

Tamaño y participación en el mercado de software de carbono y energía
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
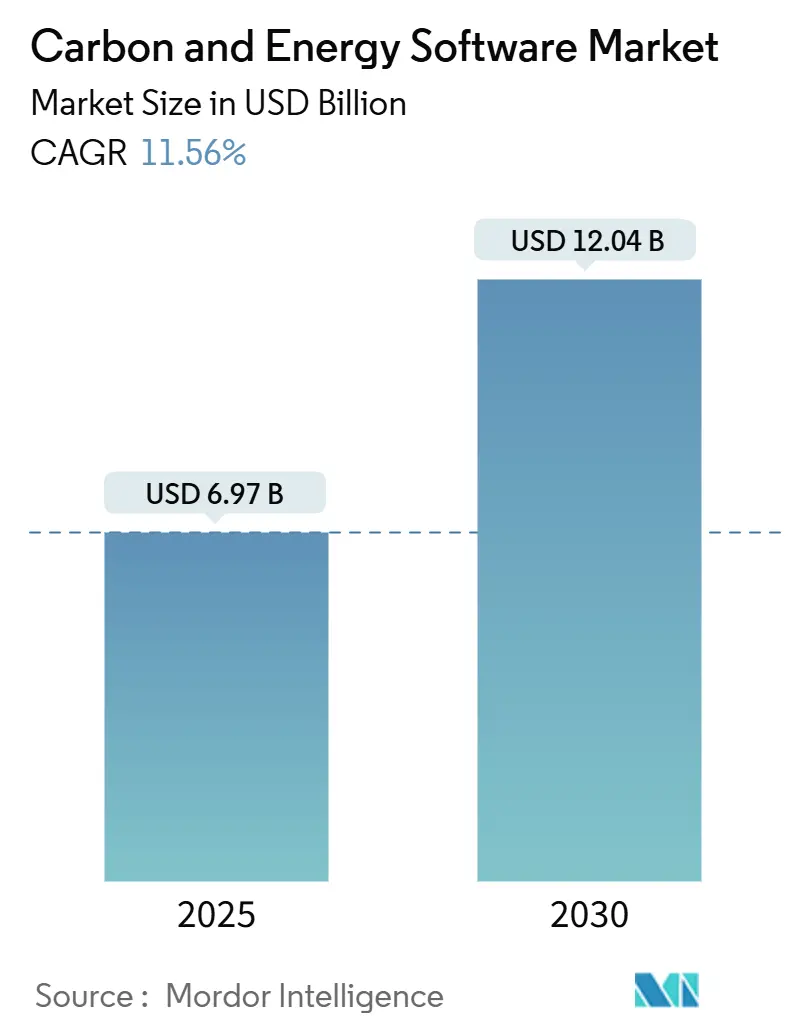
| Tamaño del mercado (2025) | USD 6.97 mil millones |
| Tamaño del mercado (2030) | USD 12.04 mil millones |
| Tasa de crecimiento (2025 - 2030) | 11.56% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de carbono y energía por Mordor Intelligence
El mercado de software de carbono y energía alcanzó los 6.97 millones de dólares en 2025 y se prevé que ascienda a 12.04 millones de dólares para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 11.56 %. Esta expansión del tamaño del mercado refleja el endurecimiento de los mandatos de divulgación, la aceleración de los programas de cero emisiones netas y la digitalización centrada en la nube en la contabilidad del carbono. Los plazos obligatorios de presentación de informes sobre gases de efecto invernadero (GEI) en las economías de la OCDE siguen liberando asignaciones presupuestarias para plataformas preparadas para auditorías, mientras que la continua volatilidad de los precios de la energía mantiene el interés en los módulos de optimización en tiempo real. La demanda corporativa se está orientando hacia suites integradas que fusionan datos financieros, operativos y de sostenibilidad en un único flujo de trabajo, lo que crea oportunidades para los proveedores que pueden optimizar el etiquetado XBRL, el soporte de aseguramiento y la captura de datos de proveedores de Alcance 3. Las adquisiciones estratégicas, en particular la compra de Sustain por parte de Workiva por 100 millones de dólares, son un indicio de una creciente consolidación a medida que los gigantes del software empresarial integran herramientas de carbono en ecosistemas más amplios de gobernanza, riesgo y cumplimiento.
Conclusiones clave del informe
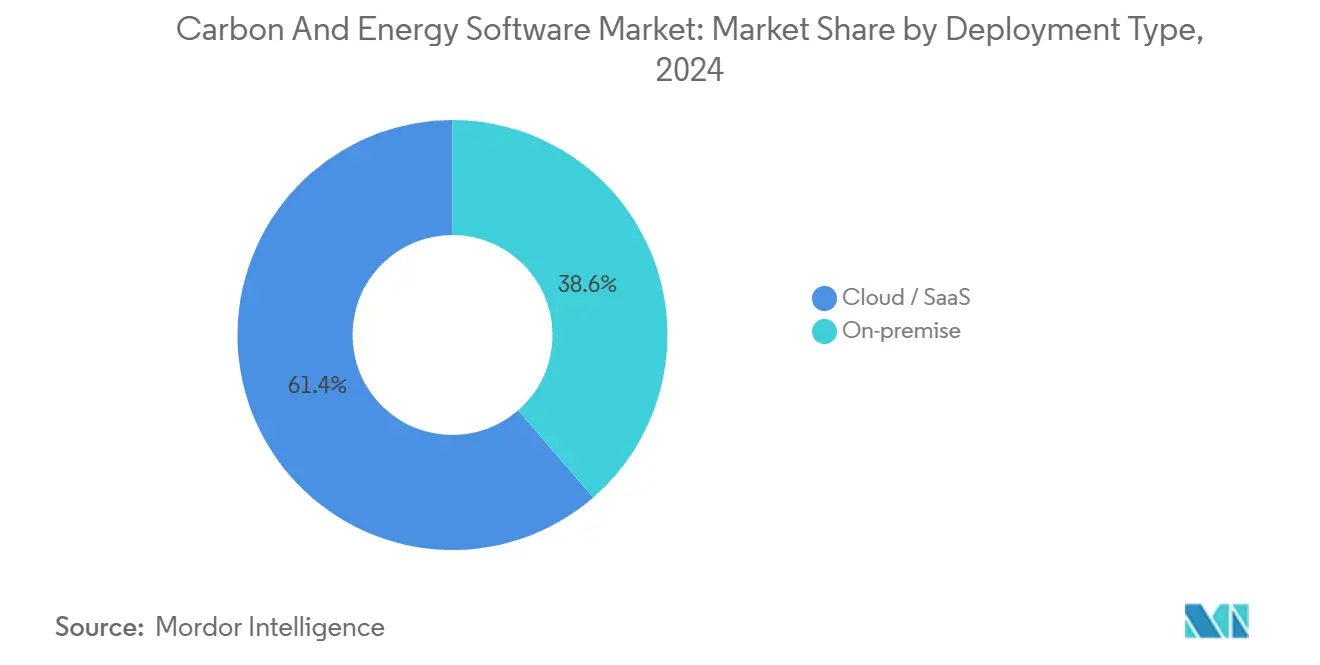
- Por tipo de implementación, Cloud/SaaS lideró con una participación en los ingresos del 61.37 % en 2024; se proyecta que Cloud/SaaS se expandirá a una CAGR del 13.14 % hasta 2030.
- Por componentes, Soluciones capturó el 52.78% de la participación de mercado de software de carbono y energía en 2024, mientras que se prevé que Servicios registre una CAGR del 13.26% hasta 2030.
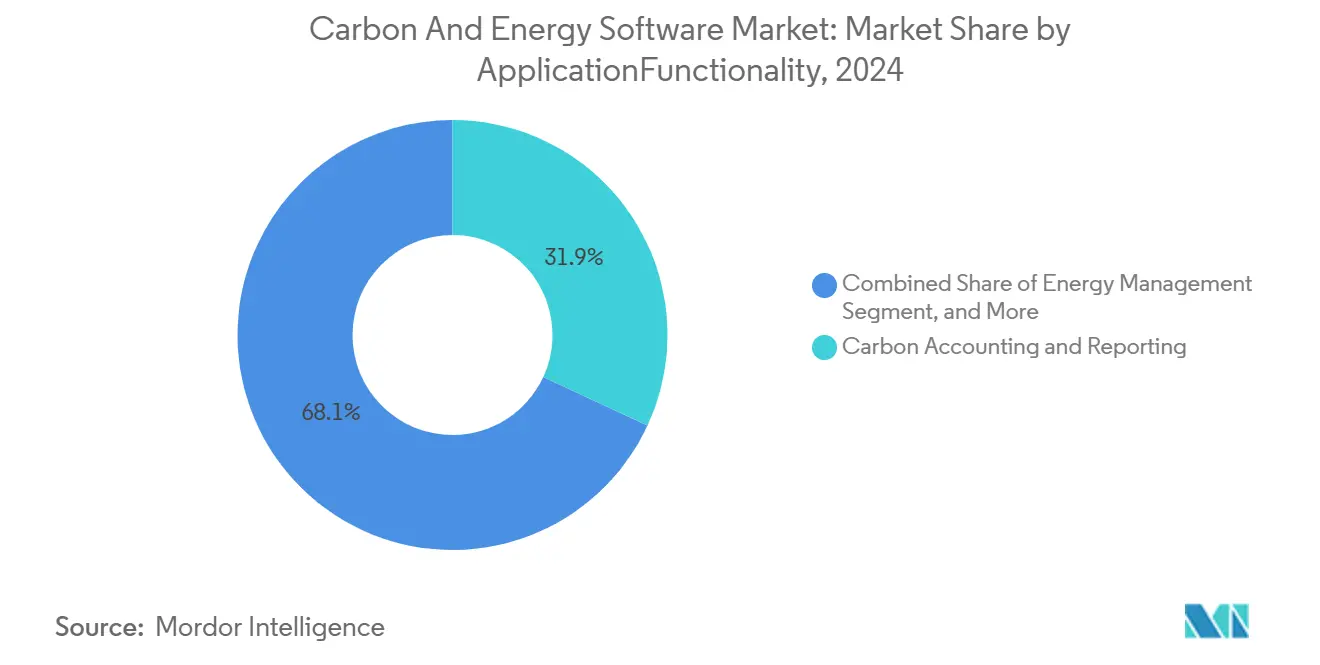
- Por aplicación/funcionalidad, Carbon Accounting and Reporting controló el 31.92 % del tamaño del mercado de software de carbono y energía en 2024; Supply-Chain Emissions Management está avanzando a una CAGR del 11.73 % hasta 2030.
- Por industria de usuario final, la manufactura tuvo una participación del 22.47 % en 2024; se proyecta que el transporte y la logística crecerán a una CAGR del 11.61 % hasta 2030.
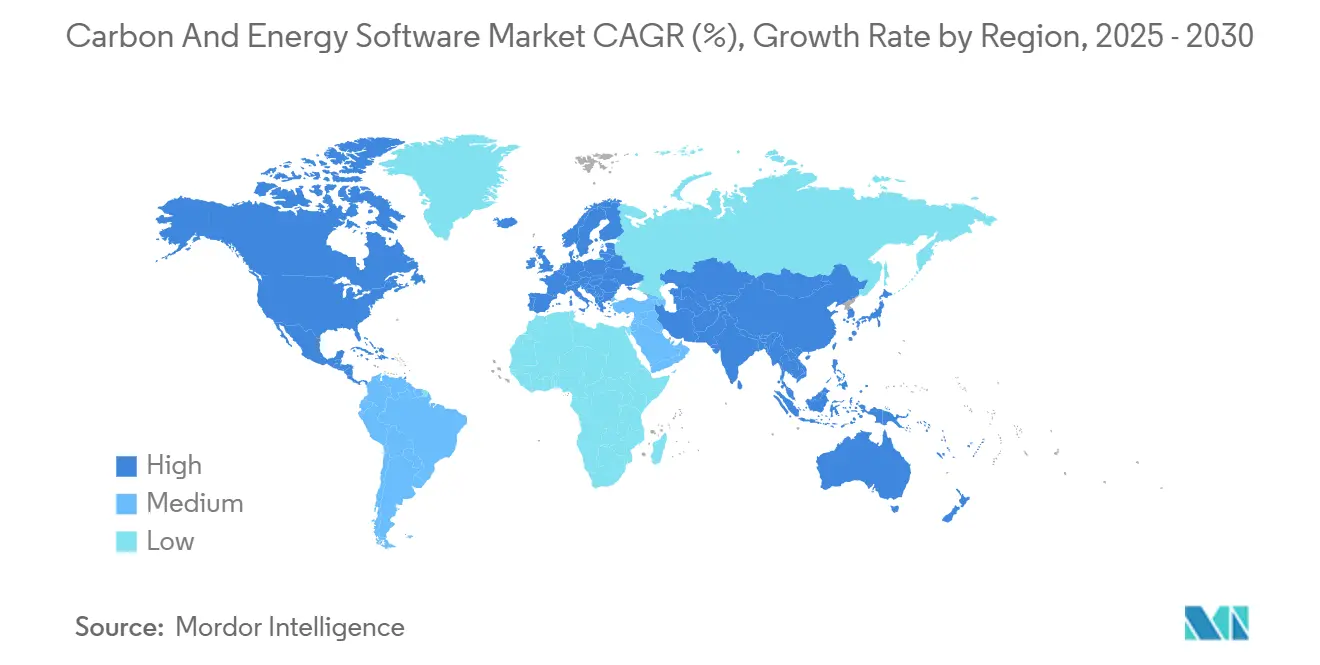
- Por geografía, Europa representó el 28.74 % de la participación en los ingresos en 2024, mientras que se espera que Asia-Pacífico registre una CAGR del 11.77 % durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software de carbono y energía
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Plazos obligatorios de presentación de informes sobre GEI en las economías de la OCDE | + 3.2% | Europa, América del Norte y mercados desarrollados de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Las promesas corporativas de cero emisiones netas aceleran el gasto en software | + 2.8% | Global, con concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| La volatilidad de los precios de la energía tras la guerra de Ucrania impulsa la necesidad de análisis que permitan realizar auditorías. | + 1.9% | Europa, con repercusiones en los mercados energéticos mundiales | Corto plazo (≤ 2 años) |
| Están surgiendo API de intercambio de datos de alcance 3 para la incorporación de proveedores | + 1.7% | Global, liderado por centros de fabricación en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Flujos de trabajo de conciliación de créditos de carbono tokenizados | + 1.2% | Adopción temprana y global en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Modelado de escenarios impulsado por IA para emisiones integradas | + 0.8% | Centros tecnológicos de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Plazos obligatorios de presentación de informes sobre GEI en las economías de la OCDE
La Directiva de la Unión Europea sobre Informes de Sostenibilidad Corporativa (CSRD) obliga a aproximadamente 50,000 empresas a presentar declaraciones de emisiones en formato XBRL para los datos de 2024, lo que genera un aumento en las solicitudes de propuestas (RFP) para plataformas multi-marco. [1] EUR-LEX, “Directiva (UE) 2022/2464—Texto de la CSRD”, europa.eu La Ley de Responsabilidad de Datos Corporativos Climáticos de California impone la divulgación del Alcance 3 a las empresas con ingresos superiores a 1 millones de dólares, complementando la propuesta climática de la SEC de EE. UU. que se dirige a los declarantes con un capital flotante superior a 700 millones de dólares. Las empresas ahora prefieren soluciones que consoliden las normas de la UE, EE. UU. y otras normas regionales en una única base de datos, reduciendo la duplicación y los costes de auditoría. Los efectos en cadena de la cadena de suministro intensifican la demanda a medida que los fabricantes de primer nivel envían solicitudes de datos a miles de proveedores. Las hojas de ruta de los proveedores destacan cada vez más el etiquetado XBRL automatizado, las pistas de auditoría legibles por máquina y los flujos de trabajo de garantía en el producto adaptados a la verificación de las Cuatro Grandes.
Los compromisos corporativos de cero emisiones netas aceleran el gasto en software
Más de 4,000 corporaciones globales han validado objetivos basados en la ciencia, cambiando presupuestos de hojas de cálculo manuales a plataformas de nivel empresarial capaces de rastrear rutas de descarbonización. Workiva Carbon permitió a Energy Recovery automatizar los flujos de datos de las empresas de servicios públicos, reduciendo cuatro horas de esfuerzo manual mensual y reasignando personal hacia iniciativas de reducción. [2] Workiva, “Energy Recovery Automates Carbon Accounting with Workiva Carbon”, workiva.com La inversión en fintech de tecnología climática alcanzó los USD 2.3 millones en 2024, lo que subraya la urgencia a nivel de la junta directiva de operacionalizar los objetivos de cero neto. El modelado de escenarios, la planificación de mitigación y los paneles automatizados de objetivo vs. real se han convertido en criterios de adquisición decisivos. La arquitectura en la nube integral a la mayoría de las ofertas se alinea con las hojas de ruta de TI corporativas que priorizan la escalabilidad, la ciberseguridad y las actualizaciones continuas de funciones.
La volatilidad de los precios de la energía tras la guerra de Ucrania impulsa el análisis de datos para auditorías
Las fluctuaciones en los precios del gas natural y la electricidad han obligado a los fabricantes europeos a analizar minuciosamente los patrones de consumo por instalación, turno y activo. Las plataformas que combinan datos de medidores en tiempo real con factores de emisiones ofrecen un doble valor: reducción de costes y evidencia de cumplimiento. Los algoritmos de mantenimiento predictivo identifican anomalías que consumen mucha energía, lo que permite tomar medidas correctivas inmediatas y documenta las toneladas de CO₂e evitadas para los informes mensuales de la Junta Directiva. Los equipos financieros exigen cada vez más que las reclamaciones de optimización sean trazables a los datos de origen para satisfacer el escrutinio de los auditores, lo que impulsa la adopción de soluciones integradas de carbono y energía.
Modelado de escenarios impulsado por IA para emisiones integradas
La IA generativa ahora extrae datos de emisiones de documentos heterogéneos (facturas en PDF, facturas con imágenes y declaraciones de proveedores multilingües), lo que reduce el riesgo de transcripción manual. Los módulos de aprendizaje automático detectan anomalías, sugieren acciones correctivas y alinean los datos brutos con las categorías del Protocolo de GEI. Las suites avanzadas simulan el efecto en las emisiones de la sustitución de equipos, el cambio de proveedores o el ajuste de los volúmenes de producción antes de finalizar los presupuestos de inversión. Esta capacidad predictiva resulta atractiva para los directores financieros interesados en cuantificar el retorno de la inversión en descarbonización y para los equipos de sostenibilidad encargados de validar objetivos con base científica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Taxonomías ESG no armonizadas en distintas jurisdicciones | -2.1% | Global, afectando particularmente a las corporaciones multinacionales | Mediano plazo (2-4 años) |
| Brechas en la calidad de los datos en los medidores de IoT industriales | -1.8% | Regiones con gran actividad manufacturera en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la dependencia de proveedores en torno a factores de emisiones propietarios | -1.3% | Global, afectando la adopción del segmento empresarial | Mediano plazo (2-4 años) |
| Escasez de analistas de sostenibilidad internos | -0.9% | Global, con un fuerte impacto en los mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Taxonomías ESG no armonizadas en distintas jurisdicciones
El Consejo de Normas Internacionales de Sostenibilidad (ISRB) busca unificar la presentación de informes; sin embargo, marcos regionales como el ESRS específico de la UE y el próximo código de divulgación de Japón difieren en cuanto a alcance y métricas. Las multinacionales deben asignar puntos de datos idénticos a múltiples plantillas, lo que incrementa el coste de configuración del software y la carga de trabajo interna. Los proveedores responden con motores basados en reglas que enrutan un único conjunto de datos a diversos diseños, pero la implementación sigue siendo laboriosa. Los requisitos de aseguramiento divergentes complican aún más el diseño del sistema, ya que los flujos de trabajo de la plataforma deben acomodar paquetes de evidencia de aseguramiento limitado y razonable. Estas complejidades prolongan los ciclos de adquisición y elevan el coste total de propiedad, lo que frena su adopción en organizaciones con recursos limitados.
Brechas en la calidad de los datos en los medidores de IoT industrial
Los sensores de planta suelen variar según la marca, el programa de calibración y el protocolo de comunicación. Las desviaciones de calibración y las interrupciones de la red generan lecturas inexactas o incompletas que dificultan los cálculos de emisiones. La estandarización presenta retrasos: los esquemas de datos globalmente aceptados para flujos de kilovatios-hora o metros cúbicos aún están en desarrollo. Los proveedores de software integran limpieza, relleno de huecos y detección de anomalías basada en aprendizaje automático; sin embargo, los problemas de integración persistentes prolongan los plazos de implementación. Los proyectos con activos heredados heterogéneos, comunes en los sectores del acero, el cemento y la industria química, se enfrentan a implementaciones en varias fases que sobrecargan tanto a los equipos de sostenibilidad como a los de TI.
Análisis de segmento
Por tipo de implementación: El dominio de la nube acelera la transformación digital
Las suscripciones a la nube representaron USD 4.28 millones y el 61.37 % del mercado de software de carbono y energía en 2024, con una tasa de crecimiento anual compuesta (TCAC) del 13.14 % hasta 2030. La ventaja del tamaño del mercado de software de carbono y energía se debe a la escalabilidad integrada, que gestiona los picos repentinos de volumen de datos ESG durante la temporada de informes. Las plataformas en la nube integran conectores nativos con suites de planificación de recursos empresariales (ERP) y portales de servicios públicos, ofreciendo paneles de control en tiempo real a los que acceden simultáneamente los equipos de sostenibilidad, finanzas y auditoría. Las arquitecturas locales, aún preferidas por sectores altamente regulados, captaron el 38.63 % restante, pero muestran una trayectoria estable a medida que los presupuestos de TI se inclinan hacia SaaS.
Los patrones históricos de migración revelan un cambio constante: la cuota de mercado del software de carbono y energía basado en la nube aumentó del 45 % en 2019 a su dominio actual. Las hojas de ruta de los proveedores priorizan los microservicios para la implementación continua de funciones, lo que permite un rápido cumplimiento de los anexos de la CSRD en evolución o las enmiendas de la SEC. Las certificaciones de ciberseguridad (ISO 27001, SOC 2 y FedRAMP) mitigan la percepción de riesgos, acelerando aún más la adopción. Los controles de residencia de datos ahora permiten la partición dentro de las fronteras de la UE, cumpliendo con los mandatos de soberanía sin sacrificar la elasticidad.
Por componente: el crecimiento de los servicios refleja la complejidad de la implementación
Las soluciones retuvieron el 52.78 % de la cuota de mercado de software de carbono y energía en 2024, mientras que los servicios mostraron una previsión de CAGR más acentuada, del 13.26 %. El tamaño del mercado de software de carbono y energía para los servicios se correlaciona con la creciente demanda de mapeo regulatorio, mantenimiento de factores de emisiones y capacitación en gestión de cambios. Nuestros socios asesores guían a los clientes mediante talleres de descubrimiento de datos, implementación de encuestas a proveedores y recopilación de evidencia de verificación.
Las actualizaciones continuas de las bibliotecas de factores de emisión de la EPA, el DEFRA y la IEA requieren contratos de mantenimiento por suscripción. Los proveedores combinan el soporte técnico con informes regulatorios trimestrales, lo que garantiza que las configuraciones de la plataforma se mantengan listas para el CSRD. A medida que las empresas amplían los informes de métricas ambientales a sociales y de gobernanza, las integraciones interfuncionales se vuelven más complejas, lo que aumenta aún más la intensidad del servicio.
Por aplicación/funcionalidad: La complejidad de la cadena de suministro impulsa la innovación
La contabilidad y los informes de carbono generaron el 31.92 % de los ingresos en 2024, lo que impulsó cada proceso de cumplimiento normativo. Se prevé que la gestión de emisiones de la cadena de suministro supere al mercado general de software de carbono y energía con una tasa de crecimiento anual compuesta (TCAC) del 11.73 %, impulsada por la urgencia del Alcance 3 y las nuevas normativas de diligencia debida de la UE. El tamaño del mercado de software de carbono y energía para aplicaciones de la cadena de suministro se beneficia de los portales de proveedores basados en IA que sustituyen las estimaciones basadas en gastos por datos primarios, lo que reduce los márgenes de error.
Las API emergentes facilitan el intercambio seguro de datos entre compradores de primer nivel y miles de pymes, mientras que los algoritmos de aprendizaje automático concilian los datos de actividad de los proveedores con los factores de emisiones específicos de cada categoría. Los chatbots integrados agilizan la cumplimentación de cuestionarios, lo que aumenta las tasas de respuesta. Los módulos de conciliación de créditos de carbono, vinculados a registros blockchain, permiten a los equipos de compras vincular las compensaciones con los datos de los envíos, garantizando así un inventario en tiempo real de los atributos de carbono.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria usuaria final: el liderazgo en manufactura enfrenta el desafío del transporte
La manufactura representó una participación del 22.47 % en 2024, lo que refleja la considerable presencia de Alcance 1 y 2 del sector y la infraestructura de sensores existente. Sin embargo, el transporte y la logística crecerán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 11.61 %, a medida que la electrificación de flotas, la optimización de rutas y los requisitos de FuelEU para el sector marítimo intensifiquen las necesidades de seguimiento digital. La industria del software de carbono y energía adapta los paneles de control a la telemática de vehículos, los manifiestos de carga y los datos del libro mayor de combustible.
Los fabricantes de primer nivel amplían su funcionalidad a la evaluación del ciclo de vida del producto, integrando datos de listas de materiales con factores de GEI para generar pasaportes digitales de productos. Los usuarios de servicios financieros se centran en módulos de emisiones financiadas que se ajustan a las normas financieras de la Alianza para la Contabilidad del Carbono, mientras que los clientes del sector sanitario se centran en la gestión energética de las instalaciones y el seguimiento de la cadena de suministro farmacéutica.
Análisis geográfico
Mercado europeo de software sobre carbono y energía
Europa mantuvo su liderazgo con una participación del 28.74 % en 2024, impulsada por la aplicación temprana de la CSRD y la adhesión del Reino Unido al Grupo de Trabajo sobre Divulgación Financiera relacionada con el Clima. El ecosistema fintech alemán atrajo 710 millones de dólares en inversión en tecnologías de sostenibilidad en 2024, impulsando los centros de innovación de los proveedores. El estándar francés Label Bas-Carbone impulsó la demanda de funciones de seguimiento de compensaciones entre las empresas nacionales. Los países nórdicos priorizan las arquitecturas de datos abiertos, lo que influye en los proyectos piloto de interoperabilidad a nivel de la UE.
Mercado de software sobre carbono y energía en la región Asia-Pacífico
Asia-Pacífico registrará la tasa de crecimiento anual compuesta (TCAC) más rápida, del 11.77 %. Los objetivos de doble carbono de China impulsan las subvenciones para la digitalización de la industria pesada, canalizando capital hacia soluciones de gestión energética en las fábricas. El nuevo Código de Gobierno Corporativo de Japón fomenta la divulgación de criterios ESG, impulsando su adopción entre las grandes empresas de automoción y electrónica. Los programas de incentivos vinculados a la producción de la India exigen la presentación de informes sobre la reducción de carbono, lo que impulsa la adopción por parte de las pymes. La Taxonomía K de Corea del Sur y las actualizaciones del Mecanismo de Salvaguardia de Australia generan una demanda similar.
Mercado norteamericano de software sobre carbono y energía
América del Norte se beneficia del liderazgo voluntario y de los mandatos estatales. La propuesta de la Comisión de Bolsa y Valores de EE. UU. (SEC) de EE. UU., aunque se encuentra en revisión, ya ha impulsado un gasto inicial en cumplimiento, mientras que la trayectoria del precio del carbono en Canadá y las cadenas de suministro orientadas a la exportación de México refuerzan el impulso regional. Los clientes del sector energético aprovechan las subvenciones del Departamento de Energía de EE. UU. para integrar datos sobre energías renovables y centrales eléctricas virtuales en los paneles de control de emisiones.
Mercado de software sobre carbono y energía en Oriente Medio, África y Sudamérica
Oriente Medio y África muestran un creciente interés en las métricas de sostenibilidad de la Visión 2030 de Arabia Saudí y la hoja de ruta de hidrógeno verde de los Emiratos Árabes Unidos. En Sudamérica, Brasil está modernizando su huella industrial antes de la entrada en vigor del Mecanismo de Ajuste Fronterizo de Carbono de la UE, lo que genera una nueva ola de demanda de software listo para auditorías entre los exportadores.
Panorama competitivo
La consolidación avanza a medida que las suites de gobernanza multifuncionales absorben a las startups de carbono de nicho. Workiva absorbió Sustain. Life, incorporando registros de carbono en su plataforma de presentación ante la SEC y reforzando la colaboración entre departamentos. [3] Sustainable Tech Partner, “Gevo adquiere CultivateAI”, sustainabletechpartner.com IBM extendió Envizi con el mapeo de los Estándares Europeos de Informes de Sostenibilidad, lo que subraya el cambio hacia ecosistemas de un solo proveedor que integran ESG, riesgo y controles financieros. La adquisición de CultivateAI por parte de Gevo ilustra la integración vertical en la agricultura, donde la trazabilidad del código de barras a la biomasa respalda la certificación de combustibles bajos en carbono.
La diferenciación competitiva se basa en (1) la amplia gama de servicios públicos de ingestión de datos, IoT, gasto y RR. HH.; (2) la verificación automatizada de varianzas y las alertas de anomalías basadas en IA; y (3) las alianzas con consultoras que aceleran la configuración. Los nuevos participantes en el mercado aprovechan la brecha en los módulos de emisiones financiadas, carga marítima y ciclo de vida de la construcción. El temor a la dependencia de proveedores estimula la demanda de API abiertas y bibliotecas descargables de factores de emisiones.
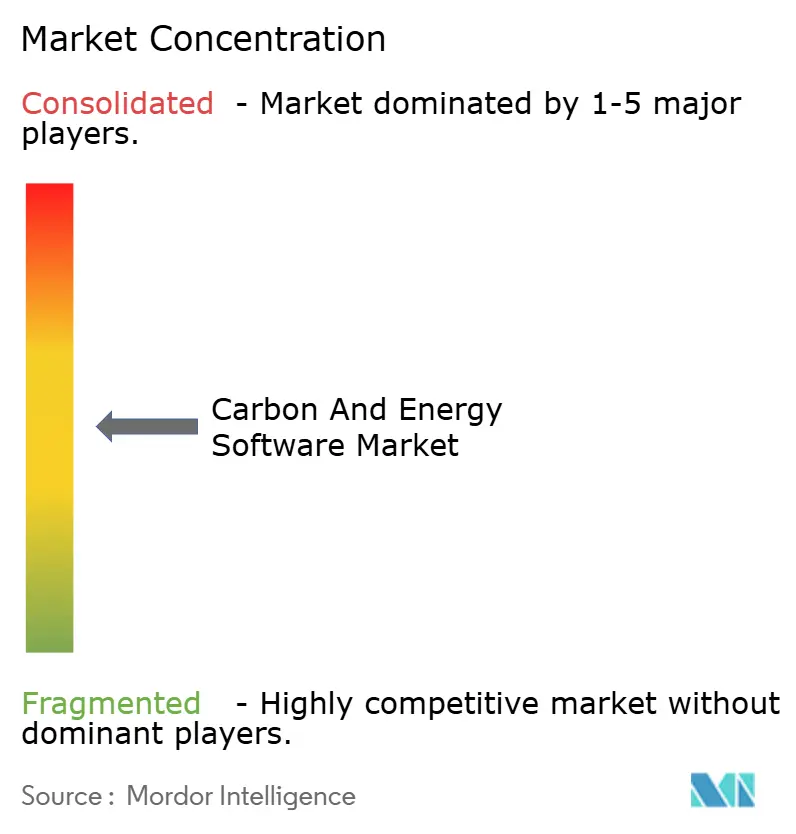
A pesar de las fusiones y adquisiciones en curso, los cinco principales proveedores controlan colectivamente menos del 35% de los ingresos, lo que indica una concentración moderada y espacio para la especialización.
Líderes de la industria del software de carbono y energía
Persefoni AI Inc.
Plan A Earth GmbH
Barrido SAS
Soluciones Sphera Inc.
Wolters Kluwer NV (Enablon)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: IBM agregó captura de datos alineada con ESRS y optimización de sustentabilidad de TI a Envizi, lo que facilita la generación de informes de múltiples marcos.
- Diciembre de 2024: Workiva publicó una hoja de datos de gestión de carbono que incluye cálculos automatizados de emisiones en más de 240 jurisdicciones.
- Septiembre de 2024: Gevo adquirió CultivateAI para profundizar la contabilidad del carbono agrícola, apuntando a las cadenas de suministro de biocombustibles.
- Junio de 2024: Workiva compró Sustain.Life por USD 100 millones e integró el seguimiento de emisiones en su nube de divulgación.
Alcance del informe sobre el mercado global de software de carbono y energía
| Soluciones |
| Nube / SaaS |
| Soluciones | |
| Servicios | Implementación y Consultoría |
| Soporte y Mantenimiento |
| Contabilidad y presentación de informes sobre el carbono |
| Gestión de la Energía |
| Gestión del desempeño de sostenibilidad |
| Informes y cumplimiento ESG |
| Gestión de emisiones en la cadena de suministro |
| Otras aplicaciones/funcionalidades |
| Manufactura |
| Energía y servicios Públicos |
| Tecnología de la información y telecomunicaciones |
| Transporte y Logística |
| Sector Sanitario |
| Banca, servicios financieros y seguros |
| Gobierno y sector público |
| Otra industria de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de implementación | Soluciones | ||
| Nube / SaaS | |||
| Por componente | Soluciones | ||
| Servicios | Implementación y Consultoría | ||
| Soporte y Mantenimiento | |||
| Por aplicación/funcionalidad | Contabilidad y presentación de informes sobre el carbono | ||
| Gestión de la Energía | |||
| Gestión del desempeño de sostenibilidad | |||
| Informes y cumplimiento ESG | |||
| Gestión de emisiones en la cadena de suministro | |||
| Otras aplicaciones/funcionalidades | |||
| Por industria del usuario final | Manufactura | ||
| Energía y servicios Públicos | |||
| Tecnología de la información y telecomunicaciones | |||
| Transporte y Logística | |||
| Sector Sanitario | |||
| Banca, servicios financieros y seguros | |||
| Gobierno y sector público | |||
| Otra industria de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de software de carbono y energía en 2025?
El mercado alcanzará los 6.97 millones de dólares en 2025 y se prevé que crezca a una tasa compuesta anual del 11.56 % hasta 2030.
¿Qué modelo de implementación domina la adopción actual?
La nube/SaaS representa el 61.37 % de los ingresos, lo que refleja las preferencias por una integración de datos escalable y en tiempo real.
¿Qué segmento se está expandiendo más rápidamente por aplicación?
Se proyecta que la gestión de emisiones de la cadena de suministro aumentará a una tasa compuesta anual del 11.73 % a medida que las empresas abordan las brechas de datos de Alcance 3.
¿Qué región se espera que crezca más rápido?
Asia-Pacífico registrará la CAGR más alta, del 11.77 %, gracias a la demanda impulsada por la manufactura y las regulaciones emergentes.
¿Cómo están respondiendo los proveedores a regulaciones más estrictas?
Los proveedores están incorporando etiquetado XBRL, flujos de trabajo de garantía y plantillas de múltiples marcos para optimizar el cumplimiento.
¿Cuál es la principal restricción que limita la adopción?
Las taxonomías ESG divergentes obligan a las multinacionales a gestionar múltiples formatos de divulgación, lo que eleva los costos y la complejidad.


