

Tamaño y cuota de mercado de las plataformas de desarrollo de aplicaciones con conciencia del carbono
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
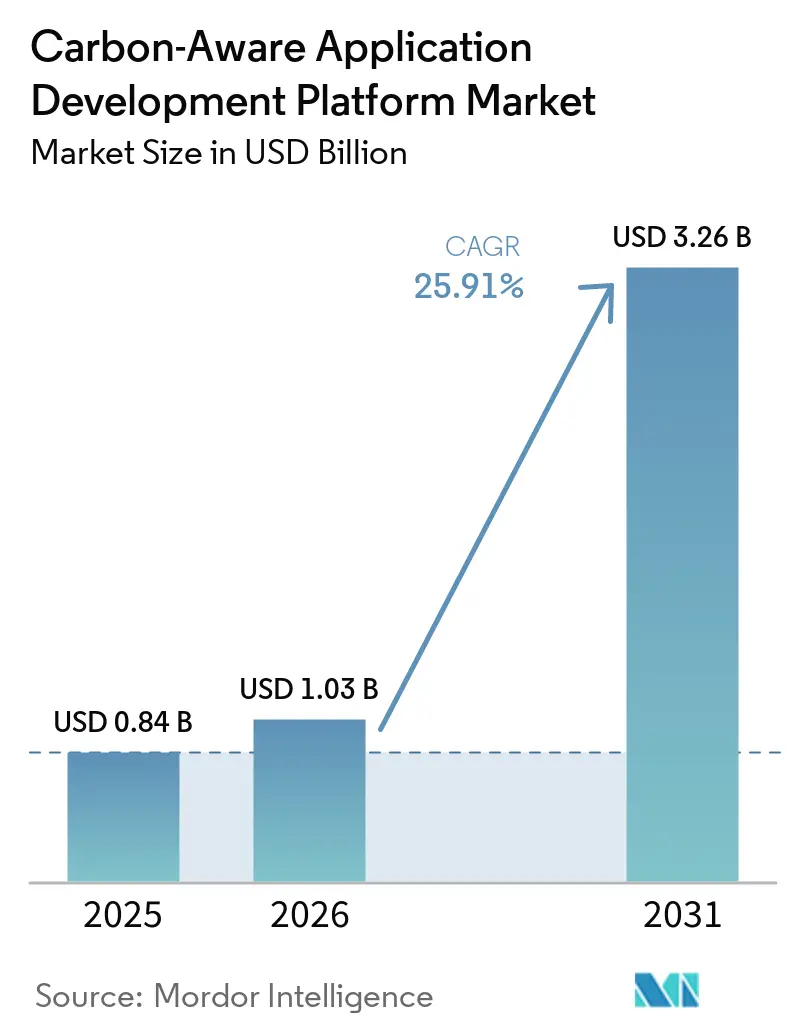
| Tamaño del mercado (2026) | USD 1.03 mil millones |
| Tamaño del mercado (2031) | USD 3.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 25.91% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono realizado por Mordor Intelligence
Se proyecta que el mercado de plataformas de desarrollo de aplicaciones con conciencia de carbono alcance los 0.84 mil millones de dólares en 2025, 1.03 mil millones de dólares en 2026 y 3.26 mil millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 25.9% entre 2026 y 2031. Con 1.03 mil millones de dólares en 2026, el mercado marca el punto en el que la contabilidad de carbono a nivel de carga de trabajo pasa de ser un programa piloto a una práctica empresarial generalizada. El crecimiento se ve impulsado por los requisitos de informes de sostenibilidad auditables, la creciente huella de carbono de la infraestructura de IA y la mayor adopción de métodos FinOps que ahora registran el carbono junto con el gasto en la nube. La Agencia Internacional de Energía informó que el consumo mundial de electricidad en centros de datos aumentó un 17 % en 2025, mientras que la inversión de capital combinada de cinco grandes empresas tecnológicas superó los 400 mil millones de dólares en 2025 y se prevé que aumente un 75 % adicional en 2026. Estas presiones están impulsando el mercado de plataformas de desarrollo de aplicaciones con conciencia de carbono hacia el centro de las operaciones de nube empresarial, la presentación de informes regulatorios y la planificación de la eficiencia de la IA. La actividad competitiva también está aumentando a medida que los proveedores de servicios en la nube a gran escala profundizan en las herramientas integradas de carbono, los proveedores de API especializados expanden sus ecosistemas de desarrolladores y los programas soberanos de IA en Europa, Japón e India convierten la rendición de cuentas en materia de carbono en un requisito operativo.
Conclusiones clave del informe
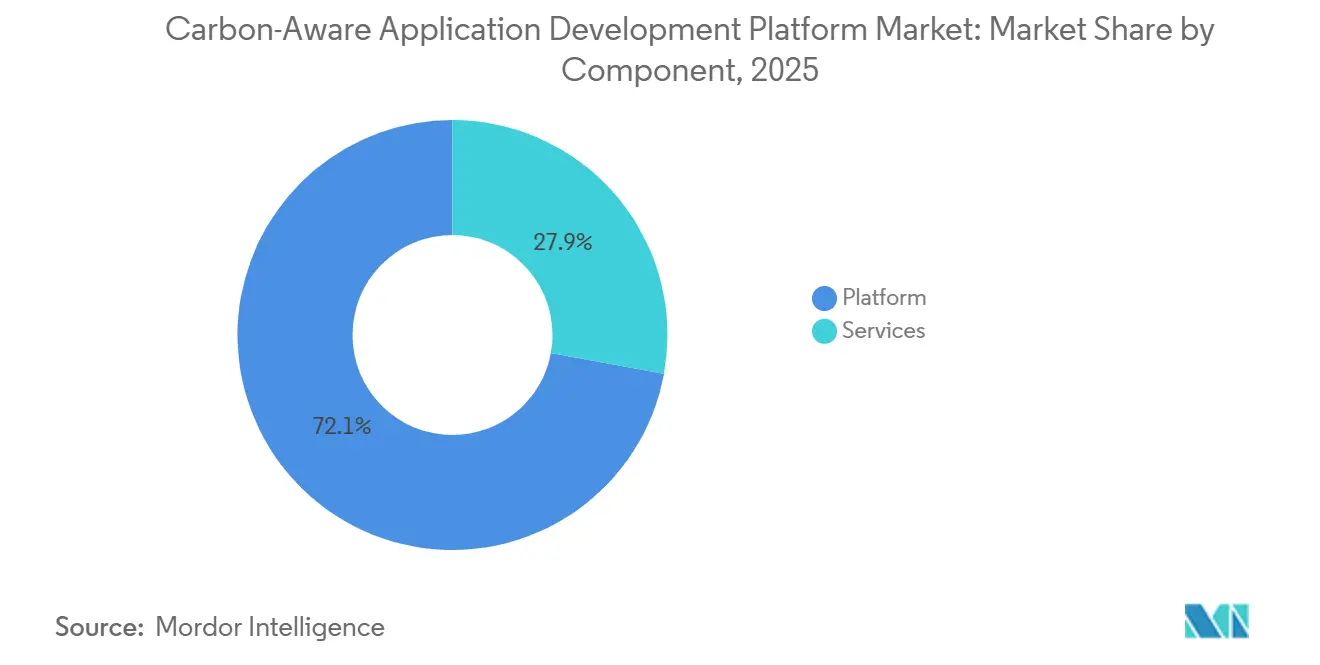
- Por componentes, la Plataforma representó el 72.1% de la cuota de mercado en 2025, mientras que se prevé que los Servicios crezcan a una tasa de crecimiento anual compuesta (CAGR) del 26.5% hasta 2031.
- En cuanto al modo de implementación, la nube representó el 67.3 % del mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono en 2025, mientras que se prevé que el modelo híbrido crezca a una tasa de crecimiento anual compuesta (CAGR) del 26.9 % hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 65.4% de la cuota de mercado en 2025, mientras que se espera que las pymes crezcan a una tasa de crecimiento anual compuesta del 27.1% hasta 2031.
- Por aplicación, la medición, el monitoreo y la previsión del carbono lideraron con una cuota del 29.8 % en 2025, mientras que se prevé que la optimización de la carga de trabajo con conciencia del carbono se expanda a una tasa de crecimiento anual compuesta del 27.6 % hasta 2031.
- Por sector de uso final, las tecnologías de la información y las telecomunicaciones representaron una cuota del 26.7 % en 2025, mientras que se prevé que el comercio minorista y el comercio electrónico crezcan a una tasa de crecimiento anual compuesta del 27 % hasta 2031.
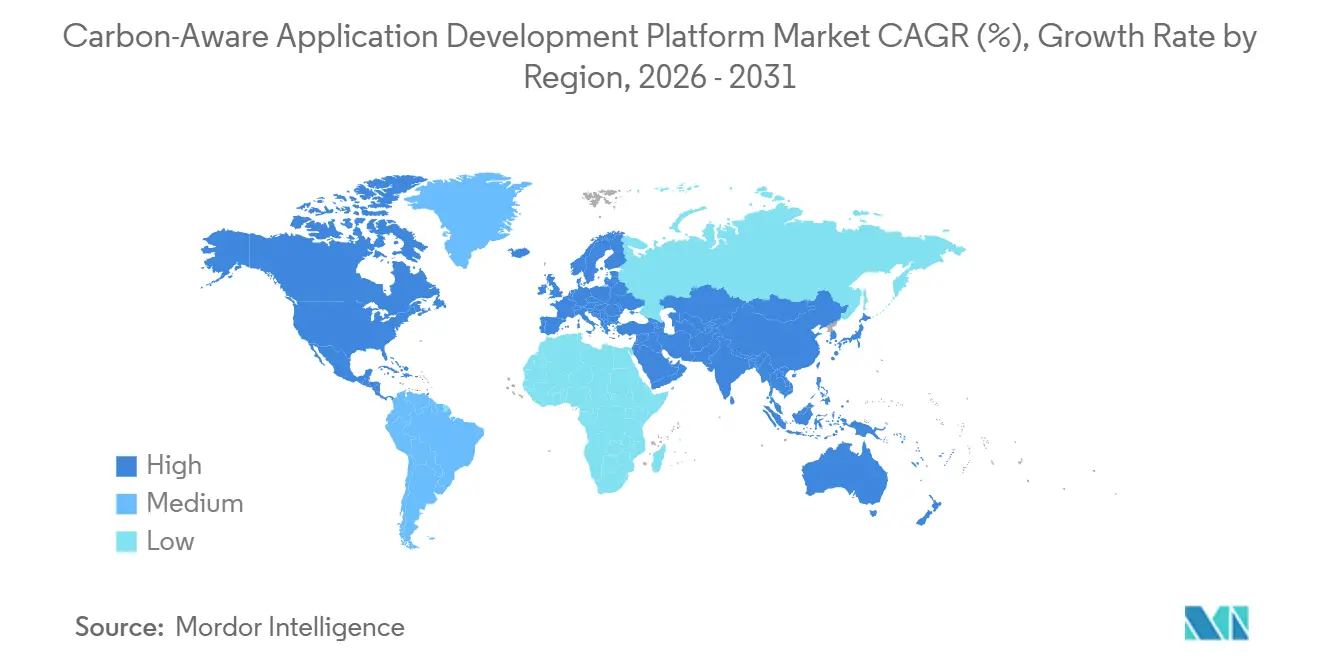
- Geográficamente, Europa representó el 34.9% de la cuota de mercado de la plataforma de desarrollo de aplicaciones con conciencia del carbono en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 27.9% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de plataformas de desarrollo de aplicaciones con conciencia del carbono
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda empresarial de software optimizado para la reducción de emisiones de carbono. | + 5.2% | Global | Corto plazo (≤ 2 años) |
| Impulso regulatorio para la adopción de controles digitales auditables en materia de sostenibilidad. | + 4.8% | Europa y Norteamérica, con repercusiones en la región Asia-Pacífico. | Mediano plazo (2-4 años) |
| Crecimiento de la IA y de las cargas de trabajo de computación de alta densidad. | + 4.1% | Global, liderado por Norteamérica y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Convergencia de FinOps y GreenOps en operaciones en la nube | + 3.5% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Transición hacia API y programación de intensidad de carbono en tiempo real | + 2.8% | Global | Corto plazo (≤ 2 años) |
| Ampliación de los estándares de adquisición y desarrollo de productos vinculados a criterios ESG. | + 2.3% | Europa, región central de Asia-Pacífico, efecto indirecto en Norteamérica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda empresarial de software optimizado para la reducción de emisiones de carbono.
La demanda empresarial de software optimizado para la reducción de emisiones de carbono está en aumento, ya que los objetivos de sostenibilidad ahora afectan a los presupuestos y las decisiones operativas, no solo a la comunicación corporativa. La Fundación FinOps informó que el 53 % de las prácticas FinOps europeas reportaban métricas de carbono en la nube en 2025, un aumento de 18 puntos porcentuales con respecto al año anterior, mientras que en Norteamérica se mantenía en el 29 %. Esta diferencia ofrece a los proveedores del mercado de plataformas de desarrollo de aplicaciones con conciencia de carbono una clara oportunidad para vender herramientas que conviertan el seguimiento del carbono en una parte estándar de la gestión de la nube. Las empresas también están descubriendo que la planificación con conciencia de carbono puede revelar capacidad ociosa y desperdicio que los programas de optimización de costes no siempre detectan. La especificación ISO/IEC 21031:2024 sobre intensidad de carbono en el software proporcionó a los compradores una forma formal de convertir el trabajo de emisiones de software en puntuaciones repetibles y auditables, lo que facilita la aprobación interna para los equipos financieros y legales.
Impulso regulatorio para la adopción de controles digitales auditables en materia de sostenibilidad.
La primera fase de presentación de informes obligatorios de la Directiva CSRD de la UE se aplicó en 2025 a las grandes empresas cotizadas y exigió la divulgación de gases de efecto invernadero según la norma ESRS E1 con garantía de terceros. La Comisión de Bolsa y Valores de EE. UU. también adoptó normas de divulgación climática en marzo de 2024 con informes escalonados de Alcance 1 y Alcance 2 para empresas públicas, comenzando con las grandes empresas que presentan informes acelerados en 2025. Si bien estas normas no exigen expresamente datos de intensidad de carbono a nivel de software, los auditores solicitan cada vez más evidencia a nivel de carga de trabajo para respaldar los valores de emisiones informados. Esta demanda transforma las herramientas con conciencia del carbono, pasando de ser una compra voluntaria de ESG a una capa de control que ayuda a las empresas a defender las cifras informadas. El mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono se beneficia de este cambio, ya que la recopilación de datos rastreables, la lógica de informes y los registros de evidencia son cada vez más importantes en las decisiones de adquisición. [1] FinOps Foundation, “The State of FinOps Report 2025”, FinOps Foundation, data.finops.org
Crecimiento de la IA y de las cargas de trabajo de computación de alta densidad.
La Agencia Internacional de Energía proyectó en abril de 2025 que el consumo mundial de electricidad de los centros de datos alcanzará los 945 teravatios-hora para 2030. El mismo informe indicó que el consumo de electricidad de los centros de datos centrados en IA se triplicará durante ese período. También señaló que las 5 mayores empresas tecnológicas invirtieron más de 400 mil millones de dólares en gastos de capital relacionados con centros de datos en 2025 y se espera que aumenten esa cifra en un 75 % en 2026. Estas condiciones fortalecen el mercado de plataformas de desarrollo de aplicaciones con conciencia de carbono, ya que los equipos de IA tienen un incentivo directo para trasladar las tareas de entrenamiento, análisis y replicación a ventanas de red más limpias y económicas. Google informó que su TPU Ironwood ofreció una mejora de 3.7 veces en la intensidad de carbono de cómputo en comparación con su predecesor, lo que demuestra que la eficiencia del hardware y la programación con conciencia de carbono se están convirtiendo en palancas complementarias en las operaciones de IA empresariales. [2] Green Software Foundation, “Leveraging the Software Carbon Intensity (SCI) Standard for CSRD Compliance,” Green Software Foundation, greensoftware.foundation
Convergencia de FinOps y GreenOps en operaciones en la nube
FinOps y GreenOps están convergiendo a medida que las empresas integran el rendimiento de carbono en sus operaciones diarias en la nube. El trabajo de la Fundación FinOps de 2025 demostró que las métricas de carbono ya se estaban incorporando a las rutinas de gestión de la nube, especialmente en Europa, donde la adopción de informes era mucho mayor que en Norteamérica. Los proveedores de servicios en la nube a gran escala (hiperscales) están apoyando este cambio al integrar los datos de emisiones en las capas de gestión existentes, como se observa en Microsoft Azure Carbon Optimization y la consola de sostenibilidad de AWS. Este modelo operativo beneficia al mercado de plataformas de desarrollo de aplicaciones con conciencia de carbono, ya que las empresas pueden justificar las herramientas de carbono como parte de la gobernanza de la nube, en lugar de tratarlas como una compra ESG independiente. También explica por qué los servicios se están expandiendo rápidamente, ya que muchas organizaciones necesitan ayuda externa para conectar los datos en la nube, los flujos de trabajo de desarrollo y los controles de informes en entornos mixtos. [3] Comisión Europea, «Informes de sostenibilidad corporativa, CSRD», Comisión Europea, finance.ec.europa.eu
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estandarización limitada entre los proveedores de datos de carbono | -2.1% | Global | Mediano plazo (2-4 años) |
| Alta complejidad de integración con sistemas DevOps heredados y pilas de nube. | -1.8% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Deficiencias en la calidad de los datos en la medición de emisiones a nivel de carga de trabajo. | -1.4% | Global | Corto plazo (≤ 2 años) |
| Control presupuestario del gasto en software de sostenibilidad no esencial | -1.0% | América del Norte y APAC | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Estandarización limitada entre los proveedores de datos de carbono
La limitada estandarización entre los proveedores de datos de carbono sigue siendo una de las barreras más evidentes en el mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono. Electricity Maps informó en enero de 2025 que los factores de emisiones marginales y de flujo promedio mostraron una correlación estadística muy baja en 65 redes globales. Esto significa que una carga de trabajo optimizada para una señal puede tener un rendimiento inferior al evaluarse con otra. El marco SCI proporcionó a los equipos de software una forma de calcular la intensidad de carbono, pero no prescribió una única señal de emisiones de la red, lo que dejó a las empresas la tarea de decidir la metodología caso por caso. Hasta que los reguladores u organismos de normalización cierren esa brecha, los compradores se enfrentan al riesgo de tener que reelaborar posteriormente los modelos de datos, los controles y las integraciones para cumplir con las expectativas de auditoría. [4] Agencia Internacional de Energía, “Energía e IA”, Agencia Internacional de Energía, iea.org
Alta complejidad de integración con sistemas DevOps heredados y pilas de nube.
La alta complejidad de integración con las pilas de DevOps y la nube heredadas es una segunda limitación importante para la adopción. Muchos entornos de CI/CD empresariales se crearon sin ganchos de telemetría de carbono, por lo que los datos de emisiones a menudo se agregan mediante conectores personalizados, middleware o adaptadores externos. Este trabajo compite directamente con los plazos de entrega de productos y las prioridades de ingeniería principales. La carga es mayor en las empresas que utilizan una combinación de infraestructura local, nubes privadas y múltiples nubes públicas, ya que la lógica de informes debe abarcar capas de control muy diferentes. Esto hace que los paquetes preintegrados, los servicios gestionados y las API nativas de la nube sean más atractivos en el mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono, especialmente para las organizaciones que no cuentan con equipos de ingeniería de sostenibilidad dedicados.
Análisis de segmento
Por componente: La plataforma impulsa los ingresos mientras que los servicios se aceleran.
En 2025, la plataforma acaparó el 72.1 % del mercado de plataformas de desarrollo de aplicaciones con conciencia de carbono, convirtiéndose en el pilar de los ingresos de la gama de componentes. Este liderazgo refleja la inversión empresarial en motores de medición, API de emisiones, herramientas de puntuación SCI y complementos de informes CI/CD, que conforman la base para el desarrollo con conciencia de carbono. La adopción ha avanzado especialmente en organizaciones de tecnología y servicios financieros que ya han completado inventarios de referencia de gases de efecto invernadero y ahora necesitan herramientas para desarrolladores para su uso rutinario. El SDK de Carbon Aware, mantenido por la Green Software Foundation, muestra la amplitud de la superficie de integración que los proveedores comerciales ofrecen para su implementación empresarial.
Se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 26.5 % hasta 2031, lo que los convierte en el componente de mayor crecimiento del mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono. Este patrón refleja una ruta de compra empresarial habitual, donde la consultoría, la implementación y las operaciones gestionadas se desarrollan rápidamente antes de que las habilidades internas en herramientas de carbono se generalicen. Las empresas aún necesitan ayuda para establecer límites, mapear datos de actividad, conectar sistemas de entrega de software y crear controles de informes que sean válidos en entornos de auditoría. El equilibrio entre los ingresos de la plataforma y el crecimiento de los servicios sugiere que el software por sí solo no es suficiente, y que el soporte para la ejecución seguirá siendo importante a medida que se extienda la adopción en todo el mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono.
Por modo de implementación: la nube domina, el híbrido cobra protagonismo.
En 2025, la nube acaparaba el 67.3 % del mercado de plataformas de desarrollo de aplicaciones con conciencia de carbono, consolidándose como el modelo de implementación dominante por un amplio margen. Este liderazgo se debía a que las señales de carbono más útiles, como los datos de intensidad de carbono de la red eléctrica, los paneles de control y las integraciones con planificadores, son más accesibles en entornos de nube pública. Microsoft Azure Carbon Optimization, la consola de sostenibilidad de AWS y las herramientas de computación inteligente de Google sitúan los datos de carbono cerca de donde los equipos de ingeniería ya gestionan sus cargas de trabajo. Esta proximidad reduce las dificultades de adopción, ya que los equipos pueden visualizar los datos de emisiones y costes en el mismo contexto operativo.
Se prevé que la arquitectura híbrida crezca a una tasa compuesta anual del 26.9 % hasta 2031, convirtiéndose así en el modo de implementación de mayor crecimiento. Sectores regulados como la banca, los servicios públicos y el gobierno aún ejecutan grandes cargas de trabajo en sus propias instalaciones y requieren una visión unificada de los informes tanto para la infraestructura privada como para la pública. Esta necesidad impulsa a los compradores hacia arquitecturas que integren la computación heredada, los nuevos entornos de IA y la telemetría nativa de la nube. Si bien la arquitectura local sigue siendo el segmento más pequeño, continúa siendo relevante para las empresas que desarrollan capacidad de IA privada en virtud de las obligaciones de auditoría directa de carbono o las normas de soberanía informática.
Por tamaño de empresa: las grandes empresas definen la base y las PYMES amplían la frontera.
En 2025, las grandes empresas acapararon el 65.4 % de la cuota de mercado de las plataformas de desarrollo de aplicaciones con conciencia de carbono, lo que subraya la continua demanda de organizaciones con mayores infraestructuras en la nube y una mayor exposición regulatoria. Estos compradores suelen tener la envergadura necesaria para financiar proyectos de ingeniería de sostenibilidad específicos y los controles internos que justifican una instrumentación más exhaustiva. Las instituciones financieras destacan dentro de este grupo, ya que los datos de emisiones a nivel de carga de trabajo pueden respaldar inventarios de gases de efecto invernadero más amplios y programas de divulgación climática. Por lo tanto, el mercado de plataformas de desarrollo de aplicaciones con conciencia de carbono sigue dependiendo de los contratos con grandes empresas como su principal fuente de ingresos.
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 27.1 % hasta 2031, lo que las convierte en el segmento de empresas de mayor crecimiento. Este crecimiento se ve impulsado por la presión de los grandes clientes para que los proveedores presenten informes, especialmente a medida que las obligaciones de divulgación se extienden a lo largo de la cadena de valor. Las nuevas plataformas de carbono también se adaptan mejor a los equipos más pequeños, ya que la entrega basada en API les permite integrar la inteligencia sobre carbono en las herramientas existentes sin necesidad de adoptar una suite completa de sostenibilidad. Como resultado, el mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono se está expandiendo desde una base centrada en grandes empresas orientadas al cumplimiento normativo hacia un conjunto de compradores más disperso.
Por aplicación: La medición del carbono impulsa los ingresos, la optimización de la carga de trabajo se acelera.
La medición, el monitoreo y la previsión de emisiones de carbono representaron el 29.8 % del mercado en 2025, convirtiéndose en el área de aplicación más importante. Esta posición coincide con un mercado que aún prioriza la medición, donde las empresas buscan establecer bases de referencia fiables antes de implementar la planificación activa o el control automatizado. SAP Green Ledger y Salesforce Agentforce for Net Zero demuestran cómo la medición se integra cada vez más con los informes financieros y los sistemas de flujo de trabajo empresariales. Estos productos conectan los datos de emisiones de software con los centros de costos, las divulgaciones y los controles operativos, lo que contribuye a que el mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono pase de la experimentación a la gobernanza rutinaria.
Se prevé que la optimización de la carga de trabajo con conciencia del carbono crezca a una tasa de crecimiento anual compuesta (CAGR) del 27.6 % hasta 2031, lo que la convierte en la aplicación de mayor crecimiento. Las empresas que ya cuentan con datos de medición de referencia están adoptando la programación activa para el entrenamiento de IA, el análisis por lotes y las tareas de replicación. El desarrollo con conciencia del carbono y la gestión del ciclo de vida del desarrollo de software (SDLC), junto con la inteligencia de decisiones y la automatización, también se están expandiendo a medida que los equipos comienzan a integrar las métricas de carbono en los flujos de trabajo de velocidad de desarrollo y observabilidad. La gobernanza, los informes y el cumplimiento normativo están madurando rápidamente a medida que más proveedores añaden generadores de informes específicos para los requisitos de informes de CSRD, GRI y SEC.
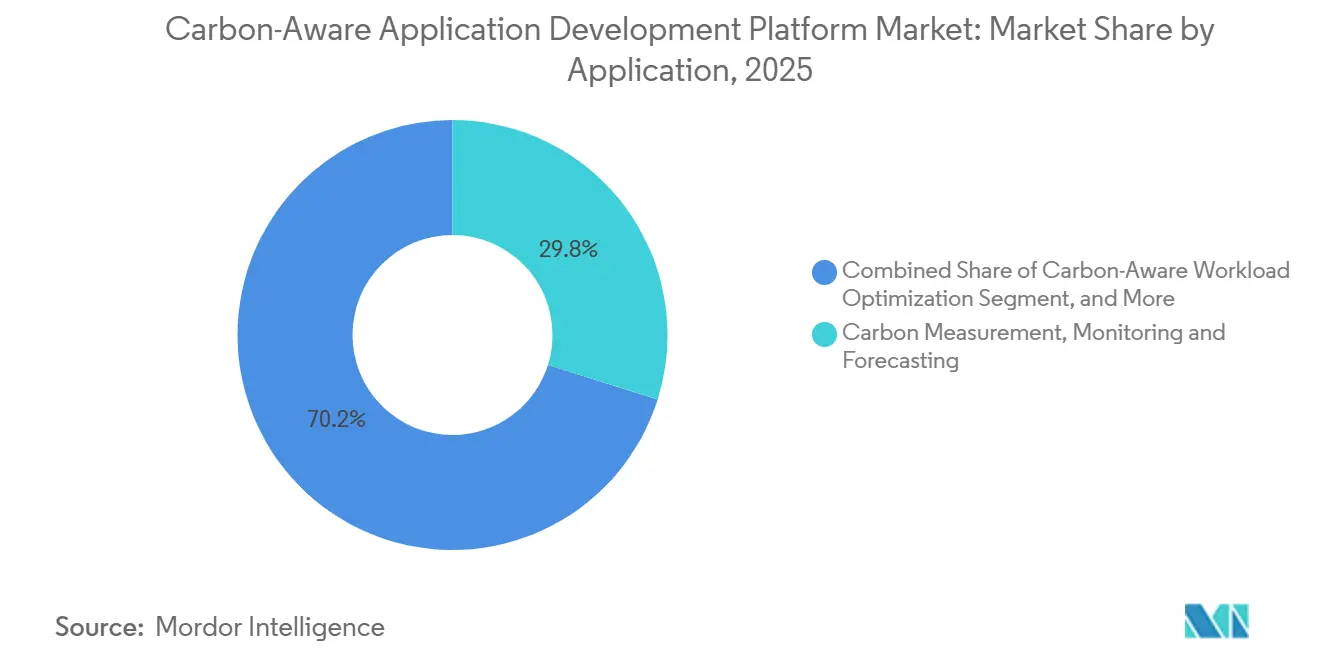
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de uso final: TI y telecomunicaciones lideran, comercio minorista y comercio electrónico irrumpen con fuerza.
En 2025, el sector de TI y telecomunicaciones representó el 26.7% de la cuota de mercado, convirtiéndose en el sector de mayor uso final en el mercado de plataformas de desarrollo de aplicaciones con conciencia de carbono. Este sector se encuentra en la posición más cercana a la infraestructura digital subyacente, donde se generan y gestionan las emisiones de carbono derivadas del software. Los operadores de telecomunicaciones también tienen un incentivo financiero directo para optimizar, ya que los costes energéticos pueden representar una parte significativa de los gastos operativos. Esta combinación de propiedad de la infraestructura y presión de costes ha mantenido al sector de TI y telecomunicaciones a la vanguardia en la adopción de esta tecnología.
Los sectores BFSI y Manufactura Industrial ya eran usuarios importantes debido a la necesidad de controles de informes más rigurosos y vínculos más estrechos entre la actividad del software y la contabilidad de carbono en general. Los sectores de Energía y Servicios Públicos, Petróleo y Gas, y Gobierno y Sector Público están entrando en una fase intermedia del ciclo económico, en la que los programas de modernización están generando nuevas necesidades de informes digitales de carbono. Se prevé que el comercio minorista y el comercio electrónico crezcan a una tasa de crecimiento anual compuesta (TCAC) del 27 % hasta 2031, convirtiéndose así en el sector de uso final de más rápido crecimiento. Este ritmo refleja la magnitud de la infraestructura de comercio nativa de la nube y el creciente uso de cláusulas de sostenibilidad en las compras empresariales, lo que está transformando el desempeño digital del carbono en un factor diferenciador comercial.
Análisis geográfico
Mercado europeo de plataformas de desarrollo de aplicaciones con conciencia del carbono
Europa representó el 34.9 % de la cuota de mercado en 2025, convirtiéndose en el principal contribuyente regional al mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono. La región se beneficia de un sólido marco de informes basado en los requisitos de la CSRD y la ESRS E1. Estas normas hicieron que la divulgación de gases de efecto invernadero fuera más detallada y auditable para las empresas incluidas en su ámbito de aplicación, lo que aumentó el valor de la evidencia a nivel de carga de trabajo y la lógica de informes rastreable. Alemania también apoyó el desarrollo de capacidades de los desarrolladores a través de su serie de talleres de codificación verde de 2025. Posteriormente, la Green Software Foundation relacionó el marco SCI con las necesidades de apoyo de la CSRD, proporcionando a los equipos de compras un vínculo más claro entre las prácticas de ingeniería de software y las expectativas de informes formales.
Mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono en América
América del Norte ostentó la segunda mayor cuota del mercado de plataformas de desarrollo de aplicaciones con conciencia climática, gracias a la combinación de una sólida inversión en infraestructura de IA con un entorno activo de divulgación climática. El marco de divulgación gradual de la Comisión de Bolsa y Valores de EE. UU. aumentó la necesidad de mejores pruebas de emisiones, mientras que las grandes empresas de tecnología y servicios financieros ya contaban con la escala necesaria para implementar herramientas con conciencia climática. Canadá y México siguen siendo mercados en fase inicial, pero los vínculos de los proveedores con las empresas estadounidenses están ampliando la base de adopción. América del Sur, liderada por Brasil, aún es más pequeña, pero está surgiendo una demanda inicial a medida que la descarbonización de la cadena de suministro y las obligaciones de presentación de informes adquieren mayor importancia.
Mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono en APAC y MEA
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 27.9 % hasta 2031, lo que la convierte en la región de mayor crecimiento. Japón es un importante centro de crecimiento, ya que el Ministerio de Economía, Comercio e Industria (METI) publicó el primer informe de colaboración Watt-Bit en junio de 2025, y el marco actualizado de la Ley de Conservación de Energía del país comenzará a aplicarse a los centros de datos que cumplan los requisitos en 2026. China también impulsó este crecimiento con su estándar técnico de agosto de 2025 para la contabilidad de las emisiones de carbono de los clientes de servicios en la nube, que creó un modelo nacional para el cálculo y la divulgación. Oriente Medio y África siguen siendo mercados en fase inicial, pero su potencial a largo plazo está mejorando a medida que los compromisos de cero emisiones netas y los requisitos ESG impulsados por los inversores comienzan a configurar la adquisición de infraestructura digital.
Panorama competitivo
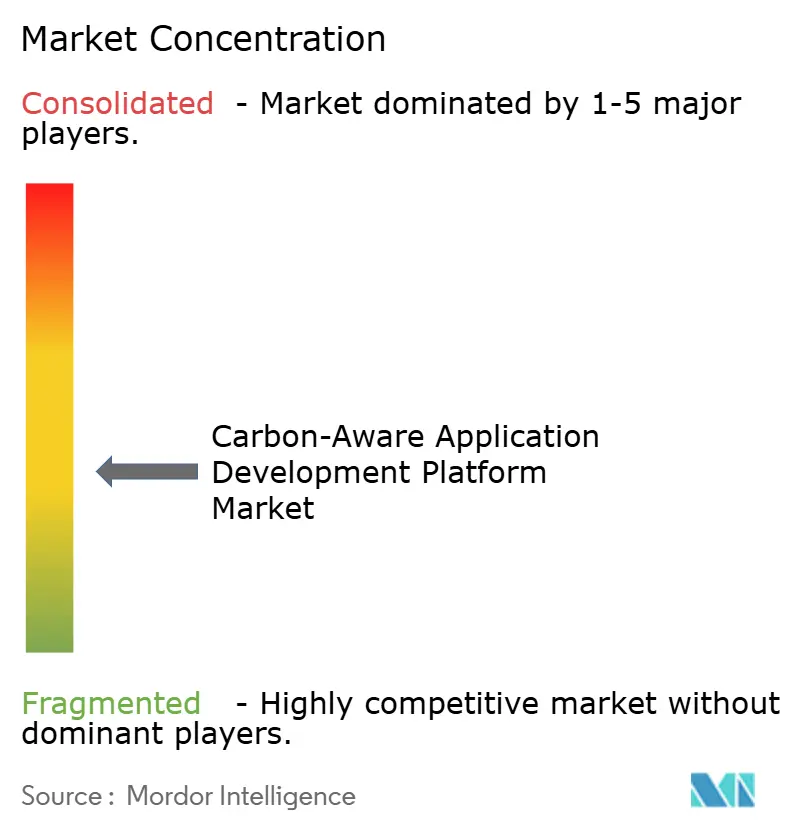
El mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono presenta una estructura fragmentada, con varios grupos sólidos en lugar de un único proveedor dominante. Los proveedores de software empresarial a gran escala, como Microsoft, Amazon Web Services, Google, SAP, Salesforce, ServiceNow y Oracle, captan gran parte de la atención del sector empresarial gracias a su capacidad para integrar herramientas de carbono en las relaciones existentes con la nube y los sistemas ERP. Un segundo grupo, que incluye a Electricity Maps, WattTime, Normative.io, Cycloid y Workiva, compite mediante API especializadas, métodos de medición y un diseño de producto centrado en el desarrollador. Los grandes integradores de sistemas conforman un tercer segmento al combinar la configuración de la plataforma, la formación y las operaciones continuas en servicios GreenOps gestionados. Esta estructura mantiene la competencia activa en todo el mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono, ya que la potencia de distribución, la calidad de los datos, la adecuación del flujo de trabajo y el soporte para la implementación son factores clave.
El mayor nicho de mercado sin explotar se encuentra en la atribución de inferencia en el borde, la presupuestación de carbono entre nubes sin dependencia de un proveedor específico y la programación con conciencia del carbono para IoT e infraestructura distribuida. Electricity Maps y WattTime siguen siendo relevantes porque los productos con conciencia del carbono aún dependen de señales de red externas confiables. La tecnología de reducción automatizada de emisiones de WattTime alcanzó más de mil millones de dispositivos implementados en octubre de 2025, lo que demuestra la escala que pueden lograr los proveedores de datos especializados incluso sin controlar la pila de software completa. Al mismo tiempo, el mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono aún ofrece espacio para proveedores que integran la inteligencia del carbono directamente en las herramientas de desarrollo, en lugar de requerir que los equipos trabajen a través de una interfaz ESG separada.
Varias iniciativas empresariales en 2026 demuestran cómo los principales proveedores están ampliando su control sobre flujos de trabajo adyacentes. La actualización del panel de análisis Green Ledger de SAP del segundo trimestre de 2026 añadió análisis financiero y de carbono a nivel de proyecto por elemento de la estructura de desglose del trabajo, profundizando la contabilidad del carbono dentro de la gestión de proyectos basada en ERP. La versión de abril de 2026 de Microsoft Sustainability Manager añadió la integración de proveedores de EcoVadis, asignaciones personalizadas de factores de emisión y perfiles de asignación, lo que amplió su alcance a la contabilidad del carbono vinculada a la cadena de suministro. Amazon Web Services también lanzó la consola de sostenibilidad de AWS en marzo de 2026, con acceso programático a la API e informes de alcance 1, 2 y 3, fortaleciendo su posición con los equipos nativos de la nube que desean integrar datos de emisiones en las herramientas operativas diarias.
Plataforma líder en el sector del desarrollo de aplicaciones con conciencia del carbono
Microsoft Corporation
Amazon Web Services, Inc.
Google LLC
Workiva Inc.
SAP SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: AP SE lanzó la versión 1.5.1 del Panel Analítico SAP Green Ledger el 18 de mayo de 2026, que incorpora análisis financieros y de carbono a nivel de proyecto por elemento de la Estructura de Desglose del Trabajo (EDT). Esta actualización permite a las empresas asignar costos de carbono a proyectos individuales de desarrollo de software dentro de SAP S/4HANA, estableciendo el primer puente nativo de ERP entre la contabilidad de carbono de la gestión de proyectos y la divulgación del inventario de gases de efecto invernadero.
- Abril de 2026: Microsoft Corporation lanzó la versión 2.34 de Microsoft Sustainability Manager en abril de 2026, que incorpora la integración con proveedores de EcoVadis, la asignación de factores de emisión personalizados y perfiles de asignación en versión preliminar pública. Esta actualización extiende la contabilidad de carbono empresarial a los socios de la cadena de suministro, lo que permite a las organizaciones correlacionar los datos de emisiones de los proveedores con la atribución de carbono a nivel de carga de trabajo en entornos administrados por Azure.
- Marzo de 2026: Amazon Web Services lanzó la Consola de Sostenibilidad de AWS el 31 de marzo de 2026 como un servicio independiente que proporciona informes de emisiones de Alcance 1, 2 y 3 sin costo adicional, con acceso programático a la API, exportaciones CSV configurables y resultados con metodología dual basada en el mercado y la ubicación. La herramienta AWS Customer Carbon Footprint Tool se dejó de utilizar simultáneamente en favor de este servicio ampliado.
- Marzo de 2026: WattTime publicó el 4 de marzo de 2026 modelos actualizados de datos de intensidad de carbono para Norteamérica, que abarcan la tasa de emisiones marginales operativas de CO2 y las señales de daños a la salud con más de dos años de datos retrospectivos. Esta actualización mejora la precisión de las decisiones de planificación en tiempo real con conciencia del carbono para las empresas que utilizan las herramientas de planificación integradas de WattTime.
Alcance del informe de mercado global de plataformas de desarrollo de aplicaciones con conciencia del carbono
El mercado de plataformas de desarrollo de aplicaciones con conciencia de carbono abarca plataformas y servicios que integran la inteligencia de sostenibilidad en el ciclo de vida del desarrollo de software (SDLC) y las operaciones de las aplicaciones. Estas soluciones ofrecen funcionalidades como el desarrollo y la gestión del SDLC con conciencia de carbono, la optimización de la carga de trabajo, la medición, el monitoreo y la previsión de emisiones de carbono, la elaboración de informes de gobernanza y cumplimiento, y la inteligencia para la toma de decisiones con automatización. Al integrar la conciencia de carbono en el diseño, la implementación y la gestión en tiempo de ejecución de las aplicaciones, estas plataformas permiten a las organizaciones reducir el consumo de energía, optimizar la utilización de recursos y alinear las operaciones de TI con los objetivos ESG y de descarbonización.
El informe de mercado de la plataforma de desarrollo de aplicaciones con conciencia del carbono se segmenta por componente (plataforma y servicios), modo de implementación (nube, local e híbrido), tamaño de la empresa (grandes empresas y pequeñas y medianas empresas), aplicación (desarrollo con conciencia del carbono y gestión del ciclo de vida del desarrollo de software, optimización de la carga de trabajo con conciencia del carbono, medición, monitoreo y pronóstico del carbono, gobernanza, informes y cumplimiento, inteligencia de decisiones y automatización), industria de uso final (TI y telecomunicaciones, servicios financieros y seguros, fabricación industrial, energía y servicios públicos, petróleo y gas, comercio minorista y comercio electrónico, fabricación de alimentos y bebidas, transporte y logística, construcción e infraestructura, gobierno y sector público, y otras industrias de usuario final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Plataforma |
| Servicios |
| Cloud |
| En el local |
| Híbrido |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Desarrollo con conciencia del carbono y gestión del ciclo de vida del desarrollo de software |
| Optimización de la carga de trabajo con conciencia del carbono |
| Medición, monitoreo y pronóstico del carbono |
| Gobernanza, presentación de informes y cumplimiento |
| Inteligencia y automatización de decisiones |
| TI y Telecomunicaciones |
| BFSI |
| Manufactura Industrial |
| Energía y servicios Públicos |
| Petróleo y Gas |
| Comercio minorista y comercio electrónico |
| Fabricación de alimentos y bebidas |
| Transporte y Logística |
| Construcción e Infraestructura |
| Gobierno y sector público |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Turquía |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por componente | Plataforma | |
| Servicios | ||
| Por modo de implementación | Cloud | |
| En el local | ||
| Híbrido | ||
| Por tamaño de empresa | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| por Aplicación | Desarrollo con conciencia del carbono y gestión del ciclo de vida del desarrollo de software | |
| Optimización de la carga de trabajo con conciencia del carbono | ||
| Medición, monitoreo y pronóstico del carbono | ||
| Gobernanza, presentación de informes y cumplimiento | ||
| Inteligencia y automatización de decisiones | ||
| Por industria de uso final | TI y Telecomunicaciones | |
| BFSI | ||
| Manufactura Industrial | ||
| Energía y servicios Públicos | ||
| Petróleo y Gas | ||
| Comercio minorista y comercio electrónico | ||
| Fabricación de alimentos y bebidas | ||
| Transporte y Logística | ||
| Construcción e Infraestructura | ||
| Gobierno y sector público | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Turquía | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono para el año 2031?
Se prevé que el mercado de plataformas de desarrollo de aplicaciones con conciencia del carbono alcance los 3.26 millones de dólares en 2031, frente a los 1.03 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 25.9 %.
¿Por qué está aumentando la demanda de plataformas de desarrollo de aplicaciones que tengan en cuenta la huella de carbono?
La demanda está aumentando porque las empresas necesitan datos de emisiones auditables, las cargas de trabajo de IA están incrementando el consumo de electricidad y los equipos en la nube ahora gestionan el carbono más cerca del coste y el rendimiento.
¿Qué región lidera actualmente la adopción de plataformas de desarrollo que tengan en cuenta la huella de carbono?
Europa lideró en 2025 con una cuota del 34.9%, gracias a los requisitos de información de la CSRD y la ESRS, que aumentaron la necesidad de datos digitales trazables sobre las emisiones.
¿Qué área de aplicación está creciendo más rápidamente en este sector?
La optimización de la carga de trabajo con conciencia del carbono es la aplicación de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 27.6 % hasta 2031, a medida que las empresas pasan de la monitorización pasiva a la planificación activa.
¿Por qué las grandes empresas siguen representando la mayor parte del gasto?
Las grandes empresas representaron el 65.4% de la cuota de mercado en 2025 porque se enfrentan a una mayor presión en materia de transparencia, gestionan infraestructuras informáticas más grandes y pueden financiar programas específicos de ingeniería de sostenibilidad.
¿Cuál es el mayor desafío para los compradores a la hora de evaluar plataformas que tienen en cuenta la huella de carbono?
Las diferencias metodológicas entre los proveedores de datos de carbono y la dificultad de integrar la telemetría en las plataformas DevOps y en la nube heredadas siguen siendo las barreras de adopción más importantes.


