

Tamaño y cuota de mercado de las plataformas informáticas con conciencia del carbono
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
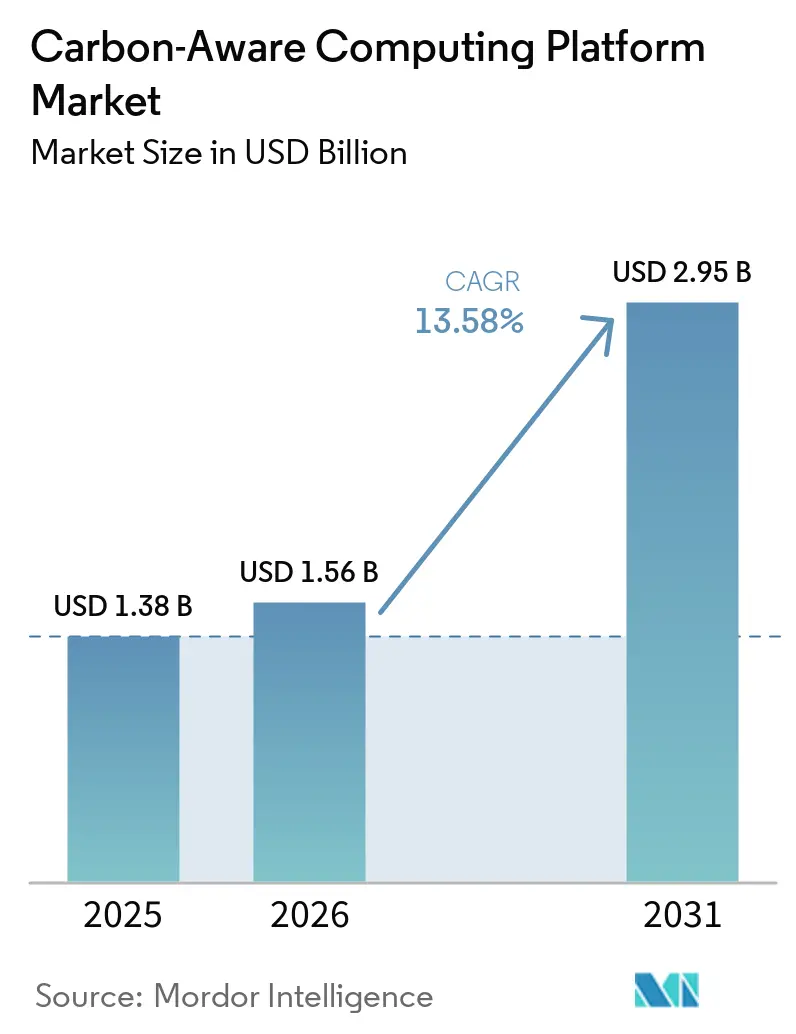
| Tamaño del mercado (2026) | USD 1.56 mil millones |
| Tamaño del mercado (2031) | USD 2.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.58% CAGR |
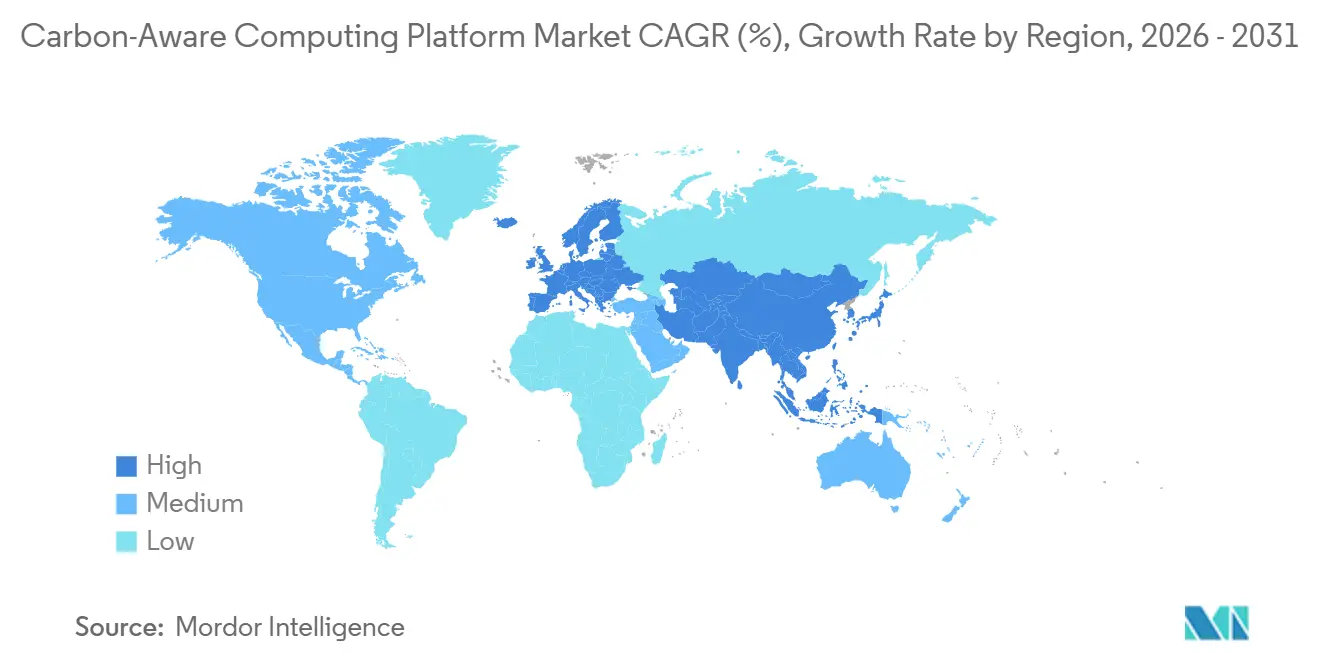
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de plataformas informáticas con conciencia ambiental realizado por Mordor Intelligence
Se proyecta que el mercado de plataformas de computación con conciencia del carbono alcance los 1.38 millones de dólares en 2025, los 1.56 millones en 2026 y los 2.95 millones en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 13.58 % entre 2026 y 2031. El rápido auge de la computación con IA está impulsando la demanda, ya que el consumo energético en los centros de datos ha pasado de ser una cuestión de eficiencia a una preocupación directa en materia de operaciones e informes para las empresas. Los compradores también consideran el seguimiento de las emisiones a nivel de carga de trabajo como una capa de control práctica, dado que los entornos con alta carga de GPU hacen que los promedios de consumo energético sean menos útiles para la toma de decisiones operativas reales. La disciplina en los costes está reforzando la adopción, ya que los equipos en la nube buscan cada vez más herramientas que puedan reducir tanto el gasto como las emisiones de carbono sin afectar a los niveles de servicio. Los requisitos de divulgación y la necesidad de informes listos para auditoría están impulsando a más empresas a conectar los datos de carbono con los sistemas de finanzas, adquisiciones y gobernanza. Por lo tanto, la competencia se está intensificando entre los proveedores de servicios en la nube a gran escala que ofrecen herramientas nativas y los proveedores especializados que ofrecen una integración más profunda, mientras que las limitaciones en la precisión de las previsiones y la residencia de los datos siguen ralentizando una implementación más amplia.
Conclusiones clave del informe
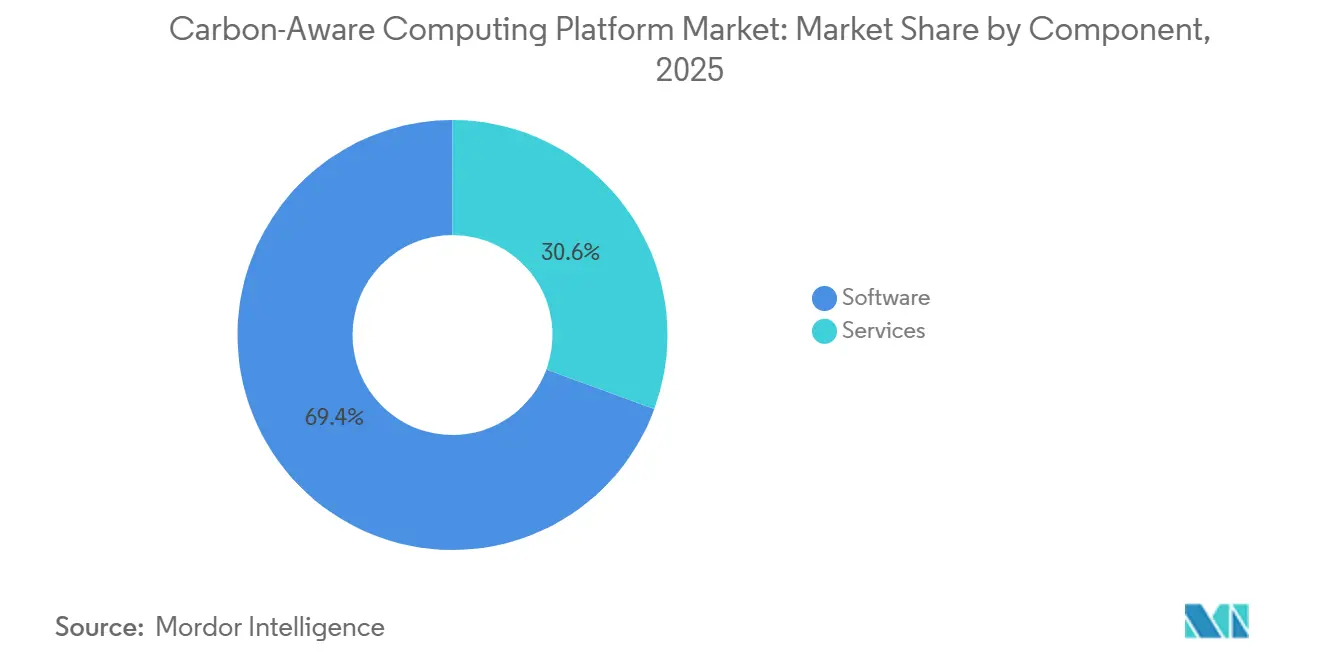
- Por componentes, el software lideró con una cuota del 69.41% en 2025, mientras que se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta del 15.49% hasta 2031.
- Por aplicación, la monitorización y optimización de la infraestructura en la nube representó el 38.65 % del tamaño del mercado de plataformas informáticas con conciencia del carbono en 2025, mientras que se espera que la optimización de emisiones de IA y computación de alto rendimiento crezca a una tasa de crecimiento anual compuesta del 14.55 % hasta 2031.
- En cuanto al modo de implementación, la implementación basada en la nube representó el 72.66% de la cuota de mercado en 2025, mientras que se prevé que la implementación híbrida registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 14.91%, hasta 2031.
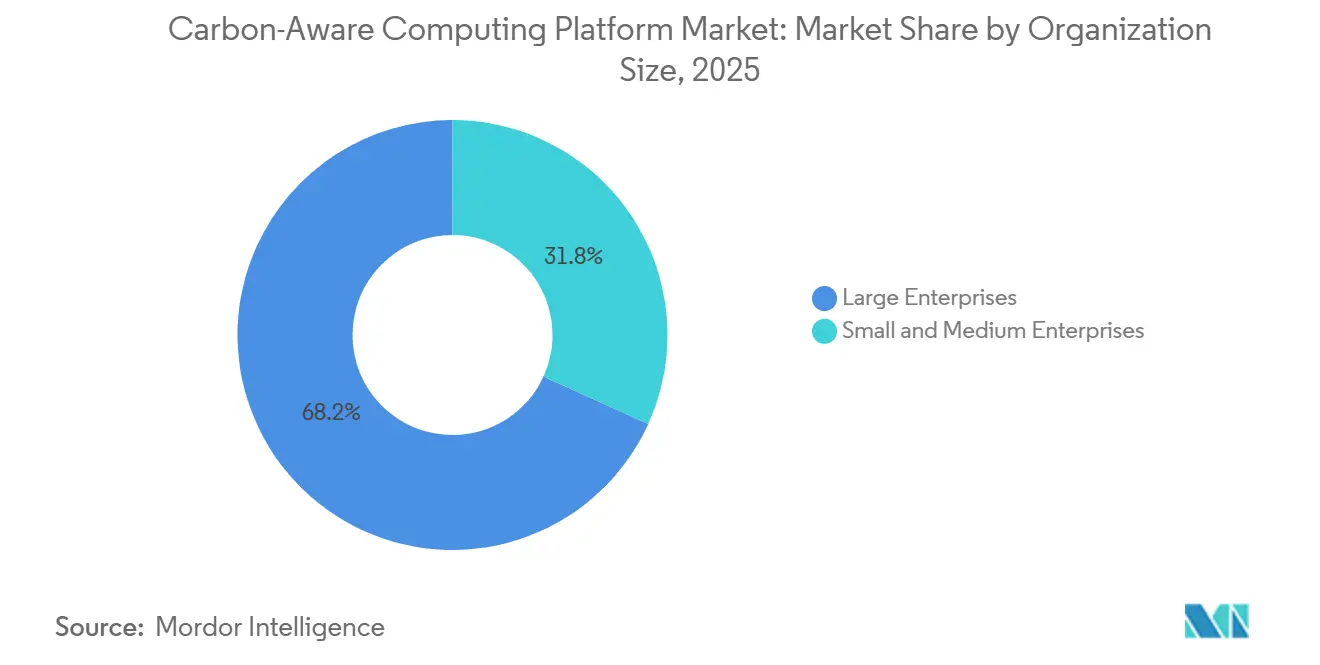
- Por tamaño de organización, las grandes empresas acapararon el 68.21% de la cuota de mercado en 2025, mientras que se espera que las pequeñas y medianas empresas crezcan a una tasa de crecimiento anual compuesta del 15.28% hasta 2031.
- Por usuario final, el sector de las tecnologías de la información y las telecomunicaciones representó el 28.32 % de la cuota de mercado de las plataformas informáticas con conciencia ambiental en 2025, mientras que se prevé que el sector de servicios financieros y bancarios (BFSI) avance a una tasa de crecimiento anual compuesta (CAGR) del 13.87 % hasta 2031.
- Geográficamente, Norteamérica representó el 36.71% de la cuota de mercado de las plataformas informáticas con conciencia ambiental en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 14.24% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de plataformas informáticas con conciencia del carbono
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumenta la intensidad energética de las cargas de trabajo de IA y GPU. | + 3.5% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos de cero emisiones netas e informes ESG | + 2.8% | Global, con una presión inicial en materia de cumplimiento normativo en Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| La programación con conciencia de carbono reduce los gastos operativos en la nube. | + 2.2% | Global, especialmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la región de la nube alimentada por energías renovables | + 1.7% | De alcance global, con mayor relevancia a corto plazo en Europa y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Convergencia entre FinOps y Sostenibilidad | + 1.4% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de atribución de emisiones lista para auditoría | + 1.0% | Global, con la mayor presencia en operaciones altamente reguladas. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumenta la intensidad energética de las cargas de trabajo de IA y GPU.
El mercado de plataformas informáticas con conciencia ambiental está recibiendo apoyo directo del perfil energético de la infraestructura de IA, ya que los clústeres de GPU ahora definen la huella operativa de los entornos informáticos modernos. La investigación citada en el borrador del usuario mostró que las GPU representaban el 60 % de la energía en servidores multi-GPU y el 41 % de la energía total en clústeres de IA, lo que significa que una gran parte de las emisiones ahora proviene de un conjunto reducido de activos informáticos. Un estudio independiente sobre los sistemas H100 descubrió que las suposiciones de diseño térmico de la placa de características pueden sobreestimar el consumo real de energía de producción hasta en un 24 %, lo que hace que la contabilidad basada en especificaciones sea menos fiable que la telemetría en tiempo real. Esta diferencia es importante para el mercado de plataformas informáticas con conciencia ambiental porque los compradores necesitan cada vez más resultados de plataforma que reflejen cargas de trabajo reales en lugar de etiquetas de hardware estáticas. Google también afirmó que sus TPU Ironwood ofrecieron una mejora de 3.7 veces en la intensidad de carbono de computación en comparación con la generación anterior, lo que subraya por qué las plataformas de software deben mantenerse al día con las curvas de eficiencia de los chips cambiantes a medida que se renuevan las flotas.
Requisitos de cero emisiones netas e informes ESG
Los requisitos de informes más estrictos también están impulsando el mercado de plataformas informáticas con conciencia del carbono, ya que las empresas ahora necesitan registros de emisiones que puedan superar el control interno y la revisión externa. El estándar de Intensidad de Carbono del Software, formalizado como ISO/IEC 21031:2024, proporciona a las organizaciones una forma estructurada de medir las emisiones relacionadas con el software, lo que hace que los datos de carbono sean más útiles en los procesos de gobernanza. SAP declaró en 2026 que los nuevos Agentes de IA de Sostenibilidad en SAP Sustainability Control Tower automatizarían la alineación del alcance, el mapeo de factores de emisión y la preparación de la divulgación, lo que indica que los compradores empresariales están pasando de los informes manuales a flujos de trabajo de informes basados en sistemas. AWS también lanzó una consola de Sostenibilidad independiente con informes de Alcance 1, Alcance 2 y Alcance 3, lo que indica que los datos de emisiones de carga de trabajo se están convirtiendo en una expectativa estándar de adquisición en lugar de una característica de nicho. En el mercado de plataformas informáticas con conciencia del carbono, esto desplaza la demanda hacia proveedores que pueden conectar los resultados de medición, atribución y divulgación sin crear procesos de informes paralelos.
La programación con conciencia de carbono reduce los gastos operativos en la nube.
El mercado de plataformas de computación con conciencia del carbono se beneficia de un argumento financiero más claro, ya que la planificación con conciencia del carbono ahora muestra ahorros cuantificables en lugar de solo valor ambiental. CarbonFlex, una extensión de AWS ParallelCluster a la que se hace referencia en el borrador del usuario, logró una reducción del 57 % en las emisiones de carbono en comparación con una línea base sin conciencia del carbono y se desempeñó dentro del 2.1 % de un planificador oráculo con conocimiento futuro perfecto. La investigación sobre la orquestación de inferencia LLM también encontró reducciones del 35 % al 52 % en las emisiones de carbono para cargas de trabajo flexibles, al tiempo que se mantuvo un cumplimiento del SLA del 99.7 % o superior y se generaron ahorros de costos netos del 2 % al 5 % en regiones ricas en energías renovables. Estos resultados son importantes para el mercado de plataformas de computación con conciencia del carbono porque cambian el enfoque de la presentación de informes a los retornos operativos, ampliando el interés más allá de los equipos de sostenibilidad. La Fundación FinOps informó que el 53 % de las prácticas FinOps europeas ahora informan sobre el carbono en la nube, lo que sugiere que el costo y el carbono se están manejando dentro del mismo modelo operativo con más frecuencia que antes.
Expansión de la región de la nube alimentada por energías renovables
El mercado de plataformas de computación con conciencia del carbono también se ve impulsado por la mayor difusión de capacidad en la nube más limpia, ya que la planificación solo resulta útil a gran escala cuando las regiones ofrecen diferencias significativas en la combinación de fuentes de energía. Microsoft confirmó en febrero de 2026 que había cubierto el 100 % de su consumo eléctrico global con energía renovable y vinculó este hito a un acuerdo marco de 10.5 GW con Brookfield. Amazon declaró en 2026 que planeaba invertir 33.7 millones de euros (38.1 millones de dólares) en la infraestructura de centros de datos de España, con el apoyo de 100 proyectos solares y eólicos, ampliando así la capacidad de computación con bajas emisiones de carbono disponible para las estrategias de enrutamiento de cargas de trabajo. Google inició la construcción de un nuevo centro de datos en Horndal, Suecia, en junio de 2026, con el apoyo de más de 700 MW de energía renovable mediante acuerdos de compra de energía a largo plazo. [1] “Google inicia la construcción de un centro de datos en Horndal, Suecia”, Google Cloud Press Corner, googlecloudpresscorner.com En el mercado de plataformas de computación con conciencia del carbono, las regiones respaldadas por energías renovables aumentan el valor práctico de las decisiones de enrutamiento, ya que las ventanas de bajas emisiones de carbono se vuelven más fáciles de identificar y utilizar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precisión limitada en la previsión de intensidad de carbono | -1.5% | A nivel mundial, con mayor incidencia en Asia-Pacífico y África, donde los datos sobre la combinación de redes eléctricas son escasos. | Corto plazo (≤ 2 años) |
| Complejidad de la integración en entornos híbridos | -1.3% | Con presencia global y una sólida posición en empresas con grandes infraestructuras locales heredadas. | Mediano plazo (2-4 años) |
| Las restricciones de residencia de datos limitan la transferencia de carga de trabajo entre regiones. | -1.0% | Europa, Singapur, India y Japón | Mediano plazo (2-4 años) |
| Riesgo de rendimiento derivado de políticas agresivas de aplazamiento de empleo | -0.8% | Implementaciones globales, especialmente orientadas al cliente en Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Precisión limitada en la previsión de intensidad de carbono
El mercado de plataformas de computación con conciencia del carbono aún enfrenta una limitación fundamental de datos, ya que la calidad de la planificación depende de la confianza en las señales de intensidad de carbono futuras. Electricity Maps suspendió su señal de intensidad de carbono marginal en 2025 debido a preocupaciones sobre su veracidad y verificabilidad, lo que redujo una de las opciones de señal más precisas utilizadas para la planificación detallada. La investigación de CarbonX citada en el borrador del usuario también señaló que partes del África subsahariana y el sudeste asiático aún carecen de datos utilizables de combinación de fuentes a nivel subanual, lo que restringe la aplicabilidad de los pronósticos en una gran parte de las ubicaciones de computación globales. La investigación de Oxford mostró además que equilibrar la precisión del pronóstico con el costo de carbono de producir el pronóstico sigue sin resolverse, lo que indica que la capa de predicción aún es técnicamente inmadura. En el mercado de plataformas de computación con conciencia del carbono, esto mantiene a algunas empresas cautelosas porque un pronóstico débil puede redistribuir las cargas de trabajo sin ofrecer un beneficio real claro en términos de carbono.
Complejidad de la integración en entornos híbridos
El mercado de plataformas informáticas con conciencia ambiental también se ve ralentizado por la complejidad de la implementación, ya que la mayoría de los grandes compradores gestionan entornos mixtos en lugar de un único entorno de nube. Los entornos híbridos combinan nubes públicas y privadas, capas de virtualización y activos locales, lo que dificulta la aplicación de una lógica única de programación y atribución en toda la pila. El Open Compute Project publicó una especificación base para la divulgación de carbono en 2025, lo que indica que las estructuras de informes comunes aún se están construyendo en lugar de estar completamente establecidas. IBM también declaró que está trabajando para informar un inventario completo de la categoría Alcance 3 para las emisiones del año calendario 2025 en 2026, lo que subraya que incluso los principales proveedores de tecnología aún están ampliando la cobertura de atribución entre entornos. Esto aumenta el tiempo de implementación, los costos de integración y la fricción operativa en el mercado de plataformas informáticas con conciencia ambiental, especialmente para los compradores con grandes instalaciones existentes.
Análisis de segmento
Por componente: El software impulsa los ingresos, los servicios escalan más rápido.
El software representó el 69.41 % del mercado de plataformas de computación con conciencia ambiental en 2025, manteniendo a este segmento en el centro del crecimiento actual de los ingresos. Esta fuerte presencia del software refleja la estructura comercial del mercado de plataformas de computación con conciencia ambiental, donde los productos de suscripción gestionan la monitorización continua, la generación de informes y la lógica de programación. Los compradores prefieren el software porque el seguimiento de las emisiones debe ejecutarse de forma continua en todas las cargas de trabajo, regiones y periodos de informe, en lugar de actualizarse solo durante las revisiones anuales. Esto también resulta conveniente para las empresas que desean un único sistema para conectar la telemetría de las cargas de trabajo con los paneles de control de sostenibilidad y los registros de gobernanza. En consecuencia, el software sigue siendo la capa de control básica a través de la cual se implementa el mercado de plataformas de computación con conciencia ambiental en grandes entornos de nube.
Se proyecta que el segmento de servicios crecerá a una CAGR del 15.49 % de 2026 a 2031, lo que indica que la profundidad de la implementación se está volviendo cada vez más valiosa a medida que las implementaciones escalan. Gran parte de esa demanda proviene de conectar las API de programación con herramientas de costos en la nube, módulos de sostenibilidad ERP y sistemas de inventario de gases de efecto invernadero que no fueron diseñados juntos desde el principio. SAP declaró que los nuevos Agentes de IA de sostenibilidad estarán disponibles de forma general dentro de SAP Sustainability Control Tower para finales de 2026, y ese anuncio respalda la visión de que el trabajo de integración aumentará a medida que las funciones de automatización se extiendan a grandes entornos empresariales. [2] “Nuevos Agentes de IA de sostenibilidad”, Centro de noticias de SAP, news.sap.com Los servicios también siguen siendo importantes porque las bibliotecas de factores, las asignaciones de regiones y las plantillas de informes deben actualizarse a medida que cambian las reglas y las fuentes de datos. Dentro de la industria de plataformas de computación conscientes del carbono, los servicios gestionados y el trabajo de soporte desempeñan un papel duradero incluso a medida que el software central se vuelve más estandarizado.
Por aplicación: Los líderes en monitoreo de infraestructura y las cargas de trabajo de IA modifican las prioridades competitivas.
La monitorización y optimización de la infraestructura en la nube representó el 38.65 % del mercado de plataformas de computación con conciencia ambiental en 2025, convirtiéndose en la aplicación con mayores ingresos. Este liderazgo es lógico, ya que la visibilidad precede a la intervención, y la mayoría de las empresas necesitan datos fiables sobre la distribución de las emisiones en diferentes regiones, servicios y cargas de trabajo. Los grandes proveedores de servicios en la nube ya han estandarizado la atribución basada en paneles de control, lo que significa que el mercado de plataformas de computación con conciencia ambiental ahora se basa en una visibilidad sólida en lugar de partir de cero. Esto impulsa la diferenciación hacia una telemetría más profunda, recomendaciones de carga de trabajo más eficaces y controles de compensación entre costes y emisiones de carbono más útiles. Por lo tanto, la monitorización sigue siendo la aplicación principal, incluso a medida que se expanden los casos de uso de optimización más avanzados.
Se prevé que la optimización de emisiones de IA y computación de alto rendimiento crezca a una tasa de crecimiento anual compuesta (TCAC) del 14.55 % hasta 2031, lo que la convierte en el área de aplicación más dinámica en el mercado de plataformas de computación con conciencia del carbono. Microsoft Research describió un marco que programa conjuntamente trabajos de entrenamiento de IA, enruta cargas de trabajo de inferencia y gestiona el almacenamiento de baterías y la generación in situ bajo restricciones de presupuesto de carbono, lo que demuestra que la optimización va más allá del simple desplazamiento temporal. El Open Compute Project también publicó una especificación base de divulgación de carbono en 2025, que respalda un cambio más amplio hacia información de carbono estandarizada en toda la cadena de suministro de centros de datos. Esto es importante porque las herramientas de informes y cumplimiento pueden expandirse más rápidamente cuando los datos de carbono operacionales e incorporados están estructurados de manera más consistente. En el mercado de plataformas de computación con conciencia del carbono, el centro de gravedad se está desplazando lentamente de la visibilidad pasiva al control activo sobre cargas de trabajo con alta carga de IA.
Por modo de implementación: Las instalaciones nativas en la nube lideran, mientras que las soluciones híbridas emergen como el motor de crecimiento empresarial.
En 2025, la implementación en la nube representó el 72.66% del mercado, lo que refleja dónde el mercado de plataformas informáticas con conciencia ambiental ha encontrado la solución más eficiente. Estas plataformas funcionan mejor cuando pueden acceder a las API de los proveedores de la nube, a fuentes de datos de emisiones en tiempo real y a recursos informáticos flexibles sin necesidad de una personalización local compleja. Esto favorece la entrega en la nube, ya que los proveedores pueden implementar actualizaciones con mayor rapidez, recopilar telemetría de forma más consistente y respaldar las decisiones sobre cargas de trabajo entre regiones con menor fricción en la implementación. El modelo de nube también se adapta a las empresas que buscan una implementación más rápida en todas las unidades de negocio y regiones geográficas. Por estas razones, el mercado de plataformas informáticas con conciencia ambiental sigue estando fuertemente impulsado por la nube en la etapa actual de adopción.
Se prevé que la implementación híbrida crezca a una tasa de crecimiento anual compuesta (TCAC) del 14.91 % hasta 2031, dado que muchas grandes organizaciones no pueden migrar todas sus cargas de trabajo a la nube pública. Los requisitos de latencia, la soberanía de los datos, las restricciones contractuales y los costes de infraestructura ya invertidos mantienen parte de la base de cargas de trabajo en entornos privados. AWS lanzó AWS European Sovereign Cloud en Alemania en enero de 2026 como una nube totalmente independiente, lo que pone de manifiesto cómo las necesidades de residencia y jurisdicción están influyendo en las opciones de implementación del mercado. Por lo tanto, la implementación local sigue siendo relevante para los usuarios regulados que necesitan control local, incluso mientras adoptan prácticas de medición y optimización de emisiones de carbono. Dentro del sector de las plataformas informáticas con conciencia ambiental, es probable que el crecimiento híbrido se mantenga sólido, ya que los compradores buscan un marco de informes común en todas las ubicaciones de computación, no solo en la nube pública.
Por tamaño de organización: las grandes empresas marcan la pauta, las pymes impulsan la adopción de la próxima ola.
Las grandes empresas representaron el 68.21 % de la cuota de mercado en 2025, convirtiéndose en la principal fuente de ingresos para el mercado de plataformas de computación con conciencia ambiental. Estos compradores gestionan las mayores infraestructuras informáticas, las infraestructuras multinube más complejas y las estructuras de gobernanza de la sostenibilidad más amplias. Además, son quienes más necesitan una atribución que permita la auditoría, dado que los datos de emisiones deben circular entre los equipos de finanzas, compras, riesgos e informes. Este perfil de comprador favorece a los proveedores con mayor profundidad de integración, controles de políticas más sólidos y mayor capacidad de soporte empresarial. Por lo tanto, las grandes empresas siguen definiendo las expectativas en cuanto a funcionalidades en todo el mercado de plataformas de computación con conciencia ambiental.
Se prevé que las pequeñas y medianas empresas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.28 % entre 2026 y 2031, lo que demuestra que la adopción se está extendiendo más allá de la base inicial de grandes clientes. Las herramientas de código abierto y nativas de Kubernetes están reduciendo las barreras de entrada para las organizaciones más pequeñas que necesitan controles prácticos sin una infraestructura empresarial completa. El ejemplo del planificador de computación y gestión de recursos (compute-gardener-scheduler) citado en el borrador del usuario mostró que el aplazamiento de tareas basado en señales de carbono y costes se puede implementar mediante modelos de despliegue más ligeros. La Fundación FinOps también descubrió que un porcentaje creciente de equipos ahora informa sobre el carbono en la nube, lo que respalda la idea de que los compradores más pequeños aceptan cada vez más el trabajo relacionado con las emisiones cuando está vinculado a la disciplina de costes. En el mercado de plataformas de computación con conciencia del carbono, es probable que esta próxima ola favorezca productos más sencillos, ciclos de despliegue más cortos y precios que se ajusten a infraestructuras de computación más pequeñas.
Por usuario final: el sector de TI y telecomunicaciones lidera el volumen de negocio, y el sector BFSI obtiene ventajas en los requisitos de control.
En 2025, el sector de las tecnologías de la información y las telecomunicaciones representó el 28.32 % de la cuota de mercado de las plataformas informáticas con conciencia de carbono, consolidándose como el principal motor de la demanda. Este sector lidera el mercado gracias a que opera infraestructuras digitales y, a la vez, ofrece servicios basados en dichas infraestructuras a sus clientes. Los proveedores de servicios en la nube, las empresas de servicios gestionados y los proveedores de servicios en la nube utilizan el seguimiento de las emisiones de carbono internamente e integran los resultados en sus herramientas de cara al cliente. Esta doble función les confiere una ventaja natural en la implementación temprana y en la rápida retroalimentación sobre el diseño de productos. Por consiguiente, el mercado de plataformas informáticas con conciencia de carbono continúa nutriéndose de las organizaciones más cercanas a las operaciones en la nube y los centros de datos.
Se prevé que el sector BFSI crezca a una tasa de crecimiento anual compuesta (CAGR) del 13.87 % hasta 2031, lo que subraya la creciente relevancia de la gobernanza del carbono en sectores que requieren controles, documentación y registros de auditoría rigurosos. Las instituciones financieras necesitan registros de emisiones que complementen los procesos de informes y gestión de riesgos ya establecidos, por lo que los paneles de control genéricos suelen ser insuficientes para una adopción generalizada. El trabajo de IBM en materia de informes de sostenibilidad y sus capacidades de contabilidad de carbono empresarial demuestran por qué los compradores de este segmento se inclinan por herramientas que puedan respaldar la creación formal de inventarios y los flujos de trabajo de gobernanza. La estrategia de automatización de la sostenibilidad de SAP apunta a la misma necesidad de disciplina en los flujos de trabajo y preparación para la divulgación en grandes organizaciones reguladas. Los sectores de la salud, la manufactura, el gobierno, el comercio minorista y el comercio electrónico también están avanzando a medida que se profundiza la adopción de la nube y los datos de carbono se vinculan más estrechamente con la responsabilidad operativa en todo el mercado de plataformas informáticas con conciencia del carbono.
Análisis geográfico
Mercado norteamericano de plataformas informáticas con conciencia del carbono
América del Norte representó una cuota del 36.71 % en 2025, situándose a la vanguardia del mercado de plataformas de computación con conciencia ambiental en términos de ingresos regionales actuales. La región combina la mayor base instalada de nube hiperescalable con una alta concentración de inversión en infraestructura de IA y software empresarial. EPRI afirmó que los centros de datos consumen actualmente entre el 4 % y el 5 % de la electricidad de EE. UU. y podrían alcanzar el 17 % para 2030, lo que subraya la importancia de la gestión energética relacionada con la computación. Microsoft también confirmó en febrero de 2026 que había compensado el 100 % de su consumo eléctrico global con energía renovable, lo que demuestra cómo los principales proveedores están alineando la expansión de la infraestructura con fuentes de energía más limpias. AWS añadió una consola de sostenibilidad independiente en marzo de 2026, lo que aumentó aún más las expectativas de visibilidad nativa de las emisiones en todas sus regiones de nube comercial.
Mercado europeo de plataformas informáticas con conciencia del carbono
Europa siguió siendo el segundo mercado regional más grande, y el mercado de plataformas de computación conscientes del carbono allí está configurado por una fuerte presión de divulgación y expectativas de gobernanza más estrictas. La FinOps Foundation informó que el 53% de las prácticas FinOps europeas ahora informan el carbono en la nube, lo que sugiere un enfoque operativo más maduro para la rendición de cuentas de carbono que en muchas otras regiones. AWS también lanzó la Nube Soberana Europea en Alemania en enero de 2026, lo que muestra que los requisitos de residencia se están convirtiendo en parte del límite de diseño práctico para el movimiento de cargas de trabajo conscientes de las emisiones. [3] “Anuncio de la Consola de Sostenibilidad de AWS”, Blog de noticias de AWS, aws.amazon.com Esta combinación de madurez de informes y sensibilidad jurisdiccional mantiene a Europa importante tanto para la adopción de plataformas como para la innovación de modelos de implementación en el mercado de plataformas de computación conscientes del carbono.
Mercado de plataformas informáticas con conciencia del carbono en APAC, MEA y Sudamérica
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 14.24 % hasta 2031, convirtiéndose en el mercado regional de más rápido crecimiento para plataformas de computación con conciencia ambiental. Este crecimiento se ve impulsado por la nueva capacidad de los hiperescaladores, la expansión de las cargas de trabajo de IA y un mayor impulso regional para mejorar la eficiencia de los centros de datos. Fujitsu y la Universidad de Tokio iniciaron en diciembre de 2025 la primera prueba de Japón de transferencia de carga de trabajo interregional conectada a la nube, basada en condiciones de red en tiempo real, lo que proporciona un ejemplo directo de cómo las operaciones con conciencia ambiental pasan del concepto a las pruebas en vivo. Japón y Australia muestran una mayor demanda impulsada por el cumplimiento normativo, mientras que India y el sudeste asiático se ven más beneficiados por la expansión de la infraestructura y la necesidad de gestionar la creciente intensidad de la computación. Sudamérica, Oriente Medio y África siguen siendo mercados en fase inicial, pero son estratégicamente relevantes porque el desarrollo futuro de la nube y la capacidad de los centros de datos respaldados por energías renovables pueden ampliar el alcance del mercado de plataformas de computación con conciencia ambiental.
Panorama competitivo
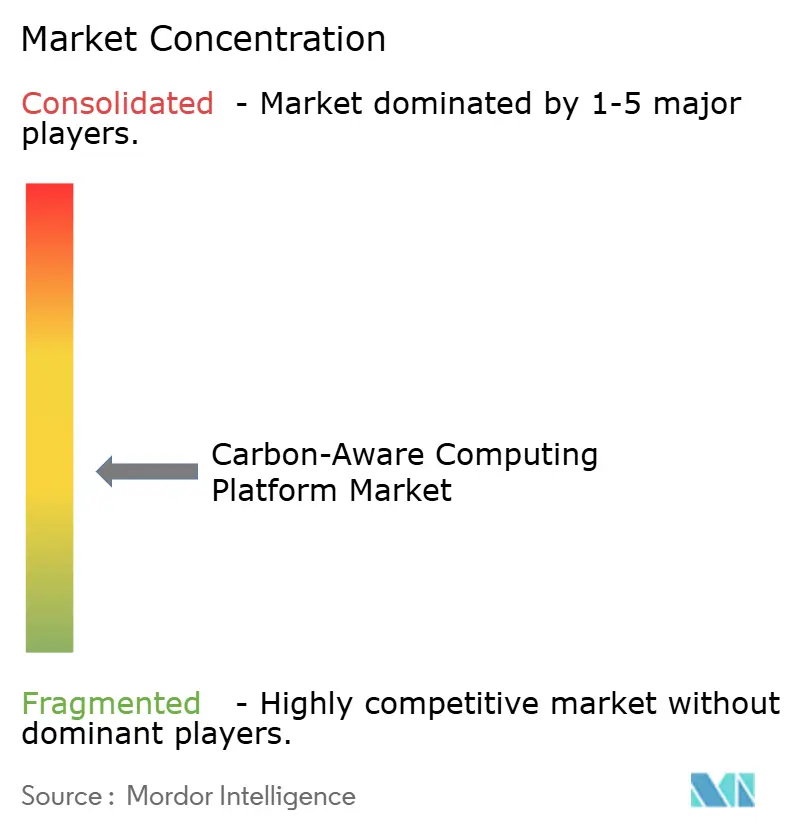
El mercado de plataformas informáticas con conciencia de carbono presenta una estructura de dos niveles: un grupo concentrado de proveedores de hiperescaladores y grandes proveedores de software empresarial en la cúspide, y un campo más amplio de proveedores especializados. Microsoft, Google y AWS ya integran la atribución de carbono y las funciones de optimización relacionadas en sus entornos de nube, lo que les otorga una importante ventaja de distribución. AWS reforzó esta posición en marzo de 2026 con el lanzamiento de la consola AWS Sustainability como servicio independiente, que ofrece informes de Alcance 1, Alcance 2 y Alcance 3, además de acceso programático. SAP también impulsa el mercado de plataformas informáticas con conciencia de carbono hacia flujos de trabajo empresariales más automatizados mediante agentes de IA de sostenibilidad que conectan la alineación del alcance, el mapeo de factores y la preparación de la divulgación. Esto significa que la competencia va más allá de la mera visibilidad, centrándose en la integración de flujos de trabajo, una automatización más profunda y el apoyo a la toma de decisiones.
Los proveedores especializados aún tienen margen para competir en el mercado de plataformas de computación con conciencia del carbono, ya que la calidad de la señal, la flexibilidad de la API y la cobertura de datos regionales siguen siendo desiguales. WattTime publicó su modelo de emisiones del 1 de marzo de 2026 para Norteamérica y afirmó que ofrecía un 25 % más de oportunidades de reducción de carbono mediante señales de limitación mejoradas, lo que demuestra que los proveedores especializados aún pueden superar a la competencia en precisión técnica dentro de áreas geográficas definidas. Electricity Maps sigue siendo relevante como fuente de señales incluso después de descontinuar su suministro de intensidad marginal, porque los compradores aún necesitan una amplia cobertura regional y datos de red verificables. El SDK Carbon Aware de la Green Software Foundation también es importante porque abstrae las fuentes de datos y admite una capa de integración más estandarizada. A medida que esta capa se vuelve más fácil de replicar, es probable que los especialistas compitan más en la calidad de las previsiones, la adecuación al sector y la velocidad de implementación.
El mercado de plataformas de computación con conciencia del carbono está, por lo tanto, moderadamente consolidado en la capa de plataforma, pero aún no está dominado por un pequeño conjunto de proveedores en toda la cadena de valor. Los grandes proveedores de suites tienen escala, relaciones con clientes integradas y sólidas características de gobernanza, mientras que los especialistas aún mantienen ventajas técnicas en cargas de trabajo y regiones seleccionadas. Los movimientos estratégicos en 2026 subrayan esta división, incluido el hito de emparejamiento de energías renovables de Microsoft, la herramienta de sostenibilidad independiente de AWS y el movimiento de SAP hacia flujos de trabajo de sostenibilidad dirigidos por agentes. [4] “Carbon-Aware Compute-Power Scheduling for AI Data Centers With Microgrid Prosumer Operations,” Microsoft Research, microsoft.com Con el tiempo, es probable que las posiciones más fuertes provengan de los proveedores que puedan vincular telemetría precisa de carga de trabajo con informes listos para la gobernanza y optimización práctica dentro de las operaciones diarias en la nube.
Plataformas informáticas sostenibles y líderes en el sector
IBM Corporation
Schneider Electric SE
Siemens AG
SAP SE
Oracle Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Google inició la construcción de un nuevo centro de datos en Horndal, Suecia, que contará con el respaldo de más de 700 MW de energía renovable a través de acuerdos de compra de energía a largo plazo, incluidos proyectos eólicos, lo que permitirá avanzar en el objetivo de Google de energía libre de carbono las 24 horas del día, los 7 días de la semana, y ampliar la oferta de capacidad de computación europea baja en carbono disponible para el enrutamiento de cargas de trabajo con conciencia ambiental.
- Mayo de 2026: SAP anunció que los nuevos agentes de IA para la sostenibilidad dentro de SAP Sustainability Control Tower estarán disponibles para el público en general a finales de 2026, automatizando la alineación del alcance conforme a la CSRD, el mapeo de factores de emisión y los flujos de trabajo de preparación de divulgaciones para grandes clientes empresariales.
- Marzo de 2026: AWS lanzó la consola de sostenibilidad de AWS como un servicio independiente, que proporciona informes de emisiones de carbono de alcance 1 a 3, acceso programático a la API y exportaciones CSV configurables en todas las regiones comerciales de AWS, reemplazando la herramienta heredada Customer Carbon Footprint Tool antes de su descontinuación el 30 de junio de 2026.
- Febrero de 2026: Microsoft confirmó que había cubierto el 100% de su consumo mundial de electricidad con energía renovable, cumpliendo así un compromiso clave para 2025 en el marco de su objetivo de lograr emisiones negativas de carbono para 2030, citando un acuerdo marco de 10.5 GW con Brookfield como una señal a largo plazo para el desarrollo del mercado de las energías renovables.
Alcance del informe del mercado global de plataformas informáticas con conciencia del carbono
El mercado de plataformas informáticas con conciencia de carbono abarca software que optimiza las operaciones de TI basándose en métricas de intensidad de carbono en tiempo real. Estas plataformas permiten a las empresas reprogramar o reubicar tareas informáticas en áreas o periodos con menores emisiones, reduciendo así la huella de carbono de sus operaciones digitales. Se conectan sin problemas con entornos de nube, centros de datos y computación perimetral para monitorizar el consumo energético y las emisiones. Además, estas soluciones ofrecen análisis y automatización para armonizar el rendimiento, el coste y los objetivos de sostenibilidad.
El informe de mercado de la plataforma informática con conciencia del carbono está segmentado por componente (software y servicios [servicios de implementación e integración, y servicios de soporte y mantenimiento]), aplicación (programación de cargas de trabajo en la nube, monitorización y optimización de la infraestructura en la nube, optimización de emisiones de IA y computación de alto rendimiento, informes y cumplimiento de sostenibilidad, y otras aplicaciones), modo de implementación (basado en la nube, local e híbrido), tamaño de la organización (grandes empresas y pequeñas y medianas empresas), usuario final (tecnologías de la información y telecomunicaciones, banca, servicios financieros y seguros, sanidad y ciencias de la vida, fabricación, gobierno y sector público, comercio minorista y electrónico, y otros usuarios finales) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Software | |
| Servicios | Servicios de implementación e integración |
| Servicios de soporte y mantenimiento |
| Programación de cargas de trabajo en la nube |
| Monitoreo y optimización de la infraestructura en la nube |
| Optimización de emisiones mediante IA y computación de alto rendimiento |
| Informes de sostenibilidad y cumplimiento normativo |
| Otras aplicaciones |
| Basado en la nube |
| En el local |
| Híbrido |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Tecnologías de la información y telecomunicaciones |
| Banca, servicios financieros y seguros |
| Salud y ciencias de la vida |
| Manufactura |
| Gobierno y sector público |
| Comercio minorista y comercio electrónico |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por componente | Software | |
| Servicios | Servicios de implementación e integración | |
| Servicios de soporte y mantenimiento | ||
| por Aplicación | Programación de cargas de trabajo en la nube | |
| Monitoreo y optimización de la infraestructura en la nube | ||
| Optimización de emisiones mediante IA y computación de alto rendimiento | ||
| Informes de sostenibilidad y cumplimiento normativo | ||
| Otras aplicaciones | ||
| Por modo de implementación | Basado en la nube | |
| En el local | ||
| Híbrido | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por usuario final | Tecnologías de la información y telecomunicaciones | |
| Banca, servicios financieros y seguros | ||
| Salud y ciencias de la vida | ||
| Manufactura | ||
| Gobierno y sector público | ||
| Comercio minorista y comercio electrónico | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual y previsto del sector de las plataformas informáticas con conciencia ecológica?
El mercado de plataformas informáticas con conciencia ambiental alcanzó un valor de 1.38 millones de dólares en 2025, se situó en 1.56 millones de dólares en 2026 y se prevé que llegue a los 2.95 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 13.58 %.
¿Qué factores impulsan la adopción de plataformas informáticas con conciencia ambiental?
Los principales factores que impulsan esta tendencia son el aumento de la intensidad energética de la IA y las GPU, los requisitos de informes más estrictos, el ahorro cuantificable en los costes de la nube gracias a la planificación con conciencia del carbono y la expansión de las regiones de nube respaldadas por energías renovables.
¿Qué componente genera mayores ingresos en este sector?
El software lideró el mercado con una cuota del 69.41% en 2025, ya que las empresas necesitan monitorización, elaboración de informes y planificación continuas, en lugar de soporte puntual para proyectos.
¿Qué aplicación está creciendo más rápido?
La optimización de emisiones mediante inteligencia artificial y computación de alto rendimiento es la aplicación de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 14.55 % hasta 2031.
¿Qué organizaciones están adoptando estas plataformas con mayor rapidez?
Se prevé que las pequeñas y medianas empresas crezcan a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 15.28%, aunque las grandes empresas seguirán representando la mayor cuota de mercado, con un 68.21% en 2025.
¿Qué región se está expandiendo más rápidamente?
La región de Asia-Pacífico es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 14.24 % hasta 2031, mientras que Norteamérica siguió siendo el mayor mercado regional en 2025, con una cuota del 36.71 %.


