

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
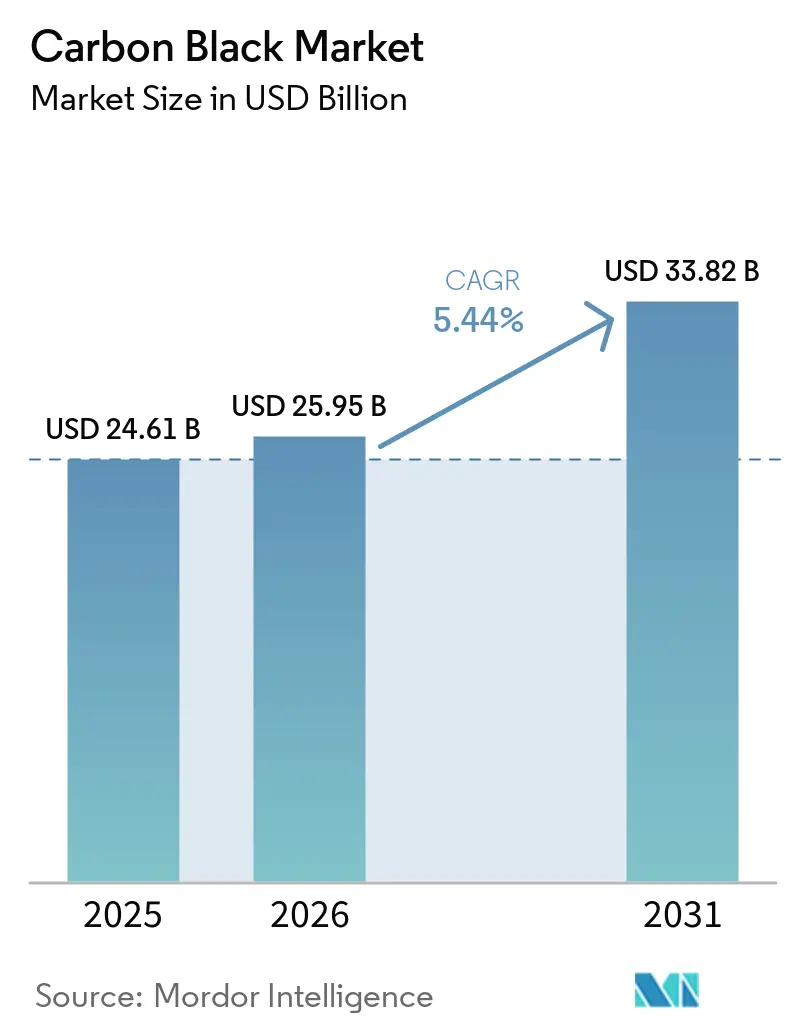
| Tamaño del mercado (2026) | USD 25.95 mil millones |
| Tamaño del mercado (2031) | USD 33.82 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.44% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del negro de carbón por Mordor Intelligence
Se espera que el tamaño del mercado de negro de humo crezca de USD 24.61 mil millones en 2025 a USD 25.95 mil millones en 2026 y se prevé que alcance USD 33.82 mil millones para 2031 con una CAGR del 5.44% durante el período 2026-2031. La fuerte demanda de refuerzo de neumáticos, compuestos plásticos, electrodos de baterías y recubrimientos de alto rendimiento sustenta un crecimiento constante del volumen, al tiempo que permite un cambio gradual en la mezcla hacia grados especiales premium. Las adiciones de capacidad en Asia-Pacífico respaldan la expansión de la producción, pero la volatilidad de las materias primas y los crecientes requisitos de sostenibilidad obligan a los productores a adoptar un control de costos más estricto e innovación de procesos. La mayor electrificación acelera la adopción de grados conductores, y los avances en procesos como la pirólisis de metano por plasma redefinen el posicionamiento competitivo. El mercado de negro de humo continúa capturando valor como materia prima crítica para la movilidad tradicional y las cadenas de suministro emergentes de almacenamiento de energía.
Conclusiones clave del informe
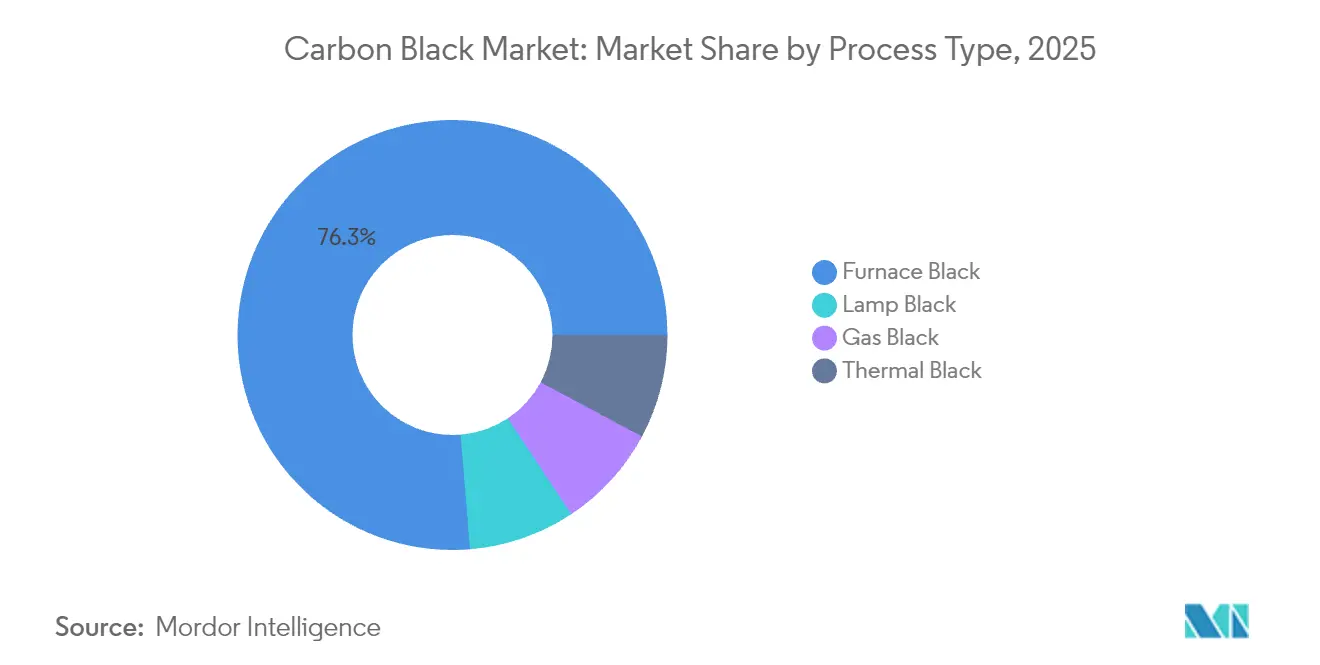
- Por tipo de proceso, el negro de horno tenía el 76.30% de la participación de mercado del negro de humo en 2025. Se prevé que el negro de humo se expanda a una CAGR del 7.35% hasta 2031, la más rápida entre los tipos de procesos.
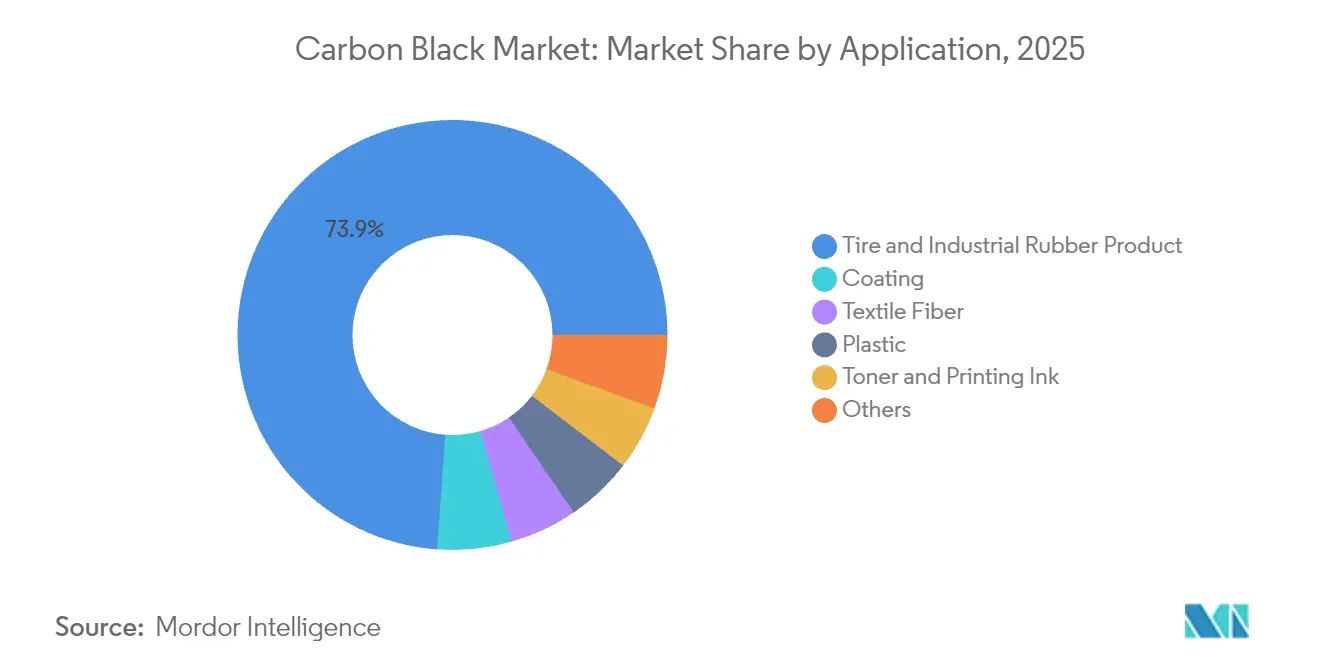
- Por aplicación, el segmento de neumáticos y caucho industrial capturó el 73.85 % del tamaño del mercado de negro de humo en 2025. Se proyecta que las aplicaciones de recubrimiento registren una CAGR del 6.92 % entre 2026 y 2031, la más alta dentro del mix de aplicaciones.
- Asia-Pacífico representó el 61.85 % de los ingresos del mercado de negro de carbono en 2025 y está avanzando a una CAGR del 5.85 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del negro de carbón
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de la capacidad de fabricación de neumáticos | + 1.8% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Mediano plazo (2-4 años) |
| Pasar de los negros estándar a los negros especiales | + 1.2% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Demanda de calidades conductoras impulsada por la electrificación | + 0.9% | Global, liderado por China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Negros de metano de plasma con bajo contenido de carbono | + 0.6% | América del Norte y Europa inicialmente | Largo plazo (≥ 4 años) |
| Aumento de la producción de vehículos eléctricos | + 0.7% | Centros globales de fabricación de vehículos eléctricos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la capacidad de fabricación de neumáticos, especialmente en la región Asia-Pacífico
Las nuevas plantas de neumáticos en China, India y el sudeste asiático siguen firmando contratos plurianuales de compra de negro de humo que sustentan patrones de demanda predecibles. Las continuas ampliaciones de capacidad de Yokohama en China ejemplifican cómo los grandes complejos de neumáticos estimulan inversiones paralelas en unidades de negro de humo cercanas, reduciendo los costos logísticos y fomentando modelos de entrega justo a tiempo. La agrupación regional aumenta la densidad de la demanda de negro de humo y respalda las economías de escala que benefician a los productores de negro de humo. Los proveedores con operaciones certificadas según la norma ISO 14001 obtienen el estatus de proveedor preferente, consolidando la participación entre las instalaciones que cumplen con las normas ambientales [1] ISO, “ISO 14001 Environmental Management Systems”, iso.org . El vínculo estructural entre la producción de neumáticos y el consumo de negro de humo proporciona, por lo tanto, un nivel mínimo de demanda que suaviza los ciclos de ingresos y ayuda a la planificación de capital a largo plazo.
Cambio rápido de negros estándar a negros especiales
Los requisitos de los fabricantes de equipos originales (OEM) en cuanto a menor resistencia a la rodadura y mayor conductividad impulsan a los fabricantes de neumáticos a adoptar grados de ingeniería que alcanzan precios entre un 40 % y un 60 % superiores a los del negro de humo convencional. Estas formulaciones especiales de negro de humo mejoran el ahorro de combustible y prolongan la vida útil de la banda de rodadura, generando así beneficios de rendimiento cuantificables que compensan el coste adicional. Los productores que invierten en la modificación patentada de la superficie y en configuraciones de hornos ultra limpios obtienen ventajas sostenibles en un nicho de mercado con márgenes más altos. La diferenciación técnica y los protocolos de cualificación del cliente generan costes de cambio que refuerzan la dependencia del proveedor, mientras que la cuota de mercado de los envíos especializados en el mercado del negro de humo aumenta de forma constante cada año. La estrecha integración entre los equipos de investigación y desarrollo y los diseñadores de neumáticos acelera la transición hacia grados avanzados.
Demanda de grados conductores/de acetileno impulsada por la electrificación
Los electrodos de las baterías de iones de litio requieren aditivos altamente conductores para minimizar la resistencia interna, y el negro de acetileno ofrece una morfología de partículas superior para esta función. Ante el aumento de la producción de vehículos eléctricos, los fabricantes de baterías especifican negros de humo de alta pureza y bajo contenido de cenizas con distribuciones de tamaño de partícula estrechas, lo que plantea obstáculos de calificación que solo un pequeño grupo de productores puede superar. Orion Engineered Carbons respondió descongestionando la capacidad de grado conductor y sellando nuevos acuerdos de suministro que diversifican los ingresos más allá de los volúmenes cíclicos de neumáticos. El flujo de demanda resultante se desvincula de las métricas automotrices tradicionales, alineando el crecimiento con las trayectorias de electrificación secular e impulsando el reequilibrio de la cartera de productos en el mercado del negro de humo.
Los negros de plasma y metano con bajas emisiones de carbono obtienen créditos OEM
La pirólisis de metano por plasma convierte el gas natural en negro de carbono sólido e hidrógeno con una intensidad de CO₂ significativamente menor que la de los procesos en horno. La planta comercial de Monolith Materials, respaldada por una garantía de préstamo del Departamento de Energía de USD 1.04 millones, posiciona a la empresa para obtener primas de créditos de carbono y flujos de ingresos por hidrógeno que compensan una mayor intensidad de capital. Los fabricantes de equipos originales (OEM) de automoción y electrónica incorporan cada vez más datos de emisiones de Alcance 3 en la evaluación de las compras, lo que otorga a los proveedores con bajas emisiones de carbono una ventaja competitiva. Una ampliación exitosa podría impulsar una adopción más amplia, obligando a las empresas establecidas a reevaluar sus planes tecnológicos e integrar las métricas de sostenibilidad en sus propuestas de valor en todo el mercado del negro de carbono.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas | -0.8% | Global, agudo en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Límites de emisiones de CO₂/PAH | -0.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Variabilidad de la calidad del negro de humo recuperado | -0.3% | Mercados con mandatos de reciclaje de neumáticos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas
La producción de negro de humo depende en gran medida de materias primas carbonosas, como el alquitrán de hulla y el fueloil residual, que pueden representar hasta el 50 % del coste operativo total. El Índice de Precios al Productor (IPP) de productos de carbono y grafito registró un fuerte aumento hasta finales de 2024, lo que redujo los márgenes antes de que entraran en vigor las cláusulas contractuales de transferencia. Las plantas que dependen de las importaciones se enfrentan a una mayor exposición al flete, lo que amplía los diferenciales de precios regionales e influye en el arbitraje de los flujos comerciales. Los productores integrados con acuerdos de suministro a largo plazo protegen parcialmente sus ganancias, mientras que los compradores al contado sufren fluctuaciones en sus beneficios que influyen en los plazos de mantenimiento y la utilización de la capacidad. Por lo tanto, es fundamental contar con estrategias eficaces de cobertura y adquisición para estabilizar los flujos de caja en el mercado de negro de humo.
Límites regulatorios para las emisiones de CO₂/PAH de los hornos
El Mecanismo de Ajuste en Frontera del Carbono de la UE introduce aranceles al carbono incorporado en los bienes importados con alto contenido de carbono, lo que aumenta los costos de llegada del negro de humo enviado a Europa desde plantas más antiguas. Se están considerando ampliaciones de supervisión similares en América del Norte a través del endurecimiento de las normas de la EPA sobre emisiones de combustión industrial [2] EPA, “Environmental Regulations”, epa.gov . Los productores deben modernizar los depuradores y optimizar los controles de combustión para cumplir con los umbrales permisibles más bajos para los hidrocarburos aromáticos policíclicos, lo que a menudo genera desembolsos de capital que ponen en riesgo las instalaciones que se acercan al final de su vida útil. Los costos de cumplimiento favorecen las unidades más nuevas y de alta eficiencia y aceleran la racionalización de la capacidad obsoleta, lo que podría frenar el crecimiento general de la producción hasta que los activos de reemplazo entren en funcionamiento.
Análisis de segmento
Por tipo de proceso: Horno Dominancia negra Caras Especialidades Presión
El negro de horno representó el 76.30 % de los ingresos de 2025, lo que destaca su versatilidad y competitividad económica en productos básicos de neumáticos y caucho. No obstante, el tamaño del mercado del negro de humo en aplicaciones de horno se enfrenta a una pérdida gradual de participación a medida que los procesos especializados ganan terreno. El negro de humo, con una tasa de crecimiento anual compuesta (TCAC) prevista del 7.35 % hasta 2031, se beneficia de una morfología inherente de gran superficie que proporciona una conductividad superior en recubrimientos para electrónica y almacenamiento de energía. El negro de gas se mantiene en tintas de dispersión fina, mientras que el negro térmico se utiliza en mezclas de polímeros de nicho que requieren baja estructura. La revolucionaria entrada de la tecnología de plasma metano amplía la gama de procesos al ofrecer una vía de bajas emisiones que se adapta a los marcos de contabilidad de carbono de los fabricantes de equipos originales (OEM).
Las respuestas competitivas incluyen la modernización de reactores modulares que permiten la producción de grados semiespecializados dentro de las líneas de hornos existentes. Cabot Corporation y Birla Carbon están probando controles avanzados de inyección de alimentación para ajustar la distribución del tamaño de partícula y mejorar los índices de estructura sin necesidad de nuevos procesos. Una adaptación exitosa preserva las ventajas de escala, a la vez que captura la migración de valor hacia productos especializados. A medida que ASTM desarrolla una clasificación unificada para el negro de humo recuperado, los fabricantes de hornos pueden incorporar estrategias de mezcla de rCB para cumplir con los objetivos de circularidad sin comprometer el rendimiento del compuesto. En general, la coexistencia de procesos básicos y especializados impulsa un modelo de crecimiento de doble vía en el mercado del negro de humo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La estabilidad del segmento del neumático permite el crecimiento del recubrimiento
El segmento de neumáticos y caucho industrial aportó el 73.85% de la demanda de 2025, lo que afianzó la planificación de la producción a largo plazo y los ciclos de recuperación de capital. Al mismo tiempo, se proyecta que el segmento de recubrimientos avance a una sólida tasa de crecimiento anual compuesta (TCAC) del 6.92% hasta 2031, la más rápida del sector. Esta tendencia ilustra un reequilibrio estratégico, pasando de las ventas impulsadas por el volumen a ofertas diferenciadas con márgenes premium. La fabricación de compuestos plásticos se mantiene como un mercado estable, ya que los fabricantes de automóviles buscan interiores y paneles exteriores ligeros que requieren negros con protección UV. Los volúmenes de tóner y tinta de impresión se mantienen estables en medio de la digitalización, pero los grados ultrafinos especializados mantienen precios razonables.
Los formuladores de recubrimientos especifican cada vez más negros de humo tratados que ofrecen alta negrura, conexión a tierra eléctrica y durabilidad UV, cualidades que no se obtienen con tintes o pigmentos por sí solos. Productos como Continua SCM de Birla Carbon se adaptan a los sistemas de pintura conductiva utilizados en el blindaje contra interferencias electromagnéticas y carcasas de baterías. Las estrictas normas sobre COV también favorecen los negros de alta pureza que permiten un menor uso de disolventes. Las fibras textiles adoptan el negro de humo por sus propiedades antiestáticas, lo que genera una mayor demanda que diversifica las fuentes de ingresos. En conjunto, estos cambios elevan la densidad de valor de cada tonelada vendida y reducen la exposición a los ciclos de producción automotriz, mejorando la resiliencia de las ganancias en todo el mercado del negro de humo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
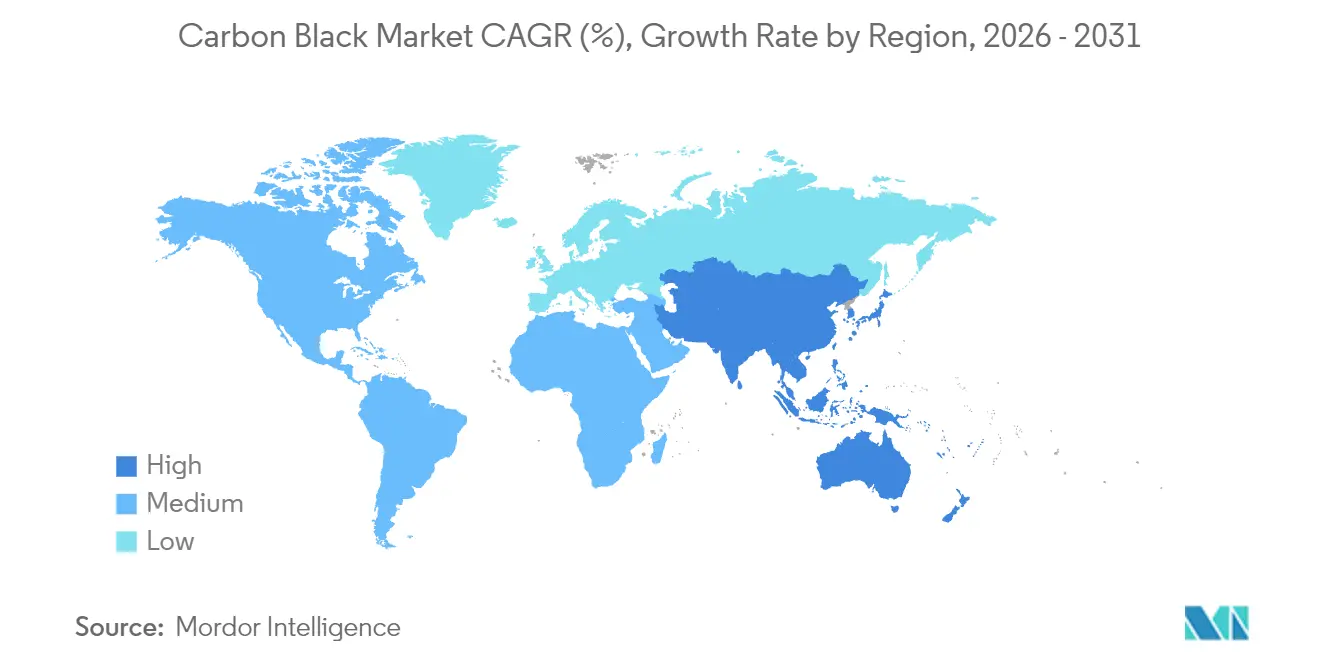
Mercado negro de carbono de Asia-Pacífico
Asia-Pacífico representó el 61.85 % de los ingresos globales en 2025, gracias a la concentración de la fabricación de neumáticos en China y la expansión de la India en el segmento de productos especiales. Se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5.85 % hasta 2031. China integra grandes plantas de neumáticos con unidades adyacentes de negro de humo, logrando eficiencias en el uso de materias primas y logística que impulsan la competitividad regional. Himadri Speciality Chemical, de la India, añadió 70 000 MTPA de capacidad premium en 2024, lo que indica una transición del suministro de materias primas hacia polvos de mayor margen para neumáticos de alto rendimiento y componentes de baterías. Japón y Corea del Sur aportan liderazgo tecnológico, mientras que las economías del Sudeste Asiático proporcionan mano de obra rentable y una creciente demanda interna de automóviles.
Mercado de negro de carbón de América del Norte
Norteamérica registra un consumo maduro pero estable, impulsado por la demanda de neumáticos de repuesto, recubrimientos de alto rendimiento y la adopción temprana de procesos de bajas emisiones. La planta de plasma de Monolith Materials en Nebraska introduce una base de suministro alternativa alineada con los objetivos de compras ecológicas, mientras que Cabot Corporation aprovecha sus plantas especializadas en EE. UU. para absorber los costos inflacionarios sin una pérdida significativa de volumen. Los incentivos para baterías de la Ley de Reducción de la Inflación impulsan indirectamente el crecimiento de las baterías de grado conductor, lo que proporciona un impulso estructural para el mercado del negro de carbono en la región.
Mercado negro de carbón de Europa
Europa prioriza la sostenibilidad y las aplicaciones especializadas, y el Mecanismo de Ajuste en Frontera de Carbono fomenta la producción local o el abastecimiento preferencial de proveedores con bajas emisiones de carbono. Los límites a las emisiones de HAP y CO₂ aceleran la modernización o el cierre de hornos antiguos. Los productores con sistemas avanzados de postratamiento mantienen el acceso al mercado y negocian precios superiores que compensan los gastos de cumplimiento.
Mercado negro de carbono de Oriente Medio y África y Sudamérica
Sudamérica, Oriente Medio y África, en conjunto, representan una participación menor, pero presentan focos de alto crecimiento vinculados a la expansión del ensamblaje automotriz y una industrialización más amplia. La recuperación del sector automotriz en Brasil impulsa la producción local de neumáticos, lo que estimula la inversión nacional en la producción de negro de humo. Las empresas de Oriente Medio aprovechan la integración de materias primas petroquímicas para proponer nuevas unidades de hornos, aunque la demanda en el mercado de distribución aún está por debajo de la escala de Asia-Pacífico. Los sectores de recubrimientos y minería de Sudáfrica requieren negros de dispersión especiales, pero la volatilidad cambiaria dificulta la planificación del capital. En conjunto, estas regiones ofrecen opciones de expansión a medida que maduran los mercados primarios, lo que permite a los productores diversificados equilibrar los ciclos regionales dentro del mercado global de negro de humo.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El cumplimiento de las normas sobre emisiones sigue siendo el principal mecanismo regulatorio para la fabricación de negro de humo. La Agencia de Protección Ambiental de EE. UU. (EPA) regula el sector conforme a las Normas Nacionales de Emisión de Contaminantes Atmosféricos Peligrosos para la Producción de Negro de Humo (40 CFR Parte 63, Subparte YY), incluidas las normas finalizadas en 2021 para fuentes principales y regionales. Paralelamente, los requisitos de recopilación y monitoreo de información, vinculados a las normas sobre emisiones atmosféricas de fuentes fijas, presionan a los productores para que documenten los controles de contaminantes, incluidos los HAP y las emisiones relacionadas con la combustión, lo que afecta el ritmo de modernización y las prácticas operativas en las instalaciones de hornos existentes.
En la Unión Europea, el negro de humo se rige por el marco REACH/CLP y está registrado ante la Agencia Europea de Sustancias Químicas (ECHA). A partir de marzo de 2025, la ECHA aplazó la evaluación de la sustancia negra de humo en el marco del Plan de Acción Continuo Comunitario (CoRAP) hasta 2027, manteniendo el registro y el mantenimiento del expediente como aspectos centrales para los proveedores que abastecen a Europa. Las autorizaciones regulatorias específicas del producto también influyen en el acceso a los productos posteriores, como la notificación de la FDA estadounidense (FCN 2420) que Cancarb Limited recibió en febrero de 2025 para una sustancia en contacto con alimentos de un grado específico de negro de humo térmico utilizado en condiciones definidas de contacto con alimentos, lo que crea una barrera de cumplimiento para aplicaciones de polímeros y elastómeros sensibles a la seguridad.
Análisis de la cadena de valor
La cadena de valor del negro de humo comienza con materias primas de hidrocarburos como el aceite de lodo de FCC, el alquitrán de hulla y el alquitrán de craqueo de etileno. Estas materias primas se transforman mediante procesos de horno (principalmente), térmicos, de lámpara o de gas, seguidos de la peletización y el envasado para su envío a granel o en sacos a fabricantes de compuestos y usuarios finales, entre los que se incluyen fabricantes de neumáticos, productos de caucho industrial, plásticos, recubrimientos, tintas y clientes de materiales para baterías. El abastecimiento de materias primas y la disponibilidad de energía siguen siendo los principales factores que influyen en los costos y la continuidad, ya que los ciclos de mantenimiento de las refinerías y las interrupciones en los flujos residuales pueden reducir el suministro, mientras que la congestión portuaria y las limitaciones logísticas a granel afectan tanto a los flujos de entrada de materias primas como a las entregas de negro de humo.
En la fase posterior de la cadena de suministro, los requisitos de cualificación y la documentación de sostenibilidad influyen cada vez más en la selección de proveedores, añadiendo pasos como la trazabilidad, la contabilidad del balance de masas y la certificación de terceros para insumos circulares o biocirculares. Esto se refleja en las iniciativas de 2026 para incorporar el aceite de pirólisis de neumáticos (TPO) en cadenas de suministro certificadas, como el inicio de la producción circular de negro de humo por parte de Orion SA en su planta de Qingdao, certificada por ISCC PLUS, y en las expansiones integradas verticalmente que refuerzan la seguridad del suministro, como el aumento de la capacidad de producción de negro de humo de Balkrishna Industries Limited a 360 000 MTPA. Los patrones comerciales también son importantes, como lo demuestra el hecho de que India se convirtiera en el mayor proveedor de negro de humo de la UE en 2024 (con unas 150 000 toneladas exportadas), lo que aumenta la importancia de la logística de exportación y la preparación para el cumplimiento normativo en los envíos con destino a Europa.
Panorama competitivo
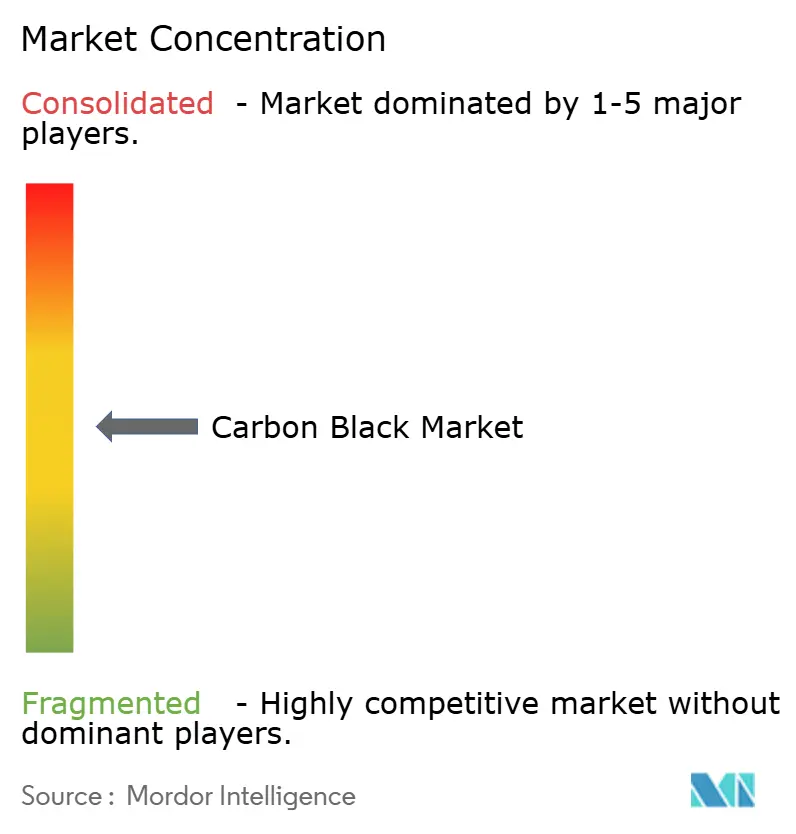
La industria del negro de humo permanece moderadamente fragmentada. Los temas estratégicos incluyen la integración vertical para la seguridad de la materia prima, la expansión regional junto con la presencia de clientes, y las alianzas de investigación y desarrollo que aceleran los ciclos de calificación. Las alianzas entre fabricantes de negro de humo y empresas de baterías para vehículos eléctricos acortan los plazos de creación de prototipos e integran a los proveedores en las hojas de ruta de la química de próxima generación. Las fusiones y adquisiciones siguen siendo una vía viable para obtener capacidad de grado especializado, aunque el escrutinio regulatorio sobre emisiones y circularidad puede influir en las valoraciones de las operaciones. Los proveedores de negro de humo recuperado compiten por cumplir con las normas ASTM D36, con el objetivo de suministrar material sostenible para formulaciones de neumáticos de gama media. En general, el liderazgo tecnológico y las credenciales de sostenibilidad determinan cada vez más la ventaja competitiva en el mercado del negro de humo.
Líderes de la industria del negro de carbón
Corporación Cabot
Birla Carbon (Grupo Aditya Birla)
Orion Engineered Carbons SA
Tokai Carbon Co.Ltd
Jiangxi gato negro carbón negro Co. Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Orion SA inició la producción de negro de humo circular en su planta de Qingdao, China, certificada por ISCC PLUS, utilizando aceite de pirólisis de neumáticos como materia prima. Esto amplía las opciones comerciales de materias primas circulares para aplicaciones especiales y de alto rendimiento, y eleva los estándares de trazabilidad en la adquisición de negro de humo en las cadenas de suministro vinculadas a Asia.
- Julio de 2025: Orion SA anunció sus planes para desmantelar entre 3 y 5 líneas de producción de negro de humo de bajo rendimiento en América y EMEA para finales de 2025. Esta racionalización concentra la producción en activos más competitivos y respalda un cambio en la cartera hacia grados de mayor valor, a medida que el cumplimiento de las normativas sobre emisiones y los costos operativos ejercen presión sobre las líneas más antiguas.
- Abril de 2024: Orion SA inició la construcción de una nueva planta en La Porte, Texas, para producir aditivos conductores a base de acetileno. Este proyecto refuerza las opciones de suministro en Norteamérica de carbones conductores para electrodos de baterías y facilita ciclos de cualificación más estrictos para los clientes en aplicaciones de electrificación.
Alcance y metodología
El negro de carbón es un polvo fino de carbón obtenido por combustión incompleta o descomposición térmica de hidrocarburos gaseosos o líquidos en condiciones controladas. El mercado del negro de humo está segmentado por tipo de proceso, aplicación y geografía. Por tipo de proceso, el mercado se segmenta en negro de horno, negro de gas, negro de lámpara y negro térmico. Por aplicación, el mercado se segmenta en neumáticos y productos de caucho industrial, plásticos, tóneres y tintas de impresión, recubrimientos, fibras textiles y otras aplicaciones. El informe también cubre el tamaño del mercado y las previsiones para el mercado de negro de humo en 16 países de las principales regiones. El informe ofrece el volumen en kilotones y el tamaño del mercado en términos de valor en dólares estadounidenses para todos los segmentos mencionados anteriormente.
Por tipo de proceso
| Horno Negro |
| Gas Negro |
| Negro Térmico |
| Negro de la lámpara |
por Aplicación
| Neumáticos y productos de caucho industrial |
| Plástico |
| Tóner y tinta de impresión |
| Recubrimiento Gray Diamond Seal® |
| Fibra Textil |
| Otros |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Thailand | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de proceso | Horno Negro | |
| Gas Negro | ||
| Negro Térmico | ||
| Negro de la lámpara | ||
| por Aplicación | Neumáticos y productos de caucho industrial | |
| Plástico | ||
| Tóner y tinta de impresión | ||
| Recubrimiento Gray Diamond Seal® | ||
| Fibra Textil | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Thailand | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del negro de carbono en 2026?
El tamaño del mercado de negro de carbono alcanzó los 25.95 millones de dólares en 2026 y se prevé que alcance los 33.82 millones de dólares en 2031.
¿Qué CAGR se espera para el negro de carbón hasta 2031?
Se proyecta que el mercado crecerá a una CAGR del 5.44 % entre 2026 y 2031.
¿Qué región lidera el consumo de negro de carbono?
Asia-Pacífico representó el 61.85% de los ingresos en 2025 y sigue siendo el principal motor de crecimiento.
¿Qué segmento de aplicación se está expandiendo más rápido más allá de los neumáticos?
Se pronostica que las aplicaciones de recubrimiento registrarán una CAGR del 6.92 % hasta 2031 debido a la creciente demanda de grados conductores y protectores contra los rayos UV.
¿Qué cambio tecnológico podría alterar la producción de hornos tradicionales?
La pirólisis de metano por plasma ofrece coproductos de hidrógeno y negro de carbono con bajo contenido de carbono, respaldados por una inversión significativa como la planta de Monolith Materials respaldada por el DOE.


