

Tamaño y cuota de mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM).
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
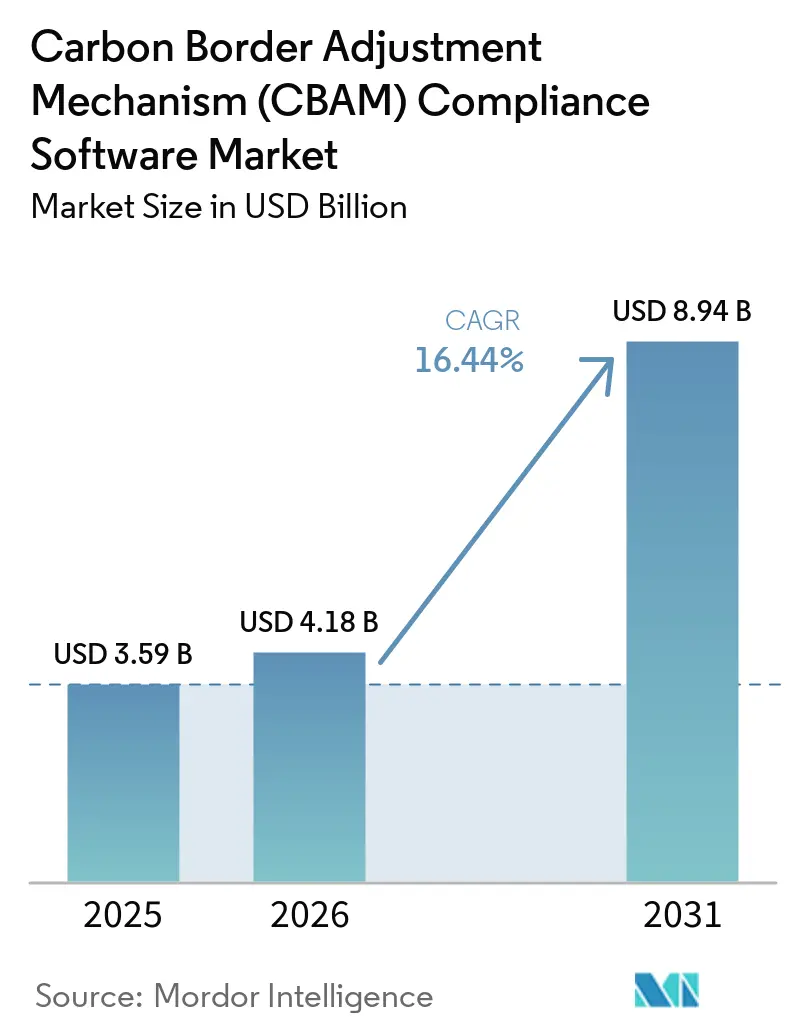
| Tamaño del mercado (2026) | USD 4.18 mil millones |
| Tamaño del mercado (2031) | USD 8.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.44% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) realizado por Mordor Intelligence.
Se proyecta que el tamaño del mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) será de USD 3.59 mil millones en 2025, USD 4.18 mil millones en 2026 y alcanzará USD 8.94 mil millones para 2031, con un crecimiento a una CAGR del 16.44% entre 2026 y 2031. El mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) se está configurando por la transición de informes transitorios a un régimen definitivo que ahora impone obligaciones de compra, entrega y verificación de certificados para las importaciones cubiertas. Este cambio ha convertido el cálculo de emisiones, la presentación de declaraciones, la captura de datos de proveedores y la gestión de certificados en tareas operativas centrales en lugar de proyectos de sostenibilidad opcionales. El mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) también está cobrando impulso debido a la presión en la cadena de suministro transfronteriza, ya que los importadores de la UE están presionando a los proveedores no pertenecientes a la UE para que entreguen registros de emisiones a nivel de planta en un formato que admita declaraciones anuales y revisión por terceros. Se está formando una segunda capa de demanda en torno al cumplimiento normativo en múltiples jurisdicciones, a medida que las empresas se preparan para mecanismos fronterizos adicionales sobre el carbono más allá de la UE y buscan plataformas que puedan gestionar las normas cambiantes sin rediseñar los procesos repetidamente. La competencia la definen los proveedores de software que pueden combinar actualizaciones normativas, colaboración con proveedores, flujos de trabajo aduaneros e integración de sistemas empresariales en un único entorno operativo, mientras que las mayores oportunidades siguen estando en las herramientas para exportadores, el soporte para la implementación y los modelos de entrega en la nube que reducen las dificultades de cumplimiento.
Conclusiones clave del informe
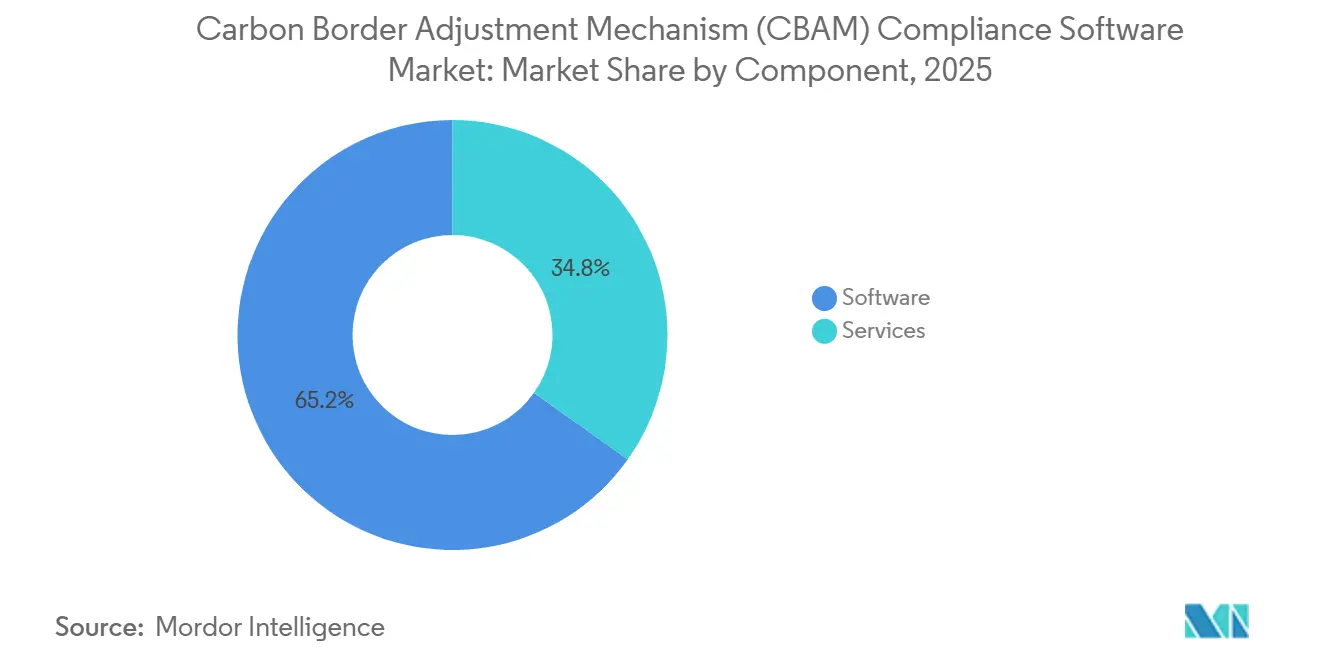
- Por componentes, el software representó el 65.18% de la cuota de mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM, por sus siglas en inglés) en 2025, mientras que se prevé que los servicios se expandan a una tasa de crecimiento anual compuesta (CAGR) del 17.66% hasta 2031.
- En cuanto al modo de implementación, las soluciones basadas en la nube representaron el 71.22 % de la cuota de mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) en 2025, y se prevé que este segmento registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 18.27 %, hasta 2031.
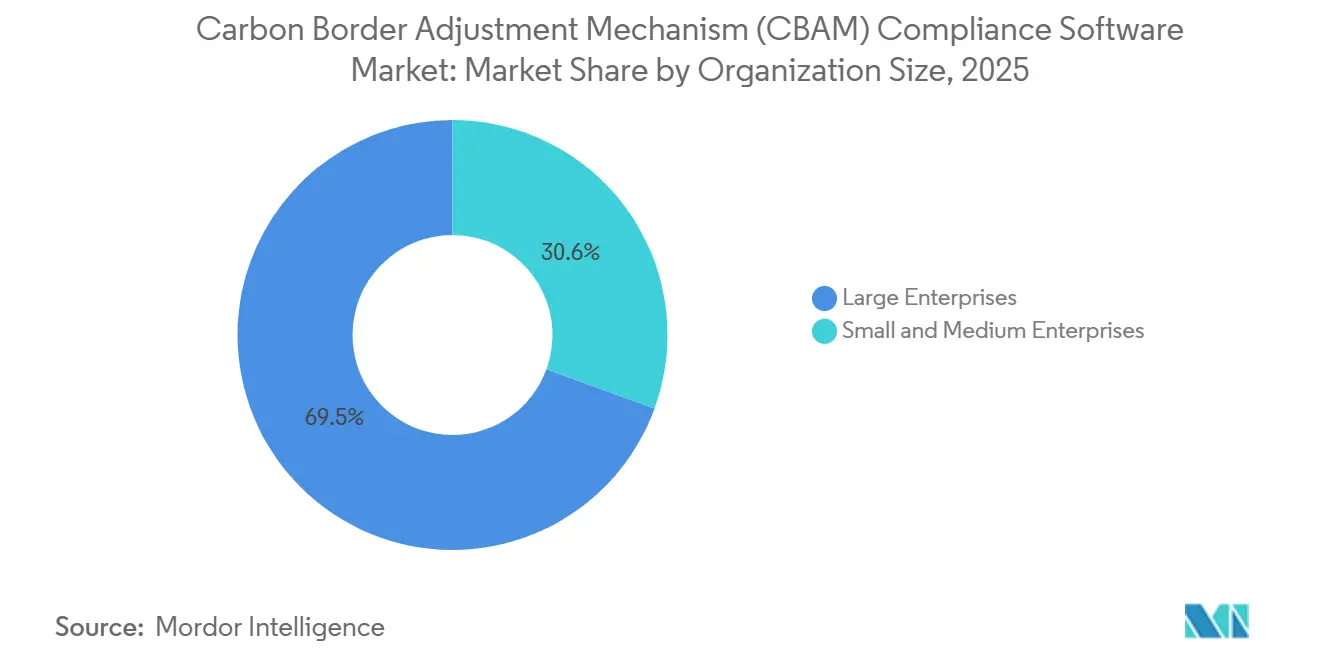
- Por tamaño de organización, las grandes empresas representaron el 69.45% de la cuota de mercado en 2025, mientras que se prevé que las pequeñas y medianas empresas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 17.92% hasta 2031.
- En cuanto a los usuarios finales, los importadores y declarantes acapararon el 54.21% de la cuota de mercado en 2025, mientras que se prevé que los exportadores y proveedores crezcan a una tasa de crecimiento anual compuesta (CAGR) del 17.23% hasta 2031.
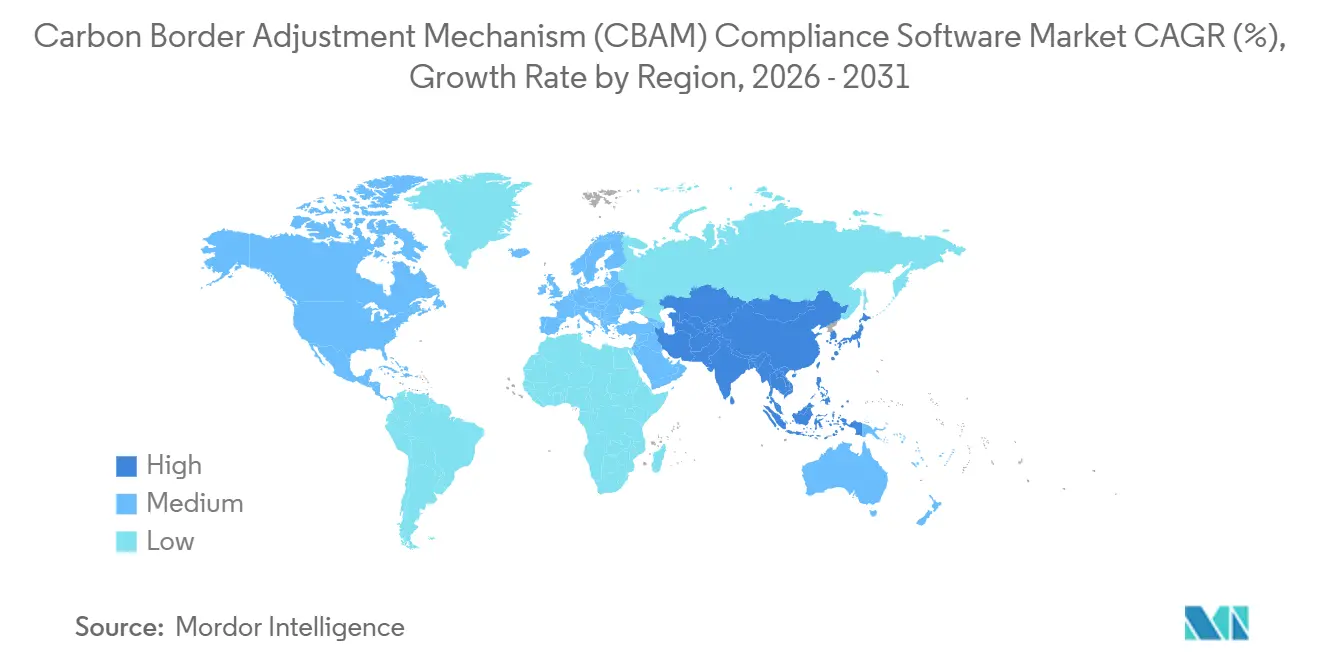
- Geográficamente, Europa representó el 37.19% del mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 16.81% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de software para el cumplimiento del Mecanismo Global de Ajuste en Frontera del Carbono (CBAM, por sus siglas en inglés)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción del régimen definitivo de la UE sobre el modelo CBAM a partir de 2026. | + 4.5% | Con centro en Europa, con repercusiones en Asia-Pacífico y Oriente Medio. | Corto plazo (≤ 2 años) |
| Creciente demanda de informes digitales de MRV y listos para auditoría. | + 3.5% | Global, con presencia concentrada en los mercados de exportación de Europa y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Expansión de la fijación de precios del carbono y las políticas fronterizas sobre el carbono más allá de la Unión Europea. | + 2.0% | América del Norte, Reino Unido, Australia, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Digitalización de datos de proveedores en cadenas de suministro multinivel | + 1.8% | El núcleo de Asia-Pacífico, con repercusiones en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Programas internos de fijación de precios del carbono y descarbonización de las adquisiciones | + 1.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Integración de aduanas con sistemas ERP y automatización del cumplimiento normativo en materia de comercio. | + 1.1% | Global, con avances iniciales en Alemania, los Países Bajos y Bélgica. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El régimen definitivo del CBAM de la UE acelera la demanda inmediata de software.
La fase definitiva, que entró en vigor el 1 de enero de 2026, transformó el mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM), pasando de un enfoque centrado en la planificación a uno centrado en la ejecución. El Reglamento (UE) 2023/956 impone la carga legal a los declarantes autorizados del CBAM, lo que significa que los importadores ahora necesitan sistemas que puedan capturar las emisiones incorporadas, respaldar las declaraciones anuales y gestionar las obligaciones de certificación de manera estructurada. La primera exposición financiera real vinculada a la entrega de certificados ha acortado los ciclos de compra de software, ya que la demora en la preparación puede afectar tanto los costos como la continuidad de las importaciones. La implementación del Reglamento (UE) 2025/2546 añadió otra capa al exigir visitas de verificación física in situ en las instalaciones de producción fuera de la UE durante el primer año de verificación, lo que ha aumentado el valor de las plataformas que organizan la evidencia del proveedor antes de la llegada del verificador. El lanzamiento previsto por SAP de Green Ledger para la gestión del repositorio de certificados CBAM en 2026 demostró que los grandes proveedores de software empresarial también consideraban este cambio como una necesidad de cumplimiento permanente, en lugar de un requisito de presentación de informes temporal.
La creciente demanda de informes digitales de MRV y listos para auditoría está transformando los requisitos de la plataforma.
El mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) también se ve impulsado por la transición hacia flujos de trabajo digitales de monitoreo, reporte y verificación que pueden superar la revisión externa. En la fase definitiva, las emisiones incorporadas reales presentadas en las declaraciones anuales deben verificarse de forma independiente, lo que ha convertido la trazabilidad, el control de documentos y la retención estructurada de datos en requisitos básicos de compra. El artículo 6(6) exige que los registros de declaración se mantengan durante 4 años, por lo que las plataformas que recopilan datos sin preservar un registro de auditoría claro están perdiendo competitividad. Esto está cambiando las expectativas de los compradores en el mercado de software para el cumplimiento del mecanismo de ajuste en frontera del carbono, ya que los clientes demandan cada vez más cuestionarios para proveedores, verificaciones de cálculo y paquetes de evidencia listos para el verificador en un solo flujo de trabajo. El Reglamento Delegado (UE) 2025/2551 también ha intensificado la atención en las condiciones de acreditación del verificador, lo que otorga una ventaja al software que puede estructurar los datos de manera que reduzca la fricción de la revisión para los organismos acreditados.
La expansión de la fijación de precios del carbono más allá de la UE crea un entorno de cumplimiento complejo.
El mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) está ganando un nuevo nivel de apoyo a medida que las medidas de carbono en frontera se extienden más allá de la UE. El Reino Unido confirmó su propio CBAM a través de la Ley de Finanzas de 2026, con implementación a partir del 1 de enero de 2027, creando un sistema de doble cumplimiento en vivo para las empresas que venden tanto en el mercado de la UE como en el del Reino Unido. [1] Gobierno del Reino Unido, “Resumen de la política del Mecanismo de Ajuste en Frontera del Carbono (CBAM)”, GOV.UK, gov.uk Este desarrollo es importante porque las empresas están menos dispuestas a comprar herramientas de un solo régimen cuando las jurisdicciones vecinas avanzan con diferentes cronogramas y métodos. La OCDE también señaló que una mayor cobertura de productos y jurisdicciones adicionales pueden generar solo modestos efectos en las emisiones globales, pero cada nuevo régimen aumenta materialmente la carga de trabajo de cumplimiento que deben abordar los importadores y exportadores. Como resultado, el mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) se está inclinando hacia los proveedores que pueden adaptar la lógica de informes, las estructuras de evidencia y las configuraciones de cálculo a través de múltiples marcos regulatorios en lugar de solo uno.
La demanda de digitalización de datos de proveedores abarca cadenas de suministro de múltiples niveles.
La disponibilidad de datos de los proveedores sigue siendo uno de los principales motores de crecimiento en el mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM). El problema fundamental no reside únicamente en que los importadores de la UE necesiten datos, sino también en que requieran registros de emisiones a nivel de planta procedentes de instalaciones fuera de la UE, en un formato verificable y vinculado a los envíos. La implementación del Reglamento (UE) 2025/2546 elevó los requisitos operativos al exigir que la verificación del primer año incluyera controles físicos en las plantas de producción, impulsando a las empresas hacia flujos de trabajo de proveedores más rigurosos. Esto ha puesto de manifiesto la fragmentación de datos existente desde hace tiempo en los equipos de compras, sostenibilidad, aduanas y operaciones, especialmente en cadenas de suministro con múltiples niveles de proveedores. En la práctica, la demanda de software está yendo más allá de la mera presentación de declaraciones y se orienta hacia plataformas que puedan estandarizar las solicitudes, recopilar pruebas, gestionar el seguimiento y conservar los registros a lo largo de los ciclos de informes recurrentes. Este papel más amplio de colaboración con los proveedores se está convirtiendo en una fuente de expansión constante para el mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM).
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad regulatoria en las metodologías y plazos de CBAM | -1.8% | Global, con especial agudeza en las economías exportadoras de Europa y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Lagunas en los datos de los proveedores y fricciones en la verificación en las cadenas de suministro fuera de la UE | -1.3% | Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Alto costo de implementación para importadores y exportadores medianos. | -0.9% | Europa para importadores de PYMES, Asia-Pacífico para exportadores de nivel medio. | Mediano plazo (2-4 años) |
| Interoperabilidad limitada con sistemas empresariales y aduaneros heredados. | -0.6% | Global, concentrada en empresas industriales consolidadas. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad regulatoria ralentiza las decisiones de contratación.
El mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) avanza rápidamente, pero la volatilidad regulatoria sigue ralentizando algunas decisiones de adquisición. La Comisión Europea finalizó los principales actos de ejecución y delegados a finales de 2025, lo que obligó a muchas empresas a validar si sus flujos de trabajo iniciales seguían alineados con las normas operativas definitivas. Este calendario generó dudas en torno a los contratos de software a largo plazo, ya que los compradores querían evitar invertir en herramientas que pudieran necesitar un rediseño justo después de su implementación. La propuesta de ampliación del alcance en la fase posterior, contemplada en el COM(2025) 783, que añadiría más productos a base de acero y aluminio a partir de 2028, ha reforzado esta cautela, puesto que las decisiones sobre la arquitectura del software que se tomen ahora podrían requerir pronto una cobertura de producto más amplia. Esto no elimina la demanda del mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM), pero sí orienta el gasto hacia plataformas flexibles, ciclos de implementación más cortos y proveedores con mayor capacidad de actualización.
Las deficiencias en los datos de los proveedores generan fricción en toda la cadena de valor.
La falta de datos de los proveedores sigue siendo uno de los obstáculos operativos más importantes en el mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM). Muchos productores no pertenecientes a la UE aún gestionan los datos de emisiones mediante métodos nacionales o internos que no se ajustan del todo a los límites de cálculo de la UE, las normas de mapeo de productos ni las expectativas de verificación. Esta discrepancia ralentiza la preparación de los importadores, ya que incluso los proveedores dispuestos a colaborar pueden carecer de registros a nivel de planta que puedan utilizarse directamente en las declaraciones anuales del CBAM. El requisito de realizar visitas de verificación física el primer año agrava aún más este problema, ya que los registros incompletos pueden provocar retrasos, retrabajos y una mayor dependencia de los valores predeterminados. Esta fricción es especialmente visible en las cadenas de suministro de varios niveles, donde los materiales precursores provienen de fundiciones, acerías y procesadores anteriores con sistemas de datos menos robustos. En respuesta, el mercado del software de cumplimiento del CBAM está optando por plataformas que combinan la lógica de informes de respaldo con programas estructurados de colaboración con proveedores que mejoran la calidad de los datos con el tiempo.
Análisis de segmento
Por componente: El software lidera en el cumplimiento de las obligaciones, los servicios cubren la brecha de implementación.
En 2025, el software acaparaba el 65.18 % de la cuota de mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM), lo que reflejaba el papel central de las plataformas en la gestión de certificados, los flujos de trabajo de declaración y los cálculos de emisiones integrados. Esta posición de liderazgo se basaba en la estructura jurídica del régimen, ya que la devolución de certificados y las declaraciones anuales requieren controles repetibles en lugar de un apoyo consultivo puntual. El Reglamento (UE) 2023/956 hizo vinculantes estas obligaciones, lo que situó al software en un lugar prioritario en los planes de gasto de los importadores afectados. Dentro de la capa de software, la gestión de certificados y el soporte para la declaración destacaron como las capacidades más esenciales, ya que se encuentran en el punto más cercano a la exposición legal. Los motores de emisiones integrados también adquirieron mayor relevancia estratégica, puesto que las empresas necesitan una lógica de cálculo coherente que pueda alimentar tanto los registros de cumplimiento como los informes financieros internos o de sostenibilidad. La hoja de ruta de productos de SAP señalaba este cambio más amplio, con Green Ledger posicionado para conectar la gestión de certificados con flujos de trabajo de contabilidad de carbono más amplios en entornos empresariales.
Se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.66 % hasta 2031, convirtiéndose así en el componente de mayor crecimiento, a pesar de que el software sigue siendo la principal fuente de ingresos. Este patrón demuestra que el mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) no se limita a la compra de una herramienta, sino que también implica la configuración de procesos para proveedores, controles internos y flujos de trabajo orientados a los verificadores. Muchas empresas pueden adquirir software rápidamente, pero aún necesitan ayuda con la configuración del ERP, la gobernanza de datos, la alineación aduanera y la capacitación del equipo antes de que el sistema sea operativamente fiable. La ronda de financiación Serie A de carbmee, de 20 millones de euros (21 millones de dólares) en diciembre de 2024, reflejó esta oportunidad combinada de software e implementación, ya que la financiación estaba vinculada a la innovación de productos, la expansión internacional y una mayor capacidad de entrega. El soporte continuo también es más importante aquí que en muchas categorías de cumplimiento adyacentes, dado que las actualizaciones regulatorias y las condiciones de acreditación requieren ajustes recurrentes de la plataforma en lugar de una única instalación completa.
Por modo de implementación: la infraestructura en la nube refuerza su dominio del mercado.
Las soluciones basadas en la nube representaron el 71.22 % del mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) en 2025, y se proyecta que este segmento crecerá a una tasa de crecimiento anual compuesta (CAGR) del 18.27 % hasta 2031. Su posición dominante y el rápido crecimiento demuestran que la entrega en la nube se adapta excepcionalmente bien al ritmo operativo de esta categoría. La razón principal es el cambio normativo, ya que las reglas de gestión de certificados, los requisitos de verificación y las actualizaciones del régimen deben reflejarse rápidamente en todos los usuarios, entidades y redes de proveedores. En el mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM), la entrega por suscripción y las actualizaciones centralizadas son características de cumplimiento tan importantes como las preferencias tecnológicas. Las configuraciones en la nube también facilitan una colaboración distribuida más eficaz, lo cual es crucial cuando los equipos de importación, los proveedores, los verificadores y las funciones financieras necesitan acceder a los mismos registros en todos los ciclos de informes.
El despliegue en las instalaciones sigue siendo relevante, especialmente para grandes grupos industriales y organizaciones reguladas que mantienen estrictos estándares de residencia de datos, control de acceso o gobernanza interna. Estos clientes pueden seguir prefiriendo un control de infraestructura más estricto, incluso si aumenta el tiempo de implementación y reduce la velocidad de actualización. Aun así, el equilibrio de la demanda sigue favoreciendo la nube porque la categoría depende de la coordinación entre entidades, los cambios de reglas recurrentes y un soporte más rápido del proveedor. Los grandes proveedores de software han reforzado esta dirección al integrar funciones de carbono y cumplimiento en plataformas empresariales más amplias que se ofrecen cada vez más a través de modelos prioritarios en la nube. [2] SAP, “Carbon Accounting Software, Manage Carbon Emissions,” SAP, sap.com Esto deja a los proveedores de soluciones en las instalaciones compitiendo en nichos más reducidos del mercado de software de cumplimiento del mecanismo de ajuste fronterizo de carbono, donde la política de seguridad o la infraestructura heredada aún pesan más que la agilidad.
Por tamaño de organización: La posición dominante de las grandes empresas satisface la urgencia de las PYMES.
Las grandes empresas representaron el 69.45 % de la cuota de mercado en 2025, lo que refleja su mayor exposición a las importaciones, equipos de cumplimiento más amplios y una mayor capacidad para financiar implementaciones rápidas de sistemas. La infraestructura de software empresarial existente también contribuyó a esta posición, ya que las empresas que ya operaban grandes entornos ERP podían activar las funcionalidades de carbono e informes dentro de las estructuras de gobernanza establecidas. La suite de contabilidad de carbono de SAP ilustra esta ventaja, ya que los usuarios empresariales pueden extender la lógica del sistema actual en lugar de crear un conjunto de herramientas completamente independiente. En la práctica, esto convierte a las grandes organizaciones en compradoras más rápidas en el mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM), incluso cuando su alcance de implementación es más amplio y complejo. Su gasto también suele incluir integración, controles y una mayor profundidad en los informes, lo que eleva el valor promedio de los contratos por encima del de las cuentas más pequeñas.
Se prevé que las pequeñas y medianas empresas (PYME) crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.92 % hasta 2031, lo que demuestra que la urgencia se extiende más allá de los mayores importadores. El umbral de 50 toneladas implica que, una vez que una PYME supera el volumen cubierto, se enfrenta a las mismas obligaciones básicas de certificación y declaración que una empresa más grande, incluso si cuenta con menos especialistas internos. Esto ha creado oportunidades para proveedores que ofrecen una incorporación más rápida, flujos de trabajo más sencillos y modelos de servicio más ágiles en el mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM). Este cambio es importante porque las empresas más pequeñas suelen depender de agentes, asesores y proveedores externos para los procesos comerciales clave, lo que hace que la facilidad de uso y la configuración guiada sean especialmente valiosas. El auge de las plataformas diseñadas específicamente para este fin, incluidas las ofertas de Carbmee y otros proveedores especializados, está reduciendo la barrera histórica que suponían los largos ciclos de implementación para muchas empresas pequeñas a la hora de adoptar software de cumplimiento formal.
Por usuario final: Los importadores impulsan el volumen, la demanda de los exportadores se acelera.
Los importadores y declarantes acapararon el 54.21 % del mercado en 2025, convirtiéndose en el mayor grupo de usuarios finales en el mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM). Este resultado se derivó directamente de la estructura legal del mecanismo, ya que solo los declarantes autorizados del CBAM establecidos en la UE pueden importar bienes cubiertos durante la fase definitiva. Esto sitúa las principales obligaciones de declaración, entrega de certificados y mantenimiento de registros en las entidades de la UE, que se han convertido en los primeros grandes compradores de software especializado. Los agentes de aduanas y los asesores de cumplimiento comercial constituyen un importante grupo de clientes adyacente, dado que muchos importadores pequeños dependen de especialistas externos para gestionar la presentación y el procesamiento de documentos. Los proveedores de servicios de consultoría y verificación representan un grupo de usuarios finales más reducido, pero requieren funcionalidades de flujo de trabajo, documentación y revisión de alta calidad, ya que su función implica el manejo de datos de clientes de manera que se respalde la verificación acreditada.
Se prevé que los exportadores y proveedores crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.23 % hasta 2031, lo que los convierte en la categoría de usuarios finales de más rápido crecimiento. Esta demanda ya no es indirecta, dado que los importadores de la UE incorporan cada vez más los requisitos de divulgación y evidencia de emisiones en las relaciones con los proveedores, lo que convierte la preparación de los exportadores en una necesidad comercial. La implementación del Reglamento (UE) 2025/2546 reforzó aún más esta presión al exigir inspecciones físicas in situ por parte de verificadores durante el primer año, lo que aumenta el valor de contar con datos organizados a nivel de planta antes de que comiencen las auditorías. Por lo tanto, el software orientado a los exportadores está pasando de ser una oferta de nicho a una necesidad reconocida dentro del mercado de software de cumplimiento de CBAM, especialmente cuando los proveedores deben alinear sus esfuerzos nacionales de informes de carbono con las expectativas de la UE. La plataforma UniCORE de Uniqus es un claro ejemplo de esta tendencia, ya que está posicionada para apoyar a los exportadores indios que necesitan tanto la alineación del flujo de trabajo nacional de carbono como el modelado CBAM de la UE en un único entorno.
Análisis geográfico
Europe and United Kingdom Carbon Border Adjustment Mechanism (CBAM) Compliance Software Market
Europa mantuvo el 37.19 % de la cuota de mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) en 2025, conservando su liderazgo. La base regional es estructuralmente sólida porque la obligación legal recae en los declarantes establecidos en la UE, por lo que la primera ola de demanda de software se centra dentro del bloque en lugar de fuera de él. [3] Comisión Europea, «Reglamento (UE) 2023/956 del Parlamento Europeo y del Consejo por el que se establece un Mecanismo de Ajuste en Frontera del Carbono», EUR-Lex, eur-lex.europa.eu Alemania, Francia, los Países Bajos e Italia destacan porque sus flujos de importación cubiertos generan una demanda recurrente de seguimiento de certificados, gestión de registros de proveedores y asistencia para declaraciones entre numerosos usuarios industriales. Europa es también donde el mercado del software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) está experimentando la normalización competitiva más temprana, ya que los compradores comparan plataformas especializadas con suites empresariales más amplias en lugar de conformarse con cualquier solución disponible. El Reino Unido está añadiendo otra capa regional porque su propio CBAM (Sistema de Gestión de Activos Comerciales) entrará en vigor el 1 de enero de 2027, lo que ya ha llevado a los importadores con doble jurisdicción a revisar el software que puede gestionar marcos de información paralelos.
APAC Carbon Border Adjustment Mechanism (CBAM) Compliance Software Market
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 16.81 % hasta 2031, lo que la convierte en la región de mayor crecimiento en el mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM). El principal impulsor es la demanda de los exportadores, ya que los productores de China, India, Corea del Sur y Japón se enfrentan a una creciente presión para suministrar datos verificados de emisiones a nivel de planta a los clientes de la UE. Esta necesidad se está extendiendo más allá de las grandes multinacionales exportadoras a redes de proveedores más amplias, especialmente cuando las materias primas se obtienen de múltiples instalaciones y países. Por lo tanto, la región representa una gran oportunidad a largo plazo para las plataformas que pueden organizar los datos de las instalaciones, apoyar la colaboración entre proveedores y conectar las prácticas de presentación de informes locales con las expectativas de verificación de la UE.
The Americas and MEA Carbon Border Adjustment Mechanism (CBAM) Compliance Software Market
América del Norte, América del Sur, Oriente Medio y África siguen siendo mercados de ingresos más pequeños, pero aún relevantes para la configuración futura del mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM). En América del Norte, la demanda está más vinculada al cumplimiento de las exportaciones y a la preparación de los grupos multinacionales que a un marco nacional de carbono fronterizo plenamente desarrollado. América del Sur está ganando atención gracias a su exposición a las exportaciones y al debate político, con Brasil específicamente mencionado en la revisión de la Comisión Europea sobre la difusión más amplia del CBAM. En Oriente Medio y África, la demanda actual aún se encuentra en una etapa inicial, pero los exportadores de sectores como el acero y los fertilizantes están comenzando a invertir en herramientas de preparación, a medida que las relaciones comerciales con la UE otorgan mayor importancia comercial a la documentación de emisiones. Con el tiempo, estas regiones pueden ampliar el mercado de software de cumplimiento del CBAM más allá de su estructura actual liderada por Europa, a medida que el cumplimiento de los proveedores se convierta en una condición estándar del comercio transfronterizo.
Panorama competitivo
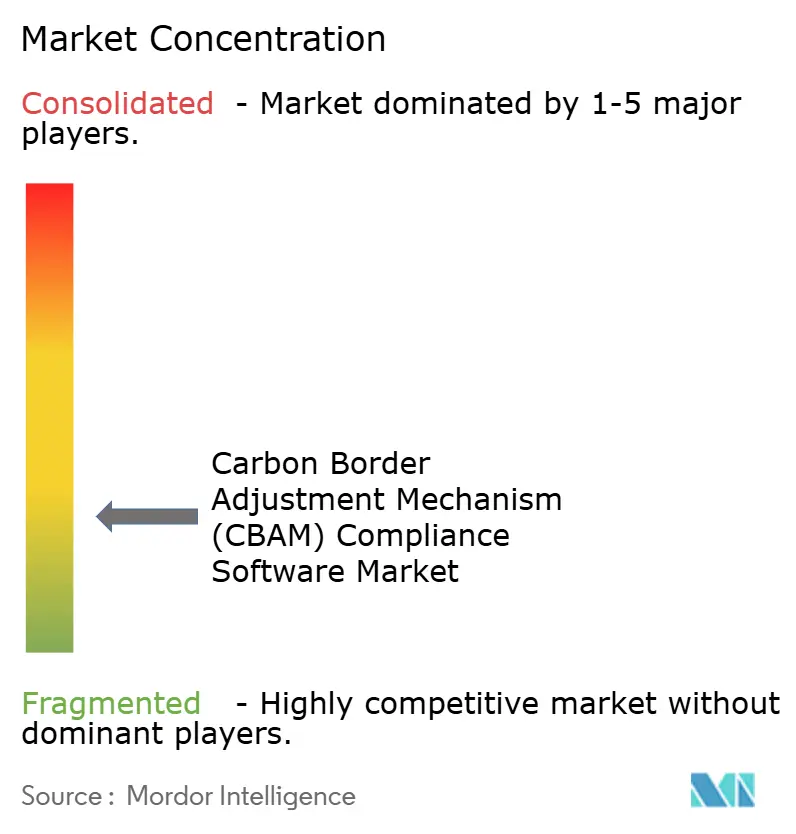
El mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) sigue fragmentado, con una competencia que abarca proveedores especializados, plataformas de sostenibilidad más amplias y grandes empresas de software empresarial. Esta estructura refleja la formación de la categoría: la demanda inicial provino de un mandato regulatorio específico, mientras que posteriormente se amplió para incluir datos de proveedores, cumplimiento comercial, contabilidad de carbono y soporte para la verificación. Proveedores especializados como Carbmee, Coolset y Osapiens se labraron una credibilidad inicial en torno a flujos de trabajo CBAM especializados, mientras que plataformas más grandes se incorporaron desde capacidades adyacentes de medio ambiente, cadena de suministro y ERP. El resultado es un sector donde el mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono no está controlado por un único tipo de producto o modelo comercial. En cambio, los compradores evalúan a los proveedores en función de la velocidad de actualización regulatoria, las herramientas de colaboración con proveedores, la profundidad de la integración, la preparación para auditorías y la capacidad de admitir flujos de trabajo tanto de importación como de exportación.
Los movimientos estratégicos recientes muestran que los proveedores buscan expandir su rol en el mercado de software de cumplimiento CBAM. Schneider Electric lanzó Resource Advisor+ en enero de 2026 para integrar el desempeño del carbono, la sostenibilidad de la cadena de suministro y los informes regulatorios en una sola plataforma, lo que señala un impulso más fuerte hacia una arquitectura de cumplimiento de extremo a extremo. EcoVadis expandió su Carbon Data Network al agregar carbmee en abril de 2026, demostrando cómo las plataformas de redes de proveedores están aprovechando las asociaciones para mejorar la calidad de los datos de emisiones primarias y la visibilidad a nivel de producto. [4] EcoVadis, “EcoVadis Accelerates Scope 3 Transparency, Adding carbmee to Rapidly Expanding Carbon Data Network,” EcoVadis Resources, resources.ecovadis.com EcoVadis ya se había asociado con Watershed en marzo de 2026, reforzando el mismo patrón de vincular las redes de datos de proveedores con una mayor capacidad de análisis de emisiones.
Una segunda tendencia es que los proveedores empresariales están intentando conectar las necesidades de CBAM con sistemas financieros y operativos más amplios, en lugar de tratarlas como tareas de generación de informes independientes. La hoja de ruta de Green Ledger de SAP apuntaba en esa dirección al vincular la gestión del repositorio de certificados con estructuras de contabilidad de carbono más amplias que las grandes empresas ya utilizan. La intensidad del servicio también se está convirtiendo en un factor diferenciador, ya que el software por sí solo rara vez resuelve la comunicación con los proveedores, la validación de datos y la preparación de los verificadores sin el soporte de la herramienta. La alianza global de Sweep con Arcadis en mayo de 2026 reflejó esta necesidad de combinar software y capacidad de entrega en programas empresariales complejos. A medida que el mercado de software de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) madura, es probable que los proveedores que puedan combinar la capacidad de respuesta regulatoria, la participación de los proveedores y la integración empresarial tengan una posición más sólida que los proveedores que compiten únicamente en la automatización de la presentación de informes.
Líderes de la industria del software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM)
SAP SE
IBM Corporation
Schneider Electric SE
Tecnología de Cuencas Hidrográficas, Inc.
Sphera Soluciones, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Sweep SAS desarrolló una solución integral para la medición de emisiones en la nube, aprovechando el servicio AWS Sustainability. Esto permite a las empresas consolidar automáticamente los datos de emisiones en la nube de alcance 1, 2 y 3 dentro de la plataforma de inteligencia de sostenibilidad de Sweep para la elaboración de informes listos para auditoría. Este avance es significativo, ya que integra las emisiones de la infraestructura en la nube, un componente cada vez mayor de la huella ambiental corporativa, directamente en los flujos de trabajo de contabilidad de carbono relacionados con CBAM.
- Mayo de 2026: Persefoni AI lanzó Persefoni Analytics Agent, una herramienta de IA con capacidad de agente que permite a los equipos de cumplimiento y sostenibilidad analizar datos de emisiones mediante indicaciones en lenguaje natural dentro de la plataforma, lo que reduce el tiempo necesario para obtener información valiosa para la preparación de declaraciones CBAM y la modelización interna de costes de carbono. El producto opera con una arquitectura que prioriza la auditabilidad, alineada con los requisitos de divulgación climática en constante evolución.
- Mayo de 2026: Sweep SAS y Arcadis anunciaron una alianza global que combina la plataforma de inteligencia de sostenibilidad de Sweep con las capacidades de consultoría y entrega de Arcadis, dirigida a clientes empresariales que requieren tanto automatización de software como soporte experto para la implementación de programas de cumplimiento climático. Esta alianza aborda la brecha de integración entre el despliegue de la plataforma de cumplimiento y la descarbonización operativa, fundamental para la reingeniería de la cadena de suministro relevante para la gestión de activos climáticos.
- Abril de 2026: EcoVadis amplió su Red de Datos de Carbono al incorporar a carbmee como socio estratégico e integrar el Sistema de Inteligencia Ambiental EIS™ de carbmee, basado en IA, para la identificación de puntos críticos de emisiones a nivel de SKU en su plataforma Carbon Action Manager. Esta integración mejora directamente la capacidad de EcoVadis para proporcionar datos primarios de emisiones para las declaraciones CBAM, reduciendo la dependencia de los importadores de valores predeterminados punitivos.
Alcance del informe de mercado de software para el cumplimiento del Mecanismo Global de Ajuste en Frontera del Carbono (CBAM)
El mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) comprende soluciones que ayudan a las organizaciones a cumplir con las regulaciones comerciales relacionadas con el carbono, en particular el marco CBAM de la UE. Estas plataformas calculan las emisiones incorporadas en los bienes importados, agilizan los procesos de declaración y presentación de informes, y supervisan la gestión de los certificados CBAM. Al integrar los datos de emisiones de los proveedores con los documentos aduaneros y los procesos regulatorios, garantizan el cumplimiento. Además, el software ofrece registros de auditoría y trazabilidad, y evalúa los riesgos asociados con las responsabilidades transfronterizas en materia de carbono.
El informe de mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM) está segmentado por componente (software [plataformas de gestión y comercio de certificados CBAM, automatización de la declaración de importación y presentación de declaraciones aduaneras, integración de verificación de emisiones y validación de terceros, y otro software] y servicios [servicios de implementación e integración, y servicios de soporte y mantenimiento]), modo de despliegue (basado en la nube y local), tamaño de la organización (grandes empresas y pequeñas y medianas empresas), usuario final (importadores y declarantes, exportadores y proveedores, agentes de aduanas y asesores de cumplimiento comercial, y proveedores de servicios de consultoría y verificación) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Software | Plataformas de gestión y negociación de certificados CBAM |
| Automatización de la declaración de importación y la presentación de documentos aduaneros | |
| Integración de verificación de emisiones integrada y validación por terceros | |
| Otros Softwares | |
| Servicios | Servicios de implementación e integración |
| Servicios de soporte y mantenimiento |
| Basado en la nube |
| En el local |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Importadores y declarantes |
| Exportadores y proveedores |
| Agentes de aduanas y asesores en cumplimiento comercial |
| Proveedores de servicios de consultoría y verificación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por componente | Software | Plataformas de gestión y negociación de certificados CBAM |
| Automatización de la declaración de importación y la presentación de documentos aduaneros | ||
| Integración de verificación de emisiones integrada y validación por terceros | ||
| Otros Softwares | ||
| Servicios | Servicios de implementación e integración | |
| Servicios de soporte y mantenimiento | ||
| Por modo de implementación | Basado en la nube | |
| En el local | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por usuario final | Importadores y declarantes | |
| Exportadores y proveedores | ||
| Agentes de aduanas y asesores en cumplimiento comercial | ||
| Proveedores de servicios de consultoría y verificación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual y previsto del mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono?
El mercado de software para el cumplimiento del Mecanismo de Ajuste en Frontera del Carbono (CBAM, por sus siglas en inglés) alcanzó un valor de 3.59 millones de dólares en 2025, llegando a 4.18 millones de dólares en 2026, y se prevé que alcance los 8.94 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 16.44 %.
¿Qué factores impulsarán la demanda de software de cumplimiento de CBAM en 2026?
La demanda está impulsada por el régimen definitivo de la UE, las obligaciones de certificación, las declaraciones anuales, las necesidades de verificación por parte de terceros y la creciente presión sobre los proveedores para que entreguen datos de emisiones a nivel de planta en un formato utilizable.
¿Qué categoría de componentes genera mayores ingresos y cuál crece más rápido?
El software lideró el mercado con una cuota del 65.18% en 2025, ya que gestiona flujos de trabajo básicos como el cálculo de emisiones, la presentación de declaraciones y la administración de certificados, mientras que se prevé que los servicios crezcan más rápidamente, con una tasa de crecimiento anual compuesta del 17.66% hasta 2031.
¿Por qué las plataformas basadas en la nube lideran la adopción?
Las soluciones basadas en la nube representaron el 71.22 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 18.27 %, debido a que los usuarios necesitan actualizaciones regulatorias más rápidas, una colaboración más sencilla entre entidades y una menor fricción en los ciclos de cumplimiento recurrentes.
¿Qué grupo de clientes está generando la demanda nueva más rápidamente?
Los importadores y declarantes siguieron siendo el mayor grupo de usuarios finales, con una cuota del 54.21 % en 2025, pero se prevé que los exportadores y proveedores crezcan más rápidamente, con una tasa de crecimiento anual compuesta del 17.23 %, a medida que los compradores de la UE impulsan las responsabilidades en materia de datos de emisiones en toda la cadena de suministro.
¿Qué región ofrece la mayor oportunidad de crecimiento durante el período previsto?
Europa siguió siendo la región más grande con una cuota del 37.19% en 2025, mientras que se prevé que Asia-Pacífico crezca más rápidamente con una tasa de crecimiento anual compuesta del 16.81%, a medida que los exportadores de la región desarrollen sistemas para satisfacer las necesidades de cumplimiento normativo de cara a la UE.


