

Tamaño y cuota de mercado del software de divulgación de emisiones de carbono
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
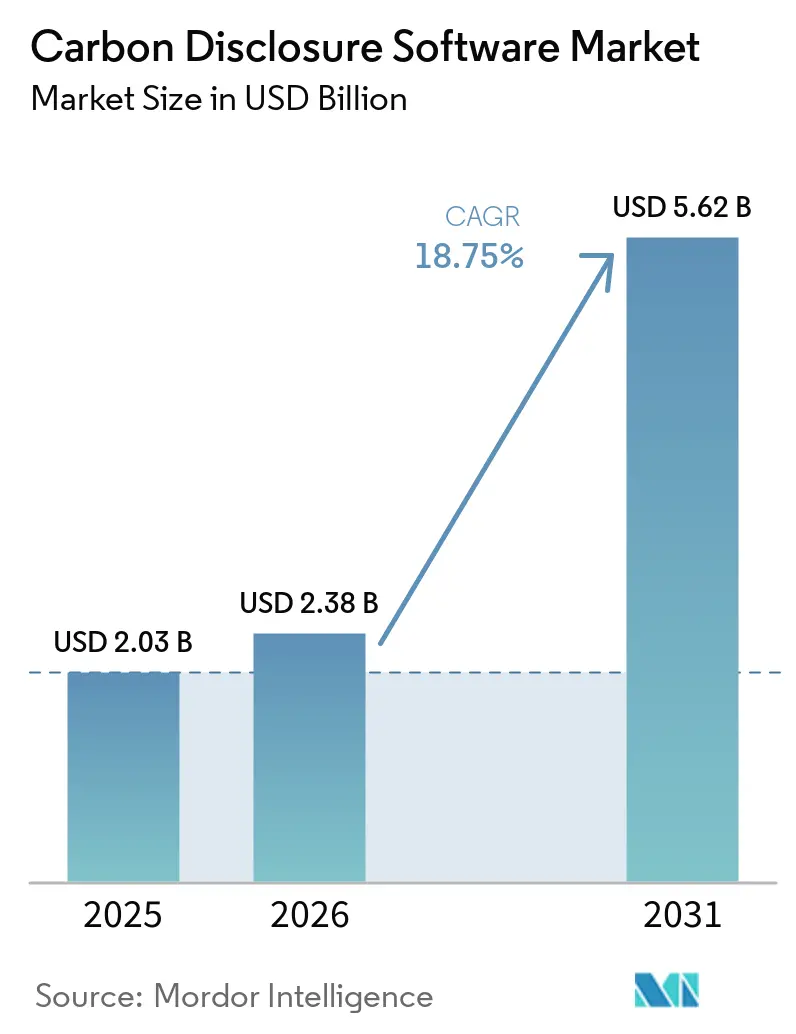
| Tamaño del mercado (2026) | USD 2.38 mil millones |
| Tamaño del mercado (2031) | USD 5.62 mil millones |
| Tasa de crecimiento (2026 - 2031) | 18.75% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de divulgación de emisiones de carbono realizado por Mordor Intelligence
Se proyecta que el mercado de software de divulgación de carbono alcance los 2.03 millones de dólares en 2025, los 2.38 millones en 2026 y los 5.62 millones en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 18.75 % entre 2026 y 2031. Este crecimiento se sustenta en una combinación de normas de divulgación obligatorias, el escrutinio de prestamistas e inversores y mejores sistemas de datos empresariales que permiten ciclos de informes recurrentes en lugar de presentaciones únicas. Los cambios regulatorios en Europa, Norteamérica y Asia-Pacífico han incrementado el número de empresas que necesitan registros formales de carbono, si bien el momento y el alcance varían según la jurisdicción. Los mercados de capitales refuerzan este cambio, ya que la deuda vinculada a la sostenibilidad y la actividad de bonos etiquetados dependen ahora en mayor medida de información verificada sobre gases de efecto invernadero, lo que ofrece a las empresas un incentivo financiero para mantener sistemas preparados para auditorías. Los proveedores también están yendo más allá de las herramientas básicas de informes y compiten directamente en función del linaje de datos, el alcance de la red de proveedores y la automatización del flujo de trabajo asistida por IA. Incluso teniendo en cuenta los riesgos relacionados con el momento de la implementación de las políticas, las preocupaciones sobre la privacidad y la interoperabilidad de los sistemas ERP, la necesidad estructural de contar con datos fiables sobre el carbono mantiene al mercado del software de divulgación de información sobre el carbono en una senda de crecimiento sostenible.
Conclusiones clave del informe
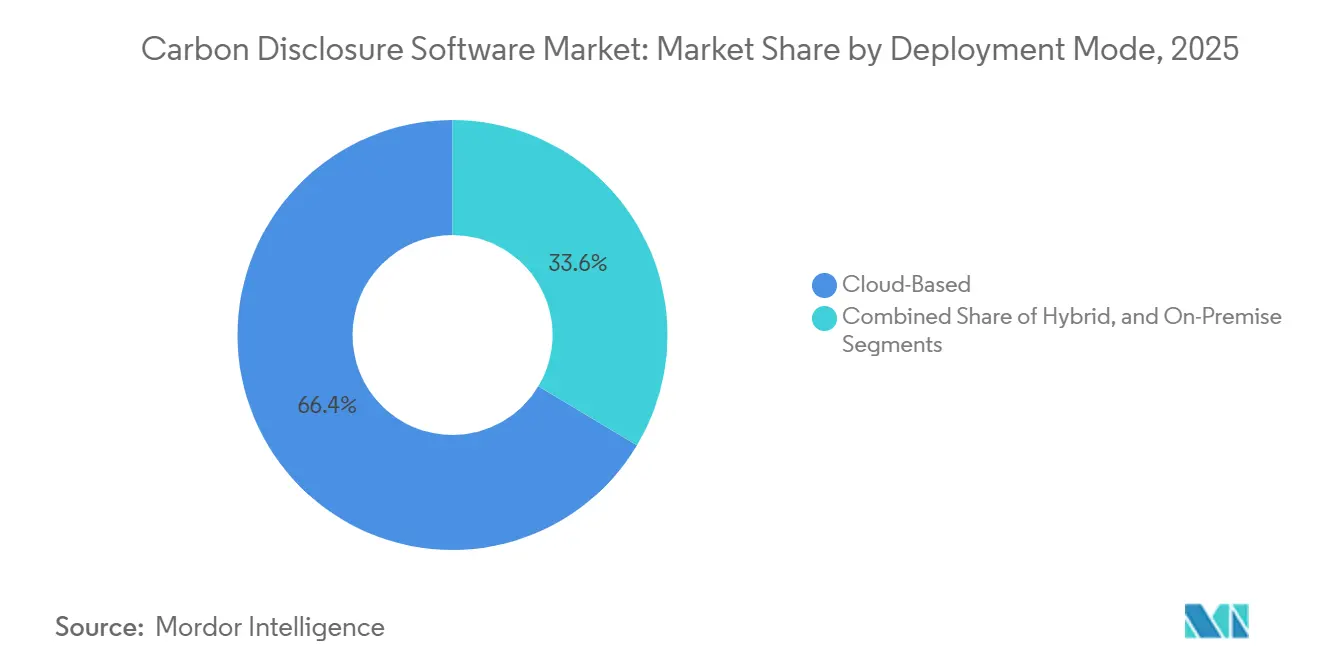
- En cuanto al modo de implementación, las soluciones basadas en la nube representaron el 66.42 % de los ingresos en 2025, mientras que se prevé que la implementación híbrida se expanda a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 19.87 %, entre 2026 y 2031.
- Por tamaño de empresa, las grandes empresas representaron el 64.15% de la cuota de mercado en 2025, mientras que se espera que las pequeñas y medianas empresas registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 21.34%, hasta 2031.
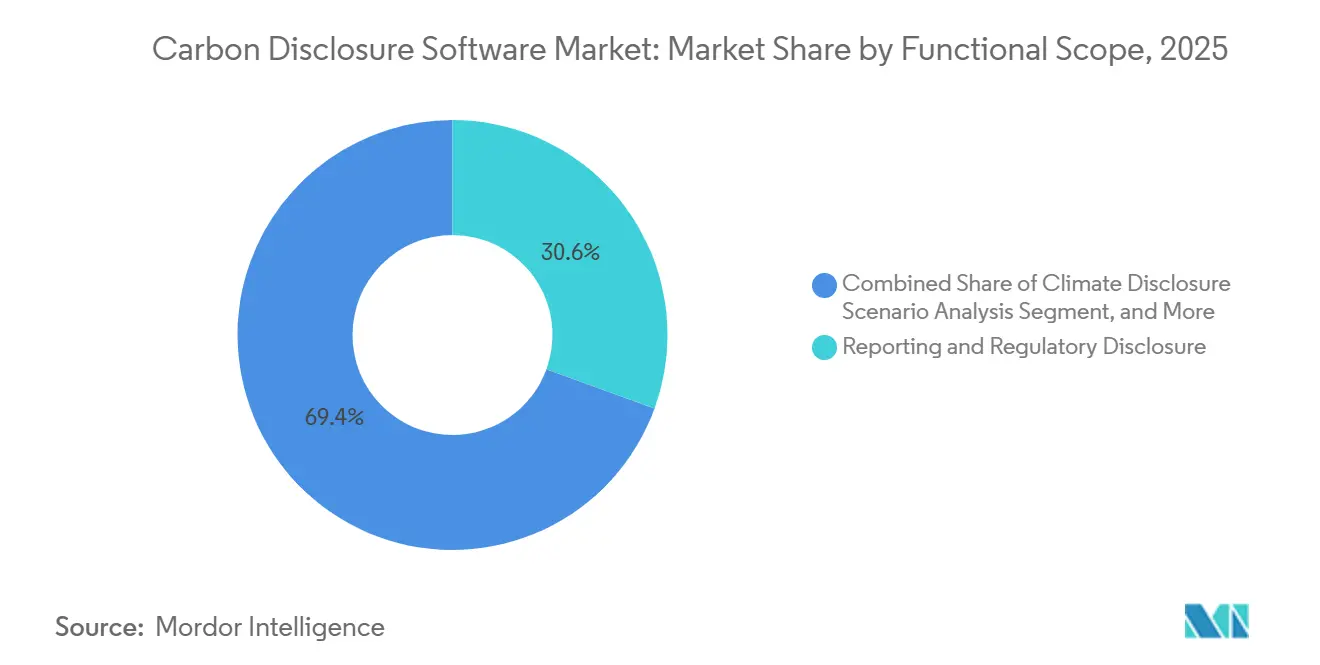
- Por ámbito funcional, la función de Informes y Divulgación Regulatoria representó el 30.56% de los ingresos en 2025, mientras que se prevé que el Análisis de Escenarios de Divulgación Climática crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 22.45%, entre 2026 y 2031.
- Por sector de usuario final, la fabricación industrial representó el 27.84% de los ingresos en 2025, mientras que se prevé que el sector de la energía y los servicios públicos experimente el mayor crecimiento anual compuesto, del 20.91%, hasta 2031.
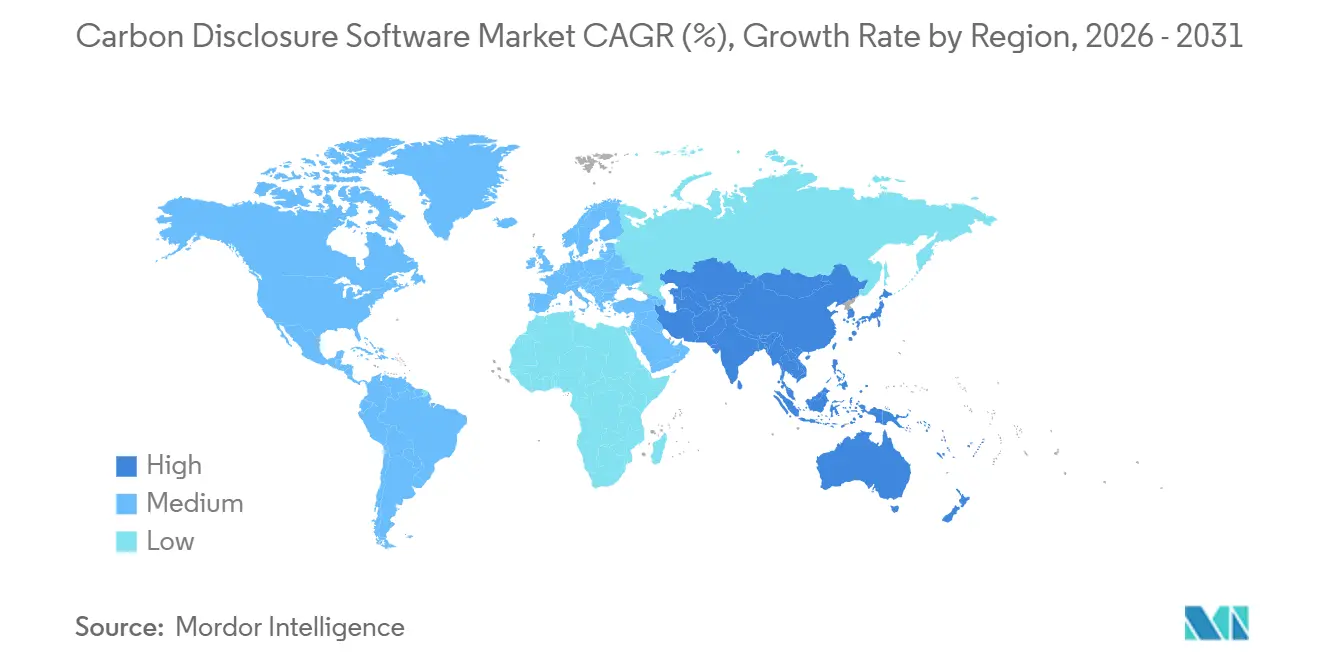
- Geográficamente, Europa representó el 35.12% de la cuota de mercado en 2025, mientras que se espera que Asia-Pacífico experimente el mayor crecimiento anual compuesto, del 24.63%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software para la divulgación de emisiones de carbono
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de los mandatos mundiales de divulgación de información sobre el cambio climático | + 4.2% | Global, con la UE, Norteamérica y Asia-Pacífico como jurisdicciones principales. | Corto plazo (≤ 2 años) |
| Digitalización de datos de proveedores (Risement Scope 3) | + 3.8% | Global, la UE y Norteamérica como principales referentes de la demanda. | Mediano plazo (2-4 años) |
| Transición empresarial hacia plataformas de sostenibilidad nativas de la nube | + 3.1% | Global | Mediano plazo (2-4 años) |
| Datos de carbono listos para auditoría para la financiación vinculada a la sostenibilidad | + 2.4% | Global, principalmente la UE y América del Norte. | Mediano plazo (2-4 años) |
| Pasaporte digital de productos de la UE y trazabilidad a nivel de producto | + 1.8% | Núcleo de la UE, repercusión en las cadenas de suministro globales | Mediano plazo (2-4 años) |
| Inteligencia artificial generativa para la recopilación y conciliación automatizada de datos. | + 2.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Ampliación de los mandatos mundiales de divulgación de información sobre el cambio climático
El mercado de software de divulgación de carbono está siendo impulsado por el conjunto cada vez mayor de reglas que ahora requieren informes climáticos formales en varias jurisdicciones simultáneamente. En Europa, el marco CSRD y la revisión ómnibus de marzo de 2026 mantuvieron las obligaciones de divulgación para las entidades más grandes por encima de los umbrales revisados de empleados y facturación, preservando así una gran base de cumplimiento para la adopción de software. [1] Comisión Europea, “Informes de sostenibilidad corporativa”, Comisión Europea, finance.ec.europa.eu Esto es importante porque las empresas ahora necesitan sistemas que puedan almacenar métodos de cálculo, documentación fuente y rastros de aseguramiento de manera estructurada, en lugar de mantener hojas de cálculo fragmentadas. América del Norte y Asia-Pacífico agregan otra capa de demanda a través de reglas estatales, programas de informes por fases y estándares nacionales de divulgación climática más nuevos, reduciendo el riesgo de que un solo retraso regulatorio pueda detener por completo el gasto. El Ministerio de Finanzas de China también emitió el Estándar de Divulgación Sostenible Corporativa No. 1, Clima (Prueba) en diciembre de 2025, que agrega otro ancla política formal para el mercado de software de divulgación de carbono en Asia-Pacífico.
Digitalización de datos de proveedores (Risement Scope 3)
La presentación de informes de Alcance 3 sigue siendo uno de los principales motores de crecimiento para el mercado del software de divulgación de carbono, ya que la información de los proveedores es esencial y difícil de recopilar a gran escala. La encuesta de Sphera de 2026 a más de 1,000 líderes de sostenibilidad reveló que el 73 % de las organizaciones divulgan voluntariamente datos de Alcance 3, el 89 % planea una mayor expansión y solo el 45 % tiene una confianza limitada en la precisión de sus datos actuales, lo que indica una gran brecha entre la ambición de informar y la preparación. [2] Sphera, “The 2026 Sphera Scope 3 Report,” Sphera, sphera.com Esta brecha crea una demanda constante de plataformas que puedan recopilar datos primarios de proveedores, separar las estimaciones de las entradas verificadas y mantener un registro de auditoría útil en todas las categorías. El mercado del software de divulgación de carbono también se beneficia cuando los grandes compradores solicitan repetidamente los mismos datos a proveedores más pequeños, convirtiendo la divulgación de una tarea periódica en un flujo de trabajo continuo en los equipos de compras, sostenibilidad y finanzas. A medida que las solicitudes de los proveedores se vuelven más legibles por máquina y más frecuentes, el software que estandariza los envíos y concilia los registros de origen inconsistentes se está convirtiendo en parte fundamental del conjunto de herramientas de informes.
Transición empresarial hacia plataformas de sostenibilidad nativas de la nube
Un claro cambio hacia la implementación nativa en la nube también está dando forma al mercado del software de divulgación de carbono, ya que las empresas reemplazan las herramientas fragmentadas con plataformas que pueden admitir informes listos para auditoría. Las normas de divulgación europeas exigen cada vez más notas metodológicas detalladas, seguimiento visible de la fuente y linaje de datos consistente, que son más fáciles de administrar cuando las actualizaciones, los controles y el acceso de los usuarios están centralizados. Esta es una de las razones por las que las instalaciones más antiguas creadas para casos de uso de informes limitados están perdiendo terreno frente a plataformas diseñadas en torno a modelos de datos compartidos y actualizaciones continuas. El trabajo de Watershed en la ingesta automatizada de facturas de servicios públicos y el plan de SAP para hacer que los nuevos agentes de IA de sostenibilidad estén ampliamente disponibles para finales de 2026 muestran cómo el diseño de la plataforma está avanzando hacia la recopilación, validación y soporte de flujo de trabajo siempre activos. [3] Watershed Technology, “AI-Powered ESG Reporting, Any Metric, Any Report,” Watershed, watershed.com Como resultado, los compradores en el mercado del software de divulgación de carbono están comparando a los proveedores menos en función de la cobertura de plantillas y más en si una plataforma puede admitir subsidiarias, empresas conjuntas, proveedores y sistemas heredados sin una conciliación manual pesada.
Inteligencia artificial generativa para la recopilación y conciliación automatizada de datos.
La IA generativa está transformando el modelo operativo del mercado de software de divulgación de emisiones de carbono al reducir el trabajo manual relacionado con la recopilación, la limpieza y la conciliación de datos. Watershed anunció en abril de 2026 que sus agentes de IA redujeron el tiempo necesario para obtener datos listos para su divulgación en un 80 %, y una implementación completó un proyecto manual de 5 horas en 20 minutos, lo que demuestra la rapidez con la que la automatización se está integrando en el trabajo diario de elaboración de informes. Estas mejoras en la productividad son cruciales, ya que la preparación de datos aún consume una gran parte del tiempo de los equipos de sostenibilidad, especialmente cuando los registros llegan a través de facturas, recibos de servicios públicos, hojas de cálculo de proveedores o documentos no estandarizados. A medida que este trabajo se automatiza, los equipos pueden dedicar más tiempo a la planificación, la interacción con proveedores y el apoyo a la toma de decisiones, lo que explica la creciente popularidad de los módulos avanzados en el mercado de software de divulgación de emisiones de carbono. Los proveedores que combinan la velocidad de la IA con registros de auditoría claros y controles de revisión probablemente tendrán una posición más sólida, ya que los compradores empresariales buscan eficiencia y fiabilidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta calidad de datos y complejidad metodológica | -1.8% | Global | Corto plazo (≤ 2 años) |
| Limitaciones presupuestarias y de gestión del cambio en las PYMES | -1.2% | Presión global intensificada en el mercado medio de la UE y APAC. | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de los datos de los proveedores y la confidencialidad comercial. | -0.9% | Industrias globales, en particular las de la UE, APAC y aquellas con cadenas de suministro complejas. | Mediano plazo (2-4 años) |
| Estándares de información global fragmentados y marcos superpuestos | -1.1% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alta calidad de datos y complejidad metodológica
El mercado de software para la divulgación de emisiones de carbono aún enfrenta una importante barrera: la brecha entre los datos de emisiones recopilados y la información necesaria para la auditoría. Un estudio publicado en 2025 reveló que muchas pymes carecen de sistemas de informes automatizados y de experiencia metodológica, y que los costos de implementación del CSRD durante el primer año oscilaron entre 5,000 EUR (5,400 USD) y 18 000 EUR (19 440 USD), lo que dificulta su adopción temprana por parte de las empresas más pequeñas. Este desafío va más allá de la simple disponibilidad de datos, ya que los revisores de auditoría exigen cada vez más transparencia en las fuentes, visibilidad de los datos primarios y secundarios, y controles repetibles en todas las categorías. Las empresas que adquirieron herramientas de carbono anteriores sin sólidas funciones de procedencia ahora se enfrentan a trabajos de migración a medida que se acercan los plazos de presentación de informes. El resultado son ciclos de implementación más largos y una conversión a corto plazo más lenta para algunos segmentos del mercado de software para la divulgación de emisiones de carbono. [4] Springer Nature, “Recommended Features for Digital Reporting Systems to Support Emissions Disclosures for Small and Medium-Sized Enterprises,” Springer Nature, link.springer.com
Limitaciones presupuestarias y de gestión del cambio en las PYMES
Las limitaciones presupuestarias y de gestión del cambio suponen un freno adicional para el mercado del software de divulgación de emisiones de carbono, especialmente en cadenas de valor con gran cantidad de proveedores. Las empresas más pequeñas suelen verse obligadas a informar sobre sus emisiones de carbono a raíz de las solicitudes de sus clientes, en lugar de por obligaciones legales directas, lo que dificulta la obtención de la aprobación de los gastos internos. El mismo estudio de 2025 sobre los sistemas de divulgación para pymes demostró que incluso el trabajo de cumplimiento básico puede consumir una parte significativa de los presupuestos operativos cuando se requiere apoyo externo. Esta presión es una de las razones por las que los productos de autoservicio, las suscripciones modulares y los modelos de incorporación más sencillos están adquiriendo mayor importancia en el mercado del software de divulgación de emisiones de carbono. Hasta que la compra, la formación y la propiedad de los datos sean más fáciles para las empresas más pequeñas, es probable que la adopción aumente de forma desigual, en lugar de lineal.
Análisis de segmento
Por modo de implementación: la arquitectura híbrida extiende la eficiencia de la nube a entornos de datos regulados.
Las soluciones basadas en la nube representaron el 66.42 % de la cuota de mercado del software de divulgación de emisiones de carbono en 2025, lo que subraya la preferencia de los compradores por plataformas escalables con menores requisitos de infraestructura. El mercado del software de divulgación de emisiones de carbono se inclinó hacia la entrega en la nube porque los cambios en el contenido regulatorio, las necesidades de colaboración y las integraciones con los sistemas ERP son más fáciles de gestionar en un entorno de software centralizado. Proveedores especializados como Watershed, Persefoni y Sweep contribuyeron a normalizar este modelo al diseñar sus productos desde el principio en torno a actualizaciones más rápidas, acceso distribuido de usuarios y flujos de trabajo de datos compartidos. La implementación local siguió siendo relevante para usuarios gubernamentales, empresas de servicios públicos e instituciones financieras donde las normas de residencia de datos o los estándares de seguridad internos limitan la libre circulación de los datos operativos.
La implementación híbrida es el segmento de más rápido crecimiento del mercado de software de divulgación de carbono, con una CAGR proyectada del 19.87 % entre 2026 y 2031. La demanda es más fuerte en entornos industriales y energéticos, donde las empresas desean análisis e informes en la nube, pero aún así mantienen datos confidenciales de planta u operativos bajo un control interno más estricto. Este patrón se hace más evidente cuando los registros de carbono están vinculados a rendimientos de producción, capacidad de procesamiento de instalaciones o cálculos a nivel de producto que los compradores no desean trasladar completamente a entornos externos. Los proveedores están respondiendo con pasarelas de datos seguras y capas de validación local, de modo que el mercado de software de divulgación de carbono puede admitir tanto la velocidad de los informes en la nube como un mayor control sobre los datos de origen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de empresa: la demanda de las PYME se acelera a medida que se extienden los mandatos de la cadena de suministro.
En 2025, las grandes empresas controlaban el 64.15 % del mercado de software de divulgación de emisiones de carbono, lo que reflejaba una exposición previa al cumplimiento normativo y la capacidad presupuestaria necesaria para la implementación de software en múltiples marcos de referencia. El mercado de software de divulgación de emisiones de carbono se expandió con mayor rapidez en las organizaciones más grandes, ya que estos compradores debían coordinar simultáneamente a sus filiales, prestamistas, auditores y diversos marcos de información. Este grupo también tenía una mayor necesidad de controles formales, un respaldo de aseguramiento continuo y registros centralizados que pudieran resistir el escrutinio de los inversores y el consejo de administración. La deuda vinculada a la sostenibilidad reforzó esta tendencia, dado que los emisores necesitan una verificación independiente anual del desempeño en materia de gases de efecto invernadero según principios de mercado ampliamente utilizados, lo que favorece el uso recurrente de plataformas en lugar de una única presentación de informes.
Se prevé que las pequeñas y medianas empresas (PYME) experimenten el mayor crecimiento anual compuesto (CAGR) del 21.34 % entre 2026 y 2031 en el mercado del software de divulgación de emisiones de carbono. Gran parte de esta demanda proviene de las cadenas de suministro, ya que los grandes compradores ahora solicitan a los proveedores más pequeños datos primarios de emisiones, incluso cuando las normativas obligatorias no los cubren directamente. Un estudio publicado en 2025 mostró que los costos de implementación del CSRD durante el primer año para las PYME oscilaron entre 5,000 EUR (5,400 USD) y 18 000 EUR (19 440 USD), lo que explica la creciente popularidad de las herramientas guiadas de menor costo. Por lo tanto, el mercado del software de divulgación de emisiones de carbono está evolucionando hacia una estructura de dos niveles, con sistemas de nivel empresarial que atienden a organizaciones complejas y herramientas de autoservicio más sencillas que compiten por su adopción dentro de las redes de proveedores.
Por ámbito funcional: el análisis de escenarios emerge como el pilar del valor estratégico.
La presentación de informes y la divulgación regulatoria representaron el 30.56 % de los ingresos en 2025, convirtiéndose en la categoría funcional más importante del mercado de software de divulgación de emisiones de carbono. La compra inicial de software sigue partiendo de la necesidad de generar resultados que cumplan con la normativa y sean defendibles externamente, en lugar de herramientas de planificación avanzadas. Esto ha mantenido el mapeo de marcos, la compatibilidad con XBRL y el control del flujo de trabajo de divulgación en el centro del diseño del producto a medida que el mercado de software de divulgación de emisiones de carbono continúa madurando. La garantía y la preparación para auditorías también están cobrando mayor importancia, ya que las normas de divulgación exigen cada vez más una cadena de evidencia documentada sobre cómo se recopilaron, revisaron y aprobaron los registros.
El análisis de escenarios de divulgación climática es el segmento de mayor crecimiento en el mercado de software de divulgación de carbono, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 22.45 % entre 2026 y 2031. Este cambio demuestra que los compradores están dejando atrás los informes retrospectivos e invirtiendo más en herramientas que conectan las trayectorias de emisiones con la planificación empresarial. Las empresas ahora necesitan explicar el desempeño de su estrategia en diferentes escenarios climáticos, lo que aumenta la demanda de módulos que vinculen datos operativos, supuestos de transición y resultados financieros en un solo lugar. En consecuencia, el mercado de software de divulgación de carbono otorga mayor valor estratégico a los proveedores que combinan la profundidad de los informes con la capacidad de planificación, en lugar de ofrecer únicamente plantillas de divulgación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: La manufactura industrial impulsa la demanda mientras que la energía y los servicios públicos se aceleran.
La fabricación industrial representó el 27.84 % de los ingresos en 2025 en el mercado de software de divulgación de carbono, convirtiéndose en el segmento de usuarios finales más grande. La demanda se mantuvo fuerte debido a que los fabricantes se enfrentaban tanto a normas de divulgación a nivel de empresa como a requisitos de documentación de carbono a nivel de producto. El primer requisito de declaración de huella de carbono para baterías de vehículos eléctricos entró en vigor el 18 de febrero de 2026, lo que impulsó la inversión en software para la trazabilidad, la gestión de datos de productos y la documentación de proveedores. La calculadora de huella de carbono para proveedores de Sphera y su posterior colaboración con Rolls-Royce Power Systems demostraron cómo el mercado de software de divulgación de carbono se está integrando cada vez más en los flujos de trabajo de los productos, en lugar de limitarse a la actividad de divulgación corporativa.
Se prevé que el sector de energía y servicios públicos experimente el mayor crecimiento anual compuesto (CAGR) del 20.91 % entre 2026 y 2031 en el mercado de software de divulgación de emisiones de carbono. Las empresas de servicios públicos necesitan registros de emisiones fiables para la planificación de la transición, el cumplimiento de las normativas de divulgación y la captación de capital vinculada al desempeño ambiental. Esta misma demanda de datos verificables mantiene activo al sector de servicios financieros y seguros (BFSI), ya que la presentación de informes de emisiones financiados depende de registros de carbono fiables a nivel de cartera y de una metodología coherente. El comercio minorista, las tecnologías de la información y las telecomunicaciones, la sanidad, el gobierno y el transporte amplían el mercado de software de divulgación de emisiones de carbono a medida que los datos de productos digitales, los requisitos de contratación y la divulgación de información operativa se formalizan en todos los sectores.
Análisis geográfico
Mercado europeo de software para la divulgación de información sobre emisiones de carbono
Europa representó el 35.12 % de los ingresos en 2025 y ocupó la posición regional más importante en el mercado de software de divulgación de carbono. La región se mantiene a la cabeza porque la presentación de informes climáticos ya ha pasado del diseño de políticas a la presentación en vivo, la revisión de garantías y la selección de proveedores en grandes empresas. La revisión de marzo de 2026, que centró la cobertura obligatoria en empresas con más de 1,000 empleados y una facturación neta superior a 450 millones de euros (486 millones de dólares), redujo el alcance, pero aumentó la importancia de contar con sistemas de informes sólidos para las entidades más grandes incluidas en el ámbito de aplicación. Las normas de trazabilidad a nivel de producto, incluido el requisito de declaración de la huella de carbono de las baterías, añaden otra capa de demanda de plataformas en la industria manufacturera europea.
El mercado de software de divulgación de emisiones de carbono en América
América del Norte se mantuvo como el segundo clúster regional más grande en el mercado de software de divulgación de carbono, respaldado por la presentación voluntaria de informes, la presión de los inversores y las normas de divulgación a nivel estatal. La ley SB 253 de California mantuvo a las grandes empresas enfocadas en la preparación para el Alcance 3, incluso cuando la agenda federal de divulgación climática seguía siendo menos predecible. La región también se beneficia de una amplia base de compradores de software empresarial, prestamistas y empresas multinacionales que necesitan datos de emisiones auditables en todas sus operaciones y cadenas de suministro. América del Sur es más pequeña en la actualidad, pero los requisitos ESG de las empresas cotizadas en Brasil y el desarrollo de un marco alineado con las directrices del ISSB están ampliando la demanda futura del mercado de software de divulgación de carbono.
Mercado de software de divulgación de emisiones de carbono en APAC y MEA
Asia-Pacífico es la región de más rápido crecimiento en el mercado de software de divulgación de carbono, con una CAGR proyectada del 24.63 % entre 2026 y 2031. El proceso de presentación de informes alineado con el ISSB de Japón, el despliegue gradual del Alcance 3 en Australia y el marco de divulgación climática de China impulsan a la región hacia un cumplimiento más formal. El Ministerio de Finanzas de China emitió la Norma de Divulgación Sostenible Corporativa n.° 1, Clima (Prueba) en diciembre de 2025, y el Ministerio de Ecología y Medio Ambiente ya había publicado una guía voluntaria de divulgación de gases de efecto invernadero en marzo de 2025, lo que fortaleció la base política para la presentación de informes empresariales. El papel de la región como principal base de producción para la manufactura global también es importante, ya que los proveedores reciben más solicitudes de datos de carbono de clientes en Europa y América del Norte. Oriente Medio y África siguen siendo más pequeños en términos absolutos, pero los programas de financiación soberana, los requisitos de intercambio y la presentación de informes del sector público están expandiendo constantemente el mercado potencial para el software de divulgación de carbono.
Panorama competitivo
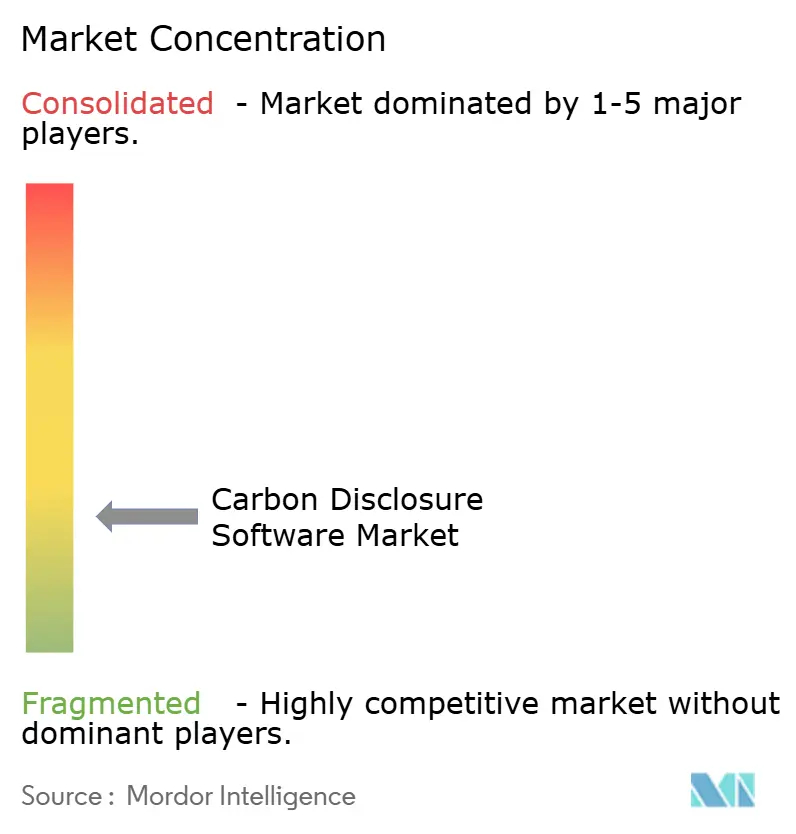
El mercado de software para la divulgación de emisiones de carbono se mantiene moderadamente fragmentado, con especialistas en soluciones específicas y proveedores vinculados a sistemas ERP que compiten en profundidad regulatoria, arquitectura de datos y alcance de su red de proveedores, en lugar de basarse únicamente en la escala de su marca. Proveedores como Persefoni, Watershed, Sweep, Normative y Sphera compiten con grandes proveedores de software empresarial que integran herramientas de sostenibilidad en suites en la nube más amplias. Esta estructura mantiene el mercado de software para la divulgación de emisiones de carbono lo suficientemente abierto para la innovación especializada, al tiempo que exige a los proveedores que demuestren su capacidad para admitir flujos de trabajo de calidad de auditoría en múltiples marcos de trabajo. A medida que aumentan las expectativas de los compradores, se amplía la brecha entre las plataformas diseñadas para operaciones de informes continuos y las herramientas que aún dependen de procesos más sencillos basados en plantillas.
La IA agente se ha convertido en uno de los factores diferenciadores más claros en el mercado del software de divulgación de carbono. Watershed informó en abril de 2026 que sus agentes de IA redujeron el tiempo para obtener datos listos para la divulgación en un 80 %, lo que demuestra la rapidez con la que la automatización se está integrando en las tareas rutinarias de recopilación, limpieza y análisis. El plan de SAP de poner a disposición de todos nuevos agentes de IA para la sostenibilidad a finales de 2026 también muestra que la divulgación de carbono se está incorporando al diseño de procesos empresariales centrales en lugar de quedar relegada a un segundo plano en los presupuestos de software. En términos prácticos, el mercado del software de divulgación de carbono premia a los proveedores que pueden combinar la velocidad de la automatización con el control, la posibilidad de revisión y un registro de evidencia útil.
Las alianzas estratégicas y las herramientas de carbono a nivel de producto están configurando la siguiente fase de la competencia en el mercado del software de divulgación de carbono. El trabajo de Sphera en enero de 2026 con Rolls-Royce Power Systems sobre Declaraciones Ambientales de Producto demostró cómo los proveedores pueden pasar de la divulgación corporativa a los flujos de trabajo de ingeniería y certificación de productos. Sweep y Arcadis también formaron una alianza global en 2025 para combinar software con soporte de implementación, ampliando así el alcance de Sweep entre los compradores de grandes empresas. Es probable que los proveedores que puedan cubrir la huella de carbono de los productos, el intercambio de datos de proveedores y la divulgación formal dentro de un único entorno capturen una mayor cuota de la oportunidad de consolidación que se avecina. El mercado del software de divulgación de carbono aún ofrece espacio para especialistas, pero el listón de entrada sigue subiendo, ya que los compradores ahora esperan capacidades de IA, controles listos para la garantía y cobertura de múltiples marcos en un solo sistema.
Líderes de la industria del software de divulgación de emisiones de carbono
Persefoni AI, Inc.
Tecnología de Cuencas Hidrográficas, Inc.
SAP SE
Microsoft Corporation
IBM Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Persefoni AI lanzó Persefoni Analytics Agent, una herramienta de IA basada en agentes que permite a los equipos de sostenibilidad empresarial interactuar con los datos de emisiones mediante consultas en lenguaje natural y generar visualizaciones detalladas; la plataforma ha dado soporte a más de 500 clientes empresariales y a más de 9,000 organizaciones en todo el mundo, reforzando su posicionamiento en materia de divulgación de emisiones de carbono con calidad de auditoría.
- Abril de 2026: Watershed lanzó un conjunto de agentes de datos de IA en la Semana del Clima de San Francisco, incluidos agentes para la limpieza y el análisis de datos; los clientes de prueba redujeron el tiempo necesario para obtener datos listos para su divulgación en un 80 %, y una implementación completó un proyecto manual de 5 horas en 20 minutos, lo que demuestra mejoras transformadoras en la eficiencia de la gestión de conjuntos de datos de Alcance 3.
- Marzo de 2026: Watershed amplió su plataforma de informes con IA para abarcar todas las métricas ESG con un generador de informes asistido por IA y un asesor conversacional, lo que permite a las empresas gestionar datos no estándar, producir informes alineados con cualquier marco y recibir análisis de brechas y revisiones con perspectiva de auditoría generados por IA.
- Febrero de 2026: El Parlamento Europeo y el Consejo publicaron la Directiva sobre el contenido de la CSRD (UE 2026/470) en el Diario Oficial el 27 de febrero de 2026, revisando los umbrales obligatorios de información de la CSRD para las empresas con más de 1,000 empleados y una facturación neta superior a 450 millones de euros (aproximadamente 486 millones de dólares estadounidenses), reduciendo sustancialmente el ámbito de aplicación obligatorio y concentrando la inversión en cumplimiento entre las mayores entidades que aún se encuentran dentro del ámbito de aplicación.
Alcance del informe del mercado global de software de divulgación de emisiones de carbono
El mercado de software para la divulgación de emisiones de carbono comprende soluciones digitales que ayudan a las organizaciones a gestionar, informar y verificar datos relacionados con el clima, en cumplimiento con marcos de divulgación globales como CDP, TCFD e ISSB. Estas plataformas ofrecen funcionalidades que incluyen la gestión de datos de divulgación, la presentación de informes regulatorios, la preparación para auditorías y aseguramiento, análisis e información sobre el rendimiento, y análisis de escenarios de riesgo climático.
El informe de mercado del software de divulgación de carbono se segmenta por modo de implementación (basado en la nube, local e híbrido), tamaño de la empresa (grandes empresas y pequeñas y medianas empresas), alcance funcional (gestión de datos de divulgación, informes y divulgación regulatoria, aseguramiento, verificación y preparación para auditorías, análisis de divulgación e información sobre el rendimiento, análisis de escenarios de divulgación climática), industria de usuario final (fabricación industrial, energía y servicios públicos, servicios financieros y seguros, comercio minorista y bienes de consumo, TI y telecomunicaciones, atención médica y ciencias de la vida, gobierno y sector público, transporte y logística, y otras industrias de usuario final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Basado en la nube |
| En el local |
| Híbrido |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Gestión de datos de divulgación |
| Informes y divulgación regulatoria |
| Aseguramiento, verificación y preparación para auditorías |
| Análisis de divulgación e información sobre el rendimiento |
| Análisis de escenarios de divulgación climática |
| Manufactura Industrial |
| Energía y servicios Públicos |
| BFSI |
| Venta al por menor y bienes de consumo |
| TI y Telecomunicaciones |
| Salud y ciencias de la vida |
| Gobierno y sector público |
| Transporte y Logística |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por modo de implementación | Basado en la nube | |
| En el local | ||
| Híbrido | ||
| Por tamaño de empresa | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por ámbito funcional | Gestión de datos de divulgación | |
| Informes y divulgación regulatoria | ||
| Aseguramiento, verificación y preparación para auditorías | ||
| Análisis de divulgación e información sobre el rendimiento | ||
| Análisis de escenarios de divulgación climática | ||
| Por industria del usuario final | Manufactura Industrial | |
| Energía y servicios Públicos | ||
| BFSI | ||
| Venta al por menor y bienes de consumo | ||
| TI y Telecomunicaciones | ||
| Salud y ciencias de la vida | ||
| Gobierno y sector público | ||
| Transporte y Logística | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de software para la divulgación de información sobre emisiones de carbono?
El mercado de software para la divulgación de información sobre emisiones de carbono alcanzó los 2.38 millones de dólares en 2026, frente a los 2.03 millones de dólares en 2025, y se prevé que llegue a los 5.62 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 18.75%.
¿Qué región lidera la adopción de software para la divulgación de información sobre emisiones de carbono?
Europa lideró con una cuota del 35.12 % en 2025 porque la presentación de informes CSRD, la revisión de garantías y la presentación de informes vinculados a la taxonomía ya se encuentran en fase de implementación activa.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico experimente un crecimiento anual compuesto del 24.63 % entre 2026 y 2031, gracias al apoyo de la trayectoria de Japón alineada con el ISSB, el despliegue gradual del Alcance 3 en Australia y el marco de divulgación climática en evolución de China.
¿Qué modelo de despliegue es el más utilizado en la actualidad?
En 2025, la implementación basada en la nube lideró el mercado con una cuota del 66.42%, debido a que los compradores preferían sistemas escalables con actualizaciones más sencillas, colaboración y conectividad ERP.
¿Por qué las PYMES están adquiriendo mayor importancia para los proveedores de software?
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 21.34 % hasta 2031, a medida que los grandes clientes empresariales presionen a las redes de proveedores para que proporcionen datos primarios sobre emisiones para la elaboración de informes de Alcance 3.
¿Qué grupo de usuarios finales está generando la mayor demanda?
El sector manufacturero industrial lideró con una participación del 27.84% en 2025, mientras que se prevé que el sector de energía y servicios públicos crezca más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 20.91%, debido a que ambos sectores necesitan datos de carbono auditables para el cumplimiento normativo y el acceso al capital.


