

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | Kilotones 245.37 |
| Volumen de mercado (2031) | Kilotones 562.77 |
| Tasa de crecimiento (2026 - 2031) | 18.06% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
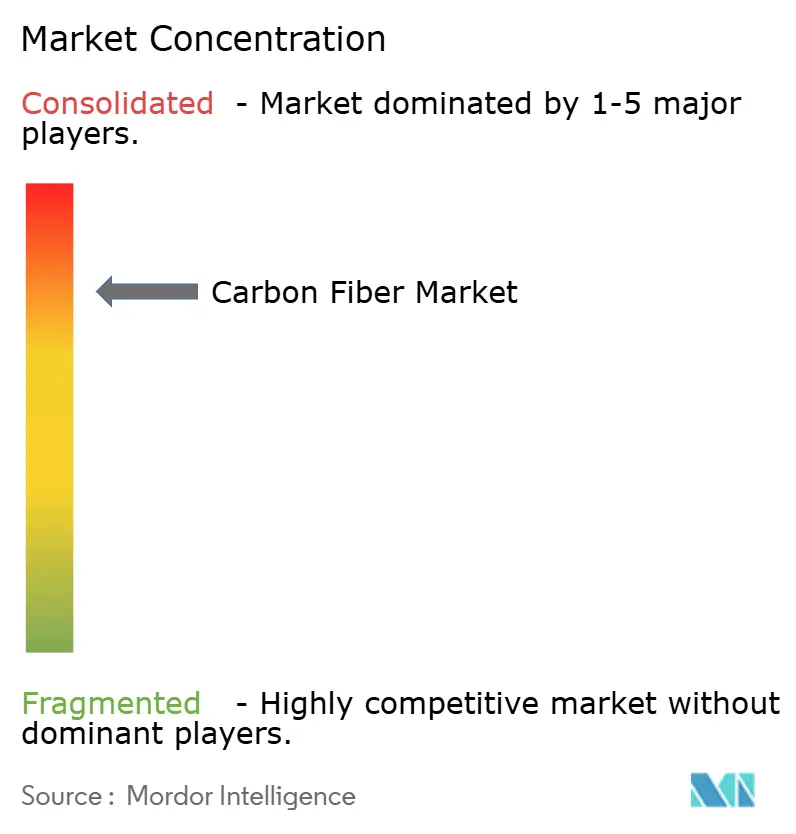
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fibra de carbono por Mordor Intelligence
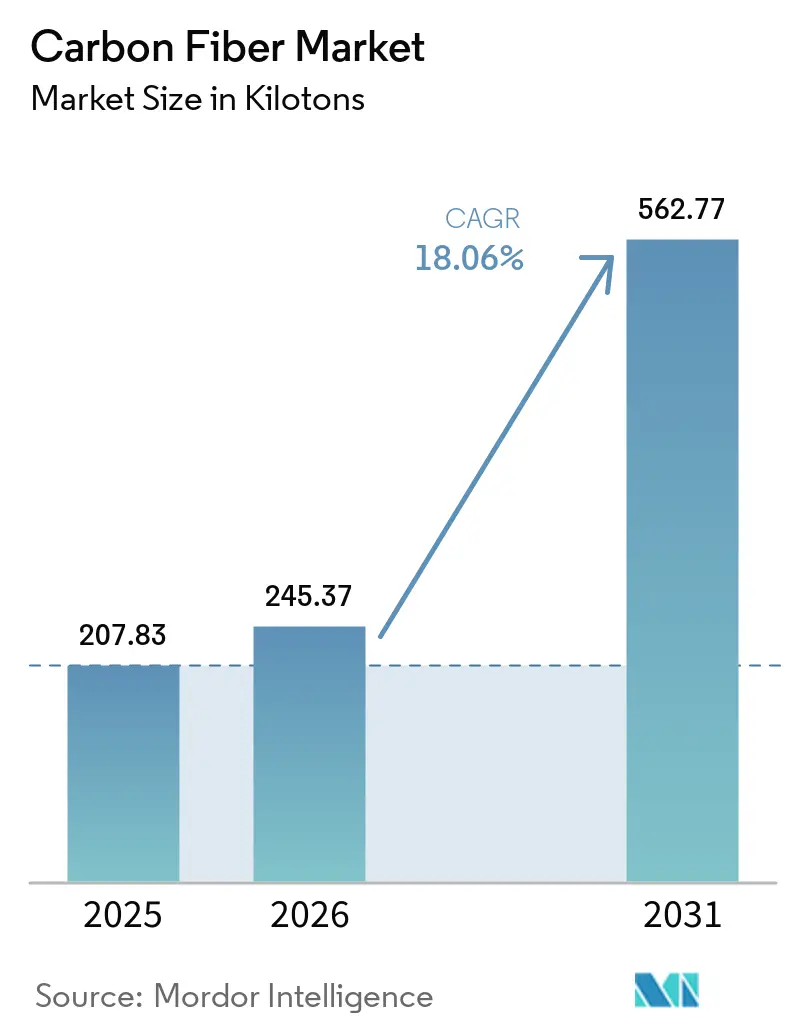
Se espera que el tamaño del mercado de fibra de carbono crezca de 207.83 kilotones en 2025 a 245.37 kilotones en 2026 y se pronostica que alcance los 562.77 kilotones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 18.06 % durante el período 2026-2031. La demanda sostenida de energía eólica marina, recipientes a presión de hidrógeno y vehículos eléctricos a batería mantiene altas las tasas de utilización entre los productores integrados de Asia-Pacífico, Norteamérica y Europa. Las expansiones de capacidad de Toray, Mitsubishi Chemical y los nuevos participantes chinos están reduciendo la escasez de materia prima, mientras que los sistemas de colocación automatizada de fibra (AFP) reducen el tiempo de ciclo y el coste de la mano de obra, ampliando la cartera de clientes. El crecimiento de la fibra reciclada y las normas de contenido local en India y Oriente Medio diversifican las cadenas de suministro, aunque la alta intensidad energética y la volatilidad de las materias primas siguen siendo obstáculos. En conjunto, estas dinámicas refuerzan la competitividad a largo plazo de los compuestos de carbono frente al aluminio y los termoplásticos de alto rendimiento en los programas de movilidad, energía limpia y aeroespacial.
Conclusiones clave del informe
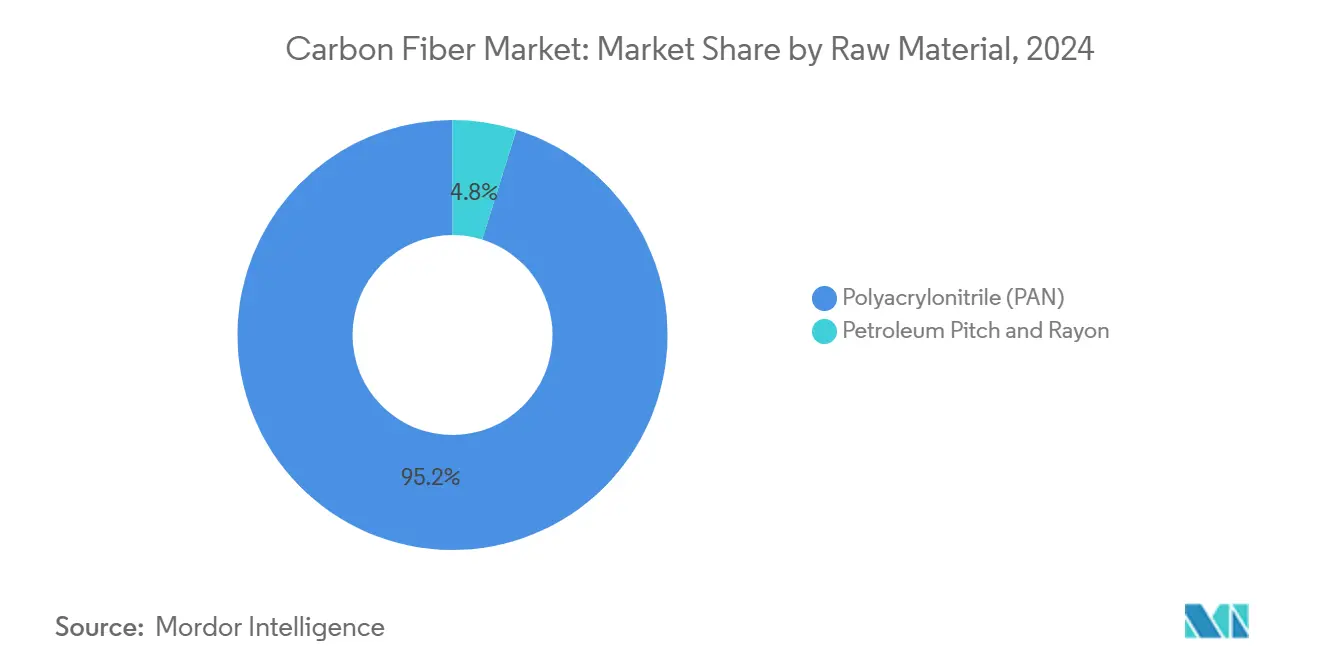
- En cuanto a la materia prima, el poliacrilonitrilo lideró con una cuota de volumen del 95.18 % en 2025, lo que representa la mayor cuota de mercado de la fibra de carbono, mientras que se prevé que este mismo segmento avance a una tasa de crecimiento anual compuesta (CAGR) del 18.91 % hasta 2031.
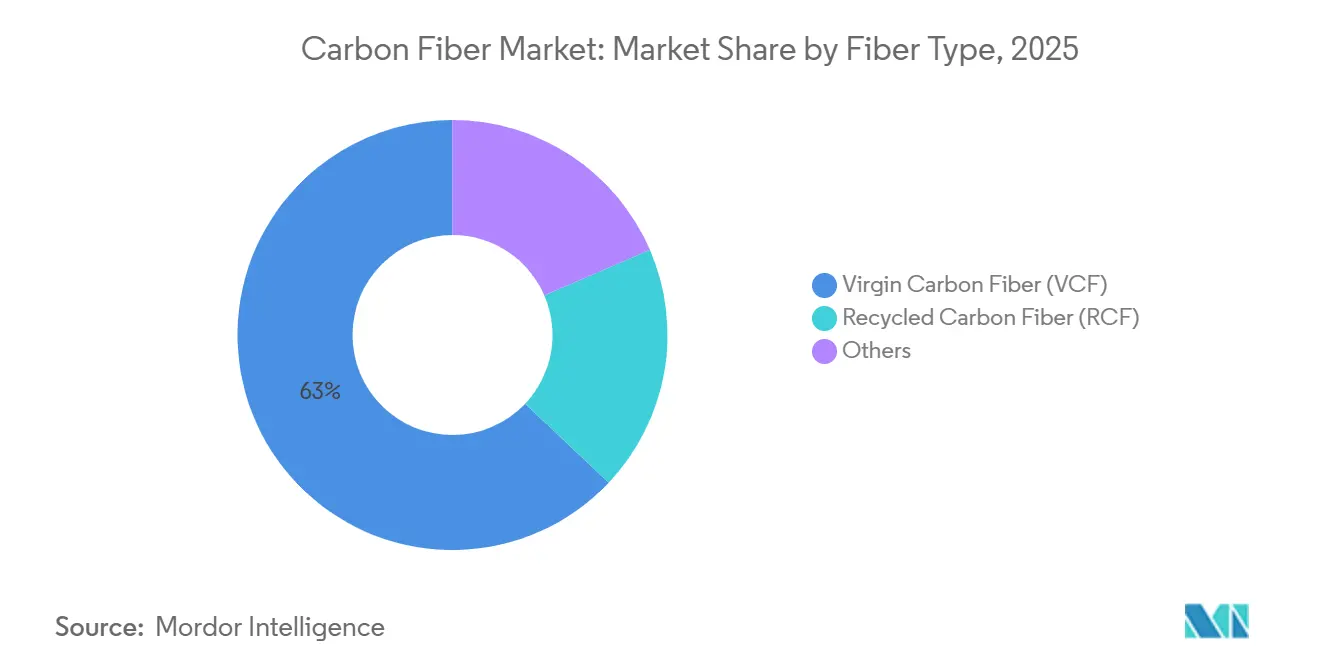
- Por tipo de fibra, la fibra de carbono virgen obtuvo una participación del 62.95% en 2025, mientras que se espera que la fibra de carbono reciclada registre una CAGR del 19.87% durante 2026-2031.
- Por aplicación, los materiales compuestos capturaron el 87.77% del volumen en 2025, y se prevé que los microelectrodos se expandan a una CAGR del 25.55% hasta 2031.
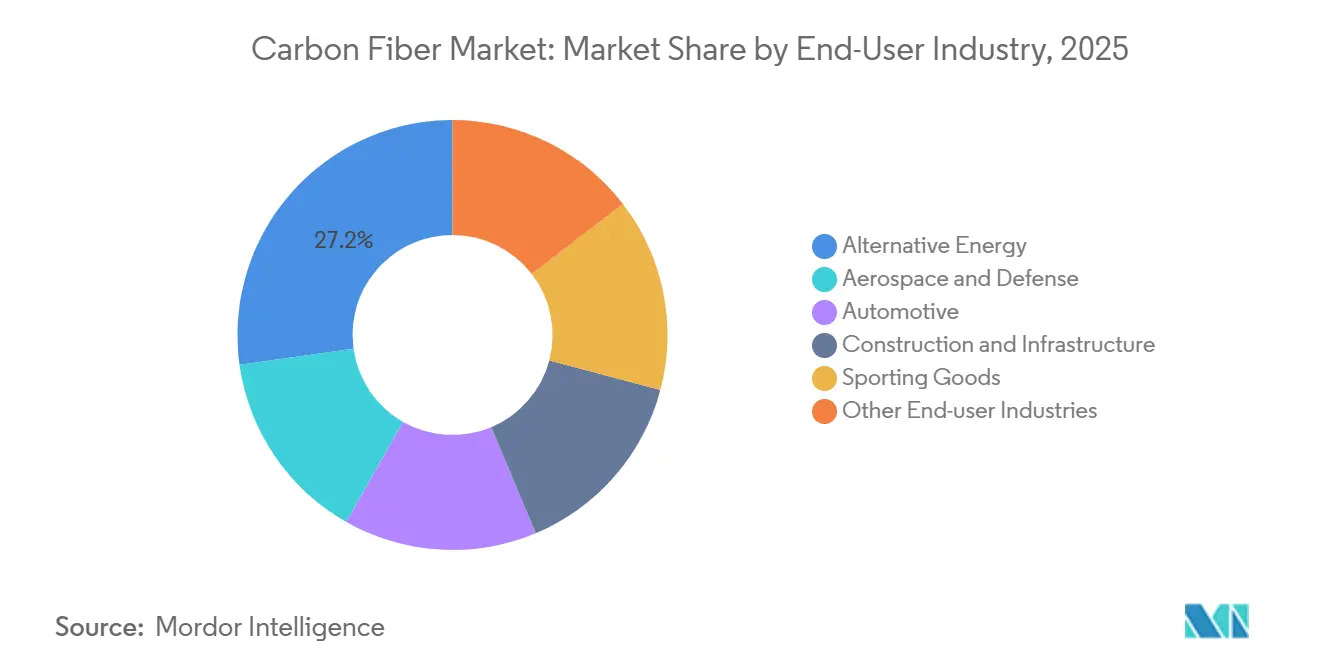
- Por industria de usuario final, la energía alternativa tuvo una participación del 27.21% en 2025, mientras que se proyecta que el segmento de otras industrias de usuarios finales crecerá a una CAGR del 25.98% durante el mismo período.
- Geográficamente, la región de Asia-Pacífico representó una cuota del 44.89 % en 2025, reforzando su dominio en el mercado de la fibra de carbono, y se prevé que sea la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 20.75 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de fibra de carbono
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción de recipientes a presión de hidrógeno y GNC | + 2.5% | Global, enfoque inicial en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Despliegue rápido de turbinas eólicas marinas | + 3.2% | Europa, China, Taiwán, Japón | Largo plazo (≥ 4 años) |
| Adopción de carcasas para paquetes de baterías en vehículos eléctricos | + 2.8% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Líneas automatizadas de colocación de fibras en 3D | + 1.8% | América del Norte, centros aeroespaciales europeos | Corto plazo (≤ 2 años) |
| Mandatos de contenido local en India y Oriente Medio y Norte de África | + 1.5% | India, Emiratos Árabes Unidos, Arabia Saudita | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
| Fuente: Participaciones por segmento de todos los segmentos individuales disponibles al adquirir el informe. | |||
Aumento de la producción de recipientes a presión de hidrógeno y GNC para la movilidad comercial
Los cilindros de tipo IV que envuelven revestimientos de polímero con fibra de carbono ahora definen el estándar de almacenamiento de 700 bar para camiones, autobuses y trenes de pila de combustible, contribuyendo al crecimiento de la cuota de mercado de la fibra de carbono. El Carbon4Tank de Voith superó las pruebas de presión de ruptura del Reglamento UNECE 134 por encima de 1,050 bar, abriendo el suministro en serie a flotas europeas de servicio pesado [1] Voith, “Actualización de la certificación Carbon4Tank”, voith.com . El Departamento de Energía de EE. UU. calculó un coste de 12.7 USD por kilovatio-hora en 2024, frente a los 18 USD de 2020, ya que la automatización del bobinado de filamentos y la estabilidad del precio de los precursores mejoraron la economía [2] Departamento de Energía de EE. UU., “Objetivos de coste de almacenamiento de hidrógeno”, energy.gov . Luxfer y Hexagon Purus ampliaron la presencia de fabricación en Norteamérica y Europa, cada tanque incorporando 25-30 kg de fibra y ofreciendo una carga útil entre un 8 % y un 12 % mayor que los cilindros de acero. Los requisitos de fatiga de las normas ISO 11119 y DOT FMVSS 304, que superan los 15 000 ciclos, refuerzan la ventaja en fiabilidad frente a las alternativas revestidas de aluminio. Los operadores de flotas observan un menor coste total de propiedad gracias a los tanques más ligeros, lo que acelera su adopción comercial en rutas de larga distancia.
Despliegue rápido de turbinas eólicas marinas que requieren palas de alta resistencia
Las turbinas de nueva generación de 11 a 22 MW emplean palas de 100 a 143 m que requieren una resistencia a la tracción de la tapa del larguero superior a 4,800 MPa. La turbina B108 de Siemens Gamesa integra largueros de fibra de carbono para reducir la masa de la pala en un 20 %, lo que reduce las cargas en la cima de la torre y el coste de instalación. La pala de 143 m de Mingyang Smart Energy para una plataforma de 18 MW consume entre 15 y 18 toneladas de fibra, lo que se traduce en una demanda anual de aproximadamente 50 000 toneladas solo de palas marinas. Europa añadió 4.2 GW de capacidad marina en 2024, y el contenido de fibra de carbono de las palas aumentó hasta el 25-30 % de la masa, frente al 15 % en 2020. Taiwán y Japón despliegan plataformas flotantes en aguas propensas a tifones, donde los compuestos de carbono resisten la fatiga cíclica entre un 30 % y un 40 % mejor que la fibra de vidrio. Estos factores garantizan una demanda plurianual de compuestos estructurales en las costas asiáticas y europeas.
Adopción de carcasas de baterías y aligeramiento en plataformas de vehículos eléctricos
Los fabricantes de automóviles reemplazan las carcasas de acero con estructuras reforzadas con fibra de carbono que ofrecen un ahorro de peso del 40-60% y extienden la autonomía del 8-12% por cada 100 kg de carga. SGL Carbon y Continental Structural Plastics desarrollaron conjuntamente una bandeja termoplástica que cumple con los estándares de resistencia al fuego UL 2596, actualmente en producción para un vehículo eléctrico premium europeo que se lanzará en 2025. Magna International suministra paneles de carrocería de fibra de carbono que reducen la masa de la carrocería en blanco en un 18% y bajan el centro de gravedad para los SUV de batería. Los incentivos de la Ley de Reducción de la Inflación de Estados Unidos impulsan el abastecimiento nacional, y la expansión de Toray en Carolina del Sur tiene como objetivo 5,000 toneladas de fibra automotriz para 2027. La validación de pruebas de choque según FMVSS 208/214 confirma una absorción de energía entre un 25% y un 30% mayor que la del acero de alta resistencia, lo que disipa las preocupaciones de seguridad.
Líneas automatizadas de colocación de fibra en 3D que reducen drásticamente los tiempos de ciclo de los compuestos
Los cabezales AFP asistidos por láser ahora colocan 32 remolques a 1,000 mm por minuto, reduciendo a la mitad los tiempos de ciclo para paneles de fuselaje y alas. La línea de largueros de ala del 777X de Boeing, que utiliza máquinas Electroimpact, reduce los costos de mano de obra entre un 30 % y un 50 % en comparación con el laminado manual. Fives Group integró el AFP con el bobinado de filamentos, procesando los revestimientos de los tanques de hidrógeno en 12 minutos en lugar de 45. El towpreg termoplástico permite la consolidación in situ, eliminando el curado en autoclave y reduciendo el consumo de energía entre un 60 % y un 70 %. Los proveedores aeroespaciales informan que los paneles cumplen con los criterios de tenacidad a la fractura de la norma ASTM D5528, a la vez que reducen los desechos del 15 % al 20 % a menos del 5 %. Estas mejoras permiten incorporar los compuestos de carbono a programas automotrices e industriales de volumen medio.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Oxidación y carbonización con uso intensivo de energía | −2.0% | Global, más agudo en Europa | Mediano plazo (2-4 años) |
| Riesgos de la cadena de suministro para las materias primas recicladas | −1.2% | América del Norte, centros aeroespaciales europeos | Corto plazo (≤ 2 años) |
| Competencia de los termoplásticos de alto rendimiento | −1.0% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Oxidación y carbonización de alto consumo energético
La producción de un kilogramo de fibra consume entre 50 y 100 kWh y emite entre 20 y 30 kg de CO₂, hasta cinco veces más que la extrusión de aluminio, lo que supone un gran desafío para la industria de la fibra de carbono. Los costes de la electricidad en Europa, de entre 0.15 y 0.25 euros por kWh en 2024-2025, incrementaron los costes de fabricación entre 5 y 8 dólares por kg, ampliando la brecha con los proveedores asiáticos que utilizan carbón de bajo coste. Toray se ha fijado como objetivo una reducción absoluta de las emisiones del 30 % para 2030 mediante electricidad renovable y recuperación de calor residual en su planta de Hungría, pero los hornos de carbonización siguen manteniendo una alta intensidad. Mitsubishi Chemical está probando un proceso piloto de PAN a menor temperatura que reduce el consumo energético entre un 15 % y un 20 %, pero su lanzamiento comercial está previsto para dentro de dos o tres años. Los clientes ahora exigen Declaraciones Ambientales de Producto según la norma ISO 14025, por lo que los fabricantes de fibra deben invertir unos 500 millones de dólares para alcanzar el objetivo de 2030 de menos de 15 kg de CO₂ por kg de fibra.
Riesgos en la cadena de suministro de fibra de carbono reciclada como materia prima
La fibra reciclada depende de los compuestos aeroespaciales y eólicos al final de su vida útil, pero solo entre el 15 % y el 20 % de las palas retiradas y los restos de aeronaves entran en los flujos de recuperación. La planta de ELG Carbon Fibre en el Reino Unido, con una capacidad de 2,000 toneladas, procesa recortes pirolizados, pero se enfrenta a una longitud de fibra y una resistencia a la tracción inconsistentes que varían entre un 20 % y un 30 % de un lote a otro. Las preocupaciones sobre la propiedad intelectual impiden que los fabricantes de aeronaves publiquen los calendarios de residuos, lo que limita los volúmenes de materia prima garantizados. El proceso termoplástico de Gen 2 Carbon en EE. UU. conserva las fibras de más de 50 mm, pero no puede tratar las resinas epoxi termoestables predominantes en el sector aeroespacial. El precio de la materia prima oscila entre 5 y 15 USD por kg, lo que complica los contratos a largo plazo, y las lagunas en la certificación mantienen el material reciclado en gran medida fuera de las estructuras primarias a pesar de los métodos de prueba ASTM D7078, lo que crea desafíos para la industria de la fibra de carbono.
Análisis de segmento
Por materia prima: el predominio del precursor del PAN ancla la economía de la oferta
El poliacrilonitrilo capturó el 95.18 % del volumen en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 18.91 % durante el período de pronóstico. Su alto rendimiento de carbono mantiene el coste medio en torno a los 12-14 USD por kg, incluso después de los recargos por energía, lo que ayuda al mercado de la fibra de carbono a defenderse de la sustitución de los termoplásticos. La escasez de oferta en 2024-2025 elevó el precio spot del PAN a 8-10 USD por kg, lo que obligó a algunos convertidores a invocar cláusulas de fuerza mayor en los contratos de automoción. Las empresas chinas Jilin Chemical y Bluestar controlan hasta el 70 % de la capacidad mundial de precursores, lo que otorga a Asia-Pacífico una ventaja competitiva sobre los precios globales.
Los programas piloto de oxidación asistida por microondas muestran un tiempo de ciclo entre un 25 % y un 30 % más rápido y un consumo energético entre un 15 % y un 20 % menor, lo que apunta a una disminución de los costos estructurales después de 2028. La brea y el rayón siguen siendo nichos de mercado, pero vitales para las estructuras de naves espaciales de módulo ultraalto y las barreras térmicas que exigen un módulo superior a 800 GPa. La expansión de 4,000 toneladas de Hyosung y las iniciativas de acrilonitrilo de origen biológico prometen una reducción de las emisiones durante el ciclo de vida del 30 % al 40 %, en línea con los objetivos de cero emisiones netas de los fabricantes de equipos originales (OEM). Se proyecta que el tamaño del mercado de fibra de carbono para grados basados en PAN evolucionará a la par con la disponibilidad de acrilonitrilo; cualquier interrupción prolongada en Shandong o Jiangsu podría repercutir en toda la cadena de valor en un plazo de nueve meses.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de fibra: la fibra reciclada gana terreno a medida que se intensifican los mandatos de circularidad
En 2025, las calidades vírgenes mantuvieron una cuota de mercado del 62.95%, lo que representa la mayor parte del mercado de fibra de carbono, principalmente para programas aeroespaciales y de defensa que requieren trazabilidad de lotes y estrictas tolerancias mecánicas. Se prevé que los volúmenes reciclados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 19.87% hasta 2031, impulsados por la demanda de los sectores automotriz y de energía eólica; sin embargo, la certificación para estructuras primarias aún no está contemplada en el horizonte de planificación de 2026.
La fibra de carbono ELG recupera entre el 90 % y el 95 % de la resistencia virgen de la chatarra aeroespacial, lo que permite fabricar estructuras de asientos y compartimentos superiores con un coste entre un 30 % y un 50 % menor. La vía de solvólisis de Karborek retiene fibras de más de 80 mm, pero debe gestionar los flujos de residuos de disolventes que aumentan los costes operativos. El carbono de segunda generación cierra el ciclo de las piezas termoplásticas, un factor clave a medida que aumenta el volumen de bandejas de baterías para vehículos eléctricos. Se prevé que la cuota de mercado de la fibra de carbono para grados reciclados aumente aún más una vez que se acelere el desmantelamiento de palas eólicas después de 2027, lo que proporcionará una base estable de materia prima.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Los materiales compuestos impulsan la demanda en todos los sectores de uso final
Los materiales compuestos representaron el 87.77 % del volumen de 2025, lo que refleja la amplia dependencia de las matrices epoxi y termoplásticas en fuselajes aeroespaciales, palas eólicas y tanques de hidrógeno. El laminado automatizado y la adopción de AFP redujeron entre un 20 % y un 30 % el coste de las piezas entre 2024 y 2025, lo que refuerza la ventaja económica de la fibra de carbono sobre el aluminio.
El uso de textiles en prendas de protección sigue siendo un nicho debido a la fragilidad de la fibra, mientras que los microelectrodos se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 25.55 % hasta 2031, gracias a ensayos de interfaz neuronal que muestran una relación señal-ruido entre un 30 % y un 40 % superior a la de los electrodos de metales nobles. Las aplicaciones de catálisis utilizan fibra tejida para las capas de difusión de gas en las pilas de combustible, lo que permite una vida útil de las pilas de entre 8,000 y 10 000 horas. En general, el segmento de compuestos conservará más del 80 % del mercado de la fibra de carbono, ya que ningún otro material de la competencia alcanza la relación rigidez-peso y el perfil de fatiga que requieren las infraestructuras de alta energía.
Por industria de usuario final: la energía alternativa lidera mientras la industria automotriz acelera
Las energías alternativas absorbieron el 27.21 % de la demanda de 2025, y las palas marinas y los tanques de hidrógeno representaron conjuntamente la mayor parte del volumen incremental. El tamaño del mercado de la fibra de carbono asociado a las aplicaciones de energía limpia seguirá expandiéndose junto con las turbinas marinas de 22 MW y los camiones cisterna de 700 bares.
Los programas aeroespaciales utilizan las fibras de mayor valor, pero se enfrentan a ritmos de construcción cíclicos; la producción de fuselaje ancho podría mantenerse por debajo de los niveles de 2019 hasta 2027. La adopción de la automoción crece a medida que los precios de las baterías de los vehículos eléctricos caen por debajo de los 80 USD por kWh, liberando presupuesto para diseños ligeros de carrocería integral. Las renovaciones de la construcción en zonas sísmicas y los artículos deportivos de alta gama completan el mosaico de la demanda. Otras industrias de usuarios finales, como las hélices marinas y los brazos robóticos, registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 25.98 %, hasta 2031, gracias a los requisitos de resistencia a la corrosión en entornos hostiles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de fibra de carbono en Asia-Pacífico
Asia-Pacífico lideró el mercado de fibra de carbono con una participación del 44.89 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 20.75 % hasta 2031. Las cadenas de producción de precursores de fibra integradas verticalmente en China, las especialidades aeroespaciales de Japón y las políticas de compensación de la India garantizan una fuerte atracción local. La flota eólica marina de 4.5 GW de Taiwán y los proveedores de automoción de Corea del Sur aportan un mayor potencial. Los bajos precios de la electricidad y el suministro cautivo de acrilonitrilo consolidan la ventaja de costos de la región.
Mercado de fibra de carbono de América del Norte
América del Norte ocupa el segundo lugar en volumen, con un mercado de fibra de carbono en Estados Unidos impulsado por Boeing, Lockheed Martin y las iniciativas de vehículos eléctricos vinculadas a los incentivos de la Ley de Reducción de la Inflación. La línea de producción de Toray en Carolina del Sur, con una capacidad de 5,000 toneladas, cubrirá las calidades para la industria automotriz, mientras que la expansión de Hexcel en Salt Lake City abastecerá los largueros de las alas de los aviones 787 y A350. Las redes de fibra reciclada en Washington y Maine abastecen los interiores de los principales fabricantes de automóviles, impulsando la circularidad nacional y fortaleciendo la industria regional de la fibra de carbono.
Mercado europeo de fibra de carbono
Europa combina la energía eólica marina, estrictas normas sobre emisiones de vehículos y aeroestructuras de Airbus para mantener una alta utilización a pesar de la volatilidad de los precios de la energía. Las palas de Siemens Gamesa integran tapas de largueros de fibra de carbono que reducen la masa en un 20 %. Los fabricantes de automóviles alemanes confían en los compuestos termoplásticos de la planta de SGL Carbon en Meitingen para cumplir con el objetivo de 95 g/km de CO₂. La Ley de Materias Primas Críticas de la UE fomenta la capacidad nacional, y la planta de Toray en Hungría ahora utiliza electricidad renovable para reducir las emisiones del ciclo de vida en un 30 %, lo que apoya a la industria regional de la fibra de carbono.

Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado global de fibra de carbono está altamente consolidado, y las cinco principales empresas del sector controlarán la mayor parte del volumen mundial en 2025. La carrera por la innovación en costes sigue impulsando los avances del mercado. SGL ha lanzado una línea de fibra respetuosa con el medio ambiente que reduce las emisiones de CO₂ en un 50 %, respondiendo a la creciente demanda de soluciones bajas en carbono por parte de los fabricantes de equipos originales (OEM) de los sectores automotriz y eólico. Paralelamente, las colaboraciones entre universidades e industria se centran en materiales innovadores como el betún, la lignina y las materias primas recicladas para transformar las estructuras de costes tradicionales. Además, las alianzas estratégicas entre productores de resinas, especialistas en apresto y fabricantes de fibra enfatizan la integración vertical, lo que permite el desarrollo de oportunidades de crecimiento especializadas.
Líderes de la industria de la fibra de carbono
INDUSTRIAS TORAY, INC.
Corporación del grupo químico Mitsubishi
Teijin Limited
Hexcel Corporation
SGL Carbon
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Toray Industries completó una expansión de USD 180 millones en Decatur, Alabama, agregando 5,000 toneladas de capacidad de grado automotriz bajo los incentivos fiscales de la Ley de Reducción de la Inflación.
- Septiembre de 2025: Mitsubishi Chemical Group anunció un programa de 300 millones de dólares para duplicar la producción de fibra de carbono para 2027, centrado en líneas precursoras de PAN de menor temperatura en Japón y Alemania.
- Mayo de 2025: Sigmatex lanzó una tela de arrastre de 50 gm⁻² que ofrece un 20 % más de drapeado para interiores aeroespaciales y artículos deportivos de alto rendimiento.
Alcance y metodología
La fibra de carbono se compone de átomos de carbono unidos entre sí para formar una cadena larga. Las fibras son extremadamente rígidas, fuertes y ligeras y se utilizan en muchos procesos para crear excelentes materiales de construcción.
El mercado de la fibra de carbono está segmentado por materia prima, tipo, aplicación, industria del usuario final y geografía. Por materias primas, el mercado está segmentado en poliacrilonitrilo (PAN) y brea de petróleo y rayón. Por tipo, el mercado está segmentado en fibra virgen (VCF) y fibra de carbono reciclada (RCF). Las aplicaciones de la fibra de carbono comprenden materiales compuestos, textiles, microelectrodos y catálisis. Por industria de usuario final, el mercado está segmentado en aeroespacial y defensa, energía alternativa, automotriz, construcción e infraestructura, artículos deportivos y otras industrias de usuario final. El informe también cubre el tamaño del mercado y las previsiones para el mercado de fibra de carbono en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del volumen (toneladas) y los ingresos (millones de USD).
Por Materia Prima
| Poliacrilonitrilo (PAN) |
| Brea de petróleo y rayón |
Por tipo de fibra
| Fibra de carbono virgen (VCF) |
| Fibra de Carbono Reciclada (RCF) |
| Otros |
por Aplicación
| Materiales compuestos |
| Textiles |
| Microelectrodos |
| Catálisis |
Por industria del usuario final
| Aeroespacial y defensa |
| Energía alternativa |
| Motorium |
| Construcción e Infraestructura |
| Artículos deportivos |
| Otras industrias de usuarios finales |
Por geografía
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Poliacrilonitrilo (PAN) | |
| Brea de petróleo y rayón | ||
| Por tipo de fibra | Fibra de carbono virgen (VCF) | |
| Fibra de Carbono Reciclada (RCF) | ||
| Otros | ||
| por Aplicación | Materiales compuestos | |
| Textiles | ||
| Microelectrodos | ||
| Catálisis | ||
| Por industria del usuario final | Aeroespacial y defensa | |
| Energía alternativa | ||
| Motorium | ||
| Construcción e Infraestructura | ||
| Artículos deportivos | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la demanda proyectada de fibra de carbono en 2031?
Se espera que el tamaño del mercado de fibra de carbono alcance los 562.77 kilotones para 2031, lo que refleja una CAGR del 18.06 % con respecto a los niveles de 2026.
¿Qué región se prevé que se expandirá más rápidamente?
Se proyecta que Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (CAGR) del 20.75 % hasta 2031, respaldada por la capacidad precursora, la energía eólica marina y los programas automotrices.
¿Qué tan rápido está creciendo la fibra de carbono reciclada?
Se pronostica que los grados reciclados registrarán una CAGR del 19.87 % entre 2026 y 2031, ya que los clientes de las industrias automovilística y eólica buscan materiales circulares.
¿Por qué el poliacrilonitrilo es el precursor dominante?
El PAN ofrece un rendimiento de carbono del 50-55% y resistencias a la tracción superiores a 4,800 MPa, lo que mantiene una economía de suministro favorable a pesar del aumento de los costos de la energía.
¿Qué tecnología está reduciendo el tiempo del ciclo compuesto?
La colocación automatizada de fibra con consolidación láser reduce los ciclos de colocación hasta en un 70%, lo que acerca los costos de las piezas al alcance de los volúmenes automotrices.


