

Tamaño y participación en el mercado del monóxido de carbono
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 5.57 mil millones |
| Tamaño del mercado (2031) | USD 6.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.19% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de monóxido de carbono por Mordor Intelligence
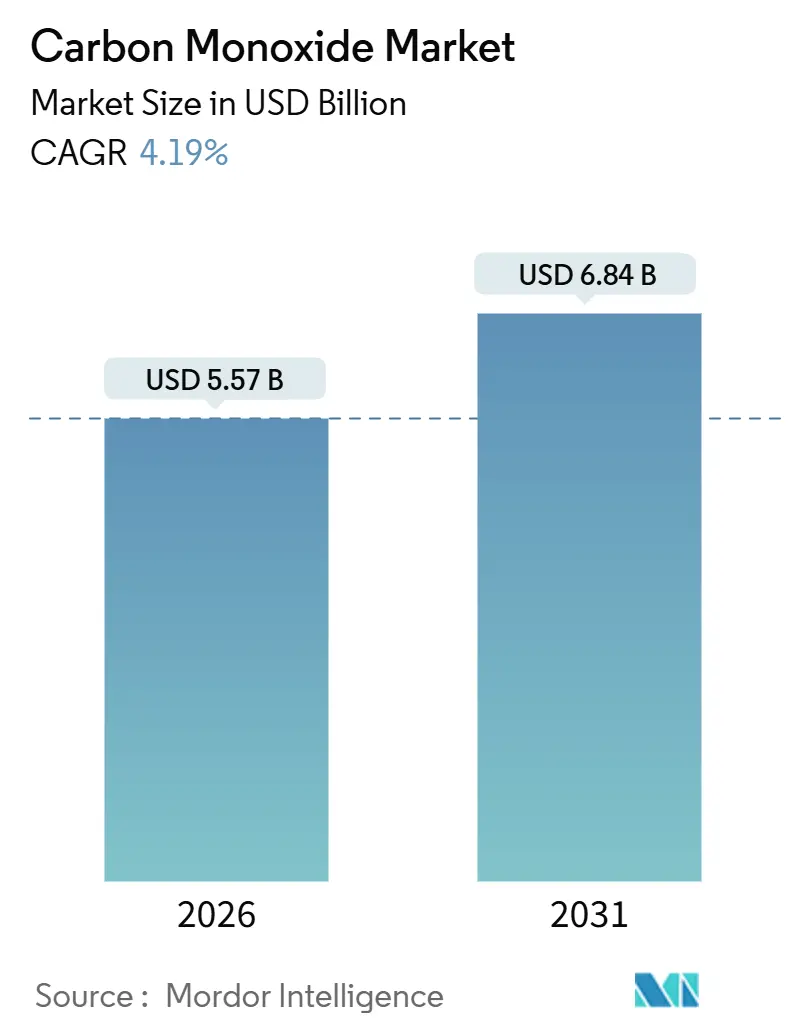
El tamaño del mercado del monóxido de carbono se estima en 5.57 millones de dólares estadounidenses en 2026 y se espera que alcance los 6.84 millones de dólares estadounidenses para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.19 % durante el período de pronóstico (2026-2031). La estabilidad de la demanda refleja la doble función del gas como materia prima química indispensable y reductor metalúrgico de alta temperatura, mientras que las políticas de descarbonización en curso redefinen las estrategias de abastecimiento y las estructuras contractuales. El gas de esquisto, con ventajas en costos, mantiene competitiva la economía norteamericana del reformado de metano con vapor (SMR); sin embargo, el mecanismo de ajuste fronterizo de carbono de la Unión Europea está impulsando a los productores hacia modernizaciones in situ para la captura de CO y carbono mediante electrolisis. En Asia-Pacífico, la convergencia de la capacidad china de carbonilación de metanol, la expansión de la producción de hierro de reducción directa a base de carbón en India y los proyectos de fabricación de semiconductores en Japón, Corea del Sur y Taiwán consolidan el liderazgo de la región en volumen y crecimiento. Persiste una moderada intensidad competitiva debido a la diversificación regional de las materias primas y al crecimiento de las unidades cautivas de gas de síntesis que impiden que un único proveedor imponga los precios. Para los compradores, la cuestión decisiva ya no es el precio spot de la molécula, sino la seguridad del suministro a largo plazo, la garantía de pureza y la huella de carbono inherente.
Conclusiones clave del informe
- Por pureza, la categoría por debajo del 99% capturó el 60.12% de la participación en los ingresos en 2025 y se prevé que se expanda a una CAGR del 4.54% hasta 2031.
- Por aplicación, los productos químicos contribuyeron con el 54.56% de los ingresos de 2025; se prevé que la electrónica y los semiconductores presenten la CAGR más rápida, del 4.90%, hasta 2031.
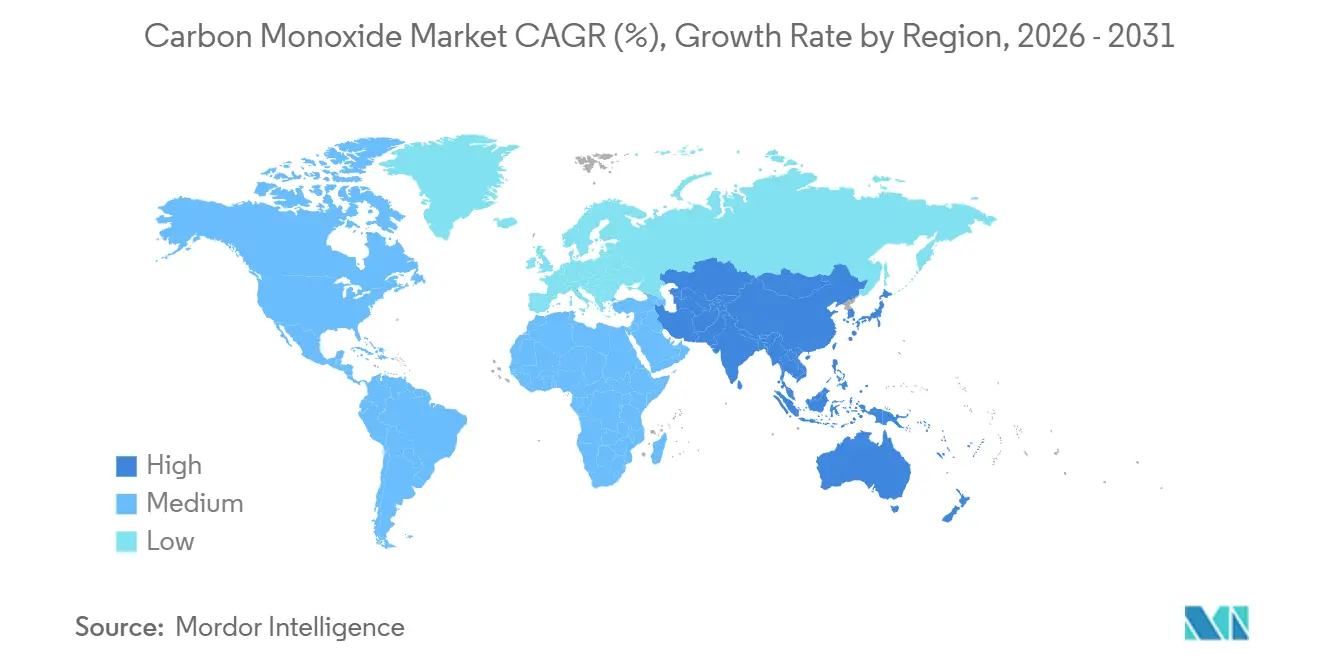
- Por geografía, Asia-Pacífico tuvo una participación del 48.24% de la demanda en 2025 y se espera que aumente a una CAGR regional del 4.47%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del monóxido de carbono
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de ácido acético y metanol como materia prima | + 1.2% | Global, concentrado en China y América del Norte | Mediano plazo (2–4 años) |
| Crecimiento en la reducción metalúrgica de metales para baterías de vehículos eléctricos | + 0.8% | Asia-Pacífico (Indonesia, Filipinas, India) | Largo plazo (≥ 4 años) |
| Expansión del uso de CO de alta pureza en fábricas de semiconductores | + 1.0% | Asia Oriental (Taiwán, Corea del Sur, Japón) | Corto plazo (≤ 2 años) |
| Adopción del envasado de carne MAP en economías emergentes | + 0.3% | América Latina, Oriente Medio, Sudeste Asiático | Mediano plazo (2–4 años) |
| Tecnologías de producción de CO2 in situ que reducen los costes logísticos | + 0.7% | Adopción temprana y global en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de ácido acético y metanol como materia prima
La mayor parte de la producción mundial de ácido acético depende de la carbonilación del metanol, un método catalizado por rodio que logra una alta selectividad. En Nanjing, los complejos más recientes de China ubican estratégicamente unidades de metanol, CO y aguas abajo. Esta configuración no solo permite a los productores beneficiarse del coproducto de hidrógeno, sino que también les otorga una ventaja sobre los proveedores comerciales de CO. Dado que las operaciones consistentes exigen una calidad y presión de CO uniformes, los inversores en ácido acético se inclinan ahora por acuerdos de suministro de gas integrados o in situ, que a menudo se cierran con plazos de 10 a 20 años. Errores pasados, como el déficit de gas de síntesis en Singapur hace dos décadas, han puesto de relieve la importancia de la seguridad del suministro por encima de pequeñas ventajas de precio. Los proveedores que pueden ofrecer servicios integrales —que abarcan la generación, purificación y mantenimiento in situ— están cosechando los frutos con contratos más largos y mayores márgenes de beneficio.
Crecimiento en la reducción metalúrgica de metales para baterías de vehículos eléctricos
En India, el monóxido de carbono juega un papel fundamental como reductor principal en la ruta de reducción directa de hierro basada en carbón, que se proyecta que se expandirá significativamente para 2030. Simultáneamente, los minerales de laterita de níquel, vitales para las baterías de iones de litio, se están tratando con CO a temperaturas entre 900–1,000 °C [1] Chemical Engineering Journal, “Methanol Carbonylation to Acetic Acid,” sciencedirect.com . Este proceso extrae níquel de los residuos de lixiviación ácida a alta presión, presentando una alternativa térmicamente autosostenible a la reducción de hidrógeno. Tanto Indonesia como Filipinas han presentado proyectos de refinería centrados en gas de síntesis rico en CO, lo que sugiere una posible demanda incremental para finales de la década. Mientras tanto, los gigantes del gas industrial están forjando acuerdos de peaje que abarcan el suministro de gas, oxígeno y servicios de monitoreo, posicionándose así estratégicamente dentro de la cadena de valor de los metales para baterías.
Expansión del uso de CO de alta pureza en las fábricas de semiconductores
Para evitar la contaminación por partículas y metales, los pasos de fabricación para la lógica sub-3 nm y la NAND 3D de más de 200 capas requieren CO de grado 5.0 (pureza superior al 99.999%). Las fundiciones de Taiwán, Corea del Sur y Japón están optando por plantas de CO cautivo o in situ. Este cambio busca eliminar los cambios de cilindros y reducir las emisiones de Alcance 1. Esta tendencia se ve reforzada por las importantes inversiones de Air Liquide en Dresde y Singapur en 2025. La celda de electrólisis de óxido sólido eCOs de Topsoe ofrece una solución al convertir el CO₂ capturado en CO con una pureza del 99.995 %. Esta innovación permite a las fábricas cumplir con los objetivos de la Directiva de Informes de Sostenibilidad Corporativa, sin necesidad de entregas por buques cisterna. A medida que la industria realiza la transición de nodos de 5 nm a 3 nm, aumenta el consumo de CO por oblea de 300 mm, lo que pone de relieve la sensibilidad de la demanda a las tasas de migración tecnológica.
Adopción del envasado de carne MAP en economías emergentes
El envasado en atmósfera modificada, que combina CO con CO₂ y N₂, estabiliza la carboximioglobina. Este proceso mantiene la carne de vacuno y de ave con un color rojo brillante durante 7 a 10 días adicionales a 4 °C [2] Comisión Europea, «Dictamen sobre el uso de monóxido de carbono en MAP», ec.europa.eu . Los exportadores latinoamericanos adoptaron CO-MAP para mantener el atractivo visual de la carne durante los envíos transpacíficos. Además, con las recientes aprobaciones en India, Indonesia y Tailandia, se han abierto los mercados nacionales. Si bien la Unión Europea ha prohibido este método debido a la preocupación por el engaño al consumidor, las evaluaciones científicas indican que no existen riesgos toxicológicos por debajo del 0.5 % de CO, siempre que se mantenga la integridad de la cadena de frío. Si un importador importante se hiciera eco de la posición de la UE, la demanda podría disminuir rápidamente, lo que pone de relieve la vulnerabilidad regulatoria de esta aplicación.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de las regulaciones sobre exposición al CO en el lugar de trabajo | -0.5% | Global, más agudo en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Precios volátiles de las materias primas de gas de síntesis | -0.4% | Global, mayor impacto en Asia-Pacífico | Mediano plazo (2–4 años) |
| Infraestructura de tuberías limitada y altos riesgos de transporte | -0.3% | Mercados emergentes (América Latina, Oriente Medio y África, Asia meridional) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de las regulaciones sobre exposición al CO en el lugar de trabajo
El límite de exposición permisible de 50 ppm de la OSHA ahora se ajusta al umbral más estricto de 25 ppm de la ACGIH. Este cambio ha impulsado a numerosas plantas en EE. UU. y la UE a integrar sensores electroquímicos en tiempo real y reforzar sus sistemas de ventilación. En India, los operadores de DRI, que antes operaban con umbrales de alarma de entre 30 y 50 ppm, ahora están modernizando sus hornos para alcanzar niveles inferiores a 5 ppm, tras una revisión de seguridad en 2024. Los costos de cumplimiento son particularmente altos para las instalaciones que dependen de equipos antiguos. Para reducir su responsabilidad, los proveedores de gas están introduciendo paquetes que incluyen suministro de circuito cerrado, generación in situ y monitoreo continuo. Sin embargo, estos servicios mejorados tienen un costo adicional, ya que los proveedores cobran tarifas más altas para compensar sus mayores responsabilidades.
Precios de las materias primas volátiles para el gas de síntesis
En 2024-2025, los precios spot del gas Henry Hub fluctuaron debido a las exportaciones de GNL y las variaciones climáticas. Dado que la materia prima constituye una parte significativa del costo de producción del CO de los SMR, las fluctuaciones de precios se traducen en un aumento de los costos, lo que reduce los márgenes brutos en los contratos a precio fijo. En 2024, las plantas de gasificación de carbón chinas se enfrentaron a un aumento repentino de los precios de la materia prima, consecuencia de las paradas por seguridad minera. Esto llevó a algunos productores de ácido acético a detener sus operaciones y recurrir a la importación de CO comercial, incluso con la carga adicional de los elevados fletes. Si bien las principales corporaciones de gas industrial mitigan estas fluctuaciones de precios mediante cláusulas de recargo mensual por energía, las empresas regionales independientes a menudo se encuentran sin esta ventaja, lo que les obliga a posponer sus iniciativas de expansión hasta que los precios del mercado muestren indicios de estabilización.
Análisis de segmento
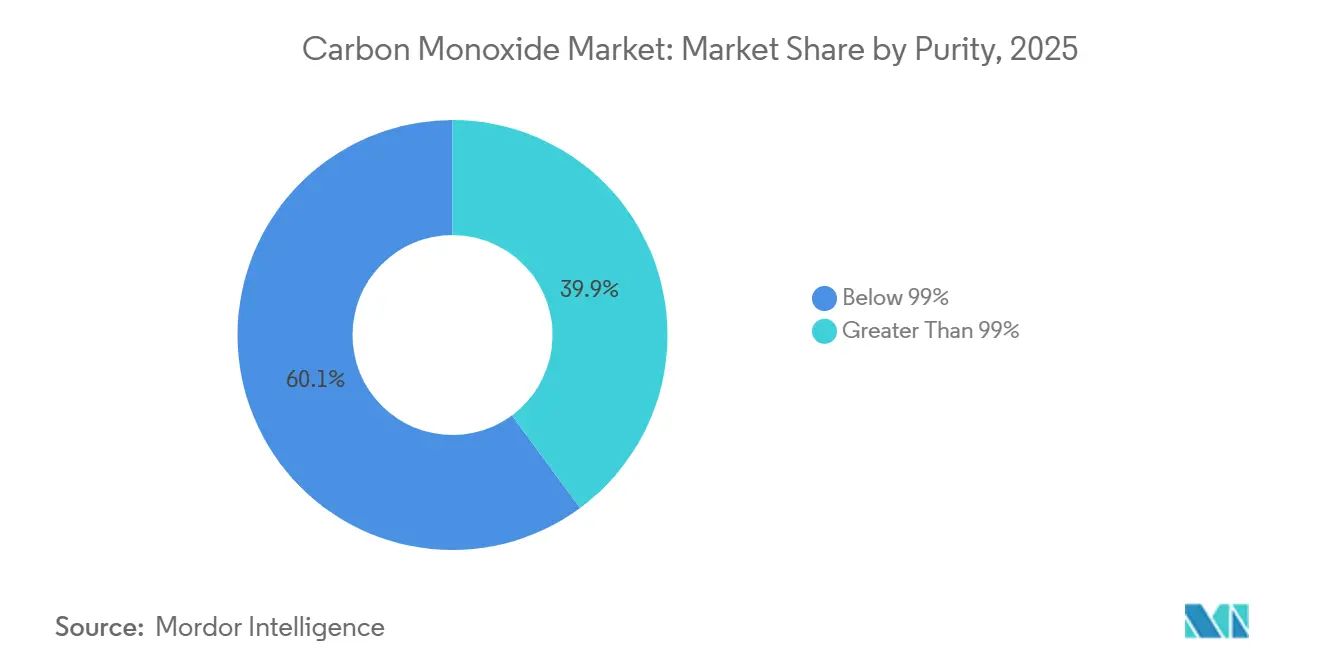
Por pureza: el gas de síntesis a granel domina el consumo por debajo del 99 %
En 2025, las acerías, los complejos químicos y las unidades de gasificación captaron una participación del 60.12 % en las ventas y una tasa de crecimiento anual compuesta (TCAC) del 4.54 % hasta 2031, provenientes de corrientes de CO con una pureza inferior al 99 %, ya que pueden aceptar impurezas limitadas de CO₂ y N₂ sin comprometer el rendimiento de la reacción. En India, los hornos de DRI a carbón consumen CO anualmente, utilizando mezclas de gas de síntesis compuestas por CO, H₂ y el resto de CO₂ y N₂. Por otro lado, si bien los grados superiores al 99 % se producen en tonelajes menores, alcanzan márgenes más altos. Esto se debe a que aplicaciones como el grabado de semiconductores, la carbonilación farmacéutica y la síntesis de fosgeno son sensibles incluso a contaminantes traza. Para la lógica sub-3 nm, el material de Grado 5.0 (99.999 % o superior) es esencial, y los proveedores logran esta pureza mediante métodos como el PSA multietapa, la oxidación catalítica de hidrocarburos y el pulido criogénico.
Las consideraciones económicas acentúan aún más esta brecha: mientras que los gasoductos o los reformadores in situ pueden atender a clientes de baja pureza con costos de manipulación mínimos, los usuarios de alta pureza suelen incurrir en recargos por la logística que implica el uso de remolques tubulares o cilindros. Air Liquide y Linde han introducido plataformas de purificación modulares, capaces de mejorar el gas de síntesis existente a una pureza superior al 99.5 %. Los intercambian por ingresos por servicios con bajo costo de capital, lo que garantiza la fidelización de los clientes a largo plazo. Con el auge de los centros petroquímicos integrados en China y el Golfo, la elección de la tecnología de producción y el método de entrega influirá en las estrategias contractuales, lo que podría eclipsar la importancia de las especificaciones de pureza.
Por aplicación: la síntesis química impulsa la demanda, la electrónica aumenta
La síntesis química, impulsada por la carbonilación de metanol a ácido acético y la producción de oxoalcoholes para plastificantes y surfactantes, representó el 54.56 % de los ingresos de 2025. China domina el panorama mundial, albergando casi la mitad de la capacidad mundial de conversión de metanol a ácido acético. El país ubica estratégicamente sus oleoductos, transportando eficientemente el CO directamente desde los reformadores a los reactores catalizados con rodio, lo que reduce drásticamente los costos de inventario. Le sigue de cerca la fabricación de metales, liderada por los hornos de DRI de la India y la reducción de níquel-laterita de Indonesia, que emerge como el segundo mayor grupo de demanda. El sólido crecimiento de este sector está estrechamente vinculado a las trayectorias de la infraestructura de los mercados emergentes y los metales para baterías.
Si bien el sector de la electrónica y los semiconductores actualmente representa una participación modesta en tonelaje, está listo para una rápida expansión, pronosticando una CAGR del 4.90 % hasta 2031. Este aumento se alinea con las inversiones globales en fábricas, que se proyecta que se acercarán a niveles sustanciales para 2030. Destacando otro nicho premium, las unidades eCOs de Topsoe, instaladas en plantas de productos químicos especializados y farmacéuticos, subrayan la evolución de la industria. Los investigadores ahora están aprovechando el CO marcado isotópicamente para el rastreo metabólico, un método avalado por un informe de Nature Chemistry de 2024. Esta técnica no solo prescinde de la necesidad de cilindros de gas radiactivo, sino que también agiliza los flujos de trabajo preclínicos. A pesar de las controversias en torno a la coloración y conservación de la carne, la adopción de CO-MAP en América Latina y ciertas regiones asiáticas experimentó un sólido crecimiento anual durante 2024-2025. Este aumento se atribuye en gran medida a los estrictos mandatos de calidad visual de los mercados de exportación. Además, otras aplicaciones (que van desde el corte por láser y el vidrio especial hasta el crecimiento de nanotubos de carbono) representan una porción notable del volumen total, lo que refleja estrechamente las tendencias de gasto de capital en el sector manufacturero.
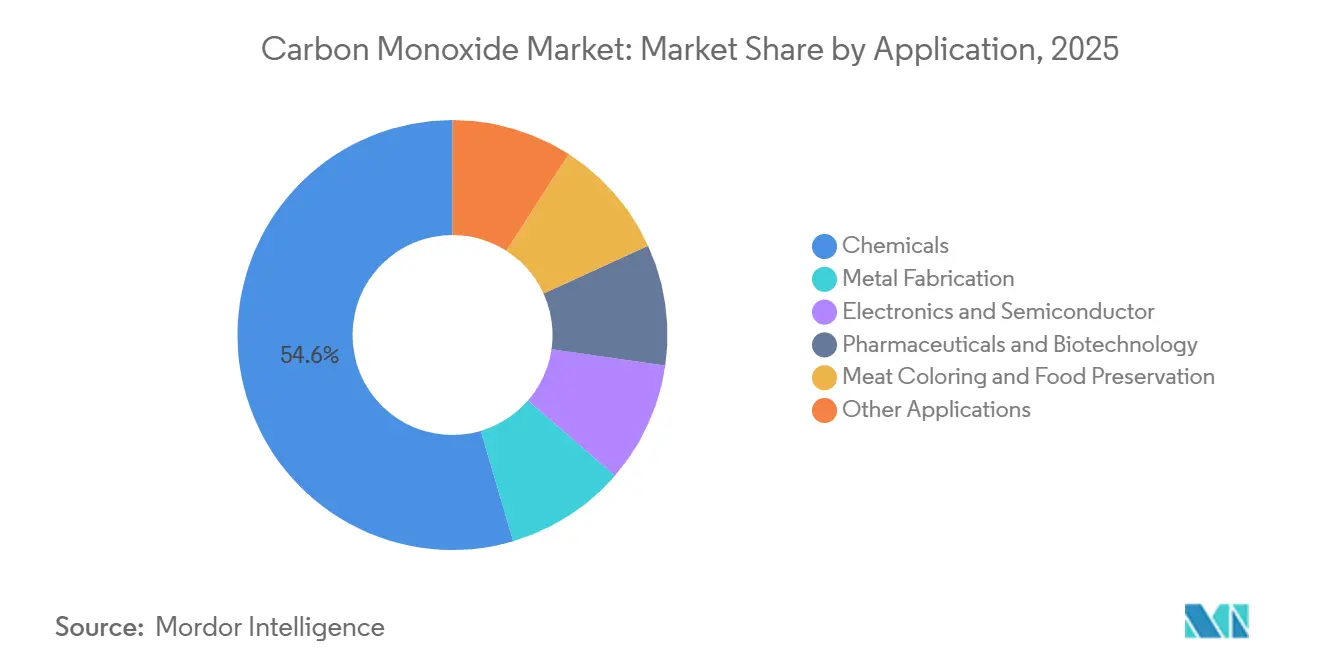
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico lideró el mercado de monóxido de carbono con el 48.24% del consumo en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 4.47% hasta 2031. En 2025, la capacidad de producción de ácido acético de China se centró principalmente en los clústeres de Nanjing y Ningbo. Estos clústeres, que integran metanol, CO y derivados derivados, no solo logran liderazgo en costos, sino que también mejoran el valor de los coproductos de hidrógeno. El ambicioso plan de la India apunta a aumentar la producción de DRI a base de carbón para 2030, lo que se traduce en una demanda anual de CO2 integrado en el gas de síntesis. Japón y Corea del Sur están cambiando su enfoque hacia el CO2 de alta pureza, esencial para las fábricas de lógica y memoria. Además, la inversión de Taiyo Nippon Sanso en una planta alemana de CO₂ biogénico en 2025 subraya la estrategia de la región para mitigar la dependencia de materias primas importadas. Los centros de níquel y laterita del sudeste asiático también están experimentando crecimiento, con métodos de reducción basados en CO que brindan una solución energética estable en regiones que enfrentan una calidad de red inconsistente.
Norteamérica cuenta con la base de costos de SMR más competitiva del mundo. Gracias a los insumos de gas de esquisto, los costos son significativamente menores en comparación con Europa y Asia Oriental. Air Liquide se dispone a reforzar la capacidad regional con su proyecto de suministro de oxígeno en Baytown, Texas. Esta instalación apoyará un reformador autotérmico de ExxonMobil, generando gas de síntesis rico en CO y una cantidad significativa de hidrógeno bajo en carbono, a la vez que reduce drásticamente la intensidad de carbono relacionada con el oxígeno. Si bien Canadá y México se abren nichos más pequeños —vinculados al núcleo petroquímico de Alberta y a los corredores de la Costa del Golfo, respectivamente—, el alcance de sus oleoductos limita la demanda fuera del clúster.
Europa se enfrenta a los desafíos del alza de los precios de la energía y las estrictas regulaciones. Sin embargo, se mantiene a la vanguardia de las innovaciones bajas en carbono. En consonancia con la Directiva sobre Emisiones Industriales y la Directiva sobre Informes de Sostenibilidad Corporativa de la UE, Topsoe está llevando a cabo proyectos piloto de SOEC en Alemania y los Países Bajos. Estas iniciativas aprovechan la electricidad generada por el viento para convertir el CO₂ capturado de nuevo en CO₂. En Sudamérica, los sectores de exportación de carne de vacuno de Brasil y Argentina sustentan la demanda de CO-MAP, una tecnología que prolonga la vida útil. Sin embargo, la ausencia de gasoductos extensos y los elevados costos de los remolques inflan los precios de entrega fuera de los principales centros urbanos. En Oriente Medio y África, la demanda es esporádica, impulsada principalmente por la petroquímica saudí y las instalaciones sudafricanas de conversión de carbón en líquidos. No obstante, el potencial de crecimiento depende de las iniciativas de monetización del gas y las redes colaborativas de transporte de CO₂, que podrían allanar el camino para la producción electrolítica de CO₂.
Panorama competitivo
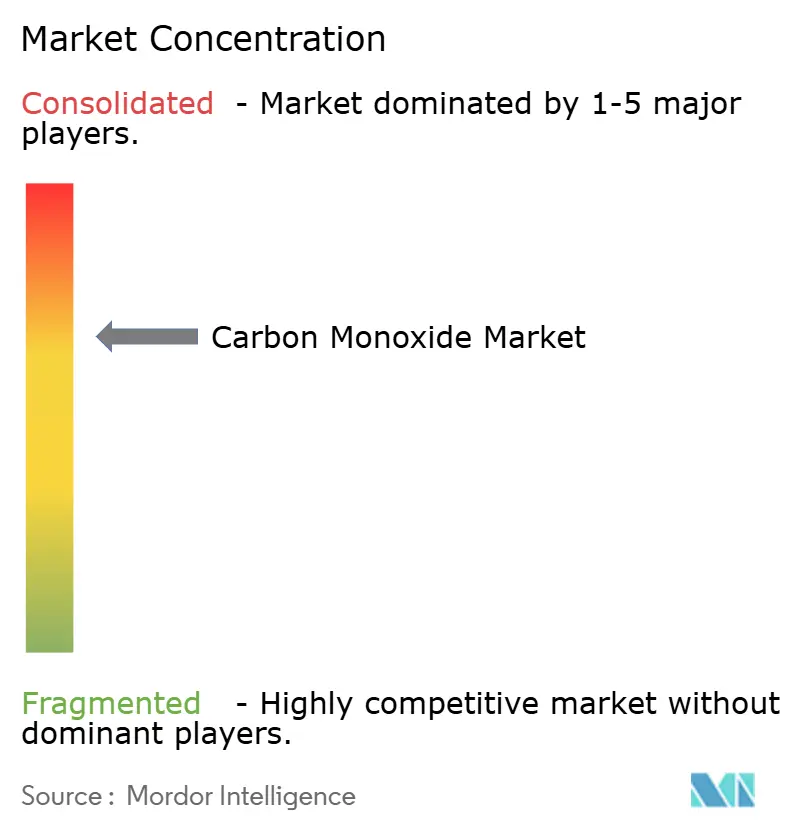
El mercado del monóxido de carbono está moderadamente concentrado, y los cinco principales proveedores controlan una parte significativa de la capacidad. Sin embargo, estos proveedores no dominan la fijación de precios debido a la dilución de su poder de negociación gracias a los diferenciales regionales de materias primas y a las unidades cautivas de gas de síntesis. Los primeros en adoptar este sistema, como los fabricantes de intermediarios farmacéuticos y fosgeno, han abandonado las entregas tradicionales en cilindros, lo que pone de relieve el atractivo de un suministro descarbonizado y la disminución del inventario de gases peligrosos. Mientras tanto, los actores regionales en China están aprovechando los clústeres integrados para ofrecer CO con importantes descuentos, lo que intensifica la competencia regional de precios. El margen estratégico se basa en tres vectores. En primer lugar, existe el potencial de obtener márgenes premium en la generación in situ descarbonizada para usuarios de semiconductores y productos farmacéuticos, donde la pureza y la sostenibilidad son primordiales. En segundo lugar, la formación de alianzas de maquila con procesadores de níquel-laterita en Indonesia y Filipinas puede asegurar volúmenes, impulsados por la cadena de suministro de vehículos eléctricos. Por último, ofrecer plataformas modulares de purificación para optimizar el gas de síntesis de propiedad del cliente hasta alcanzar una alta pureza no solo genera un flujo de ingresos reducido, sino que también integra a los proveedores en sus procesos. Las empresas que agrupan moléculas, supervisan el cumplimiento y trazan caminos de descarbonización están preparadas para captar una porción mayor del crecimiento futuro.
Líderes de la industria del monóxido de carbono
linde plc
Aire liquido
Productos de aire y productos químicos, Inc.
Messer SE & Co. KGaA
Gases Yingde
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2025: Air Products anunció planes para salir de tres proyectos en Estados Unidos, incluida una planta de monóxido de carbono en Texas, y registrará un cargo antes de impuestos de hasta USD 3.1 millones.
- Abril de 2024: Celanese extendió su contrato de suministro de CO de Fase II con Nanjing Chengzhi Clean Energy, asegurando materia prima a largo plazo para su instalación de ácido acético de 1.2 millones de tpa en Nanjing.
Alcance del informe del mercado global de monóxido de carbono
Producido mediante la combustión incompleta de materiales ricos en carbono y procesos industriales como la generación de gas de síntesis, el monóxido de carbono (CO) es un gas incoloro, inodoro e insípido. A pesar de su falta de propiedades sensoriales, el CO es altamente tóxico. Más allá de sus riesgos industriales, el CO sirve como un intermediario químico vital, desempeñando un papel clave en la producción de compuestos orgánicos e inorgánicos, así como en la creación de aldehídos y agentes reductores esenciales para el refinado de metales.
El mercado del monóxido de carbono está segmentado por pureza, aplicación y ubicación geográfica. Por pureza, el mercado se divide en inferior al 99 % y superior al 99 %. Por aplicación, el mercado se segmenta en productos químicos, fabricación de metales, electrónica y semiconductores, productos farmacéuticos y biotecnología, colorantes de carne y conservación de alimentos, y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones en 15 países. Para cada segmento, el tamaño del mercado y las previsiones se basan en los ingresos (USD).
| A continuación 99% |
| Mayor al 99% |
| Productos químicos |
| Fabricación de metales |
| Electrónica y Semiconductores |
| Productos farmacéuticos y biotecnología |
| Coloración de la carne y conservación de alimentos |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por pureza | A continuación 99% | |
| Mayor al 99% | ||
| por Aplicación | Productos químicos | |
| Fabricación de metales | ||
| Electrónica y Semiconductores | ||
| Productos farmacéuticos y biotecnología | ||
| Coloración de la carne y conservación de alimentos | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de monóxido de carbono en 2026?
El tamaño del mercado de monóxido de carbono está valorado en USD 5.57 mil millones en 2026 y se proyecta que crezca a USD 6.84 mil millones para 2031, registrando una CAGR del 4.19%.
¿Qué región registra el crecimiento más rápido de la demanda de monóxido de carbono?
Asia-Pacífico lidera con un pronóstico de CAGR del 4.47 %, impulsado por la capacidad química china, la expansión de DRI de la India y las inversiones en semiconductores del este de Asia.
¿Por qué hay mayor demanda de monóxido de carbono de alta pureza en las fábricas de chips?
La lógica sub-3 nm y los procesos NAND 3D avanzados necesitan CO de grado 5.0 para evitar la contaminación metálica durante el grabado y la deposición, lo que aumenta el consumo por oblea.
¿Qué factores frenan una adopción más amplia de CO2 en las economías emergentes?
El endurecimiento de los límites de exposición en el lugar de trabajo, la volatilidad de los precios de las materias primas y la limitada infraestructura de tuberías aumentan los costos de cumplimiento y logística en estas regiones.
¿Qué segmento de aplicaciones muestra el crecimiento más rápido?
Se proyecta que las aplicaciones de electrónica y semiconductores registren una CAGR del 4.90 % hasta 2031 debido a las expansiones de las fábricas globales.
¿Cómo están mitigando los proveedores la volatilidad de los precios de las materias primas?
Las grandes empresas de gas industrial incorporan cláusulas de transferencia de costos de energía en los acuerdos de peaje y cada vez más implementan generación en sitio para protegerse contra las oscilaciones del mercado.


