

Tamaño y participación del mercado de refrescos carbonatados
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
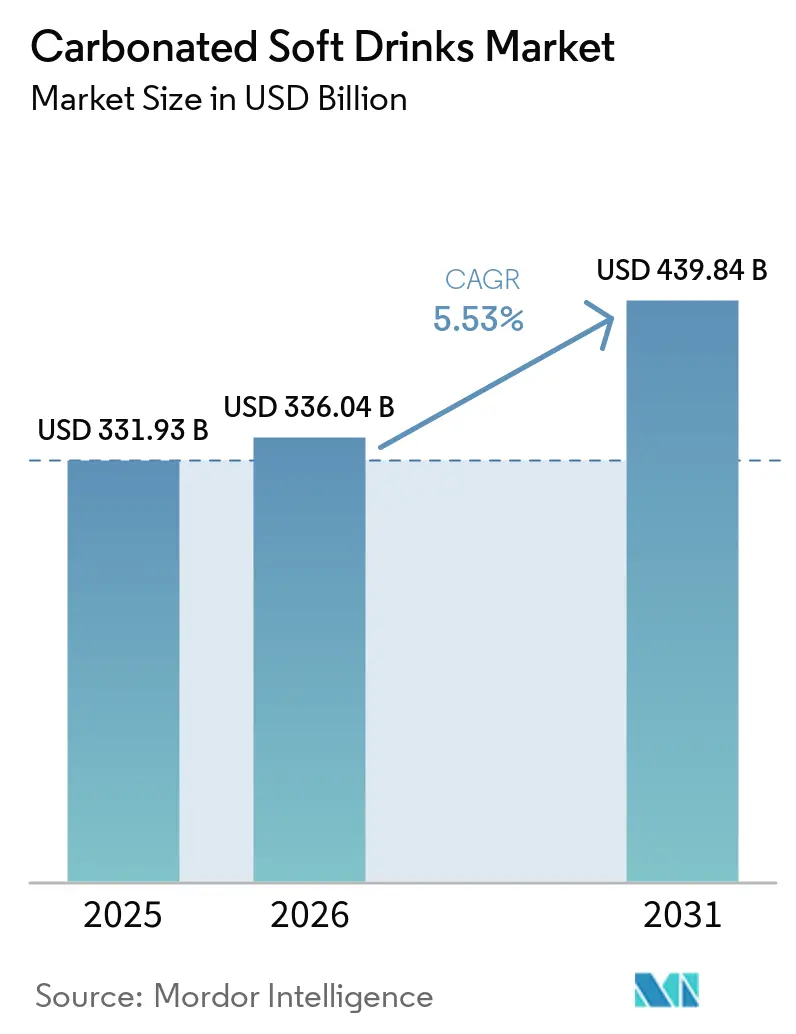
| Tamaño del mercado (2026) | USD 336.04 mil millones |
| Tamaño del mercado (2031) | USD 439.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.53% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de refrescos carbonatados por Mordor Intelligence
Se proyecta que el tamaño del mercado de refrescos carbonatados será de USD 331.93 mil millones en 2025, USD 336.04 mil millones en 2026 y alcanzará los USD 439.84 mil millones para 2031, con un crecimiento de CAGR del 5.53% de 2026 a 2031. Esta trayectoria de crecimiento se traduce en un CAGR del 5.53% de 2026 a 2031. El dinamismo del mercado se ve reforzado por una sólida combinación de valor. Innovaciones como los lanzamientos de bebidas sin azúcar y las mejoras funcionales están impulsando los ingresos, incluso en regiones donde los volúmenes de unidades se mantienen estables. Si bien los países maduros continúan siendo importantes centros de consumo, el sur y el sudeste asiático están expandiendo rápidamente su presencia en el mercado de bebidas envasadas, revelando nuevos grupos de demanda. Tanto PepsiCo como Coca-Cola están orientando sus estrategias hacia declaraciones funcionales, extensiones de productos sin azúcar e introducción de sabores localizados. Estas estrategias son fundamentales para retener a los consumidores actuales y recuperar a aquellos que se han alejado de los refrescos. El mercado está experimentando un mayor uso en los sectores de servicios de alimentación y conveniencia. En los países emergentes, los formatos rellenables no solo hacen que las bebidas sean más asequibles, sino que también protegen los márgenes de beneficio ante el aumento de los costes de envasado. El panorama competitivo es muy dinámico, como lo demuestra la atención que Keurig Dr Pepper presta al valor de sus activos de bebidas a través de su transacción con JDE Peet's. Sin embargo, se vislumbran desafíos, como los impuestos al azúcar y la racionalización de los estantes, que ejercen presión sobre los productos con alto contenido calórico y los pequeños productores.
Conclusiones clave del informe
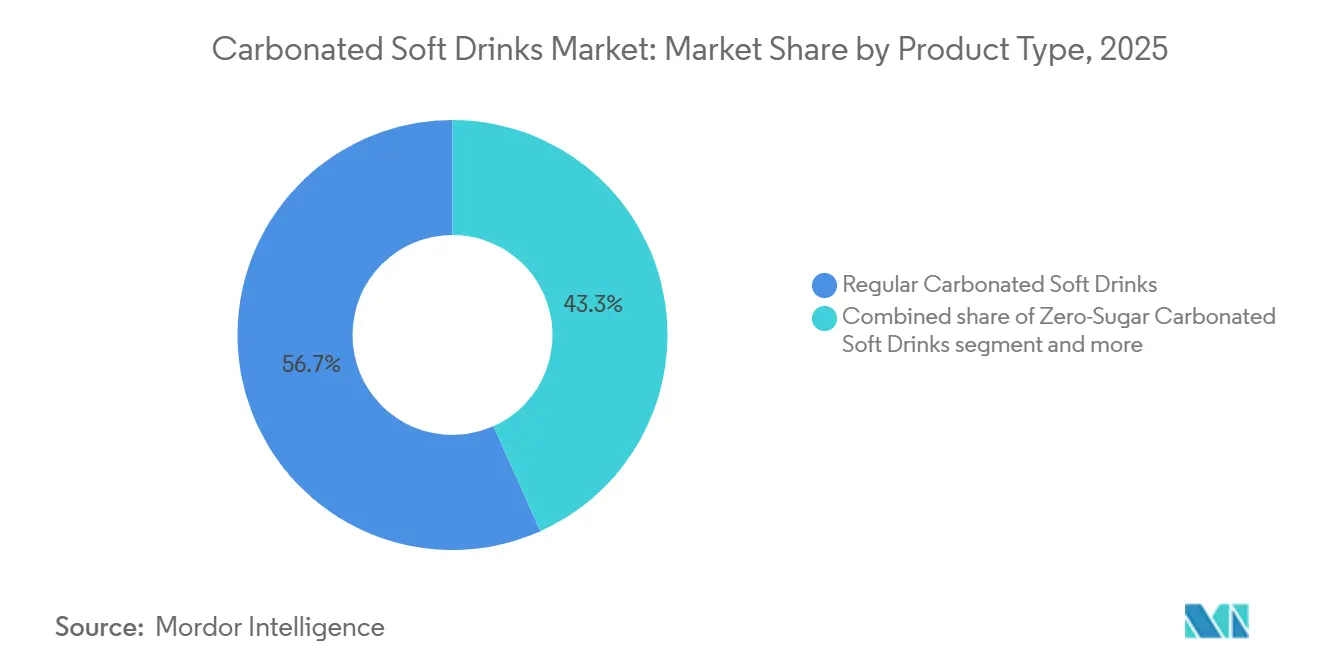
- Por tipo de producto, los refrescos carbonatados tradicionales representaron la mayor cuota del mercado de refrescos carbonatados, con un 56.71 % en 2025, mientras que se prevé que los refrescos carbonatados sin azúcar crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.96 %, durante el período 2026-2031.
- Por sabor, la cola representó la mayor cuota del mercado de refrescos carbonatados, con un 43.62 % en 2025, mientras que se prevé que los sabores a frutos rojos crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.11 %, durante el período 2026-2031.
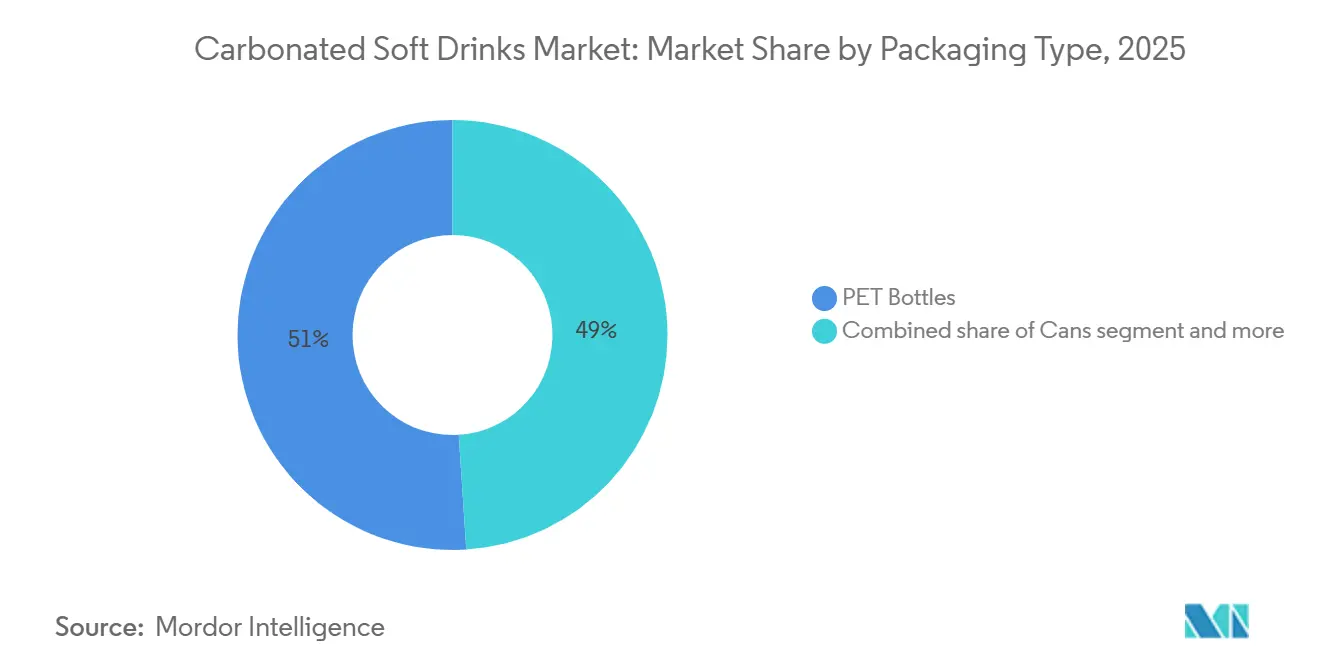
- Por tipo de envase, las botellas de PET representaron la mayor cuota del mercado de refrescos carbonatados, con un 51.01% en 2025, mientras que se prevé que las latas crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.73%, durante el período 2026-2031.
- Por canal de distribución, el comercio minorista representó la mayor cuota del mercado de refrescos carbonatados, con un 65.13 % en 2025, mientras que se prevé que el sector de la restauración crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.51 %, durante el período 2026-2031.
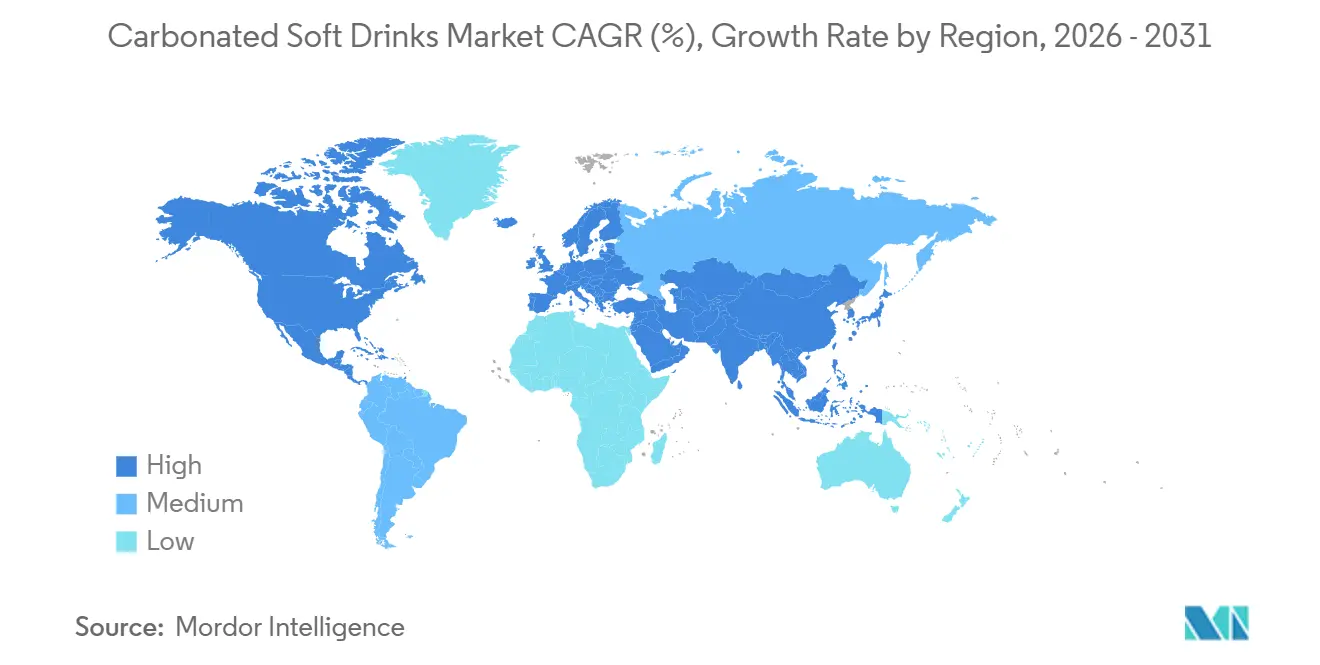
- Geográficamente, Norteamérica representó la mayor cuota del mercado de refrescos carbonatados, con un 36.40 % en 2025, mientras que se prevé que Asia-Pacífico crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.58 %, durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de refrescos carbonatados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Premiumización de los carbonatos bajos en azúcar y sin azúcar | + 1.5% | Global, con la mayor intensidad en Norteamérica y Europa Occidental. | Mediano plazo (2–4 años) |
| Ampliación de la oferta de bebidas en fuentes de comida y del consumo para llevar. | + 1.0% | América del Norte, los centros urbanos de Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Localización de sabores y rotación de ediciones limitadas | + 0.8% | Global, con la mayor acogida en Norteamérica y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Economía de los envases retornables y rellenables en los mercados emergentes | + 0.6% | América del Sur, Oriente Medio y África, Asia Meridional y Sudoriental | Largo plazo (≥ 4 años) |
| Patrones de consumo orientados a la conveniencia | + 0.7% | Global, concentrada en Norteamérica y en la zona urbana de Asia-Pacífico. | Corto a mediano plazo (1–3 años) |
| Avances en las tecnologías de envasado | + 0.5% | Despliegue global inicial en Europa y Norteamérica. | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Premiumización de los carbonatos bajos en azúcar y sin azúcar.
Las principales carteras han cambiado su enfoque, y las bebidas gaseosas sin azúcar y bajas en calorías (CSD) ahora sirven como los principales impulsores de valor. El precio premium de estas variantes está configurando significativamente la mezcla general de ingresos del segmento. En el primer trimestre de 2026, Pepsi Zero Sugar no solo ganó tracción sino que también vio un aumento tanto en volumen como en participación de valor dentro de la categoría CSD. Mientras tanto, en febrero de 2026, Coca-Cola Zero Sugar fue noticia al integrarse en sublíneas de sabores, como Cherry Float, señalando un giro estratégico. La arquitectura central de la marca ahora se está reestructurando, posicionando a cero azúcar como el principal impulsor de crecimiento, eclipsando la variante tradicional con calorías completas. Un estudio de 2025 en BMC Public Health destacó el impacto de los impuestos escalonados a las bebidas gaseosas en Francia, Portugal y el Reino Unido [1] Fuente: BMC Public Health, “Tiered Soft Drink Taxes and Sugar Reformulation in France, Portugal, and the UK,” BMC Public Health, link.springer.com . La investigación constató reducciones tangibles en el contenido medio de azúcar, con el Reino Unido a la cabeza, logrando una notable disminución de aproximadamente 1.7 gramos de azúcar por cada 100 ml. Esto sugiere que las empresas en regiones con impuestos no solo cumplen con la normativa, sino que también mejoran sus procesos de reformulación. Están estableciendo sistemas para el abastecimiento de edulcorantes, el enmascaramiento de sabores y el etiquetado, que luego se utilizan eficazmente en mercados sin dichos impuestos. Esto indica una tendencia más amplia: la premiumización de las variantes sin azúcar está trascendiendo sus límites regulatorios iniciales. Además, las medidas de cumplimiento en constante evolución, como el etiquetado nutricional y las declaraciones de propiedades saludables en el envase de la UE, están configurando la narrativa en torno a los productos sin azúcar, reforzando su atractivo de etiqueta clara.
Ampliación de la oferta de bebidas en establecimientos de comida y del consumo para llevar.
Los dispensadores de refrescos y los formatos portátiles monodosis están ampliando las ocasiones de consumo diario de bebidas gaseosas, extendiéndose más allá de los supermercados y los hogares tradicionales. Este cambio está generando un volumen adicional que no compite directamente con la venta minorista de bebidas envasadas. En Canadá, en los 12 meses previos a diciembre de 2025 se observó un aumento interanual del 6 % en las compras de refrescos de máquina, impulsado principalmente por los restaurantes de comida rápida. El informe para inversores del primer trimestre de 2026 de PepsiCo destacó el crecimiento tanto en volumen como en ingresos netos para su segmento de consumo fuera del hogar. Este impulso se debió en gran medida a una mejor presencia de la marca a través de su plataforma DRIPS by Pepsi, especialmente en cadenas como Saucy! by KFC. Está surgiendo una tendencia significativa: los canales de máquinas expendedoras están evolucionando hacia plataformas experimentales. Los sabores de edición limitada se introducen primero a través de dispensadores, lo que permite a las empresas evaluar el interés del consumidor antes de comprometerse con los productos envasados para la venta minorista. Este enfoque reduce eficazmente los costes asociados a la innovación. En enero de 2026, Coca-Cola lanzó latas pequeñas de 7.5 onzas en tiendas de conveniencia, con un precio individual de 1.29 dólares. Esta estrategia no solo aprovecha el mercado de consumo impulsivo de refrigerios y bebidas, sino que también anima a los consumidores reacios a comprar paquetes múltiples a probar el producto.
Localización de sabores y rotación de ediciones limitadas
Las rotaciones de sabores de edición limitada e inspiradas en la cultura están actuando como herramientas dinámicas, impulsando la rotación en los estantes y manteniendo el interés en la categoría de refrescos carbonatados. Este enfoque evita la necesidad de expansiones permanentes de SKU, que podrían sobrecargar las redes de distribución y los inventarios comerciales. El lanzamiento nacional de Coca-Cola en febrero de 2026 de Cherry Float, Zero Sugar Cherry Float, y la reintroducción permanente de Diet Coke Cherry en EE. UU. y Canadá subrayan cómo los lanzamientos impulsados por la nostalgia pueden transformar la lealtad pasiva a la marca en compras urgentes y sensibles al tiempo [2] Fuente: The Coca-Cola Company, “Cherry Flavor Expansion in the United States and Canada”, The Coca-Cola Company, coca-colacompany.com . Dirty Mountain Dew de PepsiCo busca popularizar la tendencia de "dirty soda" impulsada por las redes sociales, mientras que su MUG Root Beer Floats Vanilla Howler de junio de 2026 muestra la rápida traducción de las tendencias gastronómicas culturales a conceptos carbonatados. Las rotaciones de edición limitada están superando a los lanzamientos permanentes de SKU en el impulso de ventas incrementales para los minoristas. Tras optimizar el espacio en los estantes para las marcas básicas, los minoristas ahora priorizan las exhibiciones premium para estas variantes de temporada que requieren una gran demanda. Mientras tanto, las regulaciones, como las normas de etiquetado frontal en la UE, Australia y Brasil, influyen sutilmente en qué combinaciones de sabor y salud pueden comercializarse como orientadas al bienestar. Esto limita el margen de innovación funcional para los desarrolladores de sabores, pero no lo elimina por completo.
Economía de los envases retornables y rellenables en los mercados emergentes
En los mercados emergentes, los sistemas de botellas de PET y vidrio rellenables están adquiriendo una importancia económica en la distribución de refrescos, principalmente como contramedida al aumento de los costos de los insumos de envasado, más que por razones de sostenibilidad. En Latinoamérica, especialmente en Brasil, México, Colombia y Argentina, las iniciativas de botellas rellenables no solo reducen los costos de los materiales por unidad en comparación con los formatos de PET de un solo uso, sino que también son parte integral de las redes de distribución de grandes empresas como Arca Continental, Coca-Cola FEMSA y Postobón. Estas compañías abastecen a cientos de millones de personas en toda la región. La ventaja financiera de los mercados de rellenables es más evidente durante las fluctuaciones en los precios del aluminio y el PET: cuando los costos globales de los insumos aumentan, los productores sudamericanos y algunos del sur de Asia con sistemas de rellenables establecidos enfrentan una menor presión de costos por unidad que los de Norteamérica y Europa, lo que les permite ofrecer precios minoristas más competitivos. La inversión de Coca-Cola Europacific Partners de 1.5 millones de euros (unos 1.7 millones de dólares al tipo de cambio de abril de 2026) en tres plantas alemanas para lanzar una botella de rPET de 0.85 litros —que cubre la brecha entre los formatos individuales y los de mayor tamaño— subraya el creciente atractivo económico de los envases retornables y con bajo contenido de material, incluso en los mercados europeos de alta gama. Esta tendencia eleva los sistemas de recarga, que de otro modo se considerarían una simple solución para mercados emergentes, a una estrategia de rentabilidad universalmente aplicable, especialmente a medida que aumentan los costes del cumplimiento de las normativas de sostenibilidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El impacto negativo de los impuestos al azúcar en los mercados de alto consumo | -0.8% | Europa, Norteamérica, Oriente Medio y África (Nigeria, Sudáfrica, Emiratos Árabes Unidos, Arabia Saudita) | Mediano plazo (2–4 años) |
| Erosión de volumen por agua sin gas, té listo para beber y bebidas funcionales | -1.2% | Global, más agudo en América del Norte y Europa Occidental | Corto a mediano plazo (1–3 años) |
| Volatilidad de los precios de las latas de aluminio y del PET | -0.5% | Global, más agudo en América del Norte, Europa y Japón. | Corto plazo (≤ 2 años) |
| Racionalización de los estantes en tiendas minoristas frente a los carbonatos de menor margen. | -0.4% | Norteamérica, Europa occidental | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
El impacto negativo de los impuestos al azúcar en los mercados de alto consumo.
Según el informe anual de la OMS sobre la tributación de las bebidas azucaradas (SSB) de 2025, más de 100 jurisdicciones en todo el mundo han implementado dichos impuestos [3] Fuente: Organización Mundial de la Salud, “Informe sobre la tributación de las bebidas azucaradas 2025”, Organización Mundial de la Salud, who.int . Estas medidas están reduciendo notablemente el volumen de refrescos carbonatados (CSD) con alto contenido calórico en muchos de los mercados de mayor consumo del mundo. En Sudáfrica, el Impuesto para la Promoción de la Salud provocó una disminución del 33 % en el consumo de azúcar proveniente de bebidas gravadas tan solo dos años después de su implementación. Sin embargo, esto se vio contrarrestado en cierta medida por un aumento del 15 % en el consumo de SSB no gravadas. Esta tendencia subraya que, si bien las medidas fiscales pueden atenuar la demanda de CSD, no la erradican por completo. Para los operadores de marcas, esto presenta una perspectiva estratégica: las estructuras de impuestos escalonadas introducen un efecto de escalera de precios, acelerando el cambio de los consumidores hacia opciones premium sin azúcar. Este cambio se produce a una velocidad que las estrategias de marketing por sí solas podrían considerar un desafío, lo que reduce el tiempo disponible para gestionar el ciclo de vida de los productos con alto contenido calórico. Además, un resultado menos destacado es que las inversiones financiadas por el impuesto, como las reformulaciones, los nuevos sistemas de edulcorantes y los ajustes en las líneas de producción, generan barreras de costos irrecuperables. Estas barreras impulsan a las marcas hacia reformulaciones permanentes en lugar de la mera conformidad. Asimismo, con las constantes presiones regulatorias de los gobiernos y los marcos de salud alineados con la OMS, los mercados que antes eludían los impuestos a las bebidas azucaradas ahora sufren las consecuencias políticas de resistirse a su adopción.
Erosión de volumen por agua estancada, té listo para beber y bebidas funcionales.
Las alternativas sin gas, y no las marcas rivales, son la principal presión competitiva sobre el volumen de ventas de refrescos carbonatados. Estas alternativas están captando la atención de los consumidores que priorizan los productos con ingredientes naturales. Ofertas como el agua sin gas, los tés listos para beber y las bebidas funcionales, como la kombucha y los refrescos prebióticos, están reduciendo el consumo diario de refrescos carbonatados. Lo logran al proporcionar hidratación baja en calorías o sin calorías, evitando las preocupaciones de salud asociadas a las bebidas carbonatadas tradicionales. En 2025, la adquisición de Poppi, la marca de refrescos prebióticos, por parte de PepsiCo se presentó como una estrategia para posicionar a PepsiCo como líder en el panorama actual de los refrescos. Esta adquisición subraya la realidad: las bebidas funcionales sin gas y ligeramente carbonatadas ocupan ahora espacios premium en los estantes, una posición difícil de defender únicamente con una cartera de refrescos orgánicos. El desafío es aún mayor en el grupo de edad de 18 a 34 años, que cada vez más considera las bebidas carbonatadas como un capricho ocasional en lugar de una fuente de hidratación diaria. Este cambio de comportamiento ha conllevado una disminución en la frecuencia de consumo per cápita, aunque la preferencia general por el producto se mantiene intacta. En 2026, la marca de agua con gas bubly de PepsiCo incursionó en el mercado de refrescos con sabor con bubly POP en Canadá. Esta iniciativa pone de manifiesto una tendencia: las marcas de agua con gas están invadiendo el territorio de los refrescos carbonatados, difuminando las líneas competitivas y complicando las previsiones de volumen a nivel de subcategoría.
Análisis de segmento
Por tipo de producto: Las variantes sin azúcar transforman la relación calidad-precio de la categoría.
En 2025, los refrescos carbonatados regulares dominaron el mercado con una cuota del 56.71%, lo que subraya la continua prominencia de los formatos con calorías completas y desmiente la idea de un declive estructural en la categoría. Mientras tanto, los refrescos carbonatados sin azúcar se consolidaron como líderes, con una sólida tasa de crecimiento anual compuesta (TCAC) del 6.96% entre 2026 y 2031. Este crecimiento, superior al del mercado en general, se atribuye a cambios estratégicos en la cartera de productos de los líderes del sector y a una clara preferencia de los consumidores por opciones bajas en calorías. Como muestra de esta tendencia, los datos para inversores del primer trimestre de 2026 de PepsiCo revelaron un aumento tanto en volumen como en valor de la cuota de mercado de Pepsi Zero Sugar dentro del segmento de refrescos carbonatados. Al mismo tiempo, el énfasis estratégico de Coca-Cola en las variantes sin azúcar de su línea Cherry pone de manifiesto un giro colectivo del sector, con ambos gigantes invirtiendo fuertemente en esta floreciente subcategoría.
Las bebidas gaseosas dietéticas están experimentando un cambio crucial: a medida que los consumidores desconfían de los edulcorantes artificiales, se observa un marcado cambio en las inversiones en nuevos productos. En lugar de la etiqueta tradicional de "dietético", las marcas se inclinan por el posicionamiento "sin azúcar", ofreciendo el mismo atractivo de bajo contenido calórico pero eliminando las connotaciones negativas asociadas a los edulcorantes. Si bien las bebidas gaseosas funcionales ocupan actualmente el segmento de menor volumen, su posicionamiento único en la intersección entre el refresco y el bienestar, destacado por Pepsi Prebiotic Cola de PepsiCo y la adquisición de poppi, les otorga un valor unitario superior, superando a todos los demás subsegmentos. Sin embargo, a medida que las reformas del etiquetado nutricional de la UE y las restricciones a las declaraciones de propiedades saludables en diversos mercados configuran el discurso en torno a las declaraciones funcionales, navegar por estas aguas regulatorias se vuelve fundamental para cualquier estrategia de lanzamiento en este subsegmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sabor: El dominio de la cola coexiste con el auge de las bayas.
De 2026 a 2031, los sabores de frutos rojos se perfilan como el subsegmento de mayor crecimiento, con una expansión a una tasa de crecimiento anual compuesta (TCAC) del 6.11 %. Su auge se debe a que los consumidores más jóvenes se inclinan por sabores vibrantes y no tradicionales. Además, estos sabores se integran perfectamente con las formulaciones sin azúcar, donde su intensidad compensa la falta de dulzor de las bebidas con calorías completas. En 2025, la cola dominaba el segmento de sabores con una cuota del 43.62 %, una posición reforzada por décadas de prestigio de marca y una escala de distribución que los nuevos sabores encuentran difícil de igualar de forma rentable. Sin embargo, esta supremacía se enfrenta a desafíos a medida que las marcas integran cada vez más subvariantes de cereza y frutos rojos en sus ofertas principales. Los resultados del primer trimestre de 2026 de PepsiCo destacaron el sólido crecimiento de Pepsi Wild Cherry, subrayando su contribución tanto al volumen como al valor de las ventas. Mientras tanto, la expansión de la gama de productos Cherry de Coca-Cola, con múltiples referencias, en febrero de 2026, indica una visión compartida: ambos gigantes consideran que estos sabores similares a las bayas representan una evolución fundamental de la experiencia de la cola, en lugar de meras incorporaciones de nicho.
Los sabores a limón y lima, si bien mantienen una posición secundaria estable, se benefician de su popularidad como bebidas básicas en los restaurantes. Su parecido con el agua con gas les ofrece una protección frente a la competencia de las alternativas sin gas. Mientras tanto, la categoría de "Otros Sabores", que incluye variantes tropicales, de cerveza de raíz, especiadas y de temporada, está aprovechando una estrategia de rotación de ediciones limitadas. Un ejemplo destacado es el lanzamiento en junio de 2026 por parte de PepsiCo de MUG Root Beer Floats Vanilla Howler, que combina un clásico sabor de refresco estadounidense con una estética moderna de "refresco sucio", demostrando la habilidad de la industria para integrar tendencias gastronómicas culturales en conceptos de bebidas carbonatadas.
Por tipo de envase: Can Momentum desafía el liderazgo de volumen del PET
Las latas se están consolidando como el formato de envase de mayor crecimiento, con una proyección de crecimiento anual compuesto (CAGR) del 6.73 % entre 2026 y 2031. Este auge se debe a una percepción de mayor calidad en el punto de venta, una mayor portabilidad y una narrativa de reciclaje que conecta con los compradores minoristas preocupados por la sostenibilidad y las compras basadas en criterios ESG. En 2025, las botellas de PET alcanzaron una importante cuota de mercado del 51.01 %, lo que subraya su rentabilidad y versatilidad en diversas configuraciones de venta minorista, desde envases pequeños hasta multilitros, una flexibilidad que las latas actualmente no logran igualar a un precio competitivo. Crown Holdings ha presentado su tapa SuperEnd para latas de bebidas, ligera y compacta, que reduce el uso de aluminio en aproximadamente un 10 % en comparación con los diseños tradicionales. Esta innovación está ganando terreno entre los productores de refrescos de alto volumen, permitiéndoles gestionar el aumento de los costes unitarios del aluminio sin modificar sus envases para el consumidor. En junio de 2026, Pepsi Max presentó su lata termocrómica "Perfect Chilled", que se torna de un azul intenso a 8 °C, la temperatura óptima para su consumo. Esta iniciativa subraya la creciente tendencia del empaque activo como herramienta para la interacción con el consumidor, ampliando la experiencia de la marca más allá de la bebida.
El concepto de botella de PET Faktor 101 de KHS Group, que reduce el uso de material en un 30 % y es compatible con PET 100 % reciclado, indica que la tendencia a la reducción de peso en el PET se acerca a un punto de inflexión. En este caso, el ahorro de material podría compensar los costes de capital de la transición al contenido reciclado. Este cambio está llamado a acelerar el cumplimiento de las normativas de la UE sobre plásticos de un solo uso, una preocupación apremiante para los productores de refrescos. Mientras tanto, otros formatos de envase, como las botellas de vidrio y los cartones, siguen manteniendo su posición en los segmentos premium e institucionales. En estos casos, la mejora percibida en la calidad del producto justifica el coste adicional.
Por canal de distribución: el sector de servicios de alimentación supera el crecimiento minorista
De 2026 a 2031, el sector de servicios de alimentos dominará el mercado de refrescos carbonatados, con una sólida tasa de crecimiento anual compuesta (CAGR) del 7.51 %. Este auge se debe al resurgimiento del consumo fuera del hogar, el rápido crecimiento de los restaurantes de servicio rápido (QSR) en Asia-Pacífico y Oriente Medio, y el uso estratégico de formatos de dispensador para la promoción de marcas y pruebas de sabor. En 2025, los canales minoristas mantuvieron una cuota de mercado dominante del 65.13 %, en gran medida gracias al papel fundamental de los supermercados e hipermercados. Estos gigantes minoristas no solo impulsan el volumen de ventas, asegurando la viabilidad de los envases de gran formato, sino que también refuerzan las actividades promocionales diarias. Las revelaciones del primer trimestre de 2026 de PepsiCo destacaron un segmento de consumo fuera del hogar próspero, con crecimiento de los ingresos netos y del volumen. Cabe destacar que su plataforma DRIPS ha integrado a la perfección experiencias de fuentes de bebidas de marca en el programa "Saucy!" de KFC, una estrategia que fomenta las interacciones frecuentes con la marca en los restaurantes donde las bebidas gaseosas son un elemento básico en los menús combinados.
En el sector minorista, los canales online superan a las tiendas físicas tradicionales, especialmente en formatos multipack y especializados. Mientras tanto, las tiendas de conveniencia se suman a la tendencia de las bebidas monodosis de alta gama, un fenómeno que se vio reforzado por el lanzamiento en enero de 2026 de las minilatas de 224 ml (7.5 oz) de Coca-Cola en sus establecimientos. Datos de Ipsos Foodservice Monitor revelan que, en 2025, los consumidores canadienses compraron 427 millones de refrescos de máquina expendedora, lo que representa un aumento interanual del 6 %. Esta tendencia posiciona a los refrescos de máquina expendedora como la bebida fría líder en el sector de la restauración, lo que subraya la arraigada y habitual costumbre de este canal de consumo.
Análisis geográfico
Mercado norteamericano de refrescos carbonatados
En 2025, Norteamérica dominó el mercado de refrescos carbonatados con una cuota del 36.40%, consolidando su posición como líder regional. La región disfruta de un elevado consumo per cápita, impulsado por la creciente presencia de tiendas de conveniencia y restaurantes de comida rápida en los hábitos de compra de bebidas de los consumidores. Si bien el mercado norteamericano de refrescos carbonatados experimenta crecimiento, este se centra más en el perfeccionamiento de las mezclas que en la ampliación de los volúmenes, con una mayor oferta de productos sin azúcar que de las opciones tradicionales. La finalización de la transacción entre Keurig Dr. Pepper y JDE Peet's en abril de 2026, junto con su giro estratégico hacia un enfoque en el mercado norteamericano de refrescos, subraya el atractivo de la región para el capital estratégico y la creciente atención de la competencia. La fuerte cultura de las máquinas expendedoras de Canadá y el énfasis de México en los envases rellenables, que impulsan la asequibilidad y los sistemas de embotellado locales, consolidan aún más la importancia de Norteamérica en el sector de las bebidas.
Mercado europeo de refrescos carbonatados
Europa se erige como un centro neurálgico de ingresos para el mercado de refrescos carbonatados, si bien está profundamente influenciada por la fiscalidad, la normativa sobre envases y una marcada diferencia entre las opciones premium sin azúcar y las alternativas económicas con calorías. Un estudio de 2025 realizado por BMC Public Health puso de relieve el impacto de los impuestos diferenciados en el Reino Unido, Francia y Portugal, observando una reducción en el contenido medio de azúcar, con el Reino Unido a la cabeza con una disminución de 1.7 gramos por cada 100 ml. Esto subraya la influencia directa de las estructuras impositivas en la formulación de los productos. Alemania, Italia y Francia emergen como centros clave de volumen, mientras que la trayectoria política de la región impulsa a los productores hacia el uso de materiales reciclados, sistemas de recarga y un cumplimiento integral de la normativa sobre envases. Por lo tanto, el mercado europeo de refrescos carbonatados es tanto producto de los cambios normativos y la economía del envasado como de la dinámica de los sabores y las marcas.
Mercado de refrescos carbonatados en APAC, Sudamérica y MEA
Asia-Pacífico liderará el mercado de refrescos carbonatados con una CAGR proyectada del 6.58 % entre 2026 y 2031. La Asociación Japonesa de Bebidas Refrescantes destacó una venta nacional récord de refrescos carbonatados de 4.73 billones de yenes (31.3 millones de dólares) en 2024, lo que demuestra el avance armonioso de la premiumización y la demanda de valor. Con su demografía joven, la creciente urbanización y el mayor acceso a la comodidad, India y el Sudeste Asiático presentan las oportunidades de crecimiento de volumen más prometedoras. Sudamérica, particularmente en países como Brasil, Colombia y Argentina, aprovecha los sistemas de botellas rellenables para mantener la asequibilidad, lo que otorga a los líderes locales una ventaja estructural en costos. Si bien Oriente Medio y África siguen siendo actores más pequeños, se ven impulsados por la expansión de los restaurantes de comida rápida. La experiencia de Sudáfrica con los impuestos al azúcar, que han transformado la formulación y la demanda de bebidas en los principales mercados urbanos, resalta aún más la dinámica en evolución de la región.
Panorama competitivo
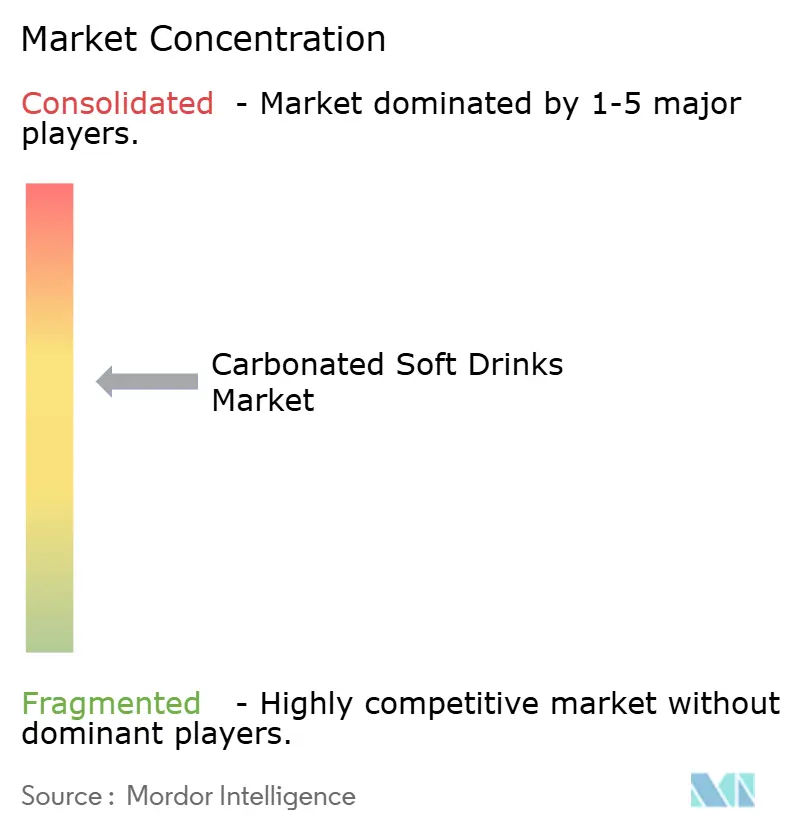
Coca-Cola y PepsiCo dominan el mercado de refrescos carbonatados, gracias a la solidez de sus marcas, su amplia red de embotellado y una estrategia de precios versátil que se adapta tanto al segmento masivo como al premium. Tras la adquisición de JDE Peet's en abril de 2026 y su división estratégica en dos entidades cotizadas en EE. UU., una centrada en bebidas refrescantes norteamericanas y la otra en café global, Keurig Dr. Pepper se ha consolidado como un competidor formidable. Este giro estratégico intensifica la competencia en refrescos carbonatados con sabor y formatos alternativos de cola, especialmente en Norteamérica, lo que refuerza la posición de Dr. Pepper. El mercado también cuenta con embotelladoras regionales y empresas locales que mantienen su cuota de mercado mediante sistemas de recarga, una mayor densidad de distribución y una gama de sabores adaptada a las preferencias locales.
En regiones donde la distribución local supera la publicidad de marca global, empresas como Arca Continental, Coca-Cola FEMSA, Postobón y Anadolu Grubu tienen una influencia significativa. Refresco introduce otra dimensión competitiva al respaldar los modelos de marca blanca y fabricación por contrato, lo que permite a los minoristas participar en el mercado de refrescos carbonatados sin necesidad de establecer sistemas de marca integrales. Están surgiendo oportunidades en el mercado en formatos carbonatados funcionales, sabores premium localizados y soluciones de envasado sostenibles que se alinean con las prioridades de compra de los minoristas. El lanzamiento de Pepsi Prebiotic Cola por parte de PepsiCo en febrero de 2026 subraya el esfuerzo de la industria por fusionar la familiaridad de los refrescos con el bienestar, mientras que la introducción de Cherry Float por parte de Coca-Cola resalta el poder de la innovación en sabores para revitalizar marcas conocidas.
La iniciativa de Coca-Cola en Francia y Alemania, que consiste en probar multipacks de PET unidos con puntos de pegamento y asas de cartón reciclable como alternativa sostenible al film retráctil de plástico, subraya el papel cada vez más importante del embalaje como ventaja competitiva. Suntory Beverage and Food Limited y Britvic están fortaleciendo sus franquicias regionales profundizando en las bebidas carbonatadas saludables y los sectores de refrescos afines. Si bien las marcas emergentes de bebidas artesanales y prebióticas pueden ser modestas en tamaño, están marcando la trayectoria del mercado de refrescos carbonatados, y las grandes empresas las ven como un canal rápido para llegar a los consumidores preocupados por la salud. Esta dinámica deja el mercado dominado por los líderes de escala, pero abierto a la influencia de los innovadores más pequeños en el diseño de productos, las estrategias de adquisición y la comunicación de la categoría.
Líderes de la industria de refrescos carbonatados
Compañía Coca-Cola
PepsiCo, Inc.
Keurig dr pepper inc.
Corporación Monster Beverage
Suntory Beverage and Food Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Keurig Dr Pepper completó la adquisición de JDE Peet's, obteniendo aproximadamente el 96.22 % de las acciones a 31.85 euros por acción, por un valor total aproximado de 14.9 millones de euros (aproximadamente 15.8 millones de dólares). Esta transacción representa la mayor fusión y adquisición global en el sector de bebidas de los últimos años y pone en marcha la separación prevista en dos compañías independientes que cotizarán en la bolsa estadounidense.
- Febrero de 2026: PepsiCo lanzó Pepsi Prebiotic Cola a nivel nacional en Estados Unidos, la primera marca tradicional de cola en incorporar fibra prebiótica. Disponible en sabores Original Cola y Cherry Vanilla, cada lata contiene 30 calorías, 5 gramos de azúcar y 3 gramos de fibra prebiótica. Este lanzamiento, tras un exitoso debut online en noviembre de 2025, posiciona a PepsiCo en la intersección de las categorías de refrescos tradicionales y bienestar funcional.
- Febrero de 2026: The Coca-Cola Company amplió su cartera de productos de cereza en EE. UU. y Canadá con el lanzamiento a nivel nacional de Coca-Cola Cherry Float, Coca-Cola Zero Sugar Cherry Float y el regreso permanente de Diet Coke Cherry, con las tres referencias incluyendo opciones sin azúcar, lo que refleja la estrategia de la marca de migrar sus extensiones de sabor con mayor valor de marca hacia formatos bajos en calorías como principal canal de crecimiento.
Alcance del informe sobre el mercado mundial de refrescos carbonatados
Una bebida gaseosa es una bebida no alcohólica que contiene dióxido de carbono (CO₂) disuelto, lo que crea su efervescencia o burbujas características. El mercado global de bebidas gaseosas se segmenta por tipo de producto, sabor, tipo de envase, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en bebidas gaseosas regulares, dietéticas, sin azúcar y funcionales. Por sabor, el mercado se segmenta en cola, limón y lima, frutos rojos y otros sabores. Por tipo de envase, el mercado se segmenta en botellas de PET, latas y otros tipos de envases. Por canal de distribución, el mercado se segmenta en servicios de alimentación y venta minorista. El segmento minorista se subdivide en supermercados/hipermercados, tiendas de conveniencia, venta minorista en línea y otros canales de distribución. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Refrescos carbonatados regulares |
| Refrescos carbonatados dietéticos |
| Refrescos carbonatados sin azúcar |
| Bebidas carbonatadas funcionales |
| Cola |
| Limón y lima |
| Baya |
| Otros sabores |
| Botellas de PET |
| latas |
| Otros tipos de embalaje |
| Servicio de comida | |
| Venta al Por Menor | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Ventas en línea | |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Refrescos carbonatados regulares | |
| Refrescos carbonatados dietéticos | ||
| Refrescos carbonatados sin azúcar | ||
| Bebidas carbonatadas funcionales | ||
| Sabor | Cola | |
| Limón y lima | ||
| Baya | ||
| Otros sabores | ||
| Tipo de embalaje | Botellas de PET | |
| latas | ||
| Otros tipos de embalaje | ||
| Canal de distribución | Servicio de comida | |
| Venta al Por Menor | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva actual del mercado de refrescos carbonatados hasta 2031?
El mercado de refrescos carbonatados alcanzó los 336.04 millones de dólares en 2026 y se prevé que llegue a los 439.84 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.53 %.
¿Qué categoría de productos de refrescos carbonatados está creciendo más rápidamente?
Las bebidas gaseosas sin azúcar son el tipo de producto de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 6.96 % entre 2026 y 2031.
¿Por qué los productos sin azúcar están adquiriendo mayor importancia para las empresas de refrescos?
Respaldan los precios premium, mejoran la combinación de ingresos y se ajustan mejor a la presión de los impuestos sobre el azúcar y a las expectativas de salud en constante evolución en muchos países.
¿Qué región lidera las ventas mundiales y cuál es la que experimenta el mayor crecimiento?
América del Norte lideró con el 36.40% de los ingresos de 2025, mientras que se espera que Asia-Pacífico crezca más rápido con una tasa de crecimiento anual compuesta del 6.58% hasta 2031.


