

Tamaño y participación en el mercado de hornos de carbonización
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 530.10 Million |
| Tamaño del mercado (2031) | USD 850.63 Million |
| Tasa de crecimiento (2026 - 2031) | 9.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de hornos de carbonización por Mordor Intelligence
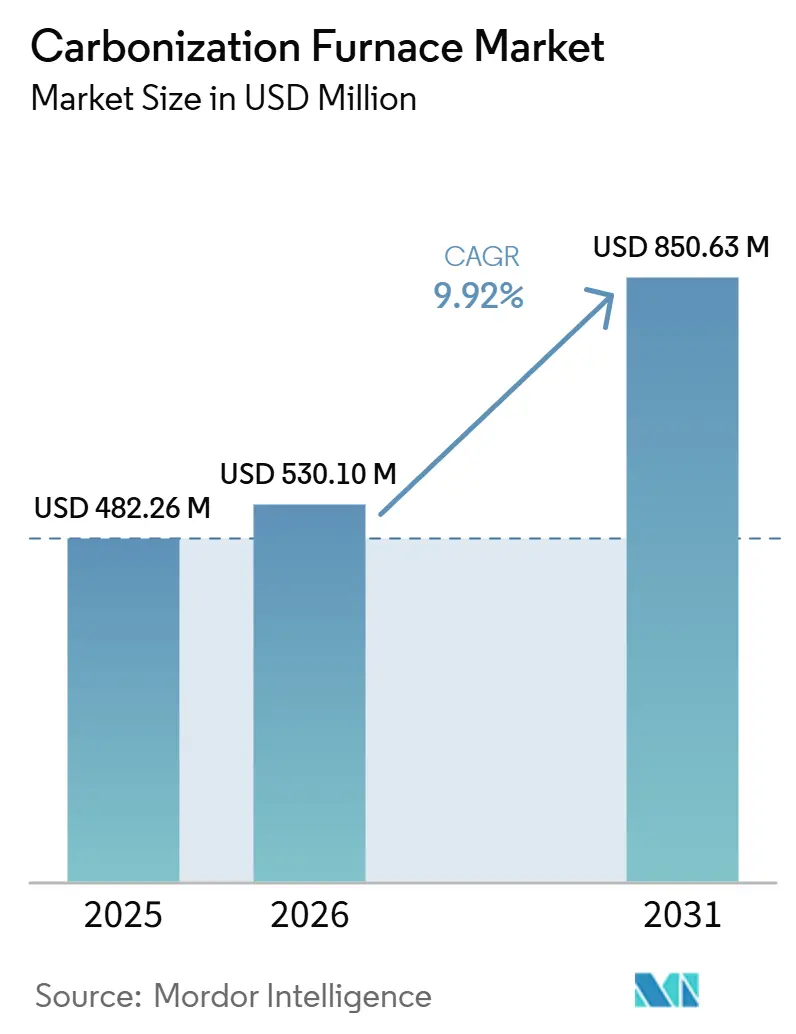
Se espera que el tamaño del mercado de hornos de carbonización crezca de USD 482.26 millones en 2025 a USD 530.10 millones en 2026 y se prevé que alcance USD 850.63 millones para 2031 con una CAGR del 9.92% durante el período 2026-2031. Las prioridades de inversión están siendo influenciadas por políticas favorables a la biomasa, el aumento de los precios de los créditos de biocarbón y una transición hacia hornos continuos. Los productores están identificando los residuos de biomasa como activos con dos flujos de ingresos: productos de carbón vegetal vendibles y créditos de eliminación de carbono negociables. Este enfoque resultó en la eliminación verificada de 1.6 millones de toneladas de biocarbón solo en el primer semestre de 2025. Los operadores en la región de Asia-Pacífico están aprovechando el mandato de India de co-combustión de biomasa del 7% y el objetivo de modernización de 10 gigavatios (GW) de China. Mientras tanto, las partes interesadas en América del Norte y Europa se están centrando en la mitigación de incendios forestales y la obtención de créditos de carbono de grado de cumplimiento. Los proveedores de equipos que ofrecen control de procesos basado en inteligencia artificial (IA) combinado con servicios de monitoreo de emisiones están obteniendo ventajas en precios, mientras que los fabricantes chinos compiten ofreciendo menores costos de capital. Sin embargo, se prevén desafíos. Se espera que los nuevos límites de contaminantes atmosféricos peligrosos en Estados Unidos y la reclasificación del biocarbón en enero de 2026 bajo el Código Marítimo Internacional de Mercancías Peligrosas (IMDG) aumenten los costos de cumplimiento y de flete.
Conclusiones clave del informe
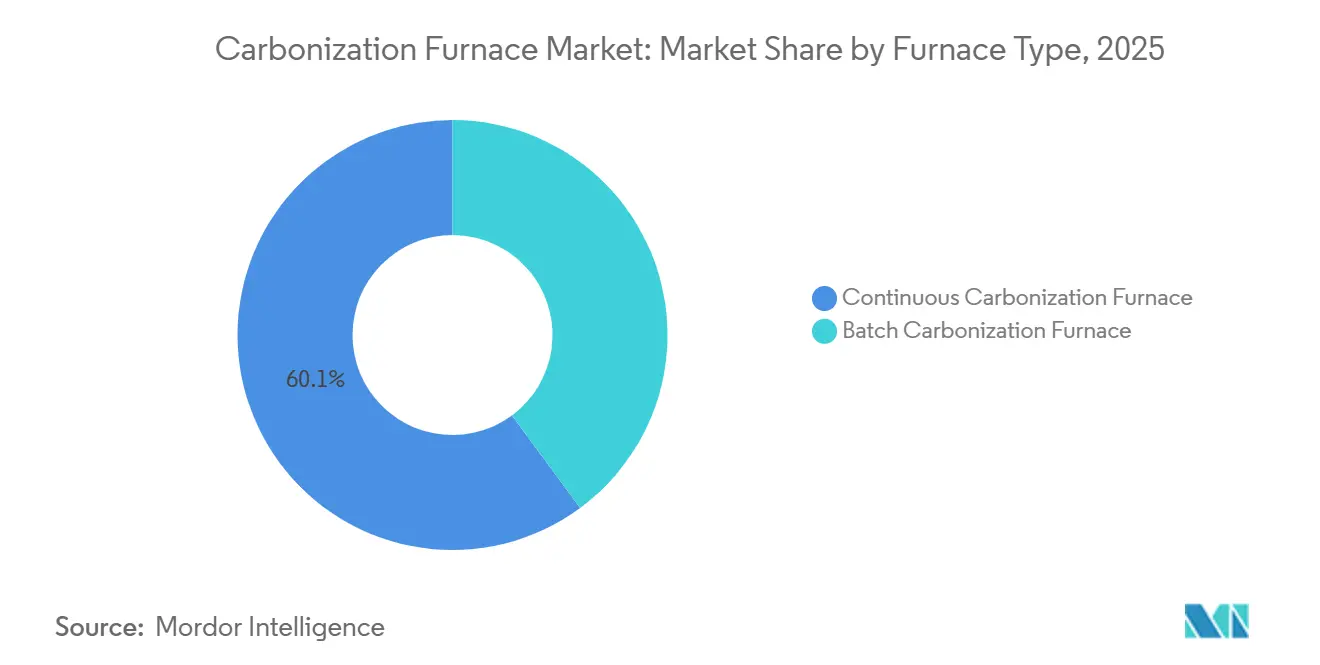
- Por tipo de horno, el horno de carbonización continua representó el 60.12% de la cuota de mercado de hornos de carbonización en 2025, y se prevé que esta misma categoría crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.34% hasta 2031.
- En cuanto a la materia prima, la madera mantuvo una cuota del 31.78% del tamaño del mercado de hornos de carbonización en 2025, mientras que la cáscara de coco avanza a una tasa de crecimiento anual compuesta del 10.66% hasta 2031.
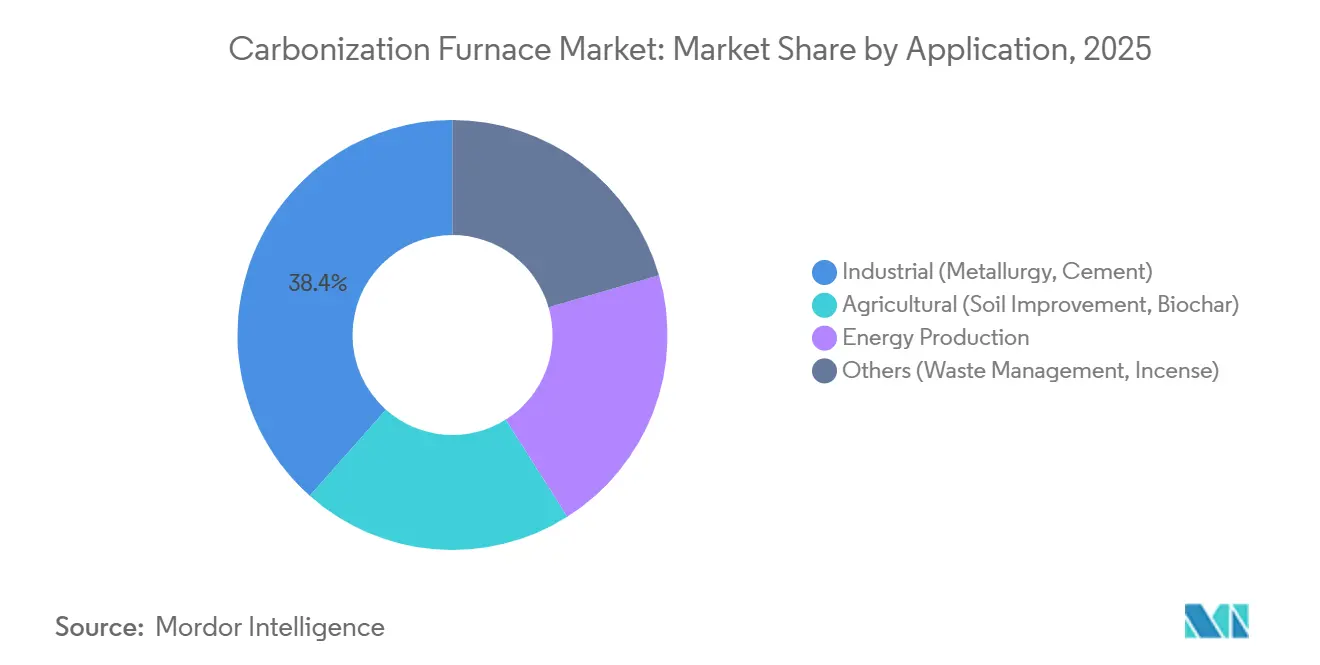
- Por aplicación, los usuarios finales industriales lideraron con una cuota de ingresos del 38.44 % en 2025, mientras que se prevé que el biocarbón agrícola crezca a una tasa de crecimiento anual compuesta del 10.66 % hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 46.11% de los ingresos en 2025 y está creciendo a una tasa de crecimiento anual compuesta del 10.37% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de hornos de carbonización
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del uso de carbón vegetal industrial en la metalurgia y el cemento | + 2.5% | Global, con concentración en China, India y Brasil. | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para proyectos de conversión de biomasa en energía | + 2.0% | Núcleo de APAC (India, China, ASEAN), efecto indirecto en la UE | Corto plazo (≤ 2 años) |
| Expansión de los mercados voluntarios de créditos de carbono | + 1.8% | Global, con avances iniciales en Norteamérica, la UE y Australia. | Largo plazo (≥ 4 años) |
| Despliegue de unidades móviles de carbonización para la mitigación de incendios forestales | + 1.2% | América del Norte (oeste de EE. UU., Columbia Británica), Australia | Mediano plazo (2-4 años) |
| Integración con centros de hidrógeno con emisiones negativas de carbono. | + 1.0% | Regiones piloto: India, UE, algunos estados de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del uso de carbón vegetal industrial en la metalurgia y el cemento
En 2024, los operadores de altos hornos y hornos de cemento consumieron aproximadamente 1.2 millones de toneladas de carbón. Los programas piloto han comenzado a reemplazar el 10 % de esta carga de carbón con biocoque, logrando una reducción del 20 % en las emisiones de CO₂. En 2025, las plataformas de control de inteligencia artificial (IA) como Carbon Re redujeron el uso de combustible del horno en un 5 %. Esto ha impulsado una demanda constante de biocarbón con baja volatilidad y tamaño uniforme, suministrado por hornos continuos [1] Comunicado de la empresa, “Carbon Re ofrece un ahorro de combustible del 5 % en hornos de cemento”, Carbon Re, carbonre.com . El objetivo de China de 10 gigavatios (GW) para la co-combustión de biomasa podría aumentar la demanda anual de carbón vegetal en 3 millones de toneladas, lo que destaca la dependencia del sector de los equipos continuos.
Incentivos gubernamentales para proyectos de conversión de biomasa en energía
El Ministerio de Energía Nueva y Renovable (MNRE) de la India subsidia hasta el 40% de los costos de capital para proyectos de biomasa, reduciendo el período de recuperación de la inversión para hornos de escala media a menos de cinco años. En febrero de 2026, Varhad Capital puso en marcha una unidad con una capacidad de 3,000 toneladas por año bajo este esquema. En 2024, China asignó subvenciones por valor de 2 millones de CNY (aproximadamente 280 millones de USD) para proyectos de biomasa. El Programa de Energía Rural para América (REAP) del Departamento de Agricultura de los Estados Unidos (USDA) desembolsó 145 millones de USD en 2025 [2] Sala de prensa del USDA, “REAP otorga 145 millones de USD en 2025”, USDA, usda.gov . Además, los precios premium para el biocarbón certificado están respaldados por el J-Credit de Japón y los estándares de fertilizantes de Corea del Sur, lo que genera un impulso regulatorio en toda Asia.
Expansión de los mercados voluntarios de créditos de carbono
En el segundo trimestre (T2) de 2025, el biocarbón representó el 89.4 % de todas las eliminaciones duraderas de CO₂. Estos créditos se negociaron entre 150 y 200 USD por tonelada de CO₂ equivalente, superando los márgenes del carbón vegetal tradicional. Empresas como Microsoft y Shopify firmaron contratos plurianuales de eliminación a través de Carbonfuture, lo que proporcionó a los pequeños operadores de hornos acuerdos de compra fiables. El Marco Europeo de Certificación de Eliminación de Carbono, finalizado a finales de 2024, reconoció los créditos de biocarbón para el cumplimiento de la Directiva de Informes de Sostenibilidad Corporativa (CSRD). Se prevé que esto triplique la demanda regional de biocarbón para 2028.
Despliegue de unidades móviles de carbonización para la mitigación de incendios forestales
El Servicio Forestal de los Estados Unidos presentó CharBoss, una unidad móvil que procesa 1 tonelada de residuos forestales por hora en el sitio. Este método elimina el humo y reduce los costos de transporte para rutas que superan los 50 kilómetros. En la Columbia Británica, Caribou Biofuels opera un remolque con una capacidad de procesamiento de 2 toneladas por hora, vendiendo biocarbón obtenido por la eliminación del escarabajo a 600 CAD (430.07 USD) por tonelada, con el respaldo de créditos de carbono. Un proyecto piloto en Australia en 2026 demostró la adaptabilidad del modelo al convertir los residuos forestales de eucalipto en tierra para viñedos.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos estrictos de control de emisiones y permisos | -1.5% | Global, agudo en América del Norte, la UE y Japón | Corto plazo (≤ 2 años) |
| Escasez de mano de obra cualificada para hornos continuos impulsados por IA. | -0.8% | Mercados emergentes de Asia-Pacífico, América Latina, África subsahariana | Mediano plazo (2-4 años) |
| Normas fragmentadas sobre el transporte marítimo internacional para la clasificación del biocarbón. | -0.6% | Las rutas comerciales marítimas mundiales, un tema crucial para los exportadores. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos estrictos de control de emisiones y permisos
La subparte M del título 40 CFR 63 de la Agencia de Protección Ambiental de los Estados Unidos (EPA) exige que cada horno esté equipado con un sistema de monitoreo continuo de emisiones, con costos que oscilan entre USD 50 000 y USD 150 000. Este requisito puede resultar financieramente difícil para los pequeños productores. Además, la Enmienda 42-24 del Reglamento Marítimo Internacional de Mercancías Peligrosas (IMDG), vigente desde enero de 2026, clasifica el biocarbón como mercancía peligrosa de Clase 4.2. Esta clasificación introduce medidas como un período de exposición a la intemperie de 14 días y purga con gas inerte, lo que podría incrementar los costos de los contenedores hasta en un 30 %.
Escasez de mano de obra cualificada para hornos continuos impulsados por IA.
Los controladores de aprendizaje por refuerzo optimizan la temperatura y el tiempo de residencia, pero requieren que los operadores dominen la programación de controladores lógicos programables (PLC) y el análisis de datos. En los mercados emergentes, menos del 5 % de los técnicos cumplen con este requisito, lo que provoca retrasos en la puesta en marcha de tres a cuatro meses. Para paliar esta falta de cualificaciones, BiocharIND de la India ha destinado 150 millones de rupias indias (1.61 millones de dólares estadounidenses) a cursos de certificación de seis meses. Sin embargo, los programas de energía de biomasa de China matriculan a menos de 2,000 estudiantes anualmente en todos sus programas.
Análisis de segmento
Por tipo de horno: Los sistemas continuos capturan eficiencias de escala
En 2025, las unidades continuas representaron el 60.12 % de los ingresos y se proyecta que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 10.34 %. Su eficiencia permite operar durante más de 8,000 horas anuales, reduciendo los costos por tonelada hasta en un 40 %. Este segmento contribuyó con 290 millones de dólares al mercado de hornos de carbonización en 2025. El diseño de transportador de tornillo de PyroGreen logra una autosuficiencia energética del 85-90 % mediante el reciclaje de gas de síntesis. La línea controlada por controlador lógico programable (PLC) de Zhengzhou Jiutian mejora la productividad, permitiendo que un solo operador logre cinco veces la producción.
Los hornos discontinuos siguen siendo importantes para materias primas heterogéneas y mercados con menores requisitos de capital. Las unidades básicas, con precios a partir de 20,000 2 USD, atraen a pequeños productores que monetizan su producción bajo la metodología VM0044 de Verra. Sin embargo, las restricciones más estrictas sobre las emisiones de dióxido de carbono (CO₂) en los estados de EE. UU. están impulsando a los compradores hacia sistemas continuos para evitar picos de ignición. La planta de Thorold de CHAR Technologies, que se prevé que alcance una capacidad de 5,000 toneladas anuales (t/año) en el segundo trimestre de 2026, demuestra esta tendencia. Mediante un reactor de tornillo sin fin continuo integrado con la clasificación de residuos de madera, resalta las ventajas de la integración de extremo a extremo para favorecer los sistemas continuos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por materia prima: La cáscara de coco supera a la madera tradicional.
Si bien la materia prima de madera representó el 31.78 % de los ingresos de 2025, se proyecta que la cáscara de coco crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10.66 % hasta 2031. Este crecimiento se debe a su costo de adquisición cero y a sus rendimientos de carbono fijo del 75-85 %, que atraen créditos premium. Para 2031, la participación de la cáscara de coco en el mercado de hornos de carbonización podría superar el 15 %. El procesador indonesio Tom Cococha procesa 12 000 toneladas anuales de cáscaras para convertirlas en briquetas para narguile. Los proveedores de equipos están respondiendo comercializando líneas modulares de 5 toneladas por día (t/d) con precios inferiores a 120 000 USD.
La cáscara de arroz y el aserrín se benefician de su ubicación conjunta en las plantas de procesamiento, lo que evita los costos de transporte. Los cinco proyectos de BiocharIND, con una capacidad de 100 toneladas diarias (t/d) para el procesamiento de cáscara de arroz en Punjab y Uttar Pradesh, demuestran las economías de escala que se pueden lograr al obtener la materia prima en el mismo lugar. El bambú y la cáscara de palma, clasificados como "Otros", están ganando terreno en el sudeste asiático debido a su rápido crecimiento y alto poder calorífico.
Por aplicación: La agricultura emerge como el segmento de más rápido crecimiento.
Si bien sectores industriales como la metalurgia y el cemento representaron el 38.44 % de los ingresos de 2025, se proyecta que el mercado de enmiendas para suelos agrícolas crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10.66 %. Este crecimiento se debe a los beneficios agronómicos y a los ingresos por créditos de carbono. Para 2031, se espera que el segmento agrícola del mercado de hornos de carbonización alcance los 300 millones de dólares. En Corea del Sur, la normativa sobre fertilizantes exige un 60 % de carbono fijo. Los sistemas continuos cumplen con este requisito, lo que permite que el biocarbón certificado alcance un precio un 30 % superior.
La producción de energía, principalmente mediante la cogeneración de gas de síntesis, sigue siendo una aplicación secundaria. Los hornos continuos recirculan entre el 60 % y el 80 % del gas de síntesis para mantener la temperatura del reactor, lo que reduce el consumo de combustible externo y mejora el rendimiento del ciclo de vida con emisiones negativas de carbono. En estados como Virginia Occidental, persisten las aplicaciones de gestión de residuos. La carbonización de residuos sólidos urbanos permite obtener créditos locales por la reducción de residuos enviados a vertederos, aunque los operadores deben completar un proceso de obtención de permisos de 24 meses.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
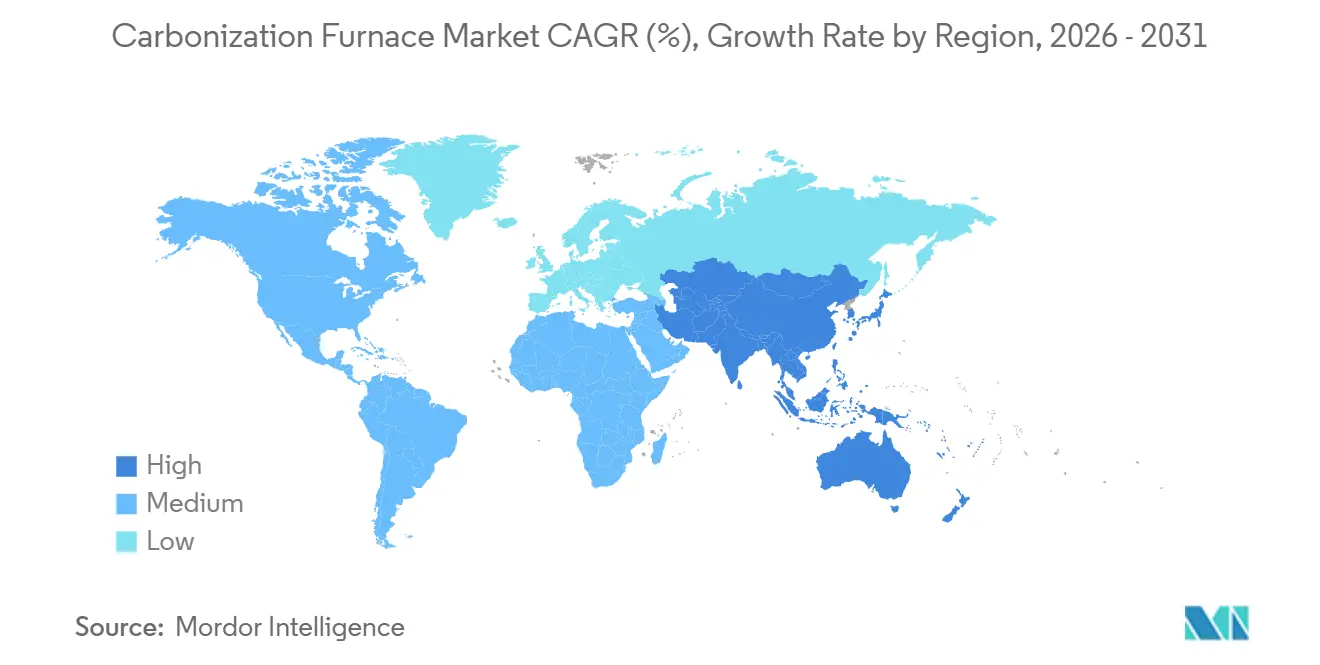
Se proyecta que la región de Asia-Pacífico, que representa el 46.11 % de los ingresos de 2025, crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.37 % hasta 2031. Este crecimiento se ve impulsado por el mandato de la India de utilizar biomasa en un 7 % de sus instalaciones y la iniciativa de China de modernización de 10 gigavatios (GW). Las inversiones de capital incluyen el compromiso de BiocharIND de 1.5 millones de rupias indias (100 millones de dólares estadounidenses) para cinco unidades de 0.01 toneladas por día (t/d) y la planta de Varhad Capital, recientemente operativa, con una capacidad de 3,000 toneladas por año (t/y) en Maharashtra. Además, la prima del crédito J de Japón y los estándares de fertilizantes de Corea están impulsando la demanda en toda la región.
En Norteamérica, las estrategias de mitigación de incendios forestales están avanzando. Las unidades móviles de CharBoss procesan residuos forestales a una tasa de 1 tonelada por hora (t/h), generando créditos de carbono y reduciendo los excesos de material particulado (PM). CHAR Technologies obtuvo una inversión de 10 millones de dólares canadienses (7.16 millones de dólares estadounidenses) de BMI para un proyecto de 50 000 t/año en Española. Kanadevia Inova planea convertir 75 000 t/año de material orgánico en 8 000 toneladas de biocarbón y gas natural renovable (GNR), con operaciones que comenzarán en 2027.
Europa avanza con su Marco de Certificación de Eliminación de Carbono, que incorpora el biocarbón en los informes corporativos. Se prevé que esta política triplique la demanda para 2028. Carbonfuture facilitó la intermediación de 2.5 millones de toneladas de créditos en 2025, transformando los contratos a largo plazo en fuentes de ingresos para hornos más pequeños. Los proyectos piloto nórdicos de calefacción urbana están integrando el gas de síntesis en las redes de cogeneración, lo que mejora la estabilidad económica en climas fríos.
Sudamérica se centra en el bagazo de caña de azúcar de Brasil. Los créditos de carbono que superan los 150 USD por tonelada están incentivando el desarrollo de plantas de biocarbón con capacidades de 10 000 a 20 000 t/año en São Paulo y Minas Gerais. Oriente Medio y África se encuentran en etapas iniciales: la Visión 2030 de Arabia Saudita hace hincapié en la energía de biomasa en sus planes de diversificación, y Sudáfrica está evaluando el biocarbón para mejorar los suelos degradados del cultivo de maíz.
Panorama competitivo
El mercado de hornos de carbonización está moderadamente fragmentado. Proveedores chinos, como Beston Group y Henan Lvkun, ofrecen líneas continuas a precios entre un 30 % y un 50 % inferiores a los de sus homólogos occidentales. Empresas como CHAR Technologies, Bioforcetech y NextChar se distinguen por su sistema integrado de compra de créditos y el control mediante inteligencia artificial (IA). Entre las estrategias del sector se incluyen la integración vertical de materias primas y las alianzas con organismos de registro. Por ejemplo, Beston obtuvo recientemente la preaprobación de Puro.earth para un proyecto de cáscara de almendra con una capacidad de 12 000 toneladas de dióxido de carbono equivalente (CO₂e). Además, las empresas están expandiendo sus operaciones a regiones con altos subsidios, como la India.
Air Burners y Caribou Biofuels, pioneros en la adopción de unidades móviles, se dirigen al mercado de residuos de incendios forestales, un segmento poco atendido por equipos fijos. En el ámbito del software, Carbon Re licencia algoritmos de IA que mejoran la eficiencia del combustible en hornos en un 5 %. Esta mejora proporciona una ventaja en el margen de beneficio, que ahora ofrecen los fabricantes de hornos como actualizaciones posteriores a la compra. Además, el soporte para el cumplimiento normativo se ha convertido en un argumento de venta clave. Los proveedores capaces de instalar sistemas de monitorización continua de emisiones y proporcionar la documentación del Registro Internacional de Mercancías Peligrosas (IMDG) están consiguiendo contratos de exportación en mercados como la ASEAN y Sudamérica.
Líderes de la industria de hornos de carbonización
Beston Group Co., Ltd.
Poder verde
Sugimat SL
CHAR Technologies Ltd.
Corporación Bioforcetech
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: CHAR Technologies, con el apoyo de 10 millones de dólares canadienses (7.16 millones de dólares estadounidenses) del Banco de Desarrollo Empresarial de Canadá (BMI), ha finalizado la ingeniería de su planta de biocarbono de 50 000 toneladas anuales en Española, que incorpora un horno de carbonización. Está previsto que la planta entre en funcionamiento comercial a finales de 2027.
- Febrero de 2026: Varhad Capital puso en marcha una planta de producción de biocarbón a partir de tallos de algodón con una capacidad de 3,000 toneladas anuales (t/año) en Maharashtra, utilizando un horno de carbonización. La empresa también confirmó sus planes para una línea de producción duplicada, prevista para el segundo trimestre de 2026, en el marco del programa de subvenciones de capital del 40 % de la India.
Alcance del informe del mercado global de hornos de carbonización
Los hornos de carbonización son máquinas industriales que convierten biomasa, como madera, cáscaras de coco y residuos agrícolas, en carbón vegetal o biocarbón rico en carbono. Este proceso, conocido como pirólisis, implica una descomposición anaeróbica a alta temperatura. Al calentar las materias primas en ausencia de oxígeno, el horno elimina la humedad y las sustancias volátiles, produciendo carbono refinado.
El mercado de hornos de carbonización se segmenta por tipo de horno, materia prima, aplicación y geografía. Por tipo de horno, el mercado se divide en hornos de carbonización continua y hornos de carbonización por lotes. Por materia prima, el mercado se segmenta en madera, cáscara de coco, serrín, cáscara de arroz y otros (bambú, cáscaras de palma). Por aplicación, el mercado se segmenta en industrial (metalurgia, cemento), agrícola (mejora del suelo, biocarbón), producción de energía y otros (gestión de residuos, incienso). El informe también abarca el tamaño del mercado y las previsiones para los hornos de carbonización en 17 países de las principales regiones. Los tamaños del mercado y las previsiones se proporcionan en términos de valor (USD).
| Horno de carbonización continua |
| Horno de carbonización por lotes |
| Madera |
| Cascara de coco |
| Serrín |
| Cáscara de arroz |
| Otros (bambú, conchas de palma) |
| Industrial (Metalurgia, Cemento) |
| Agrícola (mejora del suelo, biocarbón) |
| Producción de energía |
| Otros (Gestión de residuos, Incienso) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de horno | Horno de carbonización continua | |
| Horno de carbonización por lotes | ||
| Por materia prima | Madera | |
| Cascara de coco | ||
| Serrín | ||
| Cáscara de arroz | ||
| Otros (bambú, conchas de palma) | ||
| por Aplicación | Industrial (Metalurgia, Cemento) | |
| Agrícola (mejora del suelo, biocarbón) | ||
| Producción de energía | ||
| Otros (Gestión de residuos, Incienso) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de hornos de carbonización?
Se prevé que el tamaño del mercado de hornos de carbonización aumente de 482.26 millones de dólares en 2025 a 530.10 millones de dólares en 2026 y alcance los 850.63 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.92 % durante el período 2026-2031.
¿Qué materia prima ofrece las mejores perspectivas de crecimiento?
La cáscara de coco lidera con una tasa de crecimiento anual compuesta (CAGR) del 10.66 % hasta 2031, debido a que los residuos de coste cero y el alto contenido de carbono fijo elevan tanto los márgenes del carbón vegetal como los precios de los créditos.
¿Por qué los usuarios agrícolas están adoptando el biocarbón más rápidamente que los compradores industriales?
Los agricultores obtienen ingresos dobles gracias a los beneficios para la salud del suelo y a los créditos de carbono, lo que permite que el biocarbón agrícola supere al carbón vegetal industrial con una tasa de crecimiento anual compuesta prevista del 10.66 %.
¿Qué cambio normativo afectará más a los exportadores en 2026?
La Enmienda 42-24 de la IMDG clasifica el biocarbón como mercancía peligrosa de Clase 4.2, y añade normas de refrigeración y espacio libre que pueden aumentar los costes de los contenedores hasta en un 30 %.


