

Tamaño y participación en el mercado del transporte de carga
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
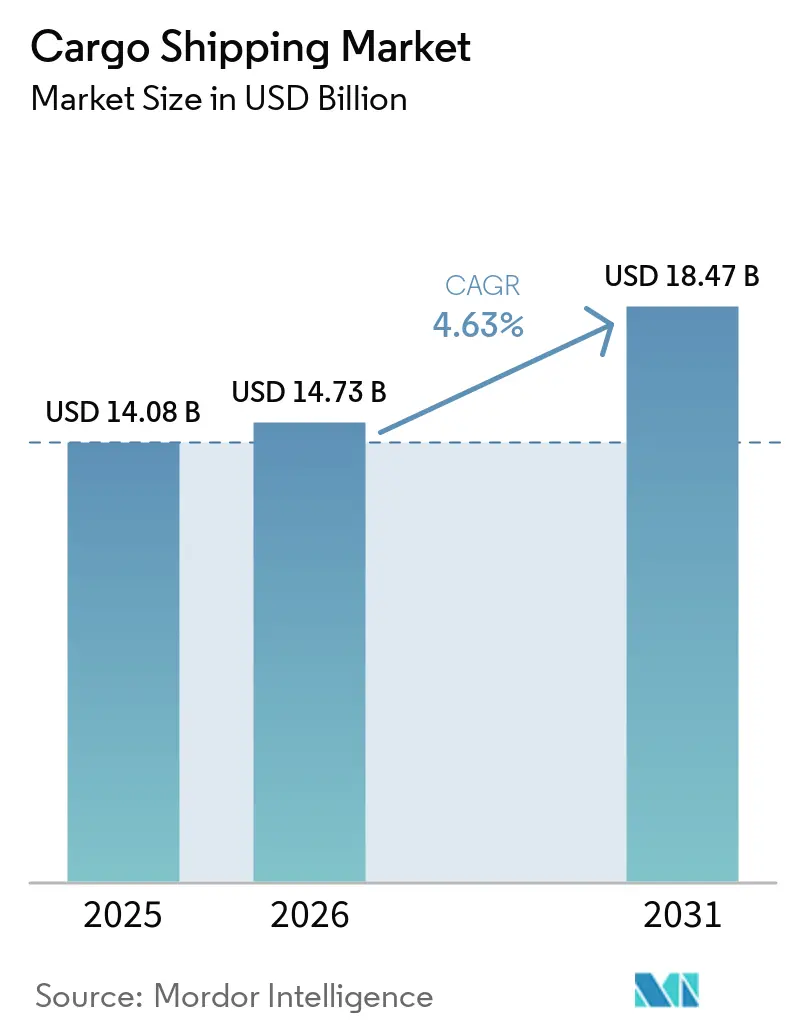
| Tamaño del mercado (2026) | USD 14.73 mil millones |
| Tamaño del mercado (2031) | USD 18.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.63% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de transporte de carga por Mordor Intelligence
Se proyecta que el tamaño del mercado del transporte marítimo de carga será de USD 14.08 mil millones en 2025 y se estima que crecerá de USD 14.73 mil millones en 2026 para alcanzar USD 18.47 mil millones para 2031, creciendo a una CAGR de 4.63% de 2026 a 2031. El impulso reciente proviene de los mandatos de descarbonización de la Organización Marítima Internacional (OMI), la demanda del comercio electrónico para envíos de alta frecuencia y el surgimiento de nuevos corredores comerciales Sur-Sur que redistribuyen el volumen hacia pares de puertos de economías en desarrollo. Las reglas de descarbonización están fomentando el retiro anticipado de tonelaje más antiguo y una mayor inversión en buques listos para metanol, GNL y amoníaco, lo que efectivamente ajusta la capacidad incluso cuando aumenta el recuento total de la flota. El sólido rendimiento de Asia-Pacífico, las plataformas de carga digitales que revelan franjas horarias ociosas y los cambios significativos de abastecimiento por parte de los fabricantes multinacionales respaldan colectivamente la demanda sostenida en los servicios de línea regular, tramp y especializados. Sin embargo, la volatilidad del combustible búnker, los nuevos recargos del Sistema de Comercio de Emisiones (ETS) de la UE y las interrupciones de rutas cerca del Mar Rojo continúan nublando la visibilidad y comprimiendo los márgenes de los transportistas.
Conclusiones clave del informe
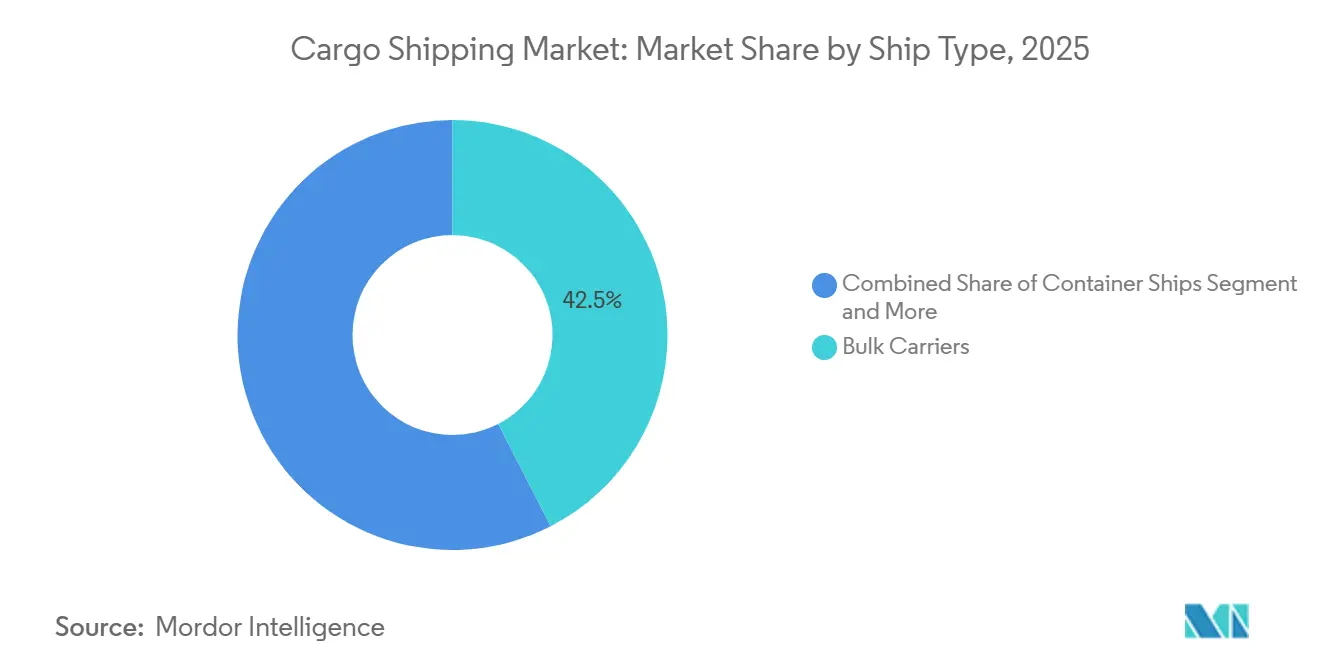
- Por tipo de buque, los graneleros representaron el 42.45 % de los ingresos en 2025, mientras que se prevé que los buques frigoríficos y otros buques especializados crezcan a una tasa compuesta anual del 6.12 % hasta 2031, lo que impulsará el crecimiento del mercado del transporte marítimo de carga.
- Por clase de tamaño de buque, los buques Panamax representaron el 38.04 % de los ingresos en 2025; se prevé que las clases post-Panamax y neo-Panamax aumenten a una tasa compuesta anual del 4.94 % hasta 2031.
- Por tipo de carga, el transporte de carga a granel seco lideró con el 75.12% de la participación del mercado de transporte de carga en 2025, mientras que se prevé que el transporte de carga en contenedores crezca a una CAGR del 5.75% hasta 2031.
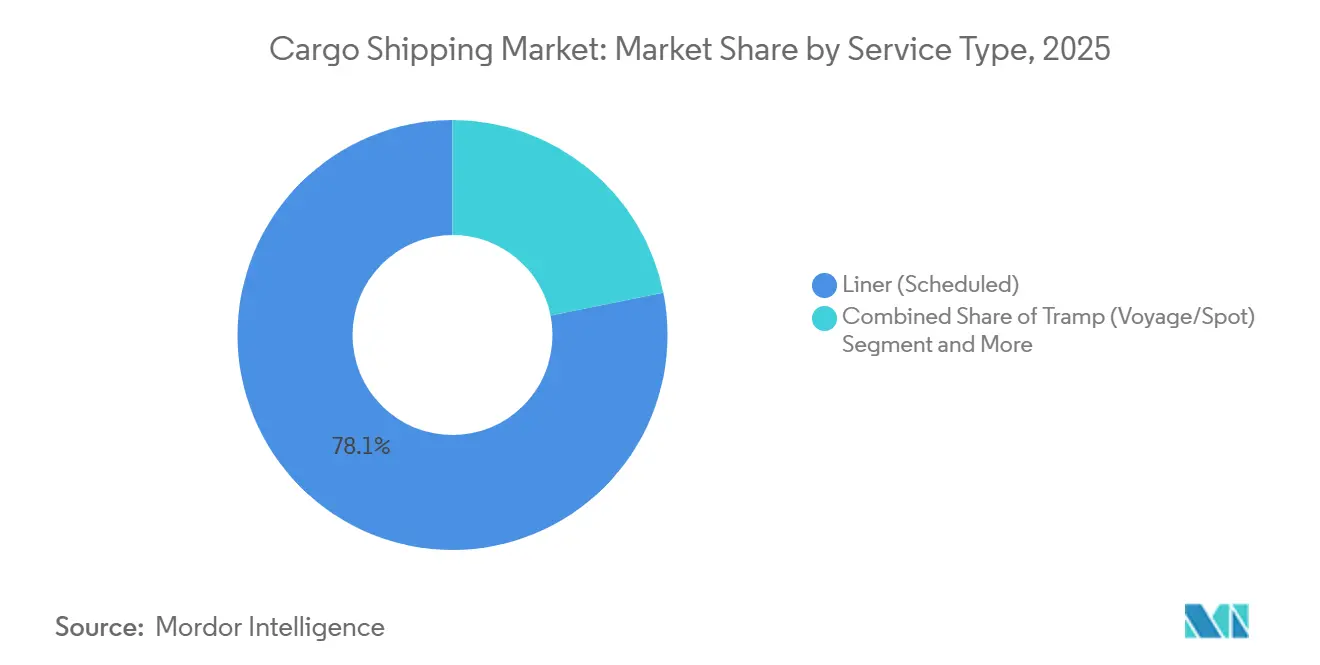
- Por tipo de servicio, los horarios de los aviones de línea representaron el 78.14% de los ingresos en 2025; este segmento también es el más rápido, avanzando a una tasa compuesta anual del 6.48% hasta 2031.
- Por sector de uso final, la industria manufacturera representó el 36.21% de la demanda en 2025; sin embargo, se espera que los sectores farmacéutico y sanitario superen a todos sus pares con una tasa de crecimiento anual compuesta (CAGR) del 7.12% entre 2026 y 2031, lo que impulsará el crecimiento del mercado del transporte marítimo de carga.
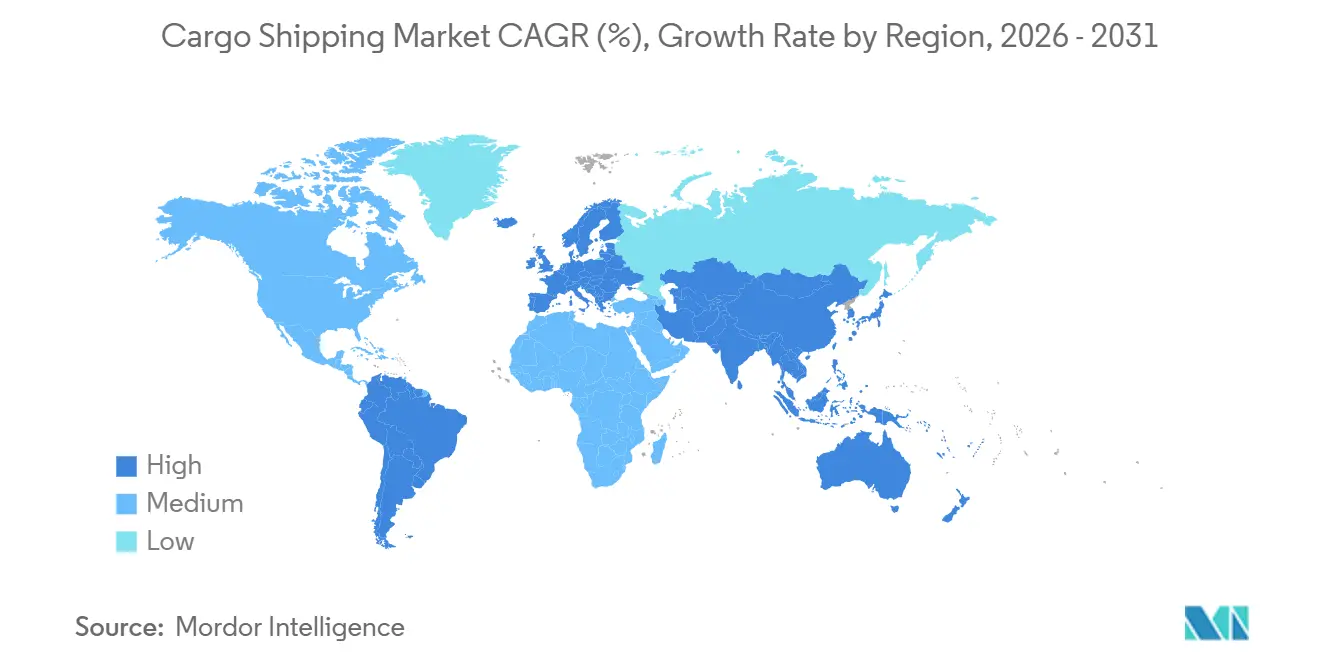
- Por geografía, la región Asia-Pacífico dominó con una participación de ingresos del 47.13 % en 2025 y se proyecta que crecerá a una CAGR del 5.48 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del transporte de carga
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto | |
|---|---|---|---|---|
| El comercio electrónico impulsa los envíos de lotes pequeños | + 1.2% | Global, más visible en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) | |
| Los cambios en el abastecimiento impulsan el comercio Sur-Sur | + 0.9% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) | |
| Las normas de la OMI aceleran la renovación de la flota | + 0.8% | A nivel mundial, la aplicación más estricta se da en la UE y América del Norte | Largo plazo (≥ 4 años) | |
| Crecimiento de los pactos comerciales plurilaterales | + 0.6% | Asia-Pacífico (RCEP), África (AfCFTA), América (CPTPP) | Mediano plazo (2-4 años) | |
| Las plataformas digitales liberan la capacidad de los buques | + 0.5% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) | |
| Crecimiento de la manufactura cerca del puerto | + 0.4% | MENA (Emiratos Árabes Unidos, Arabia Saudita, Egipto), ASEAN (Vietnam, Indonesia, Tailandia) | Largo plazo (≥ 4 años) | |
| Fuente: Inteligencia de Mordor | ||||
Demanda impulsada por el comercio electrónico de mudanzas marítimas de lotes pequeños y de alta frecuencia
En los últimos años, las transacciones transfronterizas de comercio electrónico han crecido significativamente. Esta tendencia ha impulsado a las navieras a centrarse en aumentar la frecuencia de salidas en lugar de limitarse a optimizar la utilización de franjas horarias. En consecuencia, los modelos tradicionales de carga completa de contenedores han evolucionado hacia envíos más pequeños y con plazos de entrega ajustados. Para adaptarse a este cambio, las navieras han introducido rutas exprés entre Asia y Norteamérica, reduciendo significativamente los tiempos de tránsito de puerto a puerto en comparación con años anteriores.[ 1 ]ONE revisa los circuitos Asia-Norteamérica a partir de octubre de 2025, porttechnology.orgAdemás, se han establecido varios centros logísticos cerca de los principales puertos, lo que mejora la integración puerta a puerto y permite precios premium para servicios urgentes. Si bien las agencias aduaneras están experimentando con protocolos de predespacho, la implementación inconsistente en las distintas regiones ha añadido desafíos de cumplimiento, especialmente para los pequeños transportistas. Estos avances han creado un panorama de transporte de mercancías dividido: los productos a granel siguen siendo sensibles a los costos, mientras que los envíos de comercio electrónico presentan una demanda inelástica y exigen tarifas premium, lo que ofrece a los transportistas una protección contra la volatilidad del mercado spot.
Los cambios en los patrones de abastecimiento impulsan las rutas comerciales Sur-Sur
Entre 2020 y 2024, los flujos intrapaíses en desarrollo experimentaron un crecimiento significativo, superando el ritmo del comercio Norte-Sur y redirigiendo la capacidad hacia los corredores China-África y Sudamérica-Asia. Para 2024, el tráfico de contenedores entre China y África se había expandido notablemente, impulsado por los proyectos de infraestructura de la Franja y la Ruta y el creciente consumo africano. El nuevo servicio Santos-Shanghái de Maersk, lanzado en 2025, redujo 4 días el tiempo de tránsito y evitó la congestión del Canal de Panamá, lo que destaca el reposicionamiento de la naviera hacia rutas emergentes [2] “Express Route Launches,” Maersk, maersk.com . En 2024, la eliminación de aranceles del Área de Libre Comercio Continental Africana sobre la mayoría de los bienes internos provocó un aumento notable en la demanda de servicios costeros de corta distancia. Este cambio hacia una gama más diversa de cargas, incluyendo productos electrónicos y perecederos, ha impulsado la necesidad de una mayor inversión en capacidad de contenedores refrigerados. Estas inversiones han aumentado la intensidad de capital y creado oportunidades de alto margen, lo que supone un reto para los participantes más pequeños del mercado.
Los plazos de descarbonización de la OMI aceleran los ciclos de renovación de la flota
El marco del Indicador de Intensidad de Carbono de la OMI exige mejoras anuales constantes en la eficiencia hasta 2030, con sanciones para los buques que no cumplan. En los últimos años, la demanda de buques de combustible alternativo ha crecido significativamente, con especial atención a los sistemas de propulsión de metanol y amoníaco. Las principales compañías del sector naviero han realizado importantes inversiones para ampliar sus flotas con buques respetuosos con el medio ambiente. Al mismo tiempo, los buques más antiguos se están retirando a un ritmo constante, ya que el coste de modernizarlos para que cumplan con las normas actuales se ha vuelto cada vez más prohibitivo. La normativa vigente favorece a los buques que cumplen con la normativa, ofreciéndoles mejores oportunidades de mercado, mientras que los buques más antiguos que no la cumplen se ven relegados a rutas menos rentables, lo que reduce su viabilidad operativa e influye en el mercado del transporte marítimo de carga.
Aumento de los canales de acuerdos comerciales multilaterales y plurilaterales
La RCEP implementó medidas que eliminaron los aranceles sobre una parte significativa de los bienes dentro de la región, impulsando el crecimiento del volumen de contenedores en Asia-Pacífico. De igual manera, el CPTPP amplió su membresía, lo que mejoró el comercio de productos refrigerados de la costa del Pacífico. Las iniciativas de armonización aduanera del AfCFTA mejoraron la eficiencia fronteriza, reduciendo los costos logísticos en toda la región. Las navieras están desplegando cada vez más buques de mayor tamaño en las rutas intrarregionales para optimizar sus operaciones. Por ejemplo, COSCO introdujo buques de mayor capacidad en las rutas China-Sudeste Asiático, logrando una mayor eficiencia en los costos. Sin embargo, la fragmentación de las reglas de origen continúa exigiendo una extensa documentación digital, lo que favorece a los operadores más grandes con plataformas de cumplimiento avanzadas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios del combustible y recargos del ETS | -0.7% | Global, con la UE y América del Norte soportando recargos más altos | Corto plazo (≤ 2 años) |
| Riesgos geopolíticos en puntos clave | -0.5% | Mar Rojo, Estrecho de Ormuz, Estrecho de Malaca | Corto plazo (≤ 2 años) |
| Congestión en los puertos y el interior | -0.4% | LA-Long Beach, Róterdam, Singapur, Shanghái | Mediano plazo (2-4 años) |
| Los gravámenes al carbono impulsan el costo | -0.3% | Núcleo de la UE, propagación a América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del combustible para búnkeres y recargos del RCDE UE
En el primer semestre de 2025, los precios del combustible marino bajo en azufre aumentaron drásticamente con respecto al año anterior, impulsados por los recortes de producción de los principales productores de petróleo. La implementación de la Fase IV del ETS ha introducido importantes cargos por emisiones de carbono para los grandes buques en las rutas Asia-Europa, y las navieras trasladan la mayor parte de estos costos a los clientes mediante recargos ambientales. A pesar de que una parte considerable de la flota mundial adoptará depuradores para 2025, los elevados costos de instalación siguen disuadiendo a los operadores más pequeños, lo que intensifica las disparidades de costos dentro del sector. Las negociaciones contractuales ahora suelen incluir cláusulas para la revisión periódica de tarifas y la transferencia de los riesgos del costo del combustible a las navieras. Sin embargo, este cambio reduce la previsibilidad presupuestaria y genera desafíos financieros para las pequeñas y medianas empresas.
Creciente exposición geopolítica de puntos críticos clave
En los últimos años, los ataques de los hutíes en las rutas del Mar Rojo han obligado a los servicios entre Asia y Europa a desviarse rodeando el Cabo de Buena Esperanza. Este ajuste ha incrementado significativamente la duración de los viajes y los costos de combustible. El cierre temporal del Estrecho de Ormuz a principios de este año provocó un notable aumento en los precios del petróleo y alteró los horarios de los buques metaneros, lo que subraya los riesgos que suponen las interrupciones en puntos estratégicos. Los incidentes de piratería en el Estrecho de Malaca se han intensificado, lo que ha conllevado un aumento en las primas de seguros para los envíos que transitan por la zona. Para hacer frente a estos desafíos, las navieras han desplegado cada vez más guardias armados en los buques que operan en aguas de alto riesgo, lo que incrementa aún más los costos operativos y las responsabilidades relacionadas con la seguridad en todo el mercado del transporte marítimo de carga.
Análisis de segmento
Por tipo de buque: el dominio del transporte a granel se combina con la aceleración del transporte refrigerado
Los graneleros representaron el 42.45% de los ingresos de 2025, impulsados por volúmenes de mineral de hierro, carbón y granos con baja elasticidad de sustitución. Este predominio estabiliza el mercado del transporte marítimo de carga, ya que los proyectos de infraestructura en India y el Sudeste Asiático sustentan una fuerte demanda de materias primas. La utilización de buques metaneros aumentó en 2024, impulsada por el alejamiento de Europa del gasoducto ruso. Los buques portacontenedores están cambiando hacia megabuques, con unidades de 24,000 TEU que ofrecen un costo de espacio menor que sus predecesores de 14,000 TEU en las rutas Asia-Europa. Los pedidos de carga general y multipropósito han disminuido, lo que confirma una transición de los transportistas hacia los contenedores, incluso para carga de proyecto. Los buques portacontenedores equipados con refrigeración constituyen una base pequeña, pero se espera que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.12% hasta 2031, a medida que los productos biológicos, las vacunas y los productos perecederos aumentan la demanda marítima de la cadena de frío.
La composición de la flota refleja una brecha en la premiumización: los buques refrigerados y de GNL que cumplen con las normas exigen primas de tarifa del 15-20%, mientras que los graneleros tradicionales buscan fletamentos spot volátiles. El pedido de Maersk de varios buques refrigerados indica una mayor competencia por los corredores farmacéuticos. Dado que una parte significativa del tonelaje mundial corresponde a buques antiguos, el aumento del desguace está mejorando la utilización de buques modernos, lo que intensifica aún más la disparidad de precios en el mercado del transporte marítimo de carga.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de buque: El caballo de batalla Panamax se enfrenta al desafío del Neo-Panamax
El tonelaje Panamax representó el 38.04% de los ingresos en 2025, sirviendo a puertos secundarios donde la manga y el calado limitan el tamaño de los buques. Aun así, el tonelaje post-Panamax y neo-Panamax se expande a una tasa de crecimiento anual compuesta (TCAC) del 4.94%, basándose en las economías de costos de espacio, a medida que las navieras amplían su presencia en los circuitos Asia-Europa y transpacíficos. Los graneleros Handy y Handymax mantienen una demanda estable en las rutas regionales de poco calado. Los buques portacontenedores ultragrandes (más de 20,000 TEU) enfrentan restricciones de atraque en la mayoría de las terminales globales, lo que frena el aumento de las dimensiones de los buques.
La creciente penetración de los neopanamax ejerce presión sobre la infraestructura del canal; las esperas de tránsito promediaron 10 días a mediados de 2024, lo que llevó a las navieras a evaluar las opciones de Suez o Cabo de Buena Esperanza, incluso sin factores geopolíticos. Sin nuevos pedidos superiores a 25,000 TEU en 2024, las economías de escala parecen estar saturadas, lo que redirige el capital hacia la eficiencia del combustible y los sistemas digitales en lugar del tamaño de los buques en el mercado del transporte marítimo de carga.
Por tipo de carga: la contenerización gana terreno
Los graneles secos continuaron dominando con una participación del 75.12 % en 2025, gracias al aumento de los envíos de mineral de hierro y al repunte de las exportaciones de granos tras la reapertura del corredor del Mar Negro. A pesar de la disminución de las importaciones europeas de carbón, el segmento de graneles líquidos creció, impulsado por el aumento del comercio de GNL. Los flujos de contenedores se están acelerando a una tasa de crecimiento anual compuesta (TCAC) del 5.75 %, a medida que el comercio electrónico, los kits CKD para automóviles y los productos perecederos cambian del transporte fraccionario al transporte en contenedores. Los exportadores de vehículos han incrementado significativamente el uso de contenedores para los envíos entre Asia y Europa en comparación con años anteriores. El volumen de contenedores refrigerados también experimentó un crecimiento notable, con una participación sustancial de los productos farmacéuticos, lo que refleja el énfasis regulatorio en una logística de cadena de frío que cumpla con las normas.
La contenerización exige que las navieras actualicen su tecnología de monitoreo; los buques frigoríficos con IoT proporcionan registros de temperatura en tiempo real que cumplen con las auditorías regulatorias y elevan las primas de servicio. En consecuencia, la asignación de gastos de capital se inclina hacia las flotas de contenedores, en particular las equipadas con atmósferas controladas, lo que indica que el mercado de transporte de carga para contenedores frigoríficos seguirá creciendo a un ritmo mayor que el de graneles secos convencionales.
Por tipo de servicio: los horarios de los transatlánticos predominan
Los servicios de línea regular diurna representaron el 78.14 % de los ingresos en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.48 %, beneficiándose de que una proporción significativa de los armadores encuestados considera la fiabilidad de los horarios como su principal criterio de selección. Los fletamentos tramp siguen siendo vitales para el comercio de materias primas, pero se enfrentan a menores ganancias de Capesize en 2024 debido al exceso de oferta. Los servicios de proyecto y de carga pesada, aunque especializados, gozan de flexibilidad tarifaria gracias a su número limitado de buques y a la capacidad de grúas especializadas.
La plataforma Captain Peter de Maersk ejemplifica el impacto de la digitalización, reduciendo significativamente la carga de trabajo manual e integrando la gestión dinámica del rendimiento en su estrategia de precios. A medida que la contenerización continúa expandiéndose hacia la carga de proyecto y el sector automotriz, se espera que los operadores de línea regular fortalezcan su participación de mercado, consolidando aún más las ventajas obtenidas gracias a la consistencia de los patrones de servicio en el mercado del transporte marítimo de carga.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: la industria farmacéutica supera a la manufacturera
El sector manufacturero mantuvo su liderazgo con el 36.21 % del volumen de 2025, impulsado por las sólidas exportaciones de productos electrónicos y vehículos en 2024. Sin embargo, el nicho de productos farmacéuticos y sanitarios se está acelerando a una tasa de crecimiento anual compuesta (TCAC) del 7.12 % hasta 2031, gracias a la proliferación de productos biológicos y vacunas termosensibles. La expansión de la capacidad de los contenedores refrigerados y el cumplimiento de estrictos protocolos regulatorios han mejorado los márgenes en este sector, ofreciendo a los transportistas una protección fiable contra las fluctuaciones en las tarifas de carga a granel. La industria de alimentos y bebidas, que depende en gran medida de los contenedores refrigerados, continúa mostrando estabilidad.
Además, los productos eléctricos y electrónicos se están beneficiando del impulso exportador en la región Asia-Pacífico, con un notable crecimiento en los envíos de productos electrónicos de Vietnam. La disposición del sector farmacéutico a invertir en servicios que cumplen con las normas del PIB garantiza una rentabilidad superior. Esto subraya el potencial de los activos refrigerados especializados y las plataformas de visibilidad integral, lo que crea oportunidades para que los transportistas con capacidades avanzadas de cadena de frío amplíen su cuota de mercado en el transporte de carga.
Análisis geográfico
Mercado de transporte marítimo de carga en la región Asia-Pacífico
La región de Asia-Pacífico tenía una participación del 47.13% del mercado de transporte marítimo de carga en 2025 y se proyecta que crecerá a una CAGR del 5.48% hasta 2031. El rendimiento de contenedores de China alcanzó los 330 millones de TEU en 2024, anclado por los megapuertos en Shanghai, Ningbo-Zhoushan y Shenzhen [3] “Datos de rendimiento de 2024”, Asociación de Puertos y Muelles de China, chinaports.com . Los volúmenes intrarregionales crecieron significativamente debido a las reducciones arancelarias del RCEP. El complejo de Hai Phong de Vietnam demostró un fuerte desempeño, impulsado por la relocalización de la electrónica. El puerto de Patimban de Indonesia se ha convertido en un actor clave en el apoyo a las exportaciones de automóviles, con inversiones sustanciales de fabricantes de equipos originales japoneses para instalaciones de ensamblaje cercanas. Las importaciones de India crecieron notablemente en 2024, apoyadas por esquemas de incentivos vinculados a la producción destinados a diversificar el abastecimiento. Para mantener su estatus de centro neurálgico, Japón y Corea del Sur están modernizando sus muelles con suministro eléctrico en tierra y capacidad para el abastecimiento de combustible ecológico.
Mercado de transporte marítimo de carga en Norteamérica y Europa
En 2025, América del Norte y Europa mostraron un crecimiento estable, aunque moderado, en sus volúmenes comerciales. El puerto de Los Ángeles-Long Beach siguió siendo un centro clave, gestionando principalmente importaciones de productos electrónicos, ropa y muebles. La producción nacional de vehículos eléctricos en Estados Unidos, impulsada por incentivos políticos, ha reducido la dependencia de las importaciones asiáticas de componentes para vehículos eléctricos. En Europa, las iniciativas de relocalización contribuyeron a un mayor flujo de contenedores dentro de la región, respaldadas por una extensa red marítima de corta distancia. Róterdam siguió siendo una puerta de entrada crucial para el comercio entre Alemania y Francia, aunque las interrupciones laborales plantearon desafíos significativos. De cara al futuro, se espera que los próximos cambios regulatorios aumenten los costos de los bienes importados, lo que animará a los fabricantes a migrar hacia cadenas de suministro regionales.
Mercado de transporte marítimo de carga en Oriente Medio, África y Sudamérica
Mientras tanto, Sudamérica, Oriente Medio y África, aunque de menor escala, experimentan un rápido crecimiento. El principal puerto de Brasil desempeñó un papel fundamental para facilitar las exportaciones de productos agrícolas y cárnicos, que constituyeron una parte sustancial de su comercio exterior. El puerto clave de Argentina capitalizó la creciente demanda de exportaciones de granos, especialmente de Asia. En África, la implementación de un acuerdo comercial regional impulsó significativamente la actividad del transporte marítimo de corta distancia tanto en las regiones occidental como oriental. El importante puerto de los Emiratos Árabes Unidos aprovechó sus zonas industriales para fortalecer su posición como centro de transbordo para África Oriental. A pesar de mantener su importancia como ruta comercial global, el Canal de Suez enfrentó desafíos, ya que las preocupaciones por la seguridad en el Mar Rojo impulsaron a algunos barcos a tomar rutas alternativas, lo que afectó los ingresos. En África, Durban siguió siendo un puerto líder, pero continuó enfrentando ineficiencias operativas debido al envejecimiento de la infraestructura y a problemas laborales.
Panorama competitivo
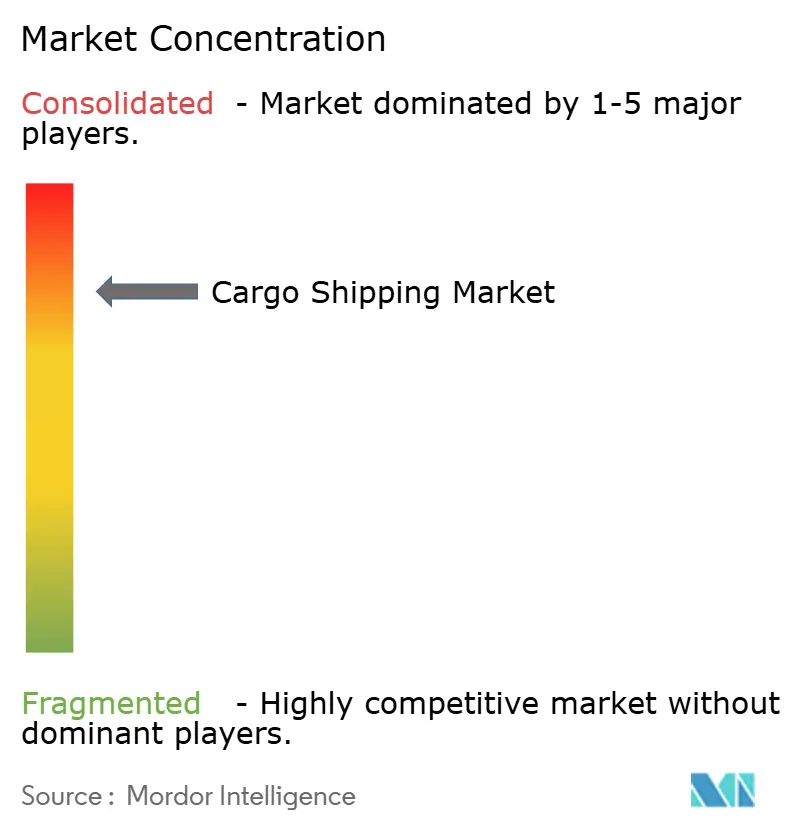
Las diez principales compañías navieras controlaban una parte significativa de la capacidad global de contenedores en 2025, lo que resultó en un mercado de transporte marítimo de carga moderadamente concentrado. Las alianzas 2M, Ocean y THE están optimizando las escalas y los factores de carga, logrando reducciones significativas de costos en comparación con los operadores independientes. Maersk fue noticia con la adquisición de Visible Supply Chain Management, lo que marcó una estrategia hacia los servicios de última milla. CMA CGM y COSCO han aprovechado la programación basada en IA, lo que ha generado mejoras notables en la eficiencia del combustible en las rutas principales. Mientras tanto, empresas disruptivas del transporte digital de mercancías como Freightos y Xeneta están transformando el panorama al permitir las reservas directas de los transportistas, lo que ha tenido un impacto considerable en los márgenes de los transitarios.
Las barreras de capital en la industria siguen siendo formidables: el costo de los nuevos buques favorece predominantemente a los operadores consolidados con acceso a mercados de deuda de gran envergadura. Sin embargo, las plataformas digitales con pocos activos están revolucionando las normas tradicionales al agregar franjas horarias inactivas, sin la carga de la propiedad de los buques. Además, las credenciales de sostenibilidad se están volviendo cruciales: las certificaciones y el cumplimiento de las normas ambientales desempeñan un papel cada vez más importante en las decisiones de licitación, especialmente entre los transportistas de Europa y Norteamérica.
En 2024, la industria experimentó una notable transformación, con varios operadores de línea regular declarándose en quiebra o siendo adquiridos, lo que pone de relieve la creciente presión de consolidación sobre las flotas más pequeñas. A medida que la industria se orienta hacia la descarbonización, nuevas inversiones se dirigen hacia activos avanzados y respetuosos con el medio ambiente. Simultáneamente, los operadores de nicho se están abriendo un espacio mediante la búsqueda de rutas neutras en carbono, el uso de mezclas de combustible innovadoras y la propulsión auxiliar a vela.
Líderes de la industria del transporte de carga
-
AP Moller - Maersk A/S
-
Compañía Naviera Mediterránea S.A.
-
Grupo CMA CGM
-
China COSCO Shipping Corporation limitada
-
Hapag-Lloyd AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: SJ Logistics lanzó el servicio Suez Express que une Jebel Ali, Kandla, Jeddah y Alejandría para reducir los tiempos de tránsito en los circuitos Golfo-India-África-Mar Rojo.
- Agosto de 2025: MSC anunció un circuito semanal que conectará Hazira, Mundra y Nhava Sheva con Sohar y Abu Dhabi para profundizar las rutas comerciales entre India y Medio Oriente.
- Agosto de 2025: el complejo portuario Haldia abrió salidas directas de contenedores a Chittagong, Bangladesh, reduciendo las demoras transfronterizas y fortaleciendo el comercio EXIM.
- Diciembre de 2024: comienza el servicio de carga subsidiado de la India en las vías navegables nacionales 1 y 2, que unen Calcuta con Patna, Varanasi y Guwahati para aliviar la congestión de las carreteras bajo el plan Jalvahak.
Alcance y metodología
El transporte de carga es el medio de transporte utilizado para transferir artículos, mercancías y carga desde un puerto a un destino por barco.
El mercado de transporte de carga está segmentado por tipo de buque (graneleros, buques de carga general, portacontenedores, buques cisterna y buques frigoríficos), tipo de industria (alimentos y bebidas, manufactura, petróleo y gas, farmacéutica, eléctrica y electrónica, otros), carga tipo (envío general de contenedores y envío de contenedores frigoríficos) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe ofrece el tamaño del mercado y pronósticos para el mercado de transporte de carga en valor (USD) para todos los segmentos anteriores.
| Buque carguero |
| Portacontenedores |
| Los buques tanque |
| Buques de carga general |
| Buques frigoríficos y especializados |
| Handy/Handymax |
| Panamax |
| Post-Panamax y Neo-Panamax |
| Buques portacontenedores ultra grandes |
| Carga seca a granel |
| Graneles líquidos (crudo, GNL/GLP, productos químicos) |
| Contenedorizado (General y Refrigerado) |
| Liner (programado) |
| Vagabundo (Viaje/Lugar) |
| Proyecto / Carga pesada / Paquetería |
| Manufactura |
| Alimentos y Bebidas |
| Petróleo, Gas y Energía |
| Productos farmacéuticos y sanitarios |
| Eléctrica y electrónica |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Egipto | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de barco | Buque carguero | |
| Portacontenedores | ||
| Los buques tanque | ||
| Buques de carga general | ||
| Buques frigoríficos y especializados | ||
| Por clase de tamaño de embarcación | Handy/Handymax | |
| Panamax | ||
| Post-Panamax y Neo-Panamax | ||
| Buques portacontenedores ultra grandes | ||
| Por tipo de carga | Carga seca a granel | |
| Graneles líquidos (crudo, GNL/GLP, productos químicos) | ||
| Contenedorizado (General y Refrigerado) | ||
| Por tipo de servicio | Liner (programado) | |
| Vagabundo (Viaje/Lugar) | ||
| Proyecto / Carga pesada / Paquetería | ||
| Por industria de uso final | Manufactura | |
| Alimentos y Bebidas | ||
| Petróleo, Gas y Energía | ||
| Productos farmacéuticos y sanitarios | ||
| Eléctrica y electrónica | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la CAGR proyectada para el mercado de transporte marítimo de carga entre 2026 y 2031?
Se prevé que el mercado se expanda a una tasa compuesta anual del 4.63 % durante 2026-2031.
¿Qué categoría de carga domina actualmente los ingresos del transporte marítimo mundial?
Clientes potenciales de carga seca a granel, que capturarán el 75.12 % de los ingresos de 2025.
¿Qué tan grande es la participación de Asia-Pacífico en el volumen mundial de transporte marítimo?
Asia-Pacífico representó el 47.13% de los ingresos en 2025 y está creciendo a una CAGR del 5.48%.
¿Qué tipo de barco se expandirá más rápidamente hasta 2031?
Se prevé que el transporte de buques frigoríficos y otros buques especializados aumente a una tasa compuesta anual del 6.12 %.
¿Qué movimiento estratégico es el más común entre las principales aerolíneas?
Los principales operadores se están integrando verticalmente en la logística de extremo a extremo mientras invierten en nuevas construcciones que utilizan combustibles alternativos para cumplir con los objetivos de descarbonización de la OMI.


