

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
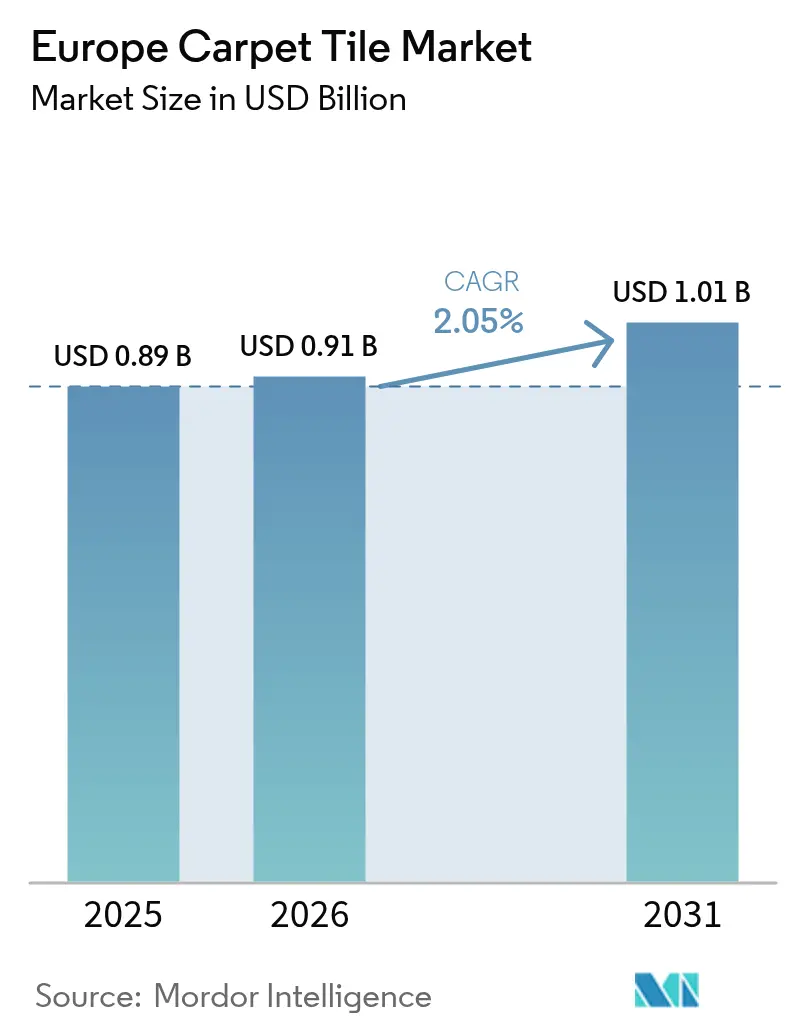
| Tamaño del mercado (2026) | USD 0.91 mil millones |
| Tamaño del mercado (2031) | USD 1.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.05% CAGR |
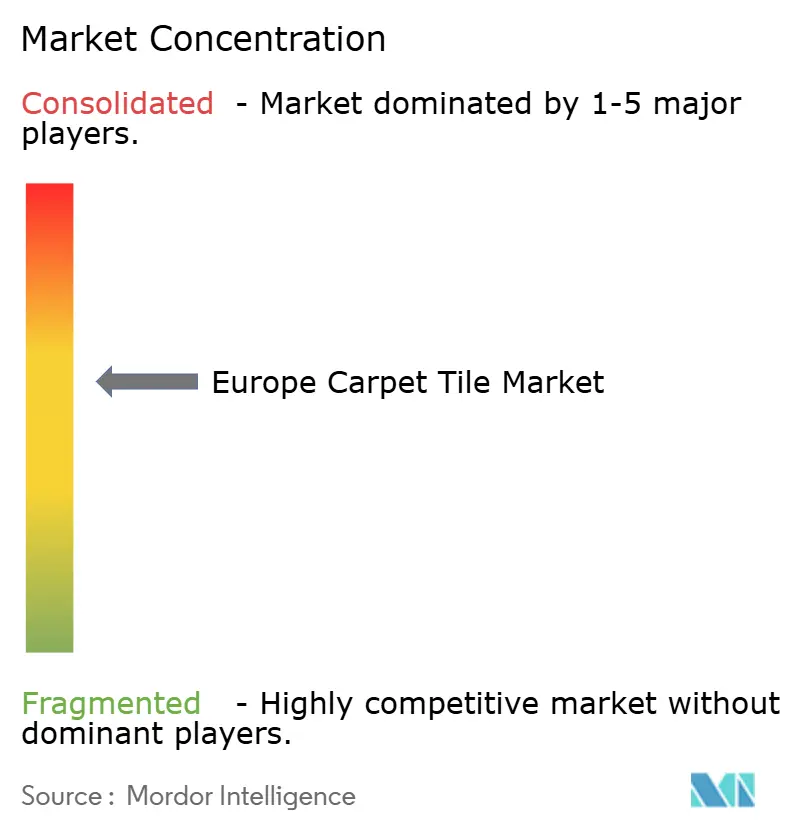
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de losetas de moqueta por Mordor Intelligence
El mercado europeo de baldosas de moqueta alcanzó un valor de 0.89 millones de dólares en 2025 y se estima que crecerá de 0.91 millones de dólares en 2026 a 1.01 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 2.05% durante el periodo de previsión (2026-2031). Esta trayectoria constante se ve impulsada por la maduración, a medida que las normas de responsabilidad ampliada del productor, las etiquetas de edificios saludables y las herramientas de diseño digital transforman los patrones de adquisición en toda la región. Los propietarios de locales comerciales prefieren los suelos modulares porque la sustitución selectiva de baldosas reduce los periodos de desocupación y limita los gastos de mantenimiento, lo que mejora la rentabilidad de los alquileres en un mercado de oficinas con baja demanda. La adopción de espacios de trabajo híbridos también impulsa la demanda de productos con respaldo acolchado que combinan confort acústico con una instalación rápida, especialmente en el Reino Unido, Alemania y los países nórdicos. La divulgación de la huella de carbono de la UE ha acelerado la inversión en soportes reciclables como CQuest Bio de Interface y EcoBase de Tarkett, lo que otorga a los proveedores con esquemas de devolución probados una prima de precio [1] Interface, “Modular Carpet Tile”, interface.com. Mientras tanto, los sistemas digitales de inyección de tinte permiten a los diseñadores pedir patrones personalizados con MOQ bajos para hoteles boutique y centros de coworking, lo que desbloquea flujos de ingresos incrementales en el nivel premium.
Conclusiones clave del informe
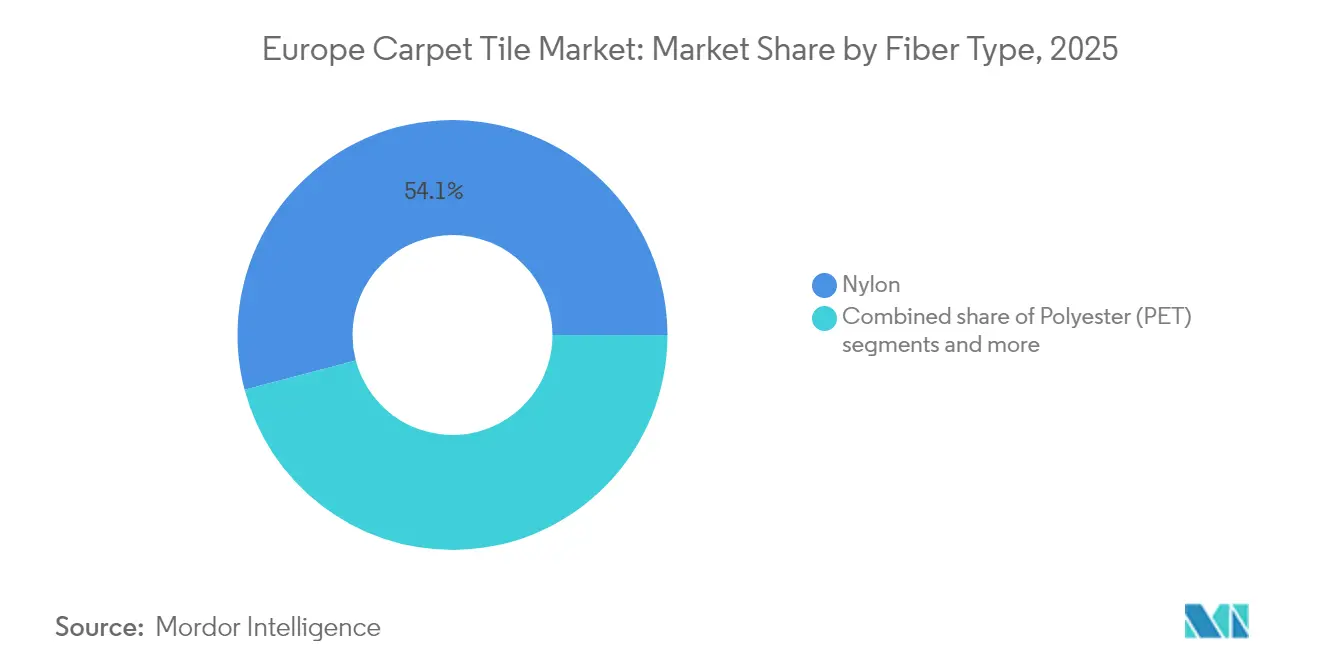
- Por tipo de fibra, el nailon lideró con el 54.10 % de la participación de mercado de losetas de alfombra en Europa en 2025, se proyecta que las fibras de origen biológico registren la CAGR más rápida del 10.38 % y aumenten su porción del tamaño del mercado de losetas de alfombra en Europa hasta 2031.
- Por usuario final, el segmento comercial representó el 63.05% de la cuota de mercado de losetas de moqueta en Europa en 2025, mientras que la hostelería y el ocio avanzan a una CAGR del 9.05% hasta 2031.
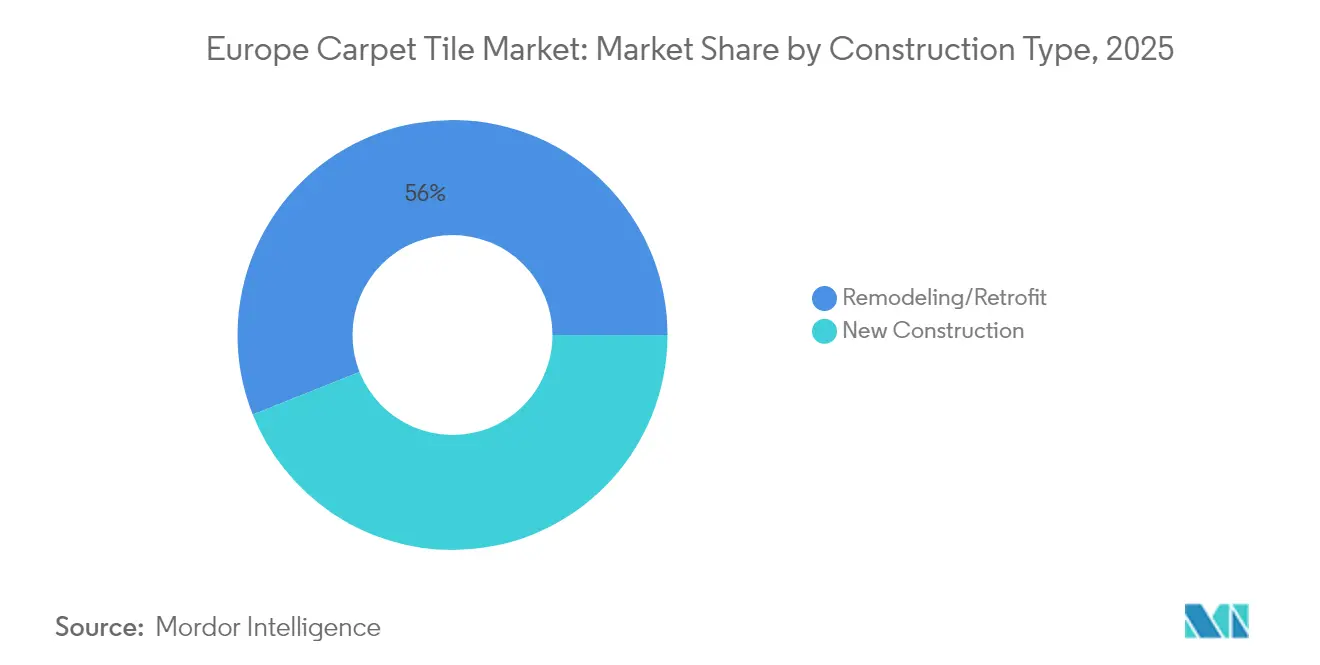
- Por tipo de construcción, los proyectos de remodelación y modernización representaron el 56.02 % de la participación de mercado de losetas de alfombra en Europa en 2025, mientras que se prevé que las nuevas construcciones registren una CAGR del 7.18 % hasta 2031.
- Por canal de distribución, los contratistas B2B capturaron el 51.10% de la participación de mercado de losetas de alfombra en Europa en 2025, aunque los canales en línea están en camino de lograr una CAGR del 12.35% para 2031.
- Por geografía, el Reino Unido dominó con una participación del 22.10% del mercado de losetas de alfombra en Europa en 2025; se prevé que España crezca a una CAGR del 8.31%, la más rápida dentro de la dinámica del mercado de losetas de alfombra en Europa.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de losetas de moqueta
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia por suelos modulares y de bajo mantenimiento en reformas comerciales | + 0.8% | Reino Unido, Alemania, Francia, Países Bajos | Mediano plazo (2-4 años) |
| Aumento en el acondicionamiento de oficinas y rediseños de espacios de trabajo híbridos tras la pandemia | + 0.6% | Global, más fuerte en Reino Unido, Alemania y países nórdicos | Corto plazo (≤ 2 años) |
| La divulgación de la huella de carbono en toda la UE impulsa la demanda de soportes para baldosas reciclables | + 0.4% | En toda la UE, en particular en Alemania, Países Bajos y Francia. | Largo plazo (≥ 4 años) |
| Inyección digital de tinta que permite crear patrones personalizados con un pedido mínimo bajo para diseñadores | + 0.3% | Reino Unido, Alemania, Francia, Italia, España | Mediano plazo (2-4 años) |
| Cambio acelerado hacia certificaciones de edificios saludables que requieren materiales con bajo contenido de COV | + 0.2% | Global, más fuerte en países nórdicos, Reino Unido y Alemania | Largo plazo (≥ 4 años) |
| Expansión de cadenas de coworking flexibles en ciudades europeas de segundo nivel | + 0.1% | España, Italia, Europa Central y Oriental | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia por suelos modulares y de bajo mantenimiento en reformas comerciales
Los propietarios de locales comerciales ahora especifican baldosas de moqueta para limitar las molestias a los inquilinos y mantener bajos los presupuestos de mantenimiento. Las interfaces que permiten el intercambio selectivo de baldosas significan que las zonas de alto tránsito se pueden renovar durante la noche, reduciendo el tiempo de inactividad y mejorando la satisfacción de los inquilinos. Tarkett indicó que las baldosas de moqueta representaron más del 62 % de sus ventas de moqueta comercial en 2025, con módulos respaldados por EcoBase que permiten ahorros de CO₂ de hasta el 84 % en comparación con la incineración. Esta flexibilidad operativa se ha convertido en un impulsor de valor fundamental en las negociaciones de arrendamiento, especialmente en jurisdicciones donde los costos de acondicionamiento son asumidos por los propietarios. Por lo tanto, el mercado europeo de baldosas de moqueta se beneficia de un cambio estructural hacia la modularidad a medida que los propietarios de propiedades alinean las decisiones de pisos con la gestión del rendimiento de la cartera. Las baldosas precortadas también generan menos residuos de instalación, lo que respalda aún más los objetivos ESG bajo las normas de divulgación de la UE cada vez más estrictas [2] Carbonfact, “Overview of Textile EPR Laws,” carbonfact.com..
Aumento de los acondicionamientos de oficinas y rediseños de espacios de trabajo híbridos tras la pandemia
La adopción del trabajo híbrido impulsó a las empresas a redistribuir sus oficinas en clústeres de colaboración, cabinas silenciosas y puntos de encuentro. Las baldosas de moqueta ofrecen atenuación acústica y permiten una rápida reconfiguración cuando cambian los patrones de ocupación. En Praga, los presupuestos de acondicionamiento de oficinas para 2024 promediaron 1,235 EUR/m² (1,350 USD/m²), y los promotores inmobiliarios optaron cada vez más por las baldosas para acortar los plazos de instalación y limitar los costes laborales [3] EurobuildCEE, “Office Fit-Out Costs in Prague”, eurobuildcee.com. Los establecimientos de hostelería imitaron esta estrategia utilizando suelos modulares para transformar salas de reuniones en espacios para banquetes en cuestión de horas. El tema de la flexibilidad se ha consolidado en las guías de especificaciones de los equipos de gestión de instalaciones y bienes raíces corporativos, lo que afianza la demanda de baldosas de moqueta en el mercado europeo durante los próximos dos años.
La divulgación de la huella de carbono en toda la UE impulsa la demanda de soportes para baldosas reciclables
A partir de enero de 2025, la Directiva Marco de Residuos obliga a los Estados miembros a organizar la recogida selectiva de textiles, mientras que los programas de Responsabilidad Extendida del Productor asignan los costes de eliminación a los fabricantes. El respaldo CQuest Bio de Interface y la plataforma EcoBase de circuito cerrado de Tarkett ofrecen ventajas en el cumplimiento normativo, lo que permite primas de precio en proyectos de construcción sostenible. El marco de la REP de Hungría ahora aplica tasas de 145 HUF/kg (0.40 USD/kg) a las moquetas no reciclables, lo que acentúa la diferencia de costes entre los diseños convencionales y los circulares. Los fabricantes con plantas de recuperación, como la planta de Tarkett en Waalwijk, están mejor posicionados para absorber los gastos de logística y procesamiento. A medida que las normas de divulgación se extienden al etiquetado de carbono en las fichas técnicas de los productos, las baldosas reciclables cobran mayor impulso gracias a las políticas de contratación orientadas a los criterios ESG en Alemania, Francia y los Países Bajos.
Inyección digital de tinta que permite crear patrones personalizados con un pedido mínimo bajo para diseñadores
Los cabezales de impresión de alta resolución ahora aplican el color directamente sobre sustratos con mechones, eliminando el obstáculo del pedido mínimo que antes obligaba a los diseñadores a sacrificar la estética. La plataforma PrintWorks de Milliken suministra muestras en cuatro días y pedidos completos en tres semanas, acelerando los ciclos de diseño a construcción para hoteles boutique y agencias creativas. Esta tecnología complementa la sólida cultura europea del diseño de interiores, permitiendo que pequeños proyectos especifiquen paletas únicas sin generar excedentes de inventario. Los fabricantes obtienen precios de venta promedio más altos al monetizar la personalización, mientras que los distribuidores reducen los costos de almacenamiento de inventario. Es probable que la impresión digital aumente el valor del segmento premium en el mercado europeo de losetas de moqueta hasta 2030.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costo inicial más alto en comparación con la alfombra en rollo | -0.3% | Mercados sensibles a los precios, Europa central y oriental | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas de nailon y betún derivadas del crudo | -0.2% | Regiones globales con uso intensivo de manufactura | Mediano plazo (2-4 años) |
| Obligaciones de recuperación que aumentan los gastos de logística inversa | -0.25% | Europa Occidental, mercados con mandatos circulares | Mediano plazo (2–4 años) |
| Grupo limitado de instaladores cualificados en Europa Central y Oriental | -0.15% | Europa central y del este | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Costo inicial más alto en comparación con la alfombra en rollo
Las losetas de moqueta suelen tener un sobreprecio de entre un 15 % y un 25 % superior al de las instalaciones equivalentes en rollo, lo que limita su adopción en segmentos comerciales y residenciales, donde los costes son muy altos. Esta diferencia de precio persiste a pesar de las ventajas en el coste del ciclo de vida, derivadas de la capacidad de sustitución selectiva y la reducción de los residuos de instalación. Este sobreprecio refleja una mayor complejidad de fabricación, sistemas de soporte especializados y requisitos de corte de precisión que incrementan los costes de producción por metro cuadrado. En los mercados de Europa Central y Oriental, los prescriptores preocupados por el precio suelen optar por soluciones en rollo a pesar de las ventajas operativas de las losetas de moqueta, especialmente en instalaciones a gran escala, donde las limitaciones presupuestarias iniciales superan las consideraciones de mantenimiento a largo plazo. Sin embargo, los fabricantes ofrecen cada vez más gamas de losetas de gama básica con sistemas de soporte simplificados para abordar la sensibilidad al precio, manteniendo al mismo tiempo las principales ventajas modulares.
Volatilidad en los precios de las materias primas derivadas del crudo de nailon y betún
Las fluctuaciones en los precios del nailon 6 y el betún impactan directamente en los costos de fabricación de losetas de moqueta, ya que los procesos de producción con alto consumo energético amplifican la volatilidad de las materias primas. Los fabricantes europeos se enfrentan a una presión adicional debido a la reducción del suministro energético ruso y a los mecanismos de fijación de precios del carbono que incrementan los costos de producción de los insumos derivados del petróleo. Shaw Industries, EF y Mohawk implementaron aumentos de precios del 5 al 15 % en abril de 2022 debido a las presiones inflacionarias sobre las materias primas, la mano de obra y los costos logísticos. La diversificación de la cadena de suministro y el desarrollo de materiales alternativos ayudan a mitigar estos riesgos, ya que la creciente adopción de fibras de nailon recicladas como ECONYL reduce la dependencia de insumos vírgenes derivados del petróleo y, al mismo tiempo, contribuye a los objetivos de sostenibilidad.
Análisis de segmento
Por tipo de fibra: Los materiales de origen biológico impulsan la innovación
El nailon mantuvo una cuota de mercado dominante en Europa, con un 54.10%, en 2025 gracias a su durabilidad y resistencia a las manchas. Sin embargo, se prevé que las fibras de origen biológico se expandan a una tasa de crecimiento anual compuesta (TCAC) del 10.38%, la más alta entre todas las categorías de fibra. Este impulso se debe a los objetivos corporativos de carbono y a las iniciativas regulatorias orientadas a la circularidad. El tamaño del mercado europeo de losetas de moqueta de nailon regenerado está creciendo paralelamente, ya que ECONYL de Aquafil, fabricado a partir de redes de pesca y alfombras postconsumo, ahora suministra más de la mitad de la producción de fibra de la empresa.
Los fabricantes también promueven el PET derivado de botellas recicladas y lana para aplicaciones boutique. Estas sustituciones reducen las emisiones de Alcance 3 y resultan atractivas para las marcas hoteleras que buscan la diferenciación mediante etiquetas ecológicas. El cambio continuo en los materiales requiere una reestructuración de la cadena de suministro, pero libera margen de precios para las referencias de productos sostenibles premium, lo que refuerza la resiliencia de los ingresos brutos incluso en entornos macroeconómicos de bajo crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: el sector hotelero lidera el crecimiento
Los locales comerciales representaron el 63.05 % de la demanda de losetas de moqueta en el mercado europeo de 2025. Oficinas, centros sanitarios y centros educativos dominan el mercado gracias a sus especificaciones que priorizan la durabilidad y el rendimiento acústico. Se proyecta que el sector de la hostelería y el ocio registre una tasa de crecimiento anual compuesta (TCAC) del 9.05 %, la más alta entre los grupos de usuarios finales. Las reformas hoteleras, pospuestas durante los confinamientos, ya están en marcha, y los operadores prefieren las losetas de moqueta por su rapidez de instalación y flexibilidad de diseño.
Las oficinas corporativas exigen cada vez más una zonificación que favorezca la colaboración, la privacidad y la interacción social, lo que fomenta el uso de suelos modulares que se puedan reorganizar sin necesidad de desmontarlos por completo. Los proyectos educativos adoptan baldosas con respaldo acolchado para reducir la reverberación en las aulas, mientras que los hospitales utilizan colecciones con bajo contenido de COV para apoyar los programas de control de infecciones. La diversidad de casos de uso protege el mercado europeo de losetas de moqueta contra las fluctuaciones cíclicas en cualquier sector vertical.
Por tipo de construcción: predominan los proyectos de modernización
La actividad de remodelación y modernización representó el 56.02 % de los ingresos de 2025, ya que el parque inmobiliario europeo, cada vez más antiguo, exigió mejoras interiores. Los propietarios de edificios prefieren la renovación a la demolición para reducir las emisiones de carbono incorporadas y cumplir con la financiación basada en la taxonomía. El tamaño del mercado europeo de losetas de moqueta, asociado a proyectos de nueva construcción, seguirá creciendo a una sólida tasa de crecimiento anual compuesta (TCAC) del 7.18 %, impulsado por la construcción de centros de datos, oficinas en rascacielos y almacenes logísticos.
En las renovaciones, los formatos autoadhesivos o sin adhesivo de las losetas de moqueta reducen el tiempo de inactividad. Los constructores evitan las barreras de humedad y minimizan los residuos, lo que fomenta simultáneamente la retención de inquilinos y las métricas ESG. En los nuevos desarrollos, los especificadores integran paneles de suelo técnico con losetas modulares para crear diseños a prueba de futuro que permitan actualizaciones tecnológicas, integrando las losetas de moqueta en el lenguaje de diseño esencial de los espacios de trabajo modernos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las ventas online se aceleran
Los contratistas y constructores B2B representaron el 51.10 % de la distribución en 2025, lo que refleja el carácter orientado al proyecto en la adquisición de suelos. Se espera que los canales digitales registren una tasa de crecimiento anual compuesta (TCAC) del 12.35 %, la más rápida de todas las vías de venta. Los fabricantes han implementado configuradores que muestran renders 3D de habitaciones y calculan al instante las listas de materiales, lo que reduce los plazos de diseño.
Los distribuidores ahora operan salas de exposición híbridas donde los arquitectos prueban las texturas físicamente antes de finalizar las combinaciones de colores en línea. La logística directa a la obra evita los almacenes regionales, lo que reduce la huella de carbono y los costos de transporte. Por lo tanto, el crecimiento en línea complementa, en lugar de canibalizar, las redes de contratistas establecidas, ampliando el alcance general del mercado europeo de losetas de moqueta.
Análisis geográfico
Mercado de baldosas de moqueta del Reino Unido
El Reino Unido lideró el mercado europeo de losetas de moqueta con una cuota del 22.10 % en 2025. Los especificadores locales destacan los créditos BREEAM, lo que impulsa la demanda de soportes reciclables y fibras con bajo contenido de COV que cumplen con los mandatos corporativos de divulgación de ESG. En Londres, las empresas utilizan suelos modulares de alta calidad para facilitar la adaptación a entornos de trabajo híbridos, y los programas de reforma del sector público aportan un volumen base constante.
Mercado de baldosas de moqueta en Alemania y Francia
Alemania ocupa el segundo lugar, gracias a una sólida base manufacturera y a unas estrictas leyes ambientales que aceleran la adopción de productos circulares. Los productores operan centros regionales de recuperación que reciclan las baldosas recolectadas para fabricar nuevos soportes, lo que reduce la intensidad de carbono. Francia mantiene una escala similar gracias a las continuas renovaciones de sus oficinas corporativas y a la aceleración de la inversión hotelera antes de importantes eventos deportivos.
Mercado de baldosas de moqueta en España e Italia
España supera a sus competidores con una tasa de crecimiento anual compuesta (TCAC) prevista del 8.31 %. Las ciudades de segundo nivel dan la bienvenida a las cadenas de coworking que valoran la rapidez de instalación y la personalización con estilo. El repunte del sector hotelero también favorece las losetas de moqueta por su rapidez de renovación entre temporadas de reservas. Italia le sigue con una sólida penetración en proyectos hoteleros orientados a la moda y sedes corporativas que exigen un alto rendimiento acústico.
Mercados europeos más amplios
Los países del BENELUX se benefician de incentivos políticos para la recuperación de materiales y un acceso cercano a las plantas de Interface y Tarkett, lo que genera plazos de entrega cortos y bajas emisiones de transporte. Los países nórdicos, aunque de menor volumen, influyen en el desarrollo de productos mediante criterios de construcción avanzados y saludables. Europa Central y Oriental, incluyendo Polonia, Hungría y Rumanía, muestra una adopción gradual a medida que mejora la calidad del equipamiento en nuevas torres de oficinas y centros logísticos. La escasez de instaladores cualificados y las limitaciones presupuestarias aún frenan el crecimiento, pero las subvenciones de la UE y la inversión extranjera directa reducen la brecha de adopción cada año.
Panorama regulatorio
Las losetas de moqueta comercializadas en el mercado de la construcción de la UE se rigen por el Reglamento de Productos de Construcción, actualizado por el Reglamento (UE) 2024/3110 (adoptado el 27 de noviembre de 2024), que sustituye al Reglamento (UE) n.º 305/2011 y redefine la forma en que se gestionan las especificaciones técnicas armonizadas y la documentación de conformidad para los productos de construcción. Para los revestimientos textiles de suelo, el marcado CE sigue siendo una vía clave para acceder al mercado en el EEE, que normalmente se demuestra conforme a los requisitos de la norma EN 14041, con regímenes de ensayo complementarios para la clasificación de resistencia al fuego (EN 13501-1), la resistencia al deslizamiento, la estabilidad dimensional y las declaraciones de prestaciones relacionadas.
Los fabricantes e importadores deben mantener el control de la producción en fábrica y emitir una Declaración de Prestaciones y Conformidad (DoPC) para comercializar productos conformes en el mercado único de la UE. Por otra parte, a partir de enero de 2025, la Directiva Marco sobre Residuos exige a los Estados miembros que organicen la recogida selectiva de textiles, y se están implementando sistemas de Responsabilidad Ampliada del Productor a nivel nacional. Esto traslada los costes y las obligaciones de información al final de la vida útil de los productos a los productores, lo que aumenta el escrutinio de la reciclabilidad y la logística de recogida en mercados como Alemania, Francia, los Países Bajos y algunas partes de Europa Central y Oriental.
Análisis de la cadena de valor
La cadena de valor de las losetas de moqueta en Europa comienza con materias primas petroquímicas y recicladas para el hilo (principalmente PA6/nylon y PET), además de insumos para el soporte y compuestos como betún, látex, fibra de vidrio y cargas minerales. Los pasos básicos de fabricación suelen incluir la extrusión o el suministro de hilo, el tufting en un soporte primario, el recubrimiento de látex, la laminación o la aplicación de sistemas de soporte secundarios, seguido del corte de precisión, la inspección y el embalaje. El rendimiento del producto y la documentación EPD se incorporan cada vez más a los flujos de trabajo de especificación y licitación.
La estrategia de comercialización se basa en canales de proyectos, donde los fabricantes (Interface, Tarkett/Desso, Mohawk/IVC, Milliken, Forbo, Beaulieu/modulyss, Ege y Fletco) venden a través de contratistas B2B, distribuidores y redes de arquitectos y diseñadores, junto con herramientas de configuración y muestreo en línea cada vez más desarrolladas. La recogida y el reciclaje al final de la vida útil también se están formalizando, con el apoyo de iniciativas de múltiples partes interesadas, como el proyecto Circular Flooring (aprobado en abril de 2024, que involucra a más de 50 socios, incluidos fabricantes y recicladores) y los programas de devolución gestionados por las empresas, que añaden logística inversa, capacidad de clasificación y procesamiento como nuevos nodos de costes y diferenciación en el marco de los requisitos de circularidad impulsados por la Responsabilidad Extendida del Productor (REP).
Panorama competitivo
En 2024, el mercado europeo de losetas de moqueta mostró una concentración moderada, con los cinco principales proveedores generando en conjunto la mayor parte de los ingresos totales. Interface lideró el mercado, impulsado por su plataforma CQuest Bio, con huella de carbono negativa, y sus ampliamente reconocidos hitos de sostenibilidad Mission Zero. Tarkett le siguió de cerca, aprovechando su marca Desso y una planta de circuito cerrado en Waalwijk que recicla losetas usadas para fabricar soportes EcoBase. Shaw Industries también mantuvo una sólida posición, respaldada por sus marcas Patcraft y Shaw Contract, conocidas por sus avanzados sistemas de amortiguación acústica y su amplia gama de colores.
La competencia se centra cada vez más en la infraestructura de reciclaje y el contenido de origen biológico, en lugar de en las métricas tradicionales de durabilidad. Los especialistas más pequeños se centran en la personalización digital y las ventas en el mercado secundario. Composil, con sede en Bélgica, procesa 250,000 m² de baldosas recuperadas al año, reutilizándolas a aproximadamente la mitad del precio de los productos nuevos y prolongando la vida útil de los suelos instalados. El aumento de los costes de cumplimiento de las normas de Responsabilidad Extendida del Productor está impulsando la consolidación, como lo demuestran los cierres de Beaulieu en Bélgica y Polonia en 2025.
Las medidas estratégicas destacan el liderazgo en sostenibilidad. Interface celebró los 25 años de su plataforma modular i2 con nuevas colecciones con huella de carbono negativa en febrero de 2025. Tarkett inauguró un Centro de Reciclaje de Alfombras financiado por la UE con el objetivo de alcanzar una recuperación de materiales del 95-97 % para 2028. Shaw firmó un acuerdo de distribución con PPG para incorporar suelos resinosos a su canal Patcraft, ampliando así las oportunidades de venta cruzada. Estas iniciativas subrayan la transición hacia modelos integrales y la diversificación de la cartera, aspectos que definirán la ventaja competitiva durante el horizonte de pronóstico.
Líderes de la industria europea de losetas de moqueta
interfaz, inc.
Tarkett SA
Industrias Shaw (Patcraft)
Industrias Mohawk (IVC, Karastan
Milliken & Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Tarkett lanzó la colección de pavimentos homogéneos iQ Motion, disponible en losetas y rollos, para entornos comerciales de alto tránsito. Si bien no se trata de una gama de losetas de moqueta, este lanzamiento refuerza el enfoque de Tarkett en formatos modulares y especificaciones orientadas al mantenimiento, que compiten por los mismos presupuestos de equipamiento comercial en Europa. Asimismo, evidencia la continua inversión en productos resistentes y de alta durabilidad, que pueden influir en las decisiones de compra intercategoriales para grandes proyectos.
- Abril de 2025: Interface anunció la integración del carbono capturado como materia prima para la fabricación de baldosas de moqueta en Europa y Estados Unidos. Esto respalda las afirmaciones sobre productos con bajas emisiones de carbono incorporadas, cada vez más solicitadas en licitaciones comerciales y en procesos de contratación basados en criterios ESG (ambientales, sociales y de gobernanza). Asimismo, refuerza la diferenciación en torno a estrategias de materiales y soportes con bajas emisiones de carbono, junto con los programas de recogida ya establecidos.
- Septiembre de 2024: Interface amplió la capacidad de reciclaje de baldosas de moqueta en su planta de Scherpenzeel, Países Bajos, para permitir la reincorporación inmediata de las baldosas de moqueta posconsumo al ciclo de producción. Esta mejora fomenta ciclos de suministro circulares locales más eficientes y reduce la dependencia de materias primas vírgenes para los centros de demanda europeos. Asimismo, mejora la viabilidad de los compromisos de recogida, un requisito cada vez más importante en el marco de los nuevos sistemas de Responsabilidad Extendida del Productor (REP) textiles.
Alcance del informe sobre el mercado europeo de losetas de moqueta
Los mosaicos de moqueta, también conocidos como moquetas modulares o moquetas cuadradas, son cuadrados cortados de rollos de pared a pared que se pueden unir para formar una moqueta. Los mosaicos de moqueta son populares como una opción de piso para entornos comerciales, como bares, restaurantes y otros proyectos relativamente sencillos. En el informe se cubre un análisis de antecedentes completo del mercado europeo de baldosas de moqueta, que incluye una evaluación de las tendencias emergentes por segmentos y mercados regionales, cambios significativos en la dinámica del mercado y una descripción general del mercado. Tipo de subproductos, el mercado está segmentado en cuadrado y rectángulo, por usuario final en residencial y comercial, por canal de distribución en tiendas fuera de línea y tiendas en línea, y por geografía en Alemania, el Reino Unido, Francia, España y el resto de Europa.
Por tipo de fibra
| Nailon |
| Poliéster (PET) |
| Polipropileno |
| Lana |
| Fibras de origen biológico |
| Otros tipos de fibra |
Por usuario final
| Residencial | |
| Comercial | Hostelería y ocio |
| Comercios y centros comerciales | |
| Centros médicos | |
| Educación | |
| Oficinas Corporativas | |
| Edificios públicos y gubernamentales | |
| Otros usuarios comerciales |
Por tipo de construcción
| Nueva construcción |
| Remodelación / Modernización |
Por canal de distribución
| Consumidores B2C/minoristas | Centros de origen |
| Tiendas de pisos especializados | |
| Online | |
| Otros Canales de Distribución | |
| B2B / Contratistas / Constructores |
Por país
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) |
| El resto de Europa |
| Por tipo de fibra | Nailon | |
| Poliéster (PET) | ||
| Polipropileno | ||
| Lana | ||
| Fibras de origen biológico | ||
| Otros tipos de fibra | ||
| Por usuario final | Residencial | |
| Comercial | Hostelería y ocio | |
| Comercios y centros comerciales | ||
| Centros médicos | ||
| Educación | ||
| Oficinas Corporativas | ||
| Edificios públicos y gubernamentales | ||
| Otros usuarios comerciales | ||
| Por tipo de construcción | Nueva construcción | |
| Remodelación / Modernización | ||
| Por canal de distribución | Consumidores B2C/minoristas | Centros de origen |
| Tiendas de pisos especializados | ||
| Online | ||
| Otros Canales de Distribución | ||
| B2B / Contratistas / Constructores | ||
| Por país | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de losetas de moqueta en Europa en 2026?
El mercado está valorado en 0.91 millones de dólares en 2026 y se proyecta que alcance los 1.01 millones de dólares en 2031.
¿Qué tipo de fibra lidera las ventas?
El nailon representa el 54.10% de los ingresos de 2025 debido a su durabilidad y resistencia a las manchas.
¿Por qué los proyectos de hostelería están adoptando rápidamente las losetas de moqueta?
Los hoteles valoran las baldosas modulares por su rápida rotación de habitaciones, comodidad acústica y opciones de diseño personalizado, lo que respalda una CAGR del 9.05 % en este segmento.
¿Qué regulación está dando forma al diseño de productos?
Los sistemas de Responsabilidad Ampliada del Productor de la UE exigen programas de recogida de textiles a partir de 2025, impulsando la inversión en soportes reciclables.
¿Qué país está creciendo más rápido?
Se prevé que España registre una CAGR del 8.31% hasta 2031, impulsada por la expansión del coworking y las reformas de hoteles.


