

Tamaño y cuota de mercado de la harina de yuca
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
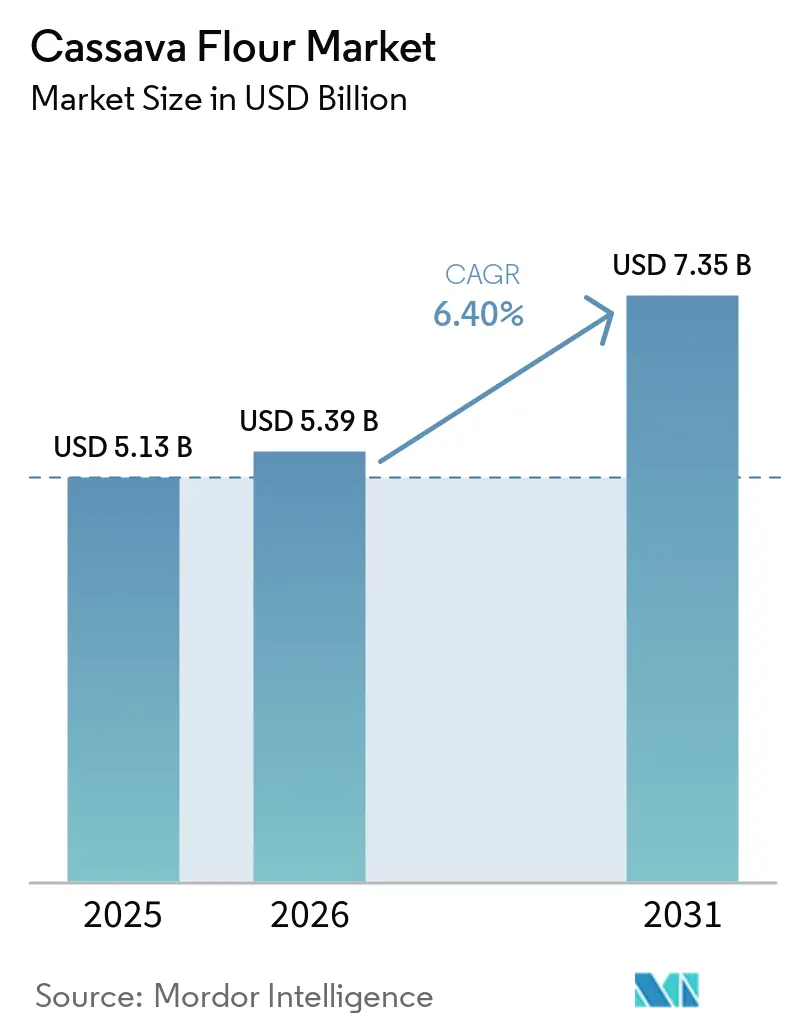
| Tamaño del mercado (2026) | USD 5.39 mil millones |
| Tamaño del mercado (2031) | USD 7.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.40% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de harina de yuca realizado por Mordor Intelligence
El mercado de harina de yuca alcanzó los 5.13 millones de dólares en 2025 y se prevé que llegue a los 7.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.40% entre 2026 y 2031. La demanda se extiende más allá de los productos sin gluten para la venta al por menor, ya que los procesadores pueden utilizar ingredientes de yuca en aplicaciones alimentarias, de piensos, farmacéuticas y de cuidado personal. El mercado de harina de yuca también se beneficia de los programas públicos que buscan reducir la dependencia del trigo importado, especialmente en regiones donde la yuca ya es un cultivo importante. Los productos con certificación orgánica y sin gluten permiten a los procesadores cualificados acceder a compradores de mayor valor, aunque también aumentan los requisitos de documentación y análisis. La fiabilidad del suministro, la calidad del procesamiento y el cumplimiento de los límites de ácido cianhídrico determinarán si los productores pueden convertir la creciente demanda en ventas de exportación sostenibles. El mercado sigue siendo disperso, lo que deja espacio para los procesadores regionales con redes de agricultores fiables, sistemas de seguridad alimentaria y capacidades de procesamiento especializadas.
Conclusiones clave del informe
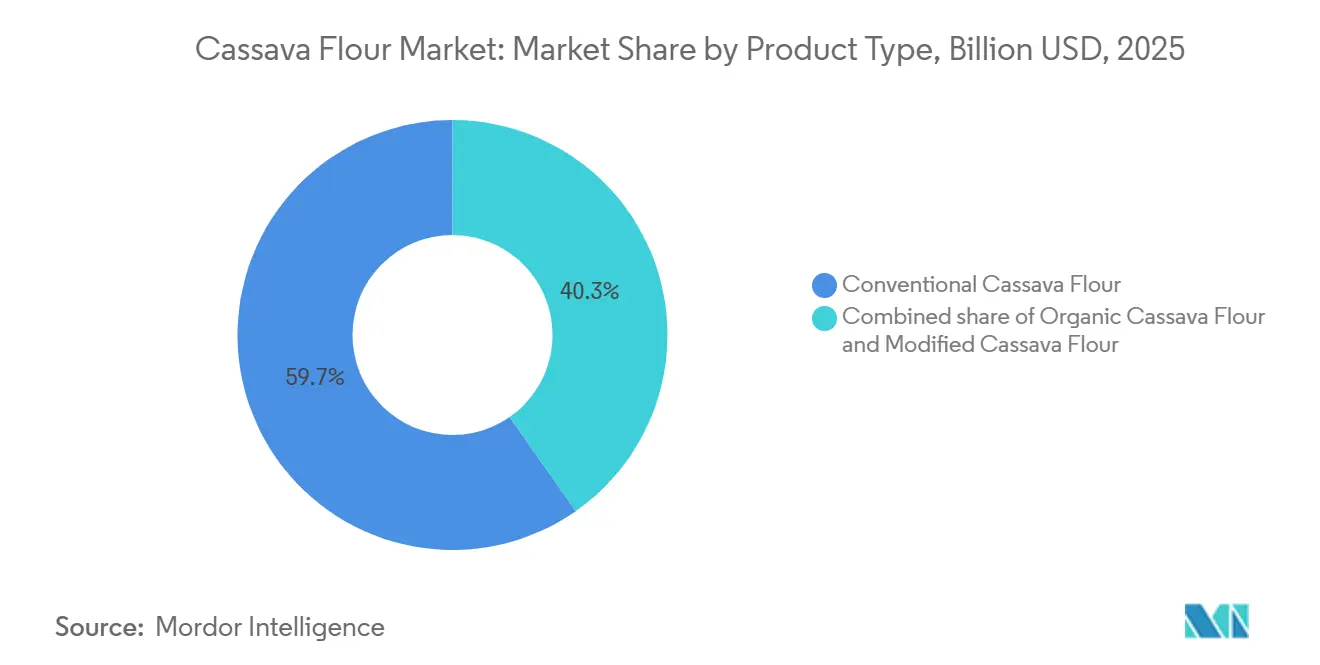
- Por tipo de producto, la harina de yuca convencional fue la categoría más importante en 2025, con una cuota de mercado del 59.71%, mientras que se prevé que la harina de yuca orgánica crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.46% hasta 2031.
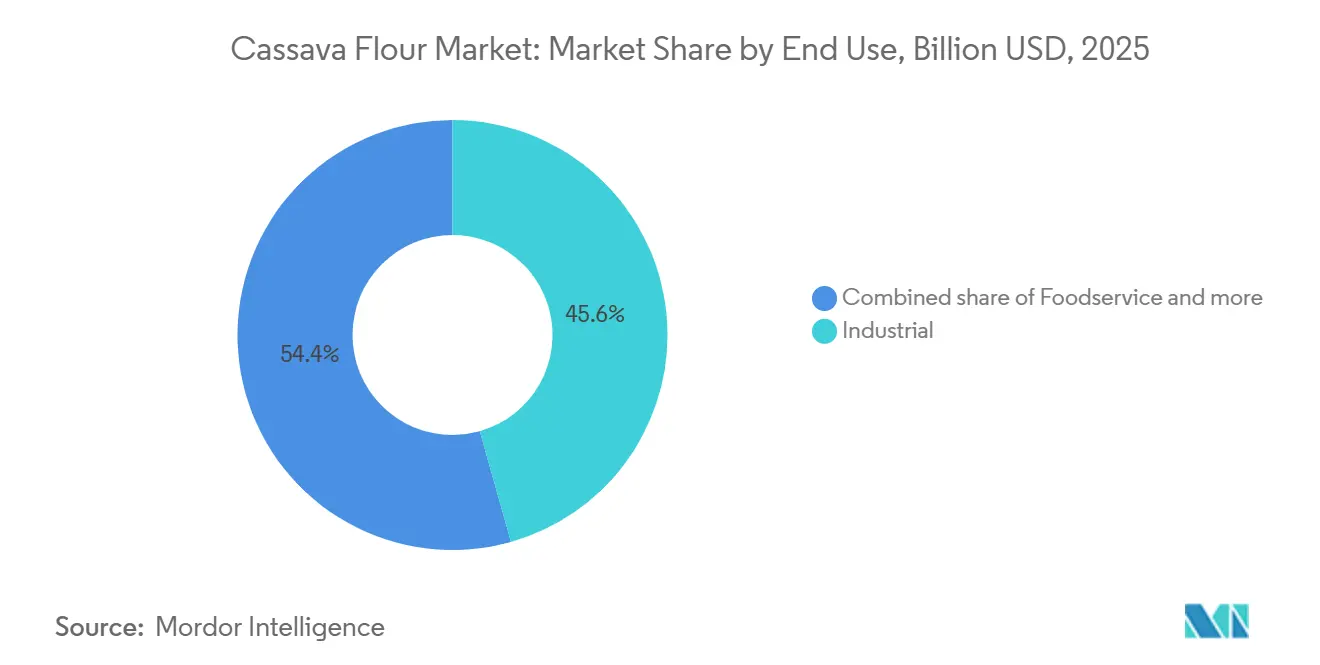
- En cuanto al uso final, las aplicaciones industriales representaron el 45.62% de la cuota de mercado de la harina de yuca en 2025, mientras que se prevé que el sector de la restauración crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.11% hasta 2031.
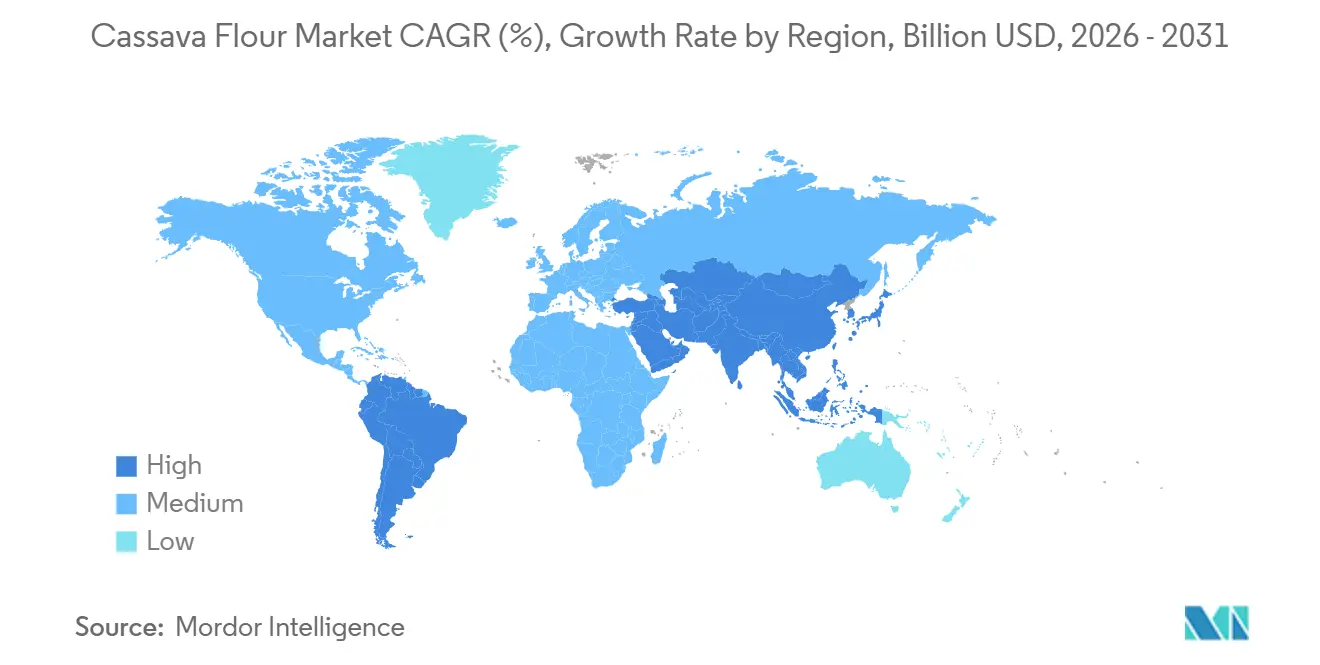
- Geográficamente, la región de Asia-Pacífico acaparó el 43.90% de la cuota de mercado de la harina de yuca en 2025, mientras que se prevé que Sudamérica experimente un crecimiento anual compuesto del 7.82% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de harina de yuca
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de alimentos sin gluten y sin alérgenos | + 1.5% | Global, con especial presencia en Norteamérica, Europa y Australia. | Corto plazo (≤ 2 años) |
| Crecimiento en la formulación de productos de panadería, snacks y alimentos preparados. | + 1.2% | Global, liderado por Norteamérica, Europa y los mercados en proceso de urbanización de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Programas de sustitución de importaciones de trigo y de seguridad alimentaria | + 1.0% | África (Nigeria, Camerún, Tanzania), Sudamérica (Brasil, Colombia, Bolivia) | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y la distribución de alimentos saludables de alta gama | + 0.5% | América del Norte, Europa, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Procesamiento en la propia explotación agrícola y procesamiento móvil que reduce la perecibilidad de las raíces. | + 0.6% | África subsahariana, Nigeria, Ghana, Mozambique | Mediano plazo (2-4 años) |
| Secado energéticamente eficiente y valorización de residuos | + 0.4% | Nigeria, Ghana, Indonesia; con transferencia de tecnología a América Latina. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de alimentos sin gluten y sin alérgenos
La magnitud del mercado potencial de productos sin gluten se subestima sistemáticamente cuando los analistas se centran únicamente en la enfermedad celíaca. Un metaanálisis de 2025 publicado en Gut, que abarcó a 49,476 participantes de 16 países, halló una prevalencia combinada del 10.3 % de sensibilidad al gluten o al trigo no celíaca autoinformada, con una probabilidad 2.3 veces mayor de que las mujeres reportaran sensibilidad que los hombres. Este sesgo demográfico concentra las decisiones de compra precisamente entre los consumidores preocupados por la salud. La ventaja competitiva de la harina de yuca en este ámbito es funcional: como se señala en una revisión de IntechOpen de 2025 sobre el procesamiento y las aplicaciones alimentarias de la harina de yuca, su alto contenido en amilopectina, su baja temperatura de gelatinización y sus perfiles de pastificación deseables permiten sustituir la harina de trigo en aplicaciones a base de masa sin que se produzcan fallos estructurales, un atributo de rendimiento que la harina de arroz o de almendras no puede replicar de forma consistente. Esta funcionalidad para hornear crea una prima justificable en los canales minoristas y de servicios de alimentación que mantiene precios entre un 20 % y un 35 % superiores a los de las harinas convencionales, lo que respalda la expansión de los márgenes incluso a medida que aumentan los volúmenes. La revista The Lancet publicó en 2025 un artículo que confirmaba que la sensibilidad al gluten no celíaca afecta aproximadamente al 10 % de los adultos en todo el mundo, lo que subraya que la validación médica, en lugar de la moda del consumidor, es ahora la base de una parte significativa de la demanda.
Crecimiento en la formulación de productos de panadería, snacks y alimentos preparados.
Los fabricantes de alimentos están ampliando el papel de la harina de yuca más allá de los estantes de nicho sin gluten hacia la reformulación convencional, particularmente en sistemas de harina compuesta donde la yuca puede reemplazar 15-30% del trigo sin alterar la textura o la nutrición del producto. Un estudio revisado por pares de 2026 en el Journal of the Saudi Society of Agricultural Sciences demostró que la modificación enzimática de los polisacáridos de la yuca mejora significativamente la crocancia de las patatas fritas, un hallazgo relevante para el segmento de los snacks donde la textura es el principal obstáculo comercial [1] Fuente: Journal of the Saudi Society of Agricultural Sciences, Autores, “Enzymatic Modification of Cassava Polysaccharides for Improved Crispness and Quality of Cassava Chips,” Journal of the Saudi Society of Agricultural Sciences, link.springer.com. . Las empresas alimentarias institucionales han actuado en función de estos desarrollos: informes del Nigeria Cassava Investment Accelerator indican que Nestlé y Danone han incorporado carbohidratos derivados de la yuca en fórmulas infantiles y líneas de nutrición clínica, citando el perfil hipoalergénico como una ventaja de formulación sobre el almidón de trigo o cebada. Las categorías de snacks y alimentos preparados son particularmente receptivas, ya que el procesamiento por extrusión, utilizado para patatas fritas, frutos secos recubiertos y aperitivos extruidos, se beneficia de la viscosidad estable y las características de absorción de aceite de la harina de yuca, como se documentó en una evaluación de 2025 publicada en el African Journal of Agricultural Science and Food Research. Para los grandes fabricantes de alimentos que se enfrentan a la presión de reformular sus productos a nivel de referencia por parte de los minoristas que exigen certificaciones sin alérgenos, la harina de yuca ofrece ahora una solución técnica y, al mismo tiempo, una declaración de etiquetado que cumple con la normativa.
Programas de sustitución de importaciones de trigo y de seguridad alimentaria
La sustitución de harina de trigo impuesta por el gobierno está transformando la urgencia geopolítica de la seguridad alimentaria en una demanda institucional recurrente de harina de yuca a gran escala. El Gobierno Federal de Nigeria reactivó formalmente la política de inclusión obligatoria del 20 % de harina de yuca de alta calidad (HQCF) en septiembre de 2025, tras un proyecto de ley del Senado presentado en noviembre de 2024; el Instituto Internacional de Agricultura Tropical (IITA), a través de su Laboratorio de Ciencia de Alimentos y Nutrición, amplió simultáneamente los programas de capacitación para la producción de HQCF y pan compuesto de trigo en África Oriental y Occidental. Camerún pasó de la intención política a la acción fiscal: a partir del 1 de enero de 2025, el gobierno eximió del IVA a la harina de yuca de producción local y permitió hasta un 15 % de mezcla de yuca en el pan, citando que los costos anuales de importación de trigo superaron los 178 mil millones de francos CFA en 2023, según Business in Cameroon. El gobierno de Tanzania, en colaboración con el IITA en el marco de la Estrategia Nacional de Desarrollo de la Yuca 2020-2030, tiene como objetivo un crecimiento de las exportaciones del 24 % y estima que sustituir tan solo el 10 % de las importaciones anuales de trigo (valoradas en 231 millones de dólares en 2020) por harina de yuca supondría un ahorro anual de 57 millones de chelines tanzanos (aproximadamente 22.8 millones de dólares). La implicación menos evidente es que la legislación de inclusión obligatoria, cuando se mantiene simultáneamente en múltiples mercados africanos, funciona como una garantía estructural de la demanda en lugar de una preferencia discrecional en las compras, reduciendo así sustancialmente el riesgo de volumen para los procesadores a escala industrial que se comprometen a producir harina de yuca de alta calidad.
Procesamiento en la propia explotación agrícola y procesamiento móvil que reduce la perecibilidad de las raíces.
Las raíces frescas de yuca comienzan a deteriorarse entre 24 y 72 horas después de la cosecha, una limitación biológica que históricamente ha restringido el radio de procesamiento a áreas a pocos kilómetros de las plantas y ha provocado una gran subutilización estacional de la capacidad de molienda instalada. Las unidades móviles de procesamiento, minifábricas montadas en camiones que convierten las raíces frescas en torta o harina semiprocesada directamente en la puerta de la finca, están eliminando esta limitación en los estados de Oyo y Benue de Nigeria, donde los proyectos piloto vinculados a DADTCO han reducido las pérdidas por deterioro y extendido la vida útil, mejorando los ingresos de los agricultores según el Acelerador de Inversión en Yuca de Nigeria. Un estudio de Springer Nature 2025 que analizó la adopción de tecnología de procesamiento entre 570 procesadores de yuca nigerianos encontró que los sistemas automatizados aumentaron la producción de almidón en un 35 % y los ingresos netos en un 28 % en comparación con los métodos manuales, aunque solo el 18 % de los procesadores había adoptado la automatización, lo que indica que la difusión aún está en sus fases iniciales y las ganancias de la adopción seguirán siendo un apoyo constante al crecimiento durante el período de pronóstico. El prototipo de secador instantáneo de bajo consumo energético de CIRAD para el procesamiento de yuca a pequeña escala, operativo en el Instituto Federal de Investigación Industrial en Lagos, alcanza una capacidad de secado de 50-150 kg/hora y reduce la humedad del 47% a menos del 10%, lo que permite a los procesadores a escala agrícola cumplir con los estándares de humedad HQCF [2] Fuente: CIRAD, “Secadores instantáneos a pequeña escala de bajo consumo energético para el procesamiento de yuca”, CIRAD, cirad.fr. . Roff Industries de Sudáfrica lanzó su sistema de molino de martillos para yuca en octubre de 2025 con una capacidad de procesamiento de 500-750 kg/hora en una huella compacta de 9 m × 4 m, dirigido a cooperativas de pequeños agricultores en el África subsahariana.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Variabilidad climática, de enfermedades y de la calidad de las raíces | -0.8% | África subsahariana, Brasil, Sudeste Asiático | Mediano plazo (2-4 años) |
| Infraestructura de almacenamiento y procesamiento inadecuada | -0.6% | África subsahariana, zonas rurales del sur de Asia y pequeños productores sudamericanos | Largo plazo (≥ 4 años) |
| Control de compuestos cianogénicos y cumplimiento de la seguridad alimentaria | -0.7% | Mercados de exportación globales; especialmente importantes en Europa, Australia y las zonas de cumplimiento normativo de América del Norte. | Corto plazo (≤ 2 años) |
| Baja utilización de secadoras y demanda dependiente del contrato | -0.4% | Nigeria, Ghana, Mozambique; impacto secundario en Indonesia y Vietnam. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Variabilidad climática, de enfermedades y de la calidad de las raíces
La reputación de la yuca como cultivo resistente al cambio climático oculta las crecientes vulnerabilidades que ya son visibles en las principales regiones productoras. El centro de investigación CEPEA de Brasil informó que se espera que la producción nacional de yuca en 2026 se contraiga aproximadamente un 2.5% hasta alrededor de 20 millones de toneladas métricas, después de un aumento de producción del 9.4% en 2025, debido a la previsión de menores índices de superficie cosechada y una disminución de la productividad vinculada a cambios en los patrones de lluvia, incluidas las proyecciones de El Niño que amenazan las regiones productoras del centro-sur. La enfermedad de la raya marrón de la yuca continúa erosionando la fiabilidad del rendimiento en África Oriental: los esfuerzos de mitigación del IITA a través de la distribución de semillas certificadas y el mejoramiento varietal siguen siendo insuficientes en relación con la magnitud de la amenaza, lo que deja los acuerdos de compra de los pequeños productores crónicamente expuestos a la escasez de suministro. En el cinturón de procesamiento industrial de Brasil, CEPEA observó que los precios de la raíz de yuca aumentaron durante ocho semanas consecutivas hasta marzo de 2026 debido a la escasez de oferta, lo que demuestra cómo incluso las perturbaciones agronómicas a corto plazo se traducen directamente en una reducción de los márgenes de los procesadores y en una mayor volatilidad de los precios de mercado. La calidad inconsistente de la raíz, influenciada por la variación del suelo, el momento de la cosecha y la mezcla de variedades, también complica la estandarización de la harina, generando variaciones de calidad entre lotes que los compradores industriales consideran un riesgo comercial y que, por consiguiente, incluyen en los precios de los contratos de aprovisionamiento.
Control de compuestos cianogénicos y cumplimiento de la seguridad alimentaria
La gestión de los glucósidos cianogénicos es la barrera técnica más importante para la expansión de la harina de yuca a los mercados de exportación premium, sin embargo, se le da un peso insuficiente en las evaluaciones del mercado comercial. Una revisión sistemática de 2025 en Frontiers in Sustainable Food Systems encontró que las concentraciones promedio de HCN en muestras de harina de yuca alcanzaron 71.1 mg/kg, más de 7 veces el máximo del Codex Alimentarius de la FAO/OMS de 10 mg/kg, mientras que incluso las combinaciones de procesamiento efectivas (fermentación controlada combinada con deshidratación mecánica y secado instantáneo) pueden dejar HCN residual cerca del umbral en condiciones de campo no ideales [3] Fuente: Frontiers in Sustainable Food Systems Autores, “Safety of Cassava and Cassava-Based Products”, Frontiers in Sustainable Food Systems, frontiersin.org. China emitió NY/T 4861-2025 en 2025, un código técnico nacional de prácticas que cubre específicamente el control de los glucósidos cianogénicos en los alimentos de yuca, nombrando el pelado, la molienda, la deshidratación y el secado como puntos de control críticos; Esta norma endurece el marco regulatorio para la mayor economía mundial de procesamiento de almidón de yuca. El Reglamento (UE) 2023/915, actualizado y vigente desde enero de 2025, impone un límite máximo de 10 mg/kg de HCN en la harina de yuca y la harina de tapioca que ingresan a los mercados europeos. Por su parte, el Departamento de Agricultura y Recursos Hídricos de Australia emitió una notificación en 2025 tras detectar niveles excesivos de HCN en chips de yuca importados de Sri Lanka. El efecto combinado es que la infraestructura de certificación y trazabilidad, más que la capacidad de procesamiento de materia prima, determinará qué productores pueden acceder a los mercados de exportación de mayor valor a medida que se intensifiquen los controles de cumplimiento.
Análisis de segmento
Por tipo de producto: Los productos orgánicos certificados lideran el crecimiento.
Se prevé que la harina de yuca orgánica crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.46 % hasta 2031, convirtiéndose así en la categoría de producto de mayor crecimiento en el mercado de la harina de yuca. Este crecimiento refleja la demanda de fabricantes de alimentos y consumidores en Norteamérica y Europa que buscan ingredientes orgánicos certificados y sin gluten para productos premium de venta minorista, panadería y servicios de alimentación. Los requisitos orgánicos europeos exigen que las instalaciones de terceros países mantengan una documentación de auditoría detallada, establezcan flujos de ingredientes trazables y superen inspecciones periódicas. Estas obligaciones favorecen a las cooperativas y procesadores que ya cuentan con un historial de calidad consolidado, personal capacitado y sistemas de exportación establecidos. Por lo tanto, el tamaño del mercado de harina de yuca para productos orgánicos está estrechamente ligado a la capacidad de certificación, la confianza del comprador y la demanda minorista.
La harina de yuca convencional siguió siendo el tipo de producto más importante con una cuota de mercado del 59.71%, debido a su uso en aplicaciones de gran volumen en la industria alimentaria y de bebidas, la alimentación animal y la farmacéutica. Su amplio uso refleja una menor carga de certificación, una economía competitiva y la continua necesidad de ingredientes rentables en los sistemas alimentarios básicos en África subsahariana y el sudeste asiático. La harina de yuca modificada ocupa una posición menor, pero más especializada, en la industria de la harina de yuca, ya que su procesamiento mejora la viscosidad, la estabilidad de la gelatinización y el rendimiento de aglutinación para la extrusión, salsas, alternativas lácteas y productos que requieren una textura uniforme. Los compradores en estas aplicaciones del mercado de la harina de yuca tienden a valorar el rendimiento funcional constante, las especificaciones fiables y el comportamiento predecible del procesamiento por encima del menor coste de la materia prima. Los canales de venta directa al consumidor, las tiendas especializadas en alimentos saludables y los servicios de suscripción han ampliado la vía de comercialización para los productos certificados, han ayudado a las marcas más pequeñas a llegar a grupos de consumidores definidos y han reducido la dependencia de los listados minoristas tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por uso final: Las aplicaciones industriales mantienen la mayor posición.
Las aplicaciones industriales representaron el 45.62 % de la cuota de mercado de la harina de yuca en 2025. La fabricación de alimentos y bebidas es el principal centro de demanda industrial, con usos en productos de panadería, confitería, fideos, salsas y alimentos listos para el consumo. Este segmento del mercado de la harina de yuca utiliza el ingrediente como base sin gluten, extensor de almidón y forma de diversificar el abastecimiento de materia prima. Los productores de piensos para animales también utilizan harina de yuca para obtener energía digestible y formulaciones hipoalergénicas, especialmente en acuicultura especializada y piensos para animales de compañía. Los compradores de productos farmacéuticos y de cuidado personal representan otra fuente de demanda a través del sorbitol, el jarabe de glucosa y los excipientes derivados del almidón a base de yuca, que pueden sustituir a las alternativas derivadas del trigo en determinadas formulaciones.
Se prevé que el sector de servicios de alimentación crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.11 % hasta 2031, la más rápida entre los segmentos de uso final. Un estudio de 2025 reveló que la harina compuesta de yuca, garbanzo y maíz podría producir pan sin gluten con un volumen específico, una dureza de la miga y una elasticidad comparables a las del pan de trigo. Esta evidencia respalda la reformulación de menús por parte de restaurantes de comida rápida, establecimientos de comida informal y empresas de catering institucionales que necesitan una calidad de producto consistente. La demanda minorista y doméstica también se ve impulsada por los canales de venta de comestibles de la diáspora y los consumidores que siguen dietas paleo, sin cereales o de eliminación de alérgenos. Los operadores de servicios de alimentación pueden utilizar menús sin gluten como un elemento diferenciador del producto, en lugar de solo como una opción de adaptación, creando así una base de demanda más equilibrada para los procesadores de yuca.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de harina de yuca en la región Asia-Pacífico
La región Asia-Pacífico representó el 43.90 % del mercado de harina de yuca en 2025. Tailandia, Vietnam e Indonesia constituyen gran parte de la base de procesamiento de la región, mientras que China es un importante consumidor de ingredientes de yuca en la industria alimentaria, la producción de bioplásticos y la fabricación de excipientes farmacéuticos. La provincia indonesia de Lampung exportó 3,330 toneladas de harina de tapioca a China hasta mayo de 2026, según la materia prima, lo que demuestra la relación entre el procesamiento regional, el acceso a los puertos y la demanda transfronteriza. Indonesia también restringió las importaciones de harina de yuca y tapioca en 2025 para promover el procesamiento nacional, la harina de yuca modificada y otros derivados de valor añadido. Estas medidas pueden fortalecer la demanda local en el mercado de harina de yuca, incentivar a los procesadores a diversificar su producción más allá de los productos primarios y respaldar la inversión en una capacidad nacional más especializada.
Mercado de harina de yuca en Sudamérica
Se prevé que Sudamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.82 % hasta 2031, lo que la convierte en la región de mayor crecimiento en el mercado de la harina de yuca. Brasil produjo 20.8 millones de toneladas métricas de yuca en 2025, lo que proporcionó una amplia base de materia prima para el procesamiento de almidón y harina, aunque se espera que las condiciones de suministro se estrechen en 2026. Colombia inauguró una planta piloto de procesamiento de harina de yuca en San Juan Nepomuceno a través de su Programa de Bioeconomía, utilizando tecnología desarrollada por Clayuca. Bolivia también completó una planta de industrialización de yuca en 2025 para apoyar la sustitución del trigo a nivel nacional y las exportaciones de valor agregado. Estas inversiones vinculan los objetivos de seguridad alimentaria con la capacidad de procesamiento, el abastecimiento local y una producción agrícola de mayor valor.
Mercado de harina de yuca en Norteamérica y EMEA
América del Norte y Europa son centros de demanda consolidados donde la certificación, el posicionamiento premium y la distribución en línea influyen en las decisiones de compra. La demanda en EE. UU. está vinculada a patrones de alimentación paleo, sin cereales, con etiquetas limpias y sin gluten, mientras que los compradores europeos se enfrentan a estrictos requisitos de certificación orgánica y de ácido cianhídrico. Estos requisitos concentran la oferta entre los procesadores que pueden documentar la producción conforme a las normas, gestionar la trazabilidad, mantener una calidad de envío fiable y responder con rapidez a las auditorías de los compradores o a las pruebas de producto. Oriente Medio y África combinan el procesamiento orientado a la exportación en Nigeria, Ghana, Tanzania y Camerún con los requisitos locales de seguridad alimentaria, mientras que los países del Consejo de Cooperación del Golfo añaden una menor demanda de importación de productos certificados sin gluten. En estas regiones, la cuota de mercado de harina de yuca disponible para los exportadores dependerá de la seguridad alimentaria, la calidad constante, la capacidad de cumplir con las especificaciones del cliente y el acceso a redes de agricultores que puedan proporcionar volúmenes regulares de raíz.
Panorama competitivo
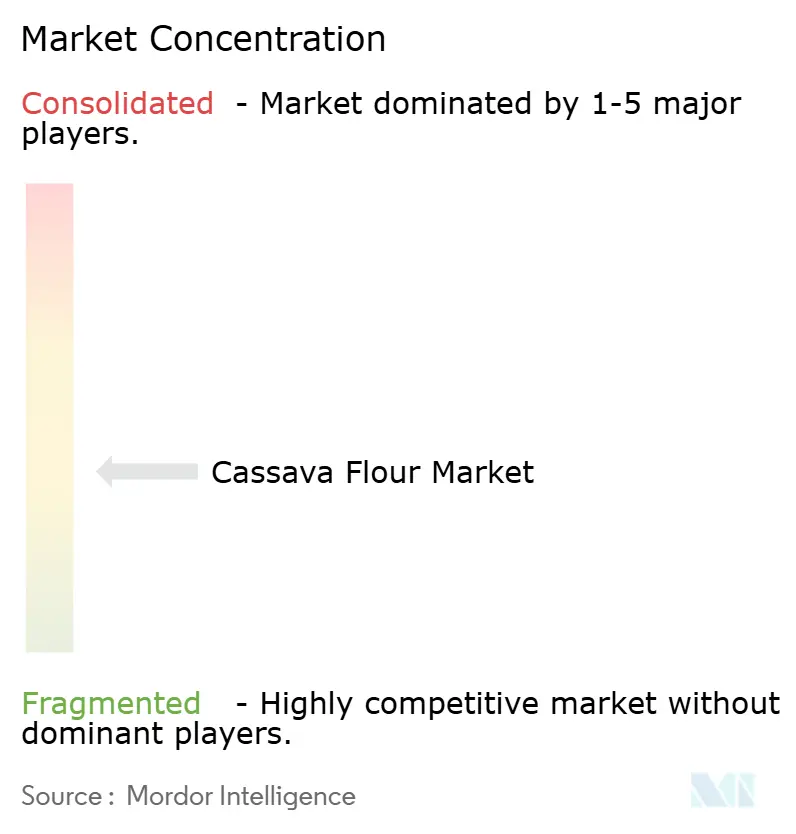
El mercado de la harina de yuca está moderadamente fragmentado, sin que ningún proveedor ostente una posición dominante en todas las regiones y aplicaciones. La competencia se centra en el acceso a las raíces, la tecnología de procesamiento, la consistencia del producto, la certificación y la capacidad de ofrecer una especificación de ingredientes estable, más que en la marca de consumo. Cargill, Ingredion y Archer Daniels Midland atienden a clientes industriales mediante amplias carteras de ingredientes y relaciones consolidadas con clientes en múltiples categorías de alimentos e ingredientes. Su envergadura les permite abastecerse de múltiples orígenes, distribuir globalmente y suministrar a fabricantes que requieren insumos consistentes en diversas formulaciones y plantas de producción. Los proveedores regionales pueden competir en el mercado de la harina de yuca si ofrecen un abastecimiento local confiable, grados especializados, menores costos logísticos, una atención más cercana a las necesidades del cliente y una conexión más directa con los agricultores locales.
Thai Wah Public Company Limited se ha centrado en ingredientes derivados de la yuca y aplicaciones de almidón especializado en la región de Asia-Pacífico. Su empresa conjunta con Fuji Nihon, finalizada en marzo de 2025, se diseñó para impulsar la fabricación, distribución e innovación en almidón de tapioca e ingredientes derivados de la yuca para clientes regionales y de exportación. Psaltry International ha desarrollado un modelo de integración vertical que combina el abastecimiento de pequeños productores con la producción de harina, almidón y sorbitol de yuca de alta calidad. DADTCO ha impulsado sistemas de procesamiento móviles que conectan a agricultores dispersos con canales de procesamiento y exportación comerciales en zonas donde la infraestructura fija resulta menos práctica. Estos enfoques demuestran que la integración vertical de la cadena de suministro, el procesamiento a nivel de finca y una cartera de productos más amplia pueden ser alternativas importantes a las operaciones fijas y centralizadas.
La oportunidad más clara se presenta para la harina de yuca orgánica certificada y de alta calidad que cumpla consistentemente con los requisitos europeos y del Codex Alimentarius en cuanto al ácido cianhídrico. Los procesadores pueden abordar este problema mediante la fermentación controlada, la deshidratación, el secado, el uso de variedades con bajo contenido de cianogénico, las pruebas rutinarias y la implementación de acciones correctivas documentadas cuando los resultados no cumplan con las especificaciones. Los sistemas FSSC 22000, ISO 22000 y alineados con el Codex Alimentarius pueden ayudar a los proveedores a cumplir con los requisitos institucionales y farmacéuticos, y garantizar a los compradores que los controles de calidad se aplican de manera consistente. Las empresas que desarrollen estas capacidades podrán establecer relaciones con clientes de mayor valor, mientras que los productores que no las tengan podrían seguir concentrados en los canales de distribución locales. La industria de la harina de yuca seguirá premiando a los proveedores que combinen seguridad alimentaria verificada, un suministro confiable de agricultores, un producto funcional y documentación lista para la exportación.
Líderes de la industria de la harina de yuca
Compañía Internacional de Salterio
Matna Foods Ltd.
Dufil Prima Foods Ltd.
Alimentos MHOGO
Alimentos YARP
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Thai Wah Public Company Limited (TWPC) inauguró oficialmente su nueva planta de fabricación en China como parte de su estrategia China 2.0, dirigida a satisfacer la demanda de ingredientes de yuca de alto valor añadido (HVA); la planta tenía como objetivo fortalecer la competitividad de TWPC en la economía consumidora de yuca más grande del mundo y reducir los costos logísticos para los clientes asiáticos.
- Octubre de 2025: Roff Industries (Sudáfrica) lanzó su sistema de molino de martillos para yuca, una solución de molienda llave en mano que procesaba entre 500 y 750 kg de harina por hora en un espacio compacto de 9 m × 4 m, dirigido a cooperativas de pequeños agricultores y emprendedores de toda África que buscaban una capacidad de producción de harina de yuca rentable.
- Marzo de 2025: Thai Wah Public Company Limited y la japonesa Fuji Nihon Corporation finalizaron su empresa conjunta estratégica, Thai Wah Fuji Nihon Company Limited, con TWPC como accionista mayoritario con el 51% y Fuji Nihon con el 49%, centrada en la fabricación, distribución e innovación de almidón de tapioca e ingredientes derivados de la yuca, dirigidos a los mercados de exportación de Asia-Pacífico y globales.
Alcance del informe del mercado mundial de harina de yuca
La harina de yuca es una harina blanca, fina y en polvo, elaborada a partir de la raíz subterránea almidonada de la planta de yuca (también conocida como mandioca). El informe del mercado de harina de yuca se segmenta por tipo de producto, uso final y geografía. Por tipo de producto, el mercado se divide en harina de yuca convencional, harina de yuca orgánica y harina de yuca modificada. Por uso final, el mercado se divide en comercio minorista/hogar, servicios de alimentación e industria. El segmento industrial se subdivide en alimentos y bebidas, piensos, productos farmacéuticos, cuidado personal y cosméticos, y otras aplicaciones industriales. Por geografía, el mercado se divide en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se presentan en términos de valor (USD).
| Harina de yuca convencional |
| Harina de yuca orgánica |
| Harina de yuca modificada |
| Comercio minorista/hogar | |
| Servicio de comida | |
| Industrial | Alimentos y Bebidas |
| Nutrición Animal | |
| Farmacéuticos | |
| Cuidado personal y cosméticos | |
| Otras aplicaciones industriales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Harina de yuca convencional | |
| Harina de yuca orgánica | ||
| Harina de yuca modificada | ||
| Uso final | Comercio minorista/hogar | |
| Servicio de comida | ||
| Industrial | Alimentos y Bebidas | |
| Nutrición Animal | ||
| Farmacéuticos | ||
| Cuidado personal y cosméticos | ||
| Otras aplicaciones industriales | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de la harina de yuca para el año 2031?
Se prevé que el mercado de la harina de yuca alcance los 7.35 millones de dólares en 2031, frente a los 5.13 millones de dólares en 2025, con una tasa de crecimiento anual compuesta del 6.4% entre 2026 y 2031.
¿Qué tipo de producto de harina de yuca está creciendo más rápidamente?
Se prevé que la harina de yuca orgánica sea el tipo de producto de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.46 % hasta 2031. Este crecimiento está ligado a que los fabricantes de alimentos y los consumidores buscan ingredientes orgánicos certificados y sin gluten, mientras que los procesadores deben mantener la trazabilidad, los registros de inspección, los controles orgánicos y un etiquetado claro para los clientes de exportación.
¿Qué uso final representó la mayor cuota de mercado en 2025?
Las aplicaciones industriales representaron el 45.62% del mercado en 2025. El procesamiento de alimentos fue la principal fuente de demanda industrial, ya que la harina de yuca se puede utilizar en productos de panadería, confitería, fideos, salsas y productos listos para consumir, mientras que la alimentación animal, los excipientes farmacéuticos, los ingredientes para el cuidado personal, el sorbitol y el jarabe de glucosa amplían la base de aplicaciones.
¿Por qué es importante la seguridad alimentaria para los exportadores de harina de yuca?
Los exportadores deben controlar el ácido cianhídrico, ya que la normativa europea establece un nivel máximo de 10 mg/kg para la harina de yuca.


