

Tamaño y cuota de mercado de los productos de yeso y férulas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.59 mil millones |
| Tamaño del mercado (2031) | USD 5.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.81% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de yesos y férulas realizado por Mordor Intelligence
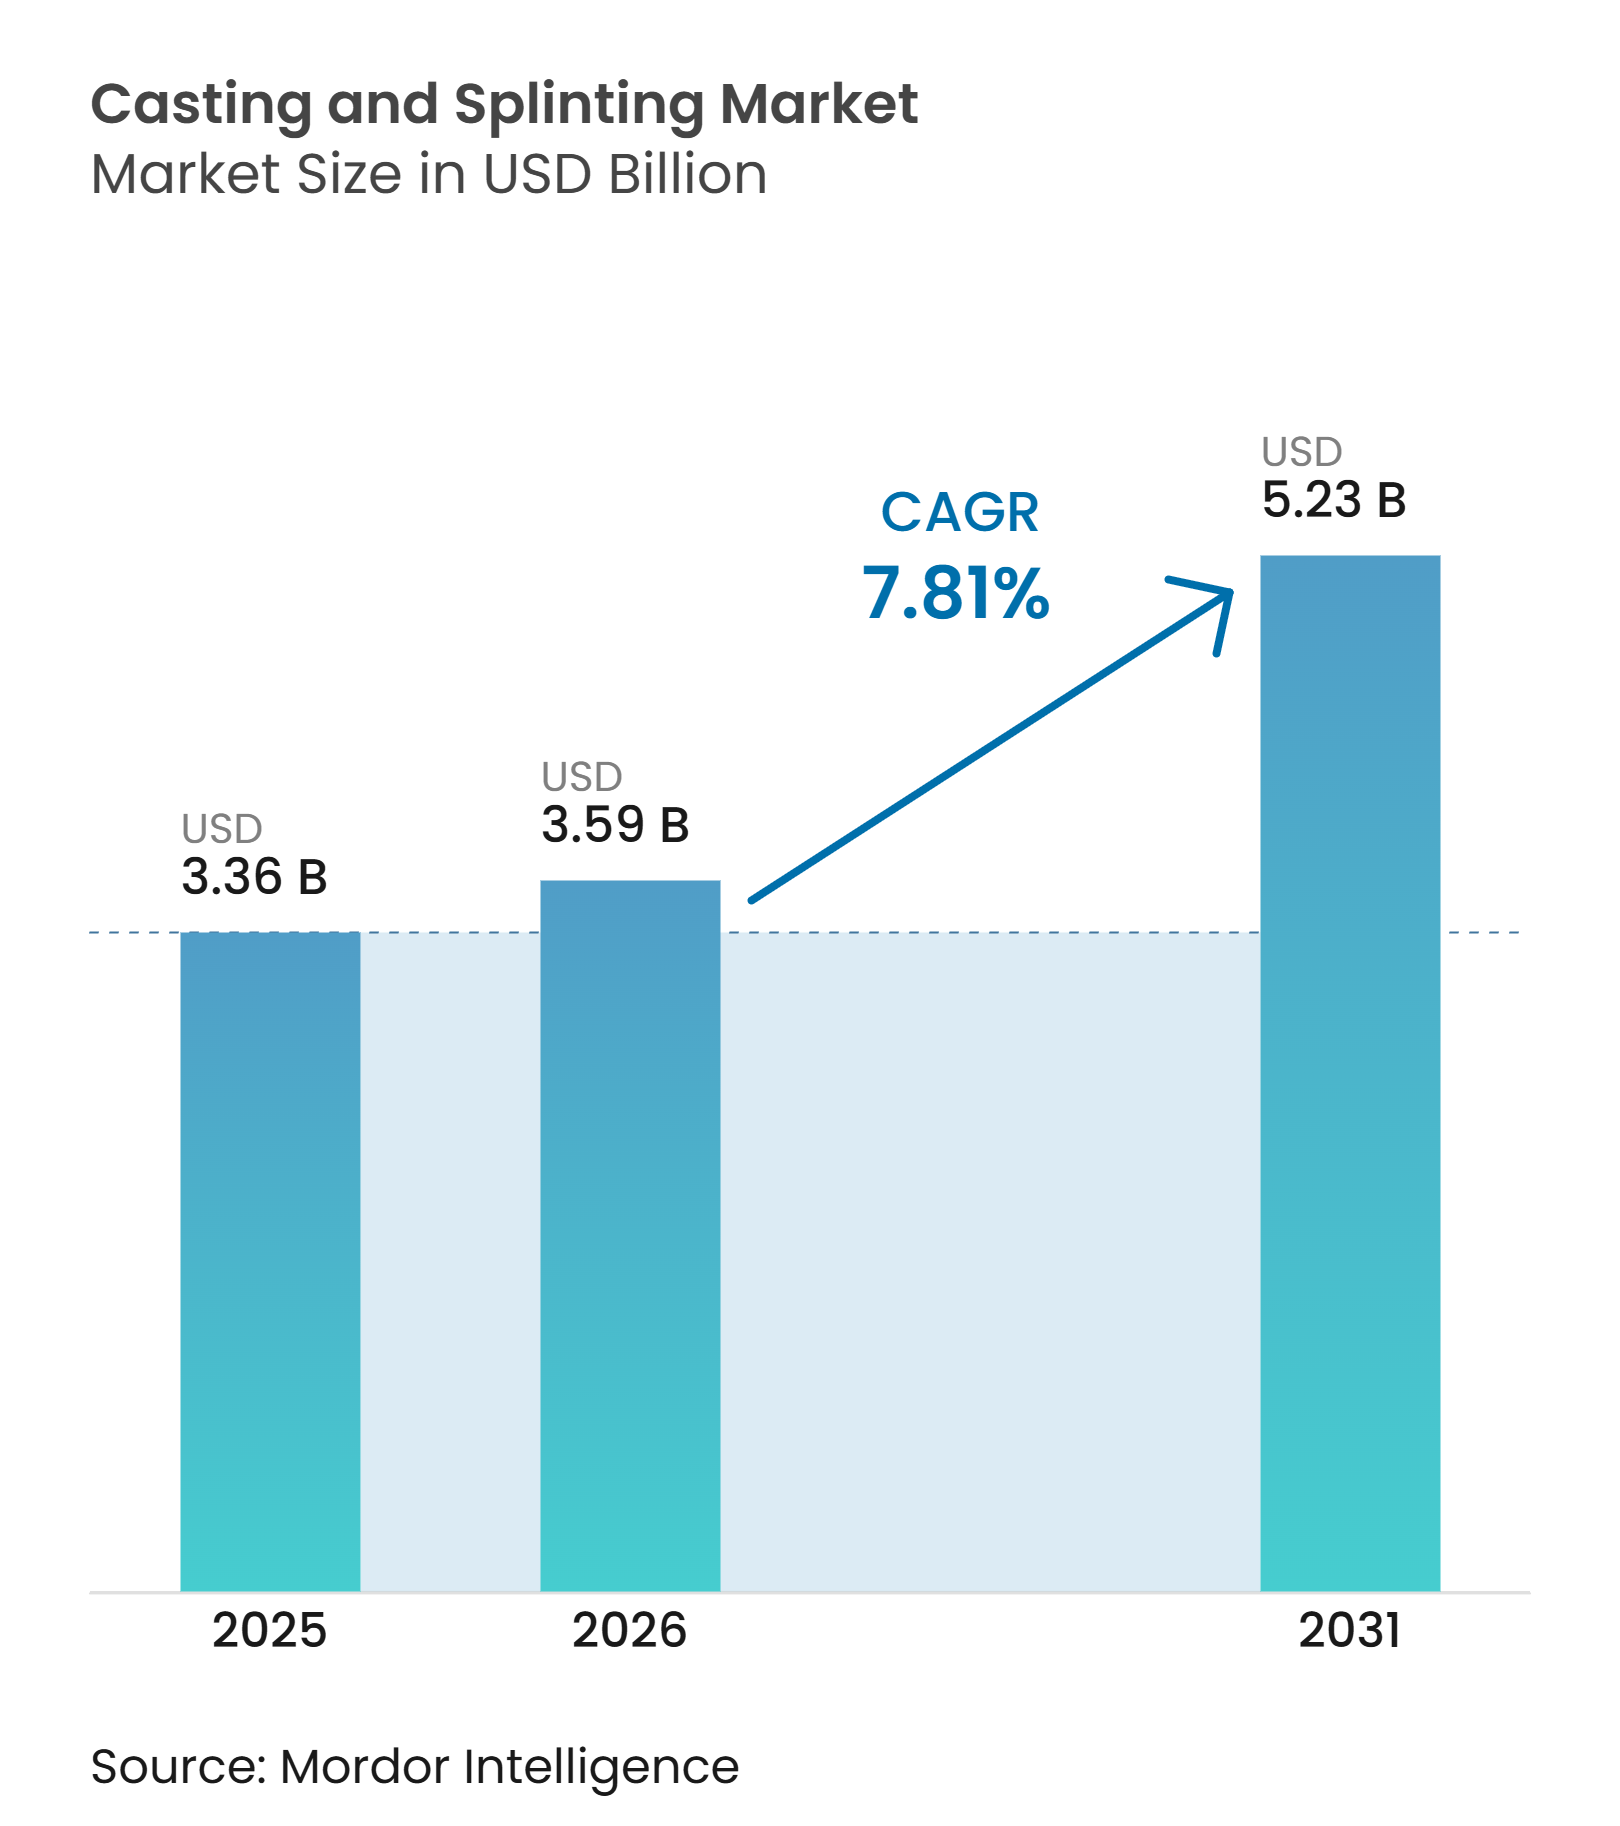
Se prevé que el tamaño del mercado de yesos y férulas sea de 3.36 millones de dólares en 2025, de 3.59 millones de dólares en 2026 y alcance los 5.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.81% entre 2026 y 2031.
El impulso de la demanda se fortalece a medida que las fracturas por fragilidad relacionadas con el envejecimiento, la migración de pacientes ambulatorios y la innovación de materiales impulsan el uso constante de soluciones de inmovilización en entornos agudos, postoperatorios y de rehabilitación. En 2026, los proveedores priorizan los sintéticos ligeros y los sistemas termoformables que agilizan el alta el mismo día y apoyan los protocolos de tratamiento funcional. Los avances en el escaneo 3D, las férulas fabricadas aditivamente y los revestimientos resistentes al agua crean SKU de precio premium que compensan la volatilidad de los costos de los insumos y la presión de precios en los SKU básicos. Los proveedores consolidan el valor del flujo de trabajo con portales de pedidos digitales y automatización de inventario que reducen las roturas de stock y mejoran la captura de cargos. Las trayectorias regionales divergen, ya que América del Norte se beneficia de la armonización del reembolso para pacientes ambulatorios, mientras que Asia-Pacífico avanza más rápido gracias al volumen de traumatismos urbanos y un acceso más amplio a la estabilización de fracturas.
Conclusiones clave del informe
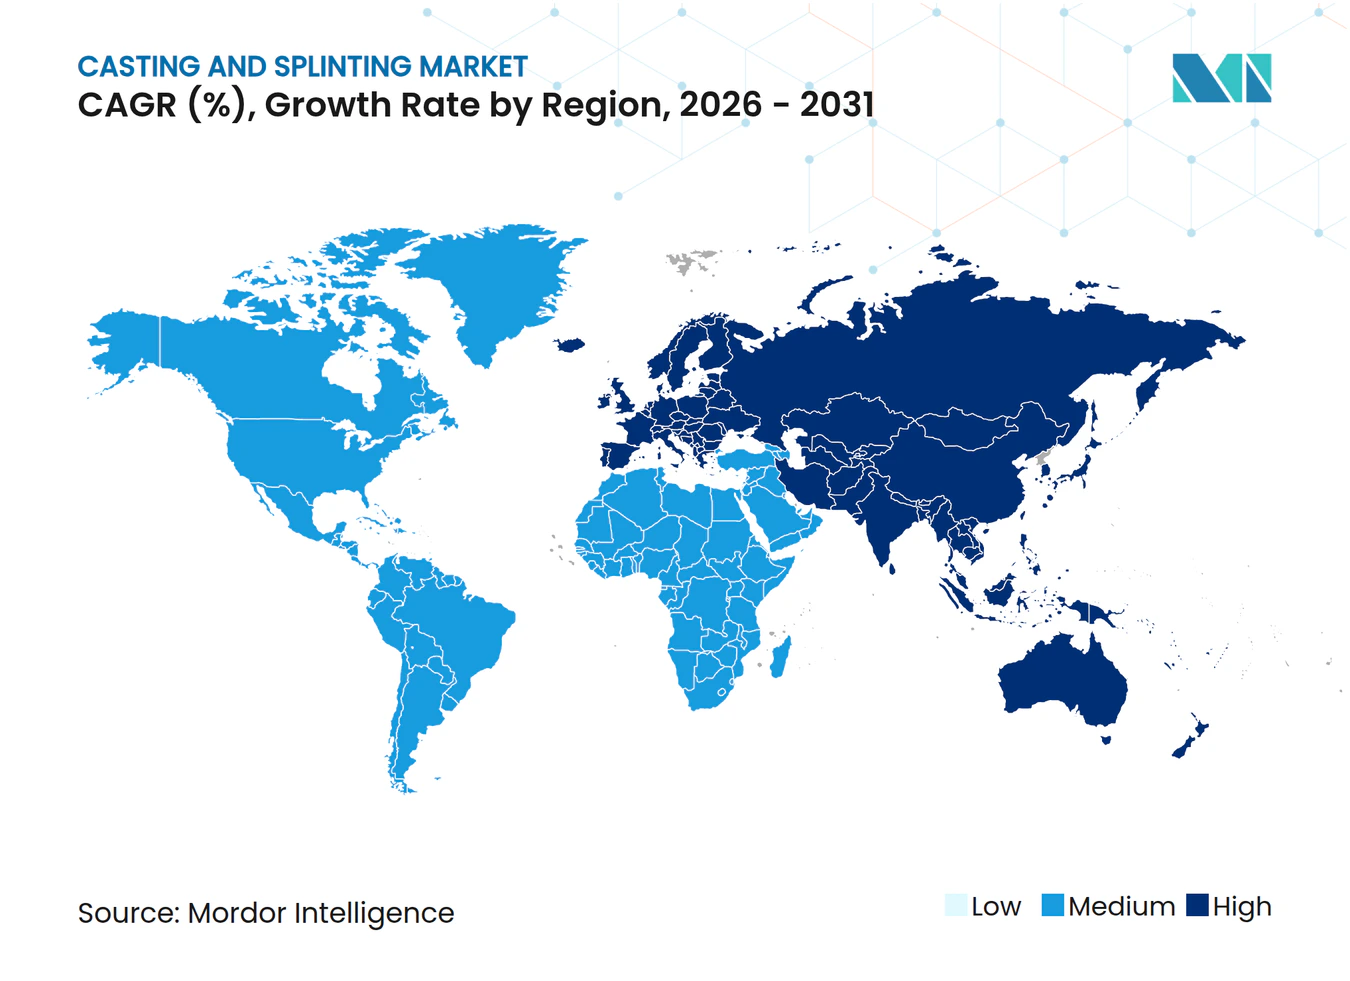
- Geográficamente, Norteamérica lideró con una cuota del 45.64% en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.31% entre 2026 y 2031.
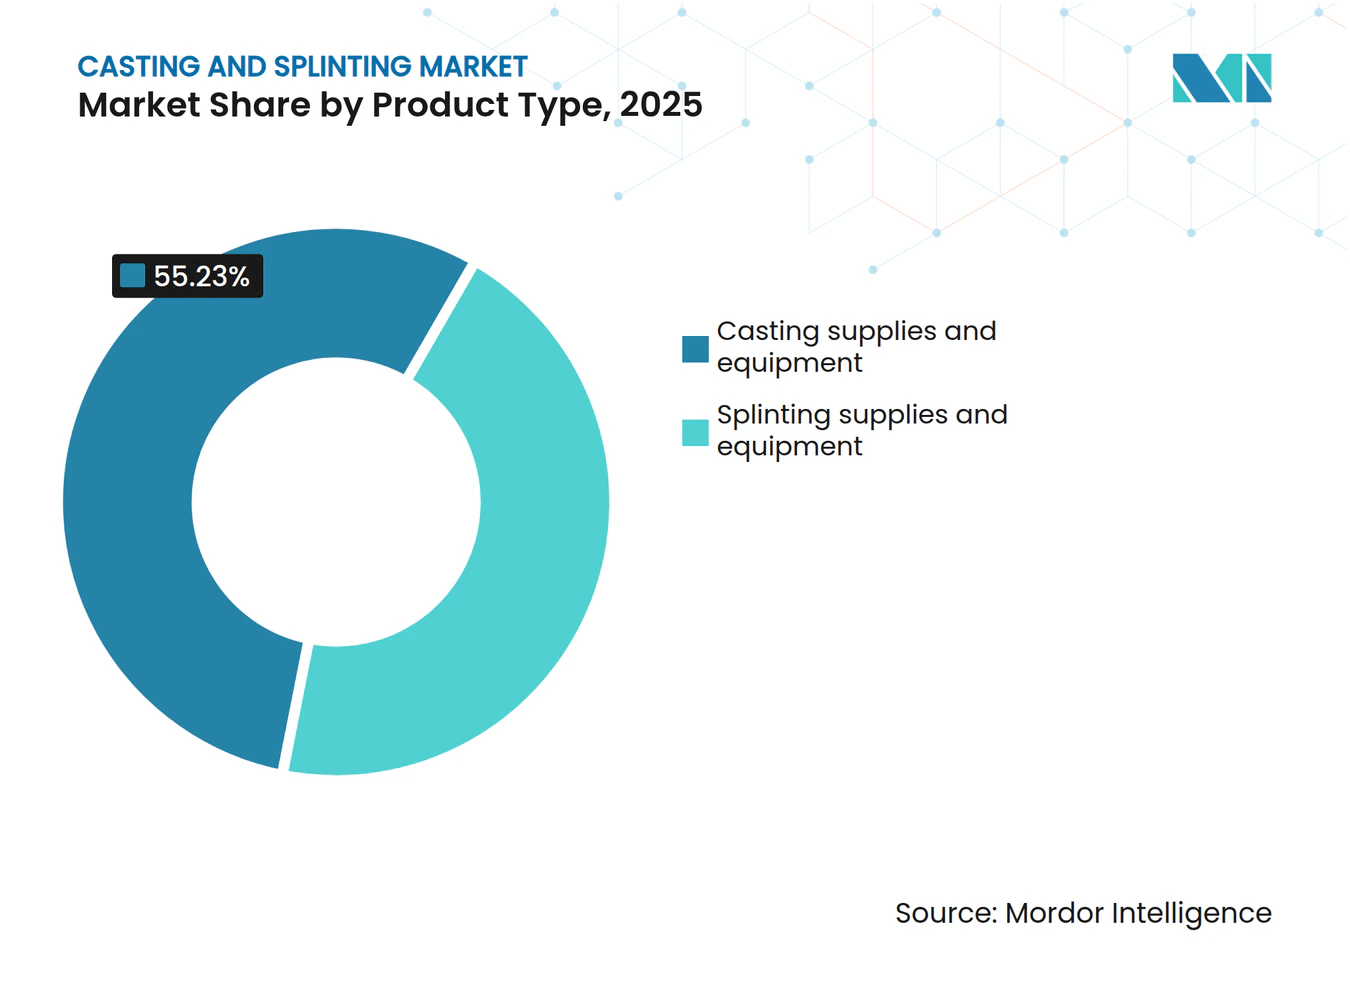
- Por tipo de producto, los suministros y equipos de fundición representaron el 55.23% de la cuota de mercado en 2025, mientras que se prevé que los suministros y equipos de entablillado crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.56% hasta 2031.
- Por material, la fibra de vidrio o el poliuretano sintético representaron el 45.15% del mercado en 2025, mientras que se prevé que el termoplástico crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.65% durante el período 2026-2031.
- Por aplicación, el tratamiento de fracturas representó el 58.56% de los ingresos en 2025, mientras que se prevé que las lesiones deportivas registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 9.19% hasta 2031.
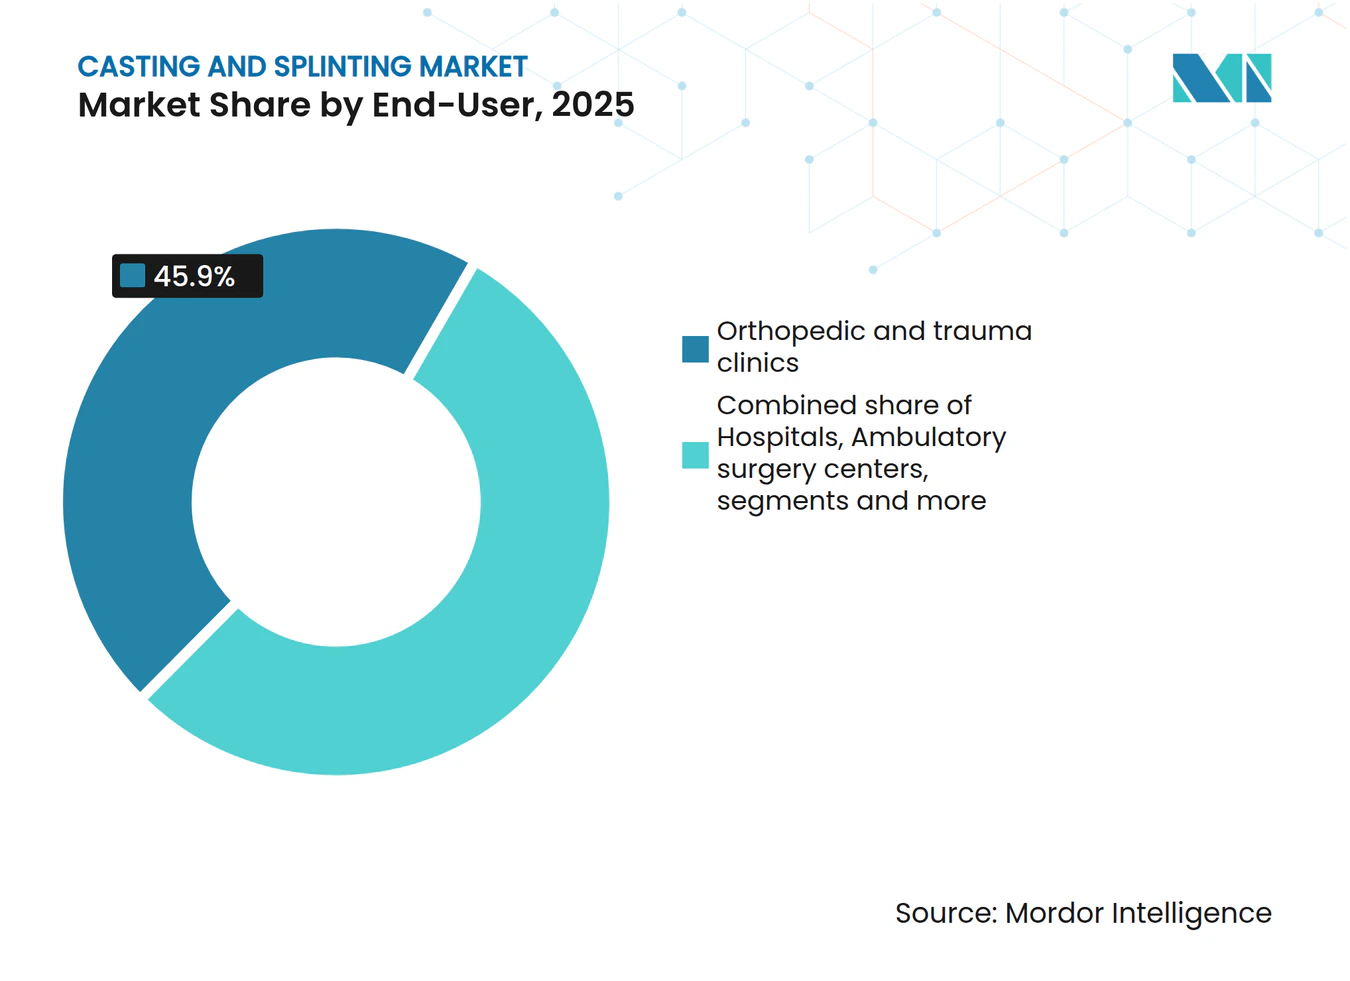
- Por usuario final, las clínicas de ortopedia y traumatología representaron el 45.90% de las ventas de 2025, y se espera que este sector registre una tasa de crecimiento anual compuesta (CAGR) del 8.61% entre 2026 y 2031.
- Por canal de distribución, la venta directa al proveedor representó el 55.64% de la cuota de mercado en 2025, mientras que se espera que el comercio electrónico alcance una tasa de crecimiento anual compuesta (CAGR) del 8.89% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de yesos y férulas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fracturas por fragilidad relacionadas con el envejecimiento que mantienen la demanda | + 2.1% | Global, con avances iniciales en Norteamérica, Europa Occidental y Japón; acelerándose en China a medida que envejece la población. | Largo plazo (≥ 4 años) |
| El aumento de los traumatismos y las lesiones por accidentes de tráfico incrementa la carga de fracturas. | + 1.5% | Núcleo de APAC (India, Sudeste Asiático), con repercusión en Oriente Medio y África y Sudamérica. | Mediano plazo (2-4 años) |
| Transición a flujos de trabajo de atención ambulatoria/cirugía quirúrgica ambulatoria y atención de urgencias | + 1.8% | América del Norte y la UE, con una adopción gradual en los centros urbanos de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Innovación en materiales para sistemas ligeros de fibra de vidrio y termoformables. | + 1.2% | Global, con Norteamérica y Europa Occidental como principales impulsoras de la comercialización. | Corto plazo (≤ 2 años) |
| El escaneo digital/3D y la fabricación aditiva permiten una inmovilización personalizada. | + 0.9% | América del Norte, Europa Occidental; programa piloto de adopción en hospitales metropolitanos de la región Asia-Pacífico. | Mediano plazo (2-4 años) |
| Revestimientos ecológicos, respetuosos con el agua y centrados en la higiene, que mejoran la adherencia. | + 0.8% | Global, con una adopción premium en Norteamérica y la UE. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Fracturas por fragilidad relacionadas con el envejecimiento que mantienen la demanda
Los sistemas de salud están respondiendo a los aumentos sostenidos de fracturas por fragilidad mediante la expansión de vías no quirúrgicas que enfatizan la atención conservadora para lesiones estables en adultos mayores. Las fracturas de muñeca y antebrazo en personas mayores a menudo se tratan con yeso y férulas cuando la cirugía no está indicada, lo que refuerza la demanda recurrente de dispositivos de inmovilización en entornos ambulatorios y de rehabilitación. La atención posterior a una fractura de cadera crea la necesidad posterior de ortesis y botas protectoras durante la recuperación, extendiendo el uso de la inmovilización más allá del evento agudo. Los pagadores europeos han comenzado a estandarizar las clínicas de fracturas de vía rápida, un modelo que se está difundiendo a los principales centros urbanos asiáticos donde las cohortes geriátricas están aumentando. La mayor atención a la prevención y las vías de atención para eventos de fragilidad subraya la utilización continua de productos de yeso y férulas dentro de la atención musculoesquelética integrada. La guía continua de la OMS sobre la prevención y el manejo de fracturas por fragilidad continúa dando forma a los modelos de servicio y la asignación de recursos en la atención ortopédica [1] Organización Mundial de la Salud, “Fracturas por fragilidad”, OMS, who.int.
Transición a flujos de trabajo de atención ambulatoria, centros quirúrgicos ambulatorios y atención de urgencias.
A principios de 2025, Estados Unidos contaba con 12,294 centros de cirugía ambulatoria, con servicios ortopédicos integrados en más de un tercio de ellos, y la gran mayoría de los procedimientos quirúrgicos se realizaban en entornos ambulatorios. La armonización de las políticas de pago respalda este cambio, ya que los centros de cirugía ambulatoria reciben actualizaciones constantes de reembolso que favorecen los flujos de trabajo de alta el mismo día y las cadenas de suministro optimizadas. Los proveedores adoptan cada vez más sistemas de yeso sintéticos ligeros y de baja exotermia que se curan rápidamente y permiten una deambulación rápida en breves periodos de observación. Las estrategias de inventario favorecen los kits preempaquetados y las referencias de productos (SKU) específicas que simplifican los pedidos, el almacenamiento y la codificación, lo que aumenta la proporción de productos con mayor margen de beneficio. La digitalización del flujo de trabajo acelera aún más la adopción, ya que plataformas como MotionMD ayudan a vincular las referencias de productos de inmovilización específicas con los códigos de facturación y la documentación adecuados dentro del episodio de atención.
El escaneo digital/3D y la fabricación aditiva permiten la inmovilización personalizada.
El escaneo 3D en el punto de atención, mediante cámaras de profundidad de teléfonos inteligentes y escáneres portátiles, genera geometrías precisas de las extremidades en cuestión de minutos, que las herramientas de diseño convierten en archivos imprimibles para ortesis personalizadas. La producción en impresoras de polímero produce estructuras ligeras y ventiladas que reducen las complicaciones cutáneas y mejoran la comodidad en comparación con los yesos tradicionales de circunferencia completa. La evidencia clínica en pediatría ha demostrado una mejor alineación, menores puntuaciones de dolor y mejores resultados funcionales para las férulas impresas en 3D en comparación con los controles de yeso en ensayos recientes. Estos dispositivos también permiten vías de atención removibles y ajustables que se alinean con los protocolos de movilización temprana y las preferencias de higiene del paciente. El precio premium para ortesis personalizadas está ganando aceptación entre las aseguradoras, ya que la reducción en los cambios de yeso y las visitas de seguimiento relacionadas con complicaciones puede compensar los mayores costos unitarios al considerar la economía total del episodio.
Innovación en materiales para sistemas ligeros de fibra de vidrio y termoformables.
La ciencia de los materiales está mejorando las propiedades mecánicas con pesos más bajos, lo que permite la creación de ortesis de menor calibre que mantienen la rigidez y resisten los impactos en el uso diario. Los termoplásticos de fibra larga están avanzando con aditivos antimicrobianos y un rendimiento de flexión que permite sustituir refuerzos más pesados en aplicaciones específicas. Los fabricantes europeos de moldes probaron termoplásticos de base biológica para férulas sin carga en 2025, en consonancia con los objetivos de sostenibilidad hospitalaria incorporados en los criterios de contratación pública. Las cintas de yeso a base de poliéster con resinas de baja adherencia ayudan a reducir el polvo durante la retirada del yeso, mejorando el entorno de trabajo del personal clínico. En conjunto, estos avances favorecen materiales que promueven la rapidez, la higiene y la comodidad, manteniendo al mismo tiempo la eficacia clínica en todos los protocolos de inmovilización.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Exposición regulatoria a diisocianatos en poliuretanos | -0.9% | Núcleo de la UE (Alemania, Francia, Italia); repercusiones en el Reino Unido y los países de la EFTA. | Corto plazo (≤ 2 años) |
| Las complicaciones/problemas de la piel obligan a sustituir los aparatos ortopédicos por aparatos funcionales. | -0.6% | Global, con mayor incidencia en climas húmedos (Sudeste Asiático, estados del Golfo). | Mediano plazo (2-4 años) |
| Presión sobre los precios y diferenciación limitada en las referencias de productos básicos. | -0.7% | A nivel mundial, especialmente en licitaciones públicas donde el precio es un factor determinante (India, Brasil, Europa del Este). | Largo plazo (≥ 4 años) |
| La volatilidad de los polímeros y la logística afecta a los costes de los insumos. | -1.3% | Cadenas de suministro globales; situación crítica en mercados dependientes de las importaciones (Oriente Medio, África subsahariana) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Exposición regulatoria a diisocianatos en poliuretanos
Los nuevos límites de exposición de la UE para los diisocianatos monoméricos en el procesamiento de poliuretano imponen controles más estrictos sobre la calidad del aire en el lugar de trabajo y los procedimientos de manipulación, lo que impulsa la reformulación de la fabricación y obligaciones de capacitación adicionales. Las instalaciones deben adaptar la ventilación, implementar un monitoreo continuo y actualizar la capacitación de los trabajadores a intervalos definidos a medida que los límites se vuelven plenamente aplicables. Estos requisitos aumentan los costos que son más difíciles de trasladar para los consumibles de bajo precio promedio de venta y alto volumen, lo que genera presión sobre los márgenes de las cintas de moldeo estándar. Los proveedores europeos están acelerando el desarrollo de alternativas libres de diisocianatos y migrando a dispersiones en base acuosa, al tiempo que avanzan en las certificaciones MDR para mantener el acceso a las licitaciones reguladas. La comunicación de publicaciones de la industria ha resaltado los umbrales de exposición armonizados y los plazos en toda la UE que ahora están influyendo en las decisiones de adquisición y diseño de productos.
La volatilidad en los polímeros y la logística afecta los costos de los insumos.
La volatilidad del sector petroquímico desde 2025 ha elevado los precios al contado de las materias primas principales, con aumentos periódicos en los costos de resina y fibra de vidrio que afectan los costos de entrega de cintas de moldeo y sistemas de férulas. Las intervenciones gubernamentales en algunos países, incluyendo subsidios específicos para estabilizar los insumos de nafta, han ayudado a los fabricantes a mitigar la repercusión de costos en sectores prioritarios. Los cambios en los aranceles globales sobre dispositivos médicos han requerido la recalibración de las rutas de suministro y las combinaciones de abastecimiento para mantener los niveles de servicio, al tiempo que se gestionan los ciclos de conversión de efectivo y el riesgo de inventario en las rutas de envío de larga distancia. Los aumentos en los precios de la fibra de vidrio tanto en Europa como en Asia hacia finales de 2025 incrementaron el costo de los consumibles a base de fibra de vidrio. Para proteger la rentabilidad en un contexto de volatilidad, los principales proveedores están utilizando contratos indexados vinculados a índices de referencia publicados para polímeros y energía, que permiten ajustes periódicos de precios dentro de bandas definidas, compartiendo el riesgo con los proveedores de atención médica.
Análisis de segmento
Por tipo de producto: Las férulas removibles ganan terreno a medida que se difunden los protocolos funcionales.
Los suministros y equipos para yesos representaron el 55.23 % de los ingresos en 2025, a medida que los clínicos adoptan el tratamiento funcional cuando la estabilidad lo permite. Los hospitales mantienen una utilización constante de yesos rígidos para fracturas desplazadas y estabilización postoperatoria inmediata, lo que consolida la base instalada de herramientas y accesorios para yesos. Las férulas ganan terreno en las vías de atención ambulatoria que requieren adaptabilidad, higiene y una recuperación más rápida de la actividad ligera. Las clínicas también hacen hincapié en cortadores de yeso ergonómicos y accesorios de extracción de polvo para reducir la exposición a partículas durante la retirada. El mercado de yesos y férulas continúa cambiando su composición hacia kits de férulas preempaquetados y materiales codificados por colores que estandarizan los flujos de trabajo en centros de alto volumen.
Se prevé que los suministros y equipos para inmovilización crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.56 % durante el período 2026-2031. Las férulas prefabricadas de fibra de vidrio y termoplásticas acaparan la mayor cuota de mercado debido a su facilidad de aplicación y menor tiempo de preparación en clínicas ambulatorias y de urgencias. Las férulas nocturnas para afecciones comunes por esfuerzo repetitivo se benefician de las pólizas de cobertura que respaldan el uso en el hogar y la orientación remota. Las férulas de espuma de aluminio maleable mantienen su papel en los botiquines de emergencia, donde la simplicidad y la reutilización son importantes. El mercado de yesos y férulas alinea el diseño del producto con herramientas de codificación y documentación que ayudan a los proveedores a obtener el reembolso adecuado para cada episodio de inmovilización. A medida que se difunden las filosofías de ortesis funcionales, la gama de productos dentro del mercado de yesos y férulas favorece los sistemas removibles que mantienen la protección a la vez que permiten el movimiento controlado.
Por material: Los termoplásticos ganan terreno en remodelabilidad clínica.
La fibra de vidrio o el poliuretano sintético representaron el 45.15 % de los ingresos en 2025. Un artículo de enero de 2024 en BMC Musculoskeletal Disorders destacó una innovadora escayola de poliéster de base biológica. Esta innovadora escayola no solo iguala la estabilidad de las escayolas tradicionales de fibra de vidrio, sino que también mejora la satisfacción del paciente, además de ser más ecológica y segura. En el estudio, 100 pacientes fueron asignados aleatoriamente mediante sobres sellados a uno de dos grupos: el grupo de escayola de poliéster de base biológica (utilizando la cinta de escayola térmica MEDlite de Taipei Smart Materials, Taipei, Taiwán) o el grupo de escayola de fibra de vidrio (utilizando Scotchcast de 3M Health Care, Maplewood, Minnesota, EE. UU.). Cada grupo estaba compuesto por 50 pacientes. Las escayolas sintéticas tradicionales a menudo contienen componentes dañinos como los isocianatos, que pueden provocar problemas en la piel, como picazón, enrojecimiento y sequedad. Esta novedosa escayola de base biológica está fabricada con un copolímero de reciente desarrollo, no tóxico y biodegradable. Este copolímero, denominado poli(sebacato de etileno-co-adipato de etileno) (PESA), se sintetiza a partir del ácido sebácico, un recurso ecológico, y se copolimeriza con etilenglicol, ácido trimésico, ácido aminocaproico y ácido adípico. Cabe destacar que estudios en animales han indicado que la exposición cutánea a estos alérgenos químicos puede desencadenar respuestas asmáticas.
Los termoplásticos de baja temperatura son el material de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.65 % para el período 2026-2031, debido a su capacidad de remoldeado en el consultorio. Los termoplásticos se ablandan en agua tibia o en sistemas de calor controlado, lo que permite a los clínicos ajustar con precisión el ajuste sin necesidad de una reaplicación completa. En regiones con normativas de sostenibilidad, han comenzado a aparecer formulaciones de termoplásticos de base biológica cualificadas en dispositivos que no soportan carga, respaldadas por certificaciones de moldeadores y criterios de adquisición hospitalaria. Las cintas a base de poliéster con resinas de baja adherencia generan menos polvo durante la extracción con sierra y mejoran la radiotransparencia, lo cual es valioso en las imágenes de seguimiento pediátrico. El mercado de yesos y férulas muestra una preferencia continua por materiales que reducen las complicaciones cutáneas, el olor y la maceración, a la vez que mantienen una rigidez adecuada para el uso diario.
El yeso de París sigue siendo relevante para entornos con presupuestos limitados donde el costo de adquisición y la simplicidad de suministro guían la selección del producto. Las férulas de aluminio sirven para casos de uso especializados que se benefician de la reutilización y la rápida aplicación en el campo. La adopción de termoplásticos cobra impulso en mercados donde la regulación sobre los diisocianatos fomenta alternativas y donde las clínicas invierten en equipos de calentamiento de pequeño formato. El mercado de moldes y férulas admite tanto las cintas de fibra de vidrio establecidas como las líneas de termoplásticos en expansión, ya que los compradores sopesan el costo por rollo frente a la ajustabilidad, la comodidad del paciente y el rendimiento de la clínica. A medida que los proveedores lanzan compuestos de próxima generación y aditivos antimicrobianos, la elección de materiales continúa diversificándose, lo que mantiene la diferenciación competitiva [2] XeniaEditor Marketing, “HM UPGRADE | High-Performance Thermoplastic Composites,” Xenia Materials, xeniamaterials.com.
Por aplicación: Las lesiones deportivas superan el crecimiento de las fracturas de base.
El tratamiento de fracturas representó el 58.56 % de los ingresos de 2025, con los yesos de extremidades inferiores de mayor tamaño generando mayores ingresos por caso debido a la mayor duración de la inmovilización. Los esguinces y distensiones agudas representan una parte significativa, y las lesiones de tobillo a menudo se tratan con ortesis funcionales para acelerar la recuperación y preservar la movilidad para las actividades diarias. Se prevé que las lesiones deportivas registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.19 % para el período 2026-2031, a medida que la participación en deportes organizados y los protocolos de regreso al juego refuerzan la demanda de soportes protectores y ajustables. Los datos de los servicios de urgencias de EE. UU. de la última década muestran una carga considerable de casos de extremidades superiores relacionados con el deporte, lo que coincide con la creciente necesidad de férulas removibles y equipo de protección en la rehabilitación. El mercado de yesos y férulas respalda este cambio con diseños de ortesis que mantienen la alineación al tiempo que permiten aumentos graduales en el movimiento controlado.
La inmovilización postoperatoria sigue una tendencia de crecimiento constante a medida que avanzan los procedimientos mínimamente invasivos y las vías de atención ambulatoria acortan las estancias hospitalarias. La población pediátrica se beneficia de opciones que mejoran la comodidad y la adherencia, incluyendo materiales más ligeros y revestimientos higiénicos que facilitan el baño. En mercados con programas deportivos formales, los diseños articulados y ajustables ayudan a conectar la inmovilización con los objetivos de rehabilitación progresiva. El mercado de yesos y férulas continúa combinando la estabilización rígida para las fases agudas con dispositivos de transición que permiten la función temprana bajo la guía del clínico. La evidencia que relaciona menos problemas cutáneos y mejores puntuaciones funcionales con diseños avanzados probablemente profundizará su adopción en aquellos lugares donde las aseguradoras premian los resultados.
Por usuario final: Las clínicas ortopédicas sacan provecho de los modelos de atención integrada.
Las clínicas de ortopedia y traumatología representaron el 45.90 % de las ventas de 2025 y se proyecta que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8.61 % hasta 2031 gracias a la integración de imágenes, salas de yeso y acceso rápido a especialistas. Los hospitales están lidiando con los efectos de la migración de pacientes ambulatorios, que traslada muchos casos de fracturas de menor gravedad a clínicas, centros de atención de urgencias o centros de cirugía ambulatoria. Estos centros continúan aumentando el volumen de procedimientos, lo que impulsa la demanda de kits de inmovilización postoperatoria que permiten una rápida rotación y el cumplimiento de las normas de control de infecciones. Las clínicas de rehabilitación y terapia utilizan soportes removibles para reforzar la movilización temprana bajo planes de atención supervisados. El mercado de yesos y férulas adapta los formatos de los productos para optimizar la eficiencia del personal, la comodidad del paciente y la facturación uniforme en diversos centros ambulatorios.
En entornos de atención domiciliaria, los diseños fáciles de usar para los cuidadores, con cierres e instrucciones sencillas, se adaptan al seguimiento remoto y a las consultas mediante aplicaciones. Las clínicas adoptan herramientas de inventario digital y portales de capacitación de los proveedores para estandarizar las técnicas de aplicación y reducir los residuos. La guía del Reglamento Europeo de Dispositivos Médicos (EU MDR) sobre el reprocesamiento de productos de un solo uso impulsa a algunos programas piloto hacia las férulas termoplásticas reutilizables cuando la validación es factible, aunque su adopción generalizada sigue siendo limitada debido a las restricciones de responsabilidad y esterilización. A medida que los usuarios finales buscan mayor productividad y adherencia, el mercado de yesos y férulas se centra en dispositivos que simplifican el ajuste y el seguimiento sin sacrificar la función protectora. La capacitación de los proveedores y la consultoría de flujo de trabajo complementan las ofertas y ayudan a mantener la diferenciación de los productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: El comercio electrónico revoluciona los márgenes de los distribuidores tradicionales.
Los canales de venta directa a proveedores representaron el 55.64 % en 2025, lo que refleja la presencia de grandes hospitales y grupos ortopédicos que negocian contratos por volumen y utilizan programas de inventario gestionados por el proveedor. Estos centros suelen implementar sistemas y análisis con tecnología RFID para automatizar el reabastecimiento y alinear las referencias de productos con la codificación de procedimientos y el reembolso. Las redes de distribución continúan prestando servicio en regiones donde la cobertura directa no es rentable y donde la gestión de la normativa local es fundamental para los registros nacionales. El comercio electrónico es la vía de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.89 % prevista para el periodo 2026-2031, gracias a la disponibilidad de pedidos las 24 horas, las comparaciones transparentes y la facturación integrada. El mercado de yesos y férulas también se beneficia de portales B2B propios que ofrecen herramientas de medición, vídeos clínicos y descuentos por suscripción para mejorar la retención de clientes.
Los modelos de canal híbridos permiten a los proveedores mantener la escala en los mercados desarrollados, al tiempo que se apoyan en socios locales en países que requieren licencias de importación y despachos aduaneros especializados. Las empresas con una amplia presencia internacional ejemplifican este enfoque al equilibrar las ventas directas y los socios de canal en distintos continentes. A medida que las plataformas en línea experimentan con servicios regulatorios personalizados, las propuestas de valor de los distribuidores tradicionales se ven presionadas, y el soporte del flujo de trabajo digital puede subsanar deficiencias históricas. El mercado de moldes y férulas continúa distribuyendo el volumen de pedidos entre canales directos, de distribuidores y en línea para optimizar los niveles de servicio por geografía y tipo de cuenta. La innovación en los canales sigue siendo una palanca para mejorar los márgenes y suavizar la variabilidad del suministro en entornos de alta rotación.
Análisis geográfico
Mercado norteamericano de yesos y férulas
América del Norte representó el 45.64 % de los ingresos en 2025 gracias a la alineación de la atención ambulatoria, la amplia penetración de los ASC y la rápida adopción de tecnologías de inmovilización de alta gama que garantizan la cobertura bajo la atención basada en el valor. La infraestructura ambulatoria de la región se basa en 12,294 ASC en los Estados Unidos para 2025 y una alta proporción de procedimientos realizados fuera de entornos hospitalarios, lo que dirige la atención de fracturas hacia opciones de estabilización el mismo día. Los proveedores implementan férulas personalizadas impresas en 3D y sistemas de revestimiento compatibles con el agua para mejorar la comodidad y la adherencia en casos pediátricos y de adultos. El enfoque de las clínicas y los ASC en la rapidez apoya la adopción de materiales sintéticos de baja exotermia que fraguan rápidamente, lo que permite el alta dentro de cortos períodos de observación. La consolidación regional entre hospitales ha cambiado algunos volúmenes de trauma al tiempo que intensifica el énfasis en la automatización del inventario y la precisión de la codificación para proteger los márgenes. Los cambios en los perfiles de lesiones deportivas profesionales durante 2025 ilustran cómo la política de seguridad puede influir en la combinación de casos, con algunas lesiones de extremidades inferiores reducidas bajo reglas actualizadas. El mercado de yesos y férulas en Norteamérica sigue haciendo hincapié en la fiabilidad del suministro, la comodidad del paciente y una documentación clara en todos los procesos ambulatorios.
Mercado de yesos y férulas en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.31 % entre 2026 y 2031, debido al aumento de la incidencia de traumatismos por la urbanización y a la ampliación del acceso a la estabilización a través de programas de cobertura universal más allá de los centros de atención terciaria. El envejecimiento de la población china acelera el aumento de casos de fragilidad, mientras que India y el sudeste asiático impulsan el acceso a la atención de fracturas a nivel distrital mediante redes de financiación y derivación más amplias. Los proyectos piloto de férulas pediátricas impresas en 3D en los principales centros japoneses han reportado resultados funcionales favorables, lo que refuerza el interés en productos de alta gama donde la aceptación clínica se alinea con los beneficios de la personalización. El apoyo gubernamental en mercados selectos ha buscado estabilizar los insumos petroquímicos y garantizar la disponibilidad constante de resinas necesarias para las cintas de yeso. En entornos con menos recursos en toda la región, el yeso mantiene su importancia debido a su costo y la continuidad del suministro, mientras que la adopción de fibra de vidrio aumenta con las mejoras en la distribución. El mercado de yeso y férulas equilibra las carteras de productos en toda la región de Asia-Pacífico para reflejar tanto la personalización de alta gama como los consumibles orientados al volumen.
Mercado europeo de yesos y férulas
Europa se enfrenta a una doble presión derivada de los cambios normativos y las fricciones comerciales que influyen en la selección de materiales y la dinámica de exportación de los proveedores. Los nuevos límites de exposición a diisocianatos de la UE exigen inversiones en cumplimiento normativo, impulsan la reformulación de resinas e influyen en las especificaciones de las licitaciones que determinan la elección de productos para las cintas de yeso. Los aranceles a la importación de dispositivos médicos en algunos mercados de exportación desde 2025 han obligado a los proveedores a ajustar sus rutas logísticas o reequilibrar su producción para mitigar los costes. En Francia, las políticas de reembolso mantienen el uso de férulas removibles para las lesiones de tobillo comunes a lo largo de la vida, lo que garantiza una demanda constante de soluciones funcionales. España e Italia siguen recurriendo a licitaciones públicas que premian los costes unitarios más bajos, lo que preserva la presencia del yeso junto con los materiales sintéticos más ligeros. Los proveedores europeos destacan las certificaciones MDR y las credenciales de sostenibilidad como elementos diferenciadores, al tiempo que amplían sus plataformas digitales para agilizar los pedidos y la formación de hospitales y clínicas. El mercado de yesos y férulas en Europa refleja un equilibrio entre la evolución de los productos impulsada por el cumplimiento normativo y su uso constante en servicios de traumatología y ortopedia de alto volumen.
Panorama competitivo
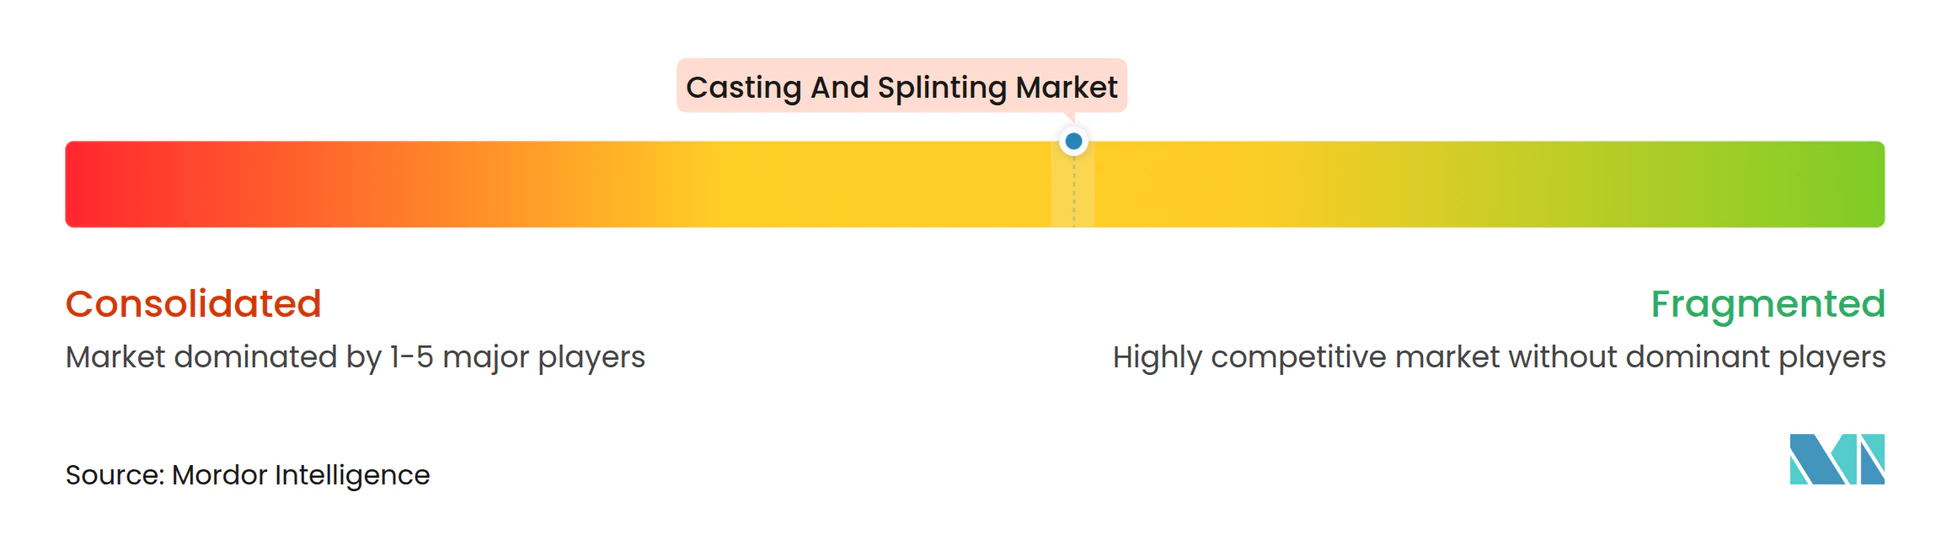
El mercado de yesos y férulas se mantiene moderadamente fragmentado, con un grupo de proveedores globales respaldados por una amplia red de convertidores regionales y marcas blancas que abastecen formularios locales y participan en licitaciones públicas. Las carteras de productos abarcan cintas de yeso de fibra de vidrio, sistemas termoplásticos removibles, aparatos ortopédicos protectores y accesorios para la aplicación, remoción y seguimiento. Las empresas refuerzan su posición competitiva mediante la integración de software de codificación y facturación que vincula el uso de SKU con el reembolso, lo que optimiza la rentabilidad para los proveedores y fortalece los criterios de selección de proveedores. La capacitación en flujos de trabajo, los programas de gestión de inventario y los portales de educación clínica diferencian aún más las ofertas de los proveedores. El mercado de yesos y férulas también premia a los proveedores que combinan consumibles con portales digitales y logística confiable, ya que la facilidad de pedido y la disponibilidad del producto son factores clave en las decisiones de compra de centros quirúrgicos ambulatorios y clínicas.
Enovis reportó ingresos de USD 1.14 mil millones en el segmento de Prevención y Recuperación en 2025 y continuó invirtiendo en la expansión de márgenes a través de ortesis de mayor valor y soporte de software integrado para la captura de cargos en EE. UU. y en el extranjero. Essity lanzó la muñequera Actimove Manus Air en 2025, apuntando a una aplicación más rápida y un rendimiento resistente al agua, y registró un crecimiento orgánico positivo en su división de Soluciones Médicas durante el año. Lohmann & Rauscher obtuvo certificaciones MDR en sus carteras principales e indicó una transición hacia formulaciones libres de diisocianato para alinearse con las expectativas regulatorias cambiantes de la UE. El mercado de yesos y férulas continúa viendo inversiones de proveedores en velocidad de producto, higiene y ajustabilidad, en consonancia con los patrones de adopción en atención ambulatoria y domiciliaria.
La personalización y la digitalización conforman un claro eje de innovación, con escaneo basado en teléfonos inteligentes, herramientas de diseño en la nube y flujos de trabajo de fabricación aditiva que permiten la creación de ortesis personalizadas en centros especializados. Los socios en la cadena de diseño a impresión han implementado herramientas escalables y flujos de trabajo certificados en fábrica para abastecer a las redes ortopédicas con una calidad constante. Los avances en la ciencia de los materiales compuestos y termoplásticos proporcionan la relación rigidez-peso y la resistencia al impacto necesarias para dispositivos de menor calibre que mejoran la comodidad y la adherencia. Los proveedores internacionales con rutas de comercialización híbridas demuestran cómo los modelos directos y de distribución pueden coexistir a medida que las empresas abordan los trámites regulatorios y las necesidades aduaneras en diversas geografías. El mercado de yesos y férulas sigue centrado en resultados clínicos consistentes, documentación clara y fiabilidad del suministro, mientras los grupos de compra evalúan el desempeño de los proveedores a lo largo de todo el proceso asistencial.
Líderes en la industria de yesos y férulas
Enovis (DJO/Exos/Aircast/ProCare),
Essity (Delta-Cast/Ortho-Glass)
Solventum (Scotchcast, empresa derivada de 3M)
Lohmann & Rauscher (Cellona/Cellacast)
Industrias Medline
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Xenia Materials lanzó su tecnología HM Upgrade, que integra fibras de carbono de alto módulo en compuestos termoplásticos para lograr incrementos del 15 % en el módulo de elasticidad y la resistencia a la flexión, además de mejoras de hasta el 20 % en la resistencia al impacto, sin aumentar la densidad del material. Disponible en toda la familia XECARB de Xenia y compatible con matrices poliméricas como PA66, PA6, PP, PPA y diversas poliamidas, esta innovación responde a la demanda de ortesis de menor calibre que mantienen la rigidez estructural, fundamental para mejorar la comodidad del paciente y la adherencia a los protocolos de inmovilización de larga duración (de 6 a 12 semanas para fracturas de radio distal). La tecnología está dirigida a los sectores aeroespacial, de automovilismo y a aplicaciones industriales exigentes, con el segmento de ortesis médicas posicionado como un área de crecimiento estratégico adyacente.
- Septiembre de 2025: Lohmann & Rauscher reforzó su presencia en el mercado europeo mediante una inversión estratégica en la empresa portuguesa de dispositivos médicos ADA Group, tras completar con éxito la adquisición del 49 % de las acciones de ADA Group con una cooperación estratégica que entra en vigor retroactivamente a partir del 1 de enero de 2025, tras la aprobación de la autoridad reguladora de fusiones. Esta operación mejora la capacidad de distribución y la presencia geográfica de L&R en el sur de Europa, posicionando a la compañía para captar la creciente demanda de consumibles ortopédicos en los mercados ibérico y mediterráneo, donde las licitaciones de hospitales públicos favorecen cada vez más a los proveedores con domicilio en la UE para mitigar el riesgo cambiario y logístico.
Alcance del informe del mercado global de yesos y férulas
Según el alcance del informe, los profesionales de ortopedia utilizan técnicas de enyesado y férulas para estabilizar fracturas y dar soporte a los tejidos blandos lesionados, como ligamentos y tendones, restringiendo el movimiento. Los yesos proporcionan un soporte rígido que envuelve completamente la extremidad, mientras que las férulas ofrecen un soporte parcial, que se suele emplear inicialmente para controlar la inflamación. El mercado de yesos y férulas se segmenta por tipo de producto, material, aplicación, usuario final, canal de distribución y geografía.
Por tipo de producto, el mercado se segmenta en suministros y equipos para moldeo y suministros y equipos para entablillado. Los suministros y equipos para moldeo se subdividen en cintas adhesivas para moldeo, moldes de yeso, cortadores de moldes y herramientas y accesorios. Los suministros y equipos para entablillado se segmentan en férulas prefabricadas de fibra de vidrio/yeso, láminas/rollos termoplásticos, espuma de aluminio y férulas nocturnas. Por material, el mercado se segmenta en fibra de vidrio/poliuretano sintético, yeso, termoplástico (de baja temperatura), tejido de poliéster y aluminio (férulas).
Por aplicación, el mercado se segmenta en tratamiento de fracturas, esguinces y distensiones agudas, inmovilización postoperatoria, atención de fracturas pediátricas y lesiones deportivas. El tratamiento de fracturas se segmenta además en extremidades superiores e inferiores. Por usuario final, el mercado se segmenta en hospitales, clínicas ortopédicas y de traumatología, centros de cirugía ambulatoria, clínicas de rehabilitación/terapia ocupacional/fisioterapia y atención domiciliaria. Por canal de distribución, el mercado se segmenta en venta directa a proveedores, distribuidores/concesionarios y comercio electrónico. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor (en USD) para los segmentos anteriores.
| Suministros y equipos para fundición | Cintas de casting |
| Yesos de yeso | |
| Cortadoras de fundición | |
| Herramientas y accesorios | |
| Suministros y equipos para entablillado | Fibra de vidrio/yeso prefabricada |
| Láminas/rollos termoplásticos | |
| Espuma de aluminio | |
| Férulas nocturnas |
| Fibra de vidrio/poliuretano sintético |
| Yeso blanco |
| Termoplástico (baja temperatura) |
| Tejido de poliéster |
| Aluminio (férulas) |
| Manejo de fracturas | La extremidad superior |
| Extremidad baja | |
| Esguinces y distensiones agudas | |
| inmovilización postoperatoria | |
| Atención de fracturas pediátricas | |
| Lesiones deportivas |
| Hospitales |
| Clínicas de ortopedia y traumatología |
| Centros de cirugía ambulatoria |
| Clínicas de rehabilitación/terapia ocupacional/fisioterapia |
| Cuidado del hogar, industrial e institucional |
| Directamente a los proveedores |
| Distribuidor / Distribuidor |
| E-commerce |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Suministros y equipos para fundición | Cintas de casting |
| Yesos de yeso | ||
| Cortadoras de fundición | ||
| Herramientas y accesorios | ||
| Suministros y equipos para entablillado | Fibra de vidrio/yeso prefabricada | |
| Láminas/rollos termoplásticos | ||
| Espuma de aluminio | ||
| Férulas nocturnas | ||
| Por material | Fibra de vidrio/poliuretano sintético | |
| Yeso blanco | ||
| Termoplástico (baja temperatura) | ||
| Tejido de poliéster | ||
| Aluminio (férulas) | ||
| por Aplicación | Manejo de fracturas | La extremidad superior |
| Extremidad baja | ||
| Esguinces y distensiones agudas | ||
| inmovilización postoperatoria | ||
| Atención de fracturas pediátricas | ||
| Lesiones deportivas | ||
| Por usuario final | Hospitales | |
| Clínicas de ortopedia y traumatología | ||
| Centros de cirugía ambulatoria | ||
| Clínicas de rehabilitación/terapia ocupacional/fisioterapia | ||
| Cuidado del hogar, industrial e institucional | ||
| Por canal de distribución | Directamente a los proveedores | |
| Distribuidor / Distribuidor | ||
| E-commerce | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de yesos y férulas?
El mercado de yesos y férulas alcanzó un valor de 3.59 millones de dólares en 2026 y se prevé que llegue a los 5.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.81%.
¿Qué región lidera y cuál crece más rápido en la fabricación de yesos y férulas?
América del Norte lideró con una participación del 45.64% en 2025, mientras que se proyecta que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta del 8.31% entre 2026 y 2031.
¿Qué segmentos de productos lideran y están en expansión en el sector de los yesos y las férulas?
Los suministros y equipos de fundición lideraron el mercado con una cuota del 55.23 % en 2025, mientras que se prevé que los suministros y equipos de entablillado registren una tasa de crecimiento anual compuesta (CAGR) del 8.56 % hasta 2031.
¿Cómo están evolucionando los materiales en el moldeo y la inmovilización con férulas?
La fibra de vidrio o el poliuretano sintético representaron el 45.15% de la cuota de mercado en 2025, mientras que los termoplásticos de baja temperatura son el material de mayor crecimiento, con una tasa de crecimiento anual compuesta del 8.65%, debido a su capacidad de remoldeado y su adaptación al flujo de trabajo.
¿Qué usuarios finales y canales están configurando la demanda de yesos y férulas?
Las clínicas de ortopedia y traumatología representaron el 45.90% de las ventas de 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.61%, mientras que el comercio electrónico es el canal de mayor crecimiento, con una TCAC del 8.89%.
¿Qué innovaciones están cambiando la experiencia de pacientes y profesionales sanitarios en lo que respecta a la colocación de yesos y férulas?
El escaneo 3D mediante teléfonos inteligentes, las férulas personalizadas fabricadas mediante manufactura aditiva y los revestimientos resistentes al agua están mejorando la comodidad, la adherencia y la velocidad de alta, y los ensayos clínicos informan de una mejor alineación y mejores resultados funcionales para las soluciones impresas en 3D.


