

Tamaño y participación en el mercado del aceite de ricino
Visión general del mercado
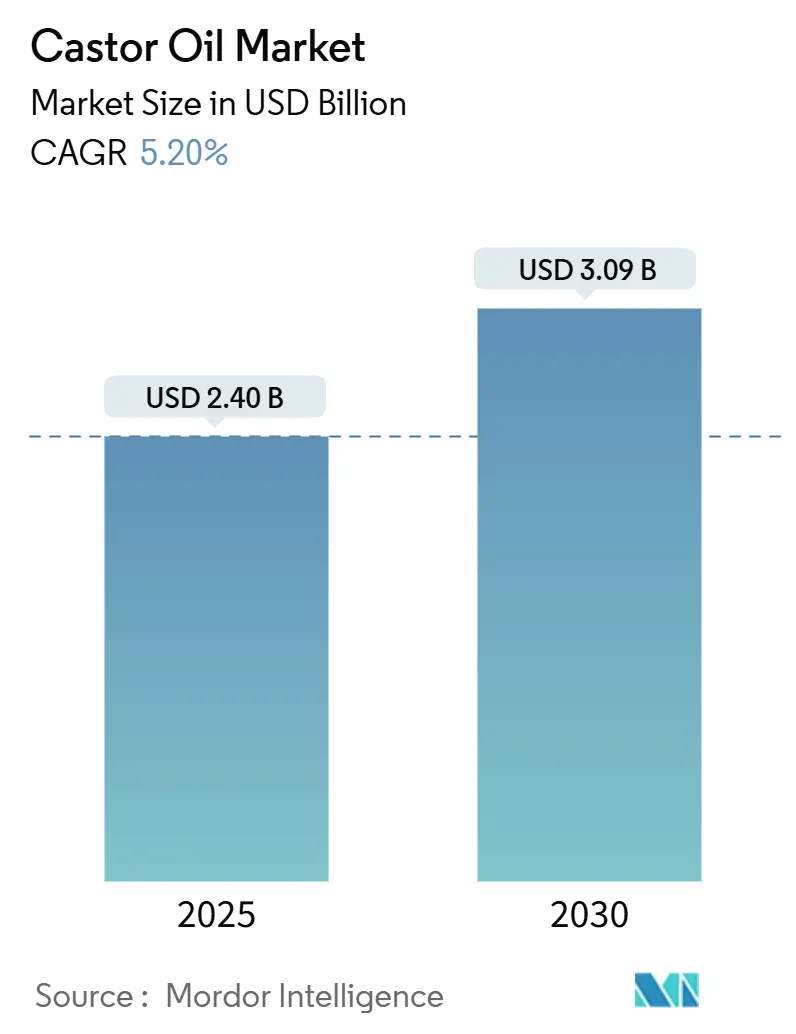
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 2.40 mil millones |
| Tamaño del mercado (2030) | USD 3.09 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.20% CAGR |
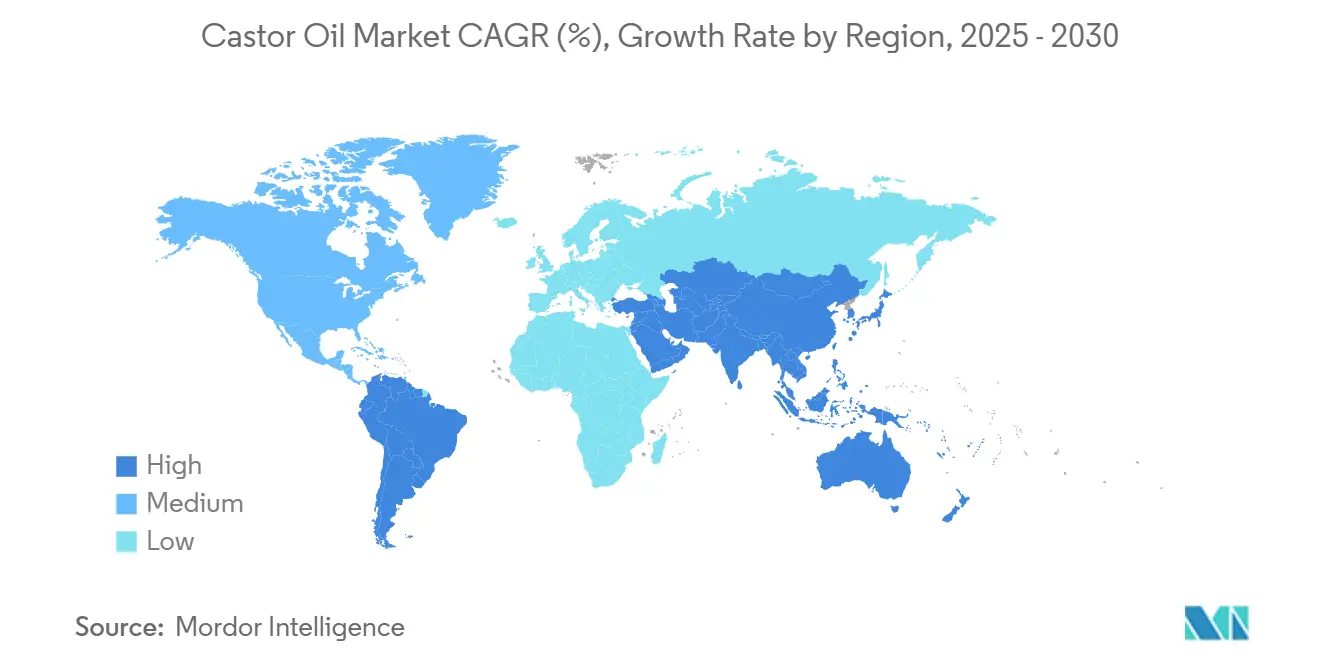
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
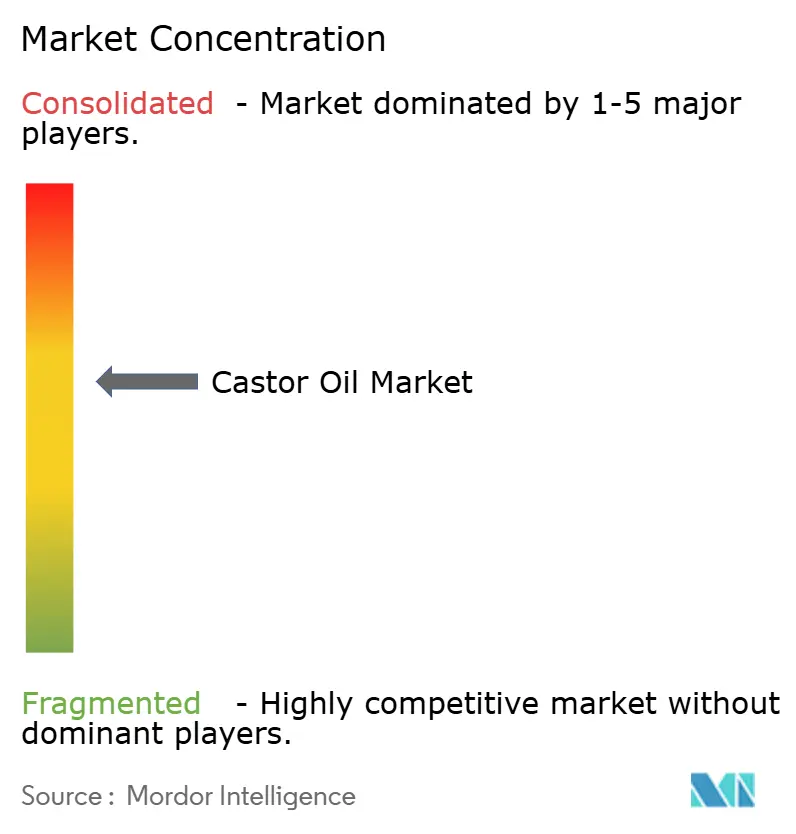
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del aceite de ricino por Mordor Intelligence
El mercado del aceite de ricino alcanzó los 2.4 millones de dólares en 2025 y se prevé que alcance los 3.09 millones de dólares para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 5.20 %. Este impulso se debe a la rápida transición hacia productos químicos de origen biológico, a una normativa más estricta que favorece las materias primas renovables y al creciente uso de derivados del ricino en fluidos térmicos para vehículos eléctricos, cosméticos y combustibles sostenibles para la aviación. La base de suministro orientada a la exportación de la India, los nuevos proyectos de cultivo en África y la creciente integración vertical entre los principales procesadores respaldan conjuntamente la seguridad del suministro a largo plazo, incluso ante la persistente volatilidad relacionada con el clima. Las preferencias de etiqueta limpia en Norteamérica y Europa aceleran la adopción de las variantes hidrogenadas y del aceite negro de Jamaica, mientras que la claridad regulatoria en virtud de la Ley de Modernización de la Regulación de Cosméticos de la FDA reduce el riesgo de incumplimiento de los aceites naturales. Las desinversiones corporativas y las adquisiciones posteriores están cambiando la dinámica competitiva, y los principales proveedores están implementando programas de sustentabilidad que certifican a los agricultores y reducen el uso de agua, medidas que mejoran la trazabilidad y justifican precios premium.
Conclusiones clave del informe
- Por tipo de producto, el aceite de ricino crudo lideró con una participación en los ingresos del 44.27 % en 2024, mientras que se proyecta que el aceite de ricino negro de Jamaica se expandirá a una CAGR del 7.48 % hasta 2030.
- Por usuario final, la industria química representó el 31.63% del tamaño del mercado de aceite de ricino en 2024, y los cosméticos y el cuidado personal están avanzando a una CAGR del 6.74% hasta 2030.
- Por geografía, Asia-Pacífico tenía el 59.73% de la participación de mercado del aceite de ricino en 2024; la región de Medio Oriente y África registra la CAGR proyectada más alta, con un 5.93% hasta 2030.
Tendencias y perspectivas del mercado mundial del aceite de ricino
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de lubricantes de origen biológico | + 1.2% | Global, con APAC y América del Norte liderando la adopción | Mediano plazo (2-4 años) |
| Cambio hacia una etiqueta limpia en los cosmecéuticos | + 0.9% | América del Norte y la UE, expandiéndose a los mercados urbanos de APAC | Corto plazo (≤ 2 años) |
| Aumento de la sustitución de excipientes farmacéuticos | + 0.7% | Global, concentrado en centros farmacéuticos de EE. UU. y Europa | Mediano plazo (2-4 años) |
| Adopción de fluidos de gestión térmica para vehículos eléctricos | + 0.8% | Núcleo de Asia-Pacífico, propagación a América del Norte y la UE | Largo plazo (≥ 4 años) |
| Derivados de bioplásticos para dispositivos médicos especializados | + 0.4% | Mercados regulatorios de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Pilotos de biocombustibles para aviación basados en la agricultura | + 0.3% | Global, liderado por el Gran Desafío de las Fuerzas Armadas de los Estados Unidos y el Mandato del Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de lubricantes de origen biológico
A medida que la industria automotriz se orienta hacia los lubricantes renovables, los derivados del aceite de ricino experimentan un aumento repentino de la demanda, especialmente en vehículos eléctricos. Los fluidos tradicionales a base de petróleo no satisfacen las necesidades de gestión térmica de estos vehículos. Destacando este cambio, el Consorcio de Fluidos Avanzados para Vehículos Electrificados del Southwest Research Institute señala que los sistemas de propulsión eléctricos imponen exigencias únicas a los fluidos. Estos fluidos requieren formulaciones especializadas para mejorar la transferencia de calor y garantizar la compatibilidad con los materiales. El aceite de ricino, con su funcionalidad hidroxilo natural, ofrece una lubricación mejorada, especialmente al mezclarse con otros aceites vegetales. Esto fue evidente en aplicaciones de molienda, donde las mezclas de aceites de ricino y soja superaron el rendimiento de las formulaciones que utilizaban solo aceite de ricino puro. El Anuario de Cultivos Oleaginosos del Departamento de Agricultura de EE. UU. señala un creciente interés industrial por las aplicaciones de aceites especiales.[ 1 ]Departamento de Agricultura de Estados Unidos. «Perspectivas de cultivos oleaginosos: mayo de 2025». 16 de junio de 2025. https://www.ers.usda.gov/publications/pub-details?pubid=112582.Esta tendencia subraya un movimiento más amplio que se aleja de los lubricantes tradicionales derivados del petróleo hacia alternativas de origen biológico. A medida que los fabricantes de automóviles priorizan cada vez más los lubricantes que cumplen con los objetivos de rendimiento y sostenibilidad, los derivados del ricino se están consolidando, especialmente en aplicaciones de alta temperatura, consolidando su papel en el futuro de los fluidos automotrices.
Cambio hacia una etiqueta limpia en los cosmecéuticos
Impulsados por la demanda de transparencia en las listas de ingredientes por parte de los consumidores, los fabricantes de cosméticos recurren cada vez más a los derivados del aceite de ricino. Este cambio se produce a raíz de la Ley de Modernización de la Regulación de Cosméticos de la FDA, que exige requisitos más estrictos de registro de instalaciones y listado de productos para julio de 2024. Bajo este marco regulatorio, los fabricantes deben divulgar información detallada sobre los ingredientes, lo que genera una preferencia por los componentes de origen natural, como el aceite de ricino, frente a las alternativas sintéticas. Cabe destacar que el aceite de ricino hidrogenado ha obtenido la aprobación específica de la FDA para aplicaciones en contacto con alimentos, como se describe en el título 21 del Código de Regulaciones Federales (CFR) 178.3280.[ 2 ]Administración de Alimentos y Medicamentos de EE. UU. (FDA). "21 CFR 178.3280 - Aceite de ricino hidrogenado". 6 de mayo de 2025. https://www.ecfr.gov/current/title-21/chapter-I/subchapter-B/part-178/subpart-D/section-178.3280.Esto incluye su incorporación en polímeros de cloruro de vinilo, permitida hasta en un 4 % en peso, y en diversos materiales de envasado. Además, la revisión de 2024 de la Farmacopea de los Estados Unidos ha actualizado las monografías del aceite de ricino de polietilenglicol 40, exigiendo ahora pruebas de contaminación por etilenglicol. Esta medida subraya los elevados estándares de calidad, que benefician especialmente a los productores de aceite de ricino premium. Asimismo, el aceite de ricino negro de Jamaica, conocido por sus métodos de procesamiento únicos y sus reconocidos beneficios de eficacia, tiene un precio superior en formulaciones cosméticas. A medida que estos cambios regulatorios se implementan, presentan ventajas competitivas para los proveedores que no solo cumplen con los nuevos estándares de calidad, sino que también se alinean con la creciente demanda de productos de etiqueta limpia.
Aumento de la sustitución de excipientes farmacéuticos
Los fabricantes farmacéuticos recurren cada vez más a los derivados del aceite de ricino, abandonando los excipientes sintéticos. Este cambio no solo cumple con los estándares de biocompatibilidad, sino que también simplifica los trámites regulatorios, especialmente en sistemas de administración de fármacos que utilizan polímeros biodegradables. La base de datos DailyMed de la FDA destaca la credibilidad del aceite de ricino, clasificándolo como un laxante estimulante con un ingrediente 100 % activo, lo que subraya su seguridad en productos farmacéuticos. El ácido ricinoleico, que constituye el 90 % del contenido de ácidos grasos del aceite de ricino, se utiliza como sustituto petroquímico tanto en entornos industriales como farmacéuticos. Además, existe un impulso en la ingeniería genética para cultivar ricinoleato en cultivos alternativos de semillas oleaginosas, lo que responde a la necesidad de una cadena de suministro diversificada. Gracias a su singular funcionalidad hidroxílica, el ácido ricinoleico es fundamental en la creación de polímeros biodegradables y biocompatibles, cruciales para la liberación controlada de fármacos. Además, la hidrolización del aceite de ricino produce ácido sebácico, un componente vital en la producción de poliamidas, poliésteres y poliuretanos, todos ellos esenciales para la fabricación de dispositivos médicos. Esta tendencia subraya la creciente preferencia de la industria farmacéutica por los excipientes de origen natural, una medida que resuena entre las agencias reguladoras, que priorizan la seguridad y la biocompatibilidad de los ingredientes. Como resultado, existe una demanda constante de derivados del aceite de ricino en la formulación de fármacos.
Adopción de fluidos de gestión térmica para vehículos eléctricos
Los fabricantes de vehículos eléctricos están recurriendo a fluidos de gestión térmica derivados del aceite de ricino para abordar los desafíos de refrigeración de las baterías. Estos desafíos suelen eludir a los sistemas convencionales de agua-glicol, especialmente en situaciones de carga rápida que exigen una mejor disipación del calor. Un seminario web de Lubrizol destacó las ventajas de estos fluidos especializados, haciendo hincapié en su papel para permitir una carga más rápida y mitigar los riesgos de fugas térmicas. El fluido electrotérmico ON de Castrol ofrece una velocidad de carga un 41 % más rápida que sus homólogos tradicionales, a la vez que garantiza que las baterías se mantengan a temperaturas óptimas durante la descarga. Esto posiciona a los derivados de Castrol como un elemento clave en la evolución de la arquitectura de los vehículos eléctricos. Las características de punto de inflamación de estos fluidos térmicos son vitales para el cumplimiento de las normas de seguridad. Los fluidos formulados han superado a los aceites base estándar en entornos automotrices. En respuesta al endurecimiento de las regulaciones globales, especialmente en China, existe una presión para implementar medidas de seguridad rigurosas contra incidentes de fugas térmicas, lo que aumenta la demanda de soluciones de refrigeración de vanguardia. Además, los derivados del aceite de ricino no solo abordan problemas de compatibilidad de materiales con los componentes de los vehículos eléctricos, sino que también prometen un rendimiento duradero sin necesidad de reemplazos, lo que impulsa el cambio del sector automotriz hacia la electrificación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del rendimiento de las semillas de ricino | -0.8% | Núcleo de APAC, en particular regiones de producción de India y China | Corto plazo (≤ 2 años) |
| Sensibilidad al precio frente a los aceites de soja y girasol | -0.6% | Global, con mayor impacto en los mercados emergentes sensibles a los precios | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro en los puertos de Gujarat | -0.4% | Las regiones de Asia Pacífico que dependen de las exportaciones tienen repercusiones en la oferta mundial | Corto plazo (≤ 2 años) |
| Riesgo de contaminación por micotoxinas durante el almacenamiento | -0.3% | Global, concentrado en regiones de almacenamiento tropicales húmedas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del rendimiento de las semillas de ricino
Las principales regiones productoras de ricino se enfrentan a la variabilidad de la producción agrícola, lo que genera inestabilidad en la oferta y obstaculiza el crecimiento del mercado. Este desafío se agrava a medida que los patrones climáticos alteran cada vez más los ciclos de cultivo tradicionales, especialmente en Gujarat y Rajastán. El ICAR (Instituto Indio de Investigación de Semillas Oleaginosas) destaca pronunciadas variaciones de rendimiento entre los cultivares de ricino. Por ejemplo, el cultivar DCH-32 produce 1,030 kg/ha en condiciones de secano, pero alcanza los 2,460 kg/ha con riego, lo que subraya la sensibilidad hídrica del cultivo. Investigaciones realizadas en trópicos húmedos señalan las ventanas de siembra óptimas entre el 18 de junio y el 2 de julio. La siembra temprana puede producir entre 773.7 y 799.1 kg/ha, en marcado contraste con los escasos 129.2 kg/ha de la siembra tardía. Estos parámetros de cultivo tan limitados aumentan los riesgos de producción. Como reflejo de estas preocupaciones, la Agencia de Gestión de Riesgos del Departamento de Agricultura de EE. UU. ha establecido precios proyectados y factores de volatilidad para la campaña agrícola 2025. Para abordar la volatilidad del rendimiento, el programa Pragati de BASF promueve prácticas agrícolas sostenibles. Tras haber certificado a más de 8,000 agricultores, el programa presume de una reducción del 33 % en el consumo de agua, además de mejorar los rendimientos individuales. Sin embargo, al centrarse en regiones semiáridas, el programa sigue siendo vulnerable a las perturbaciones climáticas, lo que supone riesgos para la cadena de suministro global de aceite de ricino.
Sensibilidad al precio de los aceites de soja y girasol
A pesar de sus propiedades funcionales superiores, el precio elevado del aceite de ricino en comparación con las semillas oleaginosas comerciales ha dificultado su adopción en aplicaciones sensibles al precio, especialmente cuando los precios del aceite de soja y girasol se mantienen significativamente bajos. Datos del Banco Mundial indican que, en 2023, las exportaciones de aceite de ricino de la India promediaron alrededor de USD 1.60 por kg.[ 3 ]Banco Mundial. «Exportaciones de aceite de ricino y sus fracciones por país | 2023». https://wits.worldbank.org/trade/comtrade/en/country/ALL/year/2023/tradeflow/Exports/partner/WLD/product/151530.Un precio que contrasta marcadamente con el de los aceites vegetales convencionales, lo que plantea desafíos para las aplicaciones industriales con enfoque en los costos. Las investigaciones indican que mezclar aceite de ricino con otros aceites vegetales en una proporción 1:1 no solo mejora el rendimiento de la lubricación en comparación con el aceite de ricino puro, sino que también reduce los costos generales de formulación. Esto sugiere una posible estrategia para mitigar las preocupaciones sobre la sensibilidad al precio. Los informes del Informe de Perspectivas de Cultivos Oleaginosos del USDA destacan la continua volatilidad en los mercados de semillas oleaginosas. Sin embargo, el aceite de ricino conserva su estatus premium, gracias a sus propiedades químicas únicas y a una escala de producción limitada en comparación con los principales aceites básicos. Los usuarios industriales están cambiando su enfoque del precio de la materia prima a una evaluación más amplia del costo total de propiedad. Reconocen el rendimiento superior del aceite de ricino y sus beneficios ambientales. No obstante, las primas iniciales en el precio del aceite de ricino aún limitan su penetración en el mercado, especialmente en mercados emergentes donde las ventajas funcionales no siempre justifican los costos más altos y el poder adquisitivo para insumos químicos especializados es limitado.
Análisis de segmento
Por tipo de producto: El dominio del crudo se combina con la especialización premium
El aceite de ricino crudo capturó el 44.27 % de la cuota de mercado en 2024, lo que subraya su importancia como base para productos químicos y lubricantes derivados. La demanda estable de los productores de poliuretano y plastificantes mantiene las plantas de extracción a granel operando cerca de su capacidad máxima, lo que garantiza economías de escala que mantienen la estabilidad de los márgenes. Los grados hidrogenados tienen una demanda específica en polímeros para contacto con alimentos, regulados por el título 21 del Código de Reglamentos Federales (CFR) 178.3280, que permite su uso hasta en un 4 % en peso en polímeros de cloruro de vinilo. Las variantes deshidratadas sirven como resinas de secado rápido en recubrimientos protectores, mientras que las nuevas rutas de combustible de aviación evalúan el crudo hidrotratado para la producción de isoparafina.
Los volúmenes de aceite negro jamaicano premium, aunque menores, se expanden a una tasa de crecimiento anual compuesta (TCAC) del 7.48 % hasta 2030, impulsada por la fascinación de los consumidores por los métodos de tostado tradicionales que otorgan un tono más oscuro y un mayor contenido de cenizas, valorados en los sérums capilares. La diferenciación permite a las marcas cobrar el doble del precio FOB promedio, lo que eleva los márgenes de conversión de semilla a aceite para los pequeños procesadores caribeños. Mientras tanto, los derivados como el ácido sebácico y el 12-HSA registran el crecimiento unitario más rápido, impulsado por la demanda de poliamida-11 en piezas ligeras de automoción y polvos para impresión 3D. La adquisición por parte de BASF de la plena propiedad de su empresa conjunta Alsachimie asegura el suministro interno de aceite de ricino, lo que demuestra cómo los principales grupos químicos se aseguran la materia prima para polímeros de alto valor. En conjunto, estos cambios ilustran un mercado de aceite de ricino que gravita hacia productos especializados de alto margen sin renunciar a las ventajas de escala del petróleo crudo.
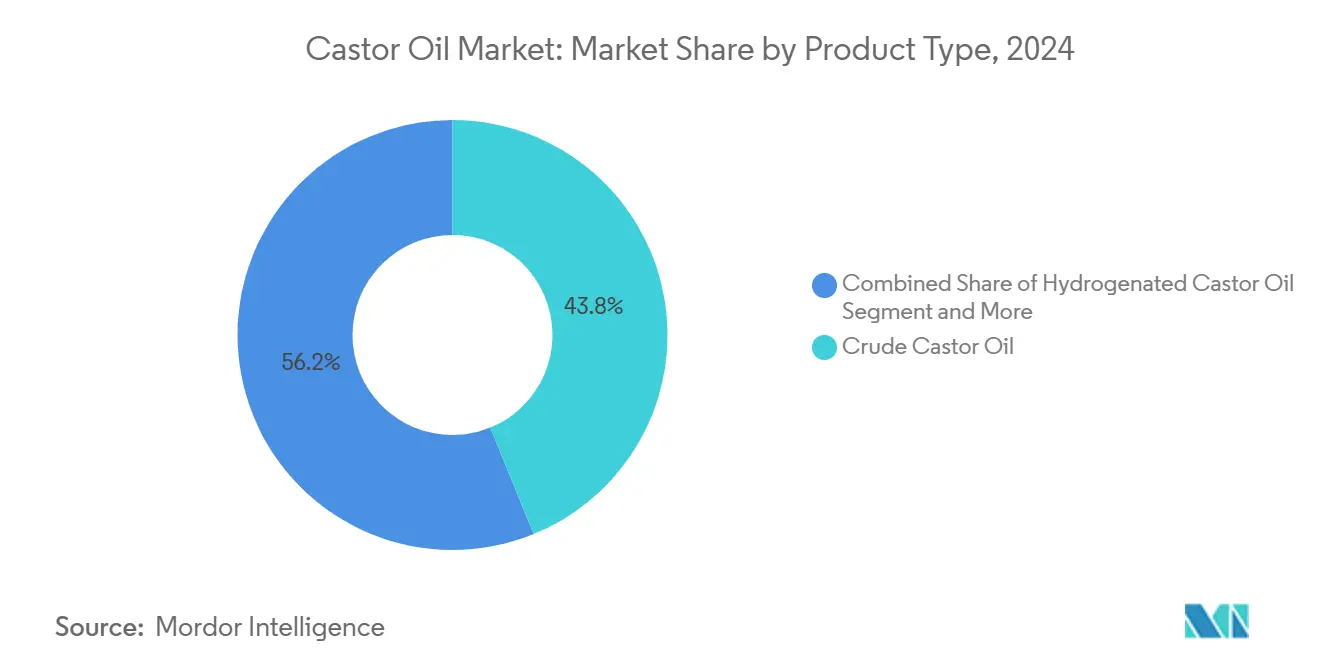
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: el liderazgo químico se ve desafiado por el crecimiento de los cosméticos
El sector químico representó el 31.63 % de los ingresos de 2024, lo que impulsó el tamaño del mercado del aceite de ricino gracias a un consumo constante de poliuretanos, lubricantes y productos intermedios de nailon. Los objetivos de descarbonización de los fabricantes de equipos originales (OEM) elevan los requisitos de biocontenido, lo que garantiza una demanda a largo plazo que respalda la inversión en unidades de craqueo catalítico optimizadas para derivados ricinoleicos. La demanda farmacéutica se basa en el amplio historial de seguridad del laxante, pero el verdadero beneficio reside en los excipientes poliméricos biodegradables que agilizan las revisiones regulatorias.
Los cosméticos y el cuidado personal, con una tasa de crecimiento anual compuesta (TCAC) del 6.74 %, absorben volúmenes crecientes de aceite de ricino hidrogenado PEG-40 como surfactante suave, beneficiándose de la transparencia de ingredientes impulsada por MoCRA, que prioriza los insumos de origen natural. Las marcas aprovechan el abastecimiento de comercio justo para diferenciar sus SKU, una tendencia que canaliza las primas a las cooperativas agrícolas y sustenta los medios de vida de las comunidades en Gujarat y, cada vez más, en Kenia. Los usos alimentarios siguen siendo limitados: la FDA limita los agentes desmoldantes para caramelos duros a 500 ppm y aprueba el aceite de ricino para recubrimientos de comprimidos vitamínicos según 21 CFR 172.876, manteniendo volúmenes moderados pero una alta visibilidad regulatoria. Los sectores emergentes de gestión térmica y SAF, aunque pequeños hoy en día, prometen un crecimiento descomunal a medida que la ampliación tecnológica reduce el riesgo de las curvas de costos.
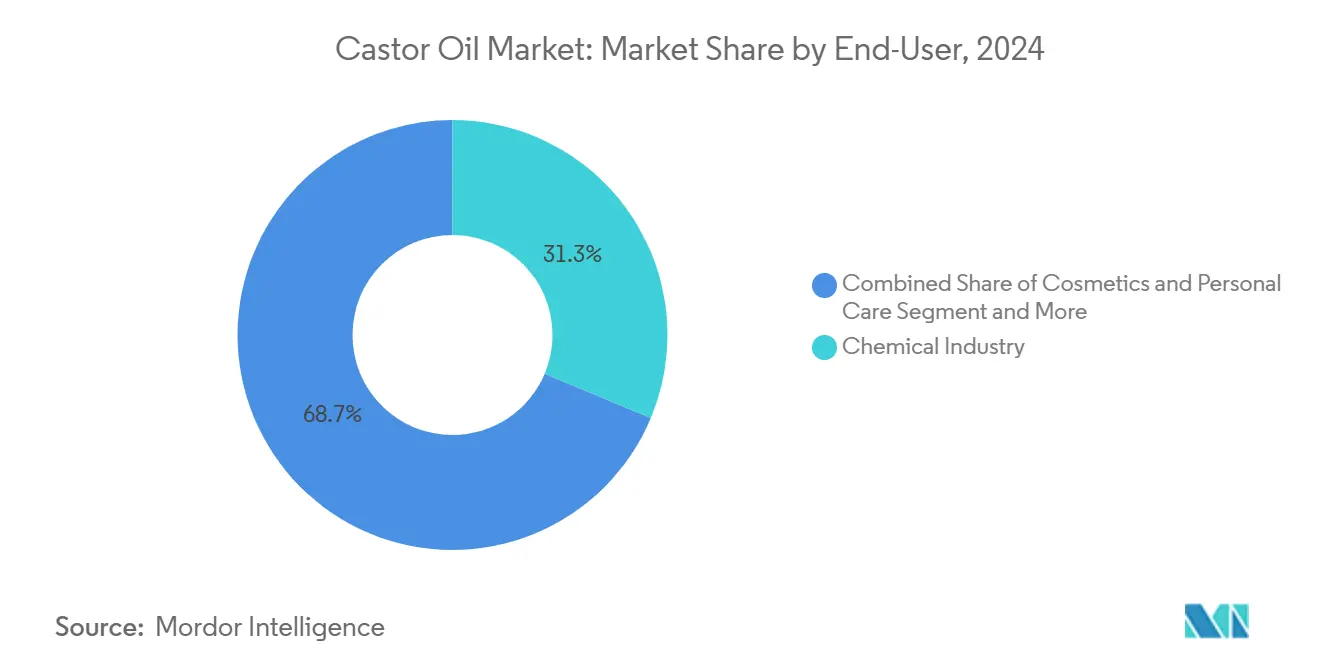
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La participación del 59.73% de Asia-Pacífico en el mercado del aceite de ricino en 2024 se debe a los 1.009 millones de dólares que la India exportó, con un total de 629.8 millones de kg, gracias a la infraestructura integrada de trituración y puerto de Gujarat. La banca pública regional ofrece créditos a bajo interés a los procesadores que adoptan sistemas de efluentes sin vertidos líquidos, lo que refuerza el cumplimiento de las auditorías de sostenibilidad de la UE. China depende de las importaciones para la fabricación de derivados, canalizando el petróleo crudo hacia las líneas nacionales de sebácico y nailon-11 para abastecer a su creciente sector de piezas para vehículos eléctricos.
Norteamérica y Europa mantienen posiciones consolidadas pero de alto valor, impulsadas por la demanda de polímeros farmacéuticos y especializados. La FAA estadounidense otorgó casi 300 millones de dólares en 2024 para acelerar proyectos de SAF, algunos de los cuales se centran en ésteres de ricino para mezclas de hidrocarburos para reactores. El Pacto Verde Europeo consolida la demanda de materiales bajos en carbono, lo que anima a los proveedores de primer nivel del sector automotriz a firmar contratos plurianuales con trituradoras indias certificadas. Los estrictos expedientes REACH y las presentaciones ante la MoCRA limitan a los pequeños exportadores, pero recompensan a los operadores tradicionales que cumplen con las normas con primas de precios cercanas al 1 % sobre las cotizaciones de las materias primas.
Oriente Medio y África encabezan el crecimiento futuro de la oferta, con una tasa de crecimiento anual compuesta (TCAC) prevista del 5.93 %, impulsada por el envío de 100 toneladas de semillas de Casterra desde Kenia en octubre de 2024 y el proyecto de riego de 2,225 hectáreas de Etiopía, que promete un rendimiento de 6 toneladas por hectárea. Los gobiernos promueven el ricino como un cultivo comercial resistente a la sequía que revitaliza las zonas semiáridas, mientras que la proximidad a Europa acorta los plazos de transporte para los procesadores de derivados. Las plantas piloto de trituración en Mombasa y Adís Abeba planean exportar petróleo crudo para 2026, diversificando las cadenas de suministro globales y atenuando el riesgo centrado en la India. Sudamérica sigue siendo un actor pequeño, pero podría crecer rápidamente si los mandatos de biojet impulsan la demanda de materia prima regional, en consonancia con los planes de expansión de las refinerías en Brasil y Tailandia.
Panorama competitivo
La concentración del mercado se mantiene moderada a medida que los gigantes tradicionales reposicionan sus carteras y los nuevos participantes regionales ganan escala. La desinversión de Adani Wilmar por USD 2 millones en diciembre de 2024 libera capital para infraestructura, a la vez que otorga a Wilmar International el control total para profundizar la integración downstream. Adquisiciones posteriores, como la participación del 67% de Adani Wilmar en Omkar Chemicals, amplían su alcance a surfactantes y aditivos alimentarios, consolidando la captura de valor en los sectores verticales de detergentes, panadería y agroquímicos.
El programa Pragati de BASF sigue siendo la iniciativa de sostenibilidad más extensa, habiendo certificado a 8,000 agricultores en 9,000 hectáreas y reducido el consumo de agua en un 33 %, una medida que le asegura la condición de proveedor preferente con los fabricantes de equipos originales (OEM) de la industria automotriz europea. Las empresas emergentes implementan agronomía avanzada y mejoramiento genético asistido por IA. Las operaciones de Casterra Ag en Kenia ya abarcan 700 hectáreas y aspiran a rendimientos de varias toneladas, lo que demuestra la capacidad de África para erosionar el dominio de la India en el suministro en la próxima década.
La tecnología es otra palanca competitiva: el fluido electrotérmico ON de Castrol, formulado con ésteres de ricino, establece un punto de referencia para una carga de baterías un 41 % más rápida, lo que dificulta la entrada de empresas con poca experiencia en formulación. Los productores de poliamida de alto rendimiento acaparan el suministro de ácido sebácico mediante acuerdos de compra a largo plazo, lo que limita la disponibilidad de materia prima para los compradores al contado. En este contexto, el mercado del aceite de ricino favorece las estrategias de integración vertical que controlan el procesamiento de semillas, aceite y derivados, mientras que los nuevos competidores con menor consumo de recursos captan cuota de mercado mediante aplicaciones de nicho con valor añadido.
Líderes de la industria del aceite de ricino
-
Adani Wilmar Ltda.
-
Jayant Agro-Organics Ltd.
-
NK Proteins Pvt Ltd.
-
Industrias de aceite de ricino tailandesas Co.
-
Gokul Agri International Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Mangalam Global Enterprise amplió su línea 'ACEITE DE RICINO PURO', introduciendo botellas de 200 ml y 500 ml, complementando la variante de 100 ml ya disponible.
- Marzo de 2023: Biofeel® Eleven, un hilo recién lanzado derivado de fuentes naturales, tiene sus orígenes en la India. Su viaje comienza con "Eranda", una pequeña judía en hindi, de la que se extrae el aceite ideal. Este aceite, el aceite de ricino, sirve como base para estos innovadores hilos 100 % sostenibles. Estos hilos se utilizan en diversos sectores, como la moda, el deporte, la automoción y los textiles para el hogar, tanto para telas como para prendas de alta gama.
Alcance del informe sobre el mercado mundial del aceite de ricino
| Aceite de ricino crudo |
| Aceite de castor hidrogenado |
| Aceite de ricino deshidratado |
| Aceite de ricino negro jamaicano |
| Otros |
| Industria química |
| Farmacéuticos |
| Cosmética y Cuidado Personal |
| Comida y bebidas |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Irán | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Aceite de ricino crudo | |
| Aceite de castor hidrogenado | ||
| Aceite de ricino deshidratado | ||
| Aceite de ricino negro jamaicano | ||
| Otros | ||
| Usuario final | Industria química | |
| Farmacéuticos | ||
| Cosmética y Cuidado Personal | ||
| Comida y bebidas | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Irán | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado del aceite de ricino?
El tamaño del mercado de aceite de ricino será de 2.4 millones de dólares en 2025 y se proyecta que alcance los 3.09 millones de dólares en 2030.
¿Qué región posee la mayor participación en el comercio mundial de aceite de ricino?
Asia-Pacífico lidera con una participación del 59.73% en 2024, basada en la base exportadora dominante de la India.
¿Qué tipo de producto está creciendo más rápido?
El aceite de ricino negro de Jamaica está avanzando a una tasa compuesta anual del 7.48 % gracias a la demanda premium en cosméticos.
¿Por qué es importante el aceite de ricino para los vehículos eléctricos?
Los fluidos térmicos basados en ricino permiten una carga de batería un 41 % más rápida y cumplen con los nuevos estándares de seguridad para arquitecturas de alto voltaje.


