

Tamaño y cuota de mercado de los almidones catiónicos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.89 mil millones |
| Tamaño del mercado (2031) | USD 2.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.27% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de almidones catiónicos realizado por Mordor Intelligence
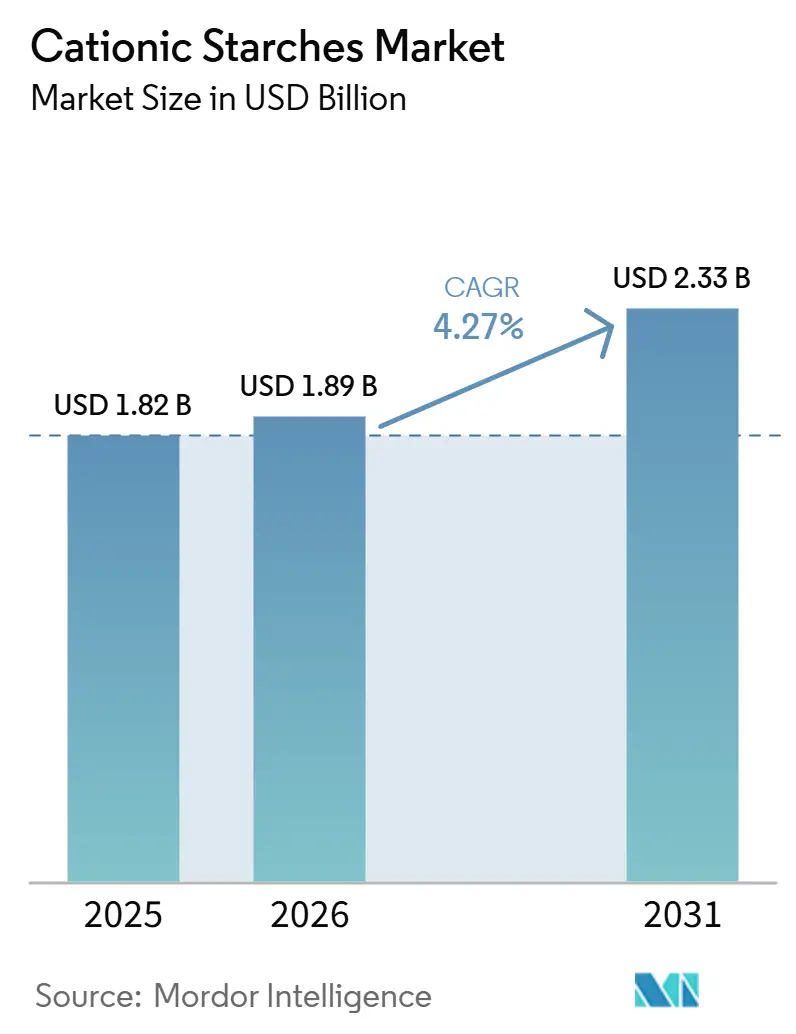
Se espera que el mercado de almidones catiónicos crezca de 1.82 millones de dólares en 2025 a 1.89 millones de dólares en 2026, y se prevé que alcance los 2.33 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.27% durante el período 2026-2031. Este mercado se ve impulsado por la constante demanda de envases y cartón, ya que las fábricas de papel siguen dependiendo de aditivos para la etapa húmeda que mejoran la retención, el drenaje y la resistencia de la hoja. El mercado de almidones catiónicos también se beneficia del mayor uso de fibra reciclada, dado que las fibras recicladas contienen más material aniónico y, a menudo, requieren una mayor dosificación de almidón por tonelada de papel producida. Los procesadores de alimentos contribuyen al mercado de almidones catiónicos al reformular sus productos para obtener etiquetas más limpias, una mejor textura y un rendimiento estable en las distintas categorías de alimentos preparados. A largo plazo, el mercado de almidones catiónicos está adquiriendo una nueva dimensión de demanda gracias a las formulaciones de comprimidos farmacéuticos, donde los excipientes de almidón modificado se valoran por sus funciones de unión, desintegración y liberación controlada.
Conclusiones clave del informe
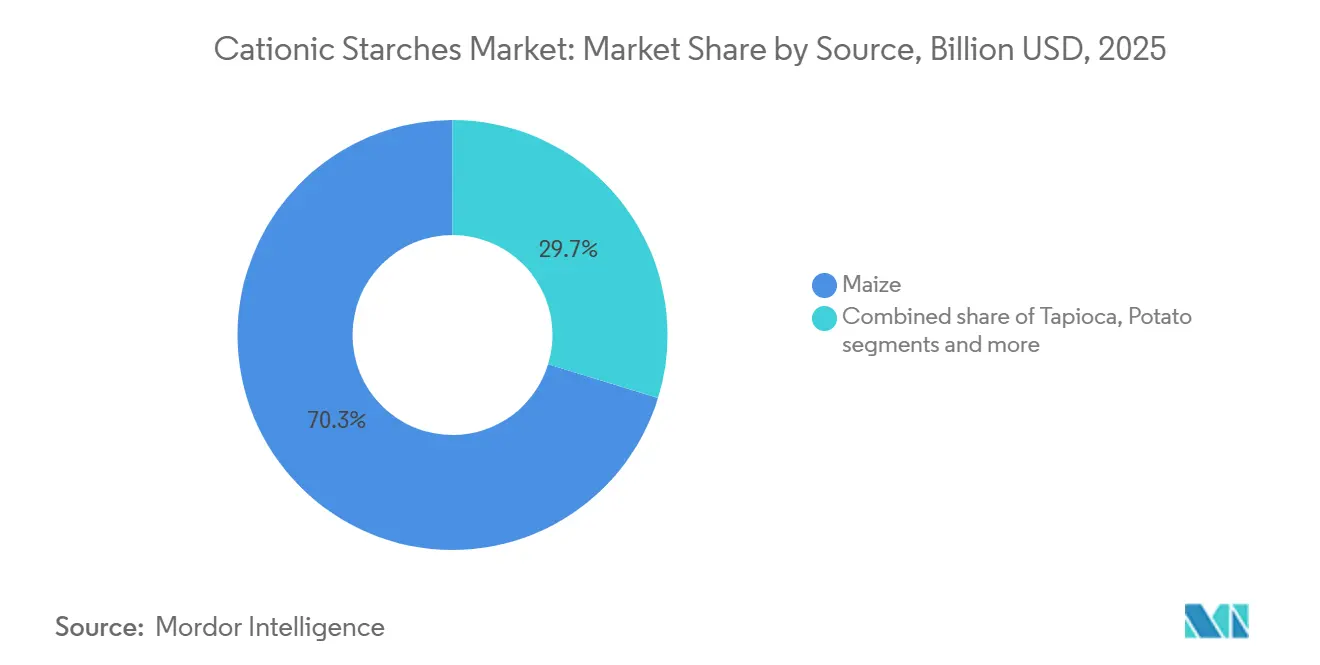
- Por origen, el maíz representó el 70.26% del mercado en 2025, mientras que se prevé que la patata crezca a una tasa de crecimiento anual compuesta del 5.46% hasta 2031.
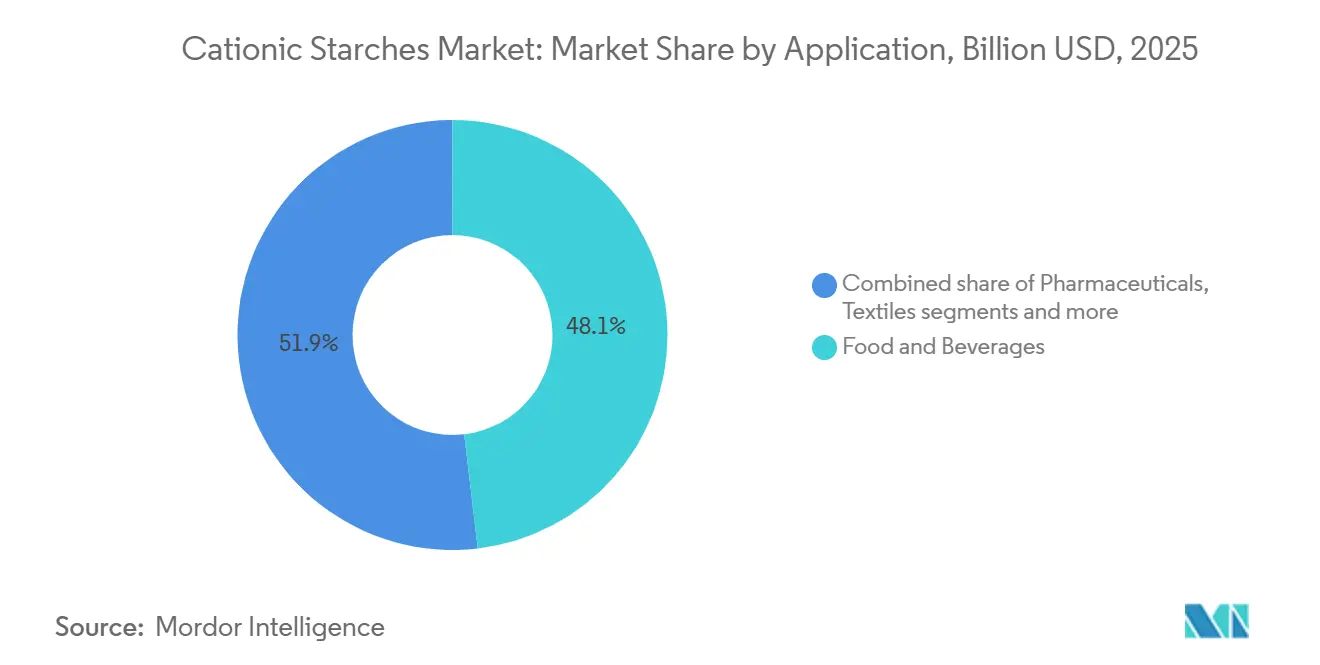
- Por aplicación, el sector de alimentos y bebidas representó el 48.12% del tamaño del mercado de almidones catiónicos en 2025, mientras que se prevé que el sector farmacéutico crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.25% hasta 2031.
- Geográficamente, Norteamérica representó el 34.11% de la cuota de mercado de almidones catiónicos en 2025, mientras que se espera que Asia-Pacífico registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de almidones catiónicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de la industria del papel y el cartón. | + 1.2% | Presencia global, con mayor presencia en Norteamérica, Asia-Pacífico y Europa. | Corto plazo (≤ 2 años) |
| Mayor adopción en aplicaciones de encolado y acabado textil. | + 0.7% | Núcleo de Asia-Pacífico, con repercusión en Sudamérica. | Mediano plazo (2-4 años) |
| Creciente demanda de ingredientes que mejoran la textura y que no requieren etiquetado especial. | + 0.6% | América del Norte y Europa, con creciente relevancia en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Creciente demanda de ingredientes alimentarios funcionales con estabilidad mejorada | + 0.5% | Global, más fuerte en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Avances tecnológicos en los procesos de modificación del almidón | + 0.4% | Global, liderada por Europa, Norteamérica y China. | Largo plazo (≥ 4 años) |
| Crecimiento de la fabricación de pulpa y papel en las economías emergentes | + 0.5% | Asia-Pacífico, Sudamérica y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de la industria del papel y el cartón.
El sector papelero sigue siendo el principal centro de demanda que moldea el mercado de almidones catiónicos, pero esta relación va más allá del crecimiento del volumen de papel. Las fábricas de papel que aumentan el contenido de fibra reciclada suelen enfrentarse a una mayor carga aniónica en la pasta, lo que incrementa la necesidad de almidón catiónico para mantener el rendimiento de retención y drenaje dentro de los objetivos operativos. Según la FAO, la producción mundial de papel y cartón alcanzó los 423 millones de toneladas en 2024, un aumento del 4 % con respecto a 2023 [1] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, “Datos de productos forestales”, fao.org . Este crecimiento refleja la creciente demanda de productos de papel para embalaje, tisú y papeles especiales, todos los cuales utilizan almidón catiónico para mejorar la resistencia, la retención, el drenaje y la imprimibilidad del papel. El anuncio de inversión de Ingredion en febrero de 2025 para Cedar Rapids destacó la continua demanda de los clientes de embalaje y fabricación de papel de almidones industriales especiales que ofrecen resistencia, biodegradabilidad y beneficios de reciclabilidad. Para el mercado de almidones catiónicos, esta tendencia mantiene la demanda de papel y embalaje importante tanto para la escala como para la agregación de valor.
Mayor adopción en aplicaciones de encolado y acabado textil.
La creciente adopción del almidón catiónico en aplicaciones de apresto y acabado textil impulsa significativamente el mercado de almidones catiónicos. Este almidón se utiliza ampliamente como agente de apresto para mejorar la resistencia del hilo, reducir la rotura durante el tejido y aumentar la eficiencia de la producción al minimizar la fricción entre las fibras. En el acabado textil, mejora la rigidez, la suavidad, la afinidad con el tinte y la calidad de impresión del tejido, además de contribuir a una mayor estabilidad dimensional. La creciente demanda de prendas de vestir, textiles técnicos y artículos para el hogar de alta calidad está impulsando a los fabricantes a adoptar productos químicos textiles sostenibles y de alto rendimiento. Además, el almidón catiónico es biodegradable y se obtiene de recursos renovables, lo que lo convierte en una alternativa atractiva a los agentes de apresto sintéticos ante las normativas ambientales cada vez más estrictas. Dado que los productores textiles priorizan cada vez más las soluciones de acabado rentables, ecológicas y de alto rendimiento, se espera que el consumo de almidón catiónico en el procesamiento textil continúe aumentando durante el período previsto.
Creciente demanda de ingredientes que mejoran la textura y que no requieren etiquetado especial.
La creciente demanda de ingredientes que mejoran la textura con etiquetas limpias se está convirtiendo en un factor clave del mercado de almidones catiónicos, especialmente en la industria de alimentos y bebidas. Los consumidores buscan cada vez más productos formulados con ingredientes reconocibles y de origen natural, evitando aditivos artificiales y estabilizadores sintéticos. Este cambio está impulsando a los fabricantes de alimentos a incorporar ingredientes a base de almidón que mejoran la textura, la viscosidad, la estabilidad y la sensación en boca sin comprometer el posicionamiento de etiqueta limpia. Según una investigación del CBI, Ministerio de Asuntos Exteriores, se proyecta que los productos de etiqueta limpia representen más del 70 % de las carteras de productos durante 2025 y 2026, un aumento significativo con respecto al 52 % en 2021 [2] Fuente: CBI Ministerio de Asuntos Exteriores, “Which trends offer opportunities”, cbi.eu , lo que destaca la transición acelerada de la industria hacia formulaciones de ingredientes transparentes. Como ingrediente de origen natural y renovable, el almidón se alinea bien con estas preferencias de los consumidores y expectativas regulatorias en constante evolución.
Creciente demanda de ingredientes alimentarios funcionales con estabilidad mejorada
El mercado de almidones catiónicos también está ganando terreno en el sector de alimentos procesados, que requiere una mayor estabilidad térmica, resistencia a la congelación y descongelación, y retención de textura que la que ofrecen los almidones nativos. Las comidas preparadas, los fideos instantáneos, las salsas, las alternativas lácteas y los productos esterilizados dependen de ingredientes que puedan soportar el estrés del procesamiento industrial y mantener una textura aceptable tras su distribución. Un estudio publicado en 2024 sobre almidón de arroz glutinoso acetilado catiónico demostró una mayor estabilidad de textura y retención de viscosidad en comparación con las modificaciones simples, lo que respalda el desarrollo de soluciones alimentarias más avanzadas. Esto es importante para el mercado de almidones catiónicos, ya que los clientes buscan no solo poder espesante, sino también consistencia en el procesamiento y una mayor vida útil. Los proveedores que pueden traducir la química del almidón en un rendimiento estable del producto tienen un camino más claro hacia un posicionamiento premium en el mercado de almidones catiónicos. Por lo tanto, la capacidad de desarrollo de aplicaciones sigue siendo fundamental para competir por contratos alimentarios de mayor valor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas de seguridad alimentaria que rigen los ingredientes de almidón modificado. | -0.4% | Europa y América del Norte, con efectos indirectos hacia los productores de Asia-Pacífico orientados a la exportación. | Mediano plazo (2-4 años) |
| Volatilidad en los precios del maíz, la patata y el almidón de tapioca. | -0.5% | Global, con especial atención a los tipos de papel y textiles básicos. | Corto plazo (≤ 2 años) |
| Adopción limitada en regiones con baja industrialización. | -0.3% | África subsahariana y partes del sur y sureste de Asia | Largo plazo (≥ 4 años) |
| Altos costos de producción y modificación química | -0.5% | Global, con un mayor impacto en los productores regionales más pequeños. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios del maíz, la patata y el almidón de tapioca.
La volatilidad del coste de las materias primas sigue siendo una limitación directa para el mercado de almidones catiónicos, ya que los almidones de maíz, patata y tapioca dependen de cadenas de suministro agrícolas influenciadas por el clima, los precios de la energía y las fluctuaciones monetarias. El maíz presenta la mayor exposición, dado que el principal segmento de origen depende de los balances mundiales de maíz y se enfrenta a una demanda competitiva de aplicaciones alimentarias, de piensos y de combustibles. Cuando los precios de los cereales suben rápidamente, los participantes en el mercado de almidones catiónicos no pueden trasladar estos aumentos de forma uniforme, ya que las aplicaciones en papel y textiles suelen ser muy sensibles a los precios. Los grandes proveedores integrados pueden mitigar parte de esta presión mediante redes de aprovisionamiento y capacidades comerciales más amplias, mientras que los productores especializados más pequeños suelen tener menos opciones de cobertura y una flexibilidad limitada para proteger sus márgenes. Esta dinámica crea un efecto competitivo desigual en el mercado de almidones catiónicos, donde la escala ayuda a las empresas a absorber la volatilidad, mientras que los actores regionales se enfrentan a una mayor presión sobre los costes. También ralentiza la inversión en diferenciación, ya que los productores que se enfrentan a la presión sobre las materias primas tienden a priorizar la producción y la retención de contratos por encima del desarrollo de nuevos productos.
Normativas estrictas de seguridad alimentaria que rigen los ingredientes de almidón modificado.
La supervisión de los aditivos alimentarios sigue siendo una limitación clave en el mercado de almidones catiónicos, especialmente en Europa y Norteamérica, donde los estándares de documentación son estrictos y los cambios de producto pueden llevar tiempo. Bajo el marco actual de aditivos alimentarios de la UE, las reglas específicas de la categoría, los requisitos de etiquetado y la necesidad de una justificación técnica clara siguen configurando el uso del almidón modificado [3] Fuente: Comisión Europea, “REGLAMENTO DE LA COMISIÓN (UE) 2025/2058”, eur-lex.europa.eu . Los productores que abastecen aplicaciones alimentarias en el mercado de almidones catiónicos deben gestionar el rendimiento del producto, la calidad del expediente, la trazabilidad y el riesgo de reformulación. Estos requisitos imponen una mayor carga a los proveedores más pequeños que carecen de equipos regulatorios especializados o amplios recursos de atención al cliente. Como resultado, los requisitos de cumplimiento pueden reforzar las ventajas de escala de los proveedores multinacionales de almidón, incluso cuando sus productos no son las opciones de menor coste. Si bien estos factores no detienen el crecimiento en el mercado de almidones catiónicos, limitan el número de proveedores que pueden competir eficazmente en aplicaciones alimentarias reguladas.
Análisis de segmento
Según la fuente: El dominio del maíz enmascara un cambio estructural hacia orígenes especializados.
El maíz dominó el mercado de almidones catiónicos por origen, representando el 70.26 % de la cuota de mercado total en 2025. Su liderazgo se atribuye principalmente a la abundante disponibilidad mundial de maíz, su cultivo consolidado y su procesamiento rentable para la obtención de almidón. El almidón catiónico a base de maíz ofrece una calidad constante, alta pureza y una excelente eficiencia de cationización, lo que lo convierte en la materia prima preferida para la fabricación de papel, el tratamiento de aguas residuales, la industria textil y la de adhesivos. La extensa infraestructura industrial que respalda la molienda húmeda del maíz fortalece aún más su viabilidad comercial y garantiza un suministro estable en las principales regiones consumidoras. Además, las continuas mejoras en las tecnologías de modificación del almidón han optimizado el rendimiento funcional del almidón catiónico derivado del maíz, reforzando su adopción en diversas aplicaciones industriales.
Se prevé que la patata sea el segmento de origen de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.46 % hasta 2031. La creciente demanda de almidones especiales con viscosidad, capacidad de unión y propiedades filmógenas superiores está impulsando la adopción de almidón catiónico derivado de la patata en diversos sectores. El almidón de patata posee gránulos naturalmente grandes y un mayor contenido de amilopectina, lo que permite una mejor retención de agua y una funcionalidad mejorada en recubrimientos de papel, textiles y formulaciones industriales especializadas. El creciente interés por las materias primas sostenibles y renovables también está animando a los fabricantes a diversificar sus fuentes más allá de los almidones convencionales a base de maíz, especialmente en regiones con una fuerte producción de patata.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La concentración en alimentos y bebidas oculta las ventajas farmacéuticas.
El sector de alimentos y bebidas se consolidó como el segmento de aplicación más importante en el mercado de almidones catiónicos, representando el 48.12 % de la cuota de mercado total en 2025. El predominio de este segmento se debe al uso extensivo de almidones catiónicos como estabilizadores, espesantes, aglutinantes y agentes para mejorar la textura en una amplia gama de productos alimenticios y bebidas procesados. Los fabricantes recurren cada vez más a estos almidones modificados para mejorar la consistencia del producto, la retención de humedad, la vida útil y la eficiencia del procesamiento, al tiempo que satisfacen las crecientes expectativas de calidad de los consumidores. El creciente consumo de alimentos precocinados, comidas listas para consumir, productos lácteos, productos de panadería y bebidas sigue impulsando una sólida demanda mundial de ingredientes de almidón funcional.
Se prevé que el sector farmacéutico sea el segmento de aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.25 % hasta 2031. Este crecimiento se ve impulsado por el uso cada vez mayor de almidones catiónicos como excipientes, aglutinantes de comprimidos, desintegrantes y materiales de liberación controlada de fármacos en formulaciones farmacéuticas. La expansión de la industria farmacéutica mundial, junto con el aumento de las inversiones en el desarrollo de fármacos innovadores y tecnologías de dosificación avanzadas, está generando una mayor demanda de derivados de almidón de alto rendimiento. Los almidones catiónicos se valoran por su biocompatibilidad, biodegradabilidad y capacidad para mejorar la estabilidad y la liberación controlada de los principios activos farmacéuticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
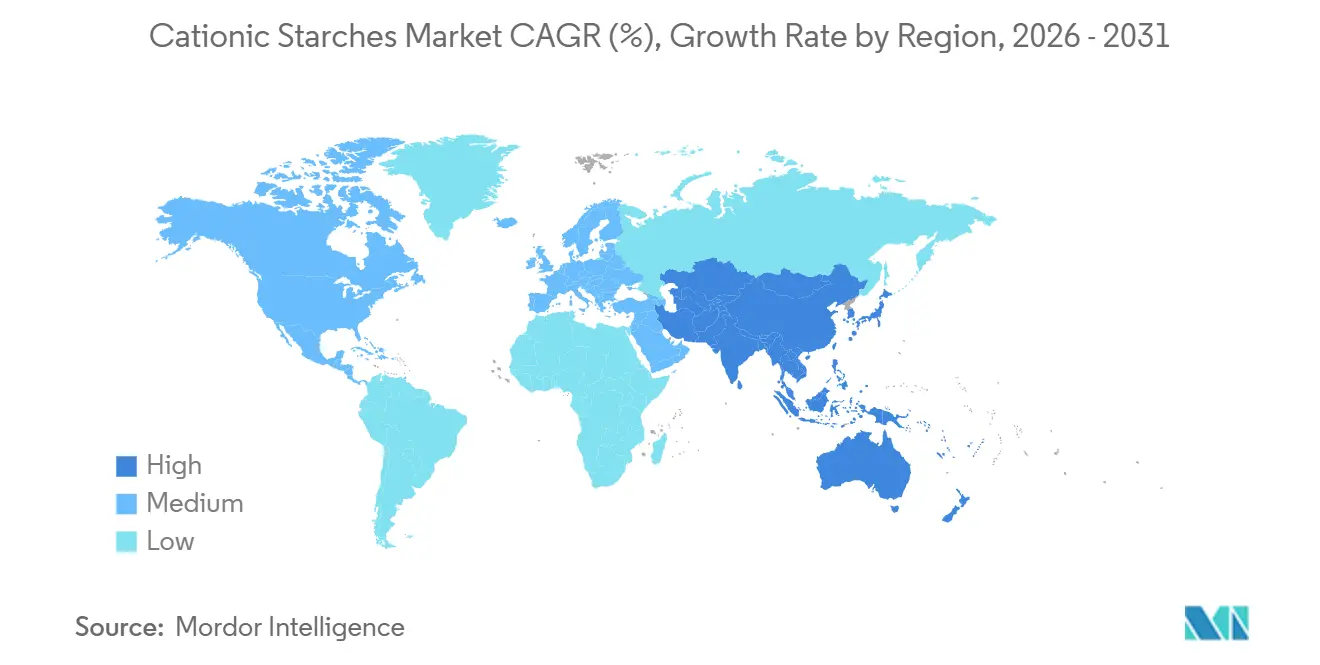
América del Norte representó el 34.11 % de la cuota de mercado de almidones catiónicos en 2025, lo que la convierte en la mayor base regional en la estructura actual de la demanda. La región se beneficia de una sólida red de papel y embalaje, una amplia disponibilidad de maíz y cadenas de suministro de almidón integradas que dan soporte tanto a grados estándar como especiales. Estados Unidos sigue siendo fundamental para el mercado de almidones catiónicos, ya que combina un alto consumo de productos de papel con una importante base nacional de materia prima y una sólida capacidad de procesamiento industrial. Canadá apoya el mercado a través de la fabricación de pulpa y papel tisú, mientras que México ofrece un crecimiento incremental vinculado a la expansión industrial y la reubicación de la cadena de suministro. Las expectativas de trazabilidad y abastecimiento sostenible por parte de las grandes empresas de bienes de consumo también ayudan a los proveedores norteamericanos a mantener posiciones de mayor valor en el mercado de almidones catiónicos.
Europa sigue siendo importante para el mercado de almidones catiónicos debido a su base concentrada de proveedores especializados con sólidas posiciones en el almidón a base de patata y usos finales regulados. La demanda en la región depende menos del aumento de volumen y más del cumplimiento normativo, las expectativas de sostenibilidad y la capacidad de satisfacer los requisitos de aplicación precisos en la industria alimentaria y farmacéutica. Las normas actuales de la UE sobre aditivos alimentarios mantienen una estricta disciplina en la formulación, lo que otorga a los proveedores establecidos una ventaja cuando los clientes necesitan asistencia técnica y documentación fiable. Alemania, Francia y el Reino Unido siguen siendo centros de demanda clave, mientras que Europa del Este ofrece una perspectiva más dinámica para la ampliación de capacidad y el crecimiento industrial que algunos mercados maduros de Europa Occidental.
Asia-Pacífico es la región de mayor crecimiento en el mercado de almidones catiónicos, con una CAGR proyectada del 5.78 % hasta 2031. China sigue siendo el principal motor de la demanda en la región, gracias a su amplia base en la producción de cartón para embalaje, papel tisú y procesamiento de alimentos. India se perfila como la oportunidad nacional de mayor crecimiento, impulsada por el aumento de la capacidad de producción de papel, una importante plataforma de exportación textil y el creciente sector farmacéutico. El sudeste asiático también sigue siendo relevante, ya que Vietnam, Bangladesh y Tailandia continúan incrementando la demanda de almidón textil e industrial en medio de cambios en la producción regional. Sudamérica y Oriente Medio y África aún representan participaciones menores en el mercado de almidones catiónicos, pero ambas regiones están consolidando una base más sólida mediante el crecimiento del sector del embalaje, la diversificación alimentaria y el desarrollo industrial. Como resultado, el mercado de almidones catiónicos se está desplazando progresivamente hacia el este, si bien Norteamérica aún ostenta la mayor cuota de mercado.
Panorama competitivo
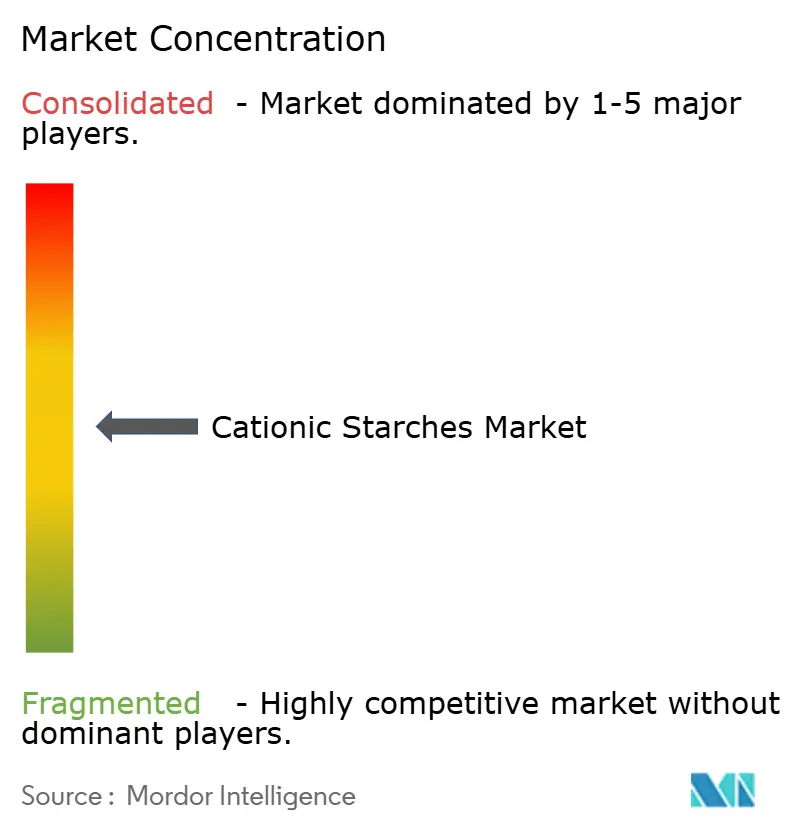
El mercado de almidones catiónicos presenta una consolidación moderada a nivel mundial. Sin embargo, se mantiene fragmentado al considerar los sectores de papel, textiles y las relaciones de suministro regionales. Cargill, Ingredion, Roquette, Tate & Lyle y Avebe lideran el mercado de almidones catiónicos en áreas donde el soporte de aplicaciones, el conocimiento técnico en modificaciones y el control del abastecimiento son cruciales. Estas empresas ostentan las posiciones más sólidas en excipientes farmacéuticos, grados alimentarios premium y aplicaciones de papel más técnicas, donde la consistencia del producto suele ser más importante que el precio más bajo. Al mismo tiempo, los proveedores regionales en Asia continúan compitiendo eficazmente en grados básicos, lo que impide que el mercado de almidones catiónicos alcance una alta concentración.
La inversión de capital sigue siendo uno de los indicadores más claros de cómo las grandes empresas defienden su posición en el mercado de almidones catiónicos. La inversión prevista de Ingredion de 50 millones de dólares en Cedar Rapids en febrero de 2025 tiene como objetivo aumentar la capacidad de producción de almidón industrial especializado para clientes de los sectores de embalaje y papel, lo que indica una respuesta directa a la demanda final en lugar de una expansión general de la capacidad. La modernización de la planta de Baupte de Cargill también demuestra cómo las mejoras operativas vinculadas a la eficiencia y la reducción de emisiones pueden fortalecer la competitividad a largo plazo en el mercado de almidones catiónicos sin depender únicamente de estrategias de precios.
La diferenciación tecnológica se está convirtiendo en un factor decisivo en el mercado de almidones catiónicos. La actualización de Tate & Lyle para el año fiscal 2026 indica una inversión continua en innovación y el lanzamiento de una herramienta propia de IA generativa para equipos técnicos, destacando la mayor rapidez en la formulación como una ventaja competitiva. Empresas europeas más pequeñas, como Emsland-Stärke, Novidon y otras similares, siguen siendo relevantes, ya que la trazabilidad, el posicionamiento como producto no transgénico y la confianza regulatoria continúan siendo importantes en los nichos farmacéuticos y de productos con etiqueta limpia. En consecuencia, el mercado de almidones catiónicos premia tanto la escala como la especialización, según la aplicación y el tipo de cliente.
Líderes de la industria de almidones catiónicos
Cargill, Incorporated
Tate y Lyle PLC
Ingredion Incorporado
Roquette Frères SA
Archer Daniels Midland Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Roquette inauguró un centro piloto de almidón y polioles en sus instalaciones de Lianyungang, China. Este centro de 1,000 metros cuadrados integra análisis fisicoquímicos, investigación a escala de laboratorio y transformación a escala piloto en una única plataforma. Esta configuración permite un desarrollo conjunto más rápido con clientes chinos de los sectores de alimentos, bebidas, lácteos y nutrición especializada, y reduce el tiempo de comercialización de las aplicaciones de almidón modificado.
- Febrero de 2026: Tate & Lyle implementó una herramienta propia de IA generativa, entrenada con sus bibliotecas técnicas y científicas, para sus equipos de aplicaciones, soluciones y servicios técnicos. Esta herramienta permite respuestas más rápidas en la formulación de soluciones para clientes basadas en almidón y complementa la inversión en innovación de 86 millones de libras esterlinas que la compañía realizó en el año fiscal 2026.
- Febrero de 2025: Ingredion Incorporated anunció una inversión de 50 millones de dólares en sus instalaciones de Cedar Rapids, Iowa, para modernizar y ampliar la producción de almidón industrial especializado para clientes de embalaje y fabricación de papel que buscan resistencia funcional, biodegradabilidad y capacidad de reciclaje.
Alcance del informe del mercado global de almidones catiónicos
El almidón catiónico es un almidón modificado químicamente en el que se introducen grupos funcionales con carga positiva (catiónicos) en la molécula de almidón. El mercado de almidones catiónicos se segmenta por origen, aplicación y geografía. Según el origen, el mercado se segmenta en maíz, trigo, patata, tapioca y otros. Según la aplicación, el mercado se segmenta en alimentos y bebidas, productos farmacéuticos, cuidado personal y cosméticos, textiles, piensos, papel y cartón ondulado, y otros. Geográficamente, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el tamaño y la previsión del mercado se han realizado en términos de valor (USD).
| Maíz |
| Trigo |
| Patata |
| Tapioca |
| Otros |
| Alimentos y Bebidas |
| Farmacéuticos |
| Cuidado personal y cosméticos |
| Textil |
| Nutrición Animal |
| Papel y cartón ondulado |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por fuente | Maíz | |
| Trigo | ||
| Patata | ||
| Tapioca | ||
| Otros | ||
| por Aplicación | Alimentos y Bebidas | |
| Farmacéuticos | ||
| Cuidado personal y cosméticos | ||
| Textil | ||
| Nutrición Animal | ||
| Papel y cartón ondulado | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño previsto del mercado de almidones catiónicos para el año 2031?
Se prevé que el mercado de almidones catiónicos alcance los 2.33 millones de dólares en 2031, frente a los 1.89 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 4.27%.
¿Qué aplicación impulsa la demanda actual de almidones catiónicos?
El sector de alimentos y bebidas lideró la demanda con el 48.12 % del valor total en 2025, impulsado por las necesidades de espesamiento, estabilización y mejora de la textura en los alimentos procesados.
¿Qué segmento de fuentes está creciendo más rápido?
La patata es la fuente de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 5.46 % hasta 2031, impulsada por la demanda de excipientes farmacéuticos de alta calidad.
¿Por qué sigue siendo importante el sector papelero para los proveedores?
Las fábricas de papel y cartón utilizan almidón catiónico para mejorar la retención, el drenaje y la resistencia, y un mayor contenido de fibra reciclada suele aumentar las necesidades de dosificación por tonelada.
¿Qué región ofrece las mejores perspectivas de crecimiento hasta 2031?
La región de Asia-Pacífico presenta las perspectivas de crecimiento regional más rápidas, con una tasa de crecimiento anual compuesta (CAGR) del 5.8%, impulsada por el aumento de la capacidad de producción de papel, la demanda textil y el crecimiento de la fabricación de productos farmacéuticos.


