

Tamaño y cuota de mercado de los aditivos para piensos bovinos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 15.80 mil millones |
| Tamaño del mercado (2031) | USD 20.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.90% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aditivos para piensos de ganado realizado por Mordor Intelligence
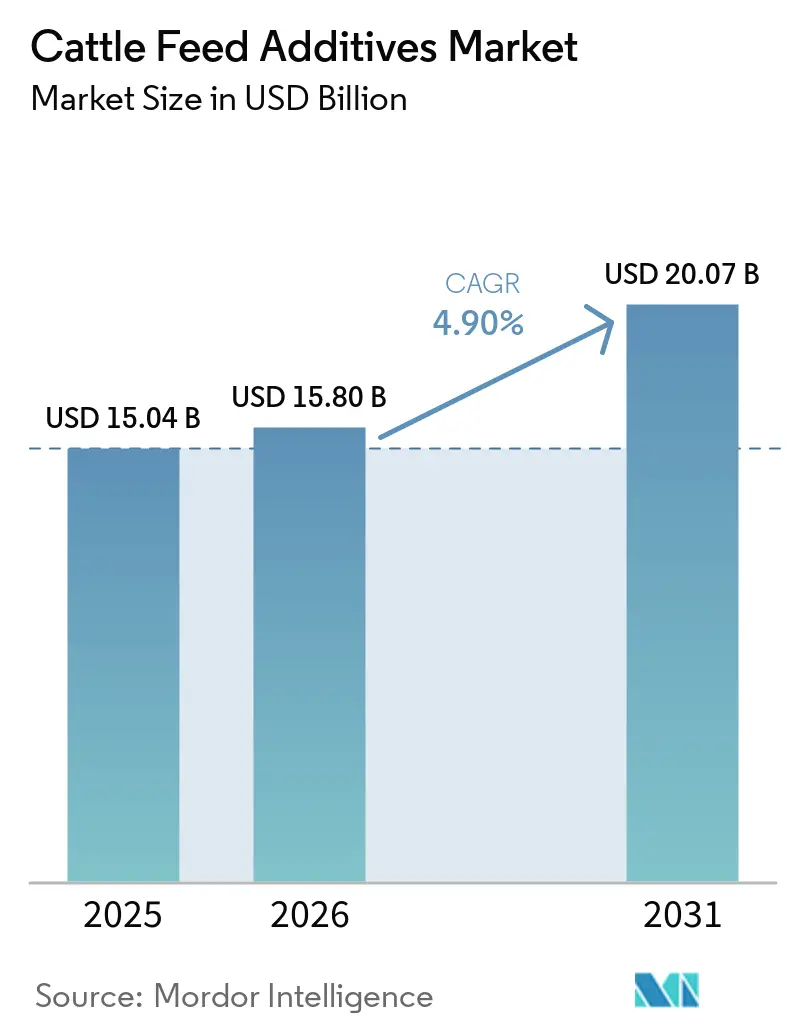
El mercado de aditivos para piensos bovinos alcanzó un valor de 15.04 millones de dólares en 2025 y se prevé que crezca desde los 15.80 millones de dólares en 2026 hasta los 20.07 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.90% durante el periodo de previsión (2026-2031). Las restricciones al uso de antibióticos promotores del crecimiento están impulsando la demanda hacia probióticos, fitogénicos, ácidos orgánicos y enzimas con funciones específicas. El aumento de la intensidad de las explotaciones ganaderas y lecheras en Sudamérica y Asia-Pacífico también está incrementando el uso de aditivos por animal, a medida que los productores adoptan dietas más controladas. Las iniciativas de reducción de metano generan una nueva oportunidad para la creación de valor, ya que las reducciones de emisiones verificadas pueden respaldar las solicitudes de créditos de carbono. Los proveedores están respondiendo integrando sus productos con asesoramiento sobre la formulación de raciones, datos de alimentación y apoyo para la gestión del rebaño, lo que aumenta la importancia de la evidencia de rendimiento en las decisiones de compra. Sin embargo, el mercado se enfrenta a una adopción más lenta en los sistemas basados en el pastoreo, donde la dosificación inconsistente y las dificultades para verificar los resultados limitan su adopción.
Conclusiones clave del informe
- Por tipo de aditivo, los aminoácidos representaron el 20.8% de la cuota de mercado de aditivos para piensos bovinos en 2025, mientras que se prevé que los probióticos crezcan a la mayor tasa de crecimiento anual compuesto (CAGR) del 9.1% entre 2026 y 2031.
- En cuanto a su formato, los aditivos secos representaron el 56.3% del tamaño del mercado de aditivos para piensos bovinos en 2025, mientras que se prevé que los aditivos líquidos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.2% entre 2026 y 2031.
- Por tipo de ganado, el ganado lechero representó el 73.1% de la cuota de mercado en 2025, mientras que se prevé que el ganado vacuno de carne crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.1% entre 2026 y 2031.
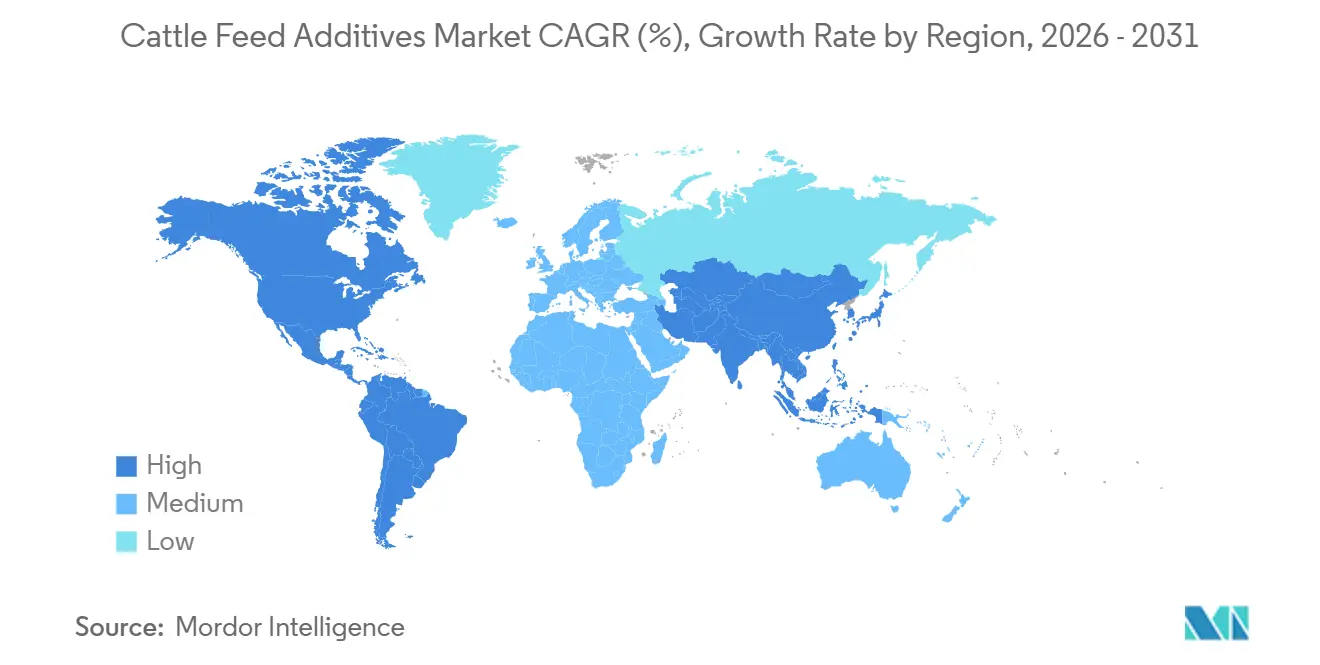
- Geográficamente, Norteamérica representó el 48.5% de la cuota de mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.2% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aditivos para piensos de ganado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reducción de promotores del crecimiento antibióticos | + 0.8% | Global, con aplicación temprana en Europa y América del Norte y creciente relevancia en Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Mayor producción de leche y mejores resultados en la conversión alimenticia. | + 0.7% | De alcance global, con mayor relevancia en sistemas comerciales de Norteamérica, Europa y Sudamérica. | Mediano plazo (2-4 años) |
| Economía de la reducción del metano y declaraciones sobre emisiones de carbono | + 0.7% | América del Norte y Europa, con actividad inicial en Japón, Brasil y Australia. | Largo plazo (≥ 4 años) |
| Nutrición de precisión ruminal-microbioma | + 0.5% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Validación comercial del ROI aditivo | + 0.6% | Global, con mayor relevancia en Norteamérica y Europa. | Mediano plazo (2-4 años) |
| Gestión de riesgos relacionados con micotoxinas y calidad del forraje | + 0.6% | Asia-Pacífico, Oriente Medio y África, con relevancia en Sudamérica y Norteamérica. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Reducción de promotores del crecimiento antibióticos
El mercado de aditivos para piensos bovinos está experimentando un cambio sostenido que se aleja del uso rutinario de antimicrobianos para la promoción del crecimiento. El Reglamento de Ejecución (UE) 2026/1189 de la Comisión, publicado en junio de 2026, actualiza los requisitos de la Unión Europea para las importaciones de determinados animales y productos de origen animal procedentes de terceros países en lo que respecta a las restricciones sobre el uso de determinados medicamentos antimicrobianos [1] Comisión Europea, «Reglamento de Ejecución (UE) 2026/1189 de la Comisión, de 4 de junio de 2026», EUR-Lex, eur-lex.europa.eu . Esta medida aumenta la importancia del cumplimiento de los requisitos sobre el uso de antimicrobianos en todas las cadenas de suministro ganaderas internacionales. Como resultado, los productores y fabricantes de piensos están evaluando probióticos, ácidos orgánicos, fitogénicos y enzimas como parte de programas más amplios de salud del rebaño y eficiencia alimenticia. Los proveedores están respondiendo ampliando las soluciones no antibióticas y combinando los productos aditivos con orientación sobre formulación y asistencia técnica. Este cambio está creando oportunidades adicionales para aditivos funcionales que pueden mejorar el rendimiento animal al tiempo que cumplen con los requisitos en constante evolución sobre el uso de antimicrobianos.
Mayor producción de leche y mejores resultados en la conversión alimenticia.
Las operaciones comerciales de leche y carne se centran cada vez más en mejorar el rendimiento de la leche, la eficiencia alimenticia y el desempeño animal a partir de programas de alimentación controlados. Un estudio de 2025 publicado en Animal Feed Science and Technology informó que la suplementación con cultivos de levadura aumentó la producción de leche en vacas Holstein y mejoró la composición de la microbiota ruminal, la capacidad antioxidante y la inmunidad [2] “Efecto de la suplementación con cultivos de levadura en la microbiota ruminal, las vías de regulación y la producción de leche en vacas lecheras de diferentes paridades”, ScienceDirect, sciencedirect.com . El mercado comercial también está respondiendo con productos diseñados para combinar la productividad y los beneficios para la salud animal. En abril de 2026, Novonesis lanzó Bovacillus, un probiótico de Bacillus estable en el alimento para vacas lecheras en lactancia en Europa, con el objetivo de mejorar la salud y la productividad al tiempo que aborda la necesidad de una nutrición más eficiente. En Brasil, el número de ganado confinado aumentó de 7.96 millones de cabezas en 2024 a 9.25 millones de cabezas en 2025, lo que expandió el uso de sistemas de alimentación controlados y de alta energía [3] “Understanding Heterogeneity in Methane Emissions from Confinement-Fed Dairy and Beef Cattle Supplemented with Bovaer: A Meta-Analysis,” Frontiers in Animal Science, frontiersin.org . Estos desarrollos indican que los productores están evaluando cada vez más los aditivos en función de resultados medibles como la producción de leche, la conversión alimenticia, la salud animal y la productividad, lo que respalda la demanda de soluciones de aditivos para piensos orientadas al rendimiento.
Economía de la reducción del metano y declaraciones sobre emisiones de carbono
Los marcos de créditos de carbono están ampliando el caso comercial de los aditivos entéricos para el metano más allá de la mera eficiencia alimenticia. Un metaanálisis de 2025 publicado en Frontiers in Animal Science encontró que la suplementación con 3-nitrooxipropanol (3-NOP) redujo la producción de metano en un 25.9 % en ganado vacuno de carne y en un 26.4 % en ganado lechero con la dosis recomendada de 60 mg de 3-NOP por kilogramo de materia seca ingerida. El mismo análisis señaló que los resultados variaron entre los tratamientos debido a diferencias en la ingesta, la composición de la dieta y la consistencia de la dosificación. Japón aprobó una metodología en febrero de 2026 que permite a los productores ganaderos generar créditos J negociables mediante prácticas de reducción de metano que cumplan con los requisitos. El mercado de aditivos para piensos de ganado se beneficiará cuando los proveedores puedan documentar las reducciones en un formato aceptado por los programas de carbono, ya que dicha documentación puede fortalecer la propuesta de valor a nivel de explotación en los casos en que las ganancias de eficiencia por sí solas no compensen el costo adicional.
Nutrición de precisión ruminal-microbioma
La investigación sobre la microbiota ruminal está ayudando a los desarrolladores de productos a diferenciar entre mezclas microbianas generales y formulaciones específicas de cepas. Un estudio de 2025 publicado en Frontiers in Veterinary Science reveló que la suplementación microbiana directa (DFM) a base de lactobacilos alteró significativamente la composición y diversidad de la microbiota ruminal con el tiempo en vacas lecheras. Otro estudio de 2025 publicado en Microbiome halló que la alimentación con granos de destilería fermentados con probióticos incrementó la actividad enzimática ruminal y los niveles de glicerofosfolípidos en el ganado de engorde mediante la modulación de la microbiota ruminal. Estos hallazgos respaldan el desarrollo y la evaluación continuos de productos microbianos y basados en la fermentación, utilizando medidas de eficacia definidas. Es probable que el mercado de aditivos para piensos de ganado se incline por productos respaldados por resultados repetibles y relevantes para la explotación ganadera, en lugar de afirmaciones generales basadas únicamente en la identidad de los ingredientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aprobación, residuo y carga de reclamación funcional | -0.7% | América del Norte y Europa tienen requisitos estrictos, mientras que los marcos de Asia-Pacífico continúan desarrollándose. | Largo plazo (≥ 4 años) |
| Volatilidad en la fermentación y aportes de vitaminas | -0.5% | Global, con mayor exposición en países que dependen de las exportaciones chinas de productos fermentados. | Corto plazo (≤ 2 años) |
| Sistema de pastoreo limitado apto para aditivos avanzados | -0.4% | América del Sur, África subsahariana y Oceanía | Mediano plazo (2-4 años) |
| Datos agrícolas fragmentados y medición deficiente del retorno de la inversión. | -0.5% | Sistemas de pequeños productores en Asia-Pacífico, Oriente Medio y África, y Sudamérica. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aprobación, residuo y carga de reclamación funcional
Los nuevos inhibidores de metano, las cepas probióticas con declaraciones de propiedades saludables y los análogos sintéticos de aminoácidos se enfrentan a exigentes procesos de aprobación. En la Unión Europea, los aditivos para piensos deben someterse a evaluaciones de seguridad y eficacia antes de su autorización para un uso específico, abarcando el animal de destino, los consumidores, los usuarios y el medio ambiente. La evaluación de residuos y la justificación de las declaraciones funcionales propuestas pueden alargar aún más el proceso regulatorio, especialmente para productos con nuevos mecanismos de acción. Estos requisitos incrementan los costes de desarrollo y prolongan el tiempo entre el desarrollo del producto y su lanzamiento comercial, lo que limita la velocidad con la que los nuevos aditivos para piensos de ganado llegan al mercado. Por lo tanto, los fabricantes pueden priorizar las categorías de aditivos ya establecidas con procesos regulatorios más claros, mientras que a los proveedores más pequeños les puede resultar más difícil asumir el coste de generar los datos técnicos y de seguridad necesarios.
Volatilidad en la fermentación y aportes de vitaminas
La producción de aditivos para piensos mediante fermentación, incluyendo ciertos aminoácidos y vitaminas, es sensible a la disponibilidad de materia prima, los costos energéticos, la capacidad de producción y las interrupciones en el proceso. La alta concentración de la capacidad de fermentación hace que el suministro global sea vulnerable a las paradas de planta, los períodos de mantenimiento y los cambios en las tasas de operación, lo que podría aumentar los costos de los insumos para los fabricantes de aditivos para piensos. El suministro de vitaminas también enfrenta volatilidad de precios, ya que la producción se concentra en fabricantes especializados y depende de un acceso estable a materias primas y energía. Estas presiones pueden aumentar el costo de las premezclas de vitaminas y otros aditivos derivados de la fermentación, especialmente cuando los fabricantes trasladan los mayores costos de los insumos a lo largo de la cadena de suministro. Para los productores de piensos para ganado que operan con márgenes de costo ajustados, los aumentos sostenidos en los costos de los aditivos pueden incentivar la reformulación, una gestión de inventario más rigurosa o el retraso en la adopción de formulaciones premium. La diversificación de proveedores, el abastecimiento regional, los inventarios estratégicos y la integración vertical pueden reducir la exposición, pero la volatilidad en la capacidad de fermentación y el suministro de vitaminas sigue siendo una limitación para la estabilidad de costos en el mercado de aditivos para piensos de ganado.
Análisis de segmento
Por tipo de aditivo: Los aminoácidos lideran el crecimiento, mientras que los probióticos crecen más rápido.
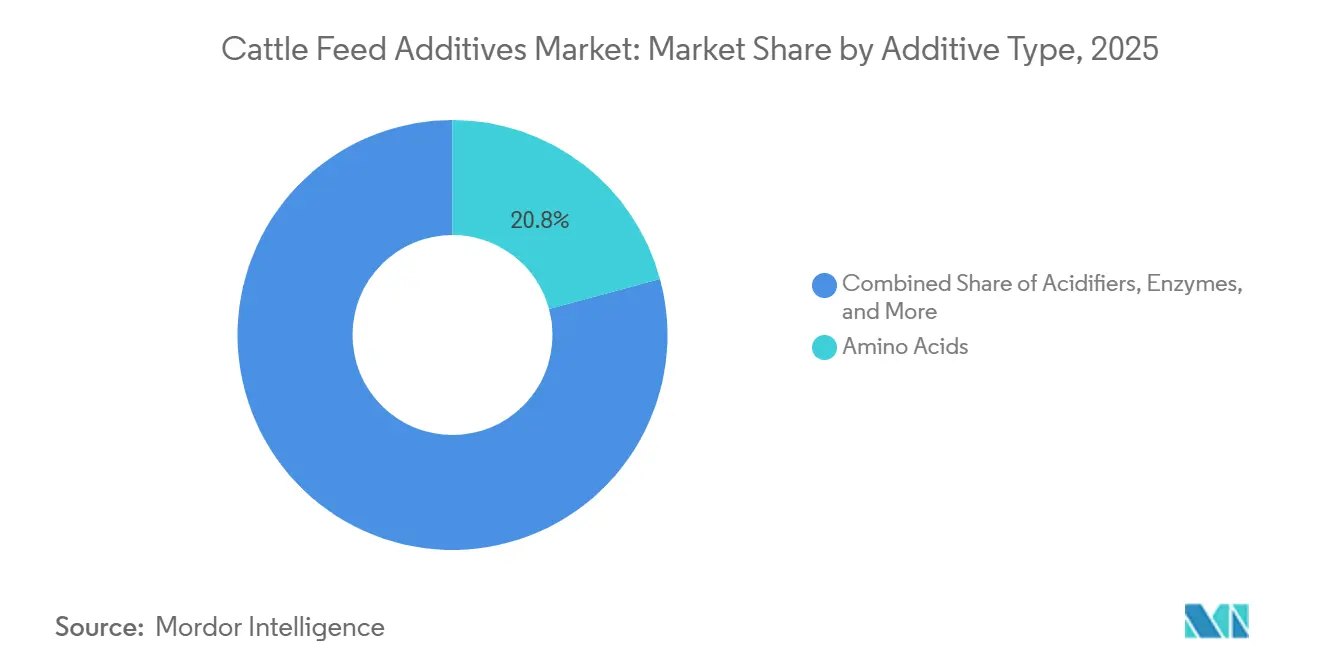
Los aminoácidos representaron el 20.8 % de la cuota de mercado de aditivos para piensos bovinos en 2025, convirtiéndose en el tipo de aditivo más importante por valor. Esta posición refleja su uso consolidado en la eficiencia proteica, el desarrollo de tejido magro y la gestión del uso de nitrógeno en la producción comercial de leche y carne. La metionina y la lisina protegidas son particularmente relevantes en raciones para ganado lechero de alta producción, donde el equilibrio del suministro de aminoácidos favorece la síntesis de proteínas de la leche y ayuda a los nutricionistas a optimizar la utilización de las proteínas de la dieta. La demanda se ve impulsada además por el creciente uso de la formulación de raciones de precisión, ya que los productores buscan satisfacer las necesidades de los animales sin aumentar innecesariamente los niveles de proteína bruta. Los acidificantes, las enzimas y otros aditivos funcionales complementan los programas de aminoácidos al favorecer la higiene del pienso, la disponibilidad de nutrientes y la utilización de dietas ricas en fibra o basadas en subproductos.
Se prevé que los probióticos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.1 % entre 2026 y 2031, la más alta entre los tipos de aditivos. Este crecimiento se ve impulsado por el creciente interés en el manejo de la salud intestinal, la eficiencia alimenticia y las alternativas a los promotores de crecimiento antibióticos en los sistemas de producción lechera y bovina. Un estudio de 2025 publicado en Animals informó mejoras en la capacidad antioxidante y la digestibilidad de la fibra, junto con una menor producción de metano, tras la suplementación con cultivos de levadura en bovinos de engorde. La demanda de probióticos también está aumentando, ya que los productores hacen mayor hincapié en mantener la estabilidad ruminal durante las transiciones alimenticias, el estrés térmico y las fases de alta producción. Los desintoxicantes de micotoxinas y los fitogénicos amplían aún más la gama de aditivos funcionales al abordar la seguridad alimentaria y los requisitos de producción sin antibióticos, mientras que los antioxidantes siguen siendo relevantes en raciones de alta energía, donde el almacenamiento y el transporte del alimento pueden aumentar el riesgo de oxidación. La combinación de la demanda establecida de aminoácidos y la rápida adopción de aditivos funcionales está ampliando el valor del mercado de aditivos para piensos bovinos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: Los aditivos secos retienen la incrustación, mientras que la administración líquida gana en uso.
Los aditivos secos representaron el 56.3 % del mercado de aditivos para piensos bovinos en 2025. Su posición dominante refleja las prácticas de premezcla establecidas, la compatibilidad con la mezcla por lotes, la facilidad de transporte y el almacenamiento y manipulación relativamente sencillos. Los formatos secos son especialmente adecuados para fábricas de piensos y grandes explotaciones comerciales que utilizan formulaciones estandarizadas y sistemas de dosificación automatizados o semiautomatizados. Su vida útil estable y la dosificación controlada facilitan la incorporación constante de vitaminas, minerales, aminoácidos, enzimas y productos microbianos en piensos compuestos y raciones mixtas totales. Estos sistemas de formulación y distribución consolidados respaldan la continua expansión de los aditivos secos en el mercado de aditivos para piensos bovinos.
Se prevé que los aditivos líquidos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.2 % entre 2026 y 2031, convirtiéndose así en el formato de mayor crecimiento. La administración líquida puede reducir el polvo, mejorar la consistencia de la dosificación y facilitar la aplicación automatizada a través de los sistemas de alimentación o agua potable, lo que hace que este formato sea cada vez más relevante para las grandes explotaciones ganaderas con equipos avanzados. Los proveedores también están ampliando las soluciones de aditivos multifuncionales para los productores de leche y carne. En octubre de 2025, Lallemand Animal Nutrition lanzó LEVUCELL Trivantage, un suplemento alimenticio microbiano que combina tres tecnologías para el apoyo digestivo e inmunitario en el ganado. Este tipo de formulación multifuncional puede simplificar los programas de aditivos y facilitar una gestión nutricional más específica en las explotaciones comerciales. A medida que se expanden los sistemas de alimentación automatizada y nutrición de precisión, la administración líquida podría ganar mayor adopción en explotaciones que cuenten con la infraestructura necesaria para una aplicación controlada, si bien es probable que los productos secos mantengan su ventaja de escala en los canales convencionales de fabricación y distribución de piensos.
Por tipo de ganado: el ganado lechero mantiene su valor como factor clave, mientras que el ganado vacuno de carne se expande.
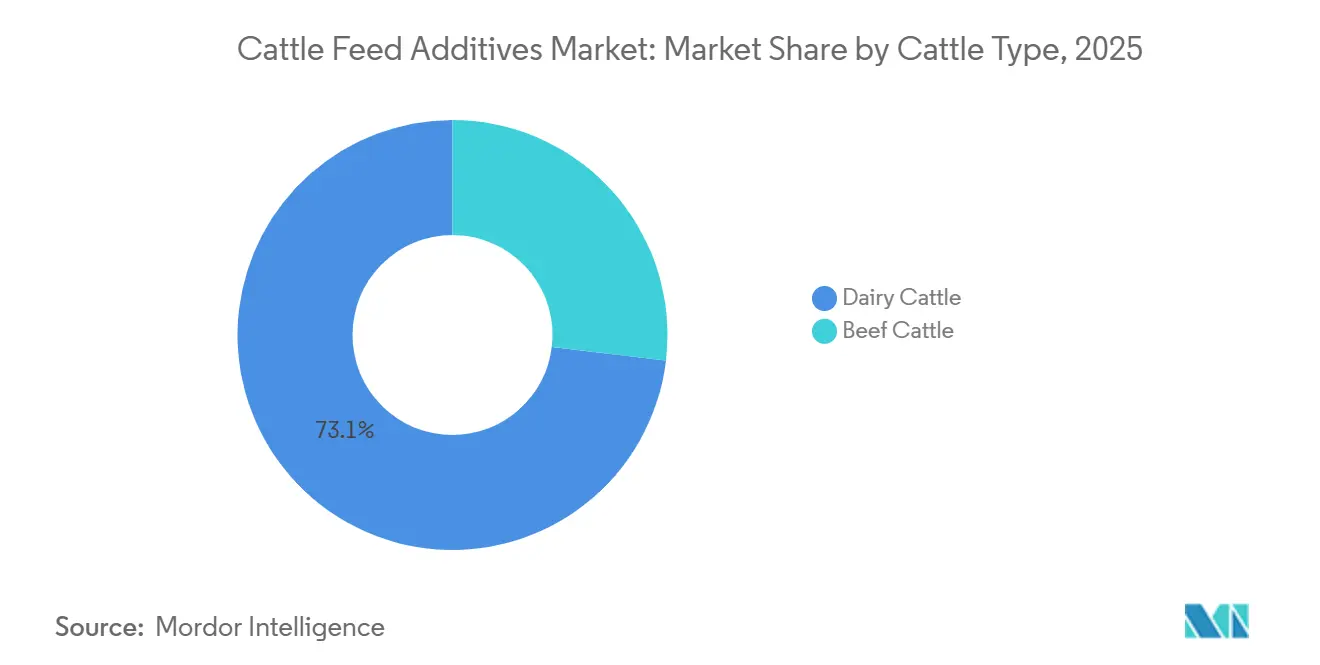
En 2025, el ganado lechero representó el 73.1 % del valor de mercado. Esta participación refleja el manejo nutricional intensivo requerido en la producción lechera comercial, donde los productores utilizan aditivos para favorecer la producción de leche, sus componentes, la función ruminal, el equilibrio mineral y la eficiencia alimenticia. Las vacas de alta producción consumen cantidades sustanciales de materia seca diariamente, lo que aumenta el volumen de nutrientes y aditivos funcionales incorporados a sus raciones. Aminoácidos como la metionina, junto con tampones, productos de levadura, minerales y otros aditivos para el soporte ruminal, se incorporan ampliamente en los programas de alimentación del ganado lechero. El creciente interés en mantener la productividad durante los periodos de transición, el estrés por calor y otros desafíos nutricionales impulsa aún más la demanda recurrente de aditivos especializados. A medida que los productores lecheros vinculan cada vez más la formulación de piensos con la productividad y la salud del rebaño, se espera que el ganado lechero siga siendo la principal base de demanda de aditivos para piensos.
Se prevé que el segmento de ganado vacuno de carne crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.1 % entre 2026 y 2031. La expansión de los sistemas de engorde intensivo y de engorde comercial está impulsando la demanda de aditivos para mejorar el rendimiento, la eficiencia alimenticia, la salud intestinal y la reducción de metano. En Brasil, la población de ganado confinado aumentó un 16 %, pasando de 7.96 millones de cabezas en 2024 a 9.25 millones en 2025, mientras que la producción de alimento para ganado vacuno de carne aumentó un 7 % durante el mismo período. El mayor uso de raciones controladas de alta energía en sistemas intensivos incrementa la necesidad de aditivos que favorezcan la conversión alimenticia, la estabilidad ruminal, el rendimiento animal y la seguridad alimentaria. Este cambio hacia una producción de carne más intensiva está generando oportunidades adicionales para aditivos especializados, especialmente donde los productores buscan mejoras cuantificables en la eficiencia alimenticia y la productividad. A medida que se expanden los sistemas de engorde comercial, se espera que el segmento de ganado vacuno de carne proporcione una fuente adicional de crecimiento de la demanda, mientras que el ganado lechero continúa representando la mayor parte del valor de mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
América del Norte representó el 48.5 % del mercado de aditivos para piensos bovinos en 2025. La región se beneficia de una intensa actividad en corrales de engorde, un alto consumo de aditivos por animal y redes de servicio técnico consolidadas. Estados Unidos está impulsando la comercialización de aditivos reductores de metano tras la revisión regulatoria, creando un área de aplicación adicional más allá de los productos convencionales de rendimiento y nutrición. Canadá cuenta con operaciones lecheras intensivas de Holstein con requisitos de garantía de calidad vinculados a los mercados de exportación, lo que respalda la demanda de piensos de calidad constante y soluciones para la salud animal. América del Sur se ve impulsada por la expansión de los corrales de engorde en Brasil y los sectores comerciales de leche y carne de Argentina. La producción de piensos para animales en Brasil alcanzó aproximadamente 94 millones de toneladas métricas en 2025, según la Unión Nacional de Industrias de Piensos para Animales, lo que refleja la magnitud de la base de producción de piensos y ganadería comercial del país. La expansión de la producción de ganado confinado está aumentando la demanda de raciones controladas de alta energía y aditivos que favorecen la conversión alimenticia, la estabilidad ruminal y el rendimiento animal, impulsando la demanda de adopción de aditivos especializados en la región.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.2 % entre 2026 y 2031, impulsada por la modernización de los corrales de engorde en China, las cooperativas lácteas organizadas de la India y la expansión de los aditivos de rendimiento aprobados en China. La creciente comercialización de la producción ganadera aumenta la demanda de productos que mejoran la eficiencia alimenticia, la salud intestinal y la productividad animal, mientras que los sistemas de alimentación más organizados crean oportunidades para la nutrición de precisión y los aditivos funcionales. Europa se ve respaldada por la demanda de nutrición especializada en Alemania, Francia, los Países Bajos y el Reino Unido. Las industrias láctea y cárnica consolidadas se centran cada vez más en la eficiencia alimenticia, la salud animal, la sostenibilidad y los requisitos de seguridad alimentaria, lo que impulsa la demanda de probióticos, enzimas, fitogénicos y otros aditivos especializados. Al mismo tiempo, los estrictos requisitos de aprobación pueden prolongar el tiempo de comercialización de nuevos productos, favoreciendo las categorías de aditivos ya establecidas con vías regulatorias más claras.
Oriente Medio se ve impulsado por la demanda de explotaciones lecheras confinadas que requieren un control del estrés térmico y una alimentación estable durante el almacenamiento y el transporte. Las altas temperaturas aumentan la importancia de los aditivos que favorecen la ingesta de alimento, la función ruminal y el rendimiento animal, mientras que la creciente inversión en la producción lechera intensiva puede ampliar la demanda de soluciones nutricionales especializadas. África se ve impulsada por la demanda concentrada en Sudáfrica, Kenia y Egipto, donde el control de micotoxinas y los programas cooperativos lecheros son factores clave. El creciente volumen de producción lechera comercial incrementa la necesidad de suplementación mineral, productos para el apoyo ruminal y soluciones para la seguridad alimentaria, si bien la fragmentación de la producción ganadera y las diferencias en la infraestructura de fabricación de piensos pueden limitar su adopción. En general, la creciente intensificación de la ganadería y el cambio hacia sistemas de alimentación más controlados están generando oportunidades para aditivos de mayor valor en la alimentación del ganado en los mercados regionales emergentes.
Panorama competitivo
El mercado de aditivos para piensos bovinos está fragmentado, con Cargill, Incorporated, DSM-Firmenich AG, Archer Daniels Midland Company, Nutreco NV y Alltech, Inc. entre los principales participantes. Los proveedores regionales pueden competir eficazmente cuando disponen de cepas validadas, conocimiento de la formulación local o asistencia técnica directa. Esta estructura genera competencia tanto en la variedad de productos como en la experiencia específica para cada aplicación, y los proveedores se diferencian a través del apoyo en la formulación, los servicios técnicos y la relación con los clientes. Cada vez más, los proveedores combinan ingredientes con datos de alimentación, servicios de asesoramiento sobre raciones y herramientas de gestión de rebaños para fortalecer su posición en las explotaciones ganaderas comerciales.
En 2026, DSM-Firmenich AG acordó la venta de su negocio de Nutrición y Salud Animal a CVC Capital Partners por 2.2 millones de euros (2.4 millones de dólares), incluyendo un pago adicional de hasta 0.5 millones de euros (0.6 millones de dólares), conservando una participación accionaria del 20 %. Esta transacción separa la cartera de aditivos especializados en una unidad de negocio independiente y representa un cambio significativo en la estructura competitiva del sector de la nutrición animal. Asimismo, en agosto de 2025, DSM-Firmenich AG inauguró una planta de producción de Mycofix en Jadcherla, India, reforzando así su presencia local en la fabricación de productos para el control de micotoxinas. Estas inversiones pueden ayudar a los proveedores a mejorar la disponibilidad regional, acortar las cadenas de suministro y responder con mayor precisión a la demanda en toda la región de Asia-Pacífico.
La tecnología de reducción de metano está generando oportunidades para las empresas que pueden vincular el uso de productos con mejoras cuantificables en el rendimiento animal y la reducción de emisiones. La expansión de soluciones dirigidas al metano entérico está ampliando la competencia más allá de las categorías tradicionales de eficiencia alimenticia, salud intestinal y suplementación nutricional. Los proveedores más grandes también están integrando análisis de piensos, control de la producción lechera, sensores de pH ruminal y sistemas de dosificación en sus servicios, lo que les permite combinar aditivos con datos de la explotación y soporte técnico. Este cambio hacia soluciones integradas de nutrición y monitorización está incrementando la importancia de la experiencia en la aplicación y los resultados cuantificables, junto con la cartera de aditivos subyacente.
Líderes de la industria de aditivos para piensos para ganado
Cargill, Incorporated
DSM-Firmenich AG
Archer Daniels Midland Company
Nutreco NV
alltech, inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Kanematsu Corporation, Shikishima Farm Co., Ltd. y DSM-Firmenich AG lanzaron la implementación comercial de Bovaer en ganado bovino negro japonés en Japón. La iniciativa busca evaluar las condiciones óptimas de alimentación y establecer la documentación necesaria para la emisión de créditos J-Credit por la reducción de metano, apoyando así la adopción de aditivos para piensos reductores de metano en el sector ganadero japonés.
- Agosto de 2025: DSM-Firmenich Animal Nutrition & Health inauguró una nueva planta de aditivos para piensos de 11,200 metros cuadrados en Jadcherla, Hyderabad, India. La planta produce soluciones Mycofix para el control del riesgo de micotoxinas y tiene como objetivo fortalecer la producción y el suministro local de aditivos para piensos en toda la India y la región de Asia-Pacífico.
- Junio de 2025: Novonesis completó la adquisición de la participación de dsm-firmenich en Feed Enzyme Alliance por 1.5 millones de euros. Esta transacción integró las actividades de venta y distribución de enzimas para piensos de la alianza bajo el control de Novonesis, fortaleciendo su posición en el segmento de enzimas para piensos y ampliando su cartera de biosoluciones para animales.
Alcance del informe sobre el mercado mundial de aditivos para piensos de ganado
El mercado de aditivos para piensos de ganado incluye aditivos incorporados al pienso para mejorar la salud animal, el aprovechamiento del alimento, el crecimiento y la productividad.
El informe del mercado de aditivos para piensos bovinos está segmentado por tipo de aditivo (acidificantes, antibióticos, antioxidantes, aminoácidos, aglutinantes, enzimas, aromatizantes y edulcorantes, minerales, desintoxicantes de micotoxinas, fitogénicos, pigmentos, prebióticos, probióticos, vitaminas y levadura), por forma (sólida y líquida), por tipo de ganado (lechero y de carne) y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor.
| Acidificantes | Ácido láctico |
| Ácido propiónico | |
| Ácido fumárico | |
| Otros Acidificantes | |
| Antibióticos | Tetraciclinas |
| penicilinas | |
| Tilosina | |
| Bacitracina | |
| Otros antibióticos | |
| Los antioxidantes | Butilhidroxianisol (BHA) |
| Hidroxitolueno butilado (BHT) | |
| Etoxiquina | |
| Galato de propilo | |
| Los tocoferoles | |
| Ácido cítrico | |
| Otros antioxidantes | |
| Aminoácidos | Lisina |
| El triptófano | |
| Metionina | |
| Treonina | |
| Otro aminoácido | |
| AGLOMERANTES | Aglutinantes naturales |
| Aglutinantes sintéticos | |
| Enzimas | Carbohidrasas |
| fitasas | |
| Otras enzimas | |
| Sabores y Edulcorantes | Sabores |
| Edulcorantes | |
| Minerales | Los Macrominerales |
| Microminerales | |
| Desintoxicantes de micotoxinas | AGLOMERANTES |
| Biotransformadores | |
| Fitogénicos | Hierbas especias |
| Aceite esencial | |
| Otros fitogénicos | |
| Pigmentos | Los carotenoides |
| curcumina y espirulina | |
| Prebióticos | La inulina |
| Fructo Oligosacáridos | |
| Galacto Oligosacáridos | |
| Oligosacáridos de xilo | |
| Lactulosa | |
| Oligosacáridos de manano | |
| Otros prebióticos | |
| Probióticos | Lactobacilos |
| Bifidobacterias | |
| Estreptococo | |
| pediococo | |
| Enterococo | |
| Otros probióticos | |
| Vitaminas | Vitamina A |
| La vitamina B | |
| Vitamina C | |
| Vitamina E | |
| Otras vitaminas | |
| Levadura | Levadura viva |
| Levadura gastada | |
| Levadura Seca Torula | |
| Levadura de selenio | |
| Levadura de suero | |
| Derivados de levadura |
| Secar |
| Liquid |
| Vacas lecheras |
| Ganado vacuno |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Netherlands | |
| España | |
| Russia | |
| Reino Unido | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Japan | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Turquía | |
| Irán | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Kenia | |
| Resto de Africa |
| Por aditivo | Acidificantes | Ácido láctico |
| Ácido propiónico | ||
| Ácido fumárico | ||
| Otros Acidificantes | ||
| Antibióticos | Tetraciclinas | |
| penicilinas | ||
| Tilosina | ||
| Bacitracina | ||
| Otros antibióticos | ||
| Los antioxidantes | Butilhidroxianisol (BHA) | |
| Hidroxitolueno butilado (BHT) | ||
| Etoxiquina | ||
| Galato de propilo | ||
| Los tocoferoles | ||
| Ácido cítrico | ||
| Otros antioxidantes | ||
| Aminoácidos | Lisina | |
| El triptófano | ||
| Metionina | ||
| Treonina | ||
| Otro aminoácido | ||
| AGLOMERANTES | Aglutinantes naturales | |
| Aglutinantes sintéticos | ||
| Enzimas | Carbohidrasas | |
| fitasas | ||
| Otras enzimas | ||
| Sabores y Edulcorantes | Sabores | |
| Edulcorantes | ||
| Minerales | Los Macrominerales | |
| Microminerales | ||
| Desintoxicantes de micotoxinas | AGLOMERANTES | |
| Biotransformadores | ||
| Fitogénicos | Hierbas especias | |
| Aceite esencial | ||
| Otros fitogénicos | ||
| Pigmentos | Los carotenoides | |
| curcumina y espirulina | ||
| Prebióticos | La inulina | |
| Fructo Oligosacáridos | ||
| Galacto Oligosacáridos | ||
| Oligosacáridos de xilo | ||
| Lactulosa | ||
| Oligosacáridos de manano | ||
| Otros prebióticos | ||
| Probióticos | Lactobacilos | |
| Bifidobacterias | ||
| Estreptococo | ||
| pediococo | ||
| Enterococo | ||
| Otros probióticos | ||
| Vitaminas | Vitamina A | |
| La vitamina B | ||
| Vitamina C | ||
| Vitamina E | ||
| Otras vitaminas | ||
| Levadura | Levadura viva | |
| Levadura gastada | ||
| Levadura Seca Torula | ||
| Levadura de selenio | ||
| Levadura de suero | ||
| Derivados de levadura | ||
| Por formulario | Secar | |
| Liquid | ||
| Por tipo de ganado | Vacas lecheras | |
| Ganado vacuno | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Netherlands | ||
| España | ||
| Russia | ||
| Reino Unido | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Japan | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Turquía | ||
| Irán | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Kenia | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de aditivos para piensos de ganado?
Se prevé que el mercado de aditivos para piensos para ganado alcance los 15.80 millones de dólares en 2026 y los 20.07 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.90% entre 2026 y 2031.
¿Qué categoría de aditivos para piensos de ganado está creciendo más rápidamente?
Se prevé que los probióticos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.1 % entre 2026 y 2031, impulsados por la demanda de alternativas microbianas a los promotores de crecimiento antibióticos.
¿Qué segmento ganadero está creciendo más rápidamente?
Se prevé que la cría de ganado vacuno para carne crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.1% entre 2026 y 2031, a medida que se expandan los corrales de engorde en Brasil y China.
¿Qué región lidera la demanda de aditivos para piensos de ganado?
América del Norte representó el 48.5% de la cuota de mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.2% entre 2026 y 2031.
¿Qué factores limitan el uso generalizado de aditivos avanzados para la alimentación del ganado?
Los largos procesos de aprobación, la volatilidad de los costos de los insumos, la inconsistencia en la implementación de los sistemas de pastoreo y la escasez de datos agrícolas pueden retrasar la adopción.


