

Tamaño y participación del mercado de alimentos para ganado
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 79.41 mil millones |
| Tamaño del mercado (2031) | USD 98.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.35% CAGR |
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
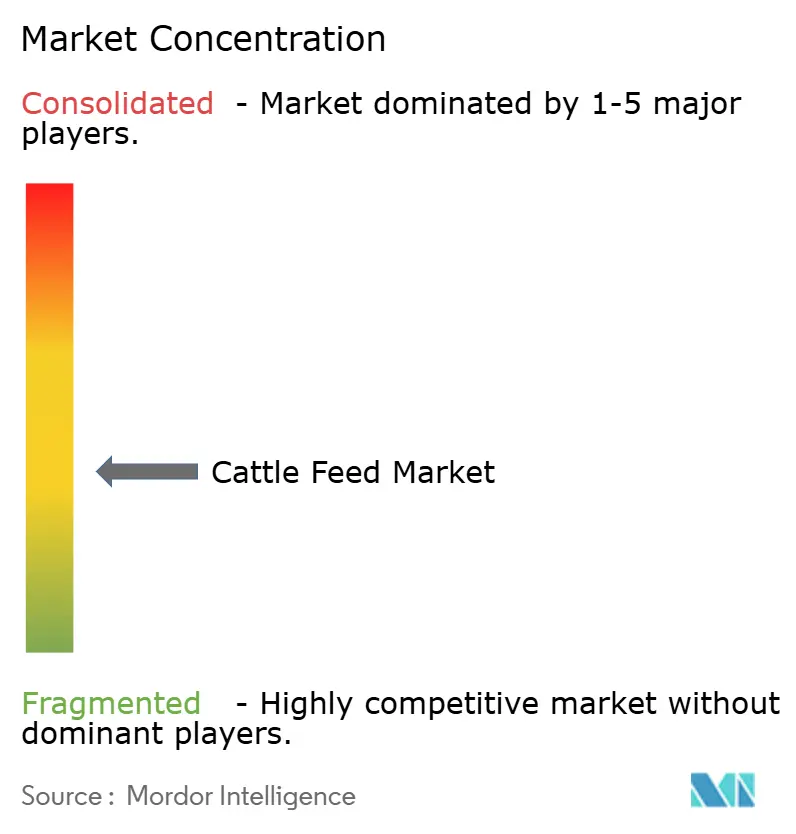
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de piensos para ganado realizado por Mordor Intelligence
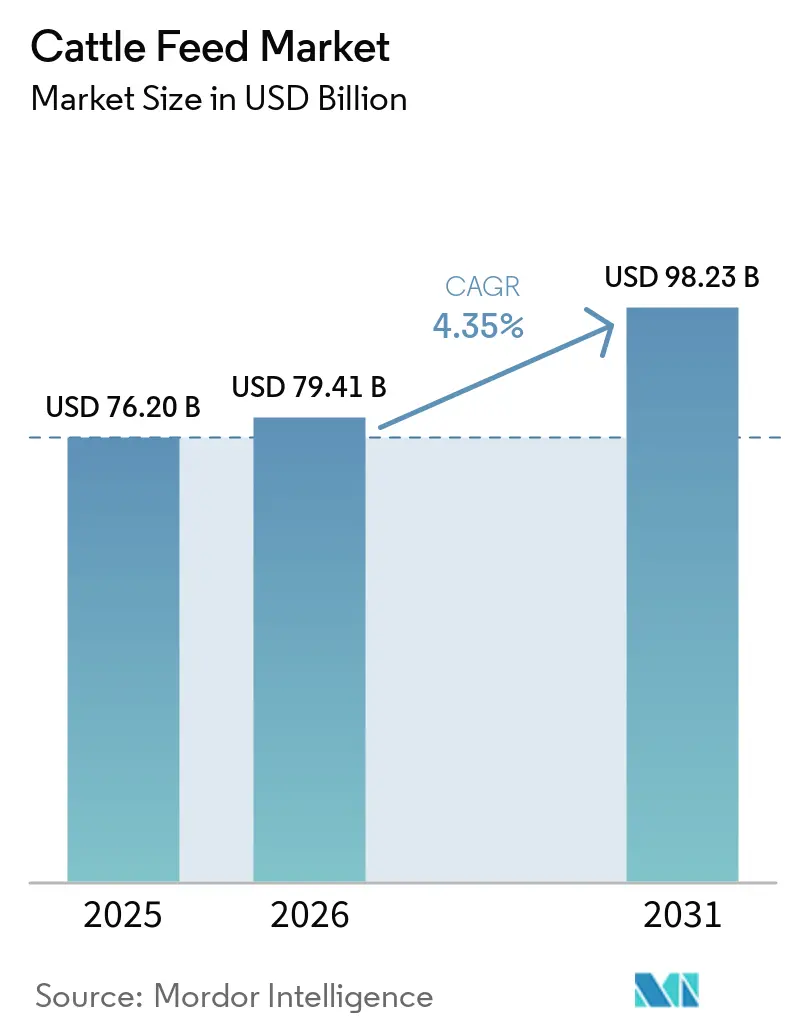
El tamaño del mercado de alimentos para ganado, estimado en USD 76.20 mil millones en 2025, aumentará a USD 79.41 mil millones en 2026 y ascenderá aún más a USD 98.23 mil millones para 2031, con un crecimiento anual compuesto (CAGR) del 4.35% durante el período de pronóstico (2026-2031). La demanda estructural proviene de los mandatos soberanos de seguridad proteica que están desviando granos hacia molinos nacionales, junto con la rápida intensificación de los corrales de engorde en América del Sur, donde las raciones de alta energía ahora superan la conversión a nuevas pasturas. Los perfiles de ingredientes están evolucionando a medida que los aditivos fitogénicos reemplazan a los antimicrobianos bajo las regulaciones de Estados Unidos y la Unión Europea, mientras que los sistemas de alimentación líquida están ganando terreno en las lecherías automatizadas debido a su capacidad para reducir la pérdida de polvo y permitir ajustes de nutrientes en tiempo real. Asia Pacífico conserva la base regional más grande para la industrialización de rebaños en China e India. Se prevé que África registre el crecimiento absoluto más rápido, impulsado por programas de cooperativas lecheras con respaldo crediticio que combinan raciones fortificadas con servicios veterinarios. La intensidad competitiva se mantiene moderada, lo que deja espacio para especialistas regionales que suministran mezclas orgánicas o resilientes al clima, incluso cuando los integradores multinacionales de granos aprovechan sus redes de originación para proteger sus márgenes durante ciclos de cultivo volátiles.
Conclusiones clave del informe
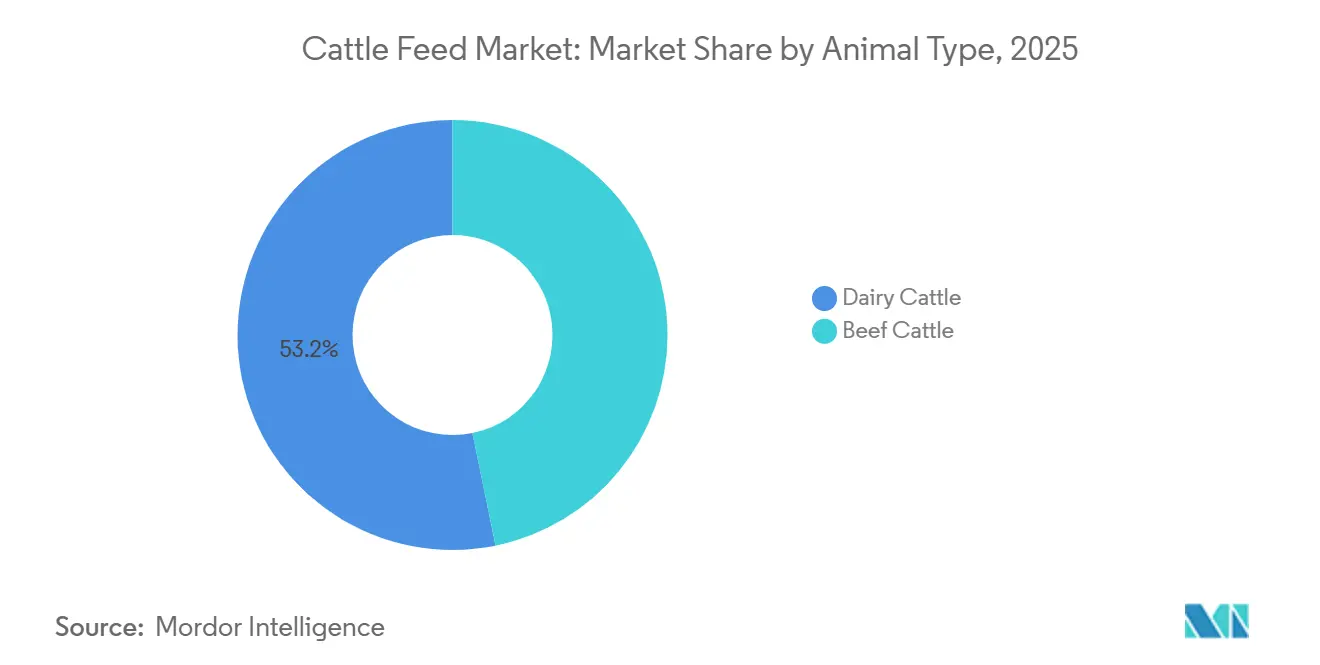
- Por tipo de animal, el ganado lechero representó el 53.2% del tamaño del mercado de alimentos para ganado en 2025, mientras que se proyecta que el ganado vacuno se expandirá a una CAGR del 5.2% hasta 2031.
- Por ingredientes, los cereales representaron el 49.3% de la participación de mercado de alimentos para ganado en 2025, y se prevé que los aditivos alimentarios registren una CAGR del 5.4% entre 2026 y 2031.
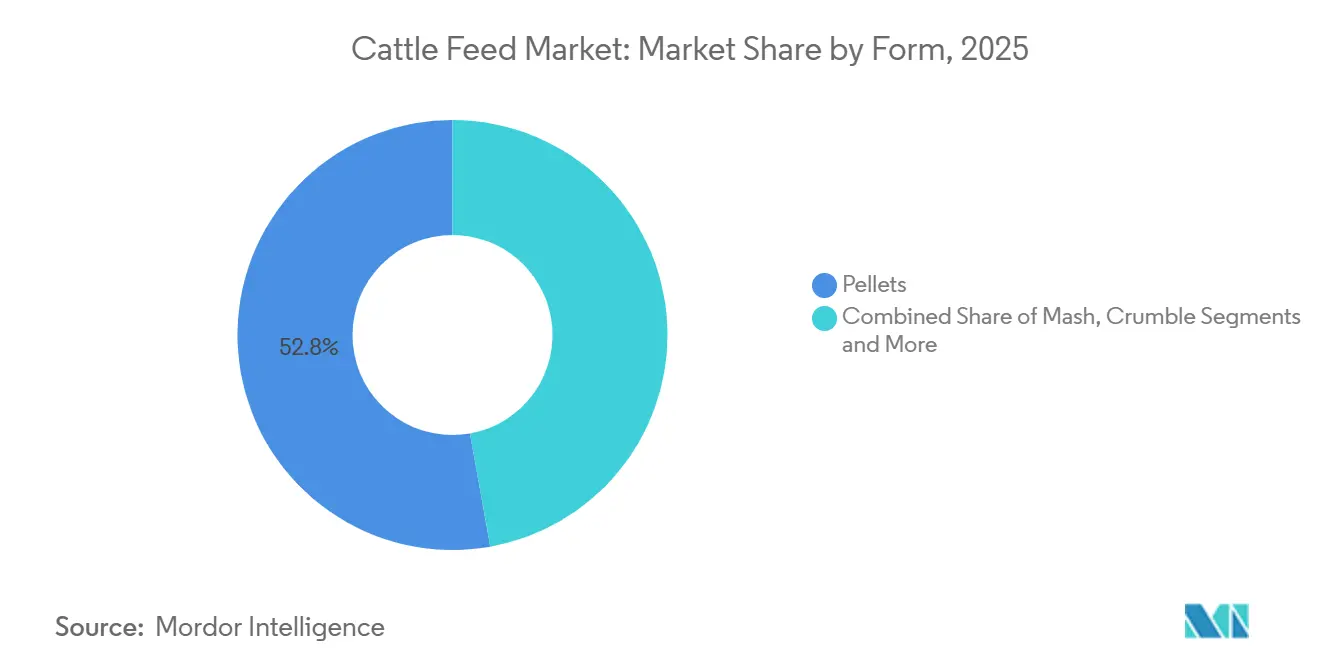
- Por forma, los pellets lideraron con el 52.8% de los ingresos de 2025, mientras que se prevé que los alimentos líquidos crezcan un 4.7% hasta 2031.
- Por geografía, Asia Pacífico capturó el 36.6% del valor del mercado en 2025, aunque se proyecta que África registre una CAGR del 5.5% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de piensos para ganado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incentivos gubernamentales para programas de fortificación de alimentos | + 0.6% | África, Asia meridional y Sudeste Asiático | Mediano plazo (2 a 4 años) |
| Creciente demanda de productos lácteos y cárnicos con alto contenido proteico | + 0.9% | Global, con concentración en Asia Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| La rápida intensificación de la ganadería en las economías emergentes | + 0.8% | África, Sudamérica y el sur de Asia | Largo plazo (≥ 4 años) |
| Comercialización de tecnologías de alimentación de precisión | + 0.5% | América del Norte, Europa y Australia | Corto plazo (≤ 2 años) |
| Los mercados digitales simplifican la adquisición de piensos | + 0.3% | Adopción temprana y global en América del Norte, Europa y China | Mediano plazo (2 a 4 años) |
| El desarrollo de forrajes resilientes al clima impulsa el uso de piensos compuestos | + 0.4% | África subsahariana, Asia meridional y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Incentivos gubernamentales para programas de fortificación de alimentos
Los gobiernos de Kenia, Etiopía e India han introducido mandatos que exigen la inclusión mínima de oligoelementos y vitaminas en el alimento para el ganado. Estas políticas reducen los costos efectivos para los agricultores y aceleran la transición desde las mezclas tradicionales en las granjas. El programa de subsidios de Kenia en 2024 cubrió el 30% de los costos de las raciones fortificadas, lo que impulsó la demanda de alimento compuesto en 120,000 toneladas métricas en solo nueve meses. India asignó 5 millones de rupias indias (60.2 millones de dólares estadounidenses) para construir infraestructura de fortificación, con una adopción temprana observada en Punjab y Haryana. Las estimaciones de la Organización de las Naciones Unidas para la Alimentación y la Agricultura sugieren que la penetración del alimento compuesto en el África subsahariana podría alcanzar el 34% para 2028, creando grandes oportunidades para los proveedores de premezclas [1] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura “Perspectivas de los sistemas ganaderos 2024” fao.org.
Creciente demanda de productos lácteos y cárnicos con alto contenido proteico
El aumento de los ingresos en países como China y Arabia Saudita está impulsando un mayor consumo de leche y carne. Esta tendencia está llevando a las granjas a adoptar raciones con niveles elevados de proteína para cumplir con los objetivos de producción. En 2024, la ingesta per cápita de leche en China alcanzó los 42 kilogramos, lo que resultó en la adopción generalizada de dietas con niveles de proteína cruda superiores al 18%. Arabia Saudita importó 1.2 millones de toneladas métricas de alimento compuesto para apoyar su objetivo de lograr la autosuficiencia de carne [2] Fuente: Ministerio de Medio Ambiente, Agua y Agricultura de Arabia Saudita “Objetivos de Proteína Visión 2030” mewa.gov.sa. La demanda también ha impulsado el crecimiento de los suplementos líquidos que contienen grasas protegidas del rumen, un segmento que ahora está valorado en USD 2.1 mil millones.
Intensificación rápida de la ganadería en las economías emergentes
Las economías emergentes están experimentando una rápida consolidación de las explotaciones agrícolas de pequeña escala, lo que aumenta la dependencia de los piensos compuestos. Nigeria registró un aumento del 4.2 % en el número de cabezas de ganado en 2024, pero el uso de piensos compuestos aumentó un 11 %, lo que pone de manifiesto una transición hacia sistemas de alimentación en confinamiento. Etiopía proyecta que los corrales de engorde representarán el 40 % de la producción de carne de vacuno para 2030, lo que requerirá 800 000 toneladas métricas adicionales de pienso al año. En Brasil, el precio de la tierra se ha triplicado desde 2020, lo que hace que la finalización en corrales de engorde sea más atractiva que la expansión de los pastizales. Estos avances subrayan la transición estructural hacia prácticas ganaderas intensivas.
Comercialización de tecnologías de alimentación de precisión
Los avances en la tecnología de sensores permiten a los ganaderos adaptar las raciones a cada animal. En 2024, el 62 % de las instalaciones de ordeño robótico incluían módulos de alimentación automatizados, lo que se tradujo en una reducción del 8 % en el desperdicio. Las plataformas de alimentación inteligente han demostrado mejoras en la eficiencia de conversión alimenticia, con ensayos preliminares en Estados Unidos que muestran aumentos del 4.5 %. La estrategia «De la Granja a la Mesa» de la Unión Europea ofrece ahora créditos de carbono a las explotaciones que adoptan sistemas de alimentación de precisión. En conjunto, estas innovaciones hacen que la alimentación de precisión sea atractiva tanto económica como ambientalmente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles de los granos impactan los costos de los insumos | -0.7% | Global, agudo en Oriente Medio y el Norte de África, países que dependen de las importaciones | Corto plazo (≤ 2 años) |
| Cambio hacia dietas basadas en plantas en las economías maduras | -0.4% | América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Las estrictas regulaciones antimicrobianas aumentan los costos de reformulación | -0.5% | Unión Europea, Estados Unidos y Canadá | Mediano plazo (2 a 4 años) |
| Interrupciones de la cadena de suministro debido a fenómenos meteorológicos extremos | -0.6% | Global y concentrado en las principales regiones exportadoras de granos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de los granos impactan los costos de los insumos
La volatilidad de los precios de los granos sigue representando un desafío para los fabricantes de piensos. El maíz y la harina de soja representan hasta el 75% de los costos de ración, lo que deja a las plantas de procesamiento altamente expuestas a las fluctuaciones del mercado. En 2024, los precios del maíz en Chicago fluctuaron entre USD 4.20 y USD 5.80 por bushel, reduciendo los márgenes por debajo del 3% en algunos trimestres. La sequía en Argentina redujo las exportaciones de soja en un 22%, obligando a los compradores a pagar primas de USD 40 por tonelada métrica desde Brasil. Las plantas de procesamiento más pequeñas sin herramientas de cobertura enfrentan graves presiones de liquidez durante estos períodos.
Cambio hacia dietas basadas en plantas en economías maduras
Las preferencias de los consumidores en las economías maduras se están inclinando hacia dietas basadas en plantas, lo que reduce la demanda de productos bovinos. En 2024, el consumo de carne de res en Estados Unidos disminuyó a 25.8 kilogramos per cápita desde 26.4 kilogramos per cápita en 2023, mientras que el consumo de leche en Alemania disminuyó un 1.8% durante el mismo período [3] Fuente: Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos “Datos de Ganado y Carne 2024” ers.usda.gov . Esta tendencia refleja el auge de los estilos de vida flexitarianos y el creciente interés en las proteínas alternativas. Los fabricantes de piensos se están diversificando hacia los segmentos de acuicultura y avicultura para compensar la disminución de la demanda de piensos para ganado. Sin embargo, la transición requiere nuevas formulaciones y relaciones con los clientes, lo que deja algunas plantas centradas en el ganado subutilizadas.
Análisis de segmento
Por tipo de animal: la economía de los corrales de engorde favorece la intensificación de la producción de carne de vacuno
El ganado lechero sigue dominando el mercado de alimentos balanceados para ganado, con la mayor participación en 2025, con un 53.2 %. Las raciones ricas en proteínas siguen siendo esenciales, pero el auge de las alternativas vegetales está presionando los márgenes de beneficio de los procesadores. Grandes rebaños integran proteínas de derivación y grasas protegidas para mantener la producción, mientras que los incentivos regulatorios de la iniciativa "De la Granja a la Mesa" fomentan la adopción de tecnologías de alimentos balanceados con bajas emisiones. A pesar de estos avances, los desafíos de costo y palatabilidad aún limitan el uso generalizado de estas tecnologías. La integración vertical de los procesadores también está transformando las cadenas de suministro, desviando volúmenes de las fábricas independientes y consolidando el control sobre las formulaciones de alimentos.
El sector de la alimentación para ganado vacuno de carne está posicionado para expandirse más rápidamente que el de la producción lechera, con un crecimiento anual compuesto del 5.2 % hasta 2031. Esto refleja la competitividad de los costos de los corrales de engorde en comparación con la expansión de nuevos pastizales en regiones como Brasil y Argentina, donde los precios de la tierra han aumentado significativamente. Los exportadores se centran cada vez más en el cumplimiento de los estándares de marmoleado para alcanzar las cuotas premium de la Unión Europea, lo que fortalece aún más las perspectivas para el engorde de ganado vacuno. Los aditivos reductores de metano, aunque todavía tienen una penetración limitada, podrían generalizarse si los mercados de carbono maduran y los incentivos se alinean con los objetivos de sostenibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por ingrediente: los aditivos superan a los productos básicos gracias a las ventajas regulatorias
Los cereales mantuvieron la mayor participación en 2025, con un 49.3%, sirviendo como la principal fuente de energía en el mercado de alimentos para ganado. La volatilidad del rendimiento y las fluctuaciones políticas están impulsando la incorporación de granos sustituibles en las raciones, mientras que la microdosificación precisa de minerales y vitaminas es cada vez más común. El aumento de la capacidad de molienda en Sudamérica promete una mayor disponibilidad de harina de soja, lo que moderaría los picos de precios. La disminución del rendimiento del maíz en Estados Unidos ha llevado a una mayor dependencia de la inclusión de trigo y cebada, a pesar de la menor energía metabolizable. Estas dinámicas resaltan el equilibrio entre la estabilidad de los productos básicos y la innovación en ingredientes funcionales para piensos.
Se proyecta que los aditivos para piensos serán la categoría de ingredientes de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.4 % hasta 2031. Las prohibiciones de los antimicrobianos están impulsando a las granjas a optar por fitogénicos y enzimas, mientras que la confianza de los inversores en los ingredientes funcionales se mantiene sólida. Las tortas y harinas siguen siendo los principales portadores de proteínas, pero la harina de insectos y las proteínas unicelulares están obteniendo la autorización regulatoria, diversificando la base proteica para los rumiantes. Los minerales y vitaminas especiales se están beneficiando de la microdosificación de precisión, una capacidad creada por sistemas líquidos automatizados que permiten a las granjas ajustar con precisión la administración de nutrientes, vaca por vaca.
Por forma: Los sistemas líquidos ganan cuota en las lecherías automatizadas
Los pellets siguen siendo el formato dominante, representando la mayor cuota de mercado de alimento para ganado en 2025, con un 52.8 %. Su facilidad y amplia disponibilidad los convierten en la opción preferida en las explotaciones comerciales. El puré sigue abasteciendo a los pequeños productores rurales, pero está perdiendo terreno lentamente, mientras que el crumble sigue centrado en los piensos de iniciación para terneros. Los pellets texturizados también están ganando terreno como una alternativa rentable a las formulaciones tradicionales de crumble. El segmento de los formatos ilustra cómo la adopción de tecnología y el tamaño del rebaño influyen en la elección del alimento, logrando un equilibrio entre tradición y eficiencia en las prácticas ganaderas modernas.
Se prevé que los sistemas de alimentación líquida crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.7 % durante el período de pronóstico (2026-2031), impulsados por la adopción del ordeño robótico y la necesidad de una administración precisa de nutrientes. Estos sistemas reducen la mano de obra y el polvo, a la vez que permiten la suplementación de micronutrientes que se degradan durante la granulación. Las lecherías automatizadas han reportado ahorros en mano de obra y una mejora en el rendimiento de los componentes tras la transición a la alimentación líquida. La inversión en bombas y sensores muestra una recuperación favorable cuando los rebaños superan las 150 vacas, lo que hace que los sistemas líquidos sean cada vez más atractivos para las explotaciones lecheras de mediana y gran escala.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
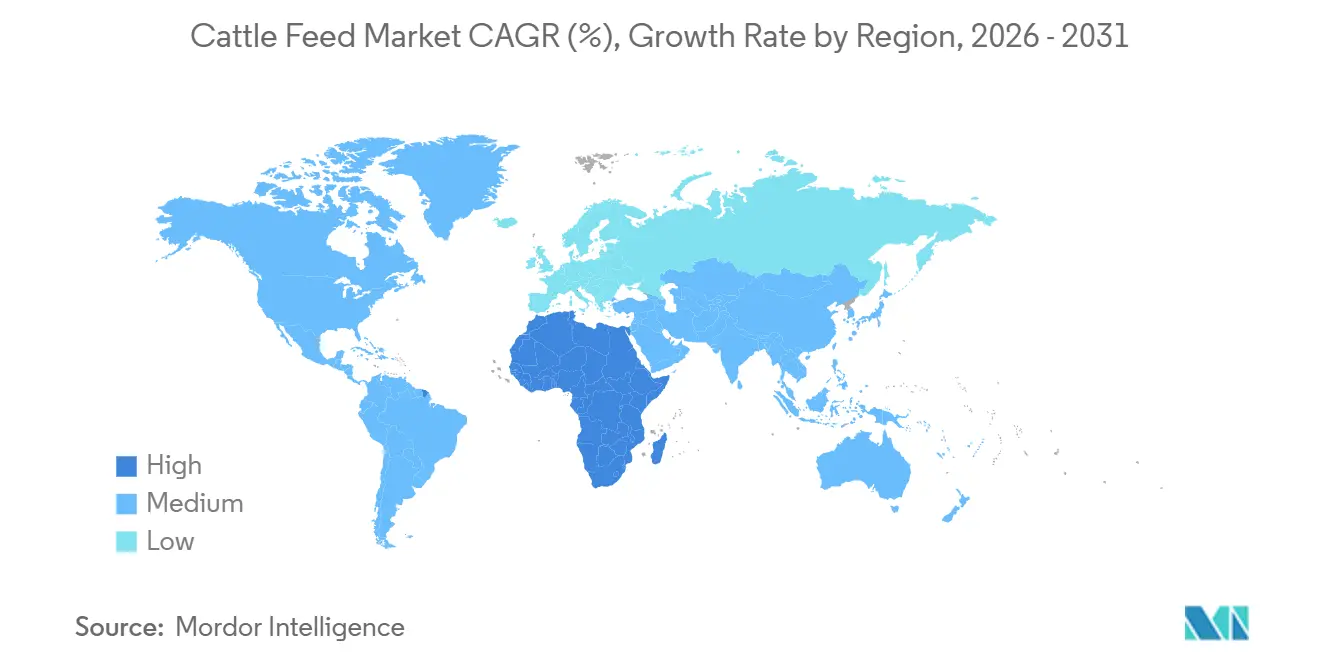
Asia Pacífico captó la mayor participación en 2025, con un 36.6%, impulsada por las lecherías industrializadas de China y el considerable rebaño de la India. Las grandes explotaciones chinas con más de 1,000 cabezas producen actualmente la mayor parte de la leche del país, lo que acelera la adopción de piensos compuestos. Las cooperativas indias están invirtiendo en servicios de extensión y raciones fortificadas, lo que indica un importante potencial de crecimiento de la productividad. La demanda regional también se ve impulsada por el aumento de los ingresos y la transición hacia un mayor consumo de proteínas, lo que garantiza que la región de Asia Pacífico siga siendo el pilar de la demanda mundial de piensos para ganado en los próximos años.
Se prevé que África crecerá al ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.5 % hasta 2031. Los programas de crédito subsidiado y las exigencias de raciones fortificadas impulsan la adopción de piensos compuestos en las cooperativas lecheras. Las estimaciones de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) indican que la penetración de los piensos compuestos podría aumentar sustancialmente para 2028, lo que generaría importantes oportunidades para los proveedores de premezclas. La expansión del rebaño de Nigeria y las fábricas de piensos respaldadas por donantes están transformando las cadenas de suministro, mientras que los corrales de engorde avanzados de Sudáfrica enfrentan desafíos de infraestructura. La trayectoria de crecimiento de África refleja tanto la demanda estructural como la modernización de los sistemas ganaderos impulsada por políticas.
Norteamérica ha enfrentado contracciones de rebaños debido a la liquidación de vacas a causa de la sequía, mientras que Europa lidia con dietas flexitarianas y límites de rebaños. Sudamérica se encuentra dividida entre la expansión del sector de engorde en Brasil y la desaceleración en Argentina bajo presiones fiscales. Oriente Medio sigue dependiendo en gran medida de las importaciones, con países limitados por la escasez de agua. Estas regiones presentan dinámicas mixtas: algunas experimentan una intensificación del escalamiento, mientras que otras enfrentan dificultades estructurales. En conjunto, resaltan el ritmo desigual de adopción de alimentos para ganado a nivel mundial, con Asia-Pacífico y África emergiendo como los claros líderes del crecimiento.
Panorama regulatorio
La regulación de los piensos para ganado continúa endureciéndose en lo que respecta a los sistemas de seguridad alimentaria, el etiquetado y la aprobación de aditivos, con estándares globales basados en el Código de Buenas Prácticas de Alimentación Animal del Codex Alimentarius (CXC 54-2004) y las directrices de la WOAH sobre el control de los riesgos en los piensos. En Estados Unidos, la supervisión de la FDA en virtud de las normas de la FSMA sobre alimentos para animales mantiene a los fabricantes centrados en el análisis documentado de riesgos y los controles preventivos, y la Parte 507 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 507), actualizada el 13 de mayo de 2026, refuerza las expectativas de cumplimiento para las instalaciones que fabrican y almacenan piensos para animales.
En Europa, el marco de autorización y etiquetado de aditivos y premezclas para piensos sigue evolucionando mediante actualizaciones del Diario Oficial. En mayo de 2026, entró en vigor el Reglamento de Ejecución (UE) 2026/1115, que exige un formulario de solicitud oficial actualizado para las solicitudes de autorización de aditivos para piensos presentadas ante la EFSA y la Comisión Europea, mientras que el Reglamento de Ejecución (UE) 2026/1011 de la Comisión corrigió los requisitos de etiquetado para las premezclas establecidos en normas anteriores. En enero de 2026, el Reglamento de Ejecución (UE) 2026/98 de la Comisión actualizó la denominación del titular de la autorización para determinados aditivos a dsm-firmenich Switzerland Ltd., lo que subraya la necesidad de una supervisión continua para mantener la coherencia de los expedientes, las etiquetas y la documentación de mercado.
Panorama competitivo
El mercado de alimentos para ganado se mantiene moderadamente fragmentado, con diferencias regionales de sabor y altos requisitos de capital que condicionan la competencia. Los integradores globales aprovechan las redes de originación para asegurar insumos, mientras que las plantas cautivas gestionadas por procesadores reducen la dependencia de proveedores externos. Nichos de mercado emergentes, como el software de precisión y los aditivos para la reducción de metano, están atrayendo financiación de riesgo, lo que indica oportunidades impulsadas por la innovación. Este equilibrio entre escala y especialización define el panorama competitivo, con multinacionales y actores regionales forjando posiciones diferenciadas en el cambiante ecosistema de alimentos.
Los especialistas regionales defienden su cuota de mercado mediante formulaciones y certificaciones personalizadas. Las raciones orgánicas y sin OGM obtienen primas, pero requieren cadenas de suministro segregadas que las multinacionales no siempre pueden justificar. Esta dinámica crea espacio para que las empresas más pequeñas prosperen en segmentos especializados. Su agilidad les permite responder rápidamente a las preferencias de los consumidores y a las demandas de sostenibilidad, mientras que las empresas más grandes tienden a centrarse en la eficiencia y el abastecimiento global. La coexistencia de estas estrategias subraya la diversidad de enfoques que configuran el panorama competitivo de la industria de alimentos para ganado.
Se proyecta una consolidación moderada a medida que las normas antimicrobianas, la volatilidad de los mercados de granos y las auditorías de sostenibilidad aumentan los costos de cumplimiento. Las empresas mejor capitalizadas están posicionadas para absorber estas presiones, mientras que las startups continúan innovando en aditivos funcionales y soluciones digitales. El equilibrio entre la escala global y la especialización regional definirá la trayectoria competitiva del sector. Con el tiempo, la consolidación puede fortalecer la resiliencia, pero la innovación de las empresas más pequeñas seguirá siendo crucial para abordar los desafíos emergentes en la producción de alimento para ganado y la sostenibilidad.
Líderes de la industria de alimentación para ganado
Cargill Incorporated
Archer Daniels Midland Company
Nutreco NV (SHV Holdings NV)
Grupo de alimentos Charoen Pokphand
Land O'Lakes Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: ADM inauguró una nueva planta de producción de premezclas y aditivos para piensos en Apucarana, Paraná, Brasil, con una capacidad anual de aproximadamente 40 000 toneladas. Esta mayor capacidad local permite un suministro más rápido de ingredientes funcionales a los ganaderos brasileños. Asimismo, fortalece la presencia de ADM a medida que los sistemas de engorde intensivo y de corrales de engorde aumentan la demanda de nutrición de alta calidad.
- Septiembre de 2025: ADM y Alltech anunciaron una empresa conjunta para formar un nuevo negocio de alimentos para animales en Norteamérica, con operaciones previstas para el primer trimestre de 2026. Esta fusión aporta conocimientos en formulación y capacidad de producción a gran escala. Incrementa la presión competitiva sobre las fábricas regionales y acelera el desarrollo y la distribución de soluciones de alimentación de valor añadido.
- Marzo de 2025: ADM inició el retiro del mercado de ciertos productos de alimento granulado para ganado, que abarcaban 33 lotes, debido a desviaciones en los niveles de nutrientes. Esta acción reforzó la importancia operativa de los sistemas de calidad, la documentación y los controles correctivos para los alimentos granulados. Fue particularmente relevante dado que los clientes y los organismos reguladores exigen un cumplimiento más estricto de las garantías de la etiqueta.
Alcance y metodología
El alimento para ganado consiste en formulaciones comerciales diseñadas para aportar proteínas, energía, minerales y vitaminas esenciales para el crecimiento, el mantenimiento, la reproducción y la producción de leche del ganado. Este informe se centra exclusivamente en productos comerciales de alimento para ganado, excluyendo forrajes, forrajes y residuos de cultivos de la explotación.
El mercado de alimentos para ganado está segmentado por tipo de animal (ganado lechero y ganado vacuno), ingrediente (cereales, tortas y mezclas, desperdicios de alimentos, aditivos para piensos y otros ingredientes), presentación (pellets, puré, crumble y líquido) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África). El informe ofrece el tamaño del mercado y previsiones de alimentos para ganado en términos de valor (USD) y volumen (toneladas métricas) para todos los segmentos mencionados.
| Vacas lecheras |
| Ganado vacuno |
| Cereales |
| Pasteles y Mezclas |
| Desperdicios de alimentos |
| Aditivos alimentarios |
| Otros ingredientes |
| Gránulos |
| Afrecho/puré |
| Desmoronarse |
| Liquid |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por tipo de animal | Vacas lecheras | |
| Ganado vacuno | ||
| por ingrediente | Cereales | |
| Pasteles y Mezclas | ||
| Desperdicios de alimentos | ||
| Aditivos alimentarios | ||
| Otros ingredientes | ||
| Por formulario | Gránulos | |
| Afrecho/puré | ||
| Desmoronarse | ||
| Liquid | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor estimado del mercado de alimentos para ganado para 2026?
Se estima que el tamaño del mercado de alimentos para ganado alcanzará los USD 79.41 mil millones en 2026 y se proyecta que alcance los USD 98.23 mil millones para 2031.
¿Qué región se proyecta que crecerá más rápido en 2031?
Se prevé que África registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.5%, impulsada por créditos respaldados por políticas para raciones fortificadas.
¿Qué segmento de tipo animal se está expandiendo más rápidamente?
Se prevé que la demanda de alimento para ganado vacuno aumente a una CAGR del 5.2 % durante el período de pronóstico 2026-2031, a medida que el engorde en corrales se vuelve más económico en América del Sur.
¿Cómo influyen las tecnologías de precisión en la eficiencia alimentaria?
Las plataformas de alimentación de precisión impulsadas por sensores han reducido el desperdicio hasta en un 8% y mejorado la conversión alimenticia en aproximadamente un 4.5% en los primeros usuarios.


