

Tamaño y participación en el mercado de detección de salud celular
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
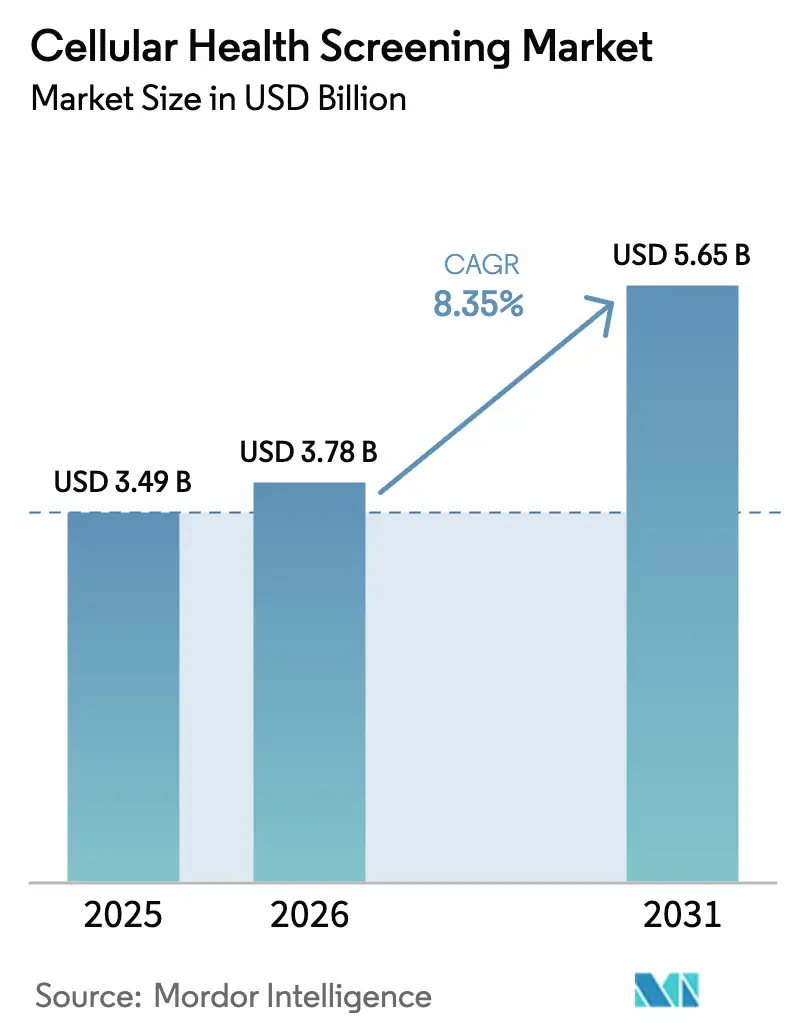
| Tamaño del mercado (2026) | USD 3.78 mil millones |
| Tamaño del mercado (2031) | USD 5.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.35% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de detección de salud celular por Mordor Intelligence
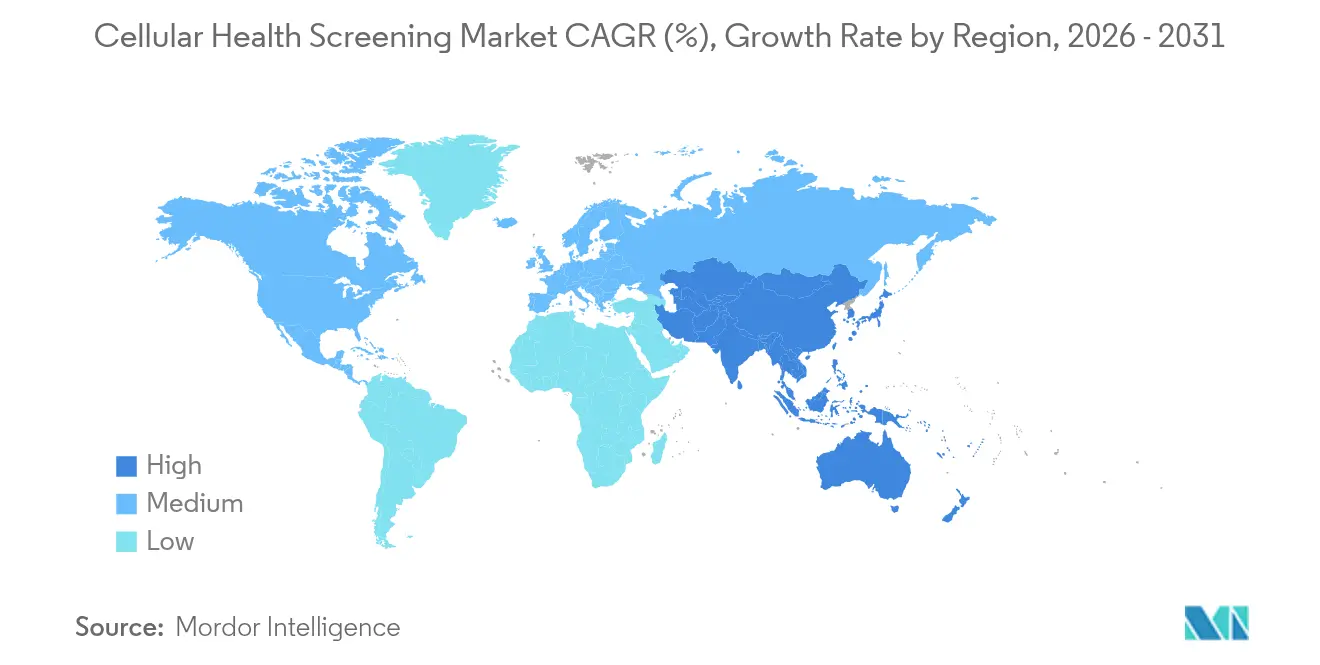
El tamaño del mercado de cribado de salud celular en 2026 se estima en 3.78 millones de dólares, creciendo desde los 3.49 millones de dólares de 2025, con proyecciones para 2031 de 5.65 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 8.35 % entre 2026 y 2031. El fuerte interés público en la medicina personalizada, la claridad regulatoria para las pruebas desarrolladas en laboratorio y la creciente prioridad de la atención preventiva respaldan esta expansión. Norteamérica sigue siendo el mayor comprador regional, gracias a sus extensas redes de laboratorios y a la temprana adopción de la venta directa al consumidor (DTC). Asia-Pacífico registra el avance regional más rápido, impulsado por la financiación estatal para programas de investigación sobre el envejecimiento y la creciente demanda de la clase media. Los paneles de prueba única aún dominan los ingresos, pero los paneles de múltiples pruebas y los kits de recolección de saliva están escalando rápidamente, gracias a la analítica de aprendizaje automático que transforma los datos brutos de biomarcadores en recomendaciones prácticas. La creciente evidencia clínica que vincula la disfunción mitocondrial con las enfermedades crónicas continúa impulsando el lanzamiento de nuevos productos y la inversión en diagnósticos celulares avanzados.
Conclusiones clave del informe
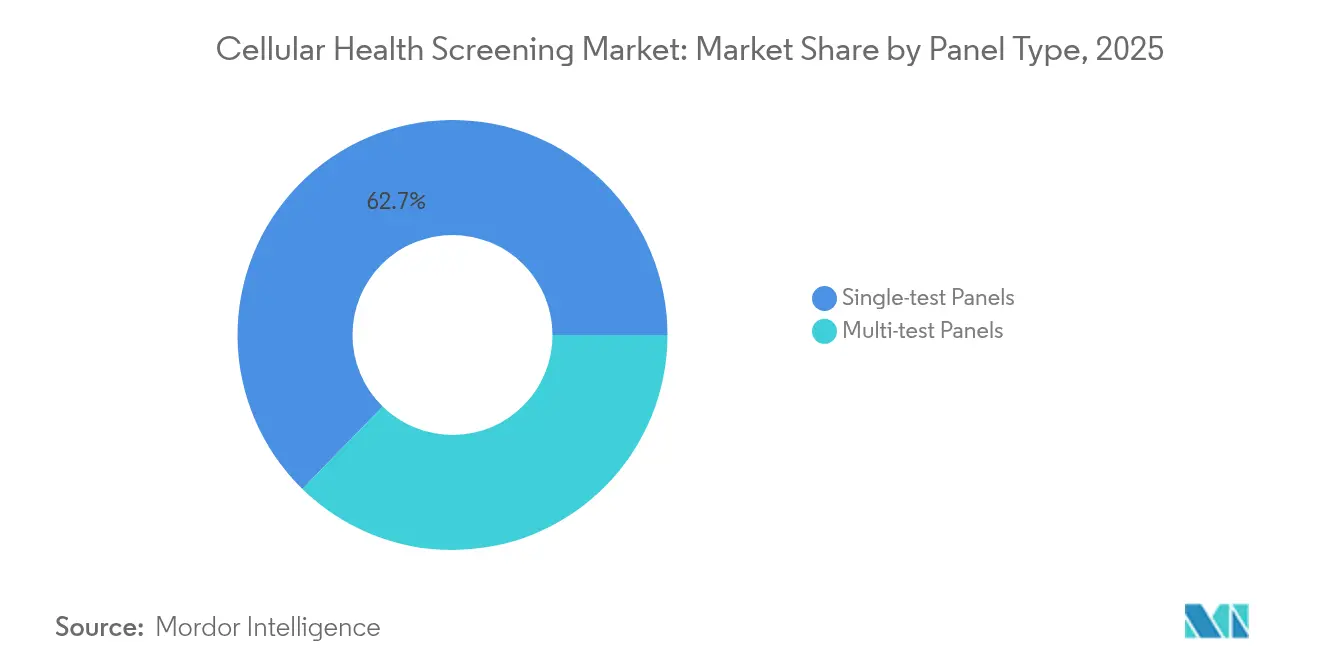
- Por tipo de panel, los paneles de prueba única representaron el 62.70 % de la participación de mercado en el análisis de salud celular en 2025, mientras que los paneles de pruebas múltiples se expandieron más rápido, con una CAGR del 12.82 % hasta 2031.
- Por tipo de prueba, la longitud de los telómeros lideró con una participación en los ingresos del 40.05 % en 2025; se prevé que las pruebas de la función mitocondrial crezcan a una CAGR del 15.44 % hasta 2031.
- Por tipo de muestra, la sangre representó el 69.10 % del tamaño del mercado de detección de salud celular en 2025, mientras que se proyecta que el muestreo de saliva avance a una CAGR del 15.18 % hasta 2031.
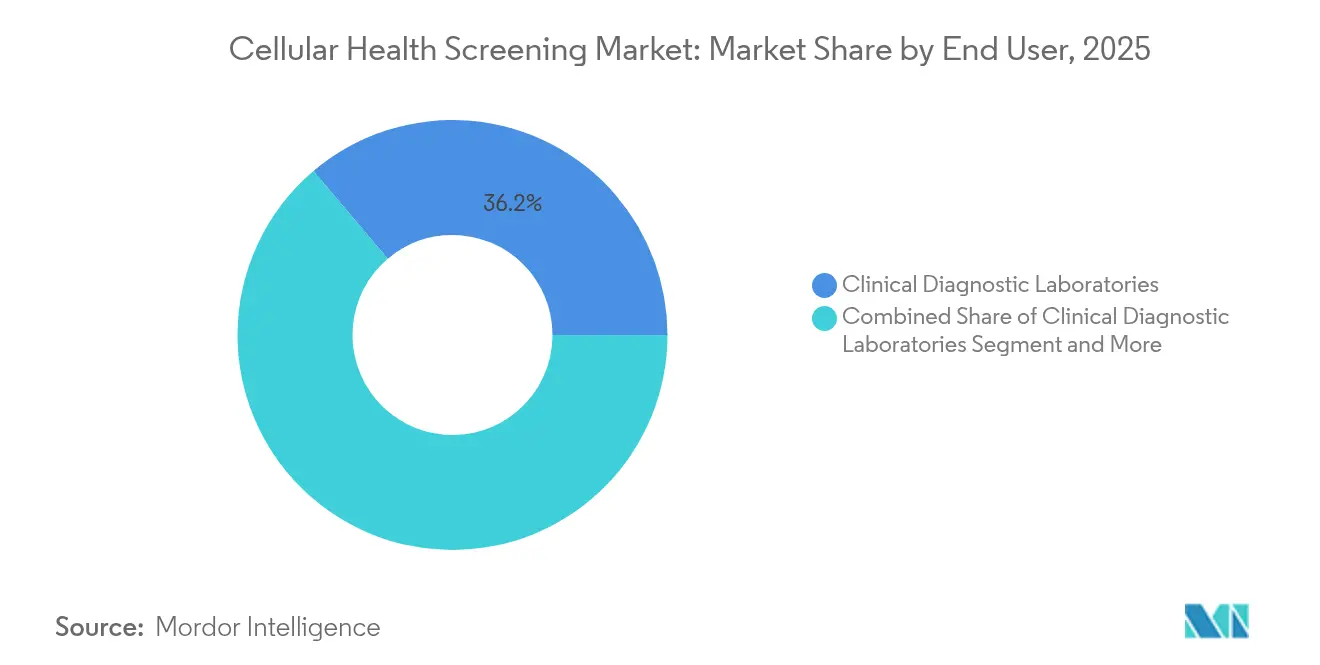
- Por usuario final, los laboratorios de diagnóstico clínico obtuvieron el 36.20 % de los ingresos en 2025; los consumidores de atención médica domiciliaria/individuales registran el crecimiento más rápido con una CAGR del 14.28 %.
- Por canal de distribución, las vías ordenadas por médicos mantuvieron una participación del 54.10 % en 2025; los servicios DTC en línea demuestran una CAGR del 17.63 %, la más alta entre los canales.
- Por geografía, América del Norte representó el 37.30 % de los ingresos en 2025, mientras que Asia-Pacífico se expandió a una CAGR del 13.05 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de detección de salud celular
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de programas de medicina personalizada | + 2.1% | Global, con América del Norte y Europa a la cabeza | Mediano plazo (2-4 años) |
| Financiamiento gubernamental para la atención médica preventiva | + 1.8% | Núcleo de APAC, propagación a MEA | Largo plazo (≥ 4 años) |
| Envejecimiento de la población y carga de enfermedades crónicas | + 2.3% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Expansión de las plataformas de prueba directas al consumidor | + 1.9% | América del Norte y la UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integraciones de puntuación de edad biológica basadas en IA | + 1.4% | Adopción temprana y global en mercados con tecnología de vanguardia | Mediano plazo (2-4 años) |
| Planes de bienestar para empleadores que vinculan las primas a las métricas de los telómeros | + 0.8% | Mercados corporativos de América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Programas de medicina personalizada
Los hospitales combinan cada vez más los diagnósticos complementarios con los regímenes farmacológicos, utilizando la longitud de los telómeros y las puntuaciones de estrés oxidativo para ajustar la dosificación. La autorización de la FDA del ensayo TruSight Oncology Comprehensive de Illumina en 2024 validó los paneles de biomarcadores multiplex para la atención médica general [1] Illumina, “FDA Approves Next-Generation Cancer Biomarker Test and Companion Diagnostics,” myadlm.org . Las unidades de oncología y cardiología ahora incorporan marcadores celulares dentro de los flujos de trabajo de registros médicos electrónicos, lo que permite la selección de tratamientos estratificados por riesgo. Los contratos de bienestar corporativo impulsan esta tendencia, con empleadores que vinculan las primas a las métricas de edad biológica recopiladas a través de programas de detección de empleados. Los motores de aprendizaje automático enriquecen estos conjuntos de datos, mejorando la precisión de la predicción y permitiendo el refinamiento continuo del modelo a medida que surgen nuevos resultados.
Financiación gubernamental de la atención sanitaria preventiva
El Ministerio de Salud de Japón ha adoptado la magnetocardiografía para las evaluaciones nacionales de riesgo de enfermedades metabólicas, lo que demuestra el compromiso político con las herramientas de detección temprana. Las subvenciones de Horizonte Europa y los presupuestos de los NIH para geociencias canalizan nuevos fondos hacia estudios de validación de biomarcadores, acelerando el avance de los proyectos desde el laboratorio hasta la práctica clínica. Los financiadores nacionales consideran que la detección de enfermedades en una etapa reversible supone un ahorro de costes, y las convocatorias de subvenciones ahora especifican la integración de algoritmos de IA que extraen datos multiómicos. Estos incentivos animan a las startups a estandarizar los protocolos de forma temprana, reduciendo las dificultades regulatorias posteriores y acortando los plazos de comercialización.
Envejecimiento de la población y carga de enfermedades crónicas
Para 2030, las personas mayores de 60 años constituirán una sexta parte de la población mundial, lo que amplificará la demanda de herramientas que diferencien la edad biológica de la cronológica [2] Health Club Management, “Longevity Clinics”, healthclubmanagement.co.uk . El desgaste de los telómeros, la insuficiencia mitocondrial y las puntuaciones de inflamación sistémica ahora se incluyen en los chequeos rutinarios cardíacos y diabéticos. Una investigación publicada en 2024 destacó la disfunción mitocondrial como un impulsor principal de la aterosclerosis, lo que subraya la relevancia diagnóstica de estos ensayos. Los responsables políticos en las economías de altos ingresos responden reorientando los recursos hacia marcos preventivos que aprovechan estos marcadores de alerta temprana.
Ampliación de las plataformas de prueba DTC
Los portales en línea registran un crecimiento de dos dígitos gracias a que los kits llegan a domicilio, requieren una breve toma de muestras y devuelven paneles de control anónimos en cuestión de días. La finalización de la norma de pruebas desarrolladas en laboratorio por la FDA en 2024 detalló los criterios de seguridad, lo que permite a las empresas escalar sin perder flexibilidad en la innovación. Los proveedores de plataformas ahora incluyen teleconsultas y coaching de estilo de vida en paquetes de suscripción, lo que genera ingresos recurrentes y una mayor retención de clientes. Sin embargo, la volatilidad financiera observada en 23andMe ilustra que la adquisición de usuarios debe ir acompañada de una sólida monetización y una clara utilidad clínica para perdurar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estabilidad del transporte de muestras y riesgo de la cadena de frío | -1.2% | Global, agudo en los mercados en desarrollo | Corto plazo (≤ 2 años) |
| Evolución de la incertidumbre regulatoria y de reembolso | -0.9% | Global, variando según la jurisdicción | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de los datos de telómeros genómicos en el hogar | -0.7% | UE y América del Norte principalmente | Corto plazo (≤ 2 años) |
| Variabilidad interlaboratorio de los resultados del ensayo de estrés oxidativo | -0.6% | Desafíos globales de estandarización | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Estabilidad del transporte de muestras y riesgo de la cadena de frío
Los ensayos de estrés oxidativo y citocinas se degradan cuando los envíos experimentan picos de temperatura, lo que compromete la precisión de los resultados. Estudios de modelado muestran que incluso breves variaciones de temperatura fuera de 2–8 °C disminuyen la integridad de los biomarcadores. El embalaje térmico avanzado y los registradores de datos en caja ayudan, pero incrementan el costo y el peso. Las empresas responden ubicando laboratorios satélite más cerca de los centros de recolección y experimentando con formatos de gotas de sangre seca que se transportan de forma segura sin refrigeración. En regiones de bajos ingresos, la insuficiencia de las redes de cadena de frío sigue siendo un obstáculo para la amplia adopción del mercado de cribado de salud celular.
Evolución de la incertidumbre regulatoria y de reembolso
La FDA supervisará gradualmente las pruebas de diagnóstico in vitro (LDT) hasta 2028, obligando a los laboratorios a presentar paquetes de datos por etapas mientras mantienen la continuidad del servicio. El Reglamento Europeo de Diagnóstico In Vitro (IVDR) amplía los requisitos de revisión del organismo notificado, lo que sobrecarga la capacidad y alarga los ciclos de aprobación [3] Comisión Europea, «Dispositivos médicos – Diagnóstico in vitro», health.ec.europa.eu . Las aseguradoras aún no han definido códigos de pago uniformes para los paneles de biomarcadores preventivos, por lo que muchas pruebas siguen siendo pagadas por el consumidor. Este entorno fragmentado disuade a los pequeños participantes y ralentiza la difusión, particularmente para los ensayos novedosos que carecen de datos de resultados extensos.
Análisis de segmento
Por tipo de panel: La integración de múltiples pruebas impulsa el crecimiento
Los formatos de prueba única representaron el 62.70 % del mercado de cribado de salud celular en 2025, gracias a indicaciones clínicas claras y un menor coste. Los paquetes multiprueba, aunque con menores ingresos, registraron una tasa de crecimiento anual compuesta (TCAC) del 12.82 % hasta 2031 gracias al interés de los consumidores por las imágenes de salud holísticas. Se prevé que el tamaño del mercado de cribado de salud celular para las ofertas multiprueba se expanda rápidamente, ya que las plataformas algorítmicas pueden interpretar docenas de marcadores en minutos, convirtiendo datos complejos en planes de acción concisos. Los médicos solicitan cada vez más paneles multiplex durante las revisiones físicas anuales para capturar marcadores de telómeros, inflamación y mitocondrias en una sola visita. Las marcas DTC aprovechan la comodidad de las multipruebas para aumentar las ventas de coaching por suscripción, lo que refuerza la interacción.
Los proveedores abordan la sensibilidad al precio mediante la clasificación de paneles, lo que permite a los usuarios comenzar con un paquete básico y luego añadir biomarcadores con el tiempo. El crecimiento también se debe a que los empleadores implementan kits multiprueba en campañas de bienestar laboral para reducir el ausentismo. Los laboratorios integran flujos de trabajo de secuenciación de alto rendimiento y espectrometría de masas para gestionar el creciente volumen de muestras sin retrasar la entrega. La automatización del hardware reduce aún más el coste por muestra, lo que fomenta precios competitivos en el mercado de las pruebas de detección de salud celular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de prueba: Las pruebas de la función mitocondrial lideran la innovación
Los ensayos de telómeros mantuvieron una cuota de mercado del 40.05 % en 2025, pero las pruebas de función mitocondrial registrarán la tasa de crecimiento anual compuesta (TCAC) más alta, del 15.44 %, ya que las investigaciones confirman la relación entre la salud mitocondrial, el riesgo cardiovascular y las enfermedades metabólicas. Por lo tanto, el tamaño del mercado de cribado de salud celular vinculado a los ensayos mitocondriales se ampliará rápidamente.
Las nuevas lecturas basadas en fluorescencia y las plataformas de respirometría aumentan el rendimiento y la sensibilidad, lo que facilita estas evaluaciones para el cribado rutinario. Algunos proveedores combinan las puntuaciones mitocondriales con recomendaciones dietéticas dirigidas a las vías del NAD⁺, ofreciendo a los usuarios una hoja de ruta de intervención clara. Los paneles de estrés oxidativo y de citocinas inflamatorias mantienen la demanda porque los médicos valoran su papel en el seguimiento de la progresión de las enfermedades crónicas. Los ensayos de carga de metales pesados se están consolidando en regiones con contaminación industrial, gracias a las innovaciones en sensores microfluídicos que reducen el tiempo de análisis. Las superposiciones de IA identifican grupos de biomarcadores que predicen la patología temprana, lo que aumenta aún más el atractivo clínico de las pruebas mitocondriales integrales en el mercado del cribado de la salud celular.
Por tipo de muestra: Las pruebas de saliva cobran impulso
La sangre se mantuvo como la principal fuente de recolección, con una cuota del 69.10 % en 2025, impulsada por décadas de protocolos validados y una amplia cobertura de biomarcadores. La saliva registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 15.18 %, ya que los consumidores prefieren la auto-recolección sin dolor. Los relojes epigenéticos bucales, como CheekAge, demuestran una fuerte correlación con los índices de envejecimiento sanguíneo, lo que aumenta la confianza en el muestreo alternativo.
La cuota de mercado de los kits de saliva para el cribado celular de la salud seguirá aumentando a medida que mejore la logística; el envío a temperatura ambiente elimina la dependencia de la cadena de frío, lo que reduce los costes. Sin embargo, la variabilidad de la actividad enzimática en la saliva exige instrucciones estrictas previas a la prueba y controles rigurosos. La orina conserva un papel en metabolitos específicos, mientras que las muestras de cabello permiten la elaboración de perfiles de exposición a metales pesados a largo plazo. Los grupos de investigación continúan validando matrices de forma cruzada, con el objetivo de crear algoritmos intercambiables que concilien las lecturas de sangre y saliva, ampliando así el acceso al mercado del cribado celular de la salud.
Por usuario final: El segmento de atención médica domiciliaria se acelera
Los laboratorios clínicos obtuvieron un 36.20% de sus ingresos en 2025, gracias a sistemas de gestión de calidad consolidados y conexiones con los pagadores. Sin embargo, los usuarios de atención médica domiciliaria generan una tasa de crecimiento anual compuesta (TCAC) del 14.28%, ya que persisten los hábitos de pruebas de la pandemia. Los consumidores valoran la privacidad y la posibilidad de seguir su progreso a lo largo del tiempo sin necesidad de acudir a la clínica. Los centros de longevidad ofrecen membresías premium con un costo de hasta USD 40,000 anuales, que incluyen paneles celulares regulares, entrenamiento físico y planificación de dieta.
Por lo tanto, la industria de las pruebas de detección de enfermedades por celular experimenta una demanda tanto en el mercado masivo como en el de lujo. Los hospitales integran kits de muestreo domiciliario en las vías de telemedicina para mantener a los pacientes con enfermedades crónicas conectados entre citas. Las instituciones de investigación utilizan la misma infraestructura para estudios longitudinales de cohortes grandes, recopilando datos de biomarcadores reales a gran escala. Las aseguradoras implementan un programa piloto de reembolso de pruebas remotas cuando los resultados muestran una reducción en los costos del tratamiento posterior, lo que legitima aún más el enfoque de atención domiciliaria en el mercado de las pruebas de detección de enfermedades por celular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: La transformación digital se acelera
Las vías de solicitud médica representaron el 54.10 % en 2025, ya que muchos biomarcadores aún requieren interpretación clínica y documentación del seguro. Sin embargo, las plataformas de venta directa al paciente (DTC) en línea se expanden a una tasa de crecimiento anual compuesta (TCAC) del 17.63 %, gracias a que los paneles intuitivos desmitifican los resultados para los usuarios no especializados. Estos portales garantizan la colaboración con laboratorios certificados por CLIA para garantizar la precisión, a la vez que centran los recursos internos en la experiencia del usuario. Los portales patrocinados por empresas combinan pruebas celulares con análisis de dispositivos portátiles, creando paneles de salud unificados que fomentan hábitos más saludables.
Las farmacias minoristas exploran la posibilidad de instalar quioscos en tienda que guíen a los clientes en la recolección de muestras mediante punción digital, combinando la comodidad con el asesoramiento farmacéutico. Se prevé que el tamaño del mercado de las pruebas de detección de enfermedades por celular, captado por los canales digitales, se amplíe aún más una vez que los pagadores reconozcan los resultados certificados de DTC para incentivos de bienestar. Los reguladores priorizan la transparencia en el marketing y las afirmaciones basadas en evidencia, fomentando el crecimiento responsable y protegiendo a los consumidores de ofertas sin fundamento.
Análisis geográfico
Mercado norteamericano de pruebas de detección de salud celular
Norteamérica generó el 37.30 % de los ingresos de 2025, gracias a una densa red de laboratorios, programas piloto de reembolso favorables y una población con conocimientos tecnológicos y dispuesta a pagar por atención proactiva. Estados Unidos se beneficia de las claras directrices de la FDA sobre la supervisión de las pruebas de diagnóstico por dosis bajas (LDT), lo que ofrece a los laboratorios vías predecibles de comercialización, a la vez que protege la calidad de las pruebas. Las perspectivas del mercado canadiense se fortalecieron cuando Quest Diagnostics cerró la compra de LifeLabs por 985 millones de dólares, lo que impulsó la capacidad nacional para ofrecer servicios de detección integrados. La creciente clase media mexicana impulsa la demanda de kits DTC asequibles, y los distribuidores locales se asocian con proveedores estadounidenses para localizar la logística.
Mercado europeo de pruebas de detección de salud celular
Europa mantiene un sólido impulso a medida que el IVDR armoniza los estándares técnicos, lo que mejora la confianza pública en la validez de los ensayos, aunque aumenta los costos de cumplimiento. Alemania y el Reino Unido lideran la adopción, respaldados por sólidos ecosistemas de investigación clínica, mientras que Francia observa una creciente participación de aseguradoras privadas que reembolsan los paneles celulares dentro de los paquetes de bienestar. Los países del sur de Europa aprovechan los fondos de recuperación de la UE para modernizar la infraestructura de laboratorio, reduciendo las brechas históricas de capacidad. Las estrictas normas de privacidad de datos resuenan entre los consumidores recelosos del uso indebido de la genómica, lo que posiciona a los proveedores europeos que integran la privacidad desde el diseño como opciones preferidas.
Mercado de detección de salud celular en la región Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) regional más rápida, con un 13.05 % hasta 2031. China expande sus clústeres de laboratorios de grado hospitalario y apoya a los desarrolladores nacionales de pruebas mediante subvenciones a la innovación. Japón institucionaliza la medicina preventiva mediante el cribado magnetocardiográfico a nivel nacional, lo que refuerza la confianza del gobierno en la detección temprana de biomarcadores. Las iniciativas de salud digital de la India abren canales rurales, con servicios móviles de flebotomía que recogen muestras a domicilio. Corea del Sur y Australia fomentan consorcios entre universidades e industrias que fusionan la IA con el descubrimiento de biomarcadores, acelerando así la comercialización de productos. A pesar del progreso, la disparidad de los marcos regulatorios y la desigual infraestructura de la cadena de frío obligan a los proveedores a adaptar sus estrategias de comercialización a cada país, asociándose con distribuidores locales para abordar las particularidades logísticas y culturales.
Panorama regulatorio
Los requisitos regulatorios para la evaluación de la salud celular se endurecen cada vez más a medida que las pruebas desarrolladas en laboratorio (LDT) y los diagnósticos in vitro (IVD) se enfrentan a una supervisión más formalizada. En Estados Unidos, la FDA está impulsando su marco regulatorio para las LDT con hitos concretos de cumplimiento a corto plazo, incluidos los requisitos de etiquetado para la mayoría de los IVD ofrecidos como LDT y las obligaciones de registro de establecimientos y listado de dispositivos para el 6 de mayo de 2026. El Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA también entró en vigor el 2 de febrero de 2026, lo que aumenta el énfasis en los sistemas de calidad en todas las operaciones y la documentación de los IVD.
En Europa, el Reglamento (UE) 2017/746 (IVDR) está transformando el acceso al mercado mediante normas de transición para dispositivos heredados y una mayor participación de los organismos notificados. Un elemento clave para garantizar la continuidad de los dispositivos de diagnóstico in vitro (DIV) de clase C heredados es la fecha límite del 26 de mayo de 2026 para presentar una solicitud formal de evaluación de la conformidad ante un organismo notificado del IVDR y así poder acogerse a la prórroga de la transición, junto con el avance hacia EUDAMED como base de datos central para los nuevos DIV a partir del 28 de mayo de 2026. En Asia, las políticas de cribado también están vinculando los diagnósticos con la infraestructura de salud digital, incluida la Directiva 17/CT-TTg de Vietnam (firmada el 6 de mayo de 2026), que exige revisiones médicas periódicas gratuitas en todo el país y la integración de los registros electrónicos de salud con la aplicación VNeID, lo que aumenta las expectativas de interoperabilidad y trazabilidad para los flujos de trabajo de cribado a gran escala.
Panorama competitivo
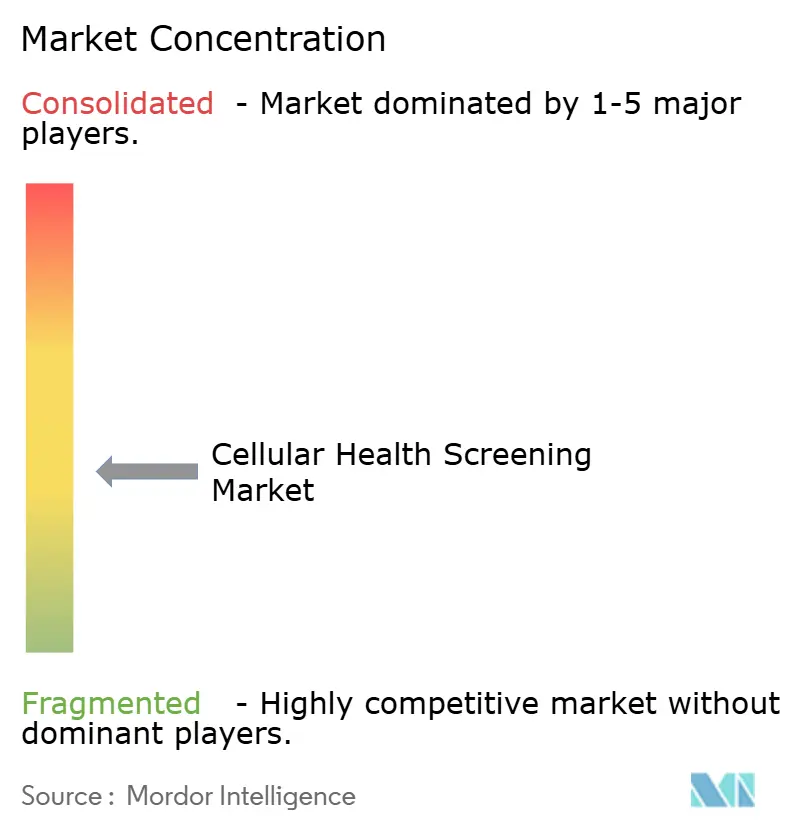
El mercado de cribado de salud celular presenta una fragmentación moderada. Quest Diagnostics y Labcorp aprovechan la logística nacional, la amplia gama de contratos con pagadores y la amplia gama de ensayos para consolidar su liderazgo. La adquisición de LifeLabs por parte de Quest, por 985 millones de dólares, amplió su alcance en Canadá y aumentó su capacidad para paneles de salud preventiva. En mayo de 2025, Labcorp decidió adquirir activos seleccionados de Incyte Diagnostics para fortalecer la cobertura de patología en el mismo día en el noroeste del Pacífico. Estas operaciones reflejan una tendencia de consolidación, ya que las grandes empresas buscan cobertura geográfica y eficiencia de costos.
Especialistas como Telomere Diagnostics, SpectraCell y TruDiagnostic se centran específicamente en la biología de los telómeros, el análisis de micronutrientes o los relojes epigenéticos. Se diferencian mediante algoritmos propios y publican estudios de validación en revistas con revisión por pares para garantizar la confianza de los profesionales clínicos. Las empresas emergentes con enfoque tecnológico combinan procesos de IA con paneles de control en la nube para personalizar las intervenciones y mantener la participación del usuario. Los obstáculos financieros que ha experimentado 23andMe subrayan la importancia de los modelos de precios sostenibles y la innovación continua de productos para mantener su cuota de mercado.
La ventaja competitiva depende cada vez más de los activos de datos. Las empresas que agregan de forma segura conjuntos de datos longitudinales de biomarcadores a largo plazo pueden perfeccionar los modelos predictivos y atraer socios farmacéuticos que buscan biomarcadores para la estratificación de ensayos. Las patentes de dispositivos de recolección de muestras y flujos de trabajo de análisis brindan protección adicional. A medida que se intensifican las exigencias regulatorias, las empresas con sistemas de gestión de calidad consolidados y capitalización están mejor posicionadas para obtener aprobaciones globales, lo que impone altas barreras de entrada para las startups ágiles en el mercado del cribado de salud celular.
Líderes de la industria del cribado de la salud celular
búsqueda de diagnósticos inc.
Participaciones de la Corporación de Laboratorio de América (Labcorp)
Laboratorios SpectraCell Inc.
Genova Diagnostics
Telómero Diagnóstico Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: SpectraCell Laboratories publicó recursos actualizados para el empaquetado y la devolución de muestras, con el fin de garantizar la devolución segura y precisa de los kits de autodiagnóstico. Esta actualización refuerza los controles de calidad preanalíticos para los flujos de trabajo de detección por correo, lo que influye en la consistencia de los resultados de los paneles de salud celular con múltiples marcadores. La mejora en la logística de los kits también reduce las dificultades operativas para los programas de atención directa al consumidor y los programas híbridos de atención médica a domicilio.
- Mayo de 2025: Labcorp acordó adquirir ciertos activos de las divisiones de análisis clínicos y de patología anatómica de Incyte Diagnostics para expandir su presencia en el noroeste del Pacífico. Esta operación aporta capacidad y alcance regional que permiten ofrecer servicios de análisis preventivos y de precisión, incluyendo paneles de detección de salud celular distribuidos a través de grandes redes de laboratorios. Asimismo, refleja la continua consolidación entre los proveedores de diagnóstico a gran escala que buscan una mayor rapidez en la entrega de resultados y una cobertura localizada.
- Agosto de 2024: Quest Diagnostics completó la compra de LifeLabs por 985 millones de dólares, ampliando así su red de laboratorios en Canadá. Esta adquisición incrementa los puntos de acceso y la capacidad de procesamiento, que pueden aprovecharse para realizar pruebas de salud preventiva y un mayor despliegue de paneles de biomarcadores. Gracias a su alcance interprovincial, Quest fortaleció su capacidad para estandarizar la logística, los sistemas de calidad y la generación de informes digitales en todo Canadá.
Alcance del informe del mercado global de detección de salud celular
El examen de salud celular determina la toxicidad celular, la masa grasa, la salud y función celular, los niveles de líquido intracelular y extracelular y la cantidad y calidad de la masa celular activa (masa muscular). El mercado de exámenes de salud celular está segmentado por tipo (paneles de prueba única, pruebas de telómeros, pruebas de estrés oxidativo, pruebas de inflamación, pruebas de metales pesados y paneles de pruebas múltiples), tipo de muestra (muestras de sangre, muestras de orina y otras muestras), y Geografía (Norteamérica, Europa, Asia-Pacífico, Medio Oriente y África, y Sudamérica). El informe también cubre los tamaños y tendencias estimados del mercado para 17 países diferentes. El informe ofrece el valor (en millones de dólares) de los segmentos anteriores.
| Paneles de prueba única | Pruebas de telómeros |
| Pruebas de estrés oxidativo | |
| Pruebas de inflamación | |
| Pruebas de metales pesados | |
| Paneles de pruebas múltiples |
| Longitud del telómero |
| Marcadores de estrés oxidativo |
| Citocinas inflamatorias |
| Carga de metales pesados |
| Función mitocondrial |
| Sangre |
| Orina |
| Saliva |
| Hisopo bucal |
| Cabello / Otros tejidos |
| Laboratorios de diagnóstico clínico |
| Laboratorios Hospitalarios |
| Institutos académicos y de investigación |
| Clínicas de bienestar y antienvejecimiento |
| Atención médica domiciliaria / Consumidores individuales |
| Proveedores de bienestar corporativo |
| Directo al consumidor (en línea) |
| Ordenado por el médico / Basado en la clínica |
| Programas patrocinados por empleadores |
| Farmacias minoristas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de panel | Paneles de prueba única | Pruebas de telómeros |
| Pruebas de estrés oxidativo | ||
| Pruebas de inflamación | ||
| Pruebas de metales pesados | ||
| Paneles de pruebas múltiples | ||
| Por tipo de prueba | Longitud del telómero | |
| Marcadores de estrés oxidativo | ||
| Citocinas inflamatorias | ||
| Carga de metales pesados | ||
| Función mitocondrial | ||
| Por tipo de muestra | Sangre | |
| Orina | ||
| Saliva | ||
| Hisopo bucal | ||
| Cabello / Otros tejidos | ||
| Por usuario final | Laboratorios de diagnóstico clínico | |
| Laboratorios Hospitalarios | ||
| Institutos académicos y de investigación | ||
| Clínicas de bienestar y antienvejecimiento | ||
| Atención médica domiciliaria / Consumidores individuales | ||
| Proveedores de bienestar corporativo | ||
| Por canal de distribución | Directo al consumidor (en línea) | |
| Ordenado por el médico / Basado en la clínica | ||
| Programas patrocinados por empleadores | ||
| Farmacias minoristas | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de detección de salud celular?
Las ventas alcanzaron los USD 3.78 millones en 2026, con un aumento esperado a USD 5.65 millones para 2031.
¿Qué región lidera el mercado de detección de salud celular?
América del Norte representa el 37.30 % de los ingresos de 2025, impulsados por la adopción temprana de DTC y una guía clara de la FDA.
¿Qué segmento está creciendo más rápido dentro de este mercado?
Los ensayos de función mitocondrial registran una CAGR del 15.44 % hasta 2031, la más rápida entre los tipos de prueba.
¿Por qué están ganando popularidad los kits de saliva?
La saliva permite la auto-recolección sin dolor y el envío a temperatura ambiente, y los nuevos relojes epigenéticos muestran una fuerte correlación de precisión con los análisis de sangre.
¿Cómo están las regulaciones moldeando el crecimiento del mercado?
La norma de pruebas desarrollada en laboratorio de la FDA y el IVDR de Europa elevan los estándares de calidad, beneficiando a las empresas con sistemas de cumplimiento sólidos.
¿Qué empresas ampliaron recientemente su presencia?
Quest Diagnostics adquirió LifeLabs en 2024 y Labcorp anunció un acuerdo para 2025 por los activos de Incyte Diagnostics para ampliar la cobertura regional.


