

Tamaño y participación en el mercado de IoT celular
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
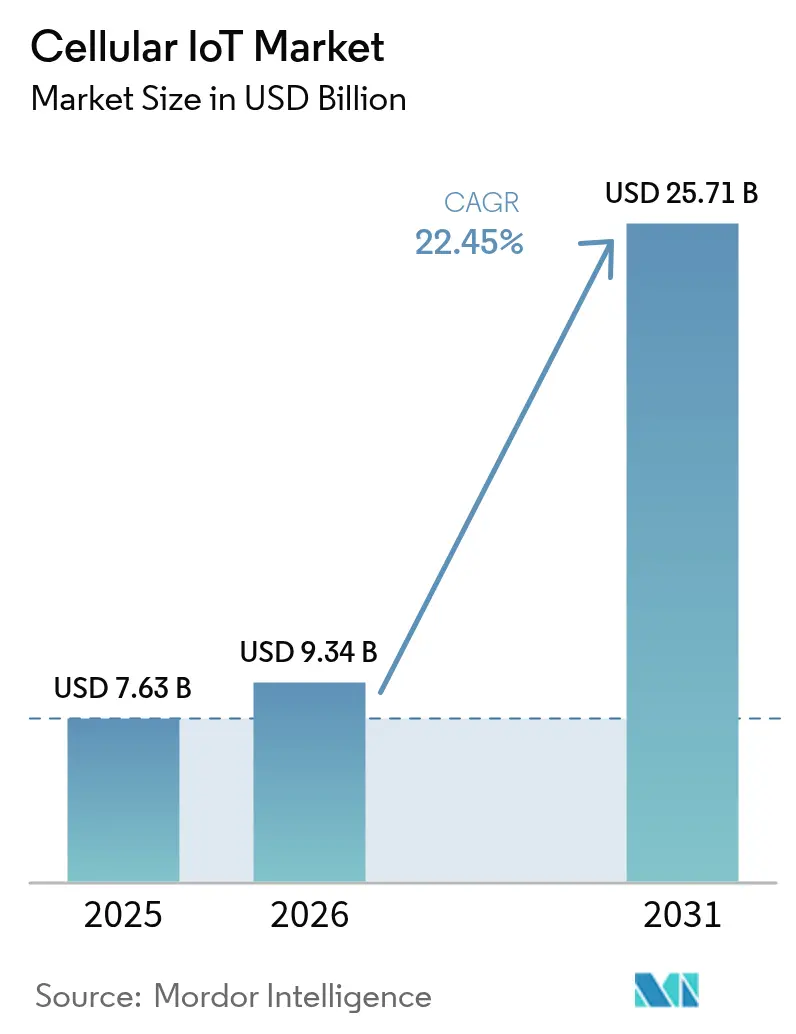
| Tamaño del mercado (2026) | USD 9.34 mil millones |
| Tamaño del mercado (2031) | USD 25.71 mil millones |
| Tasa de crecimiento (2026 - 2031) | 22.45% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
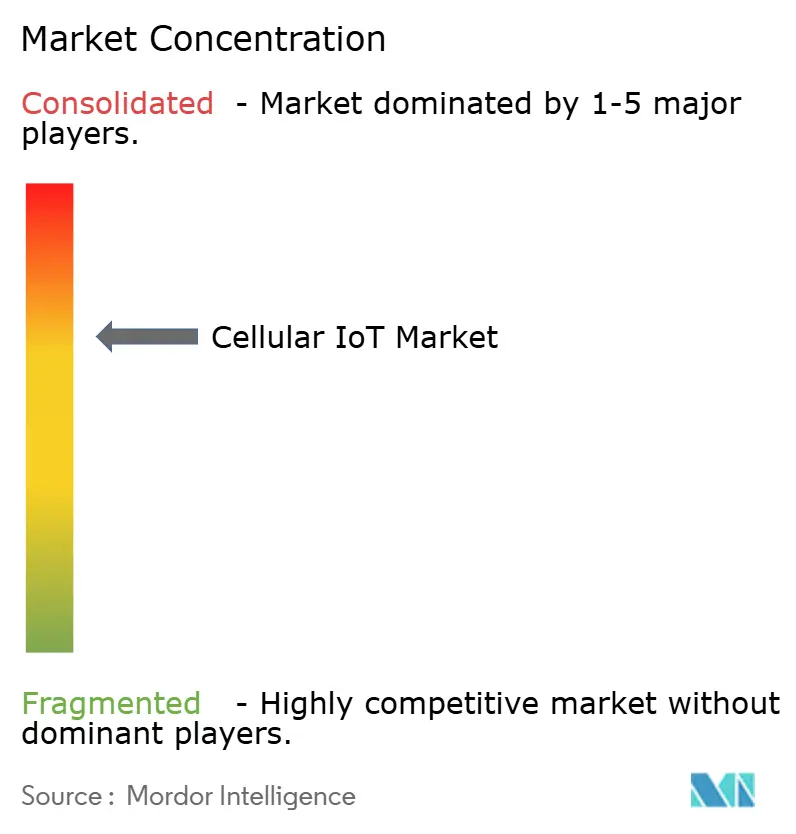
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de IoT celular por Mordor Intelligence
El mercado de IoT celular se valoró en 7.63 millones de dólares en 2025 y se estima que crecerá de 9.34 millones de dólares en 2026 a 25.71 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 22.45% durante el período de pronóstico (2026-2031). La demanda aumenta gracias a la comercialización de 5G RedCap, los mandatos de financiación de ciudades inteligentes y los despliegues de agricultura de precisión que extienden la conectividad más allá de las plantas de producción. Asia Pacífico sigue siendo el epicentro de la fabricación a gran escala, lo que permite que los precios medios de venta de los módulos caigan por debajo de los 4 dólares y acelera la transición de las redes 2G/3G obsoletas a dispositivos 4G Cat-1bis y 5G RedCap. Los operadores en Norteamérica, Europa y China continúan migrando hacia despliegues de núcleos 5G independientes, creando margen para servicios ultraconfiables de baja latencia en automatización industrial y movilidad conectada. Los servicios superan el crecimiento del hardware, ya que las empresas dependen de plataformas de gestión de conectividad global y seguridad gestionada para mitigar la fragmentación de las regulaciones. Mientras tanto, la capacidad de producción de semiconductores en nodos de ≥65 nm se mantiene limitada, lo que obliga a los fabricantes de dispositivos a mantener la disciplina de costes como prioridad, incluso con la mejora del rendimiento de los chipsets.
Conclusiones clave del informe
- Por componente, el hardware representó el 63.35% de los ingresos en 2025, mientras que se proyecta que los servicios registren una CAGR del 24.10% hasta 2031.
- Por tecnología, 4G LTE Cat-1 representó el 56.20 % de los ingresos en 2025; 5G RedCap está en camino de crecer a una CAGR del 27.10 % hasta 2031.
- Por industria de usuario final, la automotriz y el transporte representaron el 27.45% de los ingresos en 2025; se prevé que la agricultura se expanda a una CAGR del 23.80% hasta 2031.
- Por aplicación, el seguimiento de activos lideró con una participación de ingresos del 29.40 % en 2025; se proyecta que los dispositivos portátiles y personales registren una CAGR del 27.90 % hasta 2031.
- Por geografía, Asia Pacífico capturó el 69.60% de la participación de mercado de IoT celular en 2025 y se prevé que crezca a una CAGR del 28.60% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de IoT celular
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Implementación de 5G SA que permite URLLC IoT | + 4.2% | Global, liderado por China y América del Norte | Mediano plazo (2-4 años) |
| Módulo ASP por debajo de USD 4 para Cat-1bis | + 3.8% | Núcleo de Asia Pacífico, propagación al mundo | Corto plazo (≤ 2 años) |
| Mandatos de ciudades inteligentes NB-IoT financiados por el gobierno | + 3.5% | China, UE, India | Mediano plazo (2-4 años) |
| Los módulos 5G RedCap desbloquean dispositivos de nivel medio | + 4.5% | Adopción temprana en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Demanda de seguimiento de activos vinculada a la sostenibilidad | + 2.9% | Global con liderazgo de la UE | Mediano plazo (2-4 años) |
| Certificación masiva de eSIM/iSIM | + 3.1% | Despliegue global, fabricación en Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Implementación de 5G SA que permite URLLC IoT
Las redes 5G independientes comerciales ofrecen una latencia inferior a 5 ms que las empresas industriales requieren para la automatización de circuito cerrado. El lanzamiento de RedCap de AT&T en junio de 2024 en Dallas permitió a los proveedores de chipsets certificar dispositivos en una red 5G SA en funcionamiento y confirmó reducciones del consumo de energía del 65 % en comparación con los módulos LTE Cat-4. [1] AT&T, “AT&T lidera con el primer lanzamiento de RedCap 5G”, att.com Las pruebas de Telefónica en Alemania y las líneas de fabricación de Samsung-Hyundai subrayan la preparación, pero la verdadera escala depende de la cobertura nacional de 5G SA y del suministro de módulos asequibles.
Módulo ASP por debajo de USD 4 para Cat-1bis
Las grandes licitaciones de 2024 en China impulsaron el precio de los módulos Cat-1bis por debajo de los 4 USD, ampliando la base direccionable de 4G antes del cierre de las redes más antiguas. Quectel y Fibocom, en conjunto, captaron dos tercios de los ingresos por módulos, pero la fuerte dependencia de una sola región de fabricación ha provocado revisiones de la seguridad del suministro en Europa y Estados Unidos. Los proveedores no chinos se enfrentan a una compresión de márgenes; u-blox abandonó el segmento en enero de 2025 tras pérdidas sostenidas.
Mandatos de ciudades inteligentes NB-IoT financiados por el gobierno
La Comisión Nacional de Desarrollo y Reforma de China emitió directrices en mayo de 2024 que exigen la implementación de NB-IoT en la medición y la monitorización ambiental de 100 ciudades inteligentes para 2027. La Misión de Ciudades Inteligentes de la India y el Programa Nacional Estratégico de Ciudades Inteligentes de Corea del Sur reflejan esta tendencia, canalizando conjuntamente miles de millones de dólares hacia la infraestructura de IoT celular. Estas políticas garantizan el volumen de dispositivos, estabilizan el retorno de la inversión (ROI) de los operadores e impulsan la adopción internacional de marcos LPWA estandarizados.
Los módulos 5G RedCap desbloquean dispositivos de nivel medio
La versión 3 de 18GPP introdujo RedCap mejorado con un ancho de banda de 5 MHz y velocidades pico de 10 Mbps. Ericsson, Optus y Qualcomm han presentado cámaras con IA conectadas a RedCap que mejoran la seguridad de los trabajadores. El lanzamiento de 2025G Advanced de T-Mobile en 5 ya ha posicionado a RedCap como la opción predeterminada para wearables e infraestructura inteligente, lo que refuerza la migración de dispositivos de gama media desde plataformas exclusivamente LTE.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto consumo de energía de los módulos 5G en dispositivos de batería | -2.8% | Implementaciones globales y remotas | Corto plazo (≤ 2 años) |
| La caída de la conectividad 2G/3G genera costos de modernización | -3.2% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Volatilidad del suministro de chipsets Cat-1bis | -2.1% | Cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Estándares de seguridad de IoT fragmentados | -1.9% | Hivos Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto consumo de energía de los módulos 5G en dispositivos de batería
Incluso tras las mejoras en la eficiencia de RedCap, la potencia absoluta sigue siendo un reto para los sensores que aspiran a una vida útil de campo de 10 años. El módulo nRF9151 de Nordic Semiconductor introdujo la salida de clase de potencia 5 para extender los ciclos de la batería y permitir enlaces satelitales de respaldo, esenciales para la agricultura remota. Los fabricantes de dispositivos están integrando opciones de recolección de energía, pero deben sacrificar el costo y el tamaño por el rendimiento.
La caída de la conectividad 2G/3G genera costos de modernización
AT&T suspendió el servicio NB-IoT mientras que las operadoras europeas eliminan gradualmente las redes 2G y 3G hasta 2027, lo que obliga a actualizar los contadores de larga duración y los controladores industriales. Los costes de modernización dificultan las sustituciones inmediatas, lo que lleva a algunos clientes de servicios públicos a retrasar la expansión hasta que los ecosistemas de RedCap maduren por completo. El software de optimización de inventario ayuda a minimizar las pérdidas al programar los cambios de módulos de acuerdo con los calendarios de baja del servicio.
Análisis de segmento
Por componente: el dominio del hardware se traslada a la innovación en servicios
El hardware contribuyó con el 63.35% de los ingresos de 2025, ya que los fabricantes se apresuraron a reemplazar las unidades antiguas antes del cierre de la red. Qualcomm registró un crecimiento interanual del 27% en los ingresos de IoT, alcanzando los 1.58 millones de dólares en el segundo trimestre de 2, gracias a la sólida demanda de chipsets. Se espera que el tamaño del mercado de IoT celular, atribuido a los servicios, supere al del hardware, con una tasa de crecimiento anual compuesta (TCAC) del 2025% hasta 24.10, lo que refleja el aumento de las suscripciones para la gestión de la conectividad global, las actualizaciones inalámbricas de firmware y los parches de seguridad de instalación automática.
Las empresas globales ahora insisten en paneles de control unificados que organicen flotas multioperador y multitecnología. KORE Wireless ya gestiona 19 millones de líneas activas en 200 países mediante la detección de fallos basada en IA. Los equipos de servicios profesionales cubren las lagunas de conocimiento en planificación de radio, certificación y cumplimiento normativo. Los contratos de servicios gestionados garantizan ingresos recurrentes que amortiguan la caída de precios del hardware, alineando los incentivos de los proveedores con los objetivos de disponibilidad y seguridad del cliente.
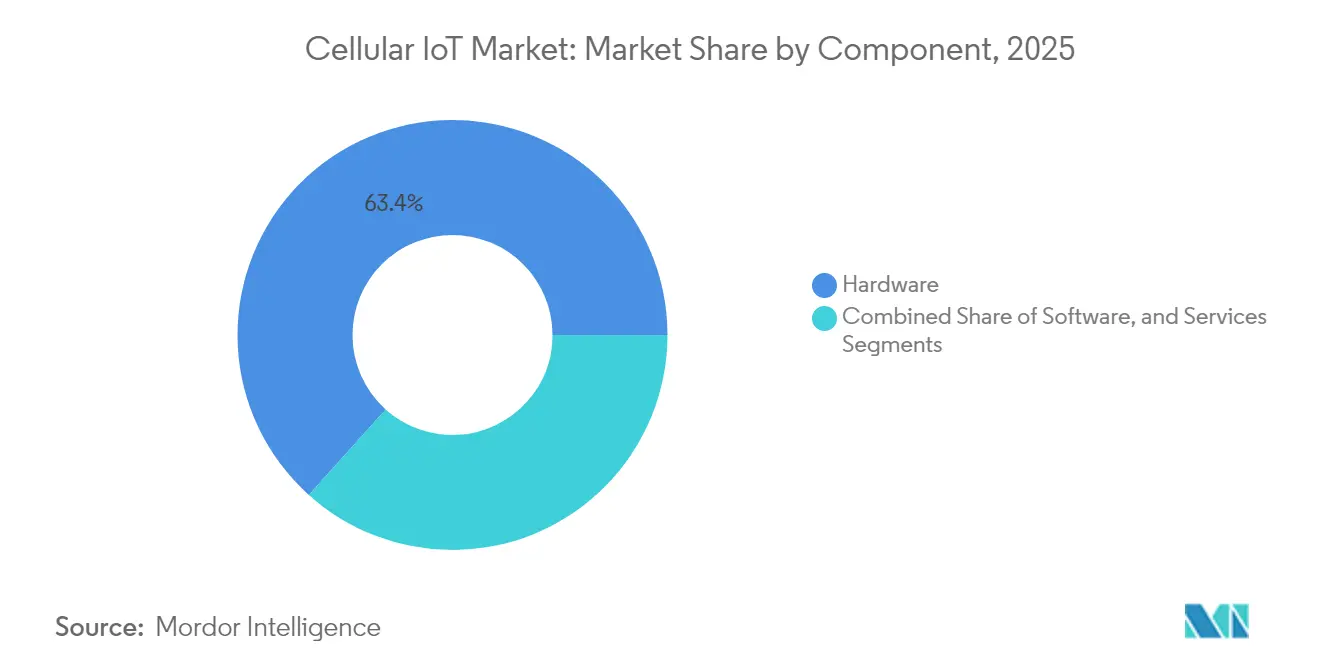
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: 4G LTE mantiene su liderazgo mientras emerge 5G RedCap
El 4G LTE Cat-1 obtuvo el 56.20% de los ingresos en 2025 después de que los fabricantes de equipos originales (OEM) chinos redujeran drásticamente los precios de los módulos por debajo de los 4 USD. Los modos LPWA complementarios, como LTE-M y NB-IoT, se utilizan en casos de uso de ultrabajo rendimiento, como la medición y la detección de fugas. Las conexiones 2G/3G tradicionales disminuyen más rápido de lo previsto debido a que los operadores están reasignando espectro a 5G SA. El tamaño del mercado de IoT celular para 4G disminuirá a medida que los clientes migren a RedCap, pero sigue siendo una opción de alto volumen donde la cobertura y el costo prevalecen sobre el ancho de banda.
5G RedCap registra una tasa de crecimiento anual compuesta (TCAC) del 27.10% y se considera el puente entre LPWA y el 5G de especificaciones completas. Samsung y Hyundai validaron RedCap en una prueba de fábrica en febrero de 2025, mostrando una latencia determinista y un ahorro de energía del 40% en comparación con LTE-M. Las redes no terrestres que complementan el 5G terrestre están cobrando impulso; Viasat y Myriota lanzaron el primer servicio 5G NTN para detección ambiental en marzo de 2025, abriendo camino a la cobertura global con un solo módulo SKU.
Por industria de usuarios finales: el liderazgo automotriz se ve desafiado por el auge agrícola
El sector automotriz y de transporte captó el 27.45% de los ingresos en 2025 gracias a los módulos obligatorios de llamadas de emergencia y la telemática de flotas. Las aplicaciones de vehículo a todo terreno están impulsando a los fabricantes de automóviles a integrar múltiples antenas, y Lear Corporation prevé una oportunidad de 5 mil millones de dólares en 5G automotriz para 2030. Las actualizaciones de software, distribuidas a través de enlaces celulares, reducen los gastos de retirada y mejoran las características de seguridad, consolidando aún más la conectividad en las arquitecturas de los vehículos.
La tasa de crecimiento anual compuesta (TCAC) del 23.80 % de la agricultura ocupa el primer lugar entre los sectores verticales, ya que los agricultores digitalizan el riego, la monitorización del suelo y la gestión ganadera. El proyecto de riego de China, con 1,614 controladores, generó un ahorro de agua del 40 % y una reducción del 80 % en la mano de obra. 1NCE informa que más del 7 % de sus clientes activos pertenecen ahora al sector agrícola, lo que indica una mayor demanda estructural de módulos robustos y de bajo mantenimiento. Los activos remotos suelen requerir enlaces satelitales de respaldo, lo que hace que las combinaciones de telefonía celular y satélite de modo dual sean atractivas para entornos hostiles o aislados.
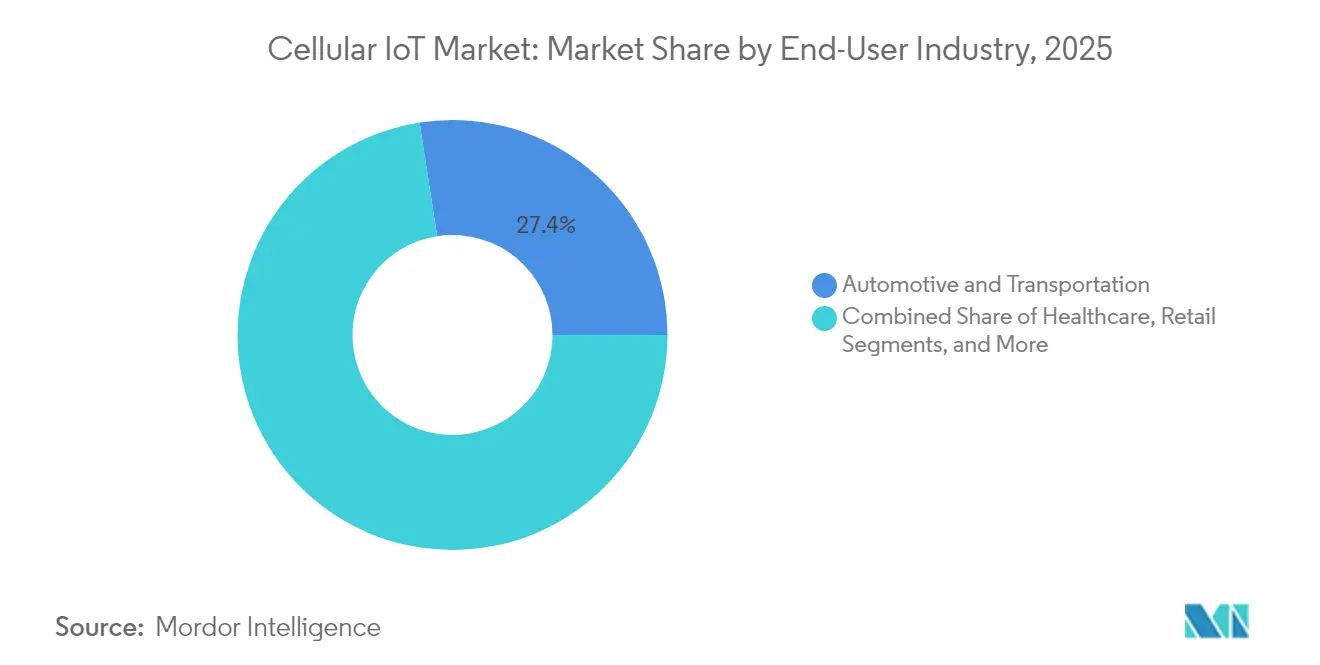
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el dominio del seguimiento de activos se enfrenta a la disrupción de los wearables
El seguimiento de activos generó una participación de ingresos del 29.40 % en 2025, impulsado por las normativas de visibilidad de la cadena de suministro. La implementación del sistema de monitorización de fletes de TOPFLYtech para flotas de transporte en EE. UU. pone de manifiesto su potencial de escalabilidad, ya que las empresas priorizan la monitorización basada en el estado de los productos para reducir el deterioro y las emisiones de CO₂. Los avanzados sistemas de seguimiento de la cadena de frío integran sensores de humedad y de impacto, proporcionando datos en tiempo real a los paneles de control de cumplimiento normativo.
Los wearables y dispositivos personales están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 27.90 %, impulsados por las normas de monitorización de la salud que exigen una conectividad de emergencia fluida. Los módulos RedCap reducen el consumo de batería, lo que anima a los fabricantes de equipos originales (OEM) a integrar enlaces celulares en relojes inteligentes y wearables médicos. Las eSIM e iSIM simplifican la activación, y la segmentación de red del 5G admite niveles de calidad de servicio indispensables para alertas críticas. La adopción variará según la región, pero los segmentos premium de consumo y empresas ofrecen un amplio margen de actualización.
Análisis geográfico
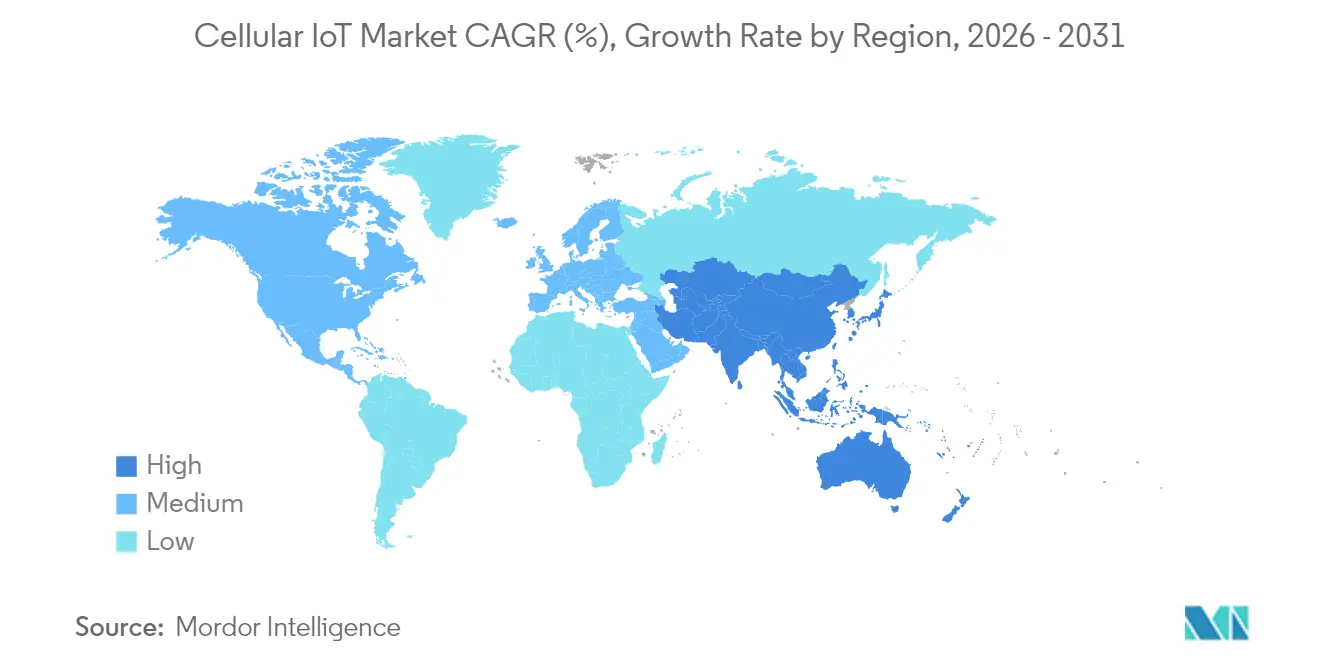
Asia Pacífico obtuvo el 69.60% de los ingresos de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 28.60% hasta 2031 gracias a los planes nacionales de transformación digital. China prevé 4.1 millones de conexiones celulares con licencia para 2030, lo que representa el 70% del total mundial. El tamaño del mercado de IoT celular, asociado únicamente a las implementaciones chinas, eclipsará a todas las demás regiones juntas, a medida que la cobertura 5G-Advanced abarque más provincias.
La concentración regional de la fabricación reduce los costes de los módulos, pero introduce un riesgo de dependencia que los reguladores occidentales ahora examinan con lupa. La Misión de Ciudades Inteligentes de la India, con un valor de 5.76 millones de dólares, y las próximas subastas de espectro RedCap de Indonesia añaden un volumen incremental fuera de China. Los mercados emergentes del sudeste asiático adoptan paquetes llave en mano de redes privadas gestionadas en la nube que compensan la limitada experiencia local en telecomunicaciones, lo que garantiza que las brechas de conectividad se reduzcan rápidamente. Norteamérica se posiciona como el centro de aplicaciones premium, con AT&T y T-Mobile centrándose en despliegues industriales de baja latencia. Europa prioriza el cumplimiento normativo y la sostenibilidad en el gasto en IoT, con Telefónica probando RedCap en Alemania y Ericsson desplegando 5G privado en municipios franceses. Es poco probable que la cuota de mercado del IoT celular en Asia Pacífico se erosione antes de 2030, pero la combinación de ingresos se orientará hacia los servicios gestionados en las tres regiones a medida que aumente el número de dispositivos.
Panorama regulatorio
Las normas para el IoT celular se están volviendo más estrictas en lo que respecta a la aprobación de radio, la armonización del espectro y la autorización de dispositivos basada en la seguridad, lo que aumenta el trabajo de cumplimiento para las referencias globales. En Estados Unidos, la FCC estableció nuevas medidas que entrarán en vigor en junio de 2026 para reforzar la seguridad nacional en la autorización de equipos de telecomunicaciones, incluyendo vías de revisión prioritarias para los dispositivos probados en laboratorios de pruebas de confianza. Como resultado, los fabricantes de equipos originales y los proveedores de módulos están adoptando estrategias de prueba localizadas y una planificación de certificación más temprana.
En otros lugares, el espectro y los requisitos técnicos siguen evolucionando. Indonesia implementó la KEPMEN KOMDIGI No. 569 Año 2025 en enero de 2026, agregando la Banda 41 (2496-2690 MHz) para dispositivos 4G LTE y 5G NR y afectando las decisiones de soporte de banda para los módulos enviados al mercado. En Europa, la CEPT adoptó el Informe 90 en junio de 2025 para definir condiciones armonizadas en la banda de 900 MHz para nuevas tecnologías de banda estrecha más allá de NB-IoT, mientras que el trabajo de estándares que alimenta las futuras bases de certificación continúa, incluyendo ETSI TS 138.291 v19.3.0 publicado en abril de 2026 para las especificaciones de la capa física de 5G NR Ambient IoT.
Análisis de la cadena de valor
La cadena de valor del IoT celular abarca componentes de silicio y RF (chipsets, gestión de energía, memoria), diseño y fabricación de módulos, integración de dispositivos OEM, certificación y pruebas, seguidos de la conectividad del operador y software y servicios recurrentes como la gestión de conectividad, la gestión de dispositivos y la seguridad. La dinámica del mercado está fuertemente influenciada por los proveedores de módulos de alto volumen y sus ecosistemas de fabricación, donde Quectel y Fibocom lideran los ingresos por módulos en esta región de I+D. Los operadores y especialistas en gestión de conectividad monetizan la incorporación de flotas, el aprovisionamiento (incluyendo eSIM/iSIM) y las operaciones del ciclo de vida.
Los recientes movimientos en la cadena de suministro también apuntan a un cambio de la producción en una sola región hacia la producción localizada y modelos de entrega más integrados. En India, Quectel amplió su asociación con Syrma SGS Technology en abril de 2026 para fabricar antenas de IoT localmente, y Optiemus Electronics inició una asociación de fabricación con Quectel en junio de 2026 para producir módulos de comunicación inalámbrica en Noida, lo que indica una mayor localización regional del ensamblaje y los componentes. En la fase posterior, los operadores están integrando más el flujo de trabajo de implementación: AT&T lanzó un servicio de logística industrial y seguimiento de activos en julio de 2026 que combina hardware de sensores (de Wiliot) con conectividad y servicios de campo. Esto refuerza los servicios como una vía de diferenciación junto con la competencia de precios del hardware.
Panorama competitivo
Dos proveedores chinos, Quectel y Fibocom, acaparan el 64% de los ingresos globales por módulos, lo que les otorga una influencia desproporcionada en la fijación de precios y la hoja de ruta de los componentes. Su influencia en el volumen comprime los márgenes de la competencia y crea un riesgo de abastecimiento en una sola región, que ha cobrado mayor importancia para los responsables políticos occidentales. La compra por parte de Qualcomm en febrero de 2025 de los activos de IoT 4G de Sequans por 200 millones de dólares amplió su cartera de gama media y aseguró talento de ingeniería experimentado para el futuro silicio RedCap. Sequans ahora se centra en el diseño de RedCap 5G, consolidando su nicho en la cadena de valor.
Las alianzas estratégicas diferencian a los proveedores de soluciones. La alianza de Telit Cinterion con floLIVE y Skylo integra la cobertura terrestre y satelital para un seguimiento global de activos sin interrupciones, una capacidad crucial para clientes del sector marítimo y minero. La alianza de T-Mobile con Thales y SIMPL ofrece un kit de conectividad llave en mano basado en eSIM que reduce el tiempo de integración para los fabricantes de dispositivos. Los especialistas más pequeños buscan oportunidades en sectores regulados (wearables médicos, sensores intrínsecamente seguros o dispositivos con clasificación para -40 °C) que exigen certificaciones que a menudo no se encuentran en las ofertas de bajo costo.
La escasez de semiconductores en nodos de proceso maduros persistirá hasta 2027, lo que dificulta las previsiones de volumen. Los proveedores se cubren mediante la contratación dual o la transición a nodos más avanzados donde existe capacidad, aunque con mayores costes de obleas. La seguridad sigue siendo un factor diferenciador; los fabricantes de módulos que integran elementos seguros con base en hardware y se ajustan a la norma IEC 62443 experimentan una mayor adopción en las cuentas industriales que se enfrentan a la legislación sobre responsabilidad cibernética.
Líderes de la industria del IoT celular
Qualcomm Technologies Inc.
AT & T
Ericsson
Huawei Technologies
Fibocom Wireless
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: AT&T implementó un servicio de logística industrial y seguimiento de activos que combina hardware de sensores de Wiliot con conectividad de red, kits de montaje e instalación en campo. Este servicio amplía el rol del operador, pasando de ser un proveedor de conectividad a un integrador de soluciones, lo que aporta mayor valor a los contratos de servicios gestionados para grandes flotas.
- Junio de 2026: Qualcomm anunció un acuerdo definitivo para adquirir Modular Inc., incorporando capacidades de software orientadas a la IA generativa y automatizada en entornos de borde y centros de datos. Para el IoT celular, estos activos de software de borde refuerzan la fidelización a la plataforma en torno a la inteligencia integrada en el dispositivo y la gestión del ciclo de vida, en consonancia con las hojas de ruta de módems y módulos.
- Junio de 2024: AT&T lanzó 5G RedCap en su red independiente de Dallas, lo que permitió a los fabricantes de dispositivos certificar productos RedCap en un entorno 5G SA real. Este lanzamiento facilitó la comercialización de dispositivos IoT de gama media que requieren funcionalidades 5G sin la complejidad propia de esta tecnología, lo que favoreció la preparación de los operadores y del ecosistema para los diseños basados en RedCap.
Alcance y metodología
El IoT celular se define como una forma de conectar dispositivos físicos a Internet en todo el mundo. Estas tecnologías avanzadas utilizadas para la conectividad comprenden tecnologías celulares 3G, 4G, 5G y LPWA (área amplia de baja potencia) como NB-IoT y LTE-M. Ofrece beneficios como cobertura global, conexión confiable de dispositivos IoT y hardware de bajo costo que son requisitos para las conexiones celulares IoT.
El mercado celular de IoT está segmentado por componente (Hardware, Software), tipo de red (2G, 3G, 4G, 5G, LTE-M, NB-LTE-M, NB-IoT), por usuario final (minorista, energía, atención médica). , Manufactura, Electrónica de Consumo, Automoción y Transporte) y por geografía (América del Norte, Europa, Asia Pacífico, Resto del Mundo). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Componentes metálicos | Módulos / Chipsets |
| antenas | |
| Puertas de enlace y enrutadores | |
| Software | Plataforma de gestión de conectividad |
| Gestión de dispositivos | |
| La plataforma de seguridad | |
| Plataforma de análisis de datos | |
| Servicios | Servicios profesionales |
| Managed Services |
| 2G |
| 3G |
| 4G LTE (Cat. 1/Cat. 4) |
| LTE-M |
| NB-IO |
| 5G NR (eMBB y RedCap) |
| No terrestre (satélite NTN) |
| Automoción y transporte |
| Energía y servicios Públicos |
| Fabricación e Industrial |
| Sector Sanitario |
| Venta al Por Menor |
| Electrónica de Consumo: |
| Agricultura |
| Logística y cadena de suministro |
| Ciudades inteligentes / Infraestructura pública |
| Seguimiento de activos |
| Medición inteligente |
| Automatización Industrial |
| Monitoreo y control remoto |
| Dispositivos portátiles y personales |
| Dispositivos inteligentes para el hogar |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | CCG (Arabia Saudita, Emiratos Árabes Unidos, Qatar, etc.) |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por componente | Componentes metálicos | Módulos / Chipsets | |
| antenas | |||
| Puertas de enlace y enrutadores | |||
| Software | Plataforma de gestión de conectividad | ||
| Gestión de dispositivos | |||
| La plataforma de seguridad | |||
| Plataforma de análisis de datos | |||
| Servicios | Servicios profesionales | ||
| Managed Services | |||
| por Tecnología | 2G | ||
| 3G | |||
| 4G LTE (Cat. 1/Cat. 4) | |||
| LTE-M | |||
| NB-IO | |||
| 5G NR (eMBB y RedCap) | |||
| No terrestre (satélite NTN) | |||
| Por industria del usuario final | Automoción y transporte | ||
| Energía y servicios Públicos | |||
| Fabricación e Industrial | |||
| Sector Sanitario | |||
| Venta al Por Menor | |||
| Electrónica de Consumo: | |||
| Agricultura | |||
| Logística y cadena de suministro | |||
| Ciudades inteligentes / Infraestructura pública | |||
| por Aplicación | Seguimiento de activos | ||
| Medición inteligente | |||
| Automatización Industrial | |||
| Monitoreo y control remoto | |||
| Dispositivos portátiles y personales | |||
| Dispositivos inteligentes para el hogar | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Netherlands | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| ASEAN | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | CCG (Arabia Saudita, Emiratos Árabes Unidos, Qatar, etc.) | |
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de IoT celular?
El mercado de IoT celular alcanzó los USD 9.34 mil millones en 2026 y se proyecta que ascienda a USD 25.71 mil millones para 2031.
¿Qué región lidera el mercado de IoT celular?
Asia Pacífico posee el 69.60% de la participación en los ingresos y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 28.60% hasta 2031, impulsada por iniciativas de fabricación y ciudades inteligentes a gran escala.
¿Por qué es importante 5G RedCap para la IoT celular?
5G RedCap equilibra velocidades de datos más altas con menor consumo de energía y costos, lo que permite que dispositivos de nivel medio, como sensores industriales y dispositivos portátiles, migren desde LTE sin la complejidad del 5G completo.
¿Qué segmento de aplicaciones está creciendo más rápido?
Se pronostica que los dispositivos portátiles y personales se expandirán a una CAGR del 27.90 % gracias a la adopción de sistemas de monitoreo de la salud y a los módulos RedCap de bajo consumo energético.
¿Cómo afectan los precios de los módulos a la adopción?
Los módulos Cat-4bis de menos de USD 1 de proveedores de Asia Pacífico reducen la barrera de costos, acelerando el reemplazo de dispositivos 2G/3G antes de que se agoten las redes.
¿Qué desafíos podrían ralentizar la implementación del IoT celular?
El alto consumo de energía del módulo 5G para dispositivos de batería, los costos de modernización debido a los cierres de redes heredadas y los estándares de seguridad fragmentados son restricciones clave destacadas en el período de pronóstico.


