

Tamaño y participación del mercado de logística de cadena de frío en Europa central y oriental
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
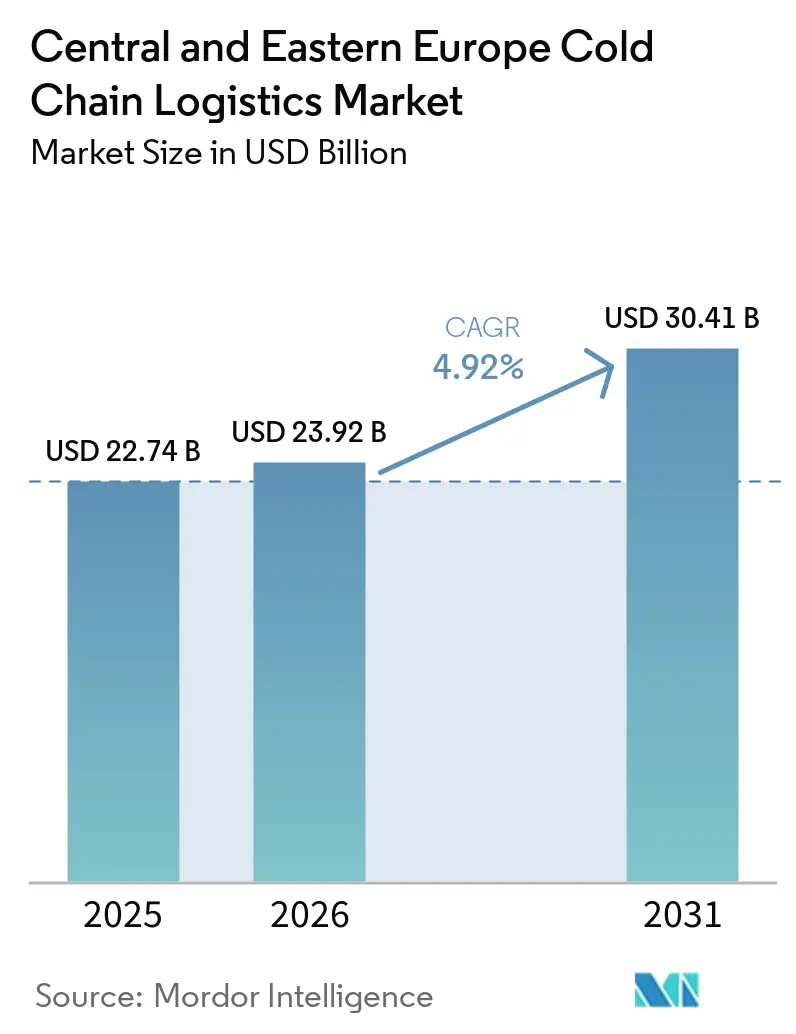
| Tamaño del mercado (2026) | USD 23.92 mil millones |
| Tamaño del mercado (2031) | USD 30.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.92% CAGR |
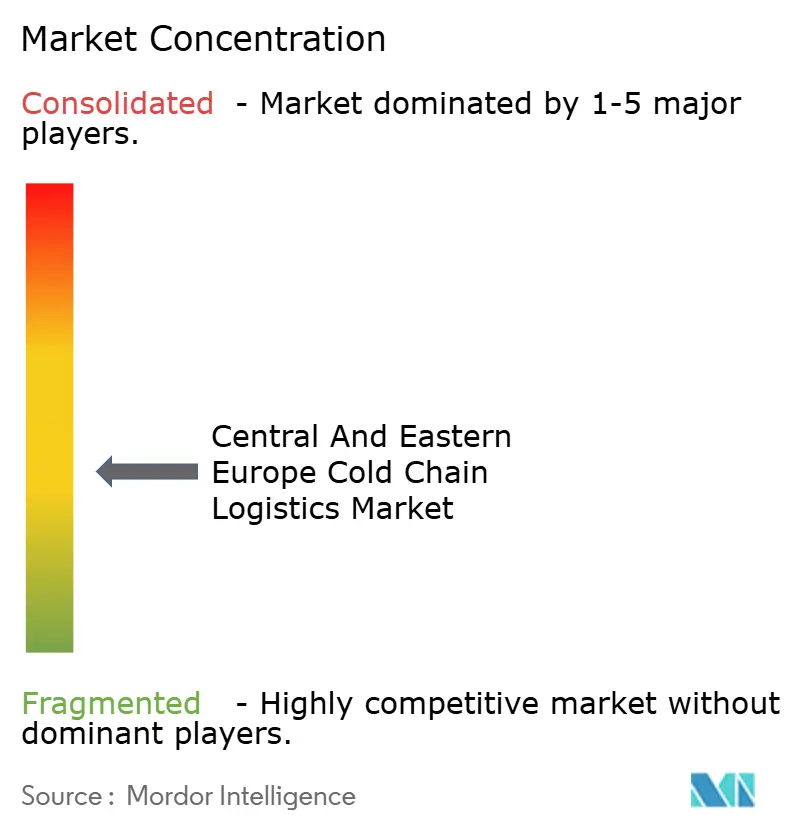
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado logístico de la cadena de frío en Europa central y oriental realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de logística de cadena de frío en Europa Central y Oriental crezca de 22.74 millones de dólares en 2025 a 23.92 millones de dólares en 2026, y que alcance los 30.41 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.92 % entre 2026 y 2031.
La expansión se sustenta en el papel de la región como centro de procesamiento de proteínas de bajo coste que exporta a Europa Occidental y como banco de pruebas para el transporte refrigerado descarbonizado, diseñado para cumplir con los requisitos del Mecanismo de Ajuste en Frontera del Carbono (CBAM) de la UE. El creciente flujo de capital vinculado a criterios ESG está financiando congeladores automatizados, incluso cuando las limitaciones de la red eléctrica retrasan su puesta en marcha, mientras que la telemetría IoT habilitada para 5G reduce el deterioro y los costes de seguro para la carga farmacéutica. Los proyectos piloto de camiones frigoríficos de hidrógeno y eléctricos a batería a lo largo de los corredores ferroviarios TEN-T mejoran la eficiencia intermodal, y las plataformas de comercio rápido en ciudades de segundo nivel están transformando la economía de la entrega refrigerada de última milla. En conjunto, estas fuerzas refuerzan la competitividad del mercado de logística de la cadena de frío de Europa Central y Oriental en las redes de suministro globales de proteínas y productos biológicos.
Conclusiones clave del informe
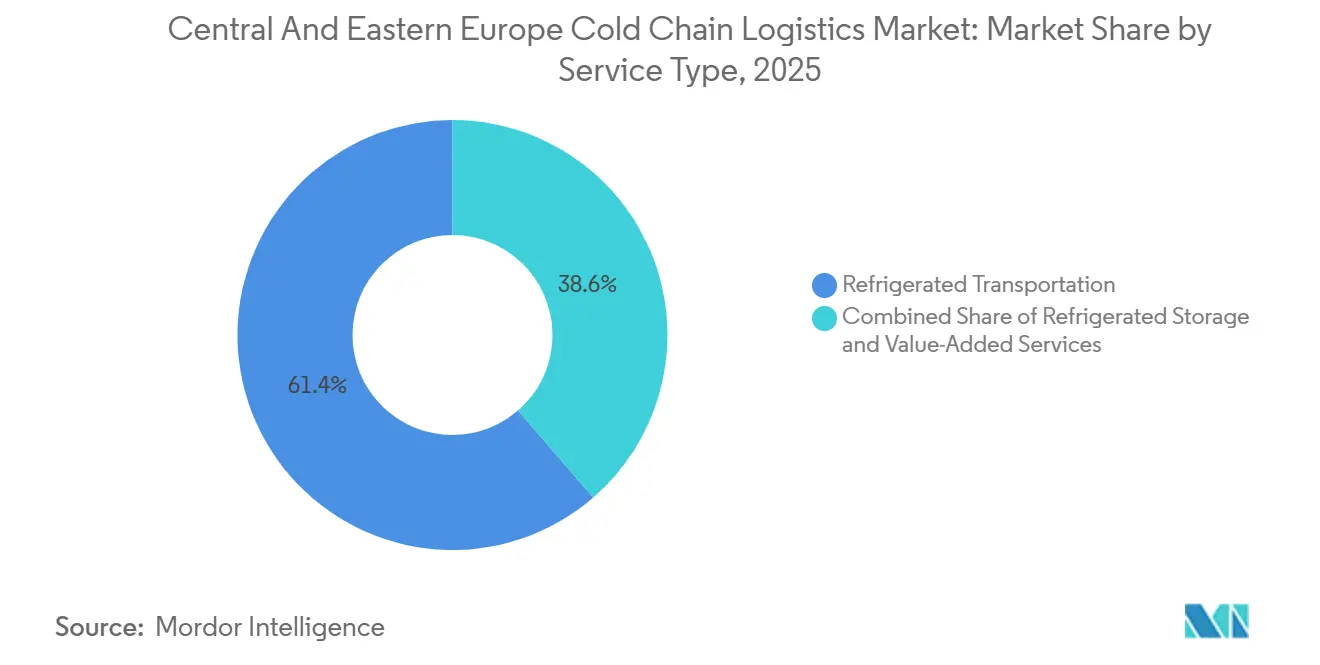
- Por tipo de servicio, el transporte refrigerado lideró con el 61.37% de la cuota de mercado de la logística de cadena de frío en Europa Central y Oriental en 2025, mientras que se prevé que los servicios de valor añadido se expandan a una tasa de crecimiento anual compuesta del 5.58% hasta 2031.
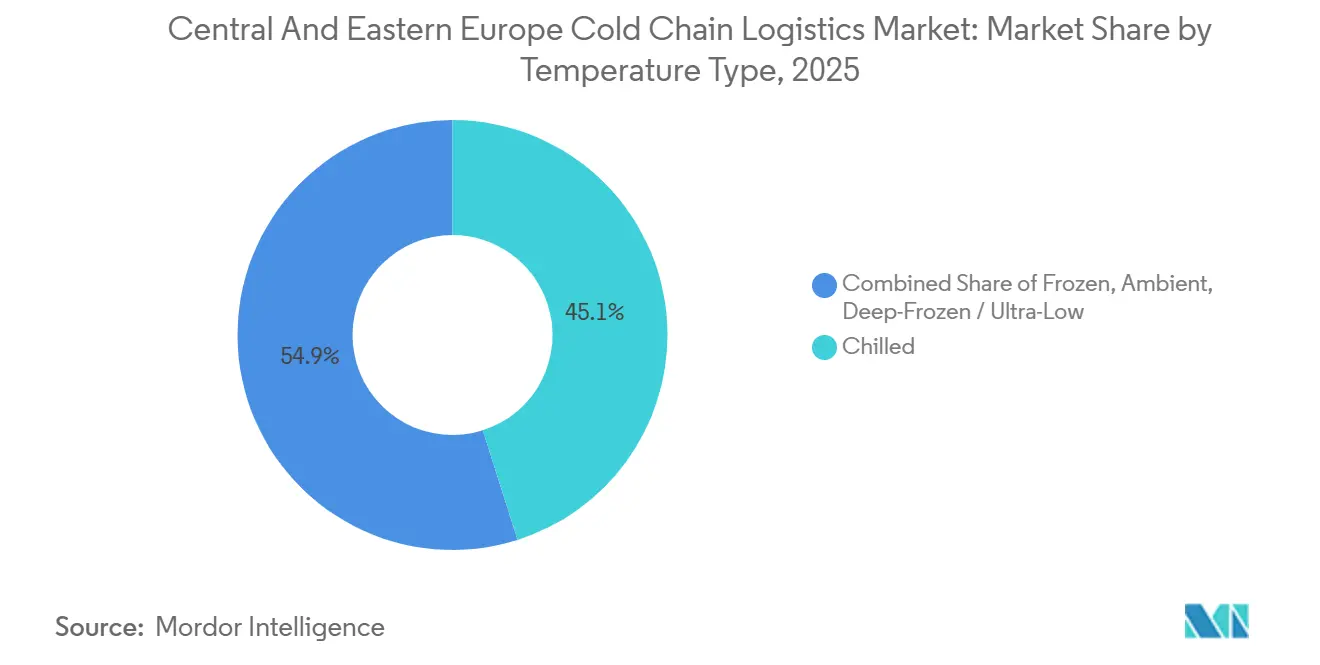
- Por tipo de temperatura, el segmento de productos refrigerados acaparó el 45.10 % del mercado de logística de cadena de frío de Europa Central y Oriental en 2025, mientras que se prevé que el segmento de productos congelados registre una tasa de crecimiento anual compuesta (CAGR) del 6.11 % hasta 2031.
- Por aplicación, la carne y las aves de corral representaron el 20.68 % de la cuota de mercado de la logística de la cadena de frío en Europa Central y Oriental en 2025, mientras que los productos farmacéuticos y biológicos avanzan a una tasa de crecimiento anual compuesta del 6.73 % durante el período 2026-2031.
- Geográficamente, Rumanía representó el 33.72% del tamaño del mercado de logística de cadena de frío de Europa Central y Oriental en 2025, mientras que Polonia está en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 5.43% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado logístico de la cadena de frío en Europa central y oriental
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Transición impulsada por CBAM hacia soluciones de logística de frío con bajas emisiones de carbono | + 0.9% | Corredores de exportación en toda la UE y en Europa Central y Oriental | Mediano plazo (2-4 años) |
| Auge de las exportaciones de proteína animal de Europa Central y Oriental que demanda capacidad de temperatura ultrabaja. | + 1.1% | Rumania, Polonia, Hungría | Corto plazo (≤ 2 años) |
| Corredores de transporte refrigerado de hidrógeno y eléctricos con el respaldo de subvenciones de la UE. | + 0.8% | Polonia, República Checa, Eslovaquia | Largo plazo (≥ 4 años) |
| La telemetría 5G e IoT reduce las pérdidas por deterioro y las primas de seguros. | + 0.7% | centros urbanos regionales | Mediano plazo (2-4 años) |
| El comercio rápido en tiendas oscuras de ciudades de segundo nivel impulsa la demanda de microdistribución. | + 0.6% | Polonia, República Checa, Rumanía | Corto plazo (≤ 2 años) |
| Entrada de capital ESG para proyectos especulativos de congeladores de gran altura. | + 0.8% | Polonia, República Checa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Transición impulsada por CBAM hacia soluciones de logística de frío con bajas emisiones de carbono
El Reglamento CBAM de la UE, que entrará en plena vigencia en 2026, está impulsando a los operadores a modernizar sus flotas con refrigerantes naturales y unidades de refrigeración de transporte eléctricas para evitar las penalizaciones por carbono incorporado. Los costes de los refrigerantes justifican este cambio: los precios de los hidrofluorocarbonos se dispararon un 1,000 % desde 2014, mientras que las alternativas de CO₂ y propano se estabilizaron entre 5 y 15 euros por kg. Polonia, el mayor mercado de transporte por carretera de la UE con 385 millones de toneladas-kilómetro en 2022, está probando vagones frigoríficos eléctricos a batería compatibles con el Reglamento CBAM en los corredores TEN-T, que pronto contarán con cargadores ultrarrápidos obligatorios cada 100 km. Los procesadores de proteínas rumanos están instalando cámaras frigoríficas alimentadas con energía renovable para reducir las emisiones de Alcance 3 vinculadas a las cadenas de suministro de carne con alto contenido de metano. Los minoristas de Europa Occidental incorporan umbrales de intensidad de carbono en los contratos de proveedores de Europa Central y Oriental, consolidando las ventajas de ser pioneros para los operadores descarbonizados [1] “Los refrigerantes con alto GWP se enfrentan a precios altísimos”, Green Cooling Initiative, green-cooling-initiative.org.
El auge de las exportaciones de proteína animal de Europa Central y Oriental exige capacidad de almacenamiento a temperaturas ultrabajas.
La mano de obra barata y la proximidad a Europa Occidental han posicionado a Europa Central y Oriental como una base de referencia para el corte y envasado, y el acceso de Rumania al Mar Negro acelera las exportaciones de carne congelada a Oriente Medio. El proyecto de congelación de gran altura de 9 hectáreas de NewCold en Rumania aumenta la densidad de almacenamiento en un 12.5 % y reduce el consumo de energía en un 40 % en comparación con las instalaciones convencionales. Las interrupciones causadas por la peste porcina africana en Asia redirigieron la demanda de carne de cerdo hacia los exportadores europeos, lo que puso a prueba la capacidad existente para 2024. Con almacenes frigoríficos que representan solo entre el 8 % y el 10 % de los 35 millones de m² de espacio logístico de Polonia, los proyectos especulativos buscan satisfacer los picos de demanda. Los congeladores ultrarrápidos cerca de los puertos bálticos ahora respaldan las exportaciones de pescado, mientras que el cubo multitemperatura de AutoStore permite almacenar productos congelados y refrigerados bajo un mismo techo, reduciendo el espacio necesario hasta en un 75 %.
Los corredores de transporte refrigerado de hidrógeno y de vehículos eléctricos con baterías cuentan con el respaldo de subvenciones de la UE.
El Mecanismo Conectar Europa destinó 7 millones de euros (8.23 millones de dólares) a infraestructura ferroviaria y de combustibles alternativos, el 80% de los cuales se dirige a la carga electrificada TEN-T capaz de soportar hidrógeno y vagones frigoríficos eléctricos de batería. Scania apunta a un 50% de ventas de camiones de cero emisiones para 2030, alineando las hojas de ruta de los fabricantes de equipos originales con los períodos de subvenciones. UPS aceleró la adopción mediante la adquisición de Frigo-Trans y el compromiso de modernizaciones eléctricas de TRU elegibles para reembolsos de costos del 40%. Rail Baltica agregará vagones refrigerados para 2030, reduciendo la dependencia de la carretera para los flujos de proteínas y productos farmacéuticos norte-sur. Los centros intermodales de frío en la región de Lodz de Polonia integran paneles solares in situ y almacenamiento de baterías, minimizando el consumo de la red durante los picos de carga [2] “Scania, Mercedes-Benz, MAN, las únicas marcas de camiones de la UE en camino a descarbonizarse, estudio”, Transport & Environment, transportenvironment.org.
La telemetría 5G e IoT reduce el deterioro de los alimentos y las primas de seguros.
El despliegue generalizado de 5G en Europa Central y Oriental permite la monitorización en tiempo real de la temperatura, la humedad y los golpes con una latencia de 1-10 ms, una mejora crucial respecto a los 50-100 ms de los sistemas 4G. La adquisición de CRYOPDP por parte de DHL incorpora 600,000 movimientos farmacéuticos especializados a una plataforma que reduce las reclamaciones en dos dígitos mediante telemetría continua. El crecimiento del comercio electrónico rumano hasta alcanzar los 10 millones de euros (11.76 millones de dólares) en 2025 está impulsando aplicaciones para el consumidor que muestran datos de temperatura en tiempo real, mejorando la confianza en la marca. Las aseguradoras ofrecen ahora descuentos de hasta el 25 % en las primas para sistemas telemáticos compatibles con las Buenas Prácticas de Distribución (BPD), mejorando los márgenes en productos biológicos de alto valor. Los algoritmos de mantenimiento predictivo detectan anomalías en los compresores con 48-72 horas de antelación, evitando pérdidas multimillonarias.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento inflacionario de los costes de los paneles aislantes y los componentes de refrigeración. | -0.8% | Proyectos en toda Europa Central y Oriental | Corto plazo (≤ 2 años) |
| La fragmentación de la base de proveedores pequeños limita la consolidación del transporte de retorno. | -0.6% | Hungría, Eslovaquia, Rumania | Largo plazo (≥ 4 años) |
| Cuellos de botella en la capacidad de la red eléctrica y los permisos de energía para instalaciones con alto consumo energético. | -0.9% | Polonia, República Checa | Mediano plazo (2-4 años) |
| La complejidad del IVA multijurisdiccional y del sistema aduanero electrónico ICS2 está incrementando los costes. | -0.5% | Operadores transfronterizos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento inflacionario de los costes de los paneles aislantes y los componentes de refrigeración.
Los paneles de aislamiento de poliuretano han aumentado entre un 35 % y un 45 % desde 2022, ya que la volatilidad de las materias primas y la energía afecta a los proveedores, reduciendo los márgenes de los desarrolladores. Los aranceles al acero sobre las importaciones de fuera de la UE añaden más presión a los costes y extienden los plazos de entrega de los componentes a entre 20 y 26 semanas. El recorte del 48 % de la cuota de gases fluorados para 2025-2026 ha restringido el suministro de refrigerantes, elevando los precios de los equipos hasta en un 30 %. Las empresas más pequeñas que carecen de contratos de precio fijo se enfrentan a cancelaciones de proyectos o salidas forzadas, lo que impulsa la consolidación. La escasez de mano de obra para técnicos de HVAC certificados aumenta los costes salariales entre un 20 % y un 35 %, lo que agrava los sobrecostes de capital [3] “New European F-Gas Regulation – Impacts and Compliance,” Generalgas, generalgas.eu.
La fragmentación de la base de proveedores pequeños limita la consolidación del transporte de retorno.
Las parcelas agrícolas en Hungría y Eslovaquia tienen un promedio inferior a 5 hectáreas, lo que produce puntos de recogida desagregados que dificultan la consolidación de cargas completas de camiones. Las tasas de viajes en vacío a menudo superan el 35 % frente a los valores de referencia inferiores al 20 % de Europa Occidental, lo que aumenta los costos por kilómetro. Las plataformas tecnológicas que agregan la producción de los pequeños agricultores aún están en fase incipiente, y los modelos cooperativos tienen dificultades para escalar debido a los desafíos de gobernanza. Como resultado, los proveedores de logística absorben costos más altos o renuncian por completo a las rutas rurales, lo que limita la penetración de la cadena de frío en las economías regionales periféricas [4] “New European F-Gas Regulation – Impacts and Compliance,” Generalgas, generalgas.eu.
Análisis de segmento
Por tipo de servicio: El predominio del transporte refleja la orientación a la exportación.
El transporte refrigerado representó el 61.37 % de la cuota de mercado de la logística de cadena de frío en Europa Central y Oriental en 2025, lo que subraya la orientación de las cadenas de suministro de la región hacia el exterior. Los 385 millones de toneladas-kilómetro de transporte por carretera de Polonia en 2022 evidencian la dependencia modal de los camiones para las exportaciones de carne y productos farmacéuticos. La cuota del ferrocarril está aumentando gracias a las mejoras de la red TEN-T, con una inversión de 7 millones de euros (8.23 millones de dólares), que dan soporte a vagones frigoríficos eléctricos de batería y de hidrógeno, reduciendo las emisiones de carbono incorporadas y garantizando la preparación para el modelo CBAM. Se prevé que el tamaño del mercado de la logística de cadena de frío en Europa Central y Oriental para el transporte crezca junto con la renovación de flotas impulsada por subvenciones, lo que crea oportunidades para las asociaciones de operadores OEM en plataformas de cero emisiones.
Los servicios de valor añadido generan ingresos menores en la actualidad, pero registran la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.58 %, debido a que los transportistas buscan kits y procedencia verificada mediante blockchain para diferenciarse en categorías alimentarias saturadas. El almacenamiento sigue desempeñando un papel fundamental como amortiguador, con congeladores automatizados que reducen los costos de energía gracias a las mejoras en la densidad, aunque su participación es menor, ya que los exportadores priorizan la velocidad sobre el tiempo de permanencia. El transporte aéreo de carga sigue siendo un nicho de mercado, pero fundamental para materiales de terapia celular y productos biológicos de alto valor que requieren un estricto cumplimiento de las normas de tiempo y temperatura. El transporte marítimo está ganando volumen al aéreo por razones de costo y emisiones de carbono, gracias a las innovaciones en embalaje pasivo que extienden los tiempos de espera. En definitiva, la ventaja competitiva en este segmento se basa en la agilidad intermodal, la transparencia de la huella de carbono y la capacidad de integrar flujos de trabajo de valor añadido de alta calidad en el transporte terrestre principal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de temperatura: El segmento de productos congelados se acelera ante la demanda farmacéutica.
El segmento de productos refrigerados representó el 45.10 % del mercado de logística de cadena de frío de Europa Central y Oriental en 2025, reflejando el fuerte flujo de productos lácteos y carne fresca hacia Europa Occidental. Sin embargo, se prevé que el segmento de productos congelados registre una sólida tasa de crecimiento anual compuesta (CAGR) del 6.11 %, impulsada por la distribución de vacunas y las exportaciones de aves de corral congeladas a Oriente Medio. El auge de los productos congelados eleva el tamaño del mercado de logística de cadena de frío de Europa Central y Oriental asociado a activos de ultrabaja temperatura, intensificando la competencia por la escasa capacidad de la red eléctrica, ya que los congeladores consumen hasta un 40 % más de energía que los refrigeradores. La automatización multitemperatura de AutoStore reduce el consumo de energía en un 40 %, solucionando los problemas de gastos operativos para los operadores que se están adaptando a las líneas de productos congelados.
El almacenamiento ultracongelado por debajo de -20 °C respalda las terapias celulares y génicas, atrayendo rendimientos superiores que compensan el mayor gasto de capital, mientras que los servicios de temperatura ambiente controlada complementan las cargas mixtas y fortalecen la rentabilidad del transporte de retorno. La divergencia regulatoria también configura las oportunidades: las buenas prácticas de distribución exigen un monitoreo continuo en las rutas farmacéuticas, mientras que las normas HACCP permiten una mayor flexibilidad operativa en el sector alimentario, lo que posibilita modelos de precios de riesgo diferenciados. La hibridación de temperaturas, que combina refrigeración, congelación y temperatura ambiente en un solo cubo automatizado, se presenta como una vía eficiente en términos de capital para atender diversas combinaciones de productos sin necesidad de múltiples instalaciones independientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los productos farmacéuticos superan a los segmentos alimentarios tradicionales
La carne y las aves de corral mantuvieron el 20.68 % de la cuota de mercado de la logística de la cadena de frío en Europa Central y Oriental en 2025, impulsadas por los clústeres de procesamiento de Polonia y Rumanía. Sin embargo, los productos farmacéuticos y biológicos están en camino de un CAGR del 6.73 %, ya que la escasez de capacidad en Europa Occidental empuja la fabricación por contrato hacia el este, ampliando el tamaño del mercado de la logística de la cadena de frío en Europa Central y Oriental vinculado a la carga sanitaria de alto margen. La logística de medicamentos GLP-1 exige un control estricto de 2-8 °C y una documentación impecable, lo que genera tarifas varias veces superiores a las del transporte de proteínas. Las vacunas y los materiales para ensayos clínicos, que a menudo se envían a -20 °C a -80 °C, amplifican la demanda de almacenamiento a temperaturas ultrabajas y embalajes activos o pasivos especializados.
Las frutas y verduras siguen generando un volumen constante, pero tienen márgenes más reducidos debido a la presión de precios de los minoristas; los operadores buscan eficiencia mediante el cross-docking y la optimización de rutas. El pescado y el marisco se benefician de las mejoras en los puertos del Báltico que reducen el tiempo de tránsito a Europa Occidental en 24 horas, lo que respalda las primas por frescura. Los lácteos se benefician de la expansión de las marcas blancas entre los supermercados de descuento que ahora exigen inventario gestionado por el proveedor, lo que refuerza la flexibilidad de los pedidos. Las comidas preparadas aprovechan el auge del comercio rápido en los centros urbanos secundarios, lo que requiere cámaras frigoríficas de microdistribución cerca de los consumidores. Los productos químicos y los materiales especializados ocupan un nicho de mercado, pero fundamental, donde las capacidades de ultracongelación generan altos rendimientos para un espacio limitado. La coexistencia de volúmenes de proteínas básicas y productos biológicos de alto valor complica las decisiones de asignación de activos: los operadores deben equilibrar los contratos de alimentos orientados al rendimiento con las líneas farmacéuticas orientadas a la precisión sin comprometer ninguno de los modelos de servicio.
Análisis geográfico
Mercado de logística de cadena de frío de Rumania
Rumania capturó el 33.72% del mercado de logística de cadena de frío de Europa Central y Oriental en 2025, impulsada por la alta concentración de plantas procesadoras de carne cerca del Mar Negro y un enfoque exportador hacia compradores de Oriente Medio. La adquisición de Profi por parte de Ahold Delhaize por 2.5 millones de euros (2.94 millones de dólares) integra la demanda minorista de Europa Occidental en las cadenas de suministro rumanas, garantizando el rendimiento de los nuevos congeladores automatizados. El centro logístico planificado por Trendyol en Bucarest impulsa el comercio electrónico, mientras que el sector online nacional se encamina hacia los 10 millones de euros (11.76 millones de dólares) en ventas, lo que respalda la entrega refrigerada de última milla. Las limitaciones de la red eléctrica en los alrededores de Bucarest representan riesgos, alargando los plazos de conexión más allá de los dos años; sin embargo, los desarrolladores compensan los retrasos con paneles fotovoltaicos en los tejados y baterías térmicas.
Mercado logístico de la cadena de frío de Polonia
Polonia es la región de mayor crecimiento, con una previsión de crecimiento anual compuesto del 5.43 % hasta 2031, gracias a las mejoras de la red ferroviaria TEN-T por valor de 7 millones de euros (8.23 millones de dólares) y a una base de almacenes de 35 millones de m² que ya integra muelles refrigerados. Lineage y Panattoni son los principales centros multimodales de Lodz, que incorporan ramales ferroviarios y cargadores para camiones eléctricos. La política nacional favorece las flotas de cero emisiones, en consonancia con las subvenciones de la UE que cubren hasta el 40 % de los costes adicionales de los vehículos eléctricos. No obstante, la tasa de desocupación de almacenes aumentó hasta el 8.5 % en algunos submercados periféricos, lo que indica un riesgo de sobreconstrucción en zonas no privilegiadas.
Mercado de logística de cadena de frío de Europa Central y Oriental
La República Checa, Eslovaquia y Hungría forman un triángulo de crecimiento de segundo nivel. Los parques comerciales checos añadieron 80 000 m² en 2024, con otros 220 000 m² previstos para 2026, impulsando la demanda de distribución refrigerada. Eslovaquia atrajo el centro de distribución de 25 400 m² de LPP, lo que indica la necesidad de refrigeración y luz, impulsada por la industria textil, para el comercio rápido. El corredor del Danubio en Hungría registra flujos de frío vinculados a la industria automotriz, pero sufre ineficiencias en el transporte de retorno debido a la fragmentación de los pequeños productores. Los estados bálticos completan el resto de Europa Central y Oriental; la finalización de Rail Baltica en 2030 integrará vagones refrigerados con las líneas principales de la UE, abriendo nuevas rutas norte-sur. La dispersión geográfica de las regulaciones, desde las cuotas de gases fluorados hasta las normas del IVA, crea complejidad en la planificación, pero también arbitraje basado en rutas que los proveedores expertos aprovechan para optimizar el coste total de entrega para los transportistas.
Panorama competitivo
El mercado de logística de cadena de frío de Europa Central y Oriental muestra una concentración moderada, impulsada por la escala y los requisitos tecnológicos. Integradores globales como DHL y UPS adquirieron CRYOPDP, Frigo-Trans y BPL para asegurar rutas de productos biológicos con rendimientos superiores. Los líderes regionales Raben Group y Dachser SE se distinguen por su sostenibilidad, implementando semirremolques eléctricos y paneles solares en los tejados que reducen las emisiones de Alcance 1 y cumplen con los requisitos de emisiones de carbono de los minoristas. Los promotores inmobiliarios Lineage y NewCold, con una gran inversión en activos, apuestan por congeladores automatizados de gran altura financiados por inversores ESG interesados en historias de eficiencia energética; sus instalaciones alcanzan hasta 40 m de altura, con una densidad de palets cuatro veces mayor que la de los almacenes convencionales.
La capacidad digital es el campo de batalla emergente. La asociación de Lineage con Cognizant integra chatbots de IA de Agentic que responden a las consultas de los clientes y coordinan los movimientos de inventario en tiempo real. Rohlik Group escindió Veloq para comercializar tecnología de cumplimiento con IA, prometiendo entregas de comestibles en 60 minutos en Praga, Budapest y Viena. Las startups aprovechan los sensores IoT 5G para ofrecer seguros basados en el uso, reduciendo las primas tradicionales entre un 20 % y un 25 % para los operadores con datos de telemetría comprobados. Los proyectos piloto de camiones frigoríficos de hidrógeno atraen a consorcios que combinan fabricantes de equipos originales, proveedores de combustible y empresas de logística en demostraciones con apoyo de subvenciones a lo largo de rutas polacas y checas.
La presión competitiva también proviene de promotores inmobiliarios como Prologis y P3, que integran cámaras frigoríficas en parques logísticos más amplios, ofreciendo contratos de arrendamiento a largo plazo con opciones de energía renovable. Los nuevos participantes en el comercio rápido generan una fragmentación de la demanda que las empresas tradicionales contrarrestan con servicios de co-empaquetado, preparación de kits y trazabilidad basada en blockchain para fidelizar a los clientes con contratos a largo plazo. A medida que se intensifica la inversión de capital y aumentan los costes de cumplimiento normativo, los pequeños operadores con menos de 10 000 palés corren el riesgo de quedar marginados, lo que acelera una ola de consolidación que probablemente eleve la cuota de mercado combinada de los cinco principales a cerca del 70 % para 2031.
Líderes de la industria de logística de cadena de frío de Europa central y oriental
Grupo Rabén
Grupo DHL
DSV A / S
dachser
Kuehne + Nagel
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: DHL Supply Chain y Pepco ampliaron su colaboración de larga data para fortalecer las operaciones de distribución de Pepco en toda Europa.
- Abril de 2026: En Gluchow, Polonia Central, DHL Supply Chain inauguró un centro logístico, designándolo como centro global para Oriflame. Esta iniciativa incorpora a más de 100 personas encargadas de supervisar el inventario y gestionar la distribución B2C.
- Julio de 2025: Lineage Logistics amplió su colaboración con Cognizant para implementar Agentic AI en sus almacenes frigoríficos de Europa Central y del Este, con el objetivo de mejorar la precisión del inventario y automatizar el servicio de atención al cliente.
- Mayo de 2025: Raben Group superó los 2.15 millones de euros (2.52 millones de dólares) en ingresos, abrió nuevos centros de logística contractual en Lituania y Grecia, y desplegó remolques frigoríficos eléctricos en toda Europa Central y Oriental.


Alcance del informe sobre el mercado de logística de la cadena de frío de Europa central y oriental
| Almacenamiento refrigerado | Almacenamiento público |
| Almacenamiento privado | |
| Transporte refrigerado | Carretera |
| Larguero | |
| Sea | |
| Aire | |
| Servicios de Valor Agregado |
| Refrigerado (0-5 °C) |
| Congelado (-18-0 °C) |
| Ambiente |
| Congelado/Ultrabajo (menos de -20 °C) |
| Frutas y vegetales |
| Aves y Carnes |
| Pescados y mariscos |
| Postres Helados y Lácteos |
| Panaderia y Confiteria |
| Comidas listas para comer |
| Productos farmacéuticos y biológicos |
| Vacunas y materiales de ensayos clínicos |
| Productos químicos y materiales especiales |
| Otras aplicaciones |
| Polonia |
| Eslovaquia |
| República Checa |
| Hungría |
| Rumania |
| Resto de ECO |
| Por tipo de servicio | Almacenamiento refrigerado | Almacenamiento público |
| Almacenamiento privado | ||
| Transporte refrigerado | Carretera | |
| Larguero | ||
| Sea | ||
| Aire | ||
| Servicios de Valor Agregado | ||
| Por tipo de temperatura | Refrigerado (0-5 °C) | |
| Congelado (-18-0 °C) | ||
| Ambiente | ||
| Congelado/Ultrabajo (menos de -20 °C) | ||
| por Aplicación | Frutas y vegetales | |
| Aves y Carnes | ||
| Pescados y mariscos | ||
| Postres Helados y Lácteos | ||
| Panaderia y Confiteria | ||
| Comidas listas para comer | ||
| Productos farmacéuticos y biológicos | ||
| Vacunas y materiales de ensayos clínicos | ||
| Productos químicos y materiales especiales | ||
| Otras aplicaciones | ||
| Por país | Polonia | |
| Eslovaquia | ||
| República Checa | ||
| Hungría | ||
| Rumania | ||
| Resto de ECO | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el sector de la logística de la cadena de frío en Europa Central y Oriental para el año 2031?
Se prevé que el mercado de la logística de cadena de frío en Europa Central y Oriental alcance los 30.41 millones de dólares en 2031.
¿Qué segmento de temperatura está creciendo más rápidamente en la región?
Se prevé que el segmento de productos congelados crezca a una tasa compuesta anual del 6.11 % entre 2026 y 2031 gracias a las exportaciones de vacunas y proteínas congeladas.
¿Por qué Rumanía domina de forma tan radical la logística refrigerada en Europa Central y Oriental?
Rumania concentra un tercio del valor regional gracias a que sus centros de procesamiento de carne y el acceso a los puertos del Mar Negro son pilares fundamentales para las exportaciones de proteínas de gran volumen.
¿Cómo influye la política de la UE en la inversión en transporte refrigerado?
Las normas CBAM y sobre combustibles alternativos impulsan las subvenciones a los camiones frigoríficos eléctricos de batería y de hidrógeno, acelerando la implementación de flotas de cero emisiones.
¿Qué estrategias ayudan a las empresas de logística a gestionar la inflación de los costes energéticos?
Los operadores implementan congeladores automatizados de gran altura, energía renovable in situ y análisis de IoT para reducir el consumo de electricidad y evitar las tarifas en horas punta.
Última actualización de la página:



