

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
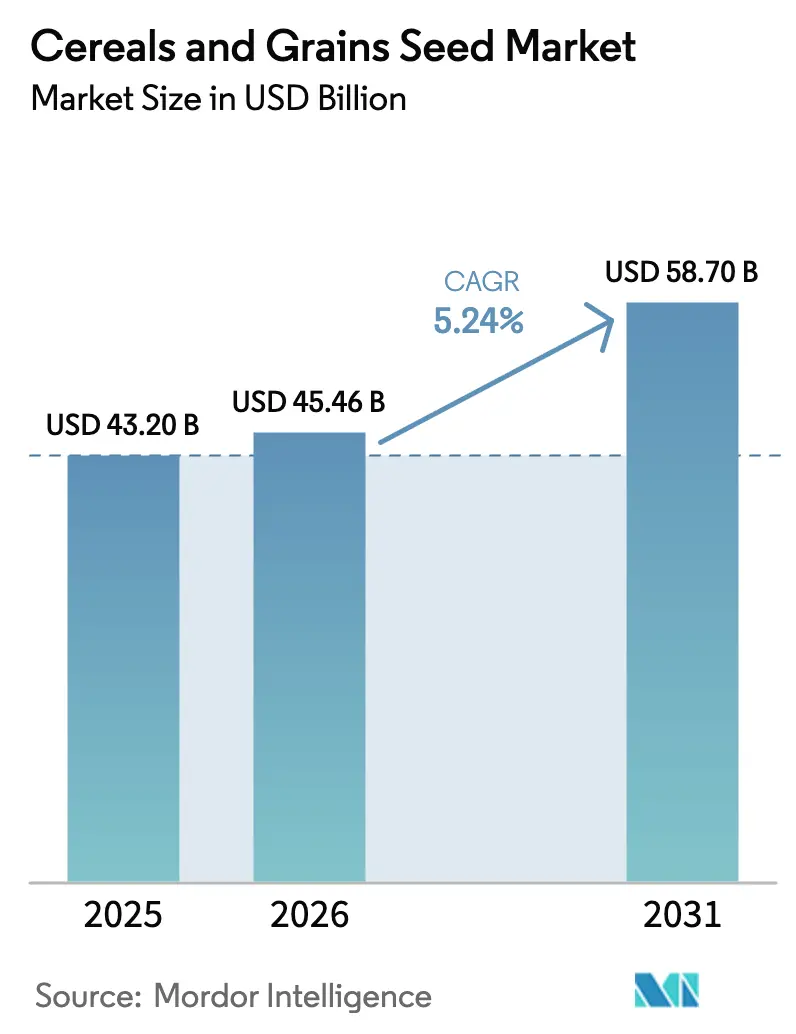
| Tamaño del mercado (2026) | USD 45.46 mil millones |
| Tamaño del mercado (2031) | USD 58.7 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.24% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de semillas de cereales y granos por Mordor Intelligence
El mercado de semillas de cereales y granos alcanzó un valor de 43.20 millones de dólares en 2025 y se estima que crecerá de 45.46 millones de dólares en 2026 a 58.7 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.24% durante el período de pronóstico (2026-2031). Este patrón de crecimiento refleja el cambio de los agricultores hacia genética de alto valor que se desempeña de manera confiable bajo estrés climático, al tiempo que apoya los objetivos de biocombustibles, piensos y seguridad alimentaria. Los rápidos avances en la producción mecanizada de semillas reducen los costos unitarios y mejoran la calidad, lo que permite a las multinacionales y empresas regionales penetrar en nuevos territorios a gran escala. La creciente demanda de herramientas digitales para la toma de decisiones y la trazabilidad mediante blockchain obligan aún más a las empresas de semillas a vincular el asesoramiento agronómico con cada bolsa vendida, fortaleciendo la lealtad del agricultor y creando flujos de monetización de datos. La intensidad competitiva se mantiene moderada, ya que los cinco principales proveedores controlan el 42.4% de los ingresos globales, y persisten oportunidades de mercado en el sorgo, nichos de polinización abierta e híbridos específicos de la región adecuados para sistemas de pequeños agricultores.
Conclusiones clave del informe
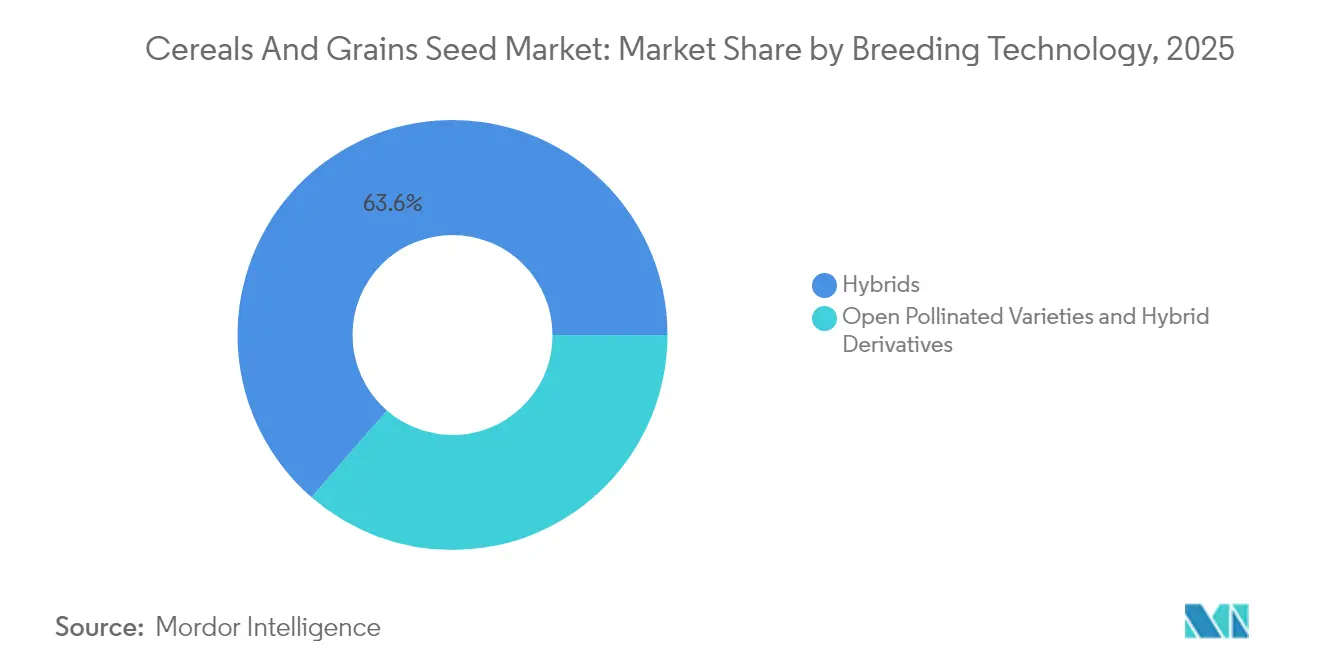
- Mediante tecnología de mejoramiento, los híbridos capturaron el 63.62% de la participación de mercado de semillas de cereales y granos en 2025 y registraron la CAGR más rápida del 5.33% hasta 2031.
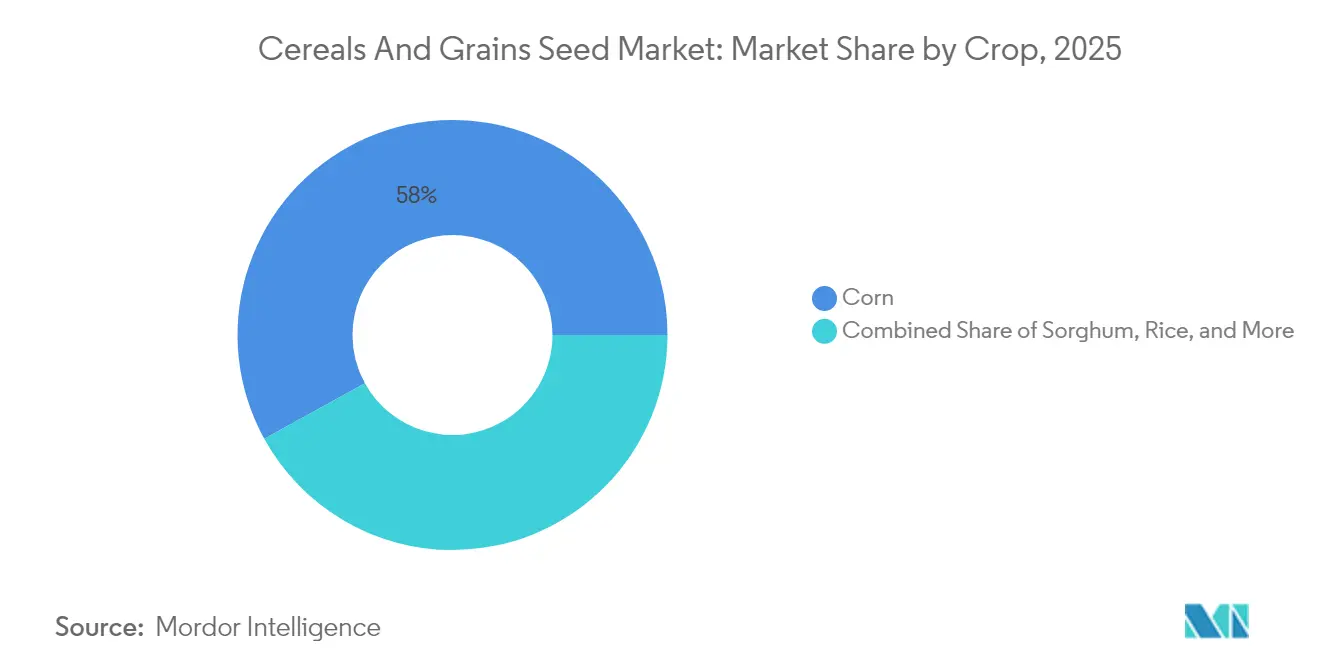
- Por cultivo, el maíz mantuvo una participación del 58.02% del tamaño del mercado de semillas de cereales y granos en 2025, y el sorgo registró la CAGR más alta del 5.89% durante el período de perspectiva.
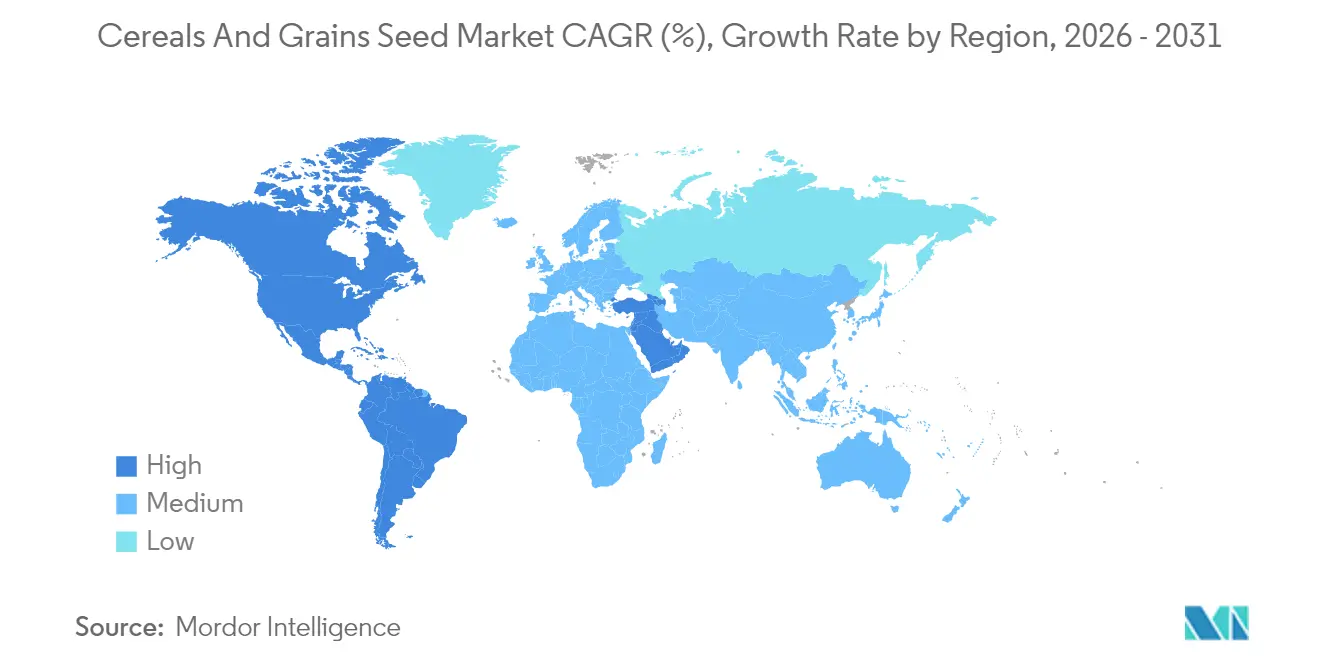
- Por región, América del Norte tuvo una participación en los ingresos del 35.74 % en 2025, y se proyecta que la misma región registre la CAGR más rápida del 6.85 % hasta 2031.
- Los cinco principales proveedores controlaron el 42.4% de los ingresos mundiales en 2024, lo que pone de manifiesto un mercado moderadamente concentrado.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de semillas de cereales y granos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de granos híbridos | + 1.2% | Global, con mayor adopción en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Expansión de la producción mecanizada de semillas | + 0.8% | Núcleo de América del Norte y Europa, expandiéndose a Brasil y Argentina | Largo plazo (≥ 4 años) |
| Genética y bioinnovación resilientes al clima | + 0.9% | Global, con enfoque prioritario en regiones propensas a sequías | Largo plazo (≥ 4 años) |
| Los mandatos gubernamentales sobre biocombustibles impulsan la demanda de maíz | + 0.7% | América del Norte, Brasil y la Unión Europea con estándares de combustibles renovables | Mediano plazo (2-4 años) |
| Creciente adopción de plataformas digitales de selección de semillas | + 0.6% | Adopción temprana en América del Norte y Europa, seguida por Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Los datos de la agricultura de precisión aceleran el despliegue de rasgos | + 0.5% | Economías agrícolas avanzadas con penetración de alta tecnología | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de granos híbridos
Las semillas híbridas ofrecen consistentemente rendimientos superiores del 15 al 30 % en comparación con las alternativas de polinización abierta, lo que motiva a los gobiernos y agencias de desarrollo a subsidiar el acceso de los pequeños agricultores en regiones con inseguridad alimentaria. [1] Fuente: Alliance for a Green Revolution in Africa, “AGRA Supports Kenya's Seed Sector Transformation”, agra.org La adopción se aceleró durante 2024 en Kenia y Nigeria, donde los programas de maíz híbrido vincularon los servicios de extensión con los distribuidores de última milla. Las empresas de semillas aprovechan los precios superiores para reinvertir en la acumulación de rasgos, ampliando así las carteras que abordan las necesidades de sequía, plagas y eficiencia de nutrientes. A pesar de los mayores costos iniciales, el retorno de la inversión de los agricultores mejora a través de un mayor excedente comercializable, lo que refuerza un ciclo virtuoso de adopción. La educación continua sobre el manejo, almacenamiento y germinación del grano sigue siendo esencial para que los productores capturen todo el potencial genético de los híbridos.
Expansión de la producción mecanizada de semillas
Las tecnologías automatizadas de secado, limpieza y clasificación óptica reducen los costos de producción hasta en un 25%, mejorando la uniformidad de la calidad e impulsando los márgenes corporativos. Grandes instalaciones en Iowa, São Paulo y Baviera ahora integran módulos de inteligencia artificial que calibran el tamaño y el peso de las semillas según las especificaciones precisas de la sembradora. Estas eficiencias incentivan a las empresas a producir en tierra o cerca de ella, mitigando el riesgo logístico durante fenómenos meteorológicos extremos. Las regiones con menores costos laborales, como el norte de México y la costa de Vietnam, atraen inversiones en nuevas instalaciones, ya que las empresas equilibran la robótica con salarios competitivos. El rastreo de lotes basado en blockchain se integra con la mecanización para certificar la procedencia, una característica cada vez más requerida por los nuevos estándares de sostenibilidad.
Los mandatos gubernamentales sobre biocombustibles impulsan la demanda de maíz
El Estándar de Combustibles Renovables de Estados Unidos asegura un mínimo de 15 mil millones de galones de etanol de maíz cada año, lo que sustenta la demanda de híbridos con alto contenido de almidón. [2] Fuente: Agencia de Protección Ambiental de EE. UU., “Programa Estándar de Combustibles Renovables”, epa.gov El programa RenovaBio de Brasil apunta a una mezcla de biocombustible del 18 % para 2028, mientras que el plan REPowerEU de la Unión Europea señala una intención similar. Estas políticas incentivan a los mejoradores a seleccionar rasgos que aumenten la concentración de almidón y la fermentabilidad. Los procesadores de etanol celebran acuerdos de licencia que garantizan a los proveedores de semillas una prima de precio a cambio de una calidad predecible. Aunque los objetivos de biocombustibles pueden fluctuar con los ciclos políticos, la legislación actual proporciona una perspectiva de compra sólida a mediano plazo que los inversores ven positivamente.
Creciente adopción de plataformas digitales de selección de semillas
Las aplicaciones para teléfonos inteligentes y los paneles web que relacionan la genética de las semillas con los datos del suelo registran un crecimiento de usuarios de dos dígitos, particularmente entre las grandes operaciones en el Cinturón del Maíz de los Estados Unidos. [3] Fuente: Servicio Nacional de Estadísticas Agrícolas del USDA, “Informe de Producción de Cultivos”, nass.usda.gov Las empresas de semillas incorporan servicios agronómicos por suscripción, creando ingresos recurrentes y profundizando la fidelización del cliente. En Europa, las empresas emergentes de tecnología agrícola integran imágenes satelitales con pronósticos meteorológicos localizados para recomendar ajustes de gestión durante la temporada, elevando aún más el retorno de la inversión en semillas. Si bien persisten las brechas de conectividad en partes de África y el sur de Asia, las asociaciones público-privadas buscan expandir la banda ancha rural, una tendencia que amplificará la penetración de la plataforma.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mosaico regulador para rasgos transgénicos | -0.6% | Global, con especial complejidad en la UE y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Infiltración de semillas falsificadas en los mercados fronterizos | -0.5% | África subsahariana, el sudeste asiático y partes de América del Sur | Mediano plazo (2-4 años) |
| Cuellos de botella en las licencias de propiedad intelectual de rasgos editados genéticamente | -0.4% | Global, afectando la transferencia y comercialización de tecnología | Mediano plazo (2-4 años) |
| Volatilidad en la producción de semillas impulsada por condiciones climáticas extremas | -0.3% | Regiones de producción sensibles al clima a nivel mundial | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Mosaico regulador para rasgos transgénicos
Obtener aprobaciones separadas en distintas jurisdicciones puede suponer un aumento de entre 15 y 35 millones de dólares por cada rasgo, lo que expulsa del mercado a los pequeños innovadores. La fragmentación de las normas obliga a las empresas a realizar ensayos de campo paralelos y a mantener cadenas de suministro segregadas, lo que erosiona las economías de escala. El proceso en la Unión Europea puede extenderse cinco años, en comparación con los 24 meses de Estados Unidos. Por lo tanto, la fragmentación del mercado retrasa el acceso de los agricultores a rasgos de resiliencia de vanguardia. El persistente escepticismo de los consumidores hacia los cultivos genéticamente modificados en determinadas regiones agrava la carga de cumplimiento.
Infiltración de semillas falsificadas en los mercados fronterizos
Las encuestas de la Federación Internacional de Semillas estiman que las semillas falsas representan entre el 20 % y el 30 % de las ventas en algunas zonas de África y el Sudeste Asiático. Las falsificaciones socavan la reputación de la marca y merman la confianza de los agricultores cuando no se obtienen las cosechas previstas. Las multinacionales colaboran con las agencias aduaneras para combatir el comercio ilegal, pero la porosidad de las fronteras y la limitada capacidad de análisis dificultan la aplicación de la ley. La verificación mediante aplicaciones móviles y los envases con precinto de seguridad se están expandiendo, pero los pequeños agricultores aún deben asumir costos más elevados para acceder a semillas auténticas. Hasta que las leyes nacionales sobre semillas endurezcan las sanciones, la falsificación seguirá siendo un obstáculo para la adopción de híbridos genuinos.
Análisis de segmento
Mediante Breeding Technology: el dominio híbrido amplía el liderazgo del mercado
El segmento de híbridos controlaba el 63.62% de la cuota de mercado de semillas de cereales y granos en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.33% hasta 2031, consolidando su posición como plataforma tecnológica fundamental en el mercado de semillas de cereales y granos. La amplia diversidad genética y la capacidad de combinar características permiten a los mejoradores integrar la tolerancia a herbicidas con la resiliencia a la sequía en paquetes individuales, lo que aumenta los ingresos agrícolas promedio incluso en condiciones climáticas inestables. Los híbridos no transgénicos siguen siendo relevantes en regiones como Europa Occidental, que restringen el cultivo de organismos modificados genéticamente (OMG), mientras que los híbridos transgénicos continúan expandiéndose en América y partes de Asia. El tamaño del mercado de semillas de cereales y granos para híbridos alcanzó los 29.18 millones de dólares en 2026 y se proyecta que supere los 37.82 millones de dólares para 2031, a medida que más productores optan por la estabilidad de rendimiento que ofrecen los híbridos. Las variedades de polinización abierta son útiles para los pequeños agricultores que dependen del almacenamiento de semillas; sin embargo, la creciente variabilidad de las precipitaciones impulsa incluso a estas comunidades hacia opciones híbridas asequibles.
El análisis avanzado sustenta el progreso del mejoramiento híbrido al comprimir los ciclos de desarrollo de rasgos. Las empresas combinan invernaderos de avance rápido de generación con herramientas de predicción genómica para analizar miles de líneas anualmente, mejorando así la precisión de la selección. Bayer y Corteva reportaron aumentos de dos dígitos en la eficiencia de edición para rasgos complejos durante 2024, lo que indica un impulso hacia híbridos multicapa que mitiguen el estrés abiótico y biótico. Las instituciones públicas de mejoramiento contribuyen con germoplasma de premejoramiento, ampliando la base genética y protegiendo contra futuros brotes de enfermedades. A pesar de los altos costos de investigación, la sólida protección de la propiedad intelectual en los principales exportadores de granos, como Estados Unidos, incentiva la inversión continua. Cuando surgen problemas de resistencia, como el aumento de la presión del gusano cogollero en algunas partes de Sudamérica, las empresas se adaptan rápidamente para integrar nuevas proteínas insecticidas, manteniendo así la relevancia de los híbridos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por cultivo: el maíz mantiene su primacía mientras el sorgo acelera su crecimiento
El maíz representó el 58.02% del mercado de semillas de cereales y granos en 2025 debido a su papel central en las cadenas de alimentos balanceados, combustibles y alimentos procesados. El tamaño del mercado de semillas de maíz alcanzó los 25.300 millones de dólares en 2026, lo que refleja una fuerte inversión en híbridos adaptados a los biocombustibles. Las normativas gubernamentales garantizan una demanda predecible, lo que fomenta la ampliación de los sistemas avanzados de producción de semillas, que pueden producir granos más limpios y homogéneos, ideales para las plantas de etanol. Tanto las multinacionales como los criadores independientes destinan recursos al desarrollo de líneas de maíz capaces de soportar picos de calor superiores a los 38 °C (100 °F), una amenaza recurrente en estados clave como Kansas y Nebraska. La estabilidad del rendimiento beneficia a los ganaderos que requieren un suministro seguro de granos para la expansión de las industrias avícola y porcina.
El sorgo representa el segmento de cultivos de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 5.89 % hasta 2031. Su bajo requerimiento hídrico natural lo posiciona como una alternativa estratégica en zonas áridas como el oeste de Texas, el centro-norte de Australia y partes del sur de África. Las mejoras genéticas se centran en la resistencia al acame y la digestibilidad del grano, ampliando el atractivo del sorgo más allá de los mercados tradicionales, hacia alimentos especializados para mascotas y productos sin gluten. La adopción del arroz híbrido en Asia continúa en aumento a medida que las alianzas público-privadas distribuyen líneas de alto rendimiento a pequeños agricultores. Tan solo China planea aumentar la superficie cultivada de arroz híbrido en un 20 % antes de 2028, consolidando la demanda de semillas avanzadas. Los productores de trigo priorizan la resistencia a la roya amarilla, y los mejoradores utilizan la selección asistida por marcadores para acumular genes de resistencia duraderos sin infringir las regulaciones transgénicas, preservando así el acceso al mercado europeo. Otros cereales, como la cebada, la avena y el centeno, abastecen a la industria cervecera, los cereales para el desayuno y otros segmentos especiales, beneficiándose de programas de híbridos especializados que alcanzan precios superiores debido a la limitada competencia entre proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de semillas de cereales y granos de Norteamérica
Norteamérica capturó el 35.74% del mercado de semillas de cereales y granos en 2025, pero sigue siendo la región con el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.85% hasta 2031. La combinación de marcos regulatorios favorables del Departamento de Agricultura de los Estados Unidos (USDA) y la adopción generalizada de sembradoras de precisión garantiza una rápida adopción de híbridos de vanguardia. Los agricultores de la región utilizan la siembra a tasa variable y análisis meteorológicos en tiempo real, maximizando el valor de las semillas premium. Las colaboraciones transfronterizas entre universidades de investigación, como el consorcio de genómica de trigo Iowa State-Saskatchewan, amplían el intercambio de germoplasma y aceleran el descubrimiento de rasgos. Las empresas de semillas duplican su capacidad de producción en el Cinturón del Maíz de EE. UU. y las Provincias de las Praderas de Canadá, aprovechando las cadenas de suministro consolidadas y una sólida aplicación de la propiedad intelectual.
Mercado de semillas de cereales y granos de Sudamérica
Sudamérica sigue de cerca este crecimiento, impulsada por las favorables políticas biotecnológicas de Brasil y la agresiva adopción de híbridos de maíz tolerantes a la sequía por parte de Argentina. La siembra a contraestación permite a las empresas globales acortar los plazos de desarrollo de productos al adelantar las generaciones durante el invierno del hemisferio norte. Las mejoras de infraestructura, como la ampliación de la capacidad portuaria en Santos y Rosario, reducen los cuellos de botella en las exportaciones y permiten ciclos de comercialización más rápidos. Las empresas locales de semillas forman empresas conjuntas con multinacionales para acceder a bibliotecas de rasgos, conservando al mismo tiempo las ventajas de su marca regional. A pesar de la volatilidad cambiaria ocasional, los productores invierten en genética de alta tecnología para impulsar la productividad necesaria para que Brasil cumpla su plan de exportar 60 millones de toneladas métricas de maíz para 2030.
Mercado de semillas de cereales y granos en EMEA y APAC
Europa presenta un panorama complejo. Las estrictas regulaciones sobre modificación genética ralentizan la introducción de transgénicos, lo que impulsa a los fitomejoradores a implementar técnicas de edición genética que eviten la inserción de ADN foráneo. La selección asistida por marcadores y el mejoramiento rápido ayudan a los proveedores europeos a mantener su competitividad, aunque se encuentran rezagados respecto a América en ciertas características de alto valor. Los agricultores priorizan la resistencia a las enfermedades y las credenciales de sostenibilidad, en consonancia con la Estrategia "De la Granja a la Mesa" de la Unión Europea. La región Asia-Pacífico sigue siendo heterogénea: la campaña de modernización de semillas de China impulsa la demanda de híbridos de maíz y arroz, mientras que la estructura de pequeños productores de la India requiere paquetes de bajo volumen y extensas redes de distribuidores. Oriente Medio y África se enfrentan a una sequía crónica y a una dependencia de las importaciones, pero las inversiones estratégicas de institutos públicos de investigación y alianzas como la Alianza para una Revolución Verde en África (AGRA) sientan las bases para una adopción más amplia de semillas climáticamente inteligentes durante la próxima década.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de semillas de cereales y granos presenta una concentración moderada, con los cinco principales proveedores controlando el 42.4 % de los ingresos globales. Bayer mantiene una posición de liderazgo en el mercado al ofrecer una solución integral de protección de cultivos y agricultura digital, lo que diferencia sus productos de los de la competencia centrada exclusivamente en semillas. Corteva continúa dominando la genética del maíz estadounidense gracias a una combinación de características patentadas y una extensa red de distribuidores que abarca miles de puntos de venta. Syngenta aprovecha su capacidad global de investigación para desarrollar híbridos adecuados para entornos difíciles, consolidando así su presencia en los segmentos del sorgo y el trigo híbrido.
Los avances tecnológicos y de datos están transformando el panorama competitivo. Las solicitudes de patentes relacionadas con los rasgos de semillas CRISPR han aumentado significativamente, lo que pone de relieve la creciente importancia de controlar las plataformas de edición para determinar el futuro liderazgo del mercado. Las empresas emergentes, a menudo apoyadas por capital riesgo, se centran en la biología sintética para introducir rasgos especializados, como la fijación de nitrógeno en cereales. Las empresas consolidadas están respondiendo con iniciativas de innovación abierta, que permiten a las startups probar rasgos en viveros avanzados, conservando al mismo tiempo los derechos de comercialización para obtener resultados mutuamente beneficiosos.
Los competidores regionales están ganando terreno al colaborar con programas de mejoramiento del sector público. Por ejemplo, empresas de semillas europeas como KWS SAAT operan en la zona de innovación de semillas de Hainan, China, junto con empresas como Yuan Longping High-Tech, lo que ilustra cómo la experiencia global en mejoramiento se está integrando en los mercados de semillas en rápida expansión. En Sudamérica, las empresas brasileñas colaboran estrechamente con la Asociación Brasileña de Productores de Semillas y Plántulas (ABRASEM) para optimizar los procesos de certificación. En todo el sector, los compromisos de sostenibilidad impulsan las inversiones en híbridos de bajos insumos, mientras que las iniciativas de trazabilidad, respaldadas por la tecnología blockchain, buscan garantizar la autenticidad genética a consumidores y organismos reguladores.
Líderes de la industria de semillas de cereales y granos
Bayer AG
Corteva Agriscience
Grupo Syngenta
Semillas Advanta (UPL Ltd.)
KWS SAAT SE y Co. KGaA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: Valley Seeds lanzó dos nuevas variedades de trigo, Limpopo y Zambezi, en Kwekwe para ayudar a reducir la factura de importación de trigo de Zimbabue para la producción de pan. Las primeras cosechas en DCK Farms arrojaron buenos resultados, con un promedio de 6.5 a 7 toneladas métricas/ha, con énfasis en la productividad y la calidad de la panificación.
- Julio de 2025: BASF y el Instituto de Investigación y Desarrollo Agrícola de Malasia (MARDI) introdujeron en Malasia dos variedades de arroz Clearfield, MR-CL3 y MR-CL4. Estas variedades ofrecen un mejor control de malezas y un mayor potencial de rendimiento, contribuyendo así a la producción sostenible de arroz en la región.
- Octubre de 2024: Nuziveedu Seeds presentó NWS-2214 Kanak, una variedad de trigo para Rabi 2024 que ofrece un alto potencial de rendimiento, resistencia a enfermedades y una calidad de grano superior. Esta variedad busca aumentar la productividad y los ingresos de los productores de trigo en la India.
Alcance del informe sobre el mercado mundial de semillas de cereales y granos
Los híbridos, las variedades de polinización abierta y los derivados híbridos se agrupan por segmentos en Tecnología de Mejoramiento. El maíz, el arroz, el sorgo y el trigo se agrupan por cultivos. África, Asia-Pacífico, Europa, Oriente Medio, Norteamérica y Sudamérica se agrupan por regiones.Tecnología de cría
| Híbridos | Híbridos no transgénicos | |
| Híbridos transgénicos | Híbridos tolerantes a herbicidas | |
| Híbridos resistentes a insectos | ||
| Otros rasgos | ||
| Variedades de polinización abierta y derivados híbridos | ||
Cultivo
| Maíz |
| Arroz |
| Sorgo |
| Trigo |
| Otros Granos y Cereales |
Región
| África | Por país | Egipto |
| Etiopía | ||
| Ghana | ||
| Kenia | ||
| Nigeria | ||
| Sudáfrica | ||
| Tanzania | ||
| Resto de Africa | ||
| Asia-Pacífico | Por país | Australia |
| Bangladesh | ||
| China | ||
| India | ||
| Indonesia | ||
| Japan | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Thailand | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Por país | Francia |
| Alemania | ||
| Italia | ||
| Netherlands | ||
| Polonia | ||
| Rumania | ||
| Russia | ||
| España | ||
| Turquía | ||
| Ucrania | ||
| Reino Unido | ||
| El resto de Europa | ||
| Medio Oriente | Por país | Irán |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| Norteamérica | Por país | Canada |
| Mexico | ||
| Estados Unidos | ||
| Resto de américa del norte | ||
| Sudamérica | Por país | Argentina |
| Brazil | ||
| Resto de Sudamérica |
| Tecnología de cría | Híbridos | Híbridos no transgénicos | |
| Híbridos transgénicos | Híbridos tolerantes a herbicidas | ||
| Híbridos resistentes a insectos | |||
| Otros rasgos | |||
| Variedades de polinización abierta y derivados híbridos | |||
| Cultivo | Maíz | ||
| Arroz | |||
| Sorgo | |||
| Trigo | |||
| Otros Granos y Cereales | |||
| Región | África | Por país | Egipto |
| Etiopía | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Sudáfrica | |||
| Tanzania | |||
| Resto de Africa | |||
| Asia-Pacífico | Por país | Australia | |
| Bangladesh | |||
| China | |||
| India | |||
| Indonesia | |||
| Japan | |||
| Myanmar | |||
| Pakistan | |||
| Philippines | |||
| Thailand | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| Europa | Por país | Francia | |
| Alemania | |||
| Italia | |||
| Netherlands | |||
| Polonia | |||
| Rumania | |||
| Russia | |||
| España | |||
| Turquía | |||
| Ucrania | |||
| Reino Unido | |||
| El resto de Europa | |||
| Medio Oriente | Por país | Irán | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| Norteamérica | Por país | Canada | |
| Mexico | |||
| Estados Unidos | |||
| Resto de américa del norte | |||
| Sudamérica | Por país | Argentina | |
| Brazil | |||
| Resto de Sudamérica | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Semilla Comercial Para los fines de este estudio, solo se han incluido en el alcance las semillas comerciales. Las semillas de cultivo agrícola sin etiqueta comercial quedan excluidas del alcance, aunque un pequeño porcentaje de estas semillas se intercambia comercialmente entre agricultores. El alcance también excluye los cultivos y partes de plantas de reproducción vegetativa que pueden venderse comercialmente en el mercado.
- Superficie cultivada - Al calcular la superficie cultivada con diferentes cultivos, se ha considerado la superficie cultivada bruta. También conocido como Área Cosechada, según la Organización para la Agricultura y la Alimentación (FAO), esto incluye el área total cultivada bajo un cultivo en particular a lo largo de las estaciones.
- Tasa de reemplazo de semillas - La tasa de reemplazo de semillas es el porcentaje del área sembrada del área total del cultivo sembrado en la temporada mediante el uso de semillas certificadas/de calidad distintas de las semillas guardadas en la finca.
- Cultivo Protegido - El informe define el cultivo protegido como el proceso de cultivo en un entorno controlado. Esto incluye invernaderos, invernaderos, hidroponía, aeroponía o cualquier otro sistema de cultivo que proteja al cultivo contra cualquier estrés abiótico. Sin embargo, el cultivo en campo abierto con cobertura plástica está excluido de esta definición y se incluye en campo abierto.
| Palabra clave | Definición |
|---|---|
| cultivos en hileras | Suelen ser cultivos extensivos que incluyen diferentes categorías de cultivos, como granos y cereales, semillas oleaginosas, cultivos de fibras como algodón, legumbres y cultivos forrajeros. |
| solanáceas | Esta es la familia de plantas con flores que incluye el tomate, el chile, la berenjena y otros cultivos. |
| Cucurbitáceas | Representa una familia de calabazas que consta de aproximadamente 965 especies en alrededor de 95 géneros. Los principales cultivos considerados para este estudio incluyen pepino y pepinillo, calabaza y otros cultivos. |
| brasicáceas | Es un género de plantas de la familia de la col y la mostaza. Incluye cultivos como zanahorias, repollo, coliflor y brócoli. |
| Raíces y bulbos | El segmento de raíces y bulbos incluye cebolla, ajo, papa y otros cultivos. |
| Verduras sin clasificar | Este segmento del informe incluye los cultivos que no pertenecen a ninguna de las categorías mencionadas anteriormente. Estos incluyen cultivos como okra, espárragos, lechuga, guisantes, espinacas y otros. |
| Semilla Híbrida | Es la primera generación de la semilla que se produce controlando la polinización cruzada y combinando dos o más variedades o especies. |
| Semilla Transgénica | Es una semilla modificada genéticamente para contener ciertos rasgos de entrada y/o salida deseables. |
| Semilla No Transgénica | La semilla se produce mediante polinización cruzada sin ninguna modificación genética. |
| Variedades de polinización abierta y derivados híbridos | Las variedades de polinización abierta producen semillas fieles al tipo, ya que se polinizan de forma cruzada sólo con otras plantas de la misma variedad. |
| Otras solanáceas | Los cultivos considerados bajo otras solanáceas incluyen pimientos morrones y otros pimientos diferentes según la localidad de los respectivos países. |
| Otras brasicáceas | Los cultivos considerados bajo otras brassicas incluyen rábanos, nabos, coles de Bruselas y col rizada. |
| Otras raíces y bulbos | Los cultivos considerados bajo otras raíces y bulbos incluyen la batata y la yuca. |
| otras cucurbitáceas | Los cultivos considerados bajo otras cucurbitáceas incluyen calabazas (calabaza de botella, calabaza amarga, calabaza de cresta, calabaza serpiente y otras). |
| Otros granos y cereales | Los cultivos considerados en otros granos y cereales incluyen cebada, trigo sarraceno, alpiste, triticale, avena, mijo y centeno. |
| Otros cultivos de fibra | Los cultivos considerados bajo otras fibras incluyen cáñamo, yute, fibras de agave, lino, kenaf, ramio, abacá, sisal y capoc. |
| Otras semillas oleaginosas | Los cultivos considerados bajo otras semillas oleaginosas incluyen maní, semillas de cáñamo, semillas de mostaza, semillas de ricino, semillas de cártamo, semillas de sésamo y semillas de lino. |
| Otros cultivos forrajeros | Los cultivos considerados bajo otros forrajes incluyen pasto Napier, pasto avena, trébol blanco, raigrás y timoteo. Se consideraron otros cultivos forrajeros según la localidad de los respectivos países. |
| Pulsos | Los gandules, las lentejas, las habas y las habas, las vezas, los garbanzos, los caupí, los altramuces y las habas bambara son los cultivos considerados dentro de las legumbres. |
| Otras verduras sin clasificar | Los cultivos considerados bajo otras hortalizas no clasificadas incluyen alcachofas, hojas de yuca, puerros, achicoria y judías verdes. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no es parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




