

Tamaño y participación del mercado de monitorización de oximetría cerebral
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
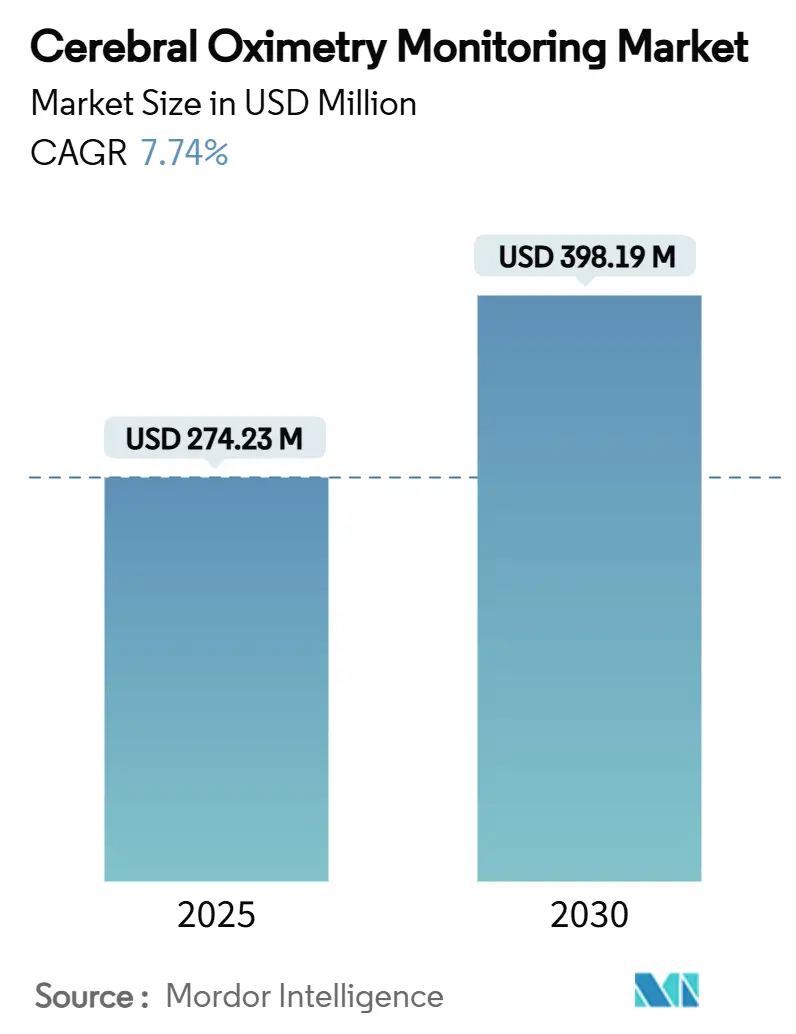
| Tamaño del mercado (2025) | USD 274.23 Million |
| Tamaño del mercado (2030) | USD 398.19 Million |
| Tasa de crecimiento (2025 - 2030) | 7.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de monitorización de oximetría cerebral por Mordor Intelligence
El tamaño del mercado de monitorización de oximetría cerebral alcanzó los 274.23 millones de dólares en 2025 y se proyecta que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 7.74% hasta alcanzar los 398.19 millones de dólares en 2030. Los protocolos mejorados de seguridad del paciente, el aumento del volumen de cirugías de alto riesgo y el creciente apoyo regulatorio a la monitorización de protección cerebral subrayan este impulso. Los hospitales están estandarizando los umbrales de saturación cerebral de oxígeno en quirófanos cardiotorácicos, neurológicos y neonatales, impulsando plataformas multiparamétricas que integran la oximetría cerebral con análisis hemodinámicos y de EEG. Los fabricantes están incorporando algoritmos de inteligencia artificial en consolas de espectroscopia de infrarrojo cercano (NIRS) para filtrar el ruido de movimiento, detectar eventos de desaturación inminentes e interactuar con los historiales médicos electrónicos. Los sensores desechables dominan los ingresos recurrentes porque las normas de control de infecciones favorecen los consumibles de un solo uso; sin embargo, la NIRS en el dominio de la frecuencia se está acelerando a medida que los médicos buscan valores absolutos de oxigenación tisular para casos complejos. El crecimiento regional se centra en Asia-Pacífico, donde las mejoras de infraestructura y el envejecimiento de la población se combinan con el estímulo gubernamental para dispositivos médicos avanzados.
Conclusiones clave del informe
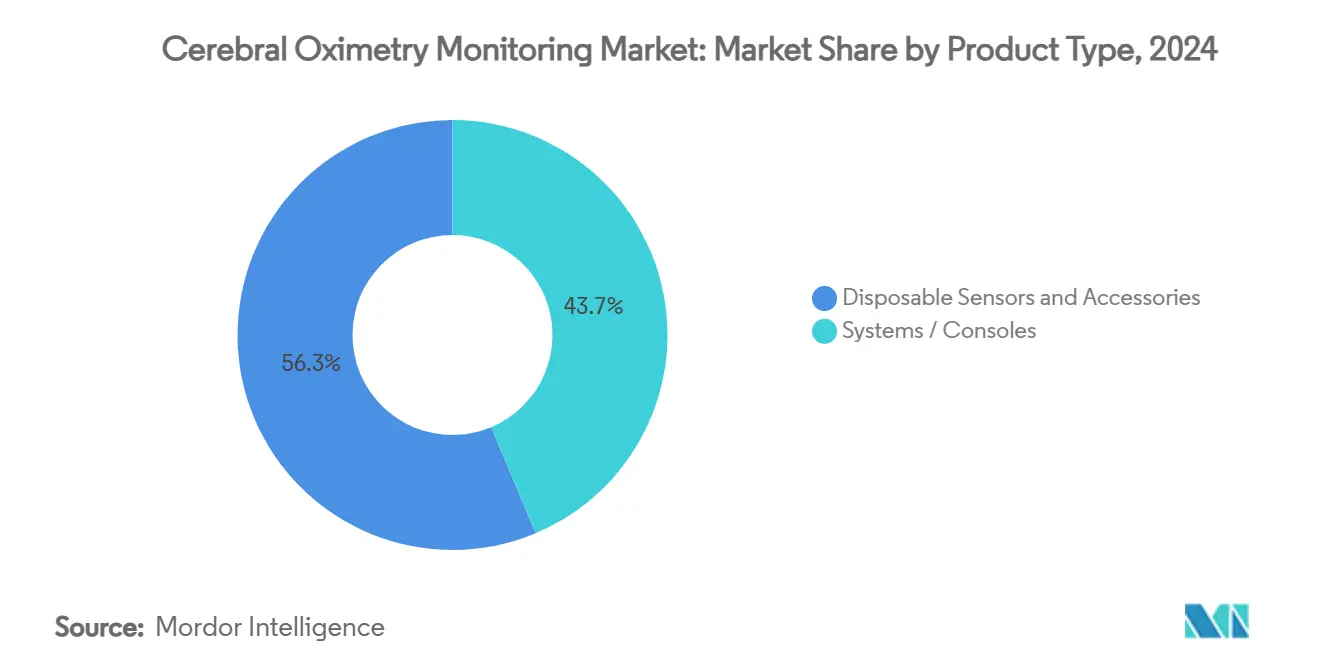
- Por tipo de producto, los sensores desechables capturaron el 56.33 % de la participación de mercado de monitoreo de oximetría cerebral en 2024 y se proyecta que crecerán a una CAGR del 11.26 % hasta 2030.
- Por tecnología, el NIRS de onda continua lideró con el 62.58 % del tamaño del mercado de monitoreo de oximetría cerebral en 2024, mientras que se pronostica que el NIRS de dominio de frecuencia se expandirá a una CAGR del 10.69 % hasta 2030.
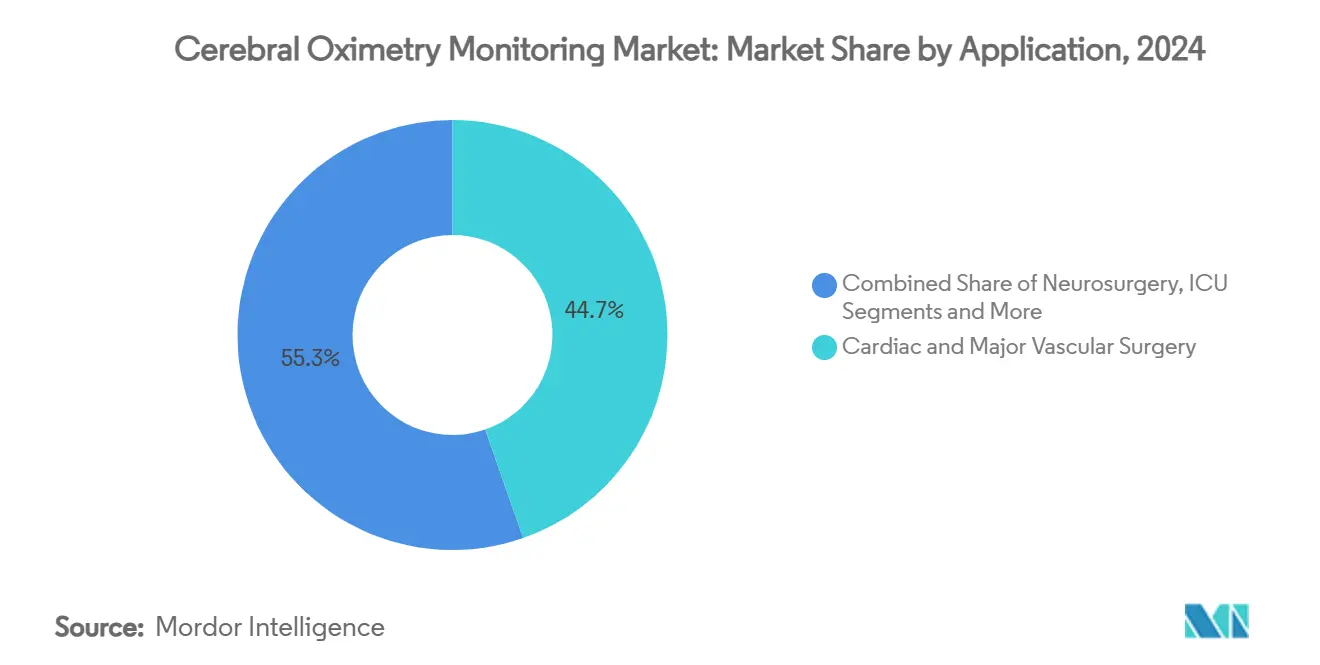
- Por aplicación, la cirugía cardíaca y vascular mayor representó el 44.67% de la participación de mercado de monitoreo de oximetría cerebral en 2024; la neonatología y la pediatría están avanzando a una CAGR del 11.88% hasta 2030.
- Por usuario final, los hospitales tenían el 71.42 % del tamaño del mercado de monitorización de la oximetría cerebral en 2024, mientras que los centros quirúrgicos ambulatorios están aumentando a una CAGR del 9.35 % hasta 2030.
- Por geografía, América del Norte retuvo el 41.68% del tamaño del mercado de monitoreo de oximetría cerebral en 2024, mientras que se espera que Asia-Pacífico registre una CAGR del 10.04% hasta 2030.
Tendencias y perspectivas del mercado global de monitorización de oximetría cerebral
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción en cirugías cardíacas y vasculares | + 1.1% | América del Norte y Europa, difusión global | Mediano plazo (2-4 años) |
| Aumento de las cirugías geriátricas de alto riesgo en todo el mundo | + 1.2% | Mercados desarrollados | Largo plazo (≥ 4 años) |
| Protocolos de cuidados intensivos neonatales que exigen la monitorización de RSO₂ | + 1.3% | Adopción temprana en Asia-Pacífico, difusión global | Corto plazo (≤ 2 años) |
| La fusión de sensores impulsada por IA mejora la relación señal-ruido | + 1.4% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Modelos emergentes de pago por desempeño que recompensan la reducción de la desaturación | + 1.5% | América del Norte, pilotos en Europa | Largo plazo (≥ 4 años) |
| Las autorizaciones regulatorias amplían las indicaciones | + 1.1% | Global, liderado por la FDA y el marcado CE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción en cirugías cardíacas y vasculares
La oximetría cerebral ahora está integrada en las listas de verificación de quirófanos cardiotorácicos porque la evidencia vincula la saturación por debajo del 60% durante la derivación con el deterioro cognitivo postoperatorio y la lesión renal. [1] Bahi Hyasat et al., “Real-Time Blood Gas Management: Evaluating Quantum Perfusion System's Accuracy Against a Standard Blood Gas Analysis in CPB,” Journal of Cardiothoracic Surgery, cardiothoracicsurgery.biomedcentral.com Los centros integran la oximetría cerebral con módulos de gasto cardíaco, lo que permite a los médicos titular el flujo de perfusión y la presión arterial de forma proactiva. Los algoritmos de IA correlacionan las tendencias de saturación de oxígeno con los cambios en el flujo de la bomba, ofreciendo alertas predictivas muchos minutos antes de la desaturación crítica. La adopción es más visible en la reconstrucción del arco aórtico, la implantación de asistencia ventricular y los casos congénitos complejos, donde la preservación neurológica se traduce en estancias más cortas en la UCI y menores penalizaciones por reingreso. Las métricas de ahorro de costos bajo contratos de pago agrupado refuerzan la adopción a medida que los hospitales priorizan los resultados basados en el valor.
Aumento de las cirugías geriátricas de alto riesgo en todo el mundo
El envejecimiento demográfico aumenta los volúmenes de reparaciones de fracturas de cadera, reemplazos de válvulas y resecciones oncológicas realizadas en pacientes mayores de 70 años. Estos individuos son propensos a hipoperfusión cerebral, delirio y pérdida cognitiva a largo plazo. El metaanálisis sitúa la prevalencia global de hipoxemia posoperatoria en 16.76 %, con cohortes geriátricas que experimentan la mayor incidencia. [2] Amare Belete Getahun, “Global Prevalence of Postoperative Hypoxemia Among Adult and Pediatric Surgical Patients: A Systematic Review and Meta-Analysis,” BMC Anesthesiology, bmcanesthesiology.biomedcentral.com Por lo tanto, los sistemas de salud están codificando la oximetría cerebral en paquetes de anestesia geriátrica, con el objetivo de reducir los costos de atención prolongada vinculados a la morbilidad cognitiva. Las guías en Estados Unidos, Alemania y Japón recomiendan la monitorización multimodal que incorpora oximetría cerebral junto con evaluación de profundidad de EEG para pacientes ancianos sometidos a procedimientos prolongados.
Protocolos de cuidados intensivos neonatales que exigen la monitorización de RSO₂
Las lecturas continuas de saturación regional de oxígeno cerebral (RSO₂) han demostrado ser superiores a la SpO₂ controlada intermitentemente para predecir hemorragia intraventricular y encefalopatía hipóxico-isquémica. Una revisión sistemática de 2025 documentó ganancias significativas de RSO₂ después de la transfusión de glóbulos rojos en bebés prematuros. [3] Shao Cong Zheng y Shan He, “Espectroscopia de infrarrojo cercano para evaluar la mejoría neonatal después de la transfusión: una revisión sistemática y metaanálisis”, BMC Pediatrics, bmcpediatrics.biomedcentral.com La aprobación de la FDA de EE. UU. de sensores de O3 específicos para pacientes pediátricos de 5 a 40 kg amplió el etiquetado del dispositivo, lo que anima a los hospitales a alinear los paquetes de protección cerebral neonatal con la monitorización cerebral en tiempo real. Las plataformas integradas que transmiten RSO₂, frecuencia cardíaca y parámetros del ventilador a un único panel de control permiten una intervención más rápida, lo que facilita la reducción de la incidencia de parálisis cerebral y retrasos en el desarrollo.
Fusión de sensores impulsada por IA que mejora la relación señal-ruido
Los laboratorios de investigación han validado un arnés NIRS inalámbrico de múltiples longitudes de onda que utiliza clasificadores de aprendizaje automático para suprimir artefactos de movimiento e interferencias de la luz ambiental. Proveedores comerciales están implementando algoritmos similares en las consolas de quirófano, ofreciendo lecturas estables incluso durante el uso de electrocauterio o el reposicionamiento del paciente. El análisis predictivo, basado en grandes conjuntos de datos de eventos de desaturación, genera ahora puntuaciones de riesgo que notifican a los equipos de anestesia antes de que la hipoxia cerebral se manifieste clínicamente, lo que permite ajustes preventivos de la perfusión.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto precio medio de venta de sensores desechables | -0.8% | Economías emergentes, instalaciones sensibles a los costos | Corto plazo (≤ 2 años) |
| Reembolso limitado en las economías en desarrollo | -0.9% | Asia Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la precisión en pacientes con piel oscura o cuero cabelludo grueso | -0.7% | Regiones globales ricas en diversidad | Mediano plazo (2-4 años) |
| Interoperabilidad plug-and-play limitada con plataformas EMR | -0.6% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precio de venta promedio elevado de sensores desechables
Los parches de oximetría cerebral de un solo uso tienen un precio elevado porque incorporan múltiples emisores y detectores, además de capas de protección. Si bien los grandes hospitales absorben estos costos, los centros con limitaciones presupuestarias retrasan su adopción hasta que los proveedores lancen opciones reutilizables validadas. Los fabricantes están desarrollando prototipos de cubetas ópticas desinfectables que preservan la fidelidad de la señal y reducen el gasto por procedimiento, pero los ciclos de autorización regulatoria podrían limitar su disponibilidad a corto plazo.
Reembolso limitado en las economías en desarrollo
Una revisión sistemática muestra que la fragmentación de los sistemas de reembolso impide la difusión de herramientas de monitorización de alto valor en países de ingresos bajos y medios. Ante la falta de códigos de procedimiento para la oximetría cerebral, los hospitales dependen de presupuestos discrecionales o del autopago del paciente, lo que frena la penetración a pesar del interés clínico. Las partes interesadas presionan para que se incluyan paquetes de monitorización cerebral en los formularios de seguros nacionales para aprovechar la demanda latente.
Análisis de segmento
Por tipo de producto: Los sensores desechables mantienen el impulso de los ingresos recurrentes
Los sensores desechables representaron el 56.33 % del tamaño del mercado de monitorización de oximetría cerebral en 2024, y su tasa de crecimiento anual compuesta (TCAC) de dos dígitos del 11.26 % hasta 2030 subraya el atractivo de los consumibles listos para usar y libres de infecciones. Los hospitales valoran los ciclos de pedidos predecibles y la conformidad con las normativas de control de infecciones de un solo uso. Los fabricantes defienden sus márgenes combinando sensores con suscripciones de software que permiten el acceso a paneles de análisis de tendencias con IA. El crecimiento de sistemas y consolas sigue estando ligado a la construcción de nuevos quirófanos y a los ciclos de reemplazo; los centros renuevan el hardware para aprovechar la conectividad inalámbrica, los algoritmos de resolución profunda y los módulos hemodinámicos integrados.
El modelo de consumibles con ingresos recurrentes estabiliza el flujo de caja corporativo, incentivando la inversión en I+D en sustratos adhesivos más delgados que se adaptan a las cabezas de neonatos o adultos obesos sin comprometer el acoplamiento óptico. A medida que los proveedores implementan suites de análisis en la nube, cada activación de sensor transmite datos anónimos que permiten entrenar modelos predictivos, lo que refuerza la dependencia tecnológica.
Por tecnología: el dominio de la onda continua se encuentra con la ascendencia del dominio de la frecuencia
El NIRS de onda continua mantuvo el 62.58 % de la cuota de mercado de la monitorización de oximetría cerebral en 2024 gracias a su hardware más sencillo, económico y ampliamente validado para la monitorización quirúrgica rutinaria. Los dispositivos multicanal de onda continua (CW) satisfacen las necesidades de la mayoría de los profesionales clínicos que requieren el seguimiento de tendencias en lugar de cifras absolutas de saturación. Sin embargo, el NIRS de dominio de frecuencia, con un crecimiento de la tasa de crecimiento anual compuesta (TCAC) del 10.69 %, resulta atractivo para los equipos de cuidados cardiovasculares y neurocríticos que exigen valores cuantificables de hemoglobina y oxígeno en las capas corticales más profundas. Están surgiendo consolas híbridas que alternan entre los modos CW y FD, lo que permite a los centros ampliar sus capacidades sin necesidad de adquirir plataformas independientes.
La NIRS en el dominio temporal sigue siendo una modalidad de nicho en los centros académicos que analizan la autorregulación cerebral mediante el perfilado de la migración de fotones en picosegundos. Si bien la complejidad técnica limita su adopción, los avances en diodos láser compactos y el conteo de fotones individuales correlacionados en el tiempo en chip podrían ampliar su viabilidad en el futuro próximo.
Por aplicación: El liderazgo cardíaco se enfrenta a la oleada neonatal
La cirugía cardíaca y vascular mayor obtuvo el 44.67 % del mercado de monitorización de oximetría cerebral en 2024, gracias a la sincronización del flujo de la bomba por parte de los perfusionistas con las alarmas de saturación cerebral. Las directrices basadas en la evidencia de las sociedades de anestesiología codifican la oximetría cerebral durante derivaciones complejas, consolidando su adopción. Sin embargo, la neonatología y la pediatría, la aplicación de mayor crecimiento, registran una tasa de crecimiento anual compuesta (TCAC) del 11.88 %. Los sensores específicos para pediatría que abordan la variabilidad del tamaño de la cabeza y las autorizaciones de la FDA impulsan la vigilancia rutinaria de la RSO₂ en bebés prematuros. A medida que aumentan las tasas de supervivencia neonatal, los equipos de atención intensifican el enfoque en el desarrollo neurológico a largo plazo, posicionando la oximetría cerebral como un pilar fundamental de los paquetes de medidas de protección cerebral.
La neurocirugía aprovecha la exposición cortical directa para calibrar la NIRS con respecto al flujo micro-Doppler, mientras que las unidades de cuidados intensivos (UCI) incorporan cada vez más la oximetría cerebral para pacientes con sepsis, ECMO y traumatismo craneoencefálico. Los nuevos casos de uso, como los reemplazos transcatéter de válvula aórtica realizados bajo sedación consciente, diversifican aún más la demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los hospitales dominan, los centros ambulatorios ambulatorios aceleran
Los hospitales generaron el 71.42 % del tamaño del mercado de monitorización de oximetría cerebral en 2024, ya que realizan la mayor parte de los procedimientos de alta agudeza que requieren monitorización multimodal. Los comités de compras institucionales implementan contratos empresariales que agrupan consolas, sensores desechables y software de posprocesamiento en los departamentos de cirugía, UCI y neonatología. Los modelos de inventario gestionados por el proveedor minimizan la falta de existencias, garantizando así una disponibilidad continua.
Los centros de cirugía ambulatoria, con una tasa de crecimiento anual compuesta (TCAC) del 9.35 %, aprovechan las técnicas mínimamente invasivas que se están implementando en entornos ambulatorios. A medida que aumenta la complejidad de los casos, los anestesiólogos insisten en métricas de seguridad cerebral comparables a los estándares hospitalarios. Las unidades NIRS portátiles con batería se adaptan al flujo de trabajo de los centros de cirugía ambulatoria (ASC), ofreciendo una configuración rápida y transferencia inalámbrica de datos a registros médicos electrónicos (HCE) en la nube. Las clínicas especializadas, incluyendo centros de dolor intervencionista y medicina deportiva, representan usuarios en etapa inicial que exploran la oximetría cerebral para el manejo de conmociones cerebrales y la evaluación del entrenamiento en altura.
Análisis geográfico
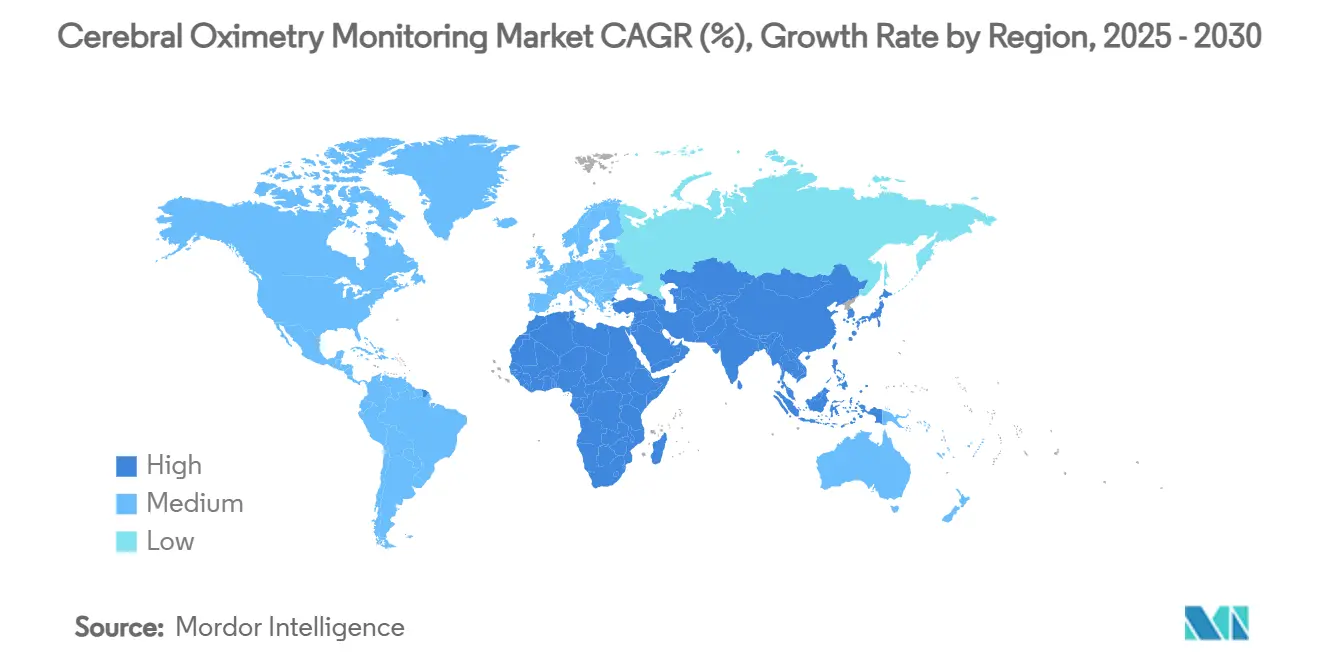
Norteamérica representó el 41.68 % del mercado de monitorización de oximetría cerebral en 2024, gracias a un sólido sistema de reembolso, amplia evidencia clínica y registros multicéntricos que cuantifican las mejoras en los resultados neurológicos de la oximetría cerebral. Alianzas estratégicas, como la de Sutter Health con GE HealthCare para implementar imágenes y monitorización basadas en IA, refuerzan la difusión de la tecnología.
Europa muestra una adopción constante, ya que los dispositivos con marcado CE se benefician de las normas de vigilancia poscomercialización del Reglamento de Productos Sanitarios, lo que fomenta su adopción basada en datos en Alemania, Francia y los países nórdicos. Los servicios nacionales de salud están implementando contratos piloto de pago por rendimiento que vinculan las bonificaciones con la reducción de las tasas de delirio posoperatorio.
Asia-Pacífico es el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.04 % hasta 2030. La ordenanza revisada del Sistema de Gestión de Calidad (SGC) de Japón ha ampliado los requisitos de presentación, pero al mismo tiempo ha aclarado las vías de evaluación clínica, lo que ha impulsado a los fabricantes globales a ampliar su presencia local en I+D. China e India destinan recursos de infraestructura a la expansión de la atención terciaria, creando nuevas instalaciones de consolas y acelerando el volumen de sensores desechables.
Oriente Medio, África y Sudamérica muestran una demanda incipiente, pero en aumento. Los centros privados del Consejo de Cooperación del Golfo contratan sistemas de monitorización avanzados para satisfacer las expectativas de los expatriados, mientras que la inclusión de dispositivos de cuidados intensivos en la lista de prioridades de la ANVISA en Brasil podría acortar los ciclos de autorización en el futuro. Sin embargo, los retrasos en los reembolsos y las limitaciones de la cadena de suministro moderan la penetración a corto plazo.
Panorama competitivo
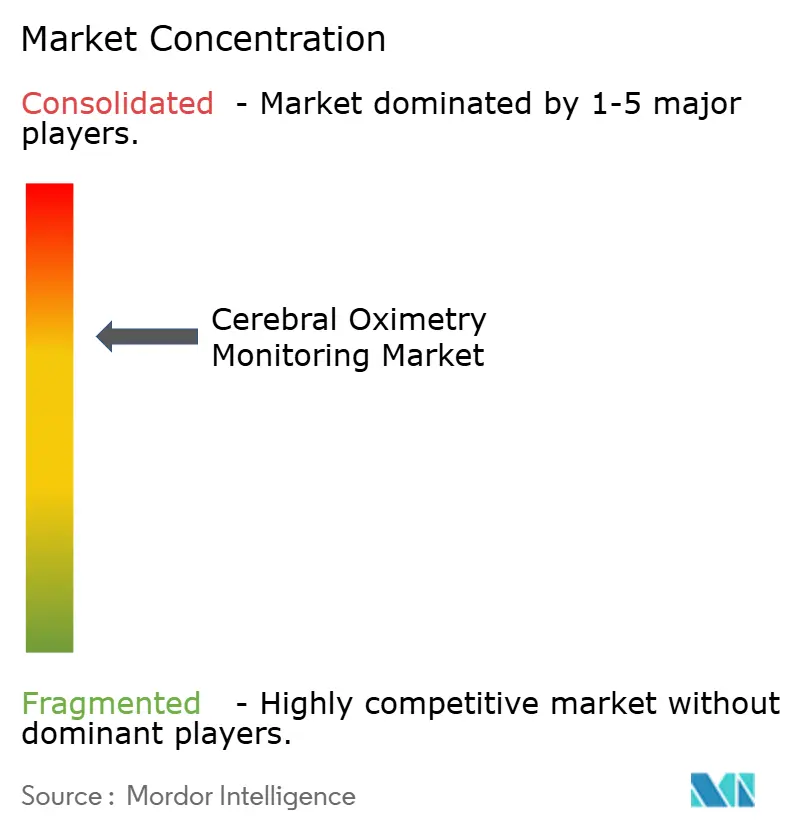
El mercado de monitorización de oximetría cerebral está moderadamente consolidado. Becton, Dickinson and Company (BD) cerró la adquisición de la cartera de Cuidados Críticos de Edwards Lifesciences por 4.2 millones de dólares, integrando sondas de oximetría tisular en el ecosistema de atención conectada de BD. El acuerdo potencia la venta cruzada entre bombas de infusión, sensores hemodinámicos y monitorización cerebral.
Medtronic y Philips forjaron una colaboración para integrar el análisis de función cerebral y oximetría regional BIS™ en las estaciones de trabajo de monitorización de pacientes de Philips, ampliando así el acceso a canales en más de 100 países. GE HealthCare, aprovechando las alianzas con AWS y NVIDIA, está desarrollando superposiciones de IA generativa que armonizan las imágenes con los datos fisiológicos, posicionando su plataforma Edison como una plataforma unificada para los equipos de cirugía y UCI.
Los nuevos participantes priorizan las diademas portátiles e inalámbricas, diseñadas para la medicina deportiva y el triaje militar. Las startups derivadas del ámbito académico experimentan con optodos imprimibles y chips de inteligencia artificial de borde, buscando revolucionar las estructuras de precios existentes. Por lo tanto, la intensidad competitiva depende de algoritmos propietarios, credenciales de interoperabilidad y la amplitud de los servicios de análisis por suscripción.
Líderes de la industria de la monitorización de la oximetría cerebral
Medtronic plc
Edwards Lifesciences Corp.
Nonin Medical Inc.
Corporación Masimo
Koninklijke Philips NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2024: GE HealthCare se asoció con AWS para desarrollar herramientas de inteligencia artificial generativa para flujos de trabajo de diagnóstico, con los datos de oximetría cerebral concebidos como un flujo de entrada futuro.
- Mayo de 2024: GE HealthCare y Medis Medical Imaging acordaron integrar la tecnología QFR en la plataforma Allia, aumentando las capacidades de visualización del laboratorio de cateterismo.
Alcance del informe del mercado global de monitorización de oximetría cerebral
| Sistemas / Consolas |
| Sensores y accesorios desechables |
| NIRS de onda continua |
| NIRS en el dominio de la frecuencia |
| NIRS de dominio temporal |
| Cirugía cardíaca y vascular mayor |
| Neurocirugía |
| Cuidados intensivos y críticos (UCI) |
| Neonatología y Pediatría |
| Otros procedimientos quirúrgicos |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Sistemas / Consolas | |
| Sensores y accesorios desechables | ||
| por Tecnología | NIRS de onda continua | |
| NIRS en el dominio de la frecuencia | ||
| NIRS de dominio temporal | ||
| por Aplicación | Cirugía cardíaca y vascular mayor | |
| Neurocirugía | ||
| Cuidados intensivos y críticos (UCI) | ||
| Neonatología y Pediatría | ||
| Otros procedimientos quirúrgicos | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
1. ¿Cuál es el valor actual del mercado de monitorización de la oximetría cerebral?
El mercado ascenderá a USD 274.23 millones en 2025 y se prevé que alcance los USD 398.19 millones en 2030.
2. ¿Qué segmento de productos lidera la generación de ingresos?
Los sensores desechables representan el 56.33% de los ingresos globales debido a las preferencias de control de infecciones y los modelos de ingresos recurrentes.
3. ¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La inversión en infraestructura, el envejecimiento de la población y las reformas regulatorias impulsan una CAGR del 10.04 % hasta 2030.
4. ¿Cómo mejoran las herramientas de IA el rendimiento de la oximetría cerebral?
Los algoritmos de aprendizaje automático filtran los artefactos de movimiento y generan alertas predictivas, lo que mejora la confiabilidad de la medición.
5. ¿Qué área clínica muestra el mayor crecimiento?
La neonatología y la pediatría registran una tasa de crecimiento anual compuesta (CAGR) del 11.88 % a medida que las UCIN adoptan la monitorización obligatoria de la saturación regional para la protección del cerebro.


