

Tamaño y participación del mercado de oxímetros somáticos cerebrales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
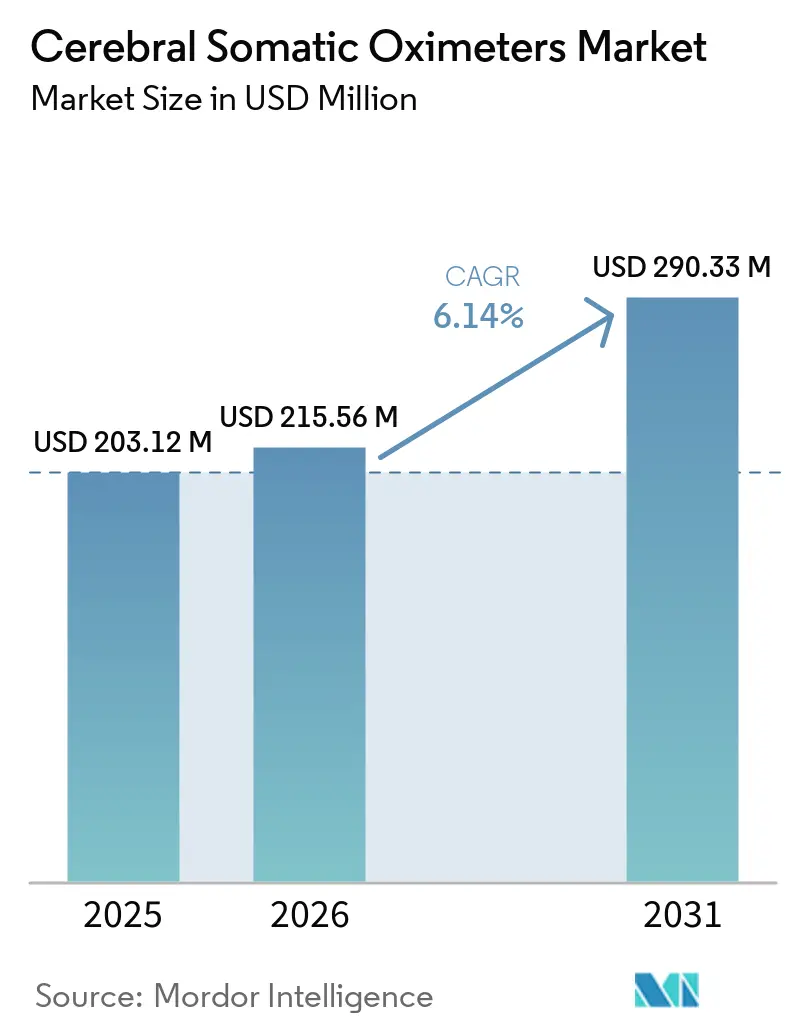
| Tamaño del mercado (2026) | USD 215.56 Million |
| Tamaño del mercado (2031) | USD 290.33 Million |
| Tasa de crecimiento (2026 - 2031) | 6.14% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de oxímetros somáticos cerebrales por Mordor Intelligence
El mercado de oxímetros somáticos cerebrales alcanzó un valor de 203.12 millones de dólares en 2025 y se estima que crecerá desde los 215.56 millones de dólares en 2026 hasta los 290.33 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.14 % durante el período de pronóstico (2026-2031). Esta expansión se debe a la convergencia de varios factores: el envejecimiento de la población, que incrementa la demanda quirúrgica; el aumento del volumen global de procedimientos en las especialidades cardíaca, vascular y neurológica; y los avances sostenidos en la espectroscopia de infrarrojo cercano, que permiten la monitorización en tiempo real de la oxigenación del cerebro y los tejidos somáticos. La consolidación entre los fabricantes de dispositivos amplía sus carteras tecnológicas y su alcance geográfico, mientras que los reembolsos favorables en los países de altos ingresos reducen el tiempo de recuperación de la inversión para los hospitales que invierten en monitorización avanzada. Al mismo tiempo, los mercados emergentes están incrementando el gasto de capital en infraestructura perioperatoria, lo que refuerza el crecimiento del volumen a largo plazo. En definitiva, los algoritmos multivariables que integran la oximetría cerebral con señales hemodinámicas y electrofisiológicas mejoran el apoyo a la toma de decisiones y refuerzan la propuesta de valor clínico de las plataformas de monitorización integradas.
Conclusiones clave del informe
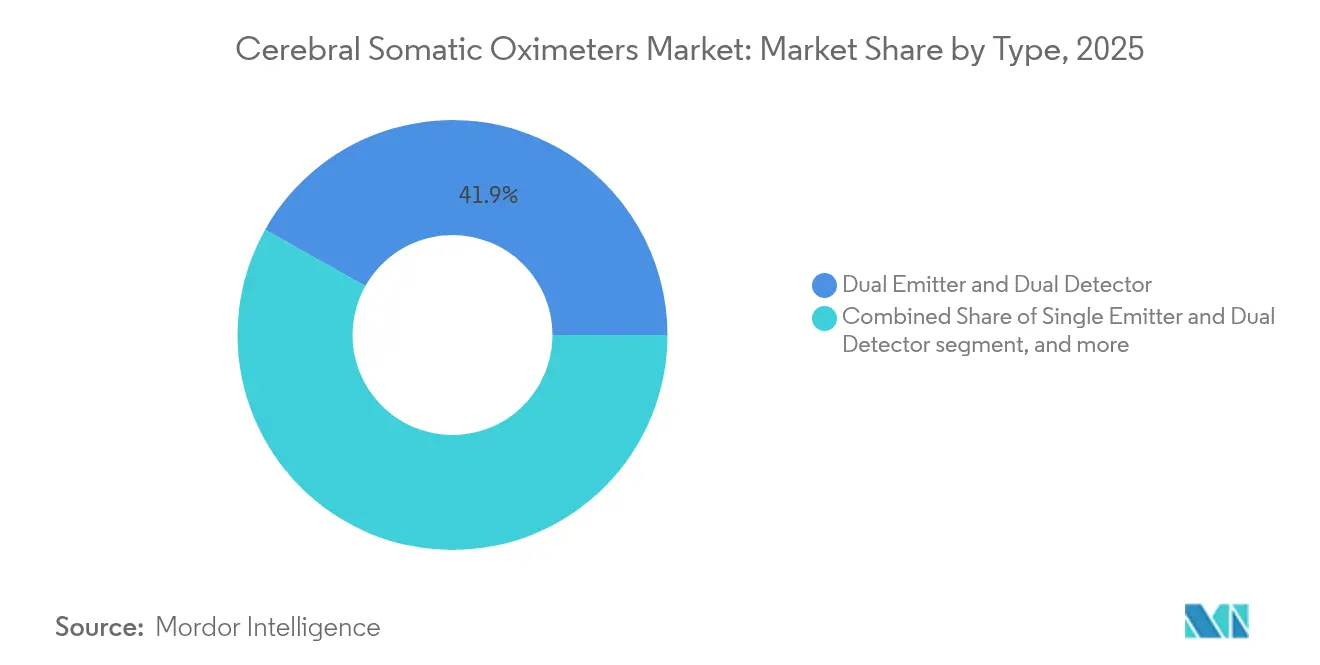
- Por tipo, las configuraciones de emisor dual y detector dual representaron el 41.85% de la cuota de mercado de los oxímetros somáticos cerebrales en 2025, mientras que otros tipos emergentes registraron la tasa de crecimiento anual compuesto (TCAC) más rápida, del 8.02%, entre 2025 y 2031.
- Por aplicaciones, la cirugía cardíaca representó el 44.90% de los ingresos en 2025, mientras que las aplicaciones de neurocirugía y lesiones cerebrales traumáticas crecieron a una tasa de crecimiento anual compuesta (TCAC) del 7.63% hasta 2031.
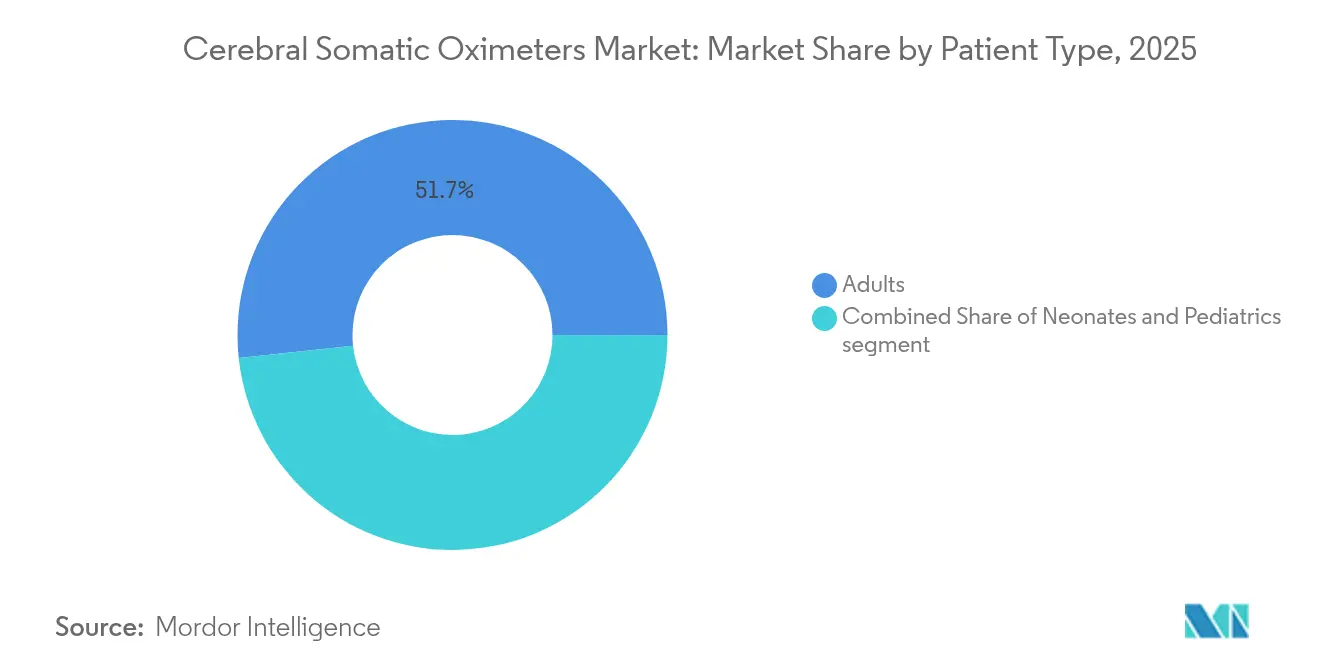
- Por tipo de paciente, los procedimientos en adultos representaron el 51.70% de la demanda de 2025, mientras que la monitorización neonatal registra la mayor tasa de crecimiento anual compuesto (CAGR) del 8.19% gracias a los sensores diseñados específicamente para bebés prematuros.
- Por usuario final, los hospitales y clínicas captaron el 54.85% de los ingresos en 2025, mientras que se prevé que los centros quirúrgicos ambulatorios muestren una sólida tasa de crecimiento anual compuesto (TCAC) del 8.88% hasta 2031.
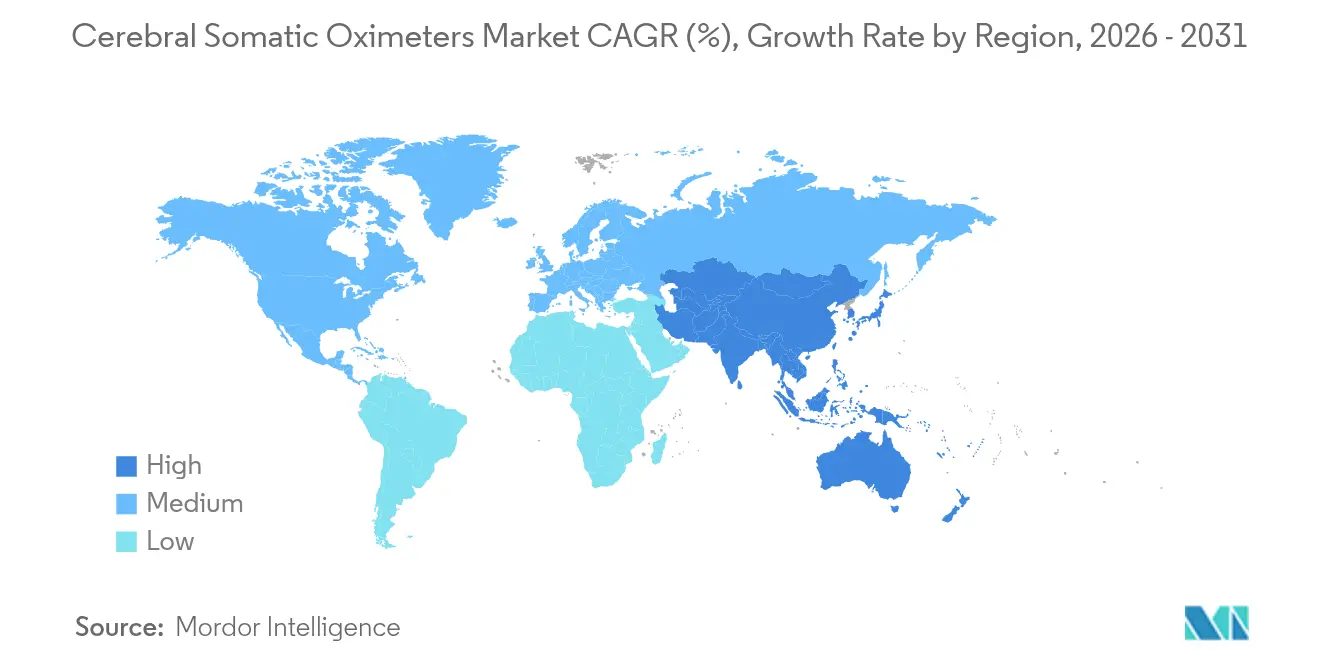
- Por geografía, América del Norte lideró con un 41.10% de los ingresos en 2025, pero la región de Asia-Pacífico registró la mayor tasa de crecimiento anual compuesto (CAGR) del 7.10%, impulsada por la alta prevalencia de enfermedades cardiovasculares y la rápida expansión de la infraestructura.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de oxímetros somáticos cerebrales
Análisis del impacto del conductor
| Destornillador | % (~) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prevalencia creciente de trastornos cardiovasculares y neurológicos | + 1.2% | Global, más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Mayor adopción de estándares avanzados de monitorización perioperatoria | + 1.8% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la demanda de dispositivos mínimamente invasivos y de diagnóstico en el punto de atención | + 1.1% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Aumento del volumen de procedimientos quirúrgicos en las economías emergentes | + 0.9% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Avances tecnológicos en sensores de espectroscopia de infrarrojo cercano | + 0.8% | Presencia global, con centros de innovación en EE. UU., la UE y Japón. | Corto plazo (≤ 2 años) |
| Iniciativas gubernamentales favorables y políticas de reembolso | + 0.5% | América del Norte, mercados selectivos de la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Prevalencia creciente de trastornos cardiovasculares y neurológicos
Las enfermedades cardiovasculares siguen siendo la principal causa de muerte a nivel mundial, lo que impulsa una demanda constante de monitorización de la oxigenación cerebral perioperatoria durante la cirugía de bypass cardíaco y la reparación de válvulas. El accidente cerebrovascular y la lesión cerebral traumática aumentan aún más el volumen, con los CDC informando 2.8 millones de casos de lesión cerebral y 795,000 accidentes cerebrovasculares anualmente en los Estados Unidos [1] Centros para el Control y la Prevención de Enfermedades, “Estadísticas de lesión cerebral traumática y accidente cerebrovascular”, cdc.gov . Los pacientes ancianos a menudo presentan múltiples comorbilidades que aumentan el riesgo de hipoxia cerebral, lo que hace que la monitorización en tiempo real sea indispensable en cirugías complejas. Los avances en NIRS de doble longitud de onda ahora proporcionan datos cuantitativos con resolución de profundidad que reducen la contaminación extracraneal, mejorando la precisión y el valor clínico de la monitorización de la oximetría cerebral . A medida que los sistemas de salud buscan frenar la disfunción cognitiva postoperatoria, las guías clínicas posicionan cada vez más la oximetría cerebral como estándar de atención.
Mayor adopción de estándares avanzados de monitorización perioperatoria
Las sociedades clínicas incorporan la oximetría cerebral en listas de verificación perioperatorias actualizadas, citando evidencia de que la detección temprana de la desaturación cerebral reduce las tasas de complicaciones. Las guías AHA/ACC 2024 respaldan la neuromonitorización integral para casos cardíacos de alto riesgo [2] American Heart Association, “2024 AHA/ACC Guideline for the Management of Cardiac Patients,” ahajournals.org . ELSO recomienda NIRS para el manejo de ECMO, mientras que el consenso I-PROTECT proporciona rangos de referencia que simplifican la interpretación a pie de cama. Los Dispositivos Innovadores y la Vía Basada en Seguridad y Rendimiento de la FDA aceleran las autorizaciones para sensores innovadores, reduciendo el tiempo de comercialización [3] US Food & Drug Administration, “Breakthrough Devices Program,” fda.gov . Los hospitales en Escandinavia son pioneros en paquetes de neuromonitorización multimodal que combinan la oximetría cerebral con BIS y EEG procesado, estableciendo plantillas globales replicables.
Aumento de la demanda de dispositivos mínimamente invasivos y de diagnóstico en el punto de atención
Los cambios en los procedimientos ambulatorios impulsan la demanda de monitores portátiles con la misma precisión que los hospitalarios. Los centros ambulatorios prefieren consolas compactas conectadas a sensores inalámbricos adhesivos que reducen los tiempos de respuesta. Las bandas frontales portátiles transmiten datos de saturación de oxígeno cerebral a paneles de control en la nube, lo que permite a los anestesistas supervisar varias salas. Su uso en el punto de atención se extiende a los servicios de urgencias, donde las lecturas rápidas de saturación cerebral son fundamentales para la reanimación y el control de la presión intracraneal. Las arquitecturas ópticas sin contacto en desarrollo buscan eliminar los costos de los dispositivos desechables y el riesgo de infección, facilitando su integración en programas de rehabilitación domiciliaria para pacientes con accidente cerebrovascular.
Aumento del volumen de procedimientos quirúrgicos en las economías emergentes
La región Asia-Pacífico supera a Europa en el número total de cirugías cardiovasculares, gracias a que China, India y Japón financian la expansión de hospitales y los programas de detección precoz. Los gobiernos destinan presupuestos a indicadores de calidad perioperatoria, y empresas locales impulsan la introducción de oxímetros asequibles, diseñados para entornos de alto volumen. Los proveedores multinacionales adaptan los consumibles al mercado local para cumplir con los umbrales de adquisición, aprovechando las colaboraciones público-privadas que combinan dispositivos con formación digital. La creciente cobertura de los seguros de salud en estos países reduce aún más las barreras de capital, lo que favorece la adopción de sistemas de monitorización cerebral de alta gama.
Análisis del impacto de las restricciones
| Restricción | % (~) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y consumibles de los dispositivos | –1.4% | Global, más agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Evidencia clínica limitada que vincula el monitoreo con mejores resultados | –0.8% | Global, especialmente en regiones sensibles a los costos | Largo plazo (≥ 4 años) |
| Brechas en los reembolsos en países de ingresos bajos y medios | –0.6% | Asia-Pacífico, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Presión competitiva de modalidades alternativas de neuromonitorización | –0.4% | A nivel mundial, la cifra más alta se registra en centros de tercer nivel. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y consumibles de los dispositivos
Las consolas avanzadas de oximetría cerebral se venden entre 15 000 y 50 000 USD, una inversión considerable para hospitales de segundo nivel. Los sensores de un solo uso añaden entre 25 y 75 USD por caso, lo que supone una presión adicional para los presupuestos de los centros con alto volumen de pacientes. Los comités de compras suelen preferir los equipos de imagen multipropósito a los monitores especializados, lo que retrasa su adopción incluso cuando los equipos clínicos abogan por el seguimiento de la saturación cerebral. Los mercados emergentes son los que más sufren las barreras de costes, aunque las carteras de sensores escalonadas y las sondas validadas para su reutilización empiezan a reducir los gastos operativos.
Evidencia clínica limitada que vincula el monitoreo con mejores resultados
Aunque los estudios observacionales sugieren una menor incidencia de eventos neurológicos cuando la oximetría cerebral guía la perfusión, los ensayos aleatorizados a gran escala siguen siendo escasos. Los metaanálisis presentan resultados contradictorios sobre la reducción de accidentes cerebrovasculares o mortalidad, lo que lleva a las aseguradoras a exigir pruebas más sólidas antes de un reembolso generalizado. Los fabricantes de dispositivos cofinancian registros multicéntricos para recopilar datos de resultados en la práctica clínica habitual, y sociedades como la STS colaboran en la estandarización de criterios de valoración. A medida que se publiquen los próximos ensayos, las lagunas de evidencia podrían reducirse, pero la incertidumbre actual limita la adquisición de estos dispositivos en sistemas de salud sensibles al precio.
Análisis de segmento
Por tipo: Las configuraciones de doble emisor lideran la evolución tecnológica
Los sistemas de doble emisor y doble detector generaron la mayor parte de los ingresos en 2025, representando el 41.85 % del mercado de oxímetros somáticos cerebrales. Estas plataformas optimizan la relación señal/ruido, lo que proporciona a los cirujanos lecturas estables a pesar del movimiento del paciente y la interferencia de la electrocauterización. En términos de valor, se prevé que el mercado de oxímetros somáticos cerebrales con tecnología de doble emisor crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.92 % hasta 2031, en consonancia con los ciclos de renovación de capital en los centros de referencia. Otras arquitecturas emergentes, incluidas las variantes inalámbricas y portátiles, registran una TCAC del 8.02 % a medida que mejoran la eficiencia de las baterías y los protocolos de privacidad de Bluetooth.
Entre las tendencias complementarias se incluyen soluciones multimodales integradas que combinan NIRS con EEG y electromiografía, como lo demuestra la adquisición de TMSi por parte de Artinis Medical Systems. Los prototipos de NIRS en el dominio del tiempo avanzan hacia su lanzamiento comercial, ofreciendo datos con resolución de profundidad que mitigan la contaminación extracraneal. Las designaciones de terapia innovadora de la FDA aceleran la entrada al mercado de novedosos conjuntos de diodos láser, y la concentración de propiedad intelectual se intensifica en torno a los algoritmos de acoplamiento óptico. En conjunto, estas innovaciones amplían los casos de uso más allá del quirófano, abarcando la neurorrehabilitación y la fisiología deportiva, lo que impulsa el mercado de los oxímetros somáticos cerebrales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El dominio de la cirugía cardíaca se enfrenta a un desafío neurológico.
La cirugía cardíaca representó el 44.90 % de los ingresos en 2025, impulsada por la monitorización obligatoria de la perfusión cerebral durante la circulación extracorpórea. A nivel de segmento, se prevé que el mercado de oxímetros cerebrales somáticos para cirugía cardíaca alcance los 123.36 millones de dólares en 2031, con una tasa de crecimiento anual compuesto (TCAC) constante del 5.18 %, debido al aumento de las reparaciones de válvulas y los procedimientos aórticos en poblaciones de mayor edad. Las aplicaciones en neurocirugía y traumatismo craneoencefálico se aceleran a una TCAC del 7.63 %, a medida que las UCI adoptan la oximetría cerebral para guiar el manejo de la ventilación mecánica y los fármacos vasoactivos.
Más allá de estas indicaciones principales, las intervenciones vasculares, la reanimación cardiopulmonar pediátrica y los circuitos de ECMO integran los objetivos de saturación cerebral en los algoritmos de perfusión. El respaldo de las guías de ELSO y la AHA refuerza la confianza clínica, mientras que las actualizaciones de software superponen índices de autorregulación en las pantallas de tendencias en tiempo real. A medida que los registros de resultados recopilan datos comparativos, el crecimiento centrado en la neurología podría reducir la brecha con el uso cardíaco, redefiniendo el conjunto de aplicaciones para finales de la década.
Por tipo de paciente: Los procedimientos en adultos impulsan el volumen, mientras que la innovación neonatal se acelera.
En 2025, los casos en adultos representaron el 51.70 % de los procedimientos a nivel mundial, lo que consolidó la demanda base. La concentración de ingresos se corresponde con la alta incidencia de casos cardíacos y vasculares en personas mayores, un grupo propenso a sufrir déficits cognitivos por hipoxia cerebral. Se estima que el mercado de oxímetros cerebrales somáticos para la monitorización de adultos crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.62 % debido al aumento de los procedimientos y la sustitución de consolas.
Aunque su uso en neonatos es menor actualmente, registra la tasa de crecimiento anual compuesto (TCAC) más rápida, del 8.19%, gracias a sondas diseñadas específicamente para este fin, como el sensor NOAH de OxyPrem. La prematuridad afecta al 10% de los nacimientos a nivel mundial, y los médicos ahora monitorizan continuamente la oxigenación cerebral para prevenir la hemorragia intraventricular. Los algoritmos pediátricos, adaptados al pequeño volumen sanguíneo y a las frecuencias cardíacas más elevadas, mejoran la precisión, lo que refuerza su adopción. Los fabricantes de tamaño medio colaboran con hospitales infantiles para perfeccionar los diseños y crear bases de datos de referencia, lo que impulsa el crecimiento a largo plazo de los ingresos en el ámbito neonatal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: El auge de la atención ambulatoria pone en entredicho el dominio hospitalario
Los hospitales y clínicas captaron el 54.85 % de las ventas de 2025, gracias a su infraestructura consolidada y la experiencia de su personal. Estos centros utilizan consolas multiparamétricas de alta gama conectadas a los registros médicos electrónicos. Se prevé que el mercado de oxímetros cerebrales somáticos para entornos hospitalarios crezca a una tasa anual compuesta del 5.33 % hasta 2031, impulsado por la complejidad quirúrgica y el reembolso basado en indicadores de calidad.
Los centros quirúrgicos ambulatorios registran una tasa de crecimiento anual compuesto (TCAC) del 8.88 % a medida que las aseguradoras derivan los procedimientos de bajo riesgo fuera de los hospitales. Los monitores portátiles todo en uno satisfacen las necesidades de los centros quirúrgicos ambulatorios en cuanto a rapidez, tamaño compacto y consumibles simplificados. Algunos proveedores ofrecen paquetes de suscripción donde el costo de capital se incluye en el precio por caso de los sensores, lo que alivia las restricciones de flujo de caja de los centros quirúrgicos ambulatorios. Los servicios médicos de emergencia y la telemonitorización domiciliaria constituyen nichos de mercado con una demanda creciente, a medida que los sistemas de salud adoptan modelos de atención descentralizados.
Análisis geográfico
Mercado norteamericano de oxímetros somáticos cerebrales
América del Norte representó el 41.10 % de los ingresos en 2025, gracias a los pagos adicionales de los CMS y a los procesos de la FDA que agilizan la aprobación de nuevos dispositivos. El elevado volumen de procedimientos en cirugía cardíaca y vascular garantiza un consumo regular de sensores, y las grandes redes integradas de atención médica adoptan contratos a nivel empresarial que agrupan los consumibles a gran escala. La familiaridad de los profesionales clínicos con la oximetría cerebral, junto con la mitigación del riesgo de negligencia médica, respalda la continuidad de las compras.
Mercado europeo de oxímetros somáticos cerebrales
Europa ocupa el segundo lugar en valor, con sistemas sanitarios consolidados que priorizan la seguridad del paciente. Las plataformas multimodales con marcado CE predominan en los hospitales universitarios, y la contratación pública suele premiar a los proveedores que presentan datos de rentabilidad vinculados a estancias más cortas en la UCI. Los países nórdicos marcan la pauta en las prácticas, utilizando objetivos de saturación cerebral durante la inducción anestésica y en las unidades de cuidados intermedios postoperatorios. Consorcios de investigación paneuropeos, como EuroNIRS, desarrollan métricas de resultados uniformes que orientan la armonización de los reembolsos.
Mercado de oxímetros somáticos cerebrales en APAC, MEA y Sudamérica
La región Asia-Pacífico registra la tasa de crecimiento anual compuesto (TCAC) más rápida, del 7.10%, impulsada por la expansión de la capacidad hospitalaria en China y el liderazgo de Japón en I+D de sensores ópticos. Los fabricantes regionales localizan su producción para optar a licitaciones, y las cadenas privadas de hospitales especializados en cardiología en India adoptan la oximetría cerebral para diferenciar la calidad de sus servicios. Los planes de seguro gubernamentales en toda la ASEAN amplían la cobertura para cirugías complejas, lo que impulsa indirectamente la demanda de monitores. Paralelamente, las empresas conjuntas con compañías electrónicas nacionales aceleran la comercialización de sensores inalámbricos, lo que permite que hospitales de nivel medio accedan a unidades con costes optimizados. Sudamérica y Oriente Medio y África muestran una adopción gradual a medida que los programas de formación difunden los estándares de neuromonitorización perioperatoria.
Panorama regulatorio
Los oxímetros somáticos cerebrales están regulados como dispositivos de riesgo moderado en los principales mercados. En Estados Unidos, la FDA aplica los controles de Clase II para la monitorización de la oxigenación cerebral y tisular (incluidos los códigos de producto utilizados para la oximetría cerebral y la oximetría de saturación tisular). En la práctica, la mayoría de las actividades de entrada al mercado siguen tramitándose a través del proceso 510(k) de la FDA, y los fabricantes suelen adaptar las pruebas y la documentación a las normas de consenso reconocidas por la FDA en materia de seguridad y rendimiento eléctrico.
En Europa, la clasificación según el Reglamento (UE) 2017/745 (MDR) se rige por las normas del Anexo VIII para dispositivos de diagnóstico y monitorización activos (generalmente evaluados según la Regla 10). La clasificación basada en el riesgo puede situar los productos en la Clase IIa o IIb, según su uso previsto y el contexto clínico. En cuanto a las normas, la ISO 80601-2-85:2021 sigue siendo el referente principal específico para los oxímetros de tejido cerebral. En abril de 2026 también se actualizó la ISO 80601-2-61:2026 para oxímetros de pulso, reforzando así el marco de cumplimiento más amplio para las plataformas de monitorización óptica de la oxigenación utilizadas en entornos perioperatorios y de cuidados intensivos.
Análisis de la cadena de valor
La cadena de valor comienza con insumos ópticos y electrónicos especializados, como fuentes de luz infrarroja cercana (NIR), fotodetectores, interfaces analógicas y adhesivos y materiales biocompatibles para sensores desechables. Posteriormente, se pasa al diseño del dispositivo, el desarrollo de algoritmos y la fabricación de consolas y sondas desechables. Los requisitos de estandarización, basados en la norma ISO 80601-2-85:2021 para la seguridad y el rendimiento esencial de los oxímetros de tejido cerebral, determinan la cualificación de los proveedores, las pruebas de verificación y la documentación del sistema de calidad antes de que los productos y consumibles se distribuyan a través de los canales de adquisición hospitalarios.
En la fase posterior, la distribución está dominada por las ventas directas y los contratos de compra grupal para hospitales y redes de atención integradas. Los ingresos recurrentes se sustentan en sensores desechables por caso y acuerdos de servicio. Los recientes logros regulatorios también muestran cómo las actualizaciones de productos y software se propagan a lo largo de la cadena: Masimo recibió la autorización 510(k) de la FDA en agosto de 2025 para ampliar los parámetros de hemoglobina delta en su plataforma de oximetría regional O3 a aplicaciones cerebrales y somáticas y poblaciones de pacientes, y Casibrain (Beijing) Technology Co., Ltd. recibió la aprobación de la NMPA en octubre de 2025 para un monitor de oxígeno cerebral multicanal no invasivo de todo el cerebro. En conjunto, estas aprobaciones resaltan las vías paralelas para que los proveedores globales y los nuevos participantes nacionales lleguen a los quirófanos y las UCI a través del cumplimiento local, la preparación para licitaciones, la capacitación y la integración con los flujos de trabajo de monitorización a pie de cama.
Panorama competitivo
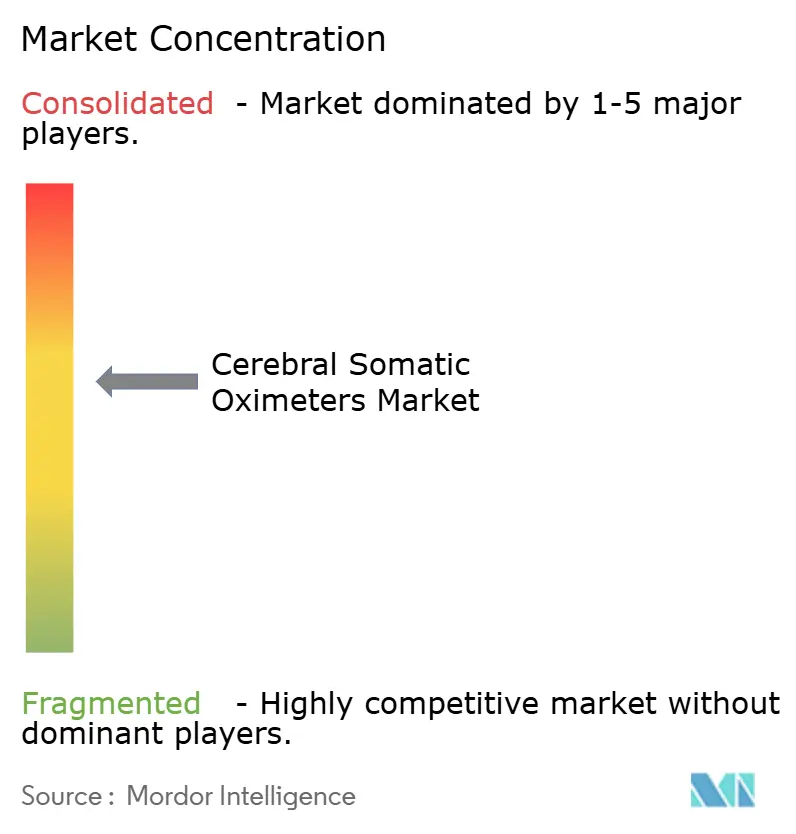
El mercado presenta una concentración moderada, con Masimo, Medtronic y Edwards Lifesciences consolidando sus posiciones globales, pero dejando espacio para innovadores ágiles. La compra por parte de BD de la división de Cuidados Intensivos de Edwards por 4.2 millones de dólares y la adquisición previa de CASMED por parte de Edwards por 100 millones de dólares ilustran movimientos estratégicos para asegurar carteras propias de oximetría tisular. Las empresas líderes invierten en algoritmos de aprendizaje automático que predicen la desaturación cerebral con minutos de antelación, lo que permite ajustes proactivos de la perfusión.
Las empresas emergentes aprovechan los láseres de estado sólido, los fotomultiplicadores de silicio y los sustratos de circuitos flexibles para crear dispositivos portátiles más ligeros. Las alianzas entre especialistas en óptica y desarrolladores de electrofisiología, como la fusión de Artinis y TMSi, sientan las bases para los cascos combinados de fNIRS y EEG. Las barreras de propiedad intelectual en torno al NIRS con resolución de profundidad y el software de calibración de sensores dificultan el acceso al mercado, mientras que las empresas consolidadas explotan las redes de servicio globales para asegurar contratos a largo plazo. Los competidores de bajo coste, especialmente los de China, se centran en parches inalámbricos asequibles que satisfacen las necesidades de los mercados sensibles al precio sin comprometer la calidad.
La inteligencia artificial diferencia cada vez más las ofertas: los modelos predictivos integran datos en tiempo real de FiO2, PAM y temperatura para sugerir objetivos de perfusión personalizados. Los paneles de control en la nube comparan las tendencias de saturación con cohortes anonimizadas, proporcionando a los cirujanos análisis comparativos. Durante el período de previsión, se espera que la competencia se centre en ecosistemas perioperatorios integrales en lugar de dispositivos independientes, lo que impulsará a los proveedores a obtener certificaciones de interoperabilidad con los principales sistemas de información de anestesia.
Líderes de la industria de oxímetros somáticos cerebrales
medtronic plc
Edwards Lifesciences
nonin medical, inc.
ISS inc.
Corporación Masimo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Medtronic firmó un acuerdo definitivo para adquirir Scientia Vascular por 550 millones de dólares, incorporando así tecnologías de acceso neurovascular a su cartera. Si bien no se trata de una transacción de oxímetros cerebrales, el acuerdo fortalece la presencia de Medtronic en el ámbito de los procedimientos neurovasculares y respalda una mayor integración del flujo de trabajo en entornos de neuroatención y monitorización aguda donde se utiliza la oximetría cerebral/somática INVOS.
- Abril de 2025: Medtronic firmó un acuerdo de distribución exclusiva en EE. UU. para el monitor de gasto cardíaco Argos de Retia Medical, que se suma a su cartera de monitorización para cuidados intensivos. Esta colaboración complementa los casos de uso de la oximetría cerebral INVOS, al brindar soporte a protocolos combinados de manejo hemodinámico y de oxigenación regional en quirófanos y unidades de cuidados intensivos.
- Octubre de 2024: La FDA aprobó el algoritmo del Índice de Autorregulación Cerebral (CAI) de Edwards Lifesciences (K240596) bajo la clasificación de oximetría de saturación tisular. Esta aprobación refuerza la tendencia del mercado hacia actualizaciones de software y algoritmos que incorporan soporte para la toma de decisiones clínicas, además de las plataformas de monitorización por espectroscopia de infrarrojo cercano ya existentes.
Alcance y metodología
Según el alcance del informe, los oxímetros somáticos cerebrales son dispositivos de monitorización no invasivos que utilizan espectroscopia de infrarrojo cercano para medir la saturación regional de oxígeno (rSO₂) en el cerebro y otros tejidos.
El mercado de oxímetros somáticos cerebrales se segmenta por tipo (emisor y detector duales, emisor y detector únicos, y otros tipos), aplicación (cirugía cardíaca, cirugía vascular, neurocirugía y traumatismo craneoencefálico, y otras aplicaciones), tipo de paciente (neonatos, pacientes pediátricos y adultos), usuario final (hospitales y clínicas, centros quirúrgicos ambulatorios y otros usuarios finales) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica). El informe de mercado también abarca el tamaño y las tendencias del mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos mencionados.
| Emisor dual y detector dual |
| Emisor único y detector dual |
| Otros tipos |
| Cirugía Cardiaca |
| Cirugía Vascular |
| Neurocirugía y traumatismo craneoencefálico |
| Otras aplicaciones |
| Neonatos |
| Pediatría |
| Adultos |
| Hospitales y clínicas |
| Centros Quirúrgicos Ambulatorios |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Tipo | Emisor dual y detector dual | |
| Emisor único y detector dual | ||
| Otros tipos | ||
| por Aplicación | Cirugía Cardiaca | |
| Cirugía Vascular | ||
| Neurocirugía y traumatismo craneoencefálico | ||
| Otras aplicaciones | ||
| Por tipo de paciente | Neonatos | |
| Pediatría | ||
| Adultos | ||
| Por usuario final | Hospitales y clínicas | |
| Centros Quirúrgicos Ambulatorios | ||
| Otros usuarios finales | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de oxímetros somáticos cerebrales?
Se estima que el mercado de oxímetros somáticos cerebrales alcanzará los 215.56 millones de dólares en 2026.
¿A qué ritmo crecerá la demanda de oxímetros somáticos cerebrales hasta 2031?
Se prevé que las ventas aumenten a una tasa de crecimiento anual compuesta (TCAC) del 6.14%, alcanzando los 290.33 millones de dólares en 2031.
¿Qué aplicación genera los mayores ingresos?
La cirugía cardíaca liderará con el 44.90% de los ingresos mundiales en 2025.
¿Qué grupo de pacientes está creciendo más rápidamente?
La monitorización neonatal registra la tasa de crecimiento anual compuesto (CAGR) más alta, del 8.19%, gracias a sensores especializados.
¿Qué región ofrece las mayores perspectivas de crecimiento?
La región Asia-Pacífico registra una tasa de crecimiento anual compuesto (TCAC) del 7.10%, impulsada por el aumento del volumen de procedimientos y el gasto en infraestructura.
¿Quiénes son los principales proveedores?
Masimo, Medtronic y Edwards Lifesciences encabezan este competitivo sector, mientras que innovadores especializados como Artinis y NIRx están ganando impulso.


