

Tamaño y participación en el mercado de certificación y pruebas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
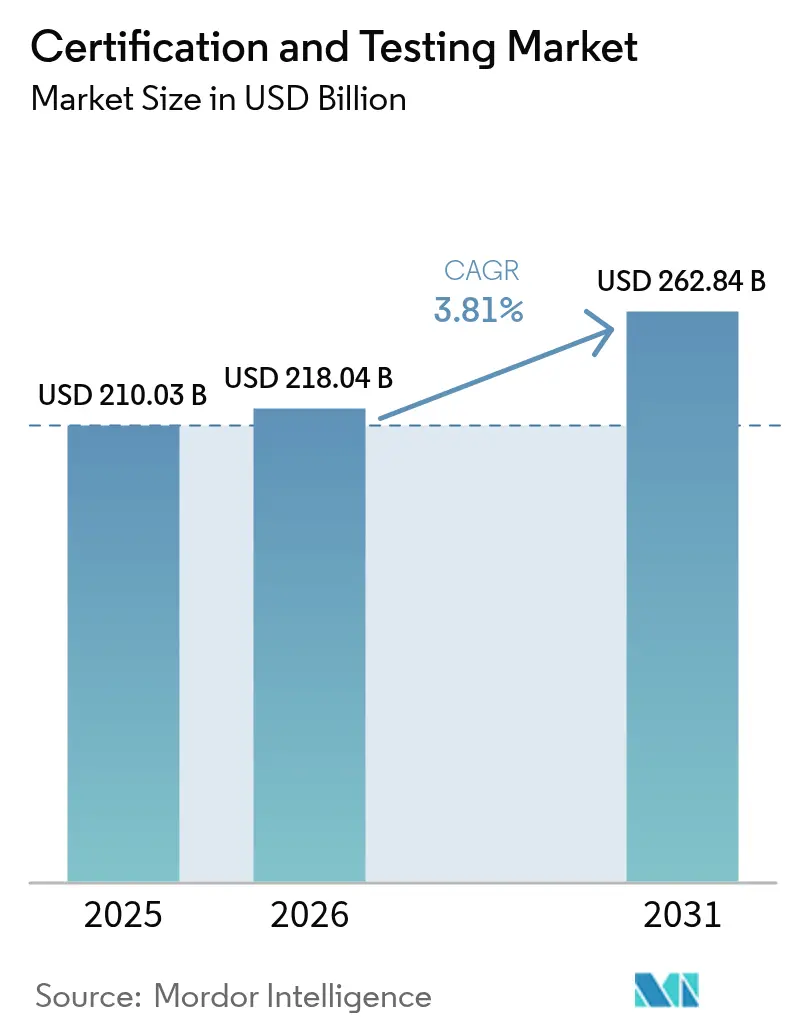
| Tamaño del mercado (2026) | USD 218.04 mil millones |
| Tamaño del mercado (2031) | USD 262.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.81% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de certificación y pruebas por Mordor Intelligence
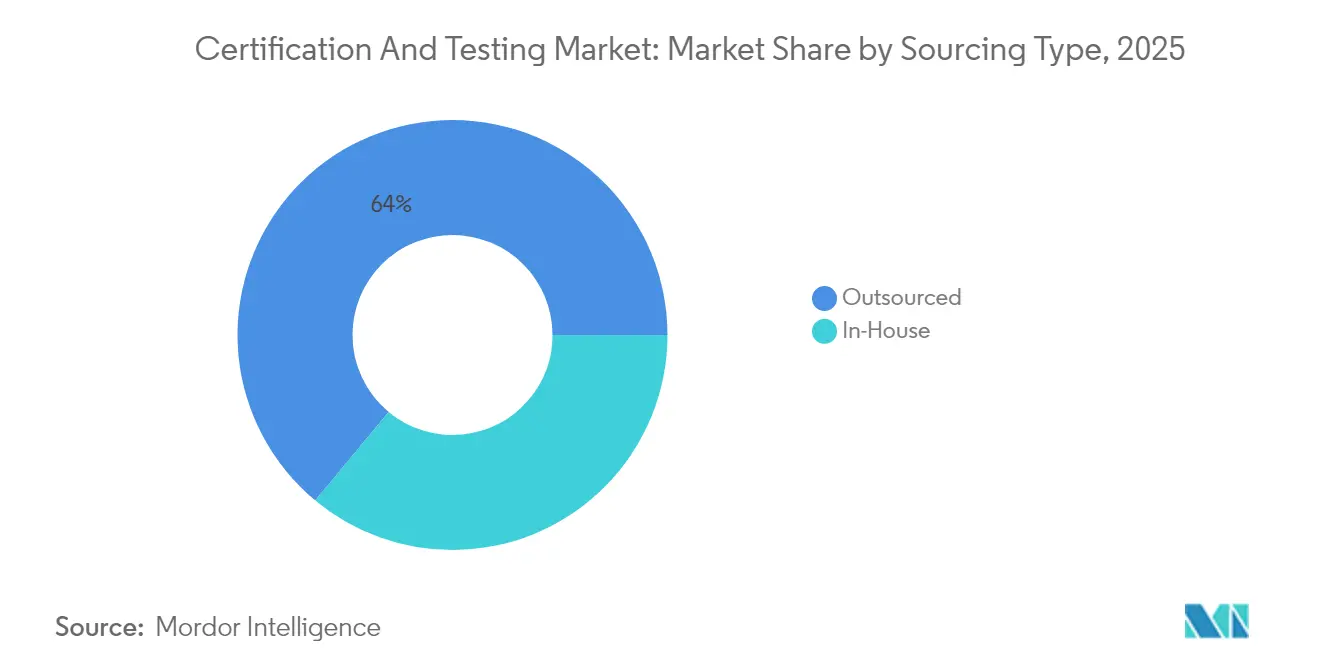
El tamaño del mercado de certificación y pruebas se valoró en USD 210.03 millones en 2025 y se estima que crecerá de USD 218.04 millones en 2026 a USD 262.84 millones para 2031, con una CAGR del 3.81% durante el período de pronóstico (2026-2031). Los proveedores subcontratados ya gestionan dos tercios de todo el trabajo de cumplimiento, y su participación se está ampliando a medida que los fabricantes trasladan los presupuestos de la infraestructura de laboratorio a la I+D. Las plataformas digitales como el portal eCERT de la Oficina de Aduanas y Protección Fronteriza de EE. UU. acortan el procesamiento de certificados de origen de días a minutos, lo que apunta a tiempos de respuesta transfronterizos más rápidos. La demanda también está girando hacia las auditorías de sistemas de gestión, con las certificaciones de ciberseguridad ISO 27001 y energía ISO 50001 expandiéndose más rápidamente que las pruebas de productos tradicionales. La región de Asia-Pacífico sigue siendo el motor de crecimiento, impulsada por el catálogo CCC ampliado de China y los mandatos BIS más amplios de la India. Mientras tanto, las empresas de alimentos y atención médica dominan el volumen, aunque el transporte es el sector vertical de más rápido crecimiento a medida que los Reglamentos 155 y 156 de las Naciones Unidas reformulan las normas sobre riesgos cibernéticos en el sector automotriz.
Conclusiones clave del informe
- Por tipo de abastecimiento, las pruebas subcontratadas capturaron una participación de mercado de certificación y pruebas del 63.98 % en 2025 y se proyecta que avancen a una CAGR del 4.42 % hasta 2031.
- Por vertical de usuario final, los sectores de alimentos y atención médica representaron el 28.15 % del tamaño del mercado de certificación y pruebas en 2025, mientras que se espera que el sector de transporte se expanda a una CAGR del 5.28 % hasta 2031.
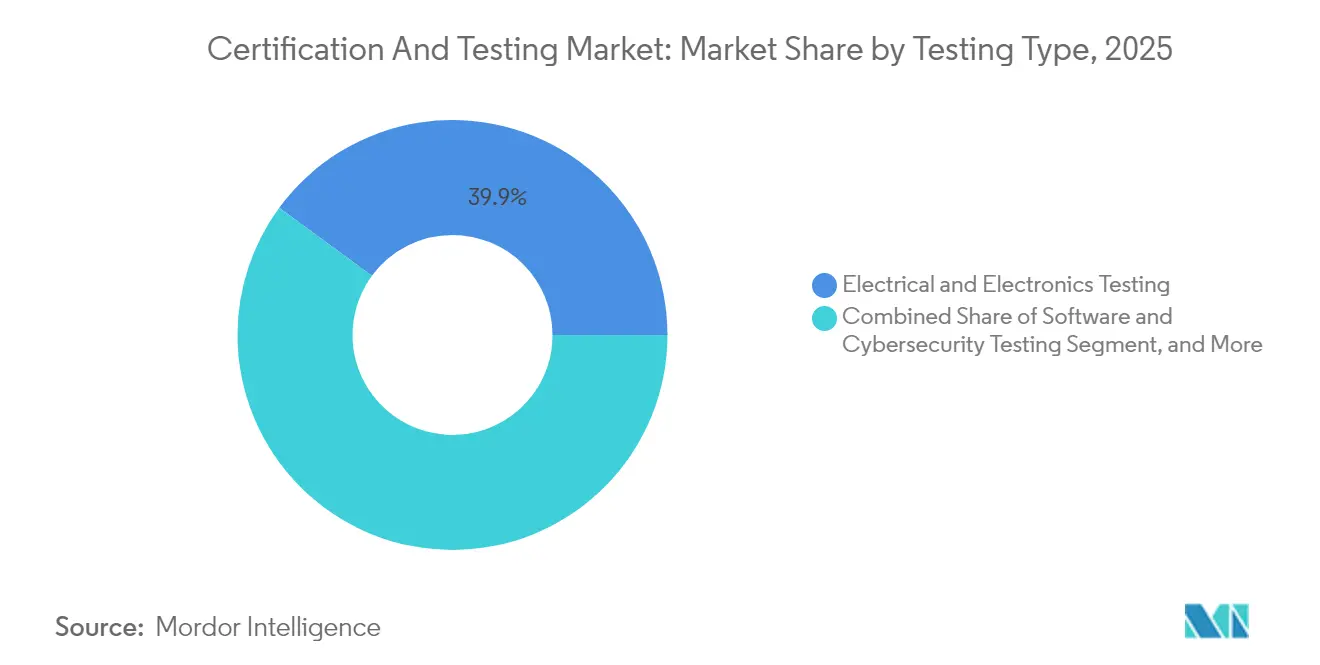
- Por tipo de prueba, las pruebas eléctricas y electrónicas lideraron el mercado de certificación y pruebas con una participación del 39.92 % en 2025. Sin embargo, se proyecta que las pruebas de software y ciberseguridad se expandirán a una tasa compuesta anual del 5.03 % entre 2026 y 2031.
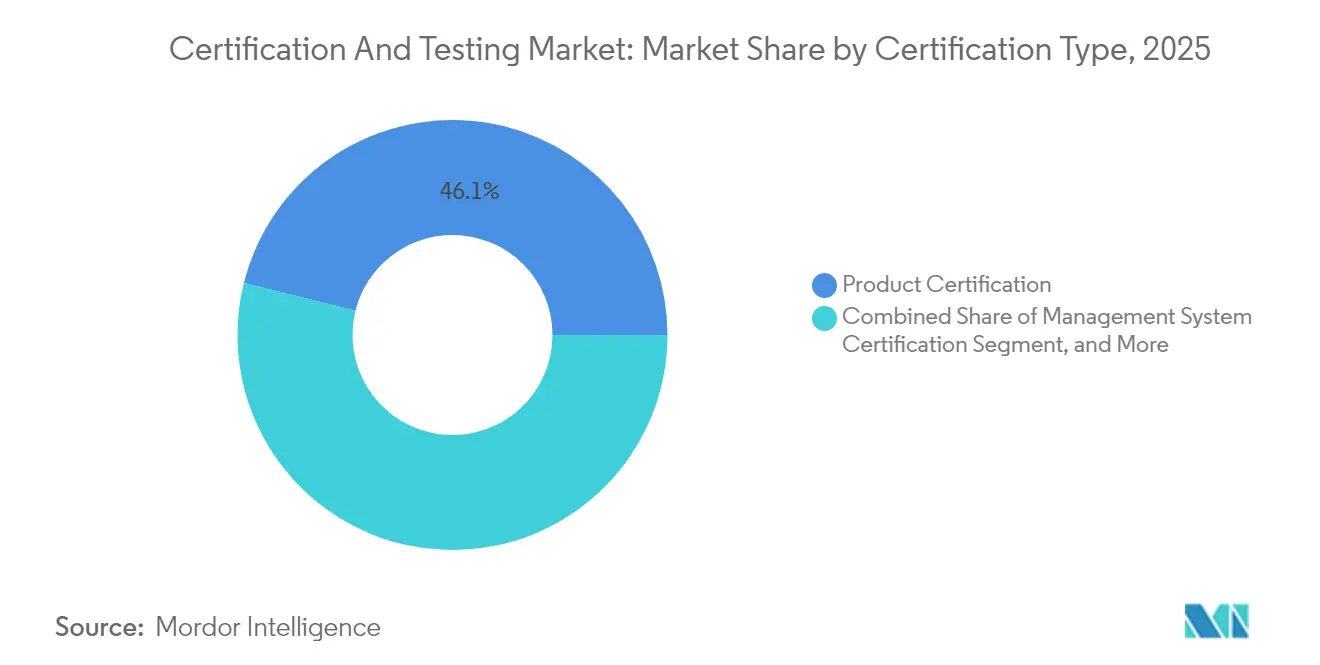
- Por tipo de certificación, la certificación del sistema de gestión representó el crecimiento más rápido, registrando una CAGR del 5.62 % frente a la base del 3.41 % de la certificación del producto.
- Por tipo de servicio, los servicios de pruebas representaron el 52.31% de los ingresos de 2025, mientras que se proyecta que los servicios de certificación aumenten a una CAGR del 4.69% hasta 2031.
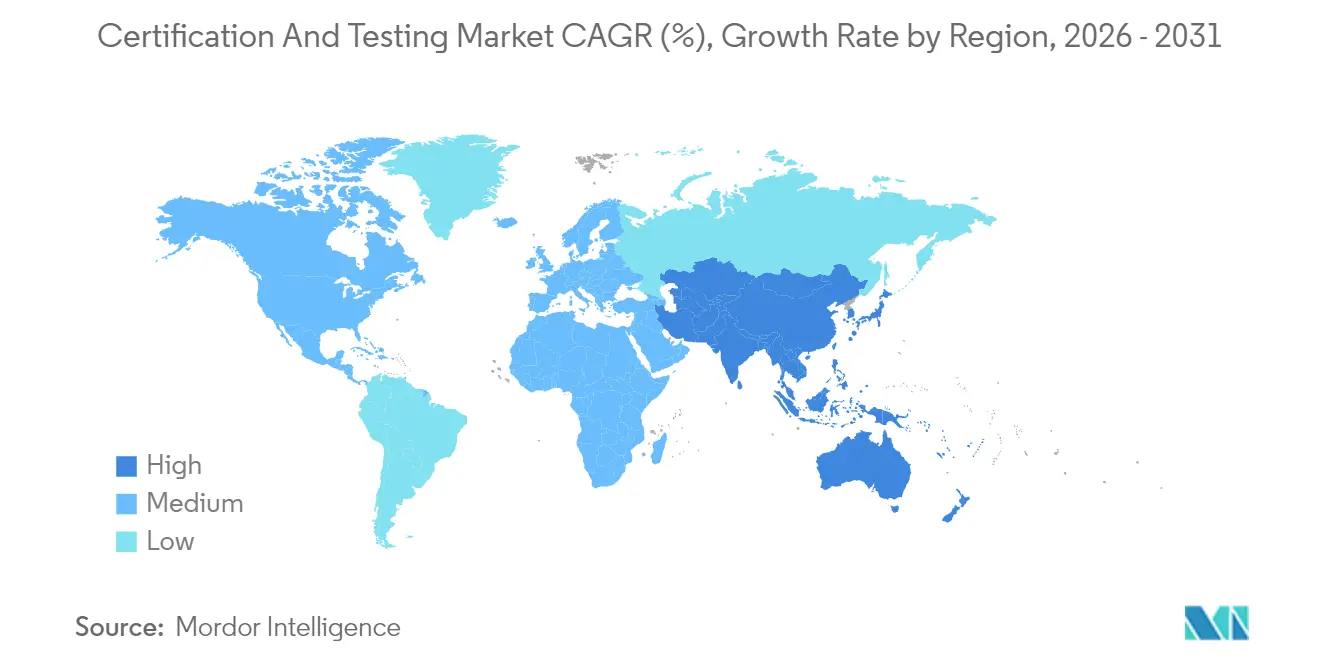
- Por geografía, Asia-Pacífico generó el 39.88% de los ingresos de 2025 y se prevé que crezca a una CAGR del 4.21%, casi el doble del ritmo mundial.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de certificación y pruebas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensificación de los mandatos de cumplimiento del comercio global | + 0.9% | Global, concentrado en América del Norte, la UE y los centros de exportación de APAC | Mediano plazo (2-4 años) |
| Rápida expansión del comercio electrónico transfronterizo | + 0.7% | Global, liderado por APAC y América del Norte | Corto plazo (≤ 2 años) |
| Proliferación de la IoT y los dispositivos inteligentes | + 0.6% | Adopción temprana global en América del Norte, la UE y Asia Oriental | Mediano plazo (2-4 años) |
| Enfoque creciente en la seguridad y calidad de los productos | + 0.5% | Global, especialmente América del Norte, UE, Japón | Largo plazo (≥ 4 años) |
| Creciente adopción de la certificación remota basada en gemelos digitales | + 0.4% | América del Norte y la UE, adopción gradual de APAC | Largo plazo (≥ 4 años) |
| Surgimiento de sistemas de certificación vinculados a la sostenibilidad | + 0.3% | La UE lidera, seguida de América del Norte y algunos mercados de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensificación de los mandatos de cumplimiento del comercio global
Los gobiernos siguen reforzando la verificación de origen y la documentación de conformidad. La Organización Mundial de Aduanas publicó directrices sobre certificados digitales en 2024, lo que impulsó a los exportadores a proporcionar datos de laboratorios acreditados que coincidan con los anexos de los tratados. [ 1] Organización Mundial de Aduanas, “Directrices sobre certificados de origen”, Wcoomd.org El esquema de exportador registrado de la UE ahora requiere informes de pruebas ISO 17025 para determinados productos, lo que ha duplicado las colas de certificación de los proveedores del sudeste asiático desde mediados de 2024. [2] Comisión Europea, “Sistema de exportador registrado”, Trade.ec.europa.eu Estados Unidos añadió pruebas de terceros para artículos de doble uso en virtud de las Regulaciones de Administración de Exportaciones actualizadas. Por lo tanto, los grandes laboratorios multiacreditados ganan volumen a medida que sus certificados viajan a nivel mundial, mientras que los proveedores regionales se apresuran a obtener el reconocimiento del Foro Internacional de Acreditación.
Rápida expansión del comercio electrónico transfronterizo
Los principales mercados han impuesto protocolos de prepublicación más estrictos. Amazon exige informes ISO 17025 para productos electrónicos, juguetes y artículos de cuidado personal en Estados Unidos, la UE y Japón, excluyendo así los productos no probados. [3] Departamento de Comercio de EE. UU., “Regulaciones de Administración de Exportaciones”, Bis.doc.gov Tmall Global de Alibaba elimina automáticamente de su catálogo los productos que carecen de las marcas FCC, CE o CCC, lo que resultó en un aumento del 40 % en las consultas de certificación de exportadores chinos en 2024. La Ley de Servicios Digitales de la UE hace que las plataformas sean responsables solidariamente de los productos inseguros, reforzando estas normas. Por lo tanto, las marcas más pequeñas subcontratan el trabajo de cumplimiento a laboratorios externos, acelerando el cambio hacia operaciones con pocos activos en el mercado de certificación y pruebas.
Proliferación de IoT y dispositivos inteligentes que requieren certificación
Los productos conectados se someten a diversas pruebas, incluidas evaluaciones de radio por capas, ciberseguridad y privacidad. El NIST finalizó la serie 8259 en 2024 para las adquisiciones federales de IoT. Europa siguió con la norma ETSI EN 303 645, ahora una norma armonizada de la Directiva de Equipos de Radio que exige arranque seguro y comunicación cifrada para el IoT de consumo. Los ciclos de certificación pueden extenderse de tres a seis meses para diseños que no cumplen con la normativa, lo que impulsa una carrera por los conjuntos de chips preparados para la seguridad. PSA Certified registró más de 200 aprobaciones a finales de 2024, lo que indica una convergencia previa a la fabricación de silicio . Por lo tanto, los laboratorios con amplia experiencia en ciberseguridad ganan cuota de mercado a medida que aumenta el número de dispositivos.
Creciente atención a la seguridad y calidad de los productos entre los consumidores
Las redes sociales intensifican las retiradas de productos, impulsando a las marcas a adoptar marcas voluntarias que superan los mínimos legales. La Iniciativa Global de Seguridad Alimentaria registró 400 nuevas implementaciones de esquemas en 2024, lideradas por FSSC 22000 y SQF. El Reglamento Europeo de Dispositivos Médicos amplió las auditorías a muchos dispositivos de Clase I, lo que triplicó los retrasos en las pruebas en Alemania y los Países Bajos. UL Solutions lanzó un sello voluntario de ciberseguridad para hogares inteligentes en 2024, y quienes lo adoptaron informaron sobreprecios de dos dígitos en los canales minoristas norteamericanos. A medida que las credenciales de calidad se convierten en herramientas de marketing, la demanda crece más allá del cumplimiento obligatorio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los ciclos de inversión en capital industrial | -0.5% | Grandes oscilaciones globales en los centros de fabricación de Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Normas regulatorias complejas y fragmentadas | -0.4% | Global, más agudo para los exportadores multijurisdiccionales | Mediano plazo (2-4 años) |
| Escasez de talento en disciplinas especializadas | -0.3% | Global, agudo en América del Norte y la UE | Mediano plazo (2-4 años) |
| Preocupaciones sobre la ciberseguridad en las plataformas remotas | -0.2% | Global, acentuado en sectores regulados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los ciclos de inversión en capital industrial
El volumen de pruebas rastrea el lanzamiento de nuevos productos y la puesta en marcha de plantas. La oficina de estadística de la India documentó un aumento del 66.3 % en el gasto de capital (capex) del sector privado entre los años fiscales 2021-22 y 2024-25, lo que impulsó temporalmente la demanda de laboratorios. Cuando los índices PMI globales cayeron en el segundo trimestre de 2024, las colas de certificación se redujeron en dos trimestres, dejando capacidad disponible. Los laboratorios internos sufren la presión con mayor intensidad debido a sus gastos generales fijos, lo que acelera la externalización. Los proveedores regionales suelen reducir los precios durante las recesiones, lo que reduce los márgenes en el mercado de certificación y pruebas.
Estándares regulatorios complejos y fragmentados en las distintas regiones
A pesar de los esfuerzos de armonización, persisten las pruebas duplicadas. El programa CCC de China abarca 17 grupos de productos; sin embargo, rara vez acepta resultados de pruebas extranjeras, lo que obliga a repetir las pruebas en laboratorios aprobados por la CNCA. La ampliación del BIS de la India a equipos electrónicos y de telecomunicaciones introdujo obstáculos similares, dados los escasos acuerdos bilaterales existentes. En Oriente Medio, SASO y ESMA ejecutan programas que se solapan, pero no son idénticos, lo que prolonga semanas el lanzamiento de productos. Por lo tanto, los costos de cumplimiento aumentan entre un 20 % y un 30 % para los lanzamientos globales, lo que frena el crecimiento de los exportadores con recursos limitados.
Análisis de segmento
Por tipo de abastecimiento: la subcontratación amplía su liderazgo
Los proveedores externalizados controlaron el 63.98 % del mercado de certificación y pruebas en 2025 y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.42 % hasta 2031, muy por encima de la tasa general. Este dominio se debe a la importante inversión necesaria para mantener los laboratorios con certificación ISO 17025 al día, un coste que la mayoría de los fabricantes consideran ahora variable en lugar de fijo. El aumento del 8.1 % en los ingresos de UL Solutions en el tercer trimestre de 2024 demuestra cómo las grandes redes captan flujos a medida que los clientes abandonan las instalaciones cautivas.
Los modelos híbridos siguen siendo importantes. Las empresas farmacéuticas y de semiconductores mantienen laboratorios internos para proteger la propiedad intelectual; sin embargo, el 60 % de ellas ahora externaliza al menos el 30 % del volumen de pruebas, principalmente para picos de demanda o disciplinas específicas. Los estándares de gemelos digitales según la norma ISO 23247 podrían desdibujar aún más las fronteras al permitir la simulación interna para evaluar los diseños antes de la confirmación externa. En general, los especialistas externalizados marcan el ritmo, y su escala libera los presupuestos de análisis y automatización necesarios para mantener una alta eficiencia en el mercado de la certificación y las pruebas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector vertical de usuario final: el transporte avanza con fuerza
Los sectores de alimentación y salud representaron el 28.15 % de los ingresos de 2025, gracias a que la Regla 204 de la FSMA de la FDA y los esquemas GFSI reforzaron las exigencias de trazabilidad e higiene. El tamaño del mercado de certificación y análisis para estos sectores verticales se mantiene sólido gracias a las auditorías que se realizan en las fases de plantación, procesamiento y distribución.
Sin embargo, el transporte registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.28 %. Los Reglamentos 155 y 156 de la ONU exigen auditorías de ciberseguridad y actualización de software para cada nuevo tipo de vehículo vendido en la UE y Japón, lo que amplía los procesos de laboratorio para pruebas de penetración y validación inalámbrica de actualizaciones. Las certificaciones IATF 16949 aumentaron un 12 % en 2024, lo que indica una presión en cascada sobre las cadenas de suministro. El trabajo en seguridad de baterías añade un nuevo nivel, con Intertek y UL construyendo centros especializados para cumplir con las exigencias de las normas 38.3 de la ONU y la IEC 62133. A medida que avanzan la electrificación y la autonomía, el transporte se convierte en el principal motor de crecimiento del mercado de certificación y pruebas.
Por tipo de certificación: Los sistemas de gestión cobran impulso
Las marcas de productos aún representaron el 46.12 % de la facturación en 2025, lo que refleja su papel de guardianes en las aprobaciones CE, CCC y FCC. Sin embargo, las auditorías de sistemas de gestión son el motor del crecimiento, con un crecimiento anual compuesto del 5.62 %, a medida que las empresas buscan obtener las certificaciones ISO 9001, ISO 14001, ISO 45001 e ISO 27001 para satisfacer a los inversores con mentalidad ESG. La norma ISO 27001:2022 registró un aumento del 25 % en nuevas inscripciones tras abordar la gobernanza de la nube y la IA.
Las auditorías integradas ahora combinan múltiples estándares en un solo ciclo, lo que reduce el tiempo de inactividad y los costos para las empresas medianas. La certificación de servicios y la cualificación del personal siguen siendo contribuciones menores, pero constantes. El acuerdo de reconocimiento mutuo del Foro Internacional de Acreditación, que abarca más de 100 economías, facilita la aceptación global de los certificados de gestión, lo que contribuye a ampliar el mercado de certificados y pruebas en esta categoría.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: Los márgenes de certificación superan a las pruebas
Las pruebas representaron el 52.31 % de los ingresos de 2025, debido principalmente a su uso intensivo de equipos. Aun así, los servicios de certificación registraron una tasa de crecimiento anual compuesta (TCAC) del 4.69 % hasta 2031, ligeramente por encima del mercado, debido a que las auditorías agrupadas distribuyen los costos entre múltiples estándares y profundizan la dependencia del cliente.
Las pruebas de productos básicos, como la inflamabilidad de textiles, se enfrentan a una caída de precios, pero nichos de alta especialización como la compatibilidad electromagnética 5G, el modelado de fugas térmicas de baterías y las pruebas de penetración del IoT tienen precios más altos. La auditoría remota reduce el tiempo de viaje en un 40 % según las garantías de la norma ISO 27001, mientras que la validación de gemelos digitales reduce a la mitad los ciclos de prototipos según la norma ISO 23247. Los grandes proveedores absorben el gasto en software necesario para ofrecer estas herramientas, lo que refuerza su ventaja en el mercado de la certificación y las pruebas.
Por tipo de prueba: Los sectores eléctrico y electrónico dominan a medida que se acelera la ciberseguridad
Las pruebas eléctricas y electrónicas representaron el 39.92 % del mercado de certificación y pruebas en 2025, la mayor cuota de mercado entre todas las categorías de pruebas. Las marcas de seguridad obligatorias, como UL, CE, CCC y PSE, convierten a este servicio en un factor clave para el lanzamiento global de productos, impulsando un flujo constante de trabajo de alto volumen. SGS incorporó nuevas cámaras anecoicas a su laboratorio de Múnich en mayo de 2024 para gestionar cargas de compatibilidad electromagnética de 5G e IoT, lo que subraya su compromiso continuo con este segmento clave. Las pruebas eléctricas y electrónicas también se benefician de la demanda asociada en evaluaciones ambientales, mecánicas y químicas, ya que las baterías, las fuentes de alimentación y las placas de circuito impreso deben superar las pruebas de rendimiento, resistencia y sustancias restringidas antes de su comercialización.
Las pruebas de software y ciberseguridad son la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.03 % entre 2026 y 2031. Los Reglamentos 155 y 156 de la ONU exigen que todos los nuevos tipos de vehículos vendidos en la UE y Japón se sometan a una validación de penetración y actualización de software, lo que está desviando el volumen de negocio hacia laboratorios cibernéticos especializados. El centro de ciberseguridad de DEKRA en Stuttgart, inaugurado en marzo de 2024, realiza evaluaciones de vulnerabilidad y auditorías ISO 27001 para clientes de la automoción y la industria, lo que ilustra cómo los proveedores desarrollan capacidad dedicada a este servicio de vanguardia. En Estados Unidos, el marco NIST 8259 y el programa anual de certificación de la CTIA ejercen una presión similar sobre los teléfonos y wearables IoT, lo que garantiza una demanda recurrente de validación externa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico contribuyó con el 39.88 % de la facturación de 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 4.21 %, casi el doble que la global. El catálogo ampliado de CCC de China ahora incluye cargadores y robots industriales, lo que ha incrementado el volumen de los laboratorios locales un 15 % interanual. La incursión de BIS en India en equipos de electrónica y telecomunicaciones generó retrasos en el procesamiento e impulsó la ampliación de capacidad en Bangalore y Pune.
Norteamérica se expande cerca del promedio del mercado. La autorización de equipos de la FCC y las marcas de seguridad de la OSHA siguen siendo requisitos vigentes, mientras que los incentivos de la Ley de Reducción de la Inflación para baterías introducen nuevas categorías de prueba. El Consejo de Normas de Canadá mantiene la acreditación ISO 17025, lo que mantiene la equivalencia transfronteriza.
Europa muestra una demanda constante bajo las normas de marcado CE, aunque el Brexit exige una doble certificación para los proveedores que venden tanto a la UE como al Reino Unido. Oriente Medio está endureciendo las normas a medida que la SASO de Arabia Saudí y la ESMA de los Emiratos Árabes Unidos implementan distintos esquemas de evaluación de la conformidad, creando vías paralelas que alargan los ciclos de lanzamiento. Sudamérica y África siguen contribuyendo moderadamente, aunque el INMETRO de Brasil y la SABS de Sudáfrica están ampliando las listas de artículos obligatorios, lo que sugiere un aumento gradual.
Panorama regulatorio
El marco regulatorio para la certificación y las pruebas sigue estando condicionado por las normas de evaluación de la conformidad vinculadas al acceso al mercado, siendo la acreditación ISO/IEC 17025 y el reconocimiento a través de registros oficiales fundamentales para su aceptación. En Europa, la visibilidad de los organismos notificados a través de la base de datos EU NANDO es una vía clave para que los compradores verifiquen los organismos de evaluación de la conformidad designados. Las políticas implementadas en 2026 en torno a los acuerdos de reconocimiento mutuo (ARM) también ponen de relieve los esfuerzos gubernamentales por reducir la duplicación de pruebas, especialmente para los productos electrónicos comercializados y otros productos regulados.
El Reino Unido introdujo el Reglamento de 2026 sobre el tratamiento de los organismos de evaluación de la conformidad (Acuerdo Económico y Comercial Integral entre el Gobierno de Gran Bretaña e Irlanda del Norte y el Gobierno de la República de la India) (SI 2026/40), un paso concreto que pone en práctica mecanismos de reconocimiento para los organismos de evaluación de la conformidad en el marco del comercio internacional. Las actualizaciones de las normas siguen ampliando el alcance y la frecuencia de las pruebas de conformidad, como la Recomendación Q.5035 de la UIT-T (enero de 2026) y varias actualizaciones de la IEC en 2026, como la IEC 62680-1-3:2026 y la IEC 62351:2026. Esto está incrementando la demanda de laboratorios que puedan mantener el alcance acreditado actual y producir evidencia de prueba trazable y alineada con las normas.
Análisis de la cadena de valor
La cadena de valor comienza con los organismos de normalización y reglamentación (ISO/IEC, UIT, reguladores nacionales) y los niveles de acreditación y reconocimiento que determinan qué resultados de las pruebas se aceptan, incluyendo la acreditación de laboratorios según la norma ISO/IEC 17025 y los acuerdos de reconocimiento mutuo. La demanda proviene de fabricantes, importadores, plataformas y operadores regulados que necesitan informes y certificados de pruebas para el lanzamiento de productos, el despacho de aduanas o las auditorías continuas de sistemas. La prestación del servicio la realizan proveedores de pruebas y certificación que operan laboratorios, equipos de auditoría y especialistas en áreas como compatibilidad electromagnética (CEM), radio, ciberseguridad y seguridad de baterías.
Esta entrega está respaldada por fabricantes de equipos originales (OEM), servicios de calibración, proveedores de materiales de referencia y proveedores de software especializados para la programación, la captura de datos y la emisión segura de informes. La digitalización del flujo de trabajo y las herramientas de cumplimiento de la cadena de suministro se integran cada vez más en la parte media de la cadena, conectando la inteligencia regulatoria con la ejecución y la documentación. En mayo de 2025, Intertek lanzó SupplyTek como una solución global de acceso al mercado de extremo a extremo, lo que refleja un cambio hacia plataformas integradas que combinan contenido regulatorio, gestión de flujo de trabajo y ejecución de pruebas y certificación. También en mayo de 2025, TÜV Rheinland firmó un acuerdo de cooperación estratégica con Circulor para conectar las capacidades de trazabilidad y pasaporte digital de productos con los servicios de cumplimiento, reforzando un ciclo de datos a garantía que se extiende más allá de las pruebas de laboratorio puntuales hasta la procedencia del material en la fase inicial y la divulgación al cliente en la fase final. Persisten los cuellos de botella donde los mandatos requieren pruebas en el país, especialmente para los regímenes de certificación de telecomunicaciones y electrónica con capacidad de laboratorio limitada, lo que convierte la capacidad acreditada, el talento de auditoría y los registros de evidencia digital interoperables en limitaciones y diferenciadores clave.
Panorama competitivo
Entre las principales empresas se encuentran SGS, Intertek, Bureau Veritas, DEKRA y TÜV SÜD. La estrategia se centra en ampliar el alcance de la acreditación, el alcance geográfico y la digitalización de los flujos de trabajo. UL Solutions implementó la detección de defectos textiles asistida por IA en 2024 y abrió un Centro de Ciencias del Fuego de 50,000 metros cuadrados en 2025 para abordar los cuellos de botella en la infraestructura de baterías y vehículos eléctricos. SGS amplió su capacidad de EMC en Múnich para equipos 5G e IoT, mientras que Bureau Veritas implementó un portal de auditoría remota optimizado con IA que reduce los ciclos de certificación a 10 días.
Las oportunidades de desarrollo residen en la ciberseguridad para el IoT, las afirmaciones relacionadas con la sostenibilidad y la validación de gemelos digitales. MET Laboratories se centra en las pruebas de baterías desde centros de operaciones en EE. UU., y Element Materials Technology presta servicios a compuestos aeroespaciales cerca de los centros de producción.
La actividad de fusiones es limitada debido a que las redes de relaciones y la intensidad de los activos limitan las sinergias de escala, por lo que los líderes optan por adquisiciones integradas y laboratorios totalmente nuevos. La dinámica competitiva debería persistir, ya que el mercado de certificación y pruebas recompensa a los proveedores que combinan un alcance multiestándar con una entrega digital rápida y transparente.
Líderes de la industria de certificación y pruebas
Grupo Intertek plc
Bureau Veritas SA
Underwriters Laboratories (UL)
SGS SA
Eurofins Scientific SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Intertek anunció la concesión del primer lote de certificados de conformidad de organismo notificado del Reglamento de Baterías de la UE para sistemas de almacenamiento de energía. Este hito refuerza la posición de Intertek en el ámbito de la garantía de calidad de baterías y sistemas de almacenamiento de energía, brindando apoyo a los fabricantes que necesitan pruebas de conformidad de terceros para su comercialización en la UE.
- Abril de 2026: UL Solutions anunció un acuerdo definitivo para adquirir el negocio de electrónica y electricidad de Eurofins Scientific por un valor empresarial de aproximadamente 575 millones de euros, con el cierre previsto para el cuarto trimestre de 2026. Esta operación amplía la presencia de laboratorios y el alcance técnico de UL Solutions en un segmento clave de pruebas donde la cobertura en varios países y la capacidad acreditada influyen en la elección de los clientes.
- Marzo de 2025: UL Solutions inauguró un laboratorio de IoT y conectividad de 30,000 metros cuadrados en Songshan Lake, China, equipado para la emulación de 5G y pruebas de penetración. Estas instalaciones amplían la capacidad regional para la validación de redes inalámbricas y ciberseguridad, reduciendo los plazos de entrega para los fabricantes de dispositivos que operan en los principales marcos regulatorios.
Alcance del informe sobre el mercado global de certificación y pruebas
La certificación y las pruebas son los procedimientos regulares mediante los cuales una persona o agencia acreditada o aprobada evalúa y verifica (y certifica por escrito emitiendo un certificado) las propiedades, características, calidad, requisitos o estado de individuos o corporaciones, procedimientos o procesos, bienes o servicios, o eventos o situaciones, de acuerdo con requisitos o estándares autorizados.
El Informe de Mercado de Certificación y Pruebas está segmentado por tipo de abastecimiento (interno y externo), sector vertical de usuario final (construcción e ingeniería, productos químicos, alimentos y atención médica, energía y materias primas, transporte, productos y comercio minorista, industrial, otros sectores verticales de usuario final), tipo de prueba (mecánica, eléctrica y electrónica, química, ambiental y climática, END, EMC y radio, software y ciberseguridad), tipo de certificación (producto, sistema de gestión, personal y servicio), tipo de servicio (pruebas y certificación) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se ofrecen en términos de valor (USD).
| En casa |
| Outsourced |
| Construcción e ingeniería |
| Productos químicos |
| Alimentos y Salud |
| Energía y Materias Primas |
| Transporte |
| Productos y Retail |
| Industrial |
| Otros verticales de usuarios finales |
| Pruebas mecánicas |
| Pruebas eléctricas y electrónicas |
| Pruebas químicas |
| Pruebas ambientales y climáticas |
| Ensayos no destructivos (NDT) |
| Pruebas de EMC y radio |
| Pruebas de software y ciberseguridad |
| Certificación del producto |
| Certificación del sistema de gestión |
| Certificación de personal |
| Certificación de servicios |
| Pruebas |
| Certificación |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de abastecimiento | En casa | ||
| Outsourced | |||
| Por vertical de usuario final | Construcción e ingeniería | ||
| Productos químicos | |||
| Alimentos y Salud | |||
| Energía y Materias Primas | |||
| Transporte | |||
| Productos y Retail | |||
| Industrial | |||
| Otros verticales de usuarios finales | |||
| Por tipo de prueba | Pruebas mecánicas | ||
| Pruebas eléctricas y electrónicas | |||
| Pruebas químicas | |||
| Pruebas ambientales y climáticas | |||
| Ensayos no destructivos (NDT) | |||
| Pruebas de EMC y radio | |||
| Pruebas de software y ciberseguridad | |||
| Por tipo de certificación | Certificación del producto | ||
| Certificación del sistema de gestión | |||
| Certificación de personal | |||
| Certificación de servicios | |||
| Por tipo de servicio | Pruebas | ||
| Certificación | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor global actual del mercado de certificación y pruebas?
El tamaño del mercado de certificación y pruebas será de USD 218.04 mil millones en 2026 y debería alcanzar los USD 262.84 mil millones en 2031.
¿Qué región crecerá más rápido en certificación y pruebas hasta 2031?
Asia-Pacífico lidera con una CAGR del 4.21%, impulsada por el alcance más amplio del CCC de China y la expansión del BIS de la India.
¿Por qué las auditorías de sistemas de gestión se están expandiendo más rápidamente que las marcas de productos?
Las empresas buscan certificaciones integradas ISO 9001, ISO 14001, ISO 45001 e ISO 27001 para cumplir con las demandas de ESG y ciberseguridad, lo que aumenta la demanda de auditoría del sistema de gestión a una CAGR del 5.62 %.
¿Qué tan grande es la participación subcontratada en la certificación y pruebas?
Los proveedores subcontratados gestionaron el 63.98 % de la carga de trabajo de cumplimiento global en 2025, y su participación sigue aumentando.
¿Qué sector vertical de usuarios finales está previsto que crezca más rápidamente?
El transporte registrará una CAGR del 5.28 % hasta 2031 debido a las regulaciones de ciberseguridad y actualización de software de la ONU para vehículos nuevos.
¿Qué factores frenan el crecimiento del mercado a pesar de las crecientes necesidades de cumplimiento?
La volatilidad del gasto de capital industrial y las reglas regionales fragmentadas imponen obstáculos de costos y plazos que restan hasta 0.9 puntos porcentuales de la CAGR prevista.


