

Tamaño y participación en el mercado de almacenamiento de productos químicos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 97.32 mil millones |
| Tamaño del mercado (2031) | USD 122.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.67% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
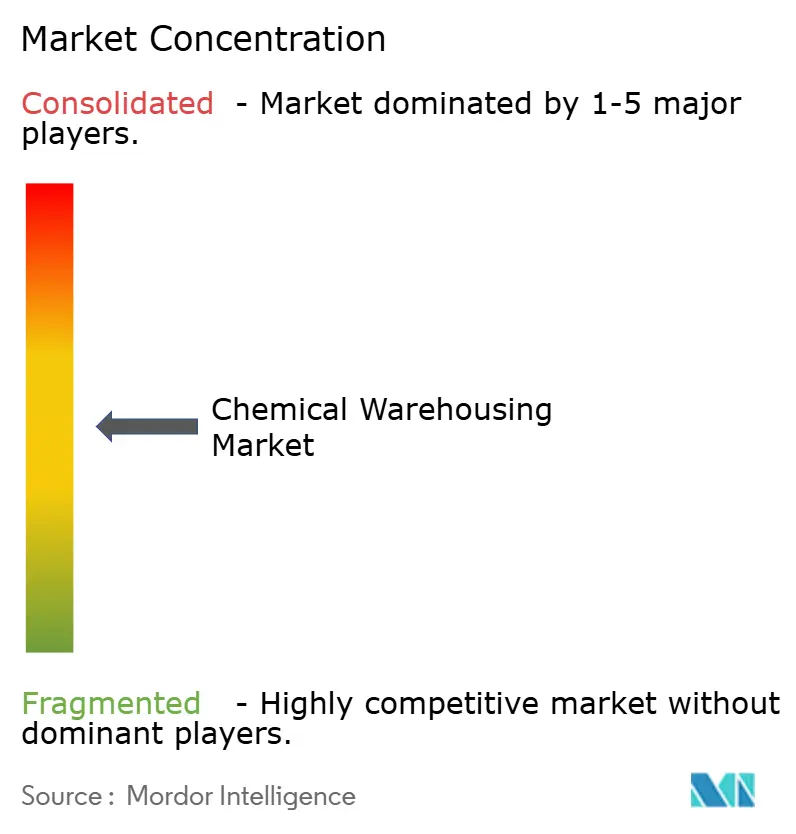
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de almacenamiento de productos químicos por Mordor Intelligence
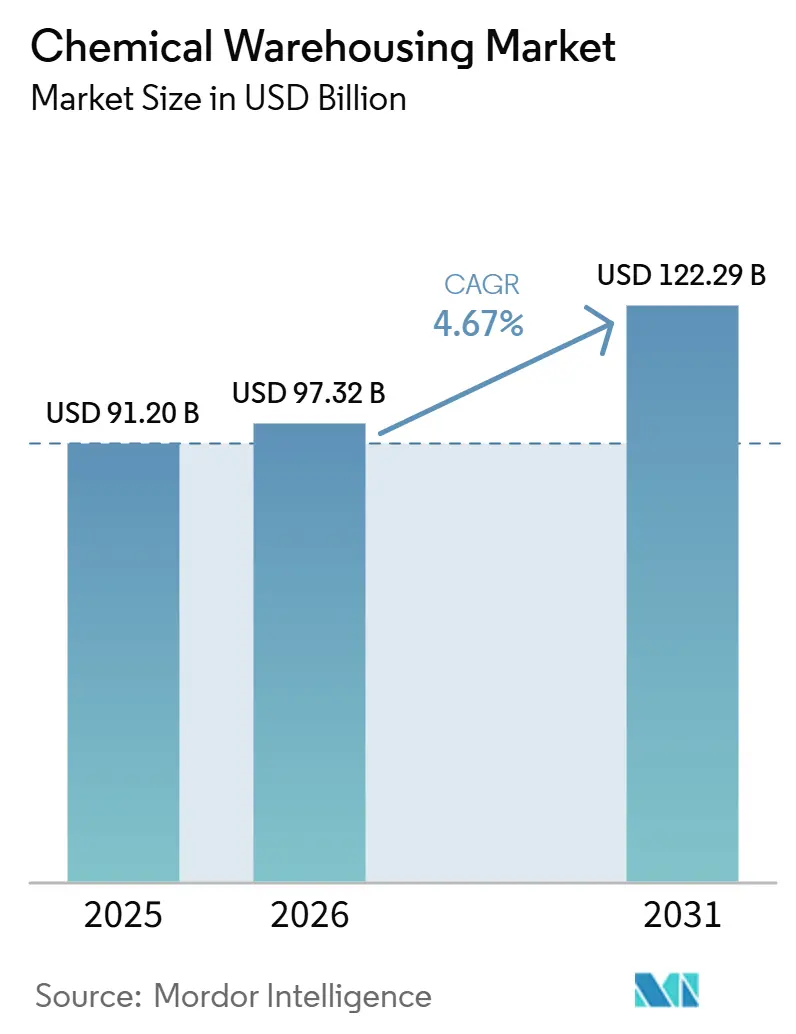
Se prevé que el tamaño del mercado de almacenamiento de productos químicos aumente de 91.20 millones de dólares en 2025 a 97.32 millones de dólares en 2026 y alcance los 122.29 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.67% durante el período 2026-2031.
Las perspectivas reflejan un cambio constante desde construcciones impulsadas por el volumen hacia instalaciones con un alto componente de cumplimiento que pueden gestionar la segregación de materiales peligrosos, el control de temperatura y el manejo de productos farmacéuticos bajo normas de seguridad más estrictas. Los operadores están invirtiendo en trazabilidad digital y monitoreo de IoT para alinearse con los requisitos en HAZMAT, cadena de frío y distribución farmacéutica serializada, elevando el listón para los nuevos participantes. Las interrupciones comerciales y la volatilidad logística han fomentado la creación de inventarios de reserva para productos intermedios críticos, lo que refuerza el papel del almacenamiento que cumple con la normativa cerca de puertos y clústeres de producción. América del Norte mantiene su liderazgo gracias a los marcos maduros de OSHA, EPA y DSCSA, mientras que Asia-Pacífico acelera su crecimiento gracias a la nueva capacidad petroquímica y especializada que introduce necesidades inmediatas de almacenamiento antes de la distribución o exportación.
Conclusiones clave del informe
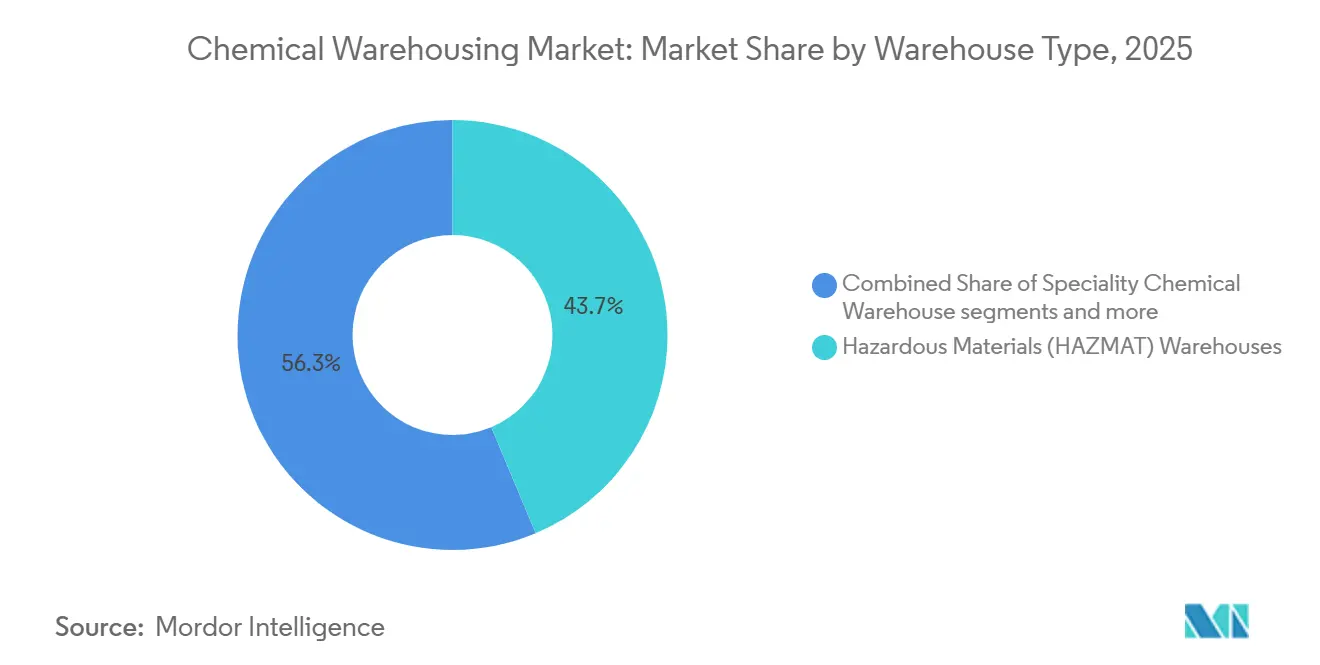
- Por tipo de almacén, las instalaciones para materiales peligrosos lideraron con una cuota de mercado del 43.67 % en 2025 dentro del tamaño del mercado de almacenamiento de productos químicos, mientras que se prevé que los almacenes con temperatura controlada crezcan a una tasa de crecimiento anual compuesta del 6.32 % hasta 2031.
- Por tipo químico, los líquidos inflamables representaron el 36.21% del mercado en 2025, y se prevé que las sustancias tóxicas crezcan a una tasa compuesta anual del 6.81% hasta 2031.
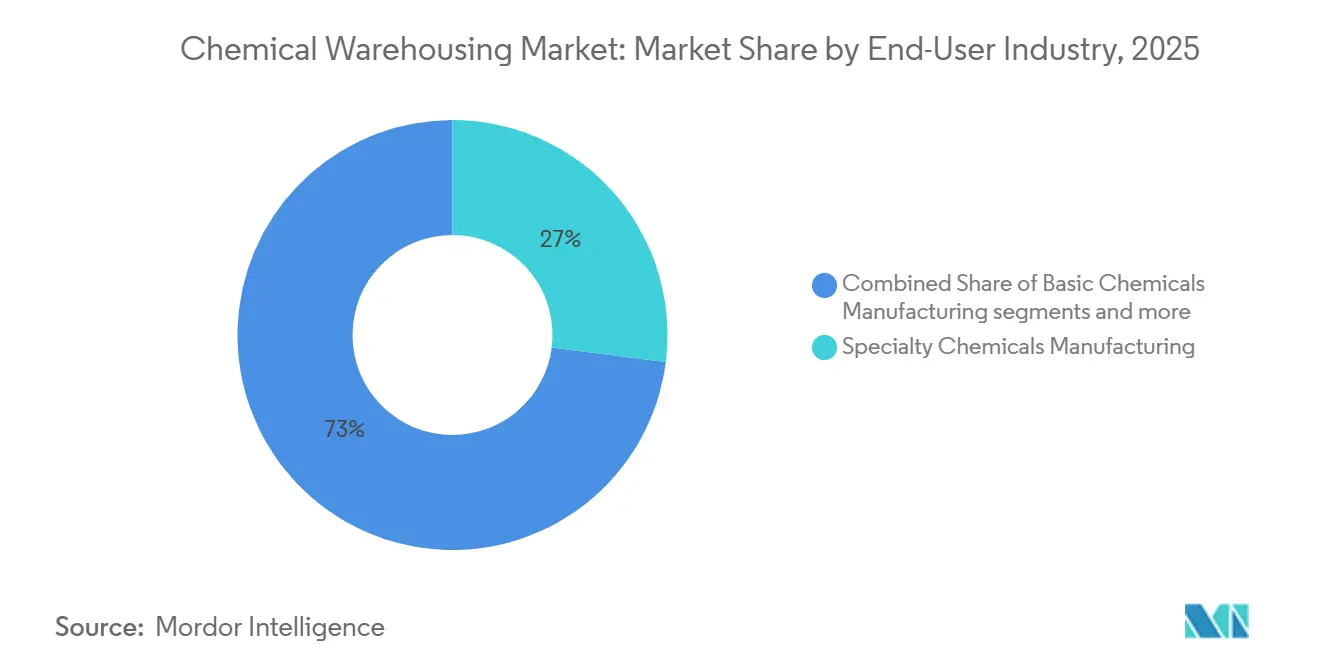
- Por sector de usuario final, la fabricación de productos químicos especializados representó el 26.74% del mercado de almacenamiento de productos químicos en 2025, y se prevé que los sectores farmacéutico y de ciencias biológicas registren una tasa de crecimiento anual compuesta (CAGR) del 7.21% hasta 2031.
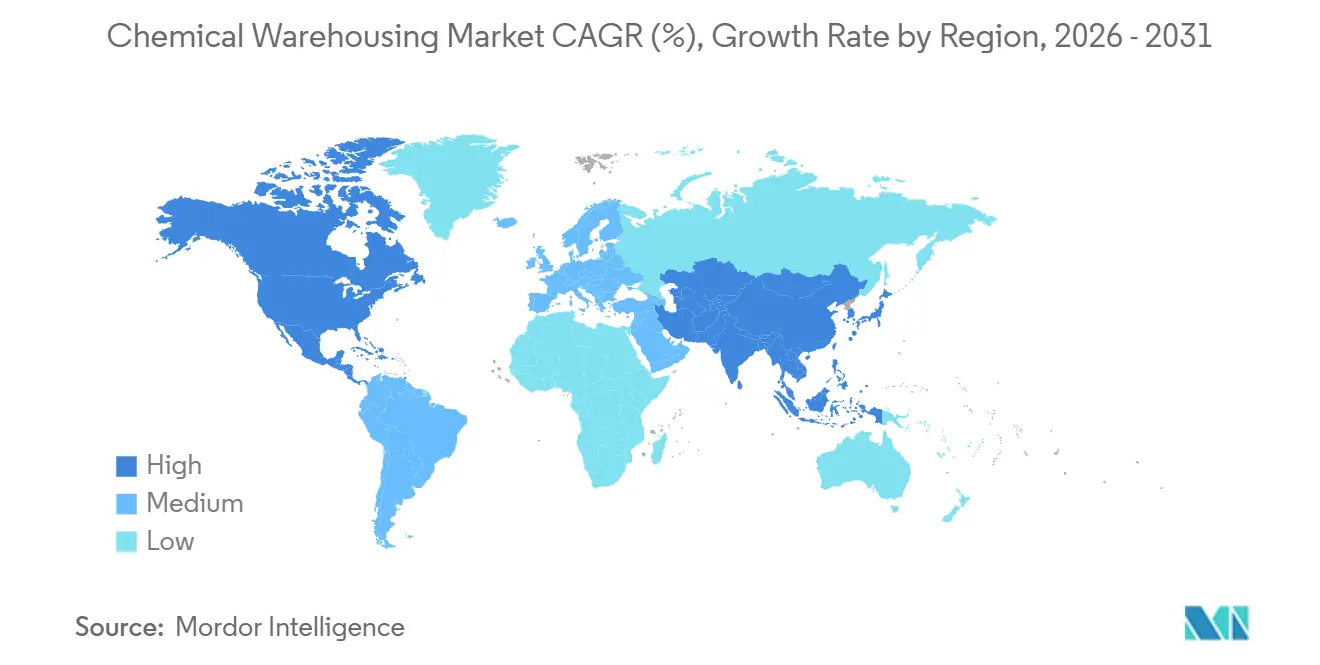
- Geográficamente, la región de Asia-Pacífico representó el 34.90% de la cuota de mercado del almacenamiento de productos químicos en 2025, y se prevé que registre la tasa de crecimiento anual compuesta (CAGR) regional más rápida, del 5.87%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de almacenamiento de productos químicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la capacidad de fabricación de productos químicos en Asia-Pacífico | + 1.3% | China, India, el sudeste asiático (Malasia, Singapur, Tailandia), con repercusiones en Oriente Medio (Arabia Saudita). | Mediano plazo (2–4 años) |
| Crecimiento de la manufactura por contrato en economías emergentes | + 0.9% | India (API), China (productos químicos especializados), Sudeste Asiático (intermedios agroquímicos), con una fuerte demanda proveniente de Norteamérica y Europa. | Mediano plazo (2–4 años) |
| Aumento del comercio mundial de productos químicos peligrosos | + 0.8% | Global, con concentración en los corredores Asia-Europa a través del Corredor Medio (Kazajstán, Azerbaiyán, Georgia), rutas alternativas del Mar Rojo. | Corto plazo (≤ 2 años) |
| Aumento repentino en la producción de productos intermedios farmacéuticos. | + 1.1% | India, China, Europa (INEOS Lavera, Francia), Estados Unidos (Cambrex Charles City, IA), con presión regulatoria de la FDA y la EMA. | Largo plazo (≥ 4 años) |
| Requisitos de almacenamiento estacional de productos químicos agrícolas | + 0.6% | India (Gujarat, Maharashtra), Sudeste Asiático (Tailandia, Vietnam), Brasil, Argentina, Medio Oeste de Estados Unidos | Mediano plazo (2–4 años) |
| Auge en la producción de productos químicos para baterías de vehículos eléctricos | + 1.0% | China, Corea del Sur, Estados Unidos, Canadá (refinería de sulfato de cobalto de Electro), Europa (almacenamiento de electrolitos para baterías) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La expansión de la capacidad de fabricación de productos químicos en Asia-Pacífico impulsa la demanda regional de almacenamiento.
La nueva capacidad de polipropileno y polietileno que entrará en funcionamiento en China durante 2026 intensifica las necesidades de almacenamiento a corto plazo para intermedios y resinas de embalaje, reforzando la demanda de instalaciones que cumplan con la normativa y que puedan gestionar el inventario durante la puesta en marcha y el aumento de la actividad en el mercado. La dirección política del próximo plan quinquenal de China hace hincapié en la eficiencia energética y el rendimiento de las emisiones, lo que incrementa el valor de los almacenes certificados que puedan demostrar credenciales avanzadas de seguridad, contención y sostenibilidad para mantenerse dentro de los límites regulatorios [1] Mysteel, “China's 15th Five-Year Plan: From Capacity Expansion to Cost-Driven Restructuring in Refining and Chemicals,” Mysteel, mysteel.net . La asignación presupuestaria de la India para tres parques químicos especializados incluye almacenamiento común, lo que indica que los clústeres integrados acortarán los plazos de entrega de los proyectos y reunirán las pruebas, el tratamiento y el almacenamiento bajo un mismo techo. La ubicación conjunta con centros petroquímicos y especializados como Dahej reduce el tiempo de permanencia y permite conexiones intermodales, creando una ventaja práctica para los operadores que se integran en dichos ecosistemas para capturar un rendimiento sostenido. En conjunto, estos elementos impulsan el mercado de almacenamiento de productos químicos al combinar el dinamismo de la producción con infraestructura, estándares y una economía de clúster que aumenta la utilización de los almacenes y el poder de fijación de precios.
El aumento repentino en la producción de productos intermedios farmacéuticos eleva los estándares de almacenamiento basados en el cumplimiento normativo.
Los productos intermedios de grado farmacéutico, las vacunas, las insulinas y los productos biológicos requieren un control estricto de la temperatura entre 2 y 8 °C o en entornos ultracongelados para ciertas modalidades, lo que impulsa el almacenamiento hacia nodos de cadena de frío especialmente diseñados con equipos calibrados y zonas de temperatura mapeadas. El régimen de serialización DSCSA de EE. UU. obliga a los almacenes a integrar el intercambio de datos EPCIS y los identificadores a nivel de unidad, con hitos de cumplimiento que se extienden hasta 2026 y sanciones por incumplimiento, lo que eleva el nivel de digitalización para los operadores que abastecen a dispensadores y mayoristas. La Agencia Europea de Medicamentos ha reanudado las inspecciones in situ de Buenas Prácticas de Distribución (BPD) tras las prórrogas de la pandemia, lo que aumenta el escrutinio sobre la calibración, el manejo de desviaciones y la documentación de auditoría en todo el almacenamiento de la cadena de frío. Estos pasos procedimentales aumentan la intensidad de capital y la disciplina operativa, consolidando las cargas más sensibles con proveedores que pueden superar las auditorías y mantener procedimientos operativos estándar (POE) sólidos bajo la variabilidad de temperatura del mundo real. Como resultado, los estándares más elevados y la trazabilidad serializada refuerzan la posición de los actores establecidos de la cadena de frío dentro del mercado de almacenamiento de productos químicos, particularmente en América del Norte y Europa, donde la aplicación de la normativa es rigurosa.
El auge de la producción de productos químicos para baterías de vehículos eléctricos está transformando la infraestructura de la cadena de suministro de litio.
La creciente demanda de sales de litio y electrolitos utilizados en vehículos eléctricos y almacenamiento estacionario está reconfigurando las prácticas de almacenamiento en las fases iniciales y finales de la cadena de suministro, incluyendo el almacenamiento en fases de precios volátiles y el almacenamiento en atmósfera inerte para sales de electrolitos altamente higroscópicas. Los picos de precios de insumos clave han incentivado a productores y transformadores a mantener reservas de inventario a la espera de mejores precios o para evitar desabastecimientos, lo que permite un mayor rendimiento en zonas especializadas para materiales peligrosos y con temperatura controlada dentro de instalaciones que cumplen con la normativa. La nueva infraestructura en Oriente Medio ejemplifica este cambio, donde un puerto químico especializado en Al Ruwais está diseñado para dar soporte a envíos a gran escala de metanol, amoníaco bajo en carbono y sosa cáustica que alimentan las cadenas de precursores de baterías en Asia-Pacífico. El cumplimiento normativo se está volviendo más estricto para las baterías avanzadas, con la armonización de la PHMSA que introduce entradas específicas de la ONU y restricciones de estado de carga para el transporte aéreo que los almacenes deben implementar en los flujos de trabajo de documentación y manipulación. Estos cambios crean condiciones favorables para que los operadores con conocimientos sobre materiales electroquímicos, clasificaciones de materiales peligrosos y controles ambientales ganen cuota de mercado a medida que se expande la adopción de vehículos eléctricos y sistemas de almacenamiento de energía.
El creciente comercio mundial de productos químicos peligrosos intensifica la demanda de almacenamiento cerca de los puertos.
El exceso de oferta de productos químicos básicos ha incrementado los flujos de exportación desde Asia, lo que impulsa la actividad de terminales de tanques y depósitos cerca de los principales corredores marítimos, donde el manejo de materiales peligrosos debe ser rápido y cumplir con la normativa. Los puntos de inflexión en las exportaciones de materiales como el polipropileno y el PVC han modificado los patrones de importación hacia el sur y sureste de Asia, lo que refuerza la necesidad de una mayor capacidad de almacenamiento de mercancías peligrosas en torno a los puertos en expansión. El riesgo geopolítico ha elevado el valor de las reservas estratégicas de materias primas e intermedios, especialmente cerca de puntos críticos donde una sola interrupción puede tener repercusiones en todos los sectores posteriores. Las estructuras de costos de almacenamiento europeas también se han visto afectadas por el aumento de las tarifas de los contenedores y la necesidad de redireccionamiento, lo que ha impulsado la firma de contratos de almacenamiento a largo plazo a precios superiores para garantizar la disponibilidad y reducir la volatilidad. La alineación con la normativa actualizada relacionada con el ADR en la UE ahora exige controles previos al envío más estrictos y estándares de documentación unificados, lo que modifica el diseño del flujo de trabajo dentro de los almacenes de última milla que dan servicio a rutas transfronterizas. [2] Registro Federal de EE. UU., “Materiales peligrosos: Armonización con las normas internacionales”, PHMSA, federalregister.gov
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las tensiones geopolíticas perturban el tráfico transfronterizo de sustancias químicas. | -0.9% | Oriente Medio (Estrecho de Ormuz), corredor del Mar Rojo, frontera entre Ucrania y Rusia, rutas comerciales entre Estados Unidos y China. | Corto plazo (≤ 2 años) |
| Alta complejidad operativa en redes de almacenamiento multinacionales | -0.6% | Global, con una fuerte presión en zonas regulatorias fragmentadas (REACH de la UE frente a TSCA de EE. UU. frente a K-REACH/CSCL de Asia). | Mediano plazo (2–4 años) |
| Disponibilidad limitada de capacidad de almacenamiento en tanques especializados | -0.5% | Isla Jurong de Singapur, Rotterdam/Amberes (Europa), Canal de Navegación de Houston (EE. UU.), costa de China/Japón | Mediano plazo (2–4 años) |
| Competencia derivada de los envíos directos del fabricante al consumidor. | -0.4% | América del Norte (externalización de la producción química), China (distribución nacional), Europa (transporte a granel de corta distancia) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las tensiones geopolíticas que perturban el movimiento transfronterizo de productos químicos limitan la optimización de inventarios.
Los bloqueos y los cambios de ruta provocados por el conflicto han elevado los precios de referencia del combustible y duplicado los de los principales indicadores energéticos en plazos muy ajustados, lo que obliga a los distribuidores de productos químicos a acumular mayores reservas de inventario y a reducir la flexibilidad de la producción a corto plazo. Los recargos de los principales productores y los ajustes en los precios de polímeros y disolventes han incrementado las necesidades de capital circulante en los almacenes, lo que reduce el espacio disponible para flujos dinámicos. Las rutas más largas alrededor del Cabo y los retrasos en la navegación han generado picos de congestión y aumentos repentinos de precios que pueden persistir tras los eventos desencadenantes, lo que complica la planificación de la ocupación y la mano de obra. En Europa, la baja utilización de los activos químicos básicos ha reducido la capacidad de almacenamiento integrada, lo que intensifica las presiones en la manipulación de productos especializados, donde las importaciones deben prepararse y someterse a pruebas antes de su entrega a los usuarios finales. El resultado es una disminución a corto plazo de la flexibilidad y del coste del servicio en el mercado de almacenamiento de productos químicos durante periodos de gran incertidumbre, ya que los operadores deben equilibrar la seguridad, los niveles de servicio y la recuperación de costes.
La limitada disponibilidad de capacidad de almacenamiento en tanques especializados restringe el flujo de productos químicos de alta pureza.
Los datos del sector apuntan a un crecimiento de las flotas de tanques ISO sin la capacidad adecuada de depósitos y terminales en ciertas regiones, lo que genera cuellos de botella para líquidos peligrosos y de alta pureza durante las inspecciones o las esperas para la liberación de lotes. Europa ha experimentado cierres y una utilización reducida de activos en plantas de craqueo y cadenas relacionadas, lo que disminuye tanto la producción como la disponibilidad de almacenamiento adyacente e intensifica la competencia por los espacios para tanques especializados. Los permisos ambientales y los largos ciclos de revisión relacionados con PFAS y otras sustancias restringidas añaden tiempo de espera a los nuevos proyectos de parques de tanques, lo que retrasa la recuperación del mercado en corredores industriales densos. Los cambios en la certificación técnica y la armonización de estándares también están modificando los requisitos operativos, lo que a su vez requiere actualizaciones de sistemas y capacitación en los entornos de TI de los transportistas y almacenes. El desajuste entre la alta demanda de cumplimiento y la capacidad especializada limitada frena el crecimiento del rendimiento del mercado de almacenamiento de productos químicos en las zonas afectadas a medio plazo.
Análisis de segmento
Por tipo de almacén: la infraestructura especializada marca el ritmo
Los almacenes de materiales peligrosos representaron el 43.67 % en 2025, lo que refleja los requisitos reglamentarios para el almacenamiento segregado, los sistemas a prueba de explosiones y la contención secundaria, que institucionalizan la demanda de sitios certificados dentro del mercado de almacenamiento de productos químicos. Los controles de almacenamiento de líquidos inflamables de OSHA limitan los volúmenes fuera de los gabinetes aprobados y definen los umbrales de los gabinetes por categoría, lo que impulsa a los operadores a utilizar espacios HAZMAT diseñados específicamente y regidos por programas de seguridad detallados y auditorías. Las instalaciones con temperatura controlada están creciendo un 6.32 % gracias a los intermedios farmacéuticos y los insumos sensibles utilizados en baterías avanzadas, que requieren bandas térmicas estrictas y zonas mapeadas mantenidas por sistemas calibrados y controles documentados. Los almacenes de productos químicos generales dan soporte a categorías no peligrosas, pero la mezcla se está inclinando hacia cargas especializadas y de alto cumplimiento que respaldan precios premium, acuerdos de nivel de servicio y perfiles de incidentes más bajos con el tiempo. Las vías de certificación como Responsible Care y las verificaciones específicas de cada instalación crean una diferenciación plurianual que a los nuevos participantes les lleva años igualar, lo que fortalece a las empresas ya establecidas en el mercado de almacenamiento de productos químicos a medida que aumentan los costes de cumplimiento.
Los nodos con temperatura controlada implementan mantenimiento predictivo y monitoreo continuo para prevenir fluctuaciones térmicas, mientras que los centros HAZMAT amplían la detección de gases, el circuito cerrado de televisión (CCTV) y el acceso controlado para cumplir con los marcos de referencia para sustancias químicas de interés y los códigos locales de incendios. Los cambios regulatorios están ampliando el alcance de HAZMAT a medida que las nuevas sustancias químicas para baterías reciben clasificaciones específicas de la ONU y controles de transporte aéreo que los almacenes deben incorporar en sus procedimientos operativos estándar (SOP) y capacitación. La agrupación dentro de las regiones de inversión petroquímica y química sigue siendo una estrategia exitosa, ya que los servicios públicos y las pruebas compartidas pueden reducir los tiempos de ciclo y simplificar las transferencias intermodales. El resultado es un liderazgo duradero para los sitios HAZMAT en el mercado de almacenamiento de productos químicos y un crecimiento desproporcionado en las instalaciones con temperatura controlada, a medida que más productos requieren estrictos controles térmicos y de calidad. [3] US Hazmat Storage, “Custom Chemical Storage Buildings”, US Hazmat Storage, ushazmatstorage.com
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo químico: Los líquidos inflamables son los que llevan la delantera
Los líquidos inflamables representaron el 36.21 % de los volúmenes en 2025, manteniendo esta categoría a la vanguardia del mercado de almacenamiento de productos químicos, ya que los operadores mantienen sistemas de supresión de Clase B y garantizan la separación de oxidantes y fuentes de ignición. Las directrices de OSHA requieren separación a distancia o barrera entre clases incompatibles y tapas para el almacenamiento en contenedores, lo que define las estrategias de diseño y estanterías para solventes y combustibles de alta rotación. Las sustancias tóxicas muestran un crecimiento más rápido del 6.81 %, ya que las cadenas farmacéuticas y especializadas amplían las áreas de cuarentena ventiladas con contención de derrames del tamaño del recipiente más grande, lo que eleva la especificación estándar de las instalaciones en almacenes de múltiples inquilinos. Los corrosivos y oxidantes requieren pisos resistentes, estaciones de lavado de ojos a una distancia accesible y separación clasificada de combustibles, lo que aumenta la intensidad de capital y la especialización del diseño para los proveedores que cumplen con la normativa.
Los gases comprimidos y las nuevas codificaciones de riesgos están modificando los requisitos de señalización, documentación y controles de aceptación, lo que implica que los operadores deben actualizar continuamente la capacitación y los procedimientos operativos estándar (POE) para mantenerse al día con las normas armonizadas. Los picos estacionales en agroquímicos generan breves periodos de alta demanda que requieren una reconfiguración flexible del almacenamiento y la manipulación de materiales, mientras que los flujos de productos químicos para baterías tienden a ser más constantes a lo largo del año. La seguridad contra incendios para sustancias inflamables continúa mejorando mediante sistemas automatizados de espuma y detección térmica calibrada según los puntos de inflamación, mientras que las categorías tóxicas dependen del monitoreo del aire para mantener los niveles de COV dentro de los umbrales aceptables. Estas características de diseño impulsan el crecimiento y elevan las capacidades mínimas en toda la industria de almacenamiento de productos químicos, ya que los clientes esperan resultados predecibles en materia de seguridad y calidad durante las auditorías.
Por industria de usuario final: la fabricación de productos químicos especializados genera demanda
La fabricación de productos químicos especializados representó el 26.74 % en 2025, lo que refleja un flujo constante de productos por lotes que se benefician de los sistemas de almacenamiento de inventario y la preparación controlada de calidad dentro del mercado de almacenamiento de productos químicos. Los almacenes que abastecen a productos especializados implementan controles de humedad y temperatura adaptados a pigmentos, catalizadores y tensioactivos, y gestionan la documentación a nivel de lote para permitir liberaciones rápidas o cuarentenas específicas en caso de desviación. Se proyecta que los productos farmacéuticos y las ciencias de la vida crecerán un 7.21 %, respaldados por los hitos de serialización de la DSCSA que requieren el intercambio de EPCIS, identificadores a nivel de unidad y traspasos auditables a lo largo de la red de distribución. Esta combinación de cumplimiento digital y control térmico favorece a los operadores con equipos calibrados, zonas mapeadas y prácticas documentadas de gestión de desviaciones bajo la supervisión de las Buenas Prácticas de Distribución (BPD).
Las cadenas de productos básicos como los petroquímicos básicos utilizan grandes terminales de tanques y almacenamiento en ubicaciones conjuntas, aunque la presión sobre los márgenes ha llevado a cierres y recortes de producción en Europa, lo que reduce el almacenamiento integrado dentro de algunos complejos. Los agroquímicos generan picos estacionales predecibles y requieren capacidad flexible para ventanas de envío concentradas, lo que orienta a los operadores hacia arrendamientos a corto plazo y diseños modulares que se adaptan sin una reconstrucción extensa. Las pinturas, recubrimientos y adhesivos dependen de la estabilidad térmica dentro de rangos de temperatura moderados y del etiquetado WHMIS o equivalente para una distribución conforme, lo que equilibra los costos de energía con la integridad del producto. Los aditivos para alimentos y piensos exigen una segregación clara entre las variantes de grado farmacéutico e industrial, que a menudo se logra con equipos codificados por colores y flujos de tráfico dedicados que evitan la contaminación cruzada durante las auditorías.
Análisis geográfico
Mercado de almacenamiento de productos químicos en la región Asia-Pacífico
Asia-Pacífico tenía una cuota de mercado del 34.90 % en 2025 y se proyecta que registre la CAGR más rápida del 5.87 % hasta 2031, ya que las grandes adiciones en resinas y petroquímicos amplían los requisitos de almacenamiento intermedio cerca de los centros de producción, terminales de exportación y centros de prueba. Los modelos de parques respaldados por políticas en India canalizan servicios públicos compartidos, tratamiento de efluentes y almacenamiento común en marcos de clúster, que mejoran el tiempo de comercialización para nuevos productos y comprimen los riesgos logísticos para los operadores. [4] NITI Aayog, “Powering India's Participation in Global Value Chains,” NITI Aayog, niti.gov.in Las inversiones regionales en puertos químicos dedicados y nodos de almacenamiento, incluida la capacidad de amoníaco y sosa cáustica a gran escala vinculada a los flujos de exportación, apuntan a un cambio hacia una infraestructura integrada que respalda rutas de envío de alto volumen y alto cumplimiento. Al mismo tiempo, los almacenes de la región Asia-Pacífico están implementando sistemas de monitorización basados en IoT para cumplir con las crecientes normas de buenas prácticas de distribución (BPD) y de materiales peligrosos (HAZMAT) en los mercados de destino, que dependen de protocolos de documentación y alarmas más estrictos dentro de las instalaciones.
Mercado de almacenamiento de productos químicos en América del Norte
América del Norte cuenta con un sistema de normas de OSHA, EPA, DOT y DSCSA que refuerzan las vías de certificación y los sistemas de calidad documentados en las operaciones de materiales peligrosos y cadena de frío, lo que a su vez fomenta la consolidación con proveedores que superan las auditorías de forma consistente. Los almacenes que gestionan flujos de productos farmacéuticos han adoptado la transferencia de datos EPCIS, la serialización a nivel de unidad y prácticas a prueba de manipulaciones que reducen los retrasos en la liberación y protegen la integridad del producto durante la inspección. Para las categorías peligrosas, los operadores mantienen la segregación y el monitoreo bajo las normas de contención de derrames y clasificación eléctrica, que establecen las capacidades mínimas que las empresas más pequeñas deben cumplir para competir por cargas complejas. Esta infraestructura de cumplimiento otorga a América del Norte una posición sólida en el mercado de almacenamiento de productos químicos, al tiempo que respalda niveles de servicio premium para productos e ingredientes sensibles.
Mercado de almacenamiento de productos químicos en EMEA
Europa sigue mostrando un exceso de capacidad en la producción de productos químicos básicos y una menor utilización de las plantas de craqueo, lo que ha eliminado parte del almacenamiento integrado a medida que los activos cierran o reducen su producción. Las terminales cercanas a los puertos de Rotterdam y Amberes gestionan el almacenamiento a precios elevados de productos intermedios de alta pureza que requieren pruebas y controles de calidad antes de la entrega al cliente, lo que garantiza la continuidad para los importadores que se enfrentan a la escasez en el interior del país para estas capacidades específicas. Los ciclos de disrupción han aumentado el uso de contratos con tarifas de almacenamiento fijas y han priorizado el acceso para reducir la exposición a los picos del mercado spot, lo que ayuda a los distribuidores europeos a planificar reservas de inventario para materias primas críticas. Las ampliaciones de capacidad planificadas en Oriente Medio y África, así como los puertos especializados, están diseñados para consolidar los flujos de salida hacia Asia-Pacífico y Europa, lo que aumenta el valor estratégico de las terminales que cumplen con la normativa y están conectadas a redes de oleoductos y muelles de aguas profundas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Panorama competitivo
El mercado de almacenamiento de productos químicos se mantiene moderadamente fragmentado en general, pero los nichos regulados como HAZMAT y la cadena de frío farmacéutica tienden a favorecer a los proveedores con un largo historial de auditorías y certificaciones en múltiples ubicaciones que los clientes institucionales reconocen en sus programas de aprobación de proveedores. Los requisitos de cumplimiento y los SOP documentados, que incluyen segregación, contención secundaria, calibración y análisis de causa raíz, establecen altas barreras de entrada que los nuevos participantes tardan años en superar. Los operadores que demuestran la verificación de Responsible Care o programas equivalentes añaden credibilidad, lo que se traduce en contratos plurianuales y una menor rotación en segmentos sensibles donde la integridad del producto es primordial. La ubicación estratégica de los activos dentro de los clústeres químicos y cerca de los puertos diferencia aún más a los operadores establecidos al reducir las transferencias y acortar el tiempo de ciclo entre parques de tanques, líneas de envasado y terminales de exportación.
Las transacciones estratégicas y las expansiones orgánicas están redefiniendo el alcance. Una adquisición a gran escala, cerrada en 2024, se está integrando hasta 2026 para combinar las redes de transporte y almacenamiento, con el fin de reforzar el control sobre las transferencias y reducir los riesgos de pérdida de la cadena de frío en los corredores aéreos y marítimos. Los nuevos emplazamientos, tanto nuevos como ya existentes, en el sudeste asiático reflejan los cambios en los patrones de producción y aprovisionamiento en la región y posicionan a los actores globales para respaldar una diversificación de la cadena de suministro con almacenamiento y distribución locales. Mientras tanto, los operadores de terminales y depósitos están ampliando la capacidad de calentamiento, pruebas y manejo de mercancías peligrosas en los principales centros logísticos para atender flujos de alta pureza y gestionar los plazos de liberación de lotes bajo estrictos regímenes de calidad. Estas iniciativas impulsan un ciclo competitivo centrado en el servicio, donde la profundidad de la capacidad, la cobertura geográfica y la prevención de incidentes se convierten en las principales palancas de crecimiento.
La digitalización se está extendiendo desde programas piloto hasta implementaciones a gran escala. El seguimiento en tiempo real de materiales peligrosos, las alertas basadas en sensores y el mantenimiento predictivo para el control de la temperatura se están integrando en la gestión de almacenes para reducir las no conformidades y acelerar las investigaciones cuando se producen desviaciones. Las plataformas logísticas con pocos activos que unifican el TMS, el análisis avanzado y la monitorización de IoT pueden igualar los niveles de servicio de las empresas tradicionales con muchos activos, al enrutar a almacenes aprobados y alinear la documentación en todas las jurisdicciones. La armonización regulatoria liderada por PHMSA también ha actualizado los estándares para recipientes a presión y cilindros de gas, lo que aumenta los requisitos técnicos y de capacitación dentro de las instalaciones que manejan gases comprimidos y equipos relacionados. En este entorno, los proveedores que combinan un historial de cumplimiento con visibilidad digital están mejor posicionados para ganar contratos a precios premium en el mercado de almacenamiento de productos químicos.
Líderes de la industria del almacenamiento de productos químicos
Cadena de suministro de DHL
Kuehne + nagel
DSV
Logística Rhenus
BDP Internacional
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: ADNOC L&S y TA'ZIZ firmaron un acuerdo de 50 años para establecer un puerto químico especializado en Al Ruwais, valorado en más de 300 millones de dólares, cuya finalización está prevista para el cuarto trimestre de 2026 y con una producción objetivo de 4.7 millones de toneladas anuales de productos químicos y derivados.
- Octubre de 2025: Quantix completó la adquisición de CLX Logistics, combinando capacidades de TMS, optimización de rutas mediante IA y seguimiento por IoT para impulsar la eficiencia transfronteriza y reducir la huella de carbono, ampliando los servicios para el transporte de líquidos a granel y flujos químicos internacionales.
- Septiembre de 2025: Toray Industries y T2 Corporation pusieron en marcha en Japón un programa piloto de camiones autónomos para el transporte de productos petroquímicos con el fin de paliar la escasez de conductores, manteniendo al mismo tiempo los protocolos de seguridad para el manejo de materiales peligrosos.
- Septiembre de 2025: Allcargo Supply Chain puso en marcha una instalación de almacenamiento de productos químicos de categoría A de 160,000 pies cuadrados en su complejo de Uran en Navi Mumbai, con opciones de almacenamiento en frío, líneas de zanja segregadas, rociadores a base de espuma y flujos habilitados por WMS, lo que se suma a una red de más de 1.5 millones de pies cuadrados en toda la India.
Alcance del informe sobre el mercado global de almacenamiento de productos químicos
El informe del mercado de almacenamiento de productos químicos se segmenta por tipo de almacén (almacenamiento general, almacenamiento de productos químicos especializados y otros), por tipo de producto químico (líquidos inflamables, corrosivos y otros), por sector de uso final (fabricación de productos químicos básicos, fabricación de productos químicos especializados y otros) y por región geográfica (América del Norte, América del Sur, Asia-Pacífico y otros). Las previsiones del mercado se presentan en términos de valor (miles de millones de dólares estadounidenses).
| Almacenaje general |
| Almacén de productos químicos especializados |
| Almacenes de materiales peligrosos (HAZMAT) |
| Almacenes de productos químicos con temperatura controlada |
| Líquidos inflamables |
| Corrosivos |
| Sustancias toxicas |
| Oxidantes |
| Otros |
| Fabricación de productos químicos básicos |
| Fabricación de productos químicos especializados |
| Productos farmacéuticos y ciencias de la vida |
| Los productos agroquímicos |
| Pinturas, recubrimientos y adhesivos |
| Aditivos para alimentos y piensos |
| Petróleo y gas / Petroquímicos |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de almacén | Almacenaje general | |
| Almacén de productos químicos especializados | ||
| Almacenes de materiales peligrosos (HAZMAT) | ||
| Almacenes de productos químicos con temperatura controlada | ||
| Por tipo de químico | Líquidos inflamables | |
| Corrosivos | ||
| Sustancias toxicas | ||
| Oxidantes | ||
| Otros | ||
| Por industria del usuario final | Fabricación de productos químicos básicos | |
| Fabricación de productos químicos especializados | ||
| Productos farmacéuticos y ciencias de la vida | ||
| Los productos agroquímicos | ||
| Pinturas, recubrimientos y adhesivos | ||
| Aditivos para alimentos y piensos | ||
| Petróleo y gas / Petroquímicos | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la previsión de crecimiento del mercado de almacenamiento de productos químicos hasta 2031?
Se prevé que el tamaño del mercado de almacenamiento de productos químicos aumente de 91.20 millones de dólares en 2025 a 122.29 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.67% entre 2026 y 2031, impulsado por el almacenamiento que cumple con la normativa, el crecimiento de la cadena de frío y la capacidad resiliente cerca de los puertos.
¿Qué segmento lidera por tipo de almacén y cuál crece más rápido?
Las instalaciones para materiales peligrosos lideraron el mercado con una cuota del 43.67% en 2025, mientras que se prevé que los almacenes con temperatura controlada registren el crecimiento más rápido, un 6.32% hasta 2031, debido a la demanda de productos químicos farmacéuticos y para baterías.
¿Qué categorías químicas predominan en los volúmenes de almacenamiento?
Los líquidos inflamables representaron el 36.21 % en 2025, gracias a las normas de manipulación de disolventes y combustibles, mientras que las sustancias tóxicas crecieron un 6.81 % a medida que se expandieron los inventarios de grado farmacéutico y especializados bajo estrictas normas de segregación y ventilación.
¿Qué regiones son las más importantes para los operadores de almacenes de productos químicos en la actualidad?
La región de Asia-Pacífico lidera en infraestructura de cumplimiento normativo con una cuota del 34.90 % en 2025, y es la de mayor crecimiento, ya que la nueva capacidad y los flujos de exportación crean necesidades inmediatas de almacenamiento en centros logísticos y puertos.
¿Qué normativas están configurando los requisitos futuros para los almacenes?
La serialización según la DSCSA, la armonización actualizada de la PHMSA para materiales peligrosos y las estrictas inspecciones de buenas prácticas de distribución (BPD) en Europa están estableciendo umbrales digitales y de procesos en todas las operaciones relacionadas con materiales peligrosos y la cadena de frío.
¿Cómo están afectando las interrupciones logísticas a las estrategias de almacenamiento?
Las interrupciones están aumentando los inventarios de reserva, extendiendo los plazos de los contratos y desviando el transporte de mercancías hacia instalaciones cercanas a los puertos que cumplan con la normativa, para garantizar la continuidad del suministro de productos intermedios y materias primas esenciales.


