

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
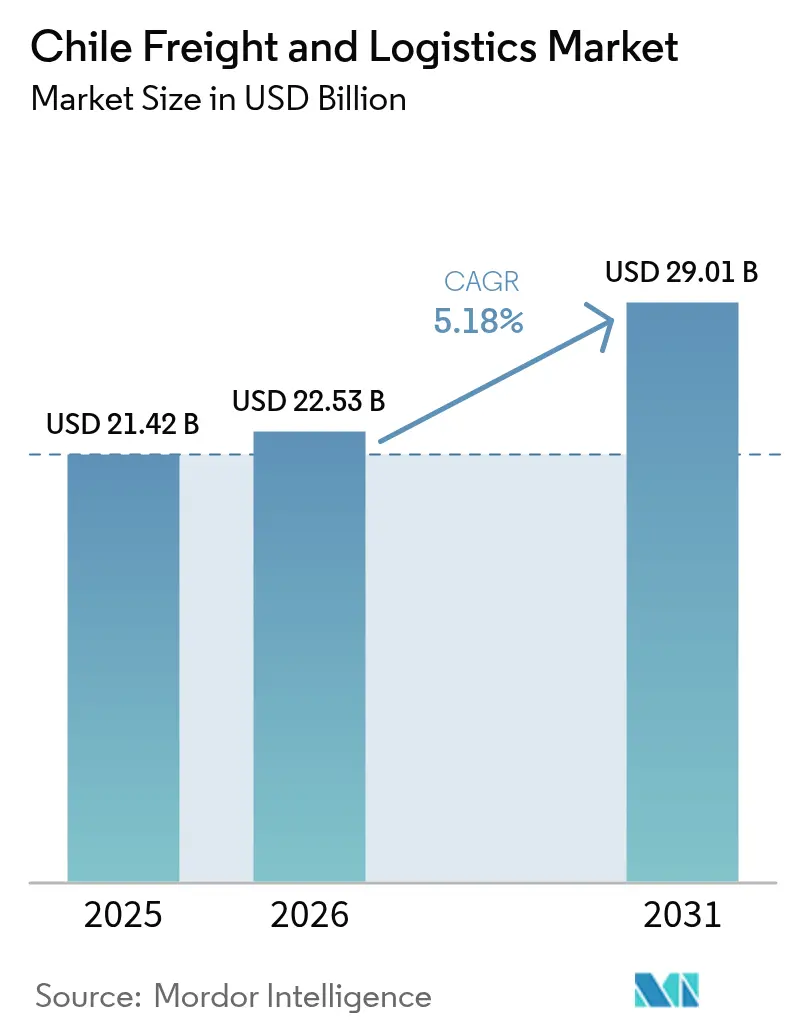
| Tamaño del mercado (2026) | USD 22.53 mil millones |
| Tamaño del mercado (2031) | USD 29.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.18% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte y logística de Chile por Mordor Intelligence
El tamaño del mercado chileno de transporte de mercancías y logística en 2026 se estima en 22.53 millones de dólares, creciendo desde el valor de 2025 de 21.42 millones de dólares, con proyecciones para 2031 de 29.01 millones de dólares, con un crecimiento de 5.18% CAGR entre 2026 y 2031. La expansión actual refleja el comercio sostenido de materias primas, la penetración del comercio electrónico y el papel clave de Chile en los flujos globales de litio, que vieron al país abastecer el 65.3% de las importaciones de carbonato de litio de Estados Unidos. La modernización de la infraestructura bajo el programa ferroviario Chile sobre Rieles, los crecientes requisitos de la cadena de frío para las exportaciones agroalimentarias y acuícolas, y las inversiones a gran escala en centros de datos que demandan soluciones especializadas para carga de proyectos están reforzando aún más el impulso de crecimiento. Al mismo tiempo, los grupos logísticos internacionales están profundizando su presencia local, impulsando actualizaciones tecnológicas entre las empresas nacionales e impulsando la diversificación de servicios en las redes de carreteras, ferrocarriles, mar, aire y CEP.
Conclusiones clave del informe
- Por función logística, el transporte de carga representó el 62.88% de la participación del mercado de carga y logística de Chile en 2025, mientras que mensajería, mensajería urgente y paquetería (CEP) registró la CAGR prevista más rápida con un 6.01% entre 2026 y 2031.
- Por industria de usuario final, la manufactura lideró con el 38.12% del tamaño del mercado de transporte y logística de Chile en 2025; se proyecta que el comercio mayorista y minorista crecerá a una CAGR del 5.67% entre 2026 y 2031.
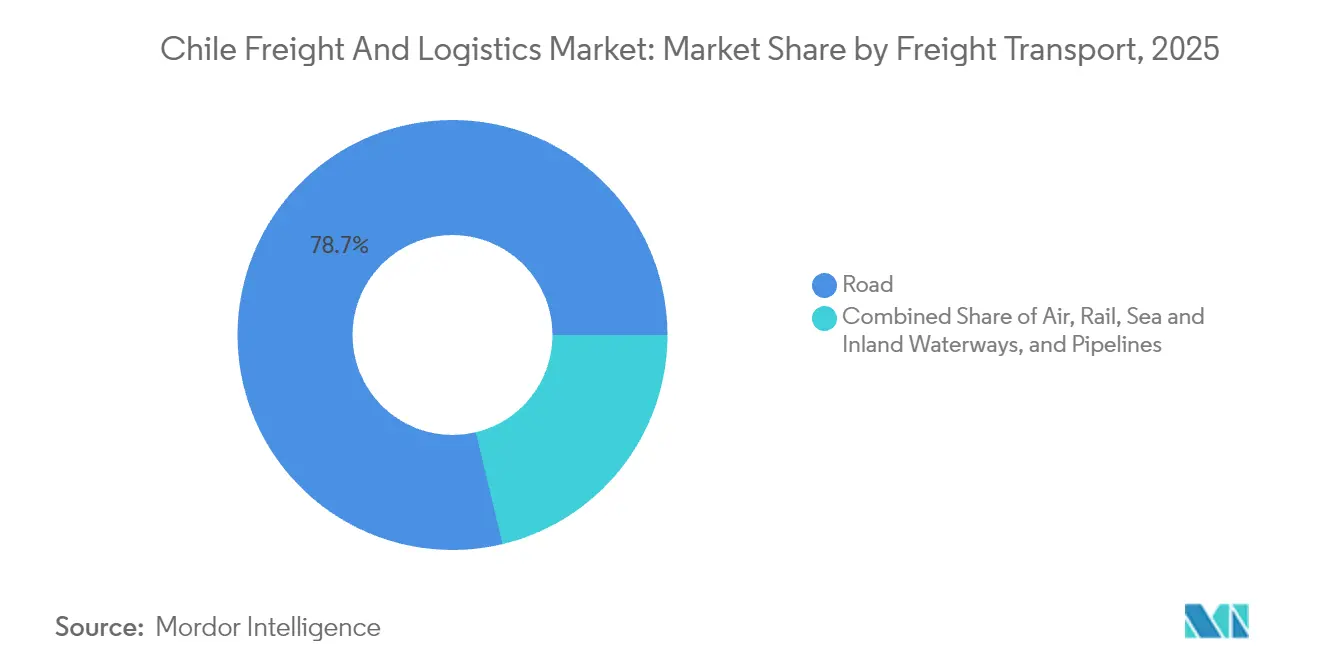
- Por modo de transporte de mercancías, el transporte por carretera representó el 78.74% de los ingresos de 2025, mientras que se prevé que el transporte por mar y vías navegables interiores se expanda a una tasa compuesta anual del 5.86% entre 2026 y 2031.
- Por destino CEP, los servicios CEP nacionales representaron el 63.41% de la participación en los ingresos en 2025, mientras que se prevé que los CEP internacionales avancen a una CAGR del 6.18% entre 2026 y 2031.
- En términos de almacenamiento y depósito, los espacios sin temperatura controlada cubrieron el 91.55 % de la participación en los ingresos en 2025; se espera que las instalaciones con temperatura controlada crezcan un CAGR del 5.05 % entre 2026 y 2031.
- Por modo de transporte de carga, los servicios de transporte de carga por mar y vías navegables interiores capturaron una participación del 52.35% en 2025, mientras que el transporte de carga aérea muestra la CAGR más rápida del 5.03% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transporte y logística en Chile
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del comercio electrónico y venta minorista omnicanal | + 1.2% | Nacional, avances tempranos en Santiago, Valparaíso, Concepción | Corto plazo (≤ 2 años) |
| Programa de modernización del transporte ferroviario de mercancías Chile Sobre Rieles | + 0.8% | Nacional, corredor Santiago-Valparaíso | Mediano plazo (2-4 años) |
| Demanda de cadena de frío de las exportaciones agroalimentarias y acuícolas | + 0.7% | Regiones nacionales, centrales y meridionales | Largo plazo (≥ 4 años) |
| Red de TLC profunda que reduce las fricciones transfronterizas | + 0.5% | Nacional, contagio a los vecinos | Mediano plazo (2-4 años) |
| Los megaproyectos de salmuera de litio impulsan los flujos de carga de proyecto | + 0.6% | Norte de Chile, Atacama | Largo plazo (≥ 4 años) |
| Mini almacenes y microcentros de cumplimiento en Santiago | + 0.4% | Metro de Santiago, centros regionales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Auge del comercio electrónico y venta minorista omnicanal
Las ventas minoristas en línea de Chile continúan en aumento, lo que motiva a los minoristas a integrar los canales de tienda y digitales bajo sistemas de inventario unificados que favorecen las capacidades de entrega en el mismo día. Los proveedores de logística están acelerando el despliegue de centros de microdistribución alrededor de Santiago para acortar las rutas de entrega urbanas y reducir costos. El despliegue de 300 autobuses eléctricos de Red Movilidad destaca la inversión paralela en flotas urbanas de cero emisiones que pueden respaldar los nodos de entrega de paquetes. La regulación fintech respalda los pagos digitales seguros, impulsando la confianza del consumidor y manteniendo los volúmenes de paquetes [1] Chambers & Partners, “Fintech 2025 – Chile”, chambers.com . A medida que avanza la madurez omnicanal, se intensifica la demanda de almacenamiento integrado, software de optimización de rutas y soluciones de logística inversa capaces de procesar tasas de devolución más altas.
Programa de modernización del transporte ferroviario de mercancías Chile Sobre Rieles
El compromiso del sector público con el plan Chile sobre Rieles canaliza capital hacia la rehabilitación de vías, la estandarización del ancho de vía y la modernización de terminales a lo largo del eje Santiago-Valparaíso [2] Railway Gazette, “Central & South America Rail Industry News”, railwaygazette.com . Los pedidos de material rodante electrodiésel de CRRC ilustran la renovación tecnológica que aumentará los límites de carga por eje y permitirá operaciones de contenedores de doble apilamiento. La mayor confiabilidad del ferrocarril debería desviar algunos flujos de carga a granel y contenedores de la carretera, reduciendo las emisiones y aliviando la congestión de las autopistas. Las interfaces intermodales cerca de los puertos se están rediseñando para facilitar la transferencia sin problemas entre vagón y buque, crucial para las exportaciones de minerales. El horizonte de finalización a mediano plazo del programa posiciona al ferrocarril como una alternativa creíble para los movimientos de larga distancia para 2028.
Demanda de cadena de frío en las exportaciones agroalimentarias y acuícolas
Chile exportó volúmenes récord de cerezas y salmón en 2024, lo que refuerza su reputación como proveedor de productos perecederos premium que requieren un control de temperatura ininterrumpido. La expansión de 9 millones de dólares del almacenamiento refrigerado de LATAM Cargo en su puerto de Miami subraya la infraestructura de exportación alineada con el tráfico de origen chileno. A nivel nacional, los operadores implementan sensores IoT y trazabilidad blockchain para garantizar la visibilidad en tiempo real y el cumplimiento de la certificación. La acreditación CEIV Fresh se está extendiendo entre los operadores de aeropuertos y almacenes para satisfacer las estrictas especificaciones de los compradores. La inversión sostenida en congeladores automáticos, vehículos refrigerados y contenedores de atmósfera controlada aumentará la participación de la cadena de frío en la capacidad total de almacenamiento.
Red de TLC profunda que reduce las fricciones transfronterizas
Chile mantiene más de 65 TLC activos, incluida la membresía en el CPTPP, que en conjunto agilizan los procedimientos aduaneros y reducen los aranceles. Los certificados de origen electrónicos y los algoritmos de inspección basados en el riesgo reducen los tiempos de espera, lo que beneficia a los exportadores de productos sensibles al tiempo y concentrados líticos. La ventanilla única del Servicio Nacional de Aduanas integra los procesos de declaración, inspección y pago para acortar los ciclos de documentación. El análisis del ADB muestra que la adopción total de la facilitación digital podría reducir los costos comerciales en un 11%, un impulso considerable a la competitividad [3] Banco Asiático de Desarrollo, “Informe de Facilitación del Comercio en Asia-Pacífico 2024”, adb.org . Los protocolos fronterizos eficientes atraen la inversión de 3PL y transitarios en servicios de cumplimiento aduanero de valor agregado.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inflación de los costos del transporte por carretera y escasez de conductores | -0.9% | Nacional, agudo en los cinturones mineros | Corto plazo (≤ 2 años) |
| Congestión en los atracaderos de San Antonio y Valparaíso | -0.6% | Puertos de Chile central | Mediano plazo (2-4 años) |
| Despacho aduanero lento para pymes fuera de la ventanilla única | -0.4% | Nacional, más pesado para los pequeños exportadores | Mediano plazo (2-4 años) |
| Volatilidad de la ruta inducida por el clima en el Canal de Panamá | -0.7% | Flujos nacionales e intercontinentales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Inflación de los costos del transporte por carretera y escasez de conductores
La volatilidad del diésel y las regulaciones laborales más estrictas mantienen elevados los costos operativos del transporte por carretera. Las certificaciones especializadas necesarias para la conducción de materiales peligrosos y maquinaria pesada acentúan la escasez de talento en los corredores mineros del norte, lo que dificulta la continuidad del flujo de cobre y litio. El programa piloto de camiones de hidrógeno verde de Walmart Chile ilustra los intentos de mitigar el riesgo del combustible, pero la infraestructura de repostaje limitada ralentiza la expansión [4] IEEE Spectrum, “Walmart Will Test a Green-Hydrogen Fuel Cell Truck in Chile,” spectrum.ieee.org . La inflación salarial más el cumplimiento obligatorio del período de descanso comprimen la utilización de la flota, empujando a los transportistas hacia soluciones intermodales. Los programas de capacitación apoyados por asociaciones de la industria buscan reponer el grupo de conductores, pero requieren tiempo para generar impacto. Hasta entonces, es probable que los costos se trasladen a las tarifas de flete.
Congestión en los atracaderos de San Antonio y Valparaíso
Las dos principales terminales de contenedores de Chile manejaron un rendimiento combinado cercano a su capacidad máxima durante los períodos pico de 2024, lo que provocó picos de espera que socavaron la integridad de los horarios. Si bien el tiempo promedio de espera es inferior a un día, las huelgas laborales impredecibles y las protestas de los pescadores introducen volatilidad que repercute en la planificación del transporte terrestre. Los proyectos de expansión de atraque y automatización de terminales avanzan, pero van a la zaga del crecimiento de la carga, lo que genera una brecha entre la capacidad y la demanda. Algunas navieras prueban escalas alternativas en Puerto Angamos y Talcahuano; sin embargo, el limitado calado y el alcance de las grúas limitan las operaciones de grandes buques. Unas conexiones ferroviarias eficientes desde el interior hasta las terminales ampliadas son esenciales para descongestionar los patios.
Análisis de segmento
Por industria de usuario final: el predominio de la manufactura equilibra el creciente comercio de consumo
El sector manufacturero representó el 38.12% de los ingresos de 2025, lo que refleja la compleja coordinación de la entrada de materias primas, los equipos de minería y la producción química de Chile, así como el embalaje de exportación. El tamaño del mercado chileno de transporte y logística asociado al sector manufacturero se ve reforzado por la continua automatización de las plantas y las filosofías de inventario justo a tiempo, basadas en la fiabilidad de los horarios de transporte. El comercio mayorista y minorista, aunque de menor tamaño, exhibe una tasa de crecimiento anual compuesta (TCAC) del 5.67% (2026-2031), a medida que los supermercados modernos, las cadenas de moda y los mercados en línea profundizan su penetración en las ciudades secundarias. La agricultura, la pesca y la silvicultura mantienen sólidos los volúmenes de carga gracias a las exportaciones de productos frescos y congelados, que dependen de la ampliación de la capacidad de refrigeración. El petróleo, el gas, la minería y las canteras generan necesidades de carga pesada y transporte a granel, aunque el crecimiento se modera a medida que las minas maduras priorizan la eficiencia operativa sobre la expansión.
De cara al futuro, la construcción con energías renovables y los proyectos piloto de hidrógeno verde expanden la demanda de carga de proyecto, mientras que la implementación de centros de datos impulsa la logística de productos electrónicos de alto valor. Esta combinación multisectorial reduce la dependencia de los ciclos de materias primas y estabiliza el mercado global de transporte y logística de Chile.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por función logística: el transporte de mercancías sigue siendo el pilar fundamental de los ingresos
El transporte de carga representó el 62.88% del mercado de carga y logística de Chile en 2025, lo que subraya la importancia de transportar cobre, litio y productos refrigerados desde los centros de producción del interior hasta los puertos marítimos. Se prevé que el tamaño del mercado de carga y logística de Chile asociado con el transporte de carga crezca con una tasa de crecimiento anual compuesta (TCAC) general del 5.18%, a medida que las mejoras de infraestructura permitan una mayor capacidad de carga útil y reduzcan los costos unitarios. Las plataformas digitales de correspondencia de carga y los algoritmos de planificación de rutas optimizan las cargas de retorno, reduciendo las tasas de kilómetros vacíos. Mientras tanto, el CEP avanza a una TCAC del 6.01% (2026-2031), impulsando la demanda de servicios con plazos definidos, impulsando a los transportistas a implementar furgonetas eléctricas y consignas autónomas para paquetes en zonas urbanas. El almacenamiento y el transporte de carga se mantienen estables, aprovechando la red FTA de Chile para ofrecer soluciones integradas multimodales y de despacho aduanero.
Las operaciones de mensajería, mensajería exprés y paquetería explotan los nichos de entrega en el mismo día al ampliar la densidad de puntos de recogida y entrega. El transporte de mercancías consolida competencias especializadas en carga de proyecto y flujos sensibles a la temperatura, mientras que Otros Servicios, como la consultoría de la cadena de suministro y la logística inversa, cobran impulso a medida que los transportistas buscan visibilidad de costos y métricas de sostenibilidad. Esta diversificación posiciona al mercado chileno de transporte y logística para la resiliencia ante las crisis específicas del sector.
Por mensajería, exprés y paquetería: la fortaleza nacional se combina con el potencial transfronterizo
El CEP nacional capturó el 63.41% de la participación en los ingresos en 2025, gracias a la alta densidad de población en la zona central de Chile y la arraigada cultura del pago a domicilio que impulsa la demanda local de logística. La integración con taquillas inteligentes, pilotos de drones en regiones de baja densidad y flotas de reparto colaborativas impulsa el alcance de última milla. La tasa de crecimiento anual compuesta (TCAC) del 6.18% (2026-2031) del CEP internacional se basa en la aceleración de los flujos de comercio electrónico transfronterizo, la simplificación de las normas de minimis y la ampliación de los servicios de transporte de mercancías bajo la red Tricolor de FedEx. Los transportistas ofrecen servicios de valor añadido, como opciones con pago de derechos y gestión de devoluciones localizada, para atraer a las pymes que acceden a los mercados de exportación.
Las mejoras en la ventanilla única aduanera reducen los plazos de despacho, lo que refuerza el atractivo del mercado de carga y logística de Chile para los comerciantes en línea que realizan envíos a Perú, Colombia y México. Las continuas actualizaciones del sistema de códigos postales y las tecnologías de validación de direcciones aumentarán aún más las tasas de éxito en las entregas.
Almacenamiento y depósito: la cadena de frío avanza desde una base pequeña
Las instalaciones sin control de temperatura representaron el 91.55% de los ingresos en 2025, y atendieron mercancías generales, repuestos industriales y productos básicos de consumo. Sin embargo, se proyecta que los almacenes con control de temperatura se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 5.05% (2026-2031), impulsada por las exportaciones de productos frescos, farmacéuticos y biológicos que exigen estrictos parámetros ambientales. Las cámaras frigoríficas automatizadas de gran altura surgen cerca de los puertos de carga para minimizar los tiempos de permanencia. La monitorización ambiental basada en IoT y el mantenimiento predictivo reducen el deterioro, lo que refuerza la credibilidad del mercado chileno de transporte y logística para productos perecederos premium. Los incentivos gubernamentales que promueven sistemas de refrigeración energéticamente eficientes moderan los costos operativos y se alinean con los compromisos de descarbonización.
Los minoristas implementan minicentros de distribución con áreas de temperatura multizona para apoyar las plataformas de comercio electrónico de comestibles, reduciendo así los plazos de entrega para las categorías refrigeradas y congeladas. Las inversiones colectivas elevan el peso estratégico de la cadena de frío en el panorama general del almacenamiento.
Por modo de transporte de mercancías: la preeminencia de la carretera se enfrenta a un cambio modal sostenible
El transporte de mercancías por carretera conservó el 78.74% de la cuota modal en 2025, favorecido por su flexibilidad puerta a puerta a través del extenso territorio chileno. Sin embargo, el aumento en los costos del diésel y los compromisos de reducción de emisiones motivan a los transportistas a explorar alternativas. La iniciativa Chile sobre Rieles promete aumentar la capacidad ferroviaria, impulsando potencialmente el mercado chileno de transporte de mercancías y logística hacia una distribución modal más equilibrada para 2031. Se espera que el transporte de mercancías por mar y vías navegables interiores registre una tasa de crecimiento anual compuesta (TCAC) del 5.86% (2026-2031), ya que los servicios de enlace costero y las regulaciones de cabotaje crean corredores rentables para el transporte de graneles y contenedores. Las inversiones en remolcadores eléctricos de SAAM y ENAP demuestran hitos en la descarbonización marítima.
El transporte aéreo mantiene su importancia nicho para los productos perecederos y los derivados del litio de mayor valor que exigen un transporte rápido. Las redes de ductos siguen siendo limitadas, pero estratégicas para el transporte de combustible y concentrados. Las soluciones logísticas intermodales que integran el transporte por carretera con el ferrocarril y el transporte marítimo de corta distancia probablemente impulsarán la competitividad a largo plazo del mercado chileno de transporte y logística.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de transporte de mercancías: el transporte marítimo domina, pero el transporte aéreo cobra impulso
El transporte de mercancías por mar y vías navegables interiores generó el 52.35 % de los ingresos en 2025, en línea con las exportaciones de minerales a granel y productos agrícolas en contenedores con destino a Asia, Norteamérica y Europa. La capacidad de negociación con los transportistas permite a los transportistas asegurar acuerdos de franjas horarias a largo plazo, lo que garantiza la capacidad ante las interrupciones del suministro global. El transporte de mercancías por aire aumenta a una tasa de crecimiento anual compuesta (TCAC) del 5.03 % (2026-2031) gracias al aumento de los envíos de litio en la cadena de valor y a las exportaciones de fruta premium durante los picos estacionales. Las plataformas digitales de reserva integran cotizaciones instantáneas y controles de cumplimiento automatizados, lo que aumenta la transparencia para el cliente. Los servicios de transporte ferroviario y terrestre se combinan con el despacho aduanero para ofrecer una visibilidad integral en los corredores nacionales y del Mercosur.
La implementación de conocimientos de embarque electrónicos y financiamiento comercial basado en blockchain reduce el papeleo, acorta los plazos de las transacciones y disminuye la exposición al riesgo. Estas innovaciones, en conjunto, mejoran la confiabilidad del servicio y consolidan la posición de Chile en el mercado de transporte de mercancías y logística como puerta de entrada al Pacífico.
Análisis geográfico
El área metropolitana de Santiago concentra la actividad logística nacional, concentrando centros de distribución, centros de clasificación de paquetería y servicios de valor agregado cerca del 40% de la población de Chile y de los principales sectores de consumo. El corredor central que une Santiago con los puertos de Valparaíso y San Antonio integra infraestructura vial, ferroviaria planificada y oleoductos, gestionando una parte importante de las exportaciones en contenedores y a granel destinadas a las rutas transpacíficas. Las zonas del norte, Atacama y Antofagasta, generan un volumen considerable de carga de cobre y litio; sin embargo, los recorridos prolongados elevan los costos del transporte y exponen las operaciones a la escasez de conductores. La revitalización ferroviaria en el marco de Chile sobre Rieles busca mitigar estas fricciones y diversificar las opciones modales para las cadenas de suministro mineras.
Las regiones del sur, como Los Lagos y Magallanes, mantienen las necesidades de cadena de frío para los envíos de salmón, mejillones y lácteos. La escasez de puertos de aguas profundas y las largas distancias por carretera hasta almacenes frigoríficos centralizados requieren servicios estratégicos de barcazas frigoríficas y alimentadores costeros. La variabilidad climática, la sequía en los valles centrales y las intensas lluvias en las zonas patagónicas exigen infraestructura resiliente al clima, como lo documenta la evaluación de adaptación climática de 2024 de la AIE. El desarrollo de posibles corredores bioceánicos a través de Argentina podría redistribuir los flujos de tráfico, pero implica complejas consideraciones diplomáticas y de capital.
Las inversiones en infraestructura digital, en particular el programa de centros de datos de AWS, con un valor de USD 4 mil millones, generan flujos de carga de proyecto hacia la zona central de Chile, a la vez que amplían la conectividad para las herramientas de visibilidad de la cadena de suministro. Los parques logísticos terrestres emergentes cerca de Chillán y Temuco atienden a los clústeres agrícolas, acortando los recorridos de primera milla y difundiendo la presencia de almacenes más allá de Santiago. En conjunto, estas dinámicas geográficas refuerzan la evolución del mercado chileno de transporte y logística hacia una estructura interconectada y multicentro, capaz de adaptarse a los ciclos de las materias primas y a los cambios en la demanda de los consumidores.
Panorama competitivo
La competencia sigue fragmentada, combinando integradores multinacionales, 3PL regionales y operadores chilenos especializados. DHL, FedEx, UPS y Maersk dominan los segmentos internacionales de paquetería, reenvío y transporte marítimo, aprovechando redes globales y tecnología de punta. Operadores nacionales como AGUNSA, Empresas Taylor y SAAM poseen concesiones estratégicas de puertos, almacenamiento y servicios de remolque, lo que les otorga un acceso consolidado al mercado. La inversión de AGUNSA en 2024 en filiales estadounidenses de transbordo ilustra una expansión que también trae tecnología de vanguardia a Chile.
Las propuestas de valor se basan cada vez más en la visibilidad en tiempo real, el procesamiento automatizado de documentos y los paneles de control de emisiones de carbono. Las empresas que implementan flotas de reparto eléctricas o buques de combustible alternativo se aseguran ventajas de marca pioneras en un contexto de exigencias ESG cada vez más estrictas. Las startups centradas en mercados digitales de transporte de mercancías y robótica de última milla desafían a las empresas tradicionales en cuanto a velocidad y experiencia del cliente. Mientras tanto, las alianzas de logística contractual, como el acuerdo de Kuehne+Nagel con ABB para 2025, centrado en la sostenibilidad, ilustran las vías de especialización y coinnovación en sectores verticales.
Persisten las barreras de entrada en los corredores mineros de transporte pesado y las rutas de cadena de frío debido a la inversión intensiva en capital de equipos y requisitos de certificación. No obstante, el énfasis del gobierno en la libre competencia y las aduanas digitales reduce las trabas administrativas, preservando un entorno competitivo que fomenta la eficiencia de costos y la innovación en los servicios en todo el mercado de transporte y logística de Chile.
Líderes de la industria de transporte y logística en Chile
Grupo DHL
Agencias Universales SA (AGUNSA)
Kuehne + Nagel
SAAM
DSV A/S (incluido DB Schenker)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2025: Kuehne+Nagel amplió su asociación con ABB en Chile, cubriendo logística de contratos e iniciativas de entrega eléctrica de última milla.
- Octubre de 2024: Empresas Taylor informó un progreso significativo en la digitalización y la implementación de nuevas soluciones en sus operaciones regionales.
- Abril de 2024: FedEx reveló planes para lanzar un servicio de carga Boeing 767 a Chile bajo su red de expansión Tricolor, apuntando a ciclos de carga diferidos de 3 a 5 días.
- Febrero de 2024: La división AGS de AGUNSA invirtió en Omni Transloading and Logistics y Omni Bulk Services para mejorar las capacidades de transbordo y manejo de graneles.
Alcance del informe del mercado de transporte y logística de Chile
Agricultura, pesca y silvicultura, construcción, manufactura, petróleo y gas, minería y canteras, comercio mayorista y minorista, y otros se clasifican por sector de usuario final. Mensajería, paquetería urgente (CEP), transporte de mercancías, transporte de mercancías y almacenamiento se clasifican por función logística.Industria del usuario final
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio al por mayor y al por menor |
| Otros |
Función Logística
| Courier, Express y Paquetería (CEP) | Por tipo de destino | Nacional |
| Conferencia | ||
| Carga | Por Modo de Transporte | Aire |
| Mar y vías navegables interiores | ||
| Otros | ||
| Transporte de mercancías | Por Modo de Transporte | Aire |
| Pipelines | ||
| Larguero | ||
| Carretera | ||
| Mar y vías navegables interiores | ||
| Almacenamiento y almacenamiento | Por control de temperatura | Sin control de temperatura |
| Temperatura controlada | ||
| Otros Servicios | ||
| Industria del usuario final | Agricultura, pesca y silvicultura | ||
| Construcción | |||
| Manufactura | |||
| Petróleo y Gas, Minería y Canteras | |||
| Comercio al por mayor y al por menor | |||
| Otros | |||
| Función Logística | Courier, Express y Paquetería (CEP) | Por tipo de destino | Nacional |
| Conferencia | |||
| Carga | Por Modo de Transporte | Aire | |
| Mar y vías navegables interiores | |||
| Otros | |||
| Transporte de mercancías | Por Modo de Transporte | Aire | |
| Pipelines | |||
| Larguero | |||
| Carretera | |||
| Mar y vías navegables interiores | |||
| Almacenamiento y almacenamiento | Por control de temperatura | Sin control de temperatura | |
| Temperatura controlada | |||
| Otros Servicios | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Agricultura, Pesca y Silvicultura (AFF) Este segmento de la industria de usuarios finales abarca los gastos logísticos externos (subcontratados) que realizan los actores de la industria de AFF. Se consideran los establecimientos dedicados principalmente al cultivo, la cría de animales, la tala de árboles, la pesca y otros animales en sus hábitats naturales, así como a la prestación de actividades de apoyo relacionadas. En este sentido, los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde los fabricantes o proveedores hasta los productores, así como para el flujo fluido de productos (productos agrícolas, agroalimentarios) hacia los distribuidores/consumidores. Esto incluye la logística con y sin control de temperatura, según sea necesario, de acuerdo con la vida útil de los productos transportados o almacenados.
- Construcción - Este segmento de la industria de usuarios finales captura los gastos de logística externa (subcontratada) incurridos por los actores de la industria de la construcción. Los usuarios finales considerados son los establecimientos que se dedican principalmente a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción al mantener el inventario de materias primas y equipos, suministros críticos y brindando otros servicios de valor agregado para una gestión eficaz del proyecto.
- Courier, expreso y paquetería - Los servicios de mensajería, mensajería urgente y paquetería, a menudo denominados mercado CEP, se refieren a los proveedores de servicios postales y de logística que se especializan en el transporte de mercancías pequeñas (paquetes/paquetes). Captura el tamaño general del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes/paquetes que pesan menos de 70 kg/154 lb, (2) paquetes de clientes comerciales, a saber. Business-to-Business (B2B) y Business-to-Consumer (B2C), así como paquetes para clientes privados (C2C), (3) servicios de entrega de paquetes no exprés (Estándar y Diferido), así como servicios de entrega de paquetes exprés (Día -Definite-Express y Time-Definite-Express), (4) paquetería nacional e internacional.
- Demografía - Para analizar la demanda total del mercado direccionable, se han estudiado y presentado pronósticos y crecimiento de la población en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbana/rural), ciudades principales, entre otros parámetros clave como la densidad de población y el gasto de consumo final (crecimiento y porcentaje del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto de consumo, y los principales puntos críticos (ciudades) de demanda potencial.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Carga - El transporte de carga, que en este documento se refiere a la industria de acuerdos de transporte de carga (TLC), incluye establecimientos dedicados principalmente a organizar y rastrear el transporte de carga entre transportistas y transportistas. Los proveedores de servicios logísticos (LSP) considerados son transitarios, NVOCC, agentes de aduanas y agentes de transporte marítimo. El segmento Otros bajo Freight Forwarding captura los ingresos obtenidos a través de los servicios de valor agregado de FTA, como actividades de despacho/agencia de aduanas, preparación de documentación relacionada con el transporte, consolidación y desconsolidación de mercancías, seguro y cumplimiento de carga, arreglos de almacenamiento y almacenamiento, enlace con transportistas y transporte de carga a través de otros modos de transporte, a saber. carretera y ferrocarril.
- Tendencias de precios de carga - Los precios del flete por modo de transporte (USD/tonkm), durante el período objeto de examen, se han presentado en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, el volumen de negocios de carga (tonkm), la demanda del mercado de carga y logística por modo de segmento de transporte y, por lo tanto, el tamaño general del mercado de carga y logística.
- Tendencias del tonelaje de carga - El tonelaje de carga (peso de las mercancías en toneladas) manipulado por modo de transporte, durante el período objeto de examen, se ha presentado en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros además de la distancia promedio por envío (km), el volumen de carga (tonkm) y el precio del flete (USD/tonkm) para evaluar el tamaño del mercado de transporte de carga.
- Transporte de mercancías - Transporte de Carga se refiere a la contratación de un proveedor de servicios logísticos (logística subcontratada) para el transporte de commodities (materias primas/productos finales/intermedios/terminados incluyendo tanto sólidos como fluidos) desde el origen hasta un destino dentro del país (nacional) o transfronterizo (internacional).
- Carga y Logística - Gastos externos (o subcontratados) en facilitación del transporte de carga (transporte de carga), organización del transporte de carga a través de un agente (transporte de carga), almacenamiento (con temperatura controlada o sin temperatura controlada), CEP (mensajería nacional o internacional, servicio urgente). y paquetería) y otros servicios logísticos de valor agregado involucrados en el transporte de mercancías (materias primas o productos terminados, incluidos sólidos y fluidos) desde el origen hasta un destino dentro del país (nacional) o transfronterizo (internacional), a través de un o más modos de transporte a saber. La carretera, el ferrocarril, el mar, el aire y los oleoductos constituyen el mercado de transporte de mercancías y logística.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Infraestructura - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentada frente a no pavimentada), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), la longitud del ferrocarril, el volumen de contenedores manejados por los principales puertos y el tonelaje manejado por los principales aeropuertos se han analizado y presentado en esta tendencia de la industria.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Índice de conectividad bilateral del transporte marítimo de línea Indica el nivel de integración de un par de países en las redes internacionales de transporte marítimo de línea y desempeña un papel crucial en la determinación del comercio bilateral, lo que a su vez contribuye potencialmente a la prosperidad de un país y su región circundante. Por lo tanto, las principales economías conectadas con el país/región, según el alcance del informe, se han analizado y presentado en la tendencia del sector "Conectividad del Transporte Marítimo de Línea".
- Conectividad de transporte marítimo - Esta tendencia de la industria analiza el estado de la conectividad con las redes marítimas globales en función del estado del sector del transporte marítimo. Incluye el análisis de los índices de conectividad del transporte marítimo de línea, conectividad del transporte marítimo bilateral y conectividad del transporte marítimo portuario para la geografía (país/región según el alcance del informe) durante el período objeto de examen.
- Índice de conectividad del transporte marítimo de línea - Indica qué tan bien están conectados los países a las redes marítimas globales en función del estado de su sector de transporte marítimo. Se basa en cinco componentes del sector del transporte marítimo: (1) el número de líneas navieras que prestan servicios a un país, (2) el tamaño del buque más grande utilizado en estos servicios (en TEU), (3) el número de servicios que conectan un país a los demás países, (4) El número total de buques desplegados en un país, (5) La capacidad total de esos buques (en TEU).
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Proveedores principales de camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las innovaciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), la eficiencia del combustible, las opciones de financiación, los costos anuales de mantenimiento, la disponibilidad de sustitutos, las estrategias de marketing, etc. Por lo tanto, la distribución (porcentaje de participación para el año base del estudio) del volumen de ventas de camiones para las principales marcas de camiones y los comentarios sobre el escenario actual del mercado y la anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Capacidad de carga de la flota marítima - La capacidad de carga de la flota marítima representa el estado de desarrollo de la infraestructura y el comercio marítimos de una economía. Está influenciado por factores como el volumen de producción, el comercio internacional, las principales industrias de usuarios finales, la conectividad marítima, las regulaciones ambientales, las inversiones en el desarrollo de infraestructura portuaria, la capacidad de manejo de carga de contenedores portuarios, etc. Esta tendencia de la industria representa la capacidad de carga de la flota marítima por tipo de barco a saber. portacontenedores, petroleros, graneleros, carga general, entre otros tipos junto con los factores que influyen en la geografía estudiada (país/región según el alcance del informe), durante el período objeto de examen.
- Compartir modal - La participación modal de carga está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia del envío, los requisitos de control de temperatura, el tipo de mercancías, el comercio internacional, el terreno, la velocidad de entrega, el peso del envío, los envíos a granel, etc. Además, la participación modal por tonelaje (toneladas) y participación modal por volumen de negocios de carga (toneladas-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución de la carga transportada por modo de transporte (tanto en toneladas como en toneladas-km), para el año base del estudio.
- Petróleo y Gas, Minería y Canteras Este segmento de la industria de usuarios finales abarca los gastos logísticos externos (subcontratados) que incurren los actores de la industria extractiva. Se consideran los establecimientos que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. Los Proveedores de Servicios Logísticos (PSL) abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo, gas natural y productos refinados/procesados.
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por los servicios financieros (BFSI), bienes raíces, servicios educativos, atención médica y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, de ingeniería, de diseño, de consultoría, científicos). I+D). Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario, el envío de documentos y archivos confidenciales, el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas, equipos), por nombrar algunos.
- Otros Servicios - El segmento de Otros Servicios captura los ingresos obtenidos a través de (1) Servicios de valor agregado (VAS) para el transporte de carga por carretera, ferrocarril, aire, mar y vías navegables interiores, (2) VAS para el transporte de carga marítima (operación de instalaciones terminales como puertos y muelles). , operación de esclusas de vías navegables, actividades de navegación, practicaje y atraque, gabarreo, actividades de salvamento, actividades de faros, entre otras actividades misceláneas de apoyo), (3) VAS para transporte terrestre de carga (operación de instalaciones terminales como estaciones ferroviarias, estaciones para el manejo de mercancías, operación de infraestructura ferroviaria, maniobras y maniobras, remolque y asistencia en carretera, licuefacción de gas para fines de transporte, entre otras actividades diversas de apoyo), (4) VAS para transporte aéreo de carga (operación de instalaciones terminales como terminales aéreas, actividades de control de tráfico aéreo y aeroportuario, actividades de servicio en tierra en aeródromos, mantenimiento de pistas, inspección/transporte/mantenimiento/pruebas de aeronaves, servicios de abastecimiento de combustible de aeronaves, entre otras actividades diversas de apoyo), (5) VAS para servicio de almacenamiento y almacenaje (operación de silos de granos, almacenes de mercancías en general, almacenes frigoríficos, tanques de almacenamiento, etc., almacenamiento de mercancías en zonas de comercio exterior, congelación rápida, embalaje de mercancías para su envío, embalaje y preparación de mercancías para su envío, etiquetado y/o impresión del paquete, montaje de kits y servicios de embalaje, entre otras actividades diversas de apoyo), y (6) VAS para mensajería, mensajería urgente y paquetería (recogida, clasificación).
- Escalas portuarias y rendimiento - El desempeño de los puertos es clave para el movimiento de carga, el comercio, la conectividad global, las estrategias de crecimiento exitosas y el atractivo de la inversión para los sistemas de producción y distribución de una economía y, por lo tanto, afecta el PIB, el empleo, el ingreso per cápita y el crecimiento industrial. De ahí que los parámetros de desempeño portuario como el tiempo medio de permanencia de los buques en los puertos; En esta tendencia de la industria se han analizado y presentado la edad promedio, el tamaño, la capacidad de carga de carga, la capacidad de carga de contenedores, de los buques que ingresan a los puertos, las escalas en los puertos y el rendimiento del puerto de contenedores.
- Índice de conectividad del transporte marítimo de línea portuaria - Refleja la posición de un puerto en la red mundial de transporte marítimo de línea, donde un valor más alto del índice se asocia con una mejor conectividad. Los puertos eficientes y bien conectados (1) contribuyen a minimizar los costos de transporte, vincular las cadenas de suministro y apoyar el comercio internacional, (2) allanan el camino para las economías de escala y el desarrollo de experiencia al permitir a los productores explotar mejor las posibilidades tanto en el país como en el extranjero. mercados. Por lo tanto, los principales puertos de importancia estratégica, en el país/región según el alcance del informe, se han analizado y presentado en la tendencia de la industria "Conectividad del transporte marítimo de línea".
- Rendimiento del puerto - Refleja la cantidad de carga o número de embarcaciones que maneja un puerto anualmente. Puede estar relacionado con (1) tonelaje de carga, (2) TEU de contenedores y (3) escalas de buques. El rendimiento portuario en términos de contenedores totales manipulados (TEU) se ha presentado en la tendencia de la industria "Port Calls and Performance".
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de transporte de carga y logística obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tiene una relación directa con el tamaño del mercado de transporte y logística. Por lo tanto, esta variable se ha estudiado y presentado durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Tamaño de la flota de camiones por tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuarios finales, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las disrupciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), etc. Por lo tanto, la distribución (% de participación para el año base del estudio) del volumen del parque de camiones por tipo de camión, disruptores del mercado, inversiones en fabricación de camiones, especificaciones de camiones, regulaciones de uso e importación de camiones y anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Costos operativos del transporte por carretera - Las razones principales para medir/evaluar el desempeño logístico de cualquier empresa de transporte por carretera son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si se deben realizar cambios operativos y dónde, para controlar los gastos e identificar áreas para mejorar el desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por carretera y las variables involucradas, a saber. Los salarios y beneficios de los conductores, los precios del combustible, los costos de reparación y mantenimiento, los costos de los neumáticos, etc. se estudiaron durante el año base del estudio y se presentaron para la geografía estudiada (país o región según el alcance del informe).
- Almacenamiento y almacenamiento El segmento de almacenamiento y depósito capta los ingresos generados por la operación de instalaciones de almacenamiento de mercancía general, refrigeradas y de otros tipos. Estos establecimientos se encargan de almacenar la mercancía y mantenerla segura sin cobrar cargos. Los servicios de valor añadido (SVA) que prestan se consideran parte del segmento "Otros servicios". En este caso, los SVA se refieren a una gama de servicios relacionados con la distribución de la mercancía de un cliente, que pueden incluir etiquetado, fraccionamiento de carga, control y gestión de inventario, montaje ligero, entrada y cumplimiento de pedidos, embalaje, preparación y embalaje, marcado de precios y emisión de billetes, y organización del transporte.
- Comercio al por mayor y al por menor - Este segmento de la industria de usuarios finales captura los gastos de logística externa (subcontratada) incurridos por los mayoristas y minoristas. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Eje de carga | La carga por eje de un vehículo con ruedas es el peso total que soportan en la carretera todas las ruedas conectadas a un eje determinado. |
| Recorrido de regreso | Backhaul es el movimiento de regreso de un vehículo de transporte desde su destino original hasta su punto de partida original. |
| Guía de carga | Un conocimiento de embarque es un documento legal emitido por un transportista a un remitente que detalla el tipo, la cantidad y el destino de las mercancías que se transportan. |
| Aprovisionamiento de combustible | El bunkering es el proceso de suministrar combustible y/o gasóleo que se utilizará para impulsar el sistema de propulsión de un barco (dicho combustible se denomina bunker). Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo. Una persona que se dedica al comercio de combustible (bunker) se llama comerciante de combustible. |
| Servicio de abastecimiento de combustible | El servicio de abastecimiento de combustible es el suministro de una calidad y cantidad solicitada de combustible a un barco. |
| comercio electrónico | El comercio electrónico (comercio colaborativo) describe las interacciones comerciales habilitadas electrónicamente entre el personal interno de una empresa, los socios comerciales y los clientes en toda una comunidad comercial. La comunidad comercial podría ser una industria, un segmento industrial, una cadena de suministro o un segmento de la cadena de suministro. |
| Cabotaje | Transporte mediante vehículo matriculado en un país realizado en el territorio nacional de otro país. |
| Agente de transporte | Un servicio de transporte terrestre que proporciona recogida y entrega de carga en lugares a los que no llega directamente un transportista aéreo o marítimo. |
| Logística de contrato | La logística por contrato se refiere a la subcontratación de tareas de gestión de recursos por parte de una empresa a una empresa externa especializada en asuntos logísticos, como transporte, almacenamiento y cumplimiento de pedidos. |
| Mensajería | Negocio que se utiliza para enviar mensajes, paquetes, etc. El servicio de mensajería se refiere al servicio rápido o ágil de recogida y entrega puerta a puerta de mercancías o documentos. Puede ser local o internacional. Una empresa que proporciona dichos servicios de entrega se denomina empresa de mensajería. Una empresa de mensajería contrata personas para prestar sus servicios. Esta persona contratada por la empresa de servicios de mensajería se denomina mensajero. |
| Cross docking | El cross-docking es una práctica en la gestión logística que incluye la descarga de los vehículos de entrega entrantes y la carga de los materiales directamente en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de almacén y ahorrando tiempo y dinero. |
| Comercio transfronterizo | Transporte internacional entre dos países diferentes realizado por un vehículo matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. |
| Despacho de aduana | Los procedimientos involucrados en la liberación de la carga por parte de la Aduana a través de formalidades designadas, como la presentación de una licencia/permiso de importación, el pago de derechos de importación y otra documentación requerida por la naturaleza de la carga, como la aprobación de la FCC o la FDA. |
| Sello aduanero | Precinto aduanero significa un sello, estampilla o cualquier otro medio preventivo colocado por los funcionarios aduaneros para garantizar la inviolabilidad de las mercancías, medios de transporte comerciales o almacenes. |
| Mercancías peligrosas | Las mercancías peligrosas (o materiales peligrosos o HAZMAT) incluyen líquidos/sólidos inflamables, gases comprimidos, licuados, disueltos a presión, sustancias corrosivas, oxidantes, sustancias y artículos explosivos, sustancias que, en contacto con el agua, emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas, sustancias infecciosas, materiales radiactivos, mercancías y artículos peligrosos diversos. |
| Envío directo | El envío directo es un método de entrega de mercancías desde el proveedor o propietario del producto al cliente directamente. En la mayoría de los casos, el cliente solicita los productos al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Drayage | Un acarreo es una forma de servicio de transporte por carretera que conecta los diferentes modos de envío (intermodal), como el transporte marítimo o el transporte aéreo. Es un viaje de corta distancia que transporta mercancías de un lugar a otro, generalmente antes o después de su proceso de envío de larga distancia. Los camiones de acarreo mueven carga hacia y desde varios destinos, como buques portacontenedores, lotes de almacenamiento, almacenes de cumplimiento de pedidos y patios ferroviarios. Normalmente, el acarreo sólo transporta mercancías en distancias cortas y opera únicamente en un área metropolitana. También requiere solo un camionero en un solo turno. |
| Dique seco | Dique seco es un término utilizado para reparaciones o cuando un barco es llevado al patio de servicio. Durante el dique seco, todo el barco se lleva a tierra firme para que las partes sumergidas del casco puedan limpiarse o inspeccionarse. |
| Contenedor | Una camioneta seca es un tipo de semirremolque que está completamente cerrado para proteger los envíos de elementos externos. Diseñadas para transportar carga paletizada, en cajas o suelta, las furgonetas secas no tienen temperatura controlada (a diferencia de las unidades refrigeradas “reefer”) y no pueden transportar envíos de gran tamaño (a diferencia de los remolques de plataforma). |
| alimentación | Servicio de transporte mediante el cual contenedores cargados o vacíos en un regional son transferidos a un “buque nodriza” para un viaje oceánico de larga distancia. |
| Demanda final | La demanda final incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. Incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. |
| Entrega primera milla | La entrega de primera milla se refiere a la primera etapa del transporte. Esto es cuando el paquete sale del almacén del vendedor y es llevado por el agente de recogida del mensajero para procesarlo o llevarlo al almacén. Una vez que el paquete llega a la oficina de correos o al centro de mensajería, se clasifica y transporta hasta llegar a la puerta del cliente. |
| Servicios de almacenamiento fiscal | Se trata de una instalación, claramente separada de otros locales, donde los productos sujetos a impuestos especiales son producidos, transformados, retenidos, recibidos o expedidos en régimen suspensivo por un depositante autorizado, en el ejercicio de su actividad profesional, en las condiciones establecidas por las autoridades aduaneras. . |
| Cama plana | Tiene un cuerpo trasero de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma se utiliza principalmente para transportar mercancías pesadas, de gran tamaño, anchas y poco delicadas. |
| Camión de plataforma | Un camión de plataforma es un tipo de camión con diseño rígido. Tiene un cuerpo trasero de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma se utiliza principalmente para transportar mercancías pesadas, de gran tamaño, anchas y poco delicadas, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, las mercancías transportadas con él no deben ser vulnerables a la lluvia. En términos de funcionalidad, un camión de plataforma es comparable a un remolque de plataforma. |
| Tiempo de tránsito de carga | El tiempo de tránsito es el tiempo que tarda un envío en llegar a su destino final después de ser recogido en un punto de recogida designado. |
| Logística Halal | Se refiere al proceso de gestión de las operaciones logísticas, como la gestión de flotas, el almacenamiento y la manipulación de materiales, de acuerdo con los principios de la ley Shariah para garantizar la integridad de los productos halal en el punto de consumo. |
| Acarreo | El transporte comercial de mercancías. |
| Logística entrante | La logística de entrada es la forma en que se introducen los materiales y otros bienes en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística entrante se centra en la parte de oferta de la ecuación oferta-demanda. |
| Demanda Intermedia | La demanda intermedia incluye bienes, servicios y construcciones de mantenimiento y reparación vendidos a empresas, excluidas las inversiones de capital. |
| Cargado Internacional | Lugar de carga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Internacional descargado | Lugar de descarga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Entrega de última milla | La entrega de última milla se refiere al último paso del proceso de entrega cuando un paquete se traslada desde un centro de transporte hasta su destino final, que, por lo general, es una residencia personal o una tienda minorista. |
| Carga inferior a un camión (LTL) | La carga parcial, también conocida como carga parcial (LTL), es un servicio de envío para cargas o cantidades de carga relativamente pequeñas. Un proveedor de LTL combina las cargas y los requisitos de envío de varias empresas diferentes en sus camiones, utilizando un sistema de centro y radio para llevar las mercancías a sus destinos. |
| Transporte de locomotoras | Transporte subterráneo de carbón, minerales, trabajadores y materiales mediante vagones mineros arrastrados por locomotoras. La locomotora puede funcionar con batería, diésel, aire comprimido, carro o alguna combinación como batería-carro o carro-carrete de cable. |
| Viaje rutinario | Un Milk Run es un método de entrega que se utiliza para transportar cargas mixtas de varios proveedores a un cliente. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un camión (o vehículo) visita a los proveedores para recoger las cargas para ese cliente. Este método de transporte debe su nombre a la práctica de la industria láctea, donde un camión cisterna solía recoger leche de varias granjas lecheras para entregarla a una empresa procesadora de leche. |
| Consolidación multinacional | La consolidación multinacional (MCC) es una solución rentable que consolida la carga de diferentes países de origen para construir cargas de contenedor completo (FCL). MCC es más adecuado para empresas que importan volúmenes ligeros de bienes de varios países pero que desean aprovechar las tarifas de flete FCL más económicas. |
| Logística multimodal | El transporte multimodal o envío multimodal se refiere a procesos de logística y carga que requieren múltiples modos de transporte. |
| Logística omnicanal | La distribución omnicanal es un enfoque multicanal adoptado por las empresas para ofrecer a los clientes una forma de comprar y recibir pedidos de varios canales de venta con una integración fluida y sencilla. Algunas de las opciones incluyen: 1. Comprar en línea y recoger en la tienda física; 2. Comprar en línea y recibir el pedido en casa o en otro lugar; 3. Comprar en tienda física, con entrega a domicilio o en otro lugar; 4. Envío directo desde un almacén o centro de fabricación a la tienda física, a domicilio o en otro lugar; 5. Comprar en línea y devolver en tienda física o en línea; 6. Comprar en línea y devolver en línea. |
| Carga OOG | La carga fuera de calibre (OOG) es cualquier carga que no se puede cargar en contenedores de envío de seis lados simplemente porque es demasiado grande. El término es una clasificación muy vaga de toda la carga con dimensiones más allá de las dimensiones máximas del contenedor 40HC. Es decir, una longitud superior a 12.05 metros, una anchura superior a 2.33 metros, o una altura superior a 2.59 metros. |
| Otros barcos | Otros buques incluyen: buques transportadores de gas licuado de petróleo, buques transportadores de gas natural licuado, buques cisterna para paquetes (químicos), buques cisterna especializados, buques frigoríficos, buques de suministro en alta mar, remolcadores, dragas, cruceros, transbordadores y otros buques no de carga. |
| Otra carga especializada | Otros bienes especializados incluyen bienes pre-colgados (Mercancías, uno o más artículos, provistos de una o más eslingas), unidades móviles (Unidades Móviles Autopropulsadas, Unidades No Autopropulsadas, vehículos desenrollados), equipos de carga sobredimensionados (maquinaria liviana y pesada que (a menudo es demasiado grande o demasiado pesado), carga de alto valor que necesita protección adicional, como electrónica, servicios financieros, transporte por carretera. |
| Transporte de carga subcontratado | Transporte por remuneración; El transporte a cambio de una remuneración de mercancías. |
| Paletas | Plataforma elevada, destinada a facilitar la elevación y apilado de mercancías. |
| Carga parcial | Una carga parcial describe mercancías que sólo llenan parcialmente un camión. En esencia, la cantidad del envío es mayor que el envío de carga inferior a un camión (LTL). Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que la de un envío de carga completa (FTL). |
| Camino pavimentado | Camino pavimentado con piedra triturada (macadam) con aglomerantes hidrocarbonados o agentes bituminosos, con hormigón o con adoquines. |
| Q-comercio | El Q-commerce, también conocido como comercio rápido, es un tipo de comercio electrónico donde se hace hincapié en las entregas rápidas, normalmente en menos de una hora. |
| Muelle | Plataforma de piedra o metal situada al lado del agua o que se proyecta hacia ella para cargar y descargar barcos. |
| Recomienda | El recomercio es la venta de artículos de propiedad anterior a través de mercados en línea a compradores que los reutilizan, reciclan o revenden. |
| Logística inversa | La logística inversa es un tipo de gestión de la cadena de suministro que traslada los productos de los clientes a los vendedores o fabricantes. |
| Servicio de transporte de mercancías por carretera | La contratación de una agencia de transporte por carretera para el transporte de mercancías (materias primas o productos manufacturados, incluidos sólidos y líquidos) desde el origen hasta un destino dentro del país (nacional) o transfronterizo (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de carga completa o inferior a un camión, en contenedores o no, con temperatura controlada o sin temperatura controlada, de corta o larga distancia. |
| Carga roll-on/roll-off | Los buques roll-on/roll-off (RORO o ro-ro) son buques de carga diseñados para transportar carga con ruedas, como automóviles, motocicletas, camiones, semirremolques, autobuses, remolques y vagones de ferrocarril, que son conducidos y del barco con sus propias ruedas o utilizando un vehículo de plataforma, como un transportador modular autopropulsado. |
| Cambiar cuerpos | Una caja móvil, caja basculante, contenedor intercambiable o unidad intercambiable, es uno de los tipos de contenedores de carga estándar para el transporte por carretera y ferrocarril. |
| Barcaza cisterna | Buque no autopropulsado construido o adaptado principalmente para transportar mercancías o cargas líquidas, sólidas o gaseosas a granel en espacios de carga (o tanques) a través de ríos y vías navegables interiores, y que ocasionalmente puede transportar mercancías o cargas a través de océanos y mares cuando esté en tránsito. de una vía navegable interior a otra. Las mercancías o cargas transportadas están en contacto directo con el interior del tanque. |
| vehículo tautliner | Tautliner y Curtainsider se utilizan como nombres genéricos para camiones/remolques con cortinas laterales. Las cortinas están fijadas permanentemente a un corredor en la parte superior y a rieles/postes desmontables en la parte delantera y trasera, lo que permite abrir las cortinas y usar montacargas a lo largo de los lados para una carga y descarga fácil y eficiente. Cuando está cerrado para viajar, las correas verticales de sujeción de carga están unidas a un riel de cuerda debajo de la plataforma del camión, conectando la plataforma del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre "Tautliner". Esto evita que la cortina se agite o golpetee con el viento y también puede ayudar a evitar que las cargas ligeras se deslicen hacia los lados. |
| Transcarga | El transbordo es un término de envío que se refiere a la transferencia de mercancías de un modo de transporte a otro en ruta hacia su destino final. |
| tsubo | Unidad japonesa de área equivalente a 35.58 pies cuadrados. |
| Carretera sin asfaltar | Carretera con base estabilizada y no pavimentada con piedra triturada, aglutinantes de hidrocarburos o agentes bituminosos, hormigón o adoquín. |
| Servicios de mantenimiento de embarcaciones | Incluye el mantenimiento del barco, reparaciones, limpieza, conservación del casco y aparejos y equipos. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




