

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 0.74 mil millones |
| Tamaño del mercado (2031) | USD 1.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.88% CAGR |
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del cuidado capilar en Chile por Mordor Intelligence
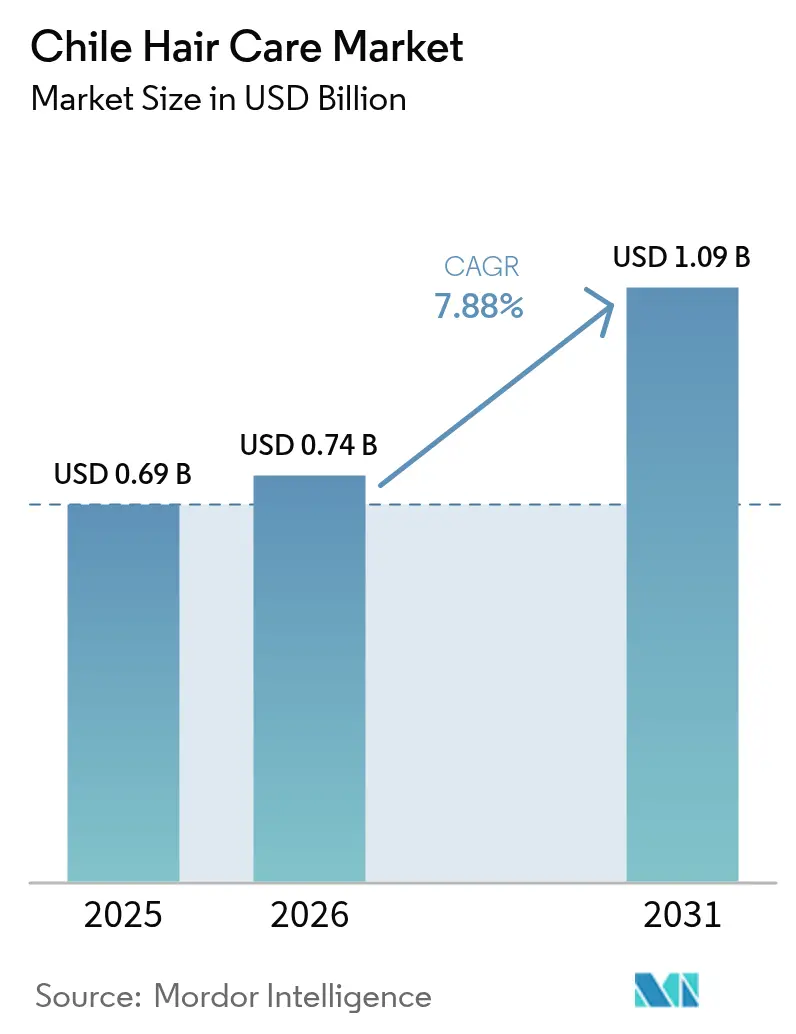
El tamaño del mercado chileno del cuidado capilar se valoró en USD 0.69 millones en 2025 y se estima que crecerá de USD 0.74 millones en 2026 a USD 1.09 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.88 % durante el período de pronóstico (2026-2031). Los productos para el cuidado capilar ocupan un lugar destacado en la industria del cuidado personal, ya que el cabello sigue siendo un indicador clave de belleza. El mercado está experimentando un crecimiento a medida que más consumidores, especialmente hombres, se centran en su apariencia física y buscan soluciones naturales y tradicionales para el cuidado capilar. Este cambio en el comportamiento del consumidor ha generado una mayor demanda de productos como champús orgánicos, acondicionadores naturales, aceites capilares y tratamientos capilares tradicionales derivados de fuentes botánicas. El crecimiento del mercado se debe a múltiples factores, como las duras condiciones climáticas, la mala calidad del agua y la creciente adopción de prácticas de coloración capilar. Estos elementos requieren rutinas sofisticadas de cuidado capilar y tratamientos regulares, lo que fortalece la demanda del mercado. Los consumidores invierten cada vez más en tratamientos de acondicionamiento profundo, mascarillas capilares y productos de peinado protectores para combatir el daño ambiental.
Conclusiones clave del informe
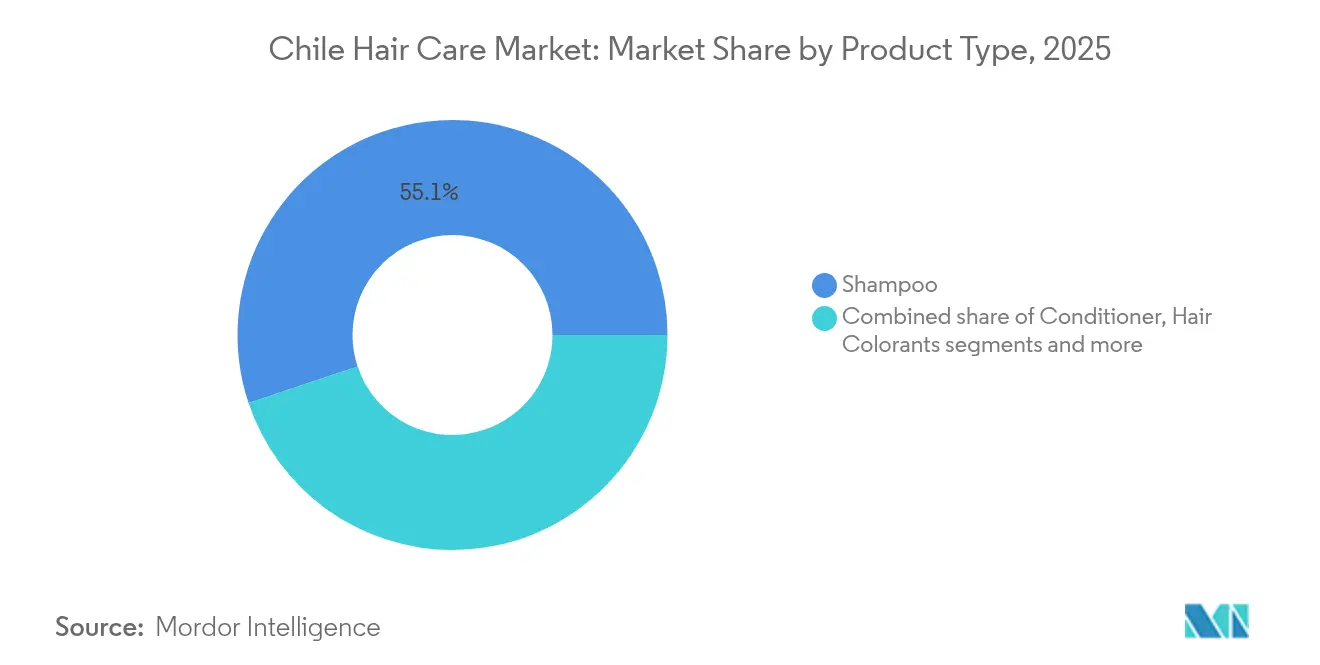
- Por tipo de producto, el champú lideró con el 55.12% de la participación del mercado de cuidado del cabello de Chile en 2025, los productos para el peinado del cabello registraron la CAGR más rápida del 8.05% para 2026-2031.
- Por categoría, los productos masivos tuvieron una participación del 77.78% en 2025, mientras que se prevé que los productos premium avancen a una CAGR del 8.25% hasta 2031.
- Por tipo de ingrediente, los productos convencionales/sintéticos capturaron el 73.95% del mercado de cuidado del cabello en Chile en 2025, mientras que las alternativas naturales y orgánicas se expandirán a una CAGR del 8.74%.
- Por canal de distribución, los supermercados e hipermercados mantuvieron una participación del 40.92% en 2025, aunque el comercio minorista en línea registra la perspectiva de CAGR más sólida del 9.1%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del cuidado capilar en Chile
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preferencia por productos ecológicos y orgánicos certificados | + 1.2% | Nacional, con ganancias tempranas en Santiago, Valparaíso, Concepción | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y el respaldo de celebridades | + 1.8% | Nacional, concentrado en centros urbanos | Corto plazo (≤ 2 años) |
| Demanda de productos multifuncionales y de control de daños | + 1.5% | Nacional, con mayor adopción en áreas metropolitanas | Mediano plazo (2-4 años) |
| Innovaciones tecnológicas en formulaciones de productos | + 1.1% | Nacional, con enfoque en el segmento premium | Largo plazo (≥ 4 años) |
| Expansión del comercio electrónico y la venta minorista digital | + 2.1% | Nacional, con mayor impacto en la región de Santiago | Corto plazo (≤ 2 años) |
| Segmentos de cuidado personal masculino en aumento | + 0.8% | Nacional, con concentración urbana | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preferencia por productos ecológicos y orgánicos certificados
Los consumidores chilenos priorizan cada vez más la sostenibilidad ambiental, lo que impulsa la demanda de fórmulas para el cuidado capilar con certificación orgánica que se alinean con la conciencia ambiental del país. Esta preferencia va más allá del origen de los ingredientes y se centra en la sostenibilidad de los envases, ya que los consumidores prefieren marcas que demuestran una reducción medible del impacto ambiental. Las estrictas regulaciones ambientales de Chile y las campañas de concienciación del consumidor han elevado la sostenibilidad de una preferencia de nicho a un criterio de compra generalizado. El uso de ingredientes naturales provenientes de los diversos ecosistemas de Chile, incluyendo plantas botánicas patagónicas y minerales del desierto de Atacama, ofrece oportunidades para que las marcas locales e internacionales desarrollen fórmulas específicas para cada región con precios premium. Los principales minoristas han establecido secciones dedicadas a la "belleza natural" en sus tiendas, lo que indica la transición de una demanda de nicho a una demanda generalizada. La supervisión regulatoria del Instituto de Salud Pública refuerza la confianza del consumidor en las afirmaciones de los productos certificados.
Influencia de las redes sociales y el apoyo de celebridades
Las redes sociales impulsan las decisiones de compra de productos para el cuidado del cabello entre los consumidores chilenos, siendo Instagram y TikTok los principales canales de descubrimiento de nuevos productos y técnicas de estilismo. Los influencers y celebridades chilenos ejercen un impacto significativo en las tendencias de belleza, especialmente en las preferencias de peinado y coloración que reflejan los ciclos de moda de cada temporada. El fenómeno se extiende más allá de la publicidad tradicional, incluyendo contenido generado por el usuario y recomendaciones de pares, lo que genera una interacción auténtica que se traduce en intención de compra. La alta penetración de las redes sociales en Chile amplifica los mensajes de marca y las demostraciones de productos. Según datos de StatCounter Global Stats de 2024, el 42.93 % de los chilenos usaba Facebook y el 27.95 % Instagram. [ 1 ]Fuente: Estadísticas globales de StatCounter, "Estadísticas de redes sociales en Chile", statcounter.com Las estrategias de marketing digital que incorporan referencias culturales locales y elementos del estilo de vida chileno muestran tasas de interacción más altas que las campañas genéricas latinoamericanas. Esta tendencia genera oportunidades para que las marcas aprovechen a microinfluencers y profesionales de la belleza que mantienen conexiones auténticas con el público chileno, a la vez que generan confianza mediante demostraciones constantes de productos y el intercambio de resultados.
Demanda de productos multifuncionales y de control de daños
Los consumidores chilenos buscan soluciones para el cuidado capilar que aborden múltiples preocupaciones simultáneamente, reflejando estilos de vida conscientes del tiempo y decisiones de compra centradas en el valor. Esta demanda surge de la activa cultura al aire libre de Chile y de factores ambientales, como la exposición a los rayos UV, el viento y las variaciones climáticas estacionales que contribuyen al daño capilar. Los productos multifuncionales que combinan beneficios de limpieza, acondicionamiento y protección atraen a los consumidores que buscan eficiencia sin comprometer la salud capilar. Esta tendencia resuena especialmente entre los profesionales que priorizan rutinas de belleza optimizadas, manteniendo los estándares de calidad del cabello. Las fórmulas para el control de daños dirigidas al peinado con calor, los procesos químicos y los factores ambientales estresantes abordan las necesidades específicas de los consumidores chilenos que utilizan frecuentemente herramientas de peinado y servicios de coloración. Las innovaciones de productos que incorporan protección térmica, filtros UV y agentes fortalecedores en fórmulas únicas captan participación de mercado al ofrecer soluciones integrales para el cuidado capilar que se alinean con las exigencias del estilo de vida chileno.
Innovaciones tecnológicas en formulaciones de productos
Las tecnologías avanzadas de formulación permiten a las marcas de cuidado capilar desarrollar productos específicamente adaptados a las condiciones climáticas chilenas y a los tipos de cabello de los consumidores. Estas innovaciones incluyen técnicas de microencapsulación que garantizan la liberación sostenida de ingredientes, sistemas de equilibrio de pH que funcionan con los diversos niveles de dureza del agua de Chile y formulaciones adaptadas al clima que se ajustan a los cambios estacionales de humedad. La integración de la biotecnología y la química sostenible crea oportunidades para que las marcas se diferencien por su rendimiento, cumpliendo al mismo tiempo con los estándares ambientales. Los consumidores chilenos demuestran su disposición a pagar precios superiores por productos tecnológicamente avanzados que ofrecen resultados medibles, especialmente en las categorías de antienvejecimiento y fortalecimiento capilar. Las inversiones en investigación y desarrollo en ciencias de formulación permiten a las marcas abordar preocupaciones específicas que prevalecen entre los consumidores chilenos, como el debilitamiento del cabello, el encanecimiento prematuro y el daño causado por el peinado frecuente. Esta tendencia impulsa la premiumización del mercado, ya que los consumidores reconocen el valor de las formulaciones con respaldo científico frente a las alternativas convencionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de salud sobre los ingredientes químicos | -0.9% | Nacional, con mayor impacto en segmentos urbanos educados | Mediano plazo (2-4 años) |
| Proliferación de productos falsificados | -0.6% | Nacional, con concentración en canales minoristas informales | Corto plazo (≤ 2 años) |
| Competencia de remedios caseros y alternativas naturales | -0.7% | Nacional, con enfoque en hogares rurales y tradicionales | Largo plazo (≥ 4 años) |
| Conciencia limitada en las zonas rurales | -0.5% | Regiones rurales, particularmente en el norte y sur de Chile | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud sobre los ingredientes químicos
La creciente conciencia sobre las sustancias químicas potencialmente dañinas presentes en los productos capilares convencionales genera dudas en los consumidores chilenos e impulsa la demanda de transparencia en la información sobre ingredientes. Esta preocupación afecta especialmente a los productos que contienen sulfatos, parabenos y fragancias sintéticas, lo que ha llevado a un mayor escrutinio de las etiquetas y listas de ingredientes. Las autoridades sanitarias chilenas y las agencias de protección al consumidor han aumentado la concienciación mediante campañas de educación pública sobre la seguridad de los cosméticos, influyendo en las decisiones de compra hacia alternativas percibidas como más seguras. Esta tendencia afecta de forma desproporcionada a los productos de consumo masivo que se basan en ingredientes sintéticos rentables, lo que crea oportunidades para que las marcas premium y naturales capturen cuota de mercado mediante el posicionamiento de fórmulas limpias. Las iniciativas de educación al consumidor de las marcas preocupadas por la salud ayudan a abordar las preocupaciones y a generar confianza mediante una comunicación transparente sobre la seguridad y eficacia de los ingredientes. Esta restricción presiona a los fabricantes para que reformulen sus productos existentes e inviertan en ingredientes alternativos más seguros, lo que podría incrementar los costos de producción y, al mismo tiempo, mejorar el posicionamiento de la marca a largo plazo.
Proliferación de productos falsificados
Los productos capilares falsificados que ingresan a Chile a través de canales de distribución informales minan la confianza del consumidor y generan inquietudes de seguridad que afectan el crecimiento general del mercado. Estos productos suelen contener ingredientes nocivos y no ofrecen los resultados prometidos, lo que genera experiencias negativas que influyen en la percepción del consumidor sobre las categorías de cuidado capilar. La posición geográfica y las relaciones comerciales de Chile crean vulnerabilidades a la infiltración de productos falsificados, especialmente a través de mercados en línea y redes minoristas informales. La presencia de productos falsificados ejerce presión sobre los precios de las marcas legítimas, a la vez que puede causar problemas de salud que generan publicidad negativa para toda la categoría de cuidado capilar. Las iniciativas de cumplimiento normativo de las autoridades chilenas ayudan a combatir la falsificación, pero el desafío requiere vigilancia continua y educación del consumidor para mantener la integridad del mercado. Las estrategias de protección de marca, que incluyen tecnologías de autenticación y redes de minoristas autorizados, ayudan a los fabricantes legítimos a diferenciar sus productos y, al mismo tiempo, generan confianza en el consumidor mediante canales de compra verificados.
Análisis de segmento
Por tipo de producto: El champú domina la innovación en el peinado
El champú mantiene un liderazgo dominante en el mercado con una participación del 55.12% en 2025, lo que refleja su papel esencial en las rutinas de cuidado capilar en Chile y sus frecuentes ciclos de recompra que generan flujos de ingresos constantes. Los productos de peinado se perfilan como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.05% hasta 2031, impulsados por la creciente conciencia de estilo y la influencia de las redes sociales en los estándares de apariencia de los consumidores chilenos. Los acondicionadores captan una cuota de mercado significativa gracias a su posicionamiento complementario con la compra de champú, mientras que los tintes capilares se benefician de la cultura vanguardista de la moda en Chile y la aceptación de la experimentación con la coloración en todos los grupos de edad.
La segmentación por tipo de producto revela patrones distintivos de comportamiento del consumidor: las necesidades básicas de limpieza sustentan el dominio del champú, mientras que el estilo aspiracional impulsa el crecimiento de productos especializados. Otros tipos de productos, como tratamientos, mascarillas y productos sin enjuague, cobran impulso a medida que los consumidores desarrollan rutinas de cuidado capilar más sofisticadas, influenciadas por experiencias profesionales en salones de belleza y educación de belleza en línea. La dinámica del segmento refleja la evolución de la cultura de belleza en Chile, donde el cuidado capilar funcional se expande a categorías de estilo de vida y autoexpresión que exigen precios más altos y una mayor fidelidad a la marca.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: Los productos masivos evolucionan hacia un posicionamiento premium
Los productos de consumo masivo dominan el 77.78% del mercado en 2025, lo que refleja un comportamiento de compra orientado al precio y una amplia distribución a través de supermercados e hipermercados en los mercados urbanos y rurales de Chile. Los productos premium se acelerarán a una tasa de crecimiento anual compuesta (TCAC) del 8.25% hasta 2031, lo que indica la disposición de los consumidores a invertir en fórmulas de mayor calidad a medida que aumenta la renta disponible y se expande la concienciación sobre la belleza. Esta trayectoria de crecimiento sugiere una maduración del mercado, donde los consumidores pasan de la funcionalidad básica a productos orientados al rendimiento y centrados en la experiencia que ofrecen resultados superiores.
La segmentación por categorías destaca el impacto del desarrollo económico de Chile en el comportamiento del consumidor, con un creciente poder adquisitivo de la clase media que permite la adopción de productos premium sin abandonar la accesibilidad del mercado masivo. Según datos del Banco Mundial de 2023, el Producto Interno Bruto (PIB) per cápita en Paridad de Poder Adquisitivo en Chile fue de USD 32,809.9. El crecimiento del segmento premium se concentra en las áreas metropolitanas, donde los consumidores demuestran un mayor gasto en belleza y reconocimiento de marca, mientras que los productos masivos mantienen su relevancia en los segmentos sensibles al precio y los mercados rurales. Este patrón de crecimiento dual crea oportunidades para que las marcas desarrollen estrategias de portafolio que capten tanto a los segmentos de consumidores que buscan valor como a los que aspiran a productos premium mediante estrategias diferenciadas de posicionamiento de productos y precios.
Por canal de distribución: el comercio minorista en línea revoluciona los modelos tradicionales
Los supermercados e hipermercados mantuvieron una participación de mercado del 40.92% en 2025, aprovechando la conveniencia, los precios competitivos y la amplia selección de productos que satisface la preferencia de los consumidores chilenos por experiencias de compra integrales. Las tiendas minoristas en línea experimentaron una tasa de crecimiento anual compuesta (TCAC) del 9.1% hasta 2031, impulsadas por la adopción digital, las preferencias por la conveniencia y un mayor acceso a productos, lo que beneficia especialmente a los consumidores de ciudades más pequeñas y zonas rurales. Las tiendas especializadas ofrecen asesoramiento experto y un enfoque en productos premium que facilita transacciones de mayor valor, mientras que otros canales, como las farmacias y la venta directa, mantienen posiciones de nicho en el mercado.
Según la Unión Internacional de Telecomunicaciones (UIT), el 94% de la población chilena tenía acceso a internet en 2023. Esta conectividad digital permite a las empresas ampliar su alcance de mercado a través de canales en línea, ofreciendo especificaciones de productos y retroalimentación de los consumidores para facilitar las decisiones de compra. El panorama multicanal crea oportunidades para estrategias omnicanal que combinan experiencias físicas de venta minorista con la conveniencia digital, optimizando potencialmente los costos de adquisición de clientes y maximizando el alcance de mercado en los diversos segmentos geográficos y demográficos de Chile.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de ingrediente: Transición natural que redefine el panorama de la formulación
Las formulaciones sintéticas convencionales mantienen una posición dominante en el mercado del 73.95% en 2025, gracias a su rentabilidad, eficacia comprobada y la familiaridad del consumidor con los ingredientes tradicionales para el cuidado capilar. Las alternativas naturales y orgánicas experimentan un crecimiento anual compuesto (CAGR) del 8.74% hasta 2031, lo que refleja las tendencias de concienciación ambiental y de salud que impactan especialmente a los consumidores chilenos más jóvenes y a la población urbana con mayor nivel educativo. Este diferencial de crecimiento indica una transición del mercado hacia formulaciones más limpias, manteniendo al mismo tiempo la relevancia de los ingredientes sintéticos para aplicaciones de alto rendimiento.
La evolución de los tipos de ingredientes refleja las tendencias de sostenibilidad más amplias en la cultura de consumo chilena, donde la conciencia ambiental impulsa las decisiones de compra en diversas categorías de productos. El posicionamiento natural y orgánico permite estrategias de precios premium, a la vez que atrae a los consumidores que buscan soluciones de belleza auténticas y responsables con el medio ambiente, alineadas con sus valores personales. Esta segmentación crea oportunidades para fórmulas híbridas que combinan ingredientes naturales con potenciadores sintéticos, lo que podría atraer a los consumidores que buscan eficacia y responsabilidad ambiental en sus elecciones de cuidado capilar.
Análisis geográfico
La cultura cosmopolita de la capital y su fuerza laboral profesional generan una demanda de soluciones sofisticadas para el cuidado capilar que respalden la imagen de marca personal y los estándares de apariencia laboral. Valparaíso y Concepción emergen como centros de crecimiento secundarios, beneficiándose de la población universitaria y el dinamismo cultural que impulsa la experimentación en belleza y la adopción de tendencias. La dinámica del mercado regional refleja la geografía económica de Chile: las regiones mineras del norte muestran un fuerte poder adquisitivo, pero una limitada variedad de productos, mientras que las zonas agrícolas del sur muestran un creciente interés en la inversión en cuidado capilar a medida que se expande el desarrollo económico.
Las zonas climáticas únicas del país, desde desérticas hasta templadas, crean necesidades específicas para el cuidado capilar. Los consumidores del norte requieren protección UV y productos que retengan la humedad, mientras que las regiones del sur se centran en el control de la humedad y fórmulas adaptadas a las estaciones. La expansión del comercio electrónico beneficia especialmente a las ciudades más pequeñas y a las zonas rurales, donde las opciones de venta física siguen siendo limitadas, lo que permite a las marcas nacionales lograr una mayor penetración en el mercado.
La estructura geográfica del mercado chileno facilita estrategias de posicionamiento premium en centros urbanos, a la vez que mantiene la accesibilidad del mercado masivo en comunidades más pequeñas, lo que genera oportunidades para portafolios de productos diferenciados que atienden a diversos segmentos económicos y de estilo de vida. La sólida infraestructura logística del país y sus consolidadas redes minoristas facilitan una distribución eficiente, mientras que la homogeneidad cultural facilita campañas de marketing nacionales con repercusión transregional.
Panorama regulatorio
Los productos para el cuidado del cabello en Chile están regulados por el marco nacional de control de cosméticos supervisado por el Instituto de Salud Pública de Chile (ISP), dependiente del Ministerio de Salud. Un pilar fundamental para el cumplimiento es el Decreto Supremo N° 239/2002 (Reglamento del Sistema Nacional de Control de Cosméticos), que define los requisitos de control sanitario, incluyendo la necesidad de registro sanitario para comercializar productos cosméticos (incluidos los productos para el cabello) en Chile, con registros válidos por cinco años.
El acceso al mercado y la comercialización continua dependen del cumplimiento de los requisitos del ISP para las vías de autorización de productos (incluidas las notificaciones cuando corresponda), los requisitos de etiquetado en español que abarcan el propósito y las advertencias, y el procesamiento digital a través de la plataforma del ISP (GICONA). Para las marcas que venden productos de cuidado capilar de consumo masivo en envases para el consumidor, el cumplimiento también está condicionado por las obligaciones vinculadas al enfoque de responsabilidad extendida del productor de Chile para envases y residuos (Ley REP), que influye en el diseño del envase y la elección de materiales, así como en la coordinación de la recogida y el reciclaje en todos los canales de venta minorista.
Panorama competitivo
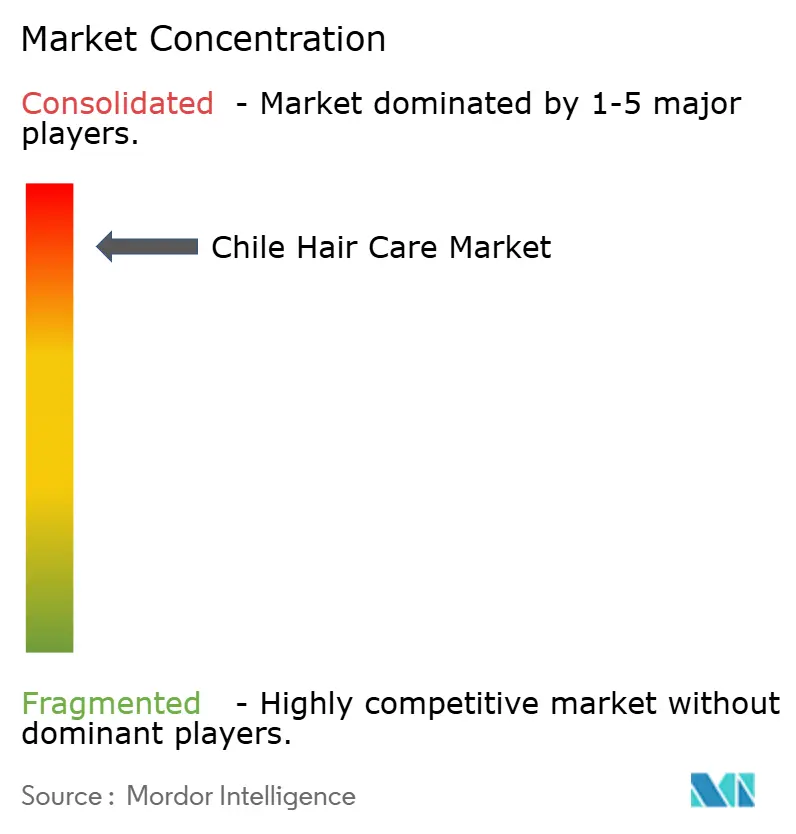
El mercado chileno del cuidado capilar está altamente consolidado. Entre los principales actores del mercado se encuentran Coty Inc., The Procter & Gamble Company, Unilever Plc, Laboratorio Ballerina Ltd. y L'Oréal SA. La innovación tecnológica está transformando el panorama competitivo, y las empresas aprovechan la IA para recomendaciones de productos a medida y el desarrollo de fórmulas sofisticadas. Estos avances impulsan la diferenciación de productos y mejoran la interacción con el consumidor, ofreciendo ventajas competitivas y estableciendo barreras de entrada.
Esto es particularmente evidente en el segmento premium, donde las afirmaciones de eficacia exigen una rigurosa validación científica, lo que convierte la integración tecnológica en un factor crucial para el éxito. Además, el mercado se inclina hacia modelos de venta directa al consumidor. Marcas como Nutrafol, especializada en suplementos para el crecimiento del cabello, subrayan el potencial de las estrategias dirigidas para generar un valor significativo, incluso en un mercado dominado por unos pocos actores.
Además, el modelo de distribución directa al consumidor (DTC) se está expandiendo en el mercado chileno del cuidado capilar. Esta estrategia comercial permite a las empresas establecer relaciones directas con los consumidores y recopilar datos de compra en tiempo real. Las empresas utilizan esta información de mercado para modificar su portafolio de productos, dirigirse a segmentos específicos de consumidores, como tratamientos para el cuero cabelludo y productos sin sulfatos, y satisfacer la demanda del mercado de soluciones especializadas para el cuidado capilar.
Líderes de la industria del cuidado del cabello en Chile
-
Coty Inc
-
The Procter & Gamble Company
-
Unilever plc
-
Laboratorio Ballerina Ltd.
-
L'Oreal SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Laboratorio Ballerina anunció su expansión fuera de Chile mediante su entrada al mercado peruano de productos para el hogar y el cuidado personal. La compañía extendió su red regional de distribución, lo que le permitirá alcanzar economías de escala en la adquisición y fabricación de productos para categorías afines, con un potencial impacto en el posicionamiento de su cartera de productos para el cuidado del cabello en toda la costa del Pacífico.
- Diciembre de 2025: Coty completó la venta de su participación restante del 25.8% en Wella a KKR por 750 millones de dólares. Esta transacción aleja aún más a Coty de ser un importante fabricante especializado en el cuidado del cabello, lo que indica cambios en el enfoque de su cartera que pueden modificar la forma en que la compañía asigna capital y alianzas en las categorías relacionadas con el cabello en los distintos mercados.
- Octubre de 2024: Unilever lanzó en Chile una iniciativa de empaques sostenibles con envases rellenables para los productos de cuidado capilar TRESemmé y Dove, en colaboración con las principales cadenas de supermercados. El programa vinculó el consumo de productos para el cuidado del cabello con el comportamiento de recarga en el comercio minorista tradicional, reforzando el papel estratégico de los formatos de empaque y la colaboración con los minoristas para fomentar la fidelización de los clientes.
Alcance y metodología
El segmento de productos para el cuidado capilar comprende fórmulas que limpian, acondicionan, peinan, protegen y tratan el cabello y el cuero cabelludo. La cartera de productos incluye champús, acondicionadores, aceites, sérums, geles de peinado, sprays y tratamientos. Estos productos mejoran la salud y la apariencia del cabello, a la vez que abordan problemas específicos como la sequedad, el frizz, la caspa, la caída y el daño capilar.
El mercado chileno del cuidado capilar está segmentado por tipo de producto, categoría, tipo de ingrediente y canal de distribución. Según el tipo de producto, el mercado se divide en champú, acondicionador, tintes, productos para el peinado y otros. Por categoría, el mercado se divide en productos premium y de consumo masivo. Por tipo de ingrediente, se divide en productos naturales y orgánicos, y convencionales/sintéticos. El mercado se segmenta por canales de distribución en tiendas especializadas, supermercados/hipermercados, tiendas online y otros canales de distribución. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por tipo de producto
| Champú |
| Acondicionador |
| Colorantes para el cabello |
| Productos de peinado |
| Otros tipos de productos |
Por categoría
| Productos premium |
| Productos en masa |
Por tipo de ingrediente
| Naturales y orgánicos |
| Convencional/Sintético |
Por canal de distribución
| Tiendas Especializadas |
| Supermercados / Hipermercados |
| Tiendas minoristas en línea |
| Otros canales |
| Por tipo de producto | Champú |
| Acondicionador | |
| Colorantes para el cabello | |
| Productos de peinado | |
| Otros tipos de productos | |
| Por categoría | Productos premium |
| Productos en masa | |
| Por tipo de ingrediente | Naturales y orgánicos |
| Convencional/Sintético | |
| Por canal de distribución | Tiendas Especializadas |
| Supermercados / Hipermercados | |
| Tiendas minoristas en línea | |
| Otros canales |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado del cuidado del cabello en Chile hoy en día?
El mercado chileno de cuidado del cabello ascendería a USD 0.74 mil millones en 2026 y está en camino de alcanzar los USD 1.09 mil millones en 2031 con una CAGR del 7.88%.
¿Qué categoría de productos está creciendo más rápido?
Los productos para peinar el cabello registran la CAGR más alta del 8.05 % para 2026-2031, impulsada por las tendencias de las redes sociales y la creciente expresión del estilo personal.
¿Qué impulsa la expansión del segmento premium?
Los mayores ingresos disponibles, la influencia de los salones profesionales y la demanda de un rendimiento respaldado por la tecnología impulsan los productos premium a una tasa de crecimiento anual compuesta (CAGR) del 8.25 %.
¿Por qué es importante el retail online para las marcas de cuidado del cabello en Chile?
Las ventas en línea crecen a una tasa compuesta anual del 9.1 %, aprovechando la penetración de los teléfonos inteligentes y las redes de entrega a nivel nacional que extienden los surtidos a ciudades más pequeñas y áreas rurales.


