

Tamaño y participación del mercado de servicios de TI en Chile
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
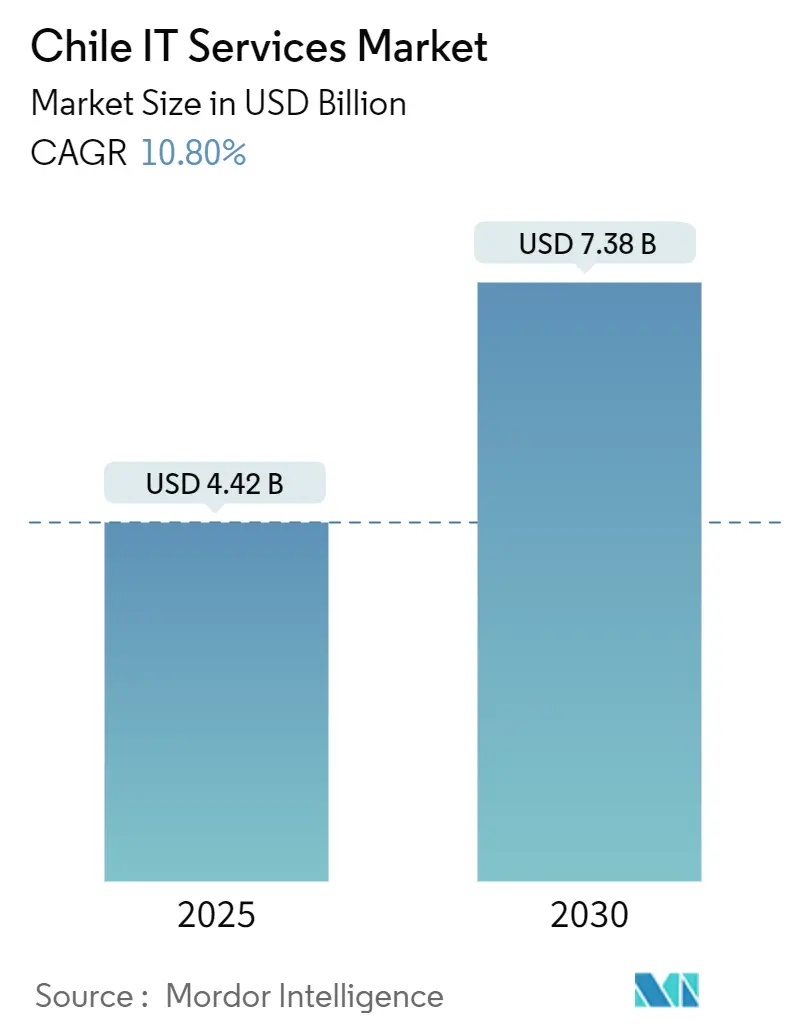
| Tamaño del mercado (2025) | USD 4.42 mil millones |
| Tamaño del mercado (2030) | USD 7.38 mil millones |
| Tasa de crecimiento (2025 - 2030) | 10.80% CAGR |
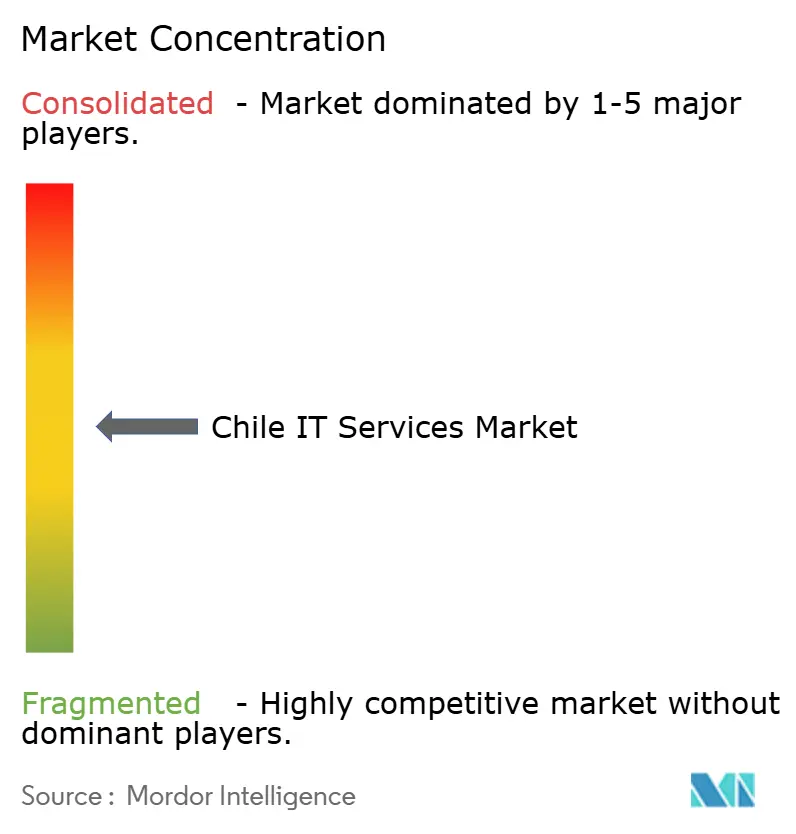
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de TI en Chile por Mordor Intelligence
El mercado chileno de servicios de TI alcanzó los 4.42 millones de dólares en 2025 y se proyecta que crezca hasta los 7.38 millones de dólares en 2030, lo que refleja una sólida tasa de crecimiento anual compuesta (TCAC) del 10.8%. Esta expansión subraya el surgimiento del país como un centro tecnológico regional, acelerado por la migración a la nube pública, los mandatos de digitalización del gobierno y la demanda sostenida de servicios nearshore por parte de clientes de la costa oeste de Estados Unidos. Las empresas continúan trasladando sus cargas de trabajo a plataformas en la nube para mejorar la flexibilidad y la resiliencia, mientras que la nueva Ley Marco de Ciberseguridad impulsa un aumento paralelo en la demanda de servicios de seguridad gestionados. Los precios competitivos de entre 50 y 65 dólares por hora de desarrollador y la sólida protección de la propiedad intelectual en Chile refuerzan el atractivo del país para la externalización de servicios. Mientras tanto, sectores de rápido crecimiento como la salud, el comercio minorista y la automatización minera están ampliando el alcance del gasto nacional en tecnología y creando oportunidades para proveedores de servicios múltiples. [1] Biblioteca del Congreso, “Chile: Entra en vigor la Ley Marco de Ciberseguridad”, loc.gov
Conclusiones clave del informe
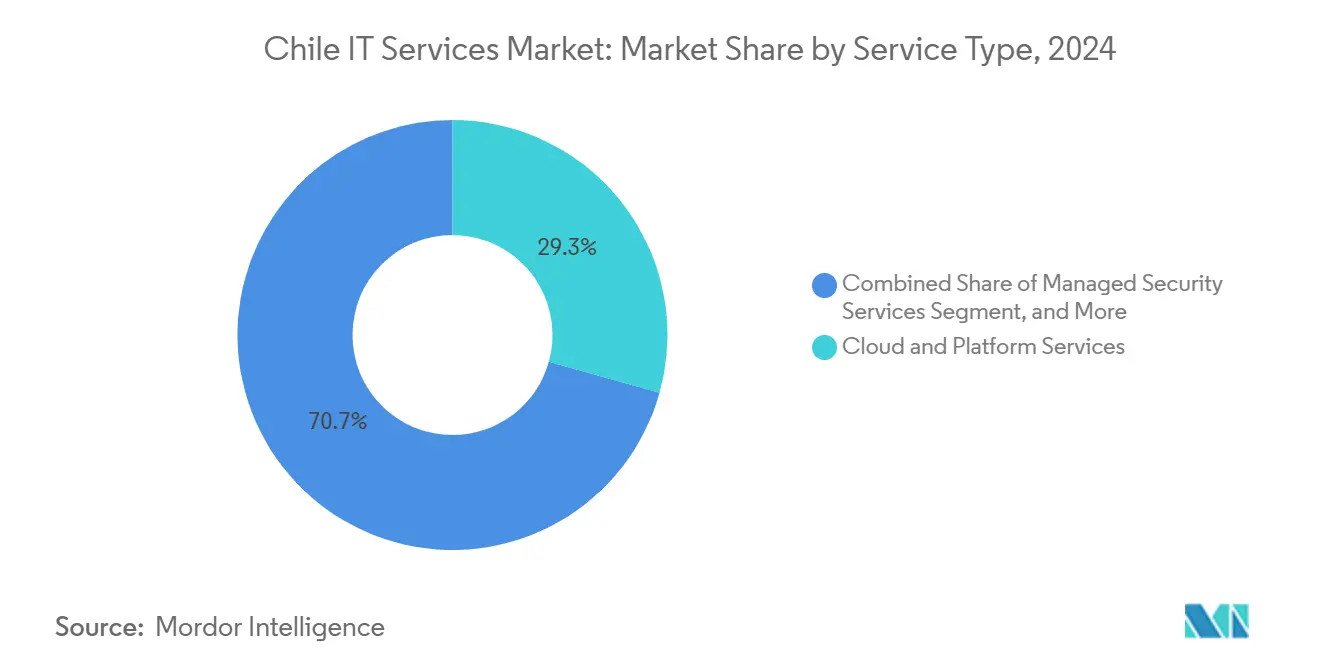
- Por tipo de servicio, los servicios de nube y plataforma lideraron con una participación de ingresos del 29.33% del mercado de servicios de TI de Chile en 2024, y los servicios de seguridad administrados avanzan a una CAGR del 15.31% hasta 2030.
- Por tamaño de empresa, las grandes empresas controlaron el 63.11% de la participación de mercado de servicios de TI de Chile en 2024, mientras que se prevé que las pequeñas y medianas empresas se expandan a una CAGR del 13.76% hasta 2030.
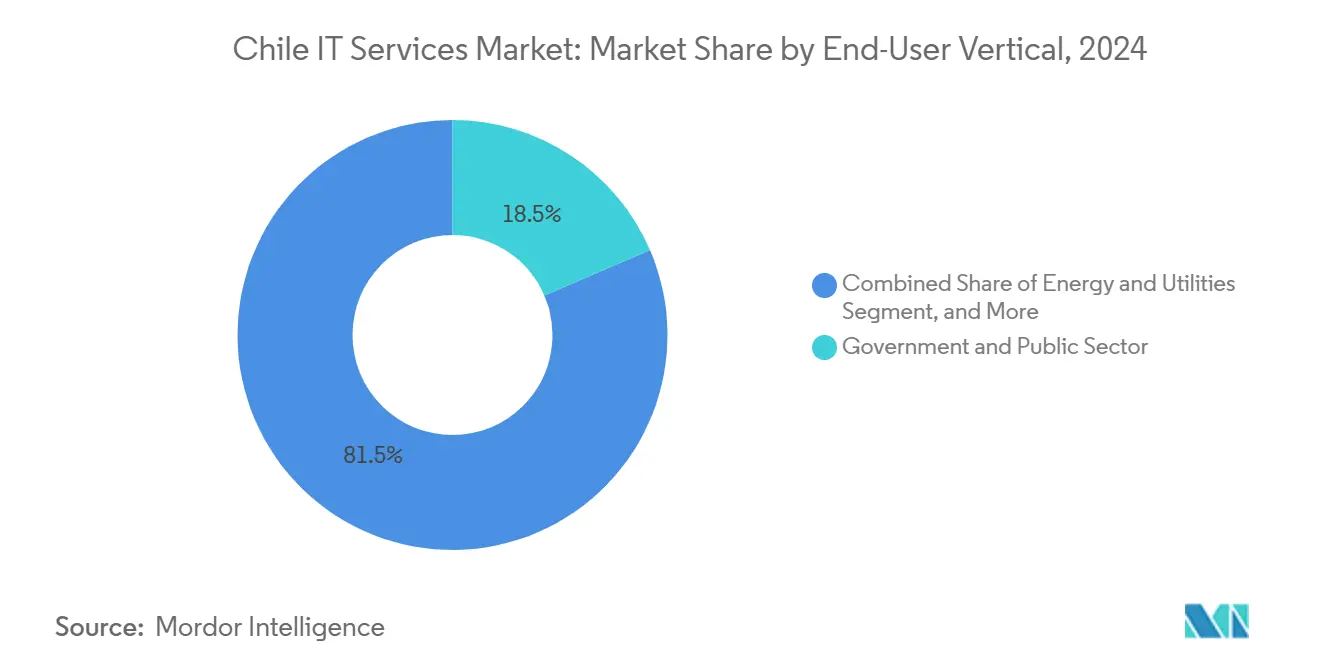
- Por vertical de usuario final, el gobierno y el sector público representaron el 18.53% del tamaño del mercado de servicios de TI de Chile en 2024, y la atención médica y las ciencias biológicas están progresando a una CAGR del 14.5% hasta 2030.
- Por modelo de implementación, las configuraciones híbridas o multi-cloud controlaron el 46.67% de la participación de mercado de servicios de TI de Chile en 2024 y se proyecta que las cargas de trabajo de la nube pública aumentarán a una CAGR del 15.67% hasta 2030.
Tendencias y perspectivas del mercado de servicios de TI en Chile
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Migración acelerada a la nube pública en verticales reguladas | + 2.80% | Nacional, con ganancias tempranas en Santiago, Valparaíso, Concepción | Mediano plazo (2-4 años) |
| Gastos del programa nacional "Gobierno Digital 2025" | + 2.10% | Nacional | Corto plazo (≤ 2 años) |
| Demanda de entregas cercanas a la costa por parte de clientes de la costa oeste de EE. UU. | + 1.90% | Nacional, concentrado en el corredor tecnológico de Santiago | Largo plazo (≥ 4 años) |
| El rápido despliegue de 5G desbloquea proyectos de servicios de borde | + 1.60% | Nacional, priorizando los centros urbanos | Mediano plazo (2-4 años) |
| Mandatos de automatización de la minería de cobre (convergencia OT-IT) | + 1.40% | Regiones del norte (Antofagasta, Atacama) | Largo plazo (≥ 4 años) |
| Pilotos de Gen-AI en centros de contacto en español | + 1.20% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Migración acelerada a la nube pública en sectores regulados
Las instituciones financieras están trasladando plataformas centrales a la nube pública para reducir los costos operativos e introducir capacidades de análisis en tiempo real. Banco Itaú planea una migración completa de infraestructura para 2028 y Bci ya opera una plataforma de datos basada en la nube que ingiere datos de clientes para modelos de IA generativos. [2] BNamericas, “Amazon invertirá US$4 mil millones en infraestructura de nube en Chile”, bnamericas.com Una nueva ley de protección de datos vigente en diciembre de 2026 aclara las reglas de procesamiento transfronterizo y fomenta arquitecturas híbridas que combinan regiones de hiperescaladores con centros de datos locales. Los proveedores de energía están utilizando marcos similares para expandir centros de operaciones de seguridad nativos de la nube.
Gastos del Programa Nacional de Gobierno Digital 2025
Las compras públicas superaron los USD 16 mil millones en 2023, y la Ley de Transformación Digital del Estado exige la adopción de la nube, el análisis y la ciberseguridad en todas las agencias. [3] ChileCompra, “Compras públicas superaron los US$16 mil millones en 2023,” chilecompra.cl La plataforma Mercado Público ya enumera más de 5,000 oportunidades de TI anualmente e introduce pautas éticas para proyectos de IA, creando flujos predecibles para las empresas de servicios.
Demanda de entregas cercanas a la costa de clientes de la costa oeste de Estados Unidos
Alrededor de 50,000 desarrolladores de software trabajan en el área metropolitana de Santiago, ofreciendo compatibilidad horaria y un dominio del inglés superior al de la mayoría de sus pares regionales. Las tarifas por hora competitivas ofrecen ahorros del 60-70% con respecto a los estándares estadounidenses, mientras que las garantías de propiedad intelectual de Chile cumplen con los estrictos requisitos de los clientes. Las empresas emergentes chilenas impulsan una cultura de entrega ágil, lo que consolida a la ciudad como una alternativa cercana.
Implementación rápida de 5G que desbloquea proyectos de servicios de borde
Entel destinó USD 618 millones a la actualización de la red troncal móvil y óptica, que soporta velocidades de 800 Gbit/s, lo que permite cargas de trabajo con latencia ultrabaja. Grandes empresas mineras como BHP ya implementan nodos perimetrales de IoT basados en Azure en la mina Escondida para el mantenimiento predictivo y la toma de decisiones autónomas sobre el transporte.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad del peso frente al dólar estadounidense reduce los márgenes de los contratos ITO | -1.80% | Nacional | Corto plazo (≤ 2 años) |
| La pérdida de talento cibernético en los centros de Miami y Madrid | -1.20% | Nacional, concentrado en Santiago | Mediano plazo (2-4 años) |
| Ambigüedad en la soberanía de los datos para el BPO transfronterizo en la nube | -0.90% | Nacional, afectando a clientes multinacionales | Mediano plazo (2-4 años) |
| Retrasos en proyectos de TI vinculados a las reformas constitucionales de 2023-2024 | -0.70% | Nacional, concentrado en el sector público | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del peso frente al dólar estadounidense reduce los márgenes de los contratos ITO
Las fluctuaciones repentinas del tipo de cambio reducen las ganancias de los contratos de externalización a precio fijo. Las grandes empresas se cubren con flujos de ingresos multidivisa, mientras que los proveedores más pequeños carecen de la escala necesaria para absorber la volatilidad, lo que impulsa las consolidaciones.
La pérdida de talento cibernético se dirige a los centros de Miami y Madrid
Chile necesita aproximadamente 6,000 profesionales más de ciberseguridad, pero enfrenta una creciente competencia salarial que atrae talento al extranjero. Esta escasez limita la capacidad de los proveedores para ofrecer soluciones de seguridad gestionadas, incluso cuando la nueva ley marco exige un mayor cumplimiento. [4] Telefónica Tech, “Profesionales de la Ciberseguridad demandados en 2025”, telefonicatech.com
Análisis de segmento
Por tipo de servicio: Las plataformas en la nube impulsan la transformación digital
Los servicios de nube y plataforma representaron el 29.33% de la cuota de mercado de servicios de TI en Chile en 2024. Se proyecta que los servicios de seguridad gestionada se expandan a una tasa de crecimiento anual compuesta (TCAC) del 15.31%, beneficiándose de las normas obligatorias de notificación de infracciones de la nueva ley de ciberseguridad. Se prevé que el tamaño del mercado de servicios de TI en Chile para servicios de nube y plataforma alcance los 2.3 millones de dólares para 2030, mientras que el tamaño del mercado de servicios de seguridad gestionada podría superar los 1.2 millones de dólares ese mismo año. Empresas con gran potencial de crecimiento, como Amazon, están incorporando regiones locales e impulsando el desarrollo de ecosistemas con proveedores de software independientes (ISV) y socios asesores. Los integradores nacionales responden a la presión sobre los márgenes integrando consultoría, externalización e intermediación en la nube en propuestas unificadas que aceleran la migración y minimizan los riesgos del cumplimiento normativo.
La consultoría de TI continúa brindando servicios de racionalización de ERP a gran escala, mientras que la externalización de procesos empresariales (BPM) aprovecha la solidez del soporte bilingüe para multinacionales. La habilitación de IA complementa estas líneas tradicionales, especialmente en análisis de voz y automatización robótica de procesos, que optimizan los flujos de trabajo administrativos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de empresa del usuario final: las pymes aceleran la adopción digital
Las grandes empresas representaban el 63.11% del mercado chileno de servicios de TI en 2024, impulsadas por fuertes ciclos de inversión en capital en la modernización de la minería y el comercio minorista. Se proyecta que el tamaño del mercado chileno de servicios de TI para grandes empresas alcance los USD 4.6 millones para 2030. En contraste, el gasto de las pymes está creciendo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 13.76%, a medida que los modelos de suscripción en la nube eliminan las barreras de capital. Las iniciativas de tecnología financiera de pagos destacan una oportunidad regional de USD 448 millones, impulsando a los pequeños minoristas a operar en línea. Los proveedores han respondido con paquetes de servicios modulares y facturación basada en el consumo que se ajustan a los ajustados flujos de caja operativos.
El impulso de las pymes también se debe a los incentivos fiscales que promueven la innovación y a los programas subvencionados de desarrollo de competencias digitales. Estas medidas fomentan la adopción de SaaS para la contabilidad, la facturación electrónica y el comercio omnicanal, áreas históricamente desatendidas por las empresas tradicionales de externalización de TI.
Por sector vertical de usuario final: el sector sanitario lidera la trayectoria de crecimiento
El Gobierno y el Sector Público retuvieron el 18.53% de los ingresos de 2024, impulsados por la hoja de ruta de Gobierno Digital 2025. Se prevé que la cuota de mercado de servicios de TI en Chile en el sector de la salud y las ciencias de la vida aumente del 7.4% en 2024 al 10.2% en 2030, a medida que proliferan las plataformas de telesalud. Las clínicas implementan videoconsultas seguras y módulos de prescripción electrónica para contrarrestar la escasez de profesionales clínicos en zonas remotas. Los patrocinadores farmacéuticos consideran la claridad regulatoria de Chile como un factor diferenciador para los centros regionales de digitalización de ensayos clínicos.
La minería sigue siendo un caso de uso de gran valor para la analítica de borde habilitada para 5G, que respalda el mantenimiento predictivo y el transporte autónomo. Minoristas como Walmart Chile amplían sus proyectos piloto de carritos inteligentes basados en IA, mientras que las grandes empresas bancarias utilizan plataformas de datos en la nube para capacitar a agentes de IA conversacional que reducen los tiempos de espera en los centros de llamadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: las estrategias híbridas dominan las decisiones empresariales
Las arquitecturas híbridas o multicloud captaron el 46.67 % del gasto en 2024, lo que indica la preferencia de las empresas por la portabilidad de las cargas de trabajo y la mitigación de interrupciones. El tamaño del mercado de servicios de TI en Chile, asociado a la implementación híbrida, podría superar los 3.5 millones de dólares para 2030. La nube pública muestra la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 15.67 %, impulsada por el lanzamiento regional de Amazon, con un presupuesto de 4 millones de dólares, y la creciente confianza en los indicadores de seguridad a gran escala.
Los modelos locales se posicionan como un nicho en entornos altamente regulados o de baja latencia, especialmente en minería, donde el procesamiento cercano al equipo reduce los costos de transmisión. La hoja de ruta nacional para centros de datos apunta a una inversión de USD 2.5 millones en instalaciones sostenibles, estableciendo parámetros de referencia en energía verde que atraen a compradores con conciencia ESG.
Análisis geográfico
Santiago concentra la mayor parte del mercado chileno de servicios de TI gracias a la concentración de sedes corporativas y a una amplia cartera de desarrolladores talentosos. El área metropolitana también alberga la estación de amarre de la Cruz del Sur y el futuro cable submarino Humboldt, consolidando la conectividad global de baja latencia. Los distritos norteños de Antofagasta y Atacama concentran la demanda especializada de empresas de extracción de cobre que implementan gemelos digitales y flotas de camiones autónomos. Los proveedores de servicios deben abordar el terreno accidentado y la limitada red de fibra óptica mediante la integración de LTE privado y microcentros de datos en el borde.
Valparaíso y Concepción representan centros secundarios emergentes donde las universidades integran sus planes de estudio con las certificaciones en la nube, lo que contribuye a expandir la base de mano de obra calificada más allá de la capital. Estas ciudades atraen a pequeñas y medianas empresas que buscan salarios competitivos y menores costos inmobiliarios. Los incentivos gubernamentales que otorgan devoluciones fiscales a los nuevos parques tecnológicos en estas regiones apoyan los modelos de distribución distribuida y mitigan los riesgos de congestión en Santiago.
La alineación geográfica de Chile con la Hora del Pacífico permite colaboraciones en tiempo real con clientes de Silicon Valley, un factor clave que los diferencia de las opciones offshore asiáticas. Los proveedores aprovechan las rutas aéreas directas y los equipos de cuentas bilingües para ejecutar sprints ágiles, impulsando la expansión continua del mercado de servicios de TI en Chile, tanto en las áreas metropolitanas como en las provincias con abundantes recursos.
Panorama competitivo
El mercado chileno de servicios de TI muestra una concentración moderada. Los principales proveedores globales, como Amazon, Microsoft e IBM, han creado grandes equipos locales y una sólida infraestructura, pero se enfrentan a una fuerte competencia de líderes regionales como SONDA y Entel Digital, que comprenden los matices de los contextos regulatorios y culturales. La inauguración prevista de la región de la nube por parte de Amazon impulsa a las pequeñas empresas a especializarse en herramientas de migración, asesoría en operaciones financieras y gestión de la postura de seguridad para aprovechar las ventajas de la hiperescaladora.
La diferenciación estratégica se basa en la profundidad de cada dominio. Entel aprovecha su red troncal para integrar la conectividad con servicios gestionados para proyectos de análisis de borde, mientras que la presencia de SONDA en Latinoamérica ayuda a las multinacionales a orquestar despliegues regionales desde una sede en Chile. La grave escasez de talento en ciberseguridad beneficia a las empresas que invierten en programas de aprendizaje y colaboraciones con universidades. Empresas emergentes como Trust Journey se centran en chatbots de IA generativa para el comercio minorista y las telecomunicaciones, lo que subraya la transición hacia ofertas de experiencia del cliente centradas en los datos.
Se esperan fusiones y alianzas a medida que la volatilidad del peso intensifica la presión de costos. La adquisición por parte de Equinix de tres centros de datos de Entel en 2024 demuestra el valor que los inversores otorgan a la capacidad de coubicación escalable vinculada a contratos de energía renovable, una tendencia que probablemente definirá las futuras estrategias de expansión de capacidad.
Líderes de la industria de servicios de TI en Chile
SONDA SA
Entel SA (Entel Digital)
Accenture plc
IBM Chile SpA
Tata Consultancy Services Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Amazon confirmó una inversión de USD 4 mil millones en la región de la nube cuyo lanzamiento del servicio está previsto para 2026.
- Enero de 2025: Entra en vigor la Ley Marco de Ciberseguridad, que crea la Agencia Nacional de Ciberseguridad y normas de reporte obligatorio.
- Diciembre de 2024: Chile presentó el Plan Nacional de Centros de Datos que apunta a una inversión en infraestructura verde por USD 2.5 millones.
- Octubre de 2024: ABB y Codelco firmaron una alianza para implementar soluciones digitales y de electrificación para la descarbonización de las minas.
Alcance del informe del mercado de servicios de TI en Chile
| Consultoría e Implementación TI |
| Subcontratación de TI (ITO) |
| Outsourcing de Procesos de Negocio (BPO) |
| Servicios de seguridad gestionados |
| Servicios de nube y plataforma |
| Pequeñas y medianas empresas (pymes) |
| Grandes empresas |
| BFSI |
| Manufactura |
| Gobierno y sector público |
| Atención sanitaria y ciencias de la vida |
| Venta al por menor y bienes de consumo |
| Telecomunicaciones y Medios |
| Logística y transporte |
| Energía y servicios Públicos |
| Otros verticales de usuarios finales |
| En la premisa |
| Nube pública |
| Híbrido/Multinube |
| Por tipo de servicio | Consultoría e Implementación TI |
| Subcontratación de TI (ITO) | |
| Outsourcing de Procesos de Negocio (BPO) | |
| Servicios de seguridad gestionados | |
| Servicios de nube y plataforma | |
| Por tamaño de empresa del usuario final | Pequeñas y medianas empresas (pymes) |
| Grandes empresas | |
| Por vertical de usuario final | BFSI |
| Manufactura | |
| Gobierno y sector público | |
| Atención sanitaria y ciencias de la vida | |
| Venta al por menor y bienes de consumo | |
| Telecomunicaciones y Medios | |
| Logística y transporte | |
| Energía y servicios Públicos | |
| Otros verticales de usuarios finales | |
| Por modelo de implementación | En la premisa |
| Nube pública | |
| Híbrido/Multinube |
Preguntas clave respondidas en el informe
¿Qué tan grande será el mercado de servicios TI en Chile en 2025?
Se sitúa en 4.42 millones de dólares con una perspectiva de CAGR del 10.8 % hasta 2030.
¿Qué tipo de servicio contribuye más al gasto?
Los servicios de nube y plataforma lideraron con el 29.33% de los ingresos de 2024.
¿Qué impulsa el rápido crecimiento de las PYMES chilenas?
Las herramientas en la nube basadas en suscripciones, los incentivos fiscales y los programas gubernamentales de capacitación impulsan una CAGR del 13.76 % en el gasto en TI de las PYME.
¿Por qué se está acelerando la adopción de la nube pública?
Una región hiperescaladora doméstica, reglas de seguridad aclaradas y agilidad de costos están impulsando las cargas de trabajo de la nube pública a una CAGR del 15.67 %.
¿Qué vertical muestra la expansión más rápida?
La atención médica y las ciencias de la vida avanzan a una tasa de crecimiento anual compuesta (CAGR) del 14.5 % gracias a la telemedicina y los ensayos clínicos digitales.
¿Cómo afectará la Ley Marco de Ciberseguridad a los proveedores?
Exige informes sobre violaciones y protección de infraestructuras críticas, lo que aumenta la demanda de servicios de seguridad gestionados.


