

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
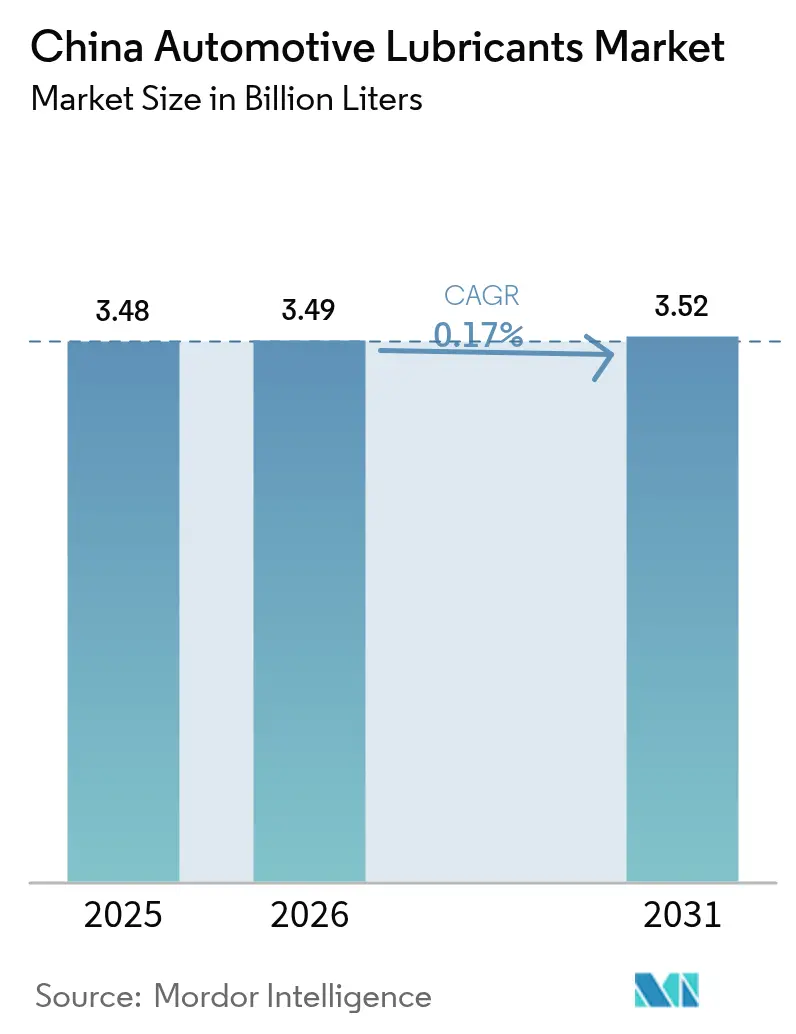
| Volumen de mercado (2026) | 3.49 mil millones de litros |
| Volumen de mercado (2031) | 3.52 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 0.17% CAGR |
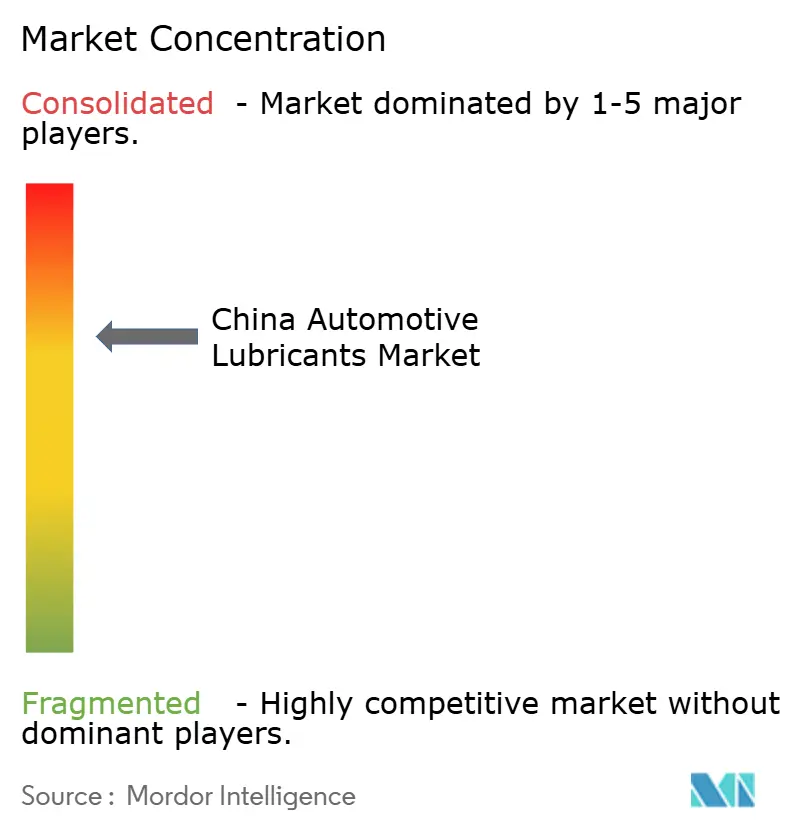
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes para la industria automotriz en China por Mordor Intelligence
Se espera que el tamaño del mercado de lubricantes para automóviles en China crezca de 3.48 millones de litros en 2025 a 3.49 millones de litros en 2026 y se prevé que alcance los 3.52 millones de litros para 2031 con una tasa de crecimiento anual compuesta (CAGR) del 0.17% durante el período 2026-2031. Detrás de este crecimiento relativo se encuentran cambios de gran alcance impulsados por la penetración de vehículos eléctricos por encima del 50%, la implementación a nivel nacional de las normas de emisiones VI-B de China y una transición acelerada hacia formulaciones sintéticas de alta gama. Los aceites de motor siguen siendo la base de la demanda, pero la mayor adopción de transmisiones continuamente variables y de doble embrague está impulsando los volúmenes de fluidos especializados para transmisiones automáticas. La electrificación de vehículos comerciales, la adopción de camiones de gas natural y la optimización de la logística están redefiniendo las preferencias de viscosidad de los lubricantes, mientras que los canales de comercio electrónico están extendiendo las marcas premium a ciudades de nivel 3. Los proveedores están respondiendo con acuerdos de colaboración locales para el llenado de fábricas, ampliaciones de capacidad a escala de RMB e iniciativas contra la falsificación que, en conjunto, reorientan la captura de valor, pasando del simple volumen a soluciones basadas en la química, el servicio y los datos.
Conclusiones clave del informe
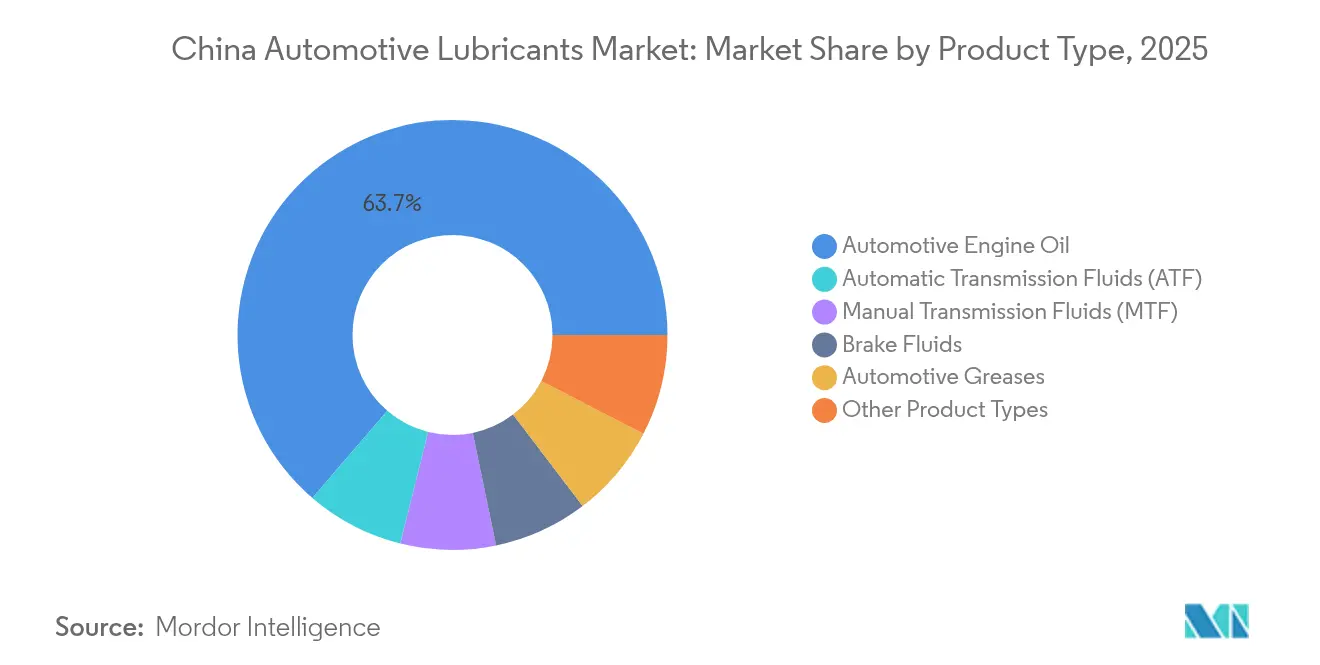
- Por tipo de producto, el aceite de motor para automóviles representó el 63.70% de la cuota de mercado de lubricantes para automóviles en China en 2025, mientras que se prevé que los fluidos para transmisiones automáticas registren la tasa de crecimiento anual compuesto (TCAC) más rápida, del 0.23%, hasta 2031.
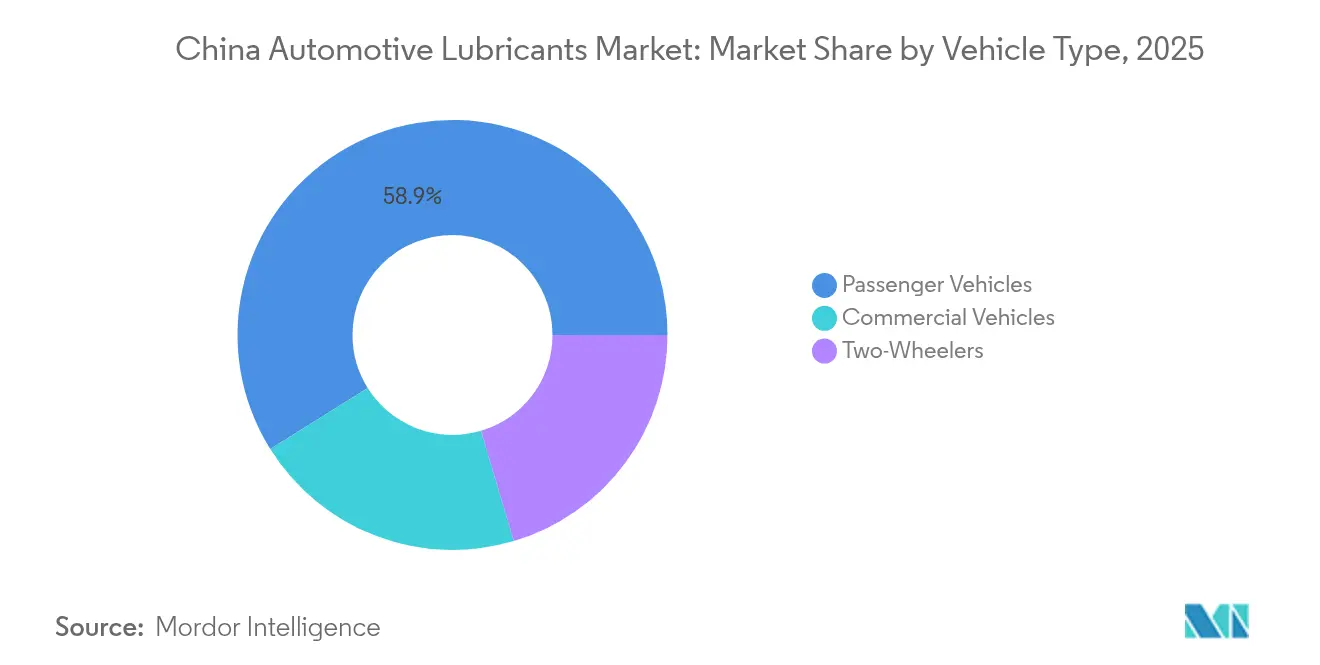
- Por tipo de vehículo, los vehículos de pasajeros representaron el 58.90% de la demanda de 2025, mientras que se espera que los vehículos comerciales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 0.35% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de lubricantes para automóviles en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio de preferencia hacia los sintéticos aprobados por los fabricantes de equipos originales (OEM). | + 0.8% | Nacional, concentrado en ciudades de primer nivel | Mediano plazo (2-4 años) |
| Reformulaciones de lubricantes para sistemas de propulsión electrificados | + 0.4% | Nacional, adopción temprana en Pekín, Shanghái y Shenzhen | Largo plazo (≥ 4 años) |
| El mercado de repuestos del comercio electrónico llega a ciudades de tercer nivel. | + 0.3% | Ciudades de tercer nivel, mercados rurales | Corto plazo (≤ 2 años) |
| Límites de emisión más estrictos para China VI-B | + 0.6% | Implementación nacional | Mediano plazo (2-4 años) |
| Asociaciones locales de llenado de fábrica de OEM | + 0.5% | Centros de fabricación: Guangdong, Jiangsu, Shanghai | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio de preferencia hacia los sintéticos aprobados por los fabricantes de equipos originales (OEM)
Los fabricantes de automóviles ahora especifican aceites API SP o ILSAC GF-7 de bajo contenido de cenizas que protegen los filtros de partículas de gasolina y mitigan la preignición a baja velocidad. El nuevo estándar ILSAC, vigente desde marzo de 2025, exige a los proveedores que reformulen con bases sintéticas de mayor pureza y paquetes antioxidantes avanzados [1] Equipo editorial, “El estándar GF-7 inicia una nueva era para los aceites de motor”, LUBEZINE.COM . Los consumidores en las ciudades de nivel 1 valoran los intervalos de cambio extendidos y los beneficios de ahorro de combustible, lo que impulsa la rápida penetración de los grados 0W-20 y 5W-30. Los mayores costos de certificación aumentan las barreras de entrada, favoreciendo a los establecidos con sólidas capacidades de investigación y desarrollo (I+D). A medida que el cumplimiento de la garantía se convierte en un desencadenante clave de compra, los sintéticos premium ejercen un poder de precios que compensa la debilidad del volumen causada por la electrificación.
Reformulaciones de lubricantes para sistemas de propulsión electrificados
Las plataformas híbridas y eléctricas imponen ciclos de combustión intermitentes, cargas térmicas elevadas y riesgos de contaminación del refrigerante que los aceites tradicionales no pueden gestionar. Los proveedores están desarrollando sintéticos ricos en ésteres con químicas de aditivos modificadas para estabilizar la viscosidad durante eventos repetidos de arranque y parada y mantener la rigidez dieléctrica cerca de componentes de alto voltaje. Un informe técnico de Lubrizol de 2025 identifica el control de la viscosidad por cizallamiento, la resistencia a la corrosión del cobre y la compatibilidad con múltiples combustibles como prioridades clave de investigación [2] Comité Técnico, “Informe técnico sobre los desafíos de los lubricantes híbridos”, AIQICHE.COM . Estas exigencias benefician a las empresas que pueden invertir en modelos de tribología y estudios de interacción batería-refrigerante, inclinando la ventaja competitiva hacia las multinacionales líderes en tecnología y los innovadores nacionales bien capitalizados.
El mercado de repuestos del comercio electrónico llega a ciudades de tercer nivel.
Los mercados digitales ahora integran demostraciones en vídeo corto, comercio electrónico en directo y servicios de instalación con un solo clic, lo que permite a las marcas premium prescindir de las redes fragmentadas de mayoristas. Alianzas como la de Shell-JD y ExxonMobil-JD combinan la segmentación algorítmica con la visibilidad en línea, impulsando la oferta de productos sintéticos en regiones sensibles al precio sin incurrir en grandes inversiones en tiendas físicas. Los consumidores de países de menor tamaño acceden a lubricantes auténticos respaldados por códigos de autenticidad en línea, lo que reduce el comercio de productos falsificados y aumenta el valor medio de las transacciones. Los primeros datos del Libro Blanco de Lubricantes de China 2024-2026 muestran un crecimiento de dos dígitos en el volumen de ventas en línea en las prefecturas más pequeñas, lo que demuestra que la innovación en los canales de distribución es un factor clave para impulsar la demanda.
Límites de emisión más estrictos para China VI-B
La implementación a nivel nacional de la norma China VI-B durante 2025-2026 exige el uso de aditivos con bajo contenido de SAPS para proteger los dispositivos de postratamiento. El cumplimiento de los límites más estrictos de azufre y fósforo requiere bases de Grupo III o GTL, además de sistemas de detergentes y dispersantes mejorados. Las pruebas de conformidad extienden los ciclos de desarrollo a más de 12 meses y fijan las tarifas de aprobación de los fabricantes de equipos originales (OEM), lo que desalienta la entrada de nuevos competidores oportunistas. Las grandes empresas consolidadas aprovechan su conocimiento avanzado en aditivos y el acceso a bancos de pruebas de motores, afianzando su cuota de mercado a medida que los fabricantes de aditivos más pequeños se retiran. Por lo tanto, la normativa eleva los precios promedio y acelera la transición hacia el segmento sintético de mayor margen.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El creciente parque de vehículos eléctricos está canibalizando la demanda de petróleo para motores de combustión interna. | -2.1% | Nacional, concentrado en ciudades de primer nivel | Largo plazo (≥ 4 años) |
| proliferación de lubricantes falsificados | -0.4% | Ciudades de segundo y tercer nivel, mercados rurales | Corto plazo (≤ 2 años) |
| Intervalos de cambio de aceite prolongados mediante sensores IoT | -0.8% | Flotas comerciales, vehículos de pasajeros premium | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El creciente parque de vehículos eléctricos está canibalizando la demanda de petróleo para motores de combustión interna.
Con la previsión de que los coches totalmente eléctricos alcancen el 50 % de la cuota de mercado en 2024, el volumen de aceite de motor en los centros metropolitanos está disminuyendo. Los patinetes eléctricos ya representan el 25 % de la movilidad de dos ruedas, y las previsiones indican que casi se duplicarán para 2029, lo que podría relegar a un segundo plano los lubricantes para motores pequeños. Los operadores logísticos están probando furgonetas eléctricas que eliminan la necesidad de aceite de cárter, aunque generan una demanda menor de fluidos para reductores y refrigerantes dieléctricos. La densidad de la infraestructura de recarga regional está estrechamente relacionada con la disminución del consumo de aceite de motor, lo que obliga a los proveedores a diversificar sus recursos con referencias específicas para vehículos eléctricos y paquetes de servicios que les permitan mantener su cuota de mercado incluso ante la caída del volumen de ventas.
proliferación de lubricantes falsificados
Las incautaciones de más de 160 barriles de aceite premium falsificado en operativos puntuales ponen de manifiesto la magnitud de las operaciones ilícitas de mezcla. Los falsificadores imitan etiquetas, códigos QR e incluso precintos de seguridad, lo que erosiona la confianza del consumidor y reduce los márgenes de precios legítimos. El riesgo es mayor en las zonas rurales, donde el nivel de conocimientos tecnológicos es menor y la verificación de vendedores es menos eficaz. En respuesta, las importantes pruebas de aplicaciones de trazabilidad basadas en blockchain y de verificación móvil incrementan los costes operativos, lo que perjudica a las marcas legítimas más pequeñas. Si bien las campañas de control generan interrupciones temporales en el suministro, la solución a largo plazo depende de mejoras sistémicas en la transparencia de la cadena de suministro.
Análisis de segmento
Por tipo de producto: El liderazgo del aceite de motor se ve contrarrestado por el impulso del fluido de transmisión.
El aceite de motor para automóviles mantuvo el 63.70 % de la demanda prevista para 2025, lo que subraya su importancia para el mercado chino de lubricantes para automóviles. La resiliencia del segmento se debe a la normativa china VI-B, que favorece los sintéticos de baja viscosidad, impulsando así la mezcla premium y los precios, incluso con una ligera disminución del volumen. La conversión a semisintéticos está prácticamente finalizada en los talleres de primer nivel, pero la penetración en los de tercer nivel sigue siendo un factor de crecimiento. Por otro lado, los fluidos para transmisiones automáticas (ATF) representan volúmenes de un solo dígito medio, pero lideran el crecimiento con una tasa de crecimiento anual compuesto (TCAC) del 0.23 % hasta 2031, gracias a la adopción de la tecnología CVT y de doble embrague en vehículos híbridos. Los líquidos y grasas para frenos desempeñan funciones especializadas pero tecnológicamente avanzadas, con un ligero aumento en la demanda de grasas para cojinetes de motores de vehículos eléctricos y líquidos de frenos DOT 4+. Los fluidos para dirección asistida muestran una tendencia a la baja a medida que proliferan los sistemas eléctricos, compensada parcialmente por la incipiente demanda de refrigerantes dieléctricos en baterías de alto voltaje, que no se incluyen en las categorías tradicionales de lubricantes. Los proveedores que combinan aceites de motor con ATF y fluidos emergentes para vehículos eléctricos tienen la oportunidad de aumentar su cuota de mercado al tiempo que amortiguan la pérdida de volumen en las líneas de productos tradicionales.
La jerarquía competitiva por producto favorece a los actores con certificaciones API/ACEA y el respaldo de los fabricantes de equipos originales (OEM) locales. Las formulaciones sintéticas que emplean bases de Grupo III+ o GTL disfrutan de una cuota de mercado cada vez mayor en el sector de lubricantes para automóviles en China, gracias a su mayor estabilidad oxidativa y su ventaja en el ahorro de combustible. El servicio técnico, el análisis de aceite usado y el asesoramiento sobre intervalos de cambio de aceite diferencian cada vez más las ofertas en talleres y depósitos de flotas, lo que impulsa al mercado desde los aceites básicos hacia ecosistemas integrados de posventa. Este cambio de enfoque subraya la importancia de la inversión en ciencia de aditivos, pruebas de laboratorio y validación en campo: capacidades concentradas en las multinacionales y las mayores refinerías nacionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de vehículo: Las flotas comerciales superan a las comerciales mientras que las de turismos se mantienen estables.
Los turismos representaron el 58.90 % del volumen de lubricantes en 2025, consolidando su liderazgo en el mercado chino de lubricantes para automóviles. Sin embargo, este segmento se encuentra en un punto de inflexión: la creciente adopción de vehículos híbridos y eléctricos limita el crecimiento, mientras que las normativas de emisiones más estrictas reducen los intervalos de cambio de aceite especificados por los fabricantes gracias al uso de aceites sintéticos de mayor calidad, lo que disminuye el volumen de litros por servicio. En consecuencia, se prevé que el tamaño del mercado chino de lubricantes para automóviles correspondiente a los turismos se mantenga ligeramente por encima de los 2.05 millones de litros hasta 2031. Los vehículos comerciales, por su parte, registran una tasa de crecimiento anual compuesto (TCAC) modesta, pero líder en el mercado, del 0.35 %. El transporte de larga distancia se moderniza con sistemas de propulsión de GNL y GNC, cada uno de los cuales requiere aceites diésel especializados con bajo contenido en cenizas y un control de nitración reforzado. Las flotas de comercio electrónico de última milla aumentan las horas de funcionamiento, lo que incrementa la exigencia y la frecuencia de los cambios de aceite, incluso con una electrificación moderada. El uso de motocicletas disminuye de forma constante a medida que las prohibiciones de ciclomotores con motor de combustión interna en las ciudades y los incentivos para los patinetes eléctricos reducen el uso de vehículos con motor de gasolina.
Los distintos ciclos de trabajo generan necesidades técnicas divergentes. Las flotas valoran las formulaciones de diésel con alto índice de nitrógeno total (TBN) y larga duración, junto con la monitorización IoT, mientras que los propietarios de turismos priorizan el ahorro de combustible y el cumplimiento de la garantía. Estos contrastes condicionan la estrategia de canal: el suministro a flotas se centra en los contratos directos y los camiones de servicio in situ, mientras que las ventas al consumidor se apoyan en el comercio electrónico y las cadenas de servicio rápido de marca. Los proveedores que operan en ambos sectores deben adaptar las gamas de viscosidad, los tamaños de envase y los servicios digitales, aprovechando la I+D compartida y personalizando los modelos de entrega.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las provincias costeras orientales dominan el mercado chino de lubricantes para automóviles gracias a la confluencia de plantas de ensamblaje de vehículos, materias primas petroquímicas y extensas redes de posventa. Guangdong, Jiangsu y Shanghái procesan en conjunto más del 40 % de la producción de mezcla de lubricantes y albergan contratos de llenado de fábrica con fabricantes de equipos originales (OEM) de primer nivel. La proximidad a las refinerías permite un suministro rentable de bases lubricantes del Grupo III, lo que facilita a los mezcladores locales la rápida transición a sintéticos que cumplen con la norma China VI-B. En términos absolutos, se estima que el grupo costero aportó 1450 millones de litros en 2025, lo que representa aproximadamente el 41.67 % del total nacional. La mayor densidad de talleres y el mayor poder adquisitivo de los consumidores en las ciudades de primer nivel aceleran la penetración de los sintéticos, lo que refuerza la mezcla premium incluso cuando la adopción de vehículos eléctricos reduce el consumo de litros de aceite de motor.
Adentrándonos en el interior, provincias centrales como Hubei, Henan y Sichuan representan corredores de consumo en expansión, vinculados al aumento de la propiedad de automóviles y las inversiones en logística. Los centros urbanos de segundo nivel están conectados a las rutas ferroviarias de la iniciativa de la Franja y la Ruta, lo que estimula la demanda de lubricantes para flotas comerciales. El alcance del comercio electrónico impulsa la disponibilidad de marcas premium más allá de las capitales provinciales, reduciendo las históricas diferencias de calidad. El análisis de la cuota de mercado indica que las tasas de adopción de ATF y aceite de motor de baja viscosidad en estas regiones se sitúan actualmente solo entre dos y tres años por detrás de los estándares costeros, un desfase que continúa reduciéndose.
La región occidental, si bien es menor en volumen absoluto, registra el crecimiento relativo más rápido. Las inversiones gubernamentales en infraestructura y los proyectos de energía y materias primas impulsan la demanda de lubricantes para maquinaria pesada, mientras que los incentivos estatales fomentan que los fabricantes de automóviles nacionales instalen plantas en Chongqing y Guizhou. La infraestructura para vehículos eléctricos está rezagada con respecto a la del este, lo que prolonga la vida útil de la demanda centrada en vehículos de combustión interna. Persisten los desafíos en la cadena de suministro, incluidos los riesgos de falsificación y la limitada capacidad de almacenamiento de lubricantes en frío en zonas de gran altitud. Sin embargo, el auge de los portales de compras digitales facilita el acceso a fluidos aprobados por los fabricantes de equipos originales (OEM), mejora la calidad de los lubricantes y amplía el cumplimiento de los intervalos de servicio.
Panorama regulatorio
El mercado chino de lubricantes para automóviles opera bajo requisitos nacionales cada vez más estrictos en materia de calidad de producto y emisiones, con la Administración Estatal para la Regulación del Mercado (SAMR) y la Administración de Normalización de China (SAC) como organismos rectores del sistema de normas y su aplicación. Un cambio normativo clave se produjo en junio de 2025 con la publicación de las normas nacionales obligatorias actualizadas GB 11121-2025 (aceites para motores de gasolina) y GB 11122-2025 (aceites para motores diésel), que sustituyen a las versiones de 2006 e incorporan especificaciones de mayor rendimiento alineadas con las necesidades de los motores modernos y los sistemas de postratamiento.
La presión para el cumplimiento aumentó aún más con la llegada del 1 de julio de 2026, fecha límite para la implementación obligatoria de las normas GB 11121-2025 y GB 11122-2025. La formulación, el etiquetado y el control de calidad se convirtieron en requisitos indispensables para los proveedores que venden en China. Paralelamente, las normas de implementación de 2024 para las inspecciones aleatorias de la calidad de los aceites lubricantes para motores de vehículos vinculan explícitamente el acceso al mercado al cumplimiento de los requisitos obligatorios de la norma GB. La Administración Estatal de Regulación del Mercado (SAMR) y las oficinas municipales de regulación del mercado ejecutan programas de supervisión y muestreo que incrementan el costo del incumplimiento y favorecen a los productores con sistemas sólidos de pruebas y documentación.
Análisis de la cadena de valor
La cadena de valor comienza con aceites base (Grupos I/II/III y sintéticos de alto rendimiento) y paquetes de aditivos, pasando por la mezcla, el envasado y el control de calidad hasta el llenado en fábrica de los fabricantes de equipos originales (OEM) y el mercado de repuestos. Las iniciativas recientes enfatizan la localización y la resiliencia en las capas iniciales e intermedias: ExxonMobil designó a EMB (Shanghai) Petrochemical Co. Ltd en abril de 2024 como distribuidor oficial de aceites base para el sur de China con el fin de mejorar el acceso a los aceites base del Grupo II de EHC, mientras que Shandong Yitai Bocheng Chemical Technology inició la construcción en noviembre de 2025 de una refinería de aceites base con una capacidad de 250 000 toneladas anuales en Zibo, Shandong, con el objetivo de subsanar las deficiencias de suministro nacional de aceites base de mayor calidad.
En la fase posterior de la cadena de valor, la alineación con los fabricantes de equipos originales (OEM) y el control de los canales determinan cada vez más la generación de valor. La cooperación estratégica, como el acuerdo firmado en octubre de 2025 entre SAIC, GM, Wuling y FUCHS para personalizar soluciones integradas de la cadena de productos de aceite para automóviles, pone de manifiesto cómo el llenado en fábrica, el desarrollo conjunto y los paquetes de servicios impulsan la demanda hacia formulaciones aprobadas con mayor margen de beneficio. La coordinación del sector también se está fortaleciendo: el Comité Profesional de Lubricantes, dependiente de la Federación Nacional de Industria y Comercio de China, se creó en enero de 2025, reforzando la estandarización, la autodisciplina y la comunicación entre el gobierno y las empresas. Asimismo, los proveedores invierten en trazabilidad y una gestión más rigurosa de los distribuidores para reducir la exposición a la falsificación, especialmente en los mercados de nivel 2 y 3 y en los canales de comercio electrónico.
Panorama competitivo
El mercado chino de lubricantes para automóviles está consolidado. Su alcance, desde la refinería hasta el punto de venta, los contratos con flotas gubernamentales y su amplia red de distribuidores les permiten obtener importantes economías de escala. Las grandes multinacionales —Shell, ExxonMobil y TotalEnergies— controlan aproximadamente una cuarta parte de la demanda gracias a su posicionamiento premium, el respaldo de fabricantes de equipos originales (OEM) a nivel mundial y una sólida cartera de proyectos de I+D. Las empresas de mezcla más pequeñas, que carecen de presupuestos para la digitalización, se enfrentan a una reducción de márgenes o a la desaparición del mercado. El escrutinio regulatorio sobre las emisiones de COV y el reciclaje de aceites usados acentúa aún más la diferencia entre los actores del mercado: las empresas con sistemas de regeneración en circuito cerrado y registros de auditoría de cumplimiento normativo resultan más atractivas para las empresas en materia de compras.
Líderes de la industria de lubricantes para automóviles en China
BP plc
Exxon Mobil Corporation
Shell plc
Corporación Petroquímica de China
Compañía Petrochina limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Quaker Houghton anunció la apertura de una nueva planta de fabricación en Zhangjiagang, China, junto con la ampliación de su laboratorio en Shanghái. Esta mayor capacidad de producción y pruebas a nivel local refuerza el soporte de formulación en el país y reduce los plazos de entrega de fluidos y grasas de alta especificación, demandados por fabricantes de equipos originales y clientes industriales en China.
- Diciembre de 2025: BYD y ExxonMobil presentaron la línea de aceite para motores BYD Mobil Hybrid Dedicated, de marca compartida y diseñada específicamente para la plataforma híbrida enchufable DM-i de BYD. El desarrollo conjunto y la colaboración con un fabricante líder de vehículos eléctricos elevan el papel de los aceites para motores híbridos y fomentan una mayor integración entre el llenado de fábrica y el servicio posventa, en comparación con los productos genéricos del mercado de repuestos.
- Octubre de 2024: Beijing Bluestar anunció que su gama de lubricantes para automóviles obtuvo las certificaciones del Instituto Americano del Petróleo (API) y de la Asociación Europea de Fabricantes de Automóviles (ACEA). Estas certificaciones refuerzan su credibilidad en el segmento premium y aumentan la presión competitiva sobre los fabricantes más pequeños que carecen de la infraestructura de pruebas y la documentación necesarias para obtener aprobaciones internacionales.
Alcance del informe sobre el mercado de lubricantes para automóviles en China
Por tipo de producto
| Aceite de motor automotriz | 0W-XX |
| 5W-XX | |
| 10W-XX | |
| 15W-XX | |
| Monogrados | |
| Otros grados | |
| Fluidos de transmisión manual (MTF) | |
| Fluidos de transmisión automática (ATF) | |
| Líquidos de frenos | |
| Grasas automotrices | |
| Otros tipos de productos (líquido de dirección asistida, etc.) |
Por tipo de vehículo
| Vehículo de pasajeros |
| Vehículos Comerciales |
| De dos ruedas |
| Por tipo de producto | Aceite de motor automotriz | 0W-XX |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros grados | ||
| Fluidos de transmisión manual (MTF) | ||
| Fluidos de transmisión automática (ATF) | ||
| Líquidos de frenos | ||
| Grasas automotrices | ||
| Otros tipos de productos (líquido de dirección asistida, etc.) | ||
| Por tipo de vehículo | Vehículo de pasajeros | |
| Vehículos Comerciales | ||
| De dos ruedas |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será el volumen de consumo de lubricantes para automóviles en China en 2026?
La demanda total asciende a 3.49 millones de litros en 2026 y se prevé que aumente ligeramente hasta los 3.52 millones de litros en 2031.
¿Qué porcentaje de la demanda corresponde a aceite de motor frente a fluidos de transmisión?
El aceite de motor representa el 63.70% del volumen nacional, mientras que los fluidos para transmisiones automáticas son más pequeños pero están creciendo más rápidamente a una tasa de crecimiento anual compuesto (TCAC) del 0.23% hasta 2031.
¿Cómo afecta el auge de la adopción de vehículos eléctricos a los proveedores de lubricantes?
La penetración de los vehículos eléctricos por encima del 50% reduce los litros de aceite de motor tradicional, pero crea nuevas necesidades de refrigerantes especializados, aceites para reductores y fluidos dieléctricos, lo que impulsa a los proveedores a diversificar sus carteras de productos químicos.
¿Qué clase de vehículos registrará el mayor crecimiento en el volumen de lubricantes hasta 2031?
Los vehículos comerciales lideran con una tasa de crecimiento anual compuesto (TCAC) del 0.35%, impulsada por la expansión de la logística del comercio electrónico y el mayor uso de camiones de GNL/GNC que requieren aceites de bajo contenido en cenizas y mayor rendimiento.
¿Por qué las formulaciones sintéticas están ganando terreno en las ciudades de primer nivel?
Las normas chinas VI-B más estrictas, las garantías obligatorias de los fabricantes de equipos originales y la preferencia de los consumidores por intervalos de cambio de aceite más prolongados impulsan a los talleres de primer nivel hacia los sintéticos API SP o GF-7 de baja viscosidad.


