

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 44.16 mil millones |
| Tamaño del mercado (2031) | USD 83.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.65% CAGR |
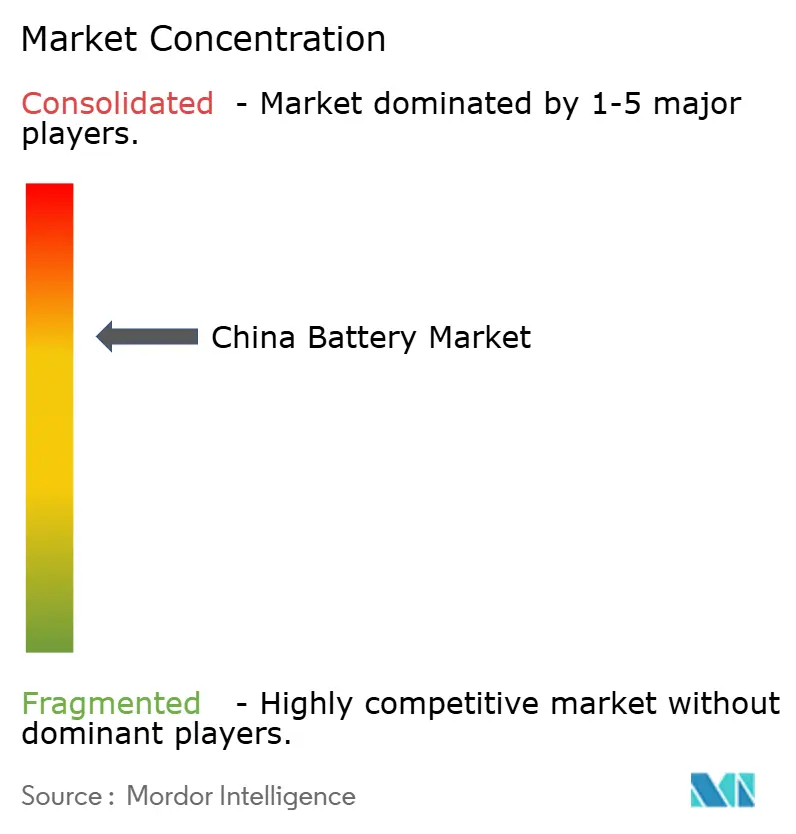
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de baterías de China por Mordor Intelligence
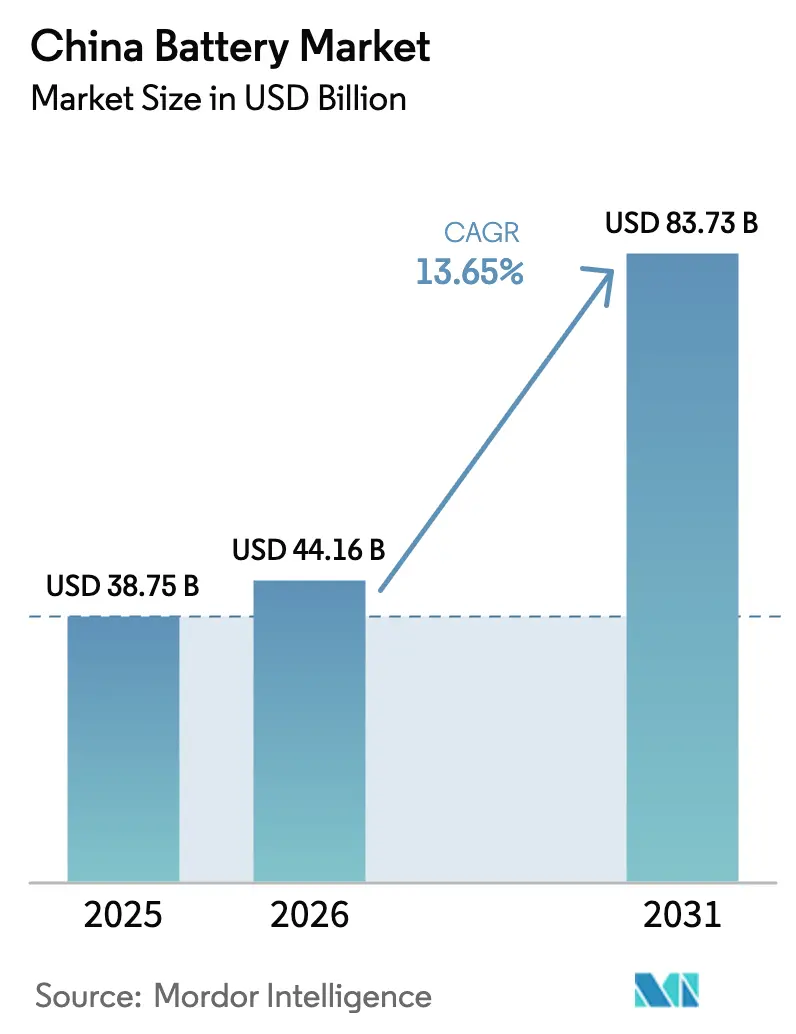
El mercado de baterías de China se valoró en USD 38.75 mil millones en 2025 y se espera que crezca de USD 44.16 mil millones en 2026 a USD 83.73 mil millones en 2031, a una CAGR del 13.65% durante el período de pronóstico (2026-2031).
La expansión está impulsada por mandatos nacionales de vehículos de nueva energía (NEV) que amplían la adopción de iones de litio en ciudades de segundo y tercer nivel, un auge del almacenamiento a escala de red diseñado para absorber la reducción de las renovables, y estrategias de integración vertical que reducen los costos de la cadena de suministro. Las adiciones de capacidad, que totalizan 1.3 TWh, han reducido los plazos de producción de celdas, pero también han aumentado el riesgo de un exceso de oferta a corto plazo que podría presionar los márgenes. Las cuotas provinciales de reciclaje, promulgadas en 2024, mejoran los flujos de materias primas secundarias, reduciendo la dependencia del litio importado y reforzando la ventaja del circuito cerrado para los fabricantes integrados. Las devoluciones preferenciales del impuesto al valor agregado (IVA) sobre los precursores de cátodos nacionales inclinan aún más las curvas de costos a favor de los proveedores locales.
Conclusiones clave del informe
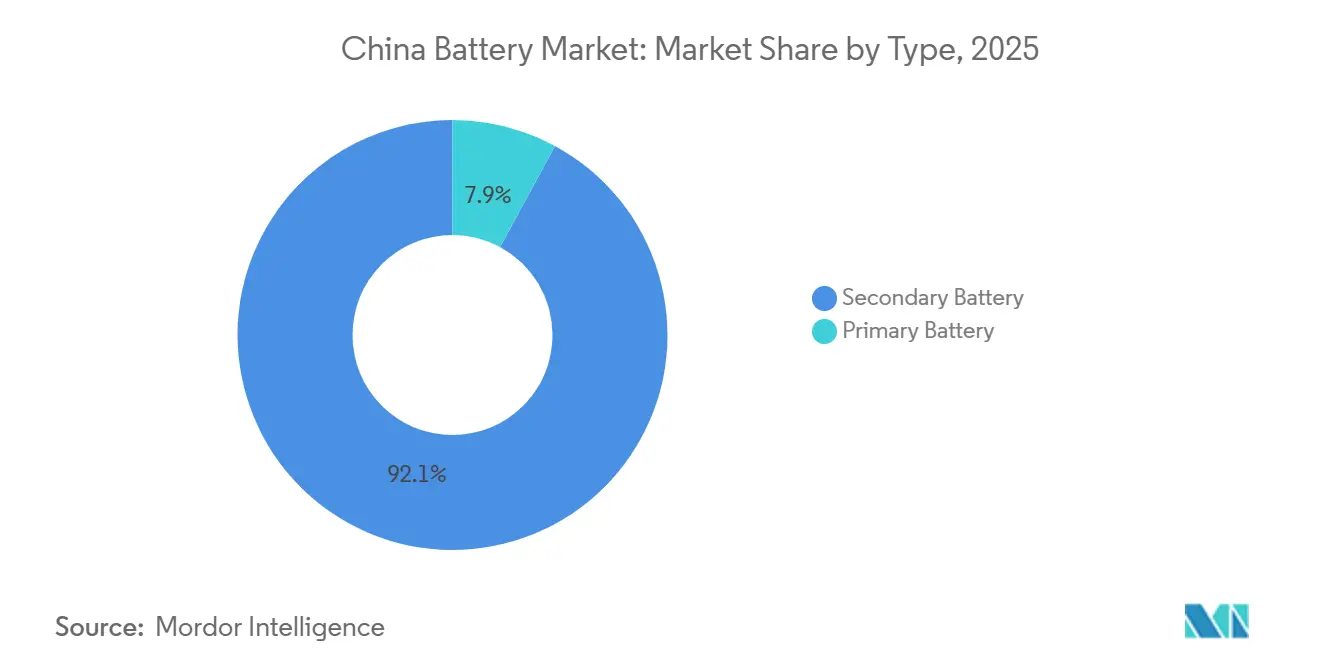
- Por tipo, las baterías secundarias representaron el 92.1% de la participación en el mercado de baterías de China en 2025; se prevé que las baterías primarias sigan creciendo a una CAGR de un solo dígito hasta 2031.
- Por tecnología, el ion de litio dominó con una participación del 75.5% en 2025, mientras que se espera que el ion de sodio registre la CAGR más rápida del 18% entre 2026 y 2031.
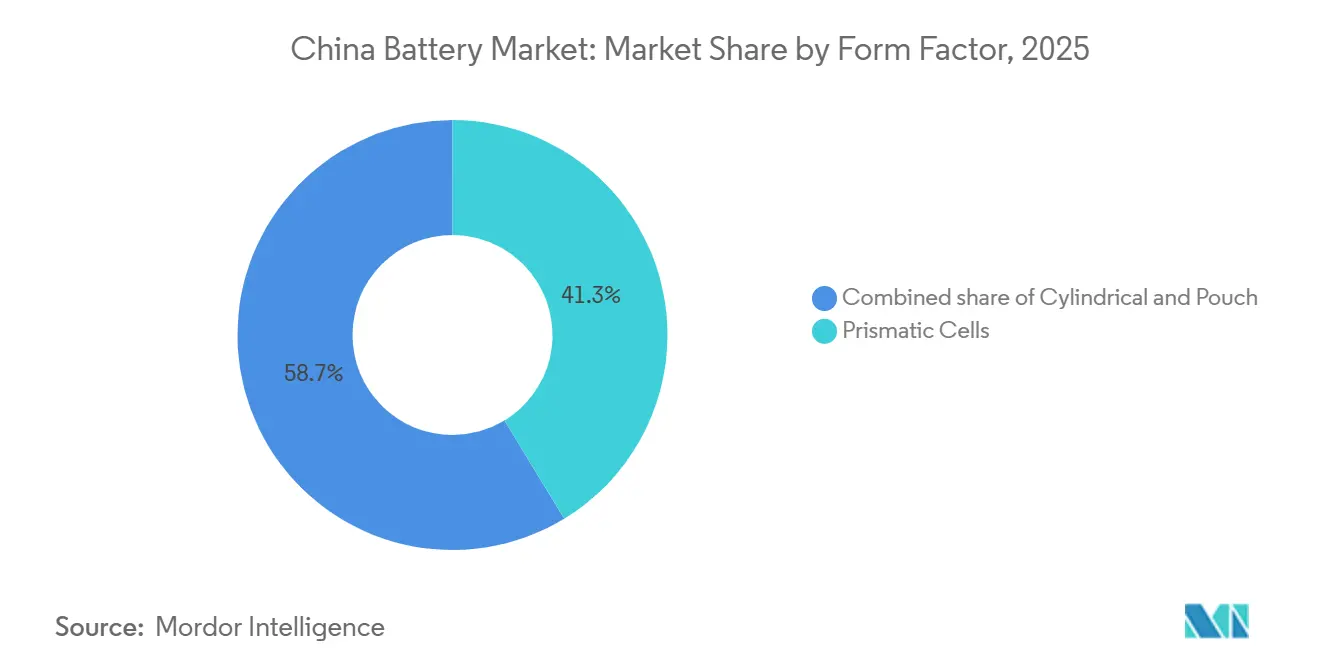
- Por factor de forma, las células prismáticas lideraron con una participación de ingresos del 41.3 % en 2025, mientras que se proyecta que las células tipo bolsa se expandirán a una CAGR del 18.1 %.
- Por aplicación, el sector automotriz representó el 60.2% del tamaño del mercado de baterías de China en 2025, y se prevé que los sistemas de almacenamiento de energía avancen a una CAGR del 16.5% hasta 2031.
- Por empresa, Contemporary Amperex Technology Co. Limited conservó el 36.7% de la cuota de mercado de baterías de China en 2025, seguida por BYD con el 17.9%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de baterías de China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los mandatos nacionales de vehículos eléctricos de nueva energía impulsan el aumento de la demanda de iones de litio en ciudades de nivel 2 y 3. | + 3.2% | Nacional, con adopción acelerada en Jiangsu, Zhejiang, Sichuan, Hubei | Mediano plazo (2-4 años) |
| El auge del almacenamiento a escala de red impulsado por los objetivos de reducción del 30% de las energías renovables | + 2.8% | Nacional, concentrado en Mongolia Interior, Gansu, Xinjiang, Qinghai | Mediano plazo (2-4 años) |
| La paridad de precios de los paquetes LFP (< USD 80/kWh) acelera el reemplazo de baterías de plomo-ácido | + 2.1% | Nacional, más fuerte en los segmentos industrial y de dos ruedas | Corto plazo (≤ 2 años) |
| Integración vertical de CATL y BYD: reducción de cuellos de botella y costos en la cadena de suministro | + 1.9% | Nacional, con repercusiones en los centros manufactureros del sudeste asiático | Largo plazo (≥ 4 años) |
| Cuotas provinciales de reciclaje que crean un flujo de materia prima secundaria para nuevas celdas | + 1.5% | Implementación nacional temprana en Guangdong, Jiangsu y Shandong | Largo plazo (≥ 4 años) |
| La bonificación preferencial del IVA sobre materiales de baterías nacionales impulsa la producción local | + 1.2% | Nacional, beneficiando a los productores de materiales para cátodos y ánodos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los mandatos nacionales de vehículos eléctricos de nueva energía impulsan el aumento de la demanda de iones de litio en ciudades de nivel 2 y 3.
Los municipios de Nivel 2 y Nivel 3 ahora igualan los objetivos de adopción de vehículos eléctricos costeros, impulsados por subsidios de 2024 que cubren hasta el 15% del costo de las baterías. El 60% de las ventas de vehículos de China se producen en estas ciudades, lo que hace que la infraestructura sea crucial; 120,000 estaciones públicas de carga rápida desplegadas en 2025 eliminaron la ansiedad por la autonomía y liberaron una demanda estimada de 50 GWh de nuevas celdas. Los fabricantes de automóviles respondieron con modelos de menos de USD 15,000 equipados con paquetes LFP de 40-50 kWh, lo que ofrece un costo total de propiedad similar al de los automóviles de combustión interna. Los fabricantes de baterías ubican estratégicamente gigafábricas cerca de las líneas de ensamblaje locales, lo que reduce los costos logísticos y comprime los ciclos de entrega. Esta localización fragmenta la participación de mercado, lo que permite a los proveedores más pequeños asegurar contratos cautivos y competir con los operadores tradicionales fuera de los centros costeros.
El auge del almacenamiento a escala de red impulsado por los objetivos de reducción del 30% de las energías renovables
Las tasas de reducción alcanzaron el 30% en las provincias con abundantes recursos renovables durante 2024, lo que impulsó la obligatoriedad del almacenamiento en coubicación para proyectos superiores a 100 MW. Las instalaciones de baterías a gran escala alcanzaron los 73.76 GW en 2024 y se prevé que alcancen los 180 GW para 2027. El sistema Tener LFP de CATL ofrece 6,000 ciclos, lo que se ajusta a los contratos de compra de energía de 15 años y reduce la dependencia del carbón en horas punta. La adopción de celdas tipo bolsa mejora la gestión térmica y reduce la huella de carbono de los contenedores en un 20% en comparación con sus equivalentes prismáticos. La aplicación de las normas de seguridad GB 44240-2024 en agosto de 2025 acelera la adopción de sistemas modernos, ya que las instalaciones antiguas no superaron las pruebas de propagación.
La paridad de precios de los paquetes LFP acelera el reemplazo de baterías de plomo-ácido
Los costos de las baterías de plomo-ácido a nivel de paquete cayeron por debajo de los 80 USD/kWh a principios de 2025, superando las alternativas de plomo-ácido en términos de ciclo de vida. La longevidad de 3,000 ciclos de las baterías de plomo-ácido supera con creces la de 500 ciclos de las baterías de plomo-ácido, eliminando así la ventaja inicial de este último en cuanto a costos. Carretillas elevadoras industriales, torres de telecomunicaciones y vehículos de dos ruedas modernizaron los módulos de baterías de plomo-ácido, lo que generó una demanda adicional de 15 GWh en 2025. La batería Blade de BYD alcanzó los 75 USD/kWh al retirar las carcasas de los módulos, lo que obligó a los proveedores tradicionales a cambiar de proveedor o abandonar el mercado. La cuota de mercado de las baterías de plomo-ácido se redujo del 18 % en 2024 al 12 % en 2025, y las curvas de costos anticipadas indican una mayor erosión hacia 2027.
Integración vertical de CATL y BYD: reducción de cuellos de botella y costos en la cadena de suministro
La integración retroactiva en la refinación de litio y la producción de películas separadoras reduce los costos de la lista de materiales hasta en un 15% en comparación con competidores no integrados. La planta de hidróxido de CATL en Jiangxi obtuvo 40,000 toneladas anuales, protegiendo los márgenes de la volatilidad del litio al contado. Las líneas separadoras internas de BYD redujeron los plazos de entrega a cuatro semanas, lo que permite una rápida introducción de nuevos productos. Las plantas de reciclaje de las empresas reinyectan los metales recuperados, lo que reduce las compras de material virgen en un 20% para 2027. Los competidores más pequeños carecen de capital para operaciones integrales y siguen expuestos a fluctuaciones en los insumos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El inminente riesgo de sobrecapacidad por las plantas de células anunciadas de 1.3 TWh deprime los márgenes | -2.4% | Nacional, con presión aguda en Jiangsu, Guangdong, Fujian | Corto plazo (≤ 2 años) |
| El límite regulatorio para la nueva generación de energía a partir de carbón para el procesamiento de cátodos limita la ventaja en costos de energía | -1.6% | Nacional, concentrado en centros de cátodos de Hunan, Sichuan y Yunnan | Mediano plazo (2-4 años) |
| Volatilidad crítica en las importaciones de minerales en medio de cambios en las políticas de exportación de Indonesia y la República Democrática del Congo | -1.3% | Nacional, con exposición upstream en las cadenas de suministro de níquel y cobalto | Mediano plazo (2-4 años) |
| La intensificación de los litigios de propiedad intelectual sobre patentes de electrolitos de estado sólido retrasa su comercialización. | -0.9% | Nacional, que afecta los plazos de I+D de CATL, BYD, CALB y WeLion | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El riesgo inminente de exceso de capacidad debido a las plantas de células de 1.3 TWh reduce los márgenes
La capacidad planificada supera la demanda de 600 GWh para 2026, lo que implica una utilización inferior al 50 % y un techo de precios cercano a los 70 USD/kWh que podría provocar dificultades entre los productores con escaso capital. [1] Staff Reporter, “Battery Overcapacity Looms”, Bloomberg, bloomberg.com Las barreras políticas restringen las ayudas a la exportación, y los aranceles antidumping en Estados Unidos y Europa reducen las salidas para las celdas excedentes. Las empresas más grandes pueden soportar márgenes negativos temporalmente, pero las empresas más pequeñas corren el riesgo de sufrir problemas de liquidez para 2027. La dinámica recuerda la reestructuración del sector solar de la década de 2010, donde la sobreconstrucción obligó a la consolidación. Es probable que se produzcan ventas de activos y reestructuraciones una vez que los acreedores hagan cumplir los convenios.
El límite regulatorio para la nueva generación de energía a partir de carbón para el procesamiento de cátodos limita la ventaja en el costo de la energía.
La paralización de las centrales de carbón en los centros de cátodos en 2024 aumenta las tarifas eléctricas hasta en un 40%, eliminando la ventaja histórica de China en costos de energía sobre sus rivales extranjeros. [2] Staff Reporter, “CATL lanza una celda de un millón de millas”, Bloomberg, bloomberg.com La calcinación de precursores consume 15 kWh/kg, por lo que la inflación de costos empuja a los productores a reubicarse en provincias hidroeléctricas o importar energías renovables a precios superiores. Los plazos de expansión se retrasan 18 meses mientras las empresas esperan permisos de energía limpia, lo que reduce la elasticidad de la oferta a corto plazo. La regla reduce la brecha de costos de entrega para los productos químicos con alto contenido de níquel producidos en Corea y Japón, desplazando parte de la demanda al extranjero. Los productores deben acelerar las mejoras de eficiencia energética o enfrentar una erosión de los márgenes.
Análisis de segmento
Por tipo: Estructura del mercado de baterías secundarias
Las baterías secundarias ocuparon el 92.1% de la cuota de mercado de baterías chinas en 2025, expandiéndose a una CAGR proyectada del 13.9% a medida que la penetración de los NEV alcanzó el 38% de las ventas de automóviles de pasajeros. Las baterías primarias siguen siendo un nicho, limitado por los costos regulatorios de eliminación y la miniaturización de los dispositivos de recolección de energía. La celda Qilin de CATL garantiza 1.5 millones de km, extendiendo la vida útil del servicio del vehículo a 15 años y mejorando la economía total de propiedad. [3] Staff Reporter, “Tesla's Shanghai Megafactory Comes Online”, Reuters, reuters.com Los programas de segunda vida convierten los paquetes automotrices retirados en activos estacionarios, duplicando los ingresos por kilovatio-hora recolectado de cada celda.
El declive del plomo-ácido se acelera a medida que los múltiplos de la vida útil del LFP eliminan las ventajas de costo restantes. Los vehículos eléctricos de dos ruedas se adaptan a baterías de litio que se amortizan en 18 meses, y los proveedores de baterías industriales registraron caídas de ventas del 25 % en 2025. Por lo tanto, la CAGR del segmento secundario se debe a la sustitución de productos químicos, más que al crecimiento puro de la demanda, lo que subraya la necesidad de un posicionamiento estratégico a medida que se desvanecen los productos químicos tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: el predominio de los iones de litio transforma la mezcla química
El ion de litio mantuvo una cuota del 75.5 % en 2025 y se prevé que crezca un 14.8 % hasta 2031, consolidando su liderazgo en el mercado chino de baterías. Dentro del ion de litio, el LFP captó aproximadamente el 70 % de los envíos de celdas automotrices, impulsado por menores costos y listas de materiales sin cobalto. Las variantes Blade y M3P amplían la gama de aplicaciones del LFP, erosionando la cuota de mercado de la química rica en níquel.
Los envíos comerciales de iones de sodio comenzaron en 2025 con una capacidad de 160 Wh/kg, lo que posiciona esta química para vehículos de menos de USD 10 000 y almacenamiento estacionario, donde la densidad volumétrica es menos crítica. El estado sólido se mantiene en fase piloto debido a disputas sobre propiedad intelectual y rendimiento de fabricación. En conjunto, las químicas emergentes diversifican el riesgo de suministro, aunque la ventaja competitiva del ion de litio se mantiene firme hasta 2031.
Por formato: la bolsa gana terreno en flexibilidad
Las celdas prismáticas lideraron con el 41.3 % de la cuota de mercado en 2025, beneficiándose de los estándares consolidados de los envases para automóviles. Sin embargo, los formatos de bolsa registrarán una tasa de crecimiento anual compuesta (TCAC) del 18.1 % gracias al ahorro de peso y a las geometrías flexibles que aumentan la eficiencia volumétrica hasta en un 8 % por vehículo. LG Energy Solution y SK On impulsan la adopción de bolsas mediante empresas conjuntas que cumplen con las especificaciones europeas de los fabricantes de equipos originales (OEM).
La intensidad de capital sigue siendo mayor para las líneas de pouch, pero las ventajas en densidad energética justifican primas en segmentos sensibles al rendimiento. La introducción por parte de CATL en 2025 de una variante de pouch Qilin representa una cobertura estratégica contra una posible pérdida de participación, mientras que las celdas cilíndricas mantienen una relevancia nicho en el almacenamiento modular de energía.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Los sistemas de almacenamiento de energía superan el crecimiento de la industria automotriz
El sector automotriz asignó el 60.2% del tamaño del mercado de baterías de China en 2025, pero el almacenamiento de energía registra la CAGR más alta del 16.5%, ya que los operadores de la red apuntan a 180 GW de capacidad instalada para 2027. Los automóviles de pasajeros representan tres cuartas partes de la demanda automotriz, pero las flotas logísticas crecen rápidamente en las zonas de cero emisiones.
El almacenamiento a gran escala, con instalaciones de un promedio de 100 MWh, capta el 70 % del segmento y se cicla diariamente para desplazar la producción solar hacia los picos nocturnos. Las baterías industriales migran de plomo-ácido a litio, y los dispositivos electrónicos portátiles rastrean los envíos de dispositivos. La combinación de aplicaciones tiende hacia el uso estacionario, favoreciendo productos químicos rentables como el LFP y el ion de sodio.
Análisis geográfico
Guangdong concentra el 55 % de la producción nacional de celdas a través de los complejos de BYD y CATL, aprovechando su proximidad a las cadenas de suministro de productos electrónicos. Jiangsu y Zhejiang se especializan en la producción de celdas tipo bolsa para fabricantes de automóviles orientados a la exportación, mientras que Sichuan y Hunan dominan la producción de precursores de cátodos cerca de yacimientos de litio y manganeso. La megafábrica de Tesla en Shanghái, con una capacidad de 40 GWh, subraya la necesidad imperiosa de la producción local para evitar aranceles. [4] Redacción, “Entra en funcionamiento la megafábrica de Tesla en Shanghái”, Reuters, reuters.com
La competencia provincial por la inversión fragmenta la capacidad en 20 provincias mediante subsidios a la tierra y exenciones fiscales. Los descuentos del 50% en la compra de terrenos en Jiangsu atrajeron la expansión de 30 GWh de CALB, mientras que Sichuan ofrece contratos hidroeléctricos para atraer proyectos de cátodos con bajas emisiones de carbono. Las normativas de reciclaje que exigen el procesamiento en la provincia impulsan la construcción de plantas hidrometalúrgicas localizadas, lo que profundiza las ventajas del circuito cerrado.
Las provincias occidentales con altas tasas de reducción, como Qinghai y Xinjiang, emergen como centros de almacenamiento de energía. Los fabricantes más pequeños se dirigen a estos mercados para evitar la competencia directa con CATL y BYD en los clústeres automotrices, negociando escala por márgenes de nicho.
Panorama regulatorio
China reforzó la gobernanza en materia de seguridad, reciclaje e informes de sostenibilidad de las baterías, con el Ministerio de Industria y Tecnología de la Información (MIIT) coordinando el cumplimiento industrial. Los requisitos de rendimiento de las baterías de tracción GB/T 31486-2024 entraron en vigor el 1 de abril de 2025, elevando las expectativas de pruebas y validación para los paquetes de baterías para automóviles y reforzando la transición hacia vías de cualificación estandarizadas para los proveedores que venden a programas de fabricantes de equipos originales (OEM).
La supervisión del reciclaje pasó de la experimentación provincial a la implementación nacional en 2026. Las Medidas Provisionales para la Gestión del Reciclaje y la Utilización Integral de Baterías de Potencia Retiradas para Vehículos de Nueva Energía, publicadas el 31 de diciembre de 2025, entraron en vigor el 1 de abril de 2026 y formalizaron la supervisión del ciclo de vida a través de una plataforma nacional de información de trazabilidad gestionada por el MIIT. El MIIT también continuó controlando la capacidad y la calidad a través de sus listas de empresas para las Condiciones Estándar de la Industria de Baterías de Iones de Litio (Edición 2024) y, de abril a junio de 2026, se unió a otros cuatro departamentos en una acción conjunta especial de cumplimiento dirigida a prácticas estandarizadas de reciclaje y utilización. Paralelamente, el MIIT introdujo requisitos de declaración de huella de carbono para baterías de potencia automotrices bajo un período de prueba hasta el 31 de diciembre de 2026, con una gestión normalizada a partir del 1 de enero de 2027. Esto eleva el nivel de exigencia para la recopilación de datos, la verificación por terceros y la transparencia de los proveedores.
Panorama competitivo
La concentración del mercado se mantiene moderada, ya que CATL controla el 36.7 % de la cuota de mercado y BYD el 17.9 %, aunque más de 15 competidores a escala de gigavatios mantienen una feroz competencia de precios. La planta de CALB en Portugal, de 2 millones de euros, ejemplifica la internacionalización para protegerse de las barreras comerciales, mientras que la especialización cilíndrica de EVE Energy generó un crecimiento de los ingresos del 22 % en 2025.
La integración vertical define la estrategia de liderazgo, lo que permite a CATL y BYD introducir productos químicos como M3P en 18 meses, desde el laboratorio hasta la escala. Los nuevos participantes extranjeros recalibran su exposición a China ante los controles de exportación que superan los umbrales de densidad de 300 Wh/kg, y Panasonic recortará sus envíos en un 30 % en 2025. El cumplimiento de las normas térmicas GB 44240-2024 refuerza la competitividad, favoreciendo a los proveedores con una sólida ingeniería de seguridad.
Persisten las oportunidades de espacio en blanco en tecnologías de iones de sodio, estado sólido y carga ultrarrápida, donde la propiedad intelectual sigue sin resolverse, lo que permite a las empresas ágiles obtener ingresos anticipados por licencias. La presión de consolidación se intensificará si el exceso de capacidad impulsa precios sostenidos por debajo de los 70 USD/kWh.
Líderes de la industria de baterías de China
-
Contemporáneo Amperex Technology Co Ltd
-
BYD empresa limitada
-
Grupo CALB Co., Ltd.
-
EVE Energy Co. Ltd.
-
Gotion High Tech Co Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: CALB firmó un acuerdo de adquisición con la empresa japonesa Kitahama GRF Co., Ltd. para un sistema de almacenamiento de energía de 220 MWh. Este acuerdo refuerza la posición de CALB en el suministro internacional de sistemas de almacenamiento estacionario y vincula su plan de desarrollo de productos con la ejecución de proyectos viables fuera de China.
- Junio de 2026: BYD demostró su capacidad de carga ultrarrápida (FLASH Charging) en el Reino Unido para vehículos equipados con la batería Blade de segunda generación, mostrando una carga del 5 % al 70 % en cinco minutos y del 10 % al 97 % en nueve minutos. Este hito pone de relieve la carrera por el rendimiento en la carga rápida y refuerza cómo el diseño de las celdas y la gestión térmica se están convirtiendo en factores clave para la adopción de vehículos eléctricos y la selección de plataformas.
- Noviembre de 2024: CATL y Chery anunciaron una colaboración en baterías de iones de sodio de estado sólido con el objetivo de comercializarlas en 2027. Esta alianza une a un fabricante líder de celdas con un fabricante de equipos originales (OEM) del sector automotriz para acortar los ciclos de validación de las nuevas tecnologías químicas y ampliar la futura base de suministro más allá de las baterías convencionales de iones de litio.
Alcance y metodología
El informe del mercado chino de baterías incluye:
Por Tipo
| Pila (或 Batería Primaria) |
| Batería secundaria |
por Tecnología
| Batería de ácido sólido |
| Batería de iones de litio |
| Otras tecnologías (Ni-MH, zinc-aire, iones de sodio, prototipo de estado sólido) |
Por factor de forma
| Cilíndrica |
| Prismático |
| Bolsos |
por Aplicación
| Automoción (vehículos eléctricos de pasajeros y vehículos eléctricos comerciales) |
| Sistemas de almacenamiento de energía (a escala de servicios públicos, comerciales e industriales) |
| Baterias Industriales |
| Electrónica portátil |
| Otros (dispositivos médicos, defensa, marina) |
| Por Tipo | Pila (或 Batería Primaria) |
| Batería secundaria | |
| por Tecnología | Batería de ácido sólido |
| Batería de iones de litio | |
| Otras tecnologías (Ni-MH, zinc-aire, iones de sodio, prototipo de estado sólido) | |
| Por factor de forma | Cilíndrica |
| Prismático | |
| Bolsos | |
| por Aplicación | Automoción (vehículos eléctricos de pasajeros y vehículos eléctricos comerciales) |
| Sistemas de almacenamiento de energía (a escala de servicios públicos, comerciales e industriales) | |
| Baterias Industriales | |
| Electrónica portátil | |
| Otros (dispositivos médicos, defensa, marina) |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de baterías de China?
El tamaño del mercado de baterías de China alcanzará los 44.16 mil millones de dólares en 2026.
¿A qué velocidad se espera que crezca el sector?
Se pronostica que el mercado registrará una CAGR del 13.65 % entre 2026 y 2031.
¿Qué segmento se está expandiendo más rápidamente?
Los sistemas de almacenamiento de energía lideran el crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 16.5 % hasta 2031.
¿Por qué las células en bolsa están ganando terreno?
Los formatos de bolsa ofrecen un ahorro de peso del 10-15% y geometrías flexibles que mejoran la autonomía del vehículo.
¿Qué riesgos podrían frenar el crecimiento del mercado?
El exceso de capacidad, la volatilidad crítica de los minerales y los litigios sobre patentes de estado sólido plantean riesgos a la baja.


