

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 59.62 mil millones |
| Tamaño del mercado (2031) | USD 80.24 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.12% CAGR |
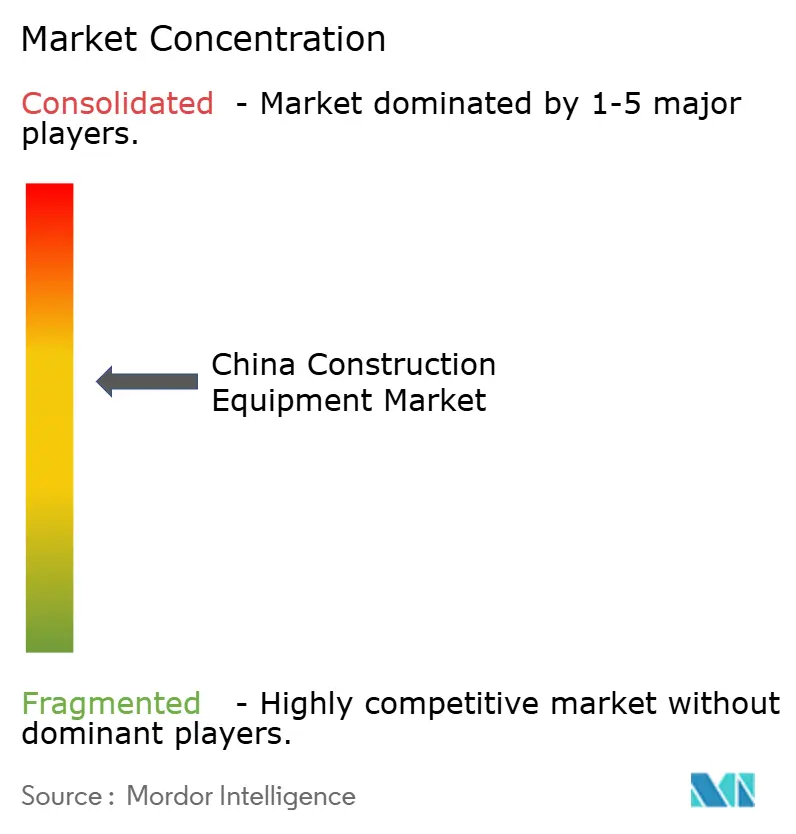
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de equipos de construcción de China por Mordor Intelligence
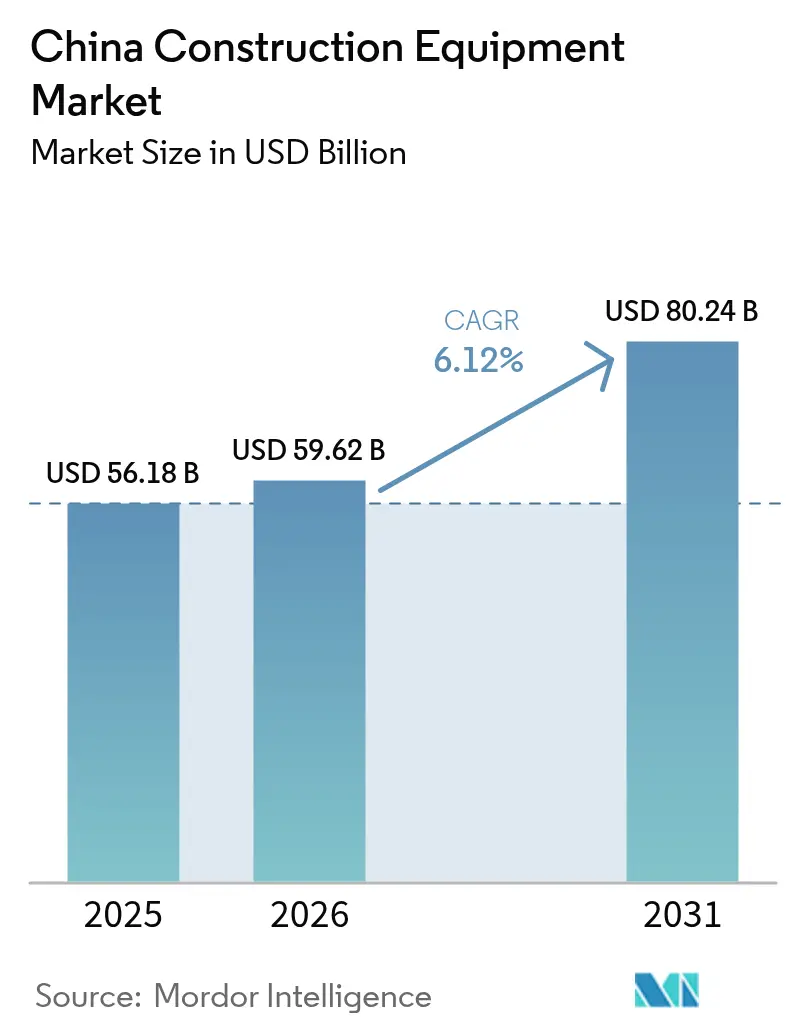
Se espera que el tamaño del mercado de equipos de construcción de China aumente de USD 56.18 mil millones en 2025 a USD 59.62 mil millones en 2026 y alcance USD 80.24 mil millones para 2031, creciendo a una CAGR del 6.12% durante 2026-2031. La expansión refleja el cambio de Beijing de la propiedad residencial hacia la infraestructura impulsada por políticas y la producción orientada a la exportación [1] “NDRC Announces Early-Batch Major Projects for 2026,” National Development and Reform Commission, ndrc.gov.cn . Las reglas de neutralidad de carbono, la creciente penetración de las exportaciones y los modelos de alquiler digital están reajustando las prioridades competitivas. Los sistemas de accionamiento eléctrico, aunque todavía son un nicho, están escalando rápidamente a medida que aumentan los costos de cumplimiento. Mientras tanto, una prolongada recesión de la vivienda y la escasez de semiconductores frenan el crecimiento nominal, creando una trayectoria medida pero duradera para el mercado chino de equipos de construcción.
Conclusiones clave del informe
- Por tipo de maquinaria, las excavadoras lideraron con el 55.28% de la participación de mercado de equipos de construcción de China en 2025, mientras que se espera que las excavadoras totalmente eléctricas registren la CAGR más rápida del 12.15% hasta 2031.
- Por tipo de propulsión, los equipos diésel representaron el 92.64 % del mercado de equipos de construcción chino en 2025; se proyecta que los sistemas totalmente eléctricos se expandirán a una CAGR del 37.85 % hasta 2031.
- Por canal de ventas, las ventas directas de OEM representaron el 68.42% de los ingresos de 2025, mientras que se espera que los distribuidores autorizados registren la CAGR más alta del 11.51% durante 2026-2031.
- Por aplicación, la construcción de infraestructura representó una participación del 45.87% en 2025, y se espera que los proyectos de energía renovable avancen a una CAGR del 14.48% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de equipos de construcción de China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Nueva tubería de infraestructura | + 1.8% | A nivel nacional, con concentración en Xinjiang, Tíbet, Guangdong, Jiangsu, Shandong | Largo plazo (≥ 4 años) |
| Mandato de neutralidad de carbono | + 1.5% | Guangdong, Zhejiang, Jiangsu, Shanghái, Pekín | Mediano plazo (2-4 años) |
| Impulso a la exportación de OEM | + 1.2% | Centros de fabricación en Hunan, Jiangsu, Shandong, Guangxi | Mediano plazo (2-4 años) |
| Plataformas de alquiler de equipos digitales | + 0.9% | Ciudades de nivel 2 y 3 en Henan, Sichuan, Anhui y Hubei | Corto plazo (≤ 2 años) |
| Pedidos pendientes de la Iniciativa del Cinturón y la Ruta | + 0.6% | Provincias costeras: Guangdong, Zhejiang, Jiangsu, Shanghai | Mediano plazo (2-4 años) |
| Mercados provinciales de créditos de carbono | + 0.4% | Zonas piloto de Guangdong, Shenzhen, Shanghai y Beijing | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proyecto gubernamental 'Nueva Infraestructura 2025-30'
Los planificadores centrales han priorizado las conexiones de transporte, los proyectos hídricos y los corredores de la red eléctrica para el próximo período de construcción de cinco años. La lista de proyectos en fase inicial ya ha acelerado la licitación de excavadoras, grúas y equipos viales. Los contratistas que operan en las provincias remotas del oeste prefieren marcas nacionales que puedan responder con rapidez a los desafíos del terreno y el clima. La demanda de alquiler de equipos también está en aumento, ya que las empresas optan por participar con pocos activos en paquetes de construcción plurianuales. En conjunto, estos cambios consolidan un flujo constante de pedidos, incluso con el retraso en la construcción residencial.
El mandato de neutralidad de carbono impulsa la maquinaria eléctrica
El sistema de comercio de emisiones de China ahora fija el precio del carbono para la industria pesada, lo que obliga a los administradores de plantas a sopesar con mayor cuidado los costos de combustible y cumplimiento durante su vida útil. Por lo tanto, los modelos de cero emisiones están pasando de flotas de demostración a listas de contratación regulares, especialmente para proyectos urbanos con estrictos objetivos de calidad del aire. Los gobiernos locales de las provincias costeras ofrecen permisos acelerados y beneficios publicitarios a los contratistas que utilizan flotas eléctricas. Los fabricantes responden ampliando la capacidad de baterías y sistemas de propulsión, a la vez que perfeccionan el servicio posventa para reducir el riesgo percibido por los compradores. Estos incentivos no relacionados con el precio aceleran la adopción más allá de lo que dictaría la pura economía.
El impulso a las exportaciones de OEM permite economías de escala nacionales
Ante la presión de los márgenes internos, las principales marcas chinas han priorizado el crecimiento internacional a nivel directivo. Los contratos de la Iniciativa de la Franja y la Ruta generan grandes retrasos, lo que permite ciclos de producción más largos y menores costos unitarios. Los lotes más grandes también financian la I+D para la electrificación y la autonomía, lo que refuerza el ciclo. A medida que los clientes globales se familiarizan con las máquinas chinas, la aceptación de la marca mejora, ampliando aún más las rutas de exportación. Este círculo virtuoso fortalece a los proveedores nacionales, a la vez que aumenta la competitividad de las empresas más pequeñas.
Plataformas de alquiler de equipos digitales que liberan la demanda de las pymes
Los mercados en línea ahora conectan flotas inactivas con contratistas que antes carecían de capital o crédito. Las herramientas de programación automática, los registros de mantenimiento verificados y los contratos estandarizados han reducido significativamente la fricción en las transacciones. Los constructores rurales y de ciudades de bajo nivel, en particular, prefieren aplicaciones móviles que agrupan el alquiler de maquinaria, las piezas y la microfinanciación. La creciente liquidez de la plataforma facilita la previsibilidad de su utilización para los propietarios de flotas, lo que fomenta la creación de más listados. Con el tiempo, este ecosistema podría cambiar el modelo de propiedad de comprar y mantener a pagar por uso, expandiendo la demanda potencial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crisis inmobiliaria | -1.8% | Ciudades de nivel 1 y 2: Pekín, Shanghái, Cantón, Shenzhen, Hangzhou, Chengdu | Mediano plazo (2-4 años) |
| Guerras de precios internos | -1.2% | Clústeres manufactureros en Hunan, Jiangsu, Shandong y Guangxi | Corto plazo (≤ 2 años) |
| Estrecha restricción crediticia para las PYME contratistas | -0.8% | Ciudades de nivel 3 y 4 en Henan, Anhui, Hubei, Sichuan y Shaanxi | Mediano plazo (2-4 años) |
| Escasez de chips inversores y BMS | -0.5% | Bases de producción de equipos eléctricos en Hunan, Jiangsu y Zhejiang | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Prolongada crisis inmobiliaria
La baja demanda de preventas de apartamentos continúa socavando el flujo de caja de los promotores privados, frenando la demanda de bombas de hormigón, grúas torre y otros equipos para la construcción. Incluso las medidas de rescate estatales solo han frenado, en lugar de revertir, la caída. Las grandes empresas de alquiler están redistribuyendo sus flotas de viviendas a infraestructuras, pero persisten las brechas de utilización. Los fabricantes con una fuerte exposición a la maquinaria para hormigón ahora se centran más en los ingresos por piezas y servicios. Hasta que la confianza de los hogares mejore, es probable que los equipos vinculados a la construcción vertical se queden rezagados respecto al crecimiento general del mercado.
Guerras de precios internos por exceso de capacidad
Las fábricas se expandieron con los años, pero ahora cuentan con más líneas de producción de las que demandan los pedidos actuales. Para mantener las líneas de montaje en funcionamiento, algunas marcas rebajan drásticamente los precios de lista, lo que desencadena una reacción en cadena en todo el mercado. Los márgenes se reducen, lo que amenaza la inversión en componentes avanzados o mejoras de automatización. Los fabricantes más pequeños corren el riesgo de insolvencia, lo que eventualmente podría reducir la oferta, pero el período de ajuste es doloroso. Los compradores aprovechan las ofertas a corto plazo, pero la innovación a largo plazo podría verse afectada si la rentabilidad se mantiene baja.
Análisis de segmento
Por tipo de maquinaria: Las excavadoras impulsan los ingresos, las variantes eléctricas lideran la innovación.
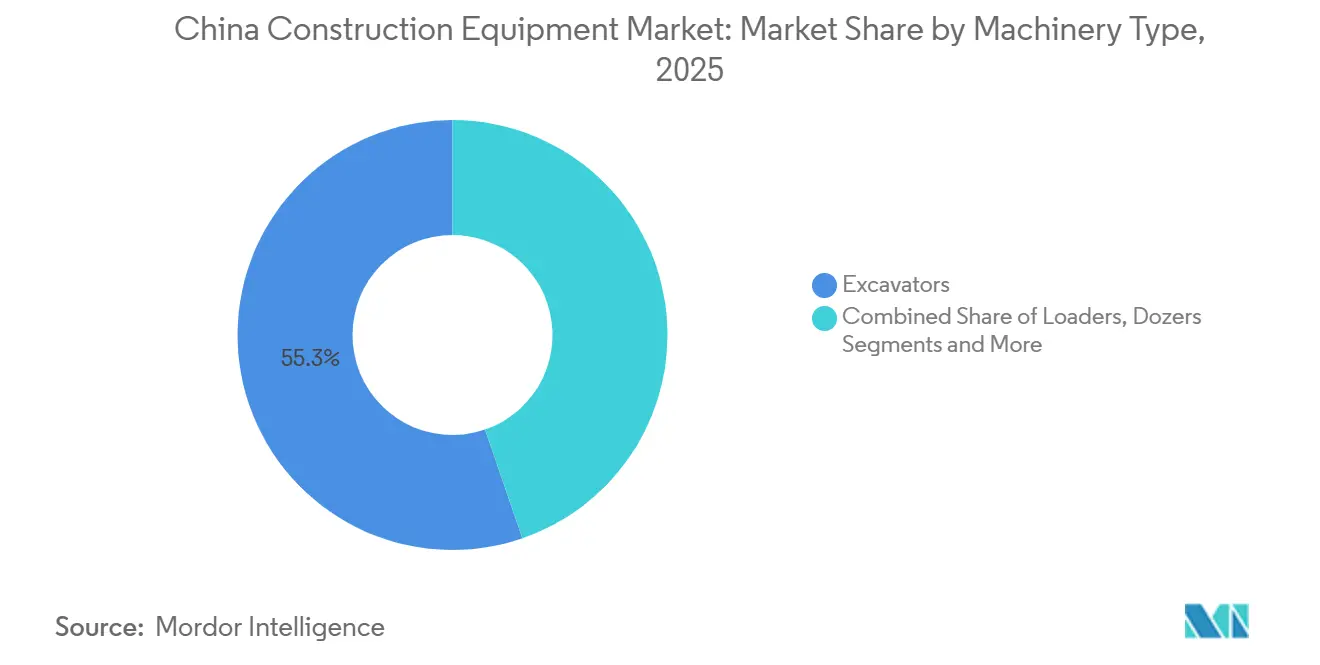
Las excavadoras captaron el 55.28 % del mercado chino de equipos de construcción en 2025, lo que les otorga una influencia decisiva en el desarrollo de modelos y las prioridades de los proveedores. Su versatilidad en movimiento de tierras, minería y demolición mantiene la demanda resiliente en todos los ciclos. Los contratistas valoran la creciente gama de implementos que convierten una máquina base en soluciones para múltiples tareas. Mientras tanto, el aumento de los costes laborales aumenta el interés en los modos de excavación semiautónomos que reducen la fatiga del operador. Si bien las excavadoras totalmente eléctricas son actualmente limitadas, se espera que alcancen el crecimiento más rápido del segmento, con una tasa de crecimiento anual compuesta (TCAC) del 12.15 % proyectada hasta 2031, lo que refleja una transición gradual hacia soluciones de cero emisiones.
El resto del espectro de maquinaria se está adaptando a esta realidad de dos velocidades. Las cargadoras y motoniveladoras perfeccionan sus transmisiones para ahorrar combustible, mientras que las excavadoras experimentan las primeras pruebas con motores de hidrógeno. Las grúas de manipulación de materiales amplían su capacidad de elevación para dar servicio a la energía eólica marina y a las viviendas modulares. Los equipos de hormigón, los más afectados por la debilidad de las viviendas, experimentan con la dosificación digital y el mantenimiento predictivo para mantenerse relevantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de motor: el dominio del diésel persiste, el aumento de la electricidad transforma las perspectivas
El diésel conservó el 92.64 % de la cuota de mercado de equipos de construcción en China en 2025, gracias a la densa infraestructura de repostaje y a su probada disponibilidad en zonas remotas. Los gestores de flotas valoran las rutinas de mantenimiento habituales y la amplia disponibilidad de piezas. Sin embargo, el endurecimiento de los límites de emisiones y las normativas sobre ruido urbano erosionan el atractivo del diésel a largo plazo. Los incentivos políticos, junto con la reducción del coste de las baterías, hacen que el cambio a vehículos más ligeros sea cada vez más razonable.
Se proyecta que los sistemas totalmente eléctricos, aunque parten de una base baja, alcanzarán una tasa de crecimiento anual compuesta (TCAC) del 37.85%, líder en el sector, hasta 2031, lo que subraya la velocidad del cambio una vez que se alcancen los puntos de inflexión. Los híbridos se sitúan entre estos polos, ofreciendo ahorros de combustible sin ansiedad por la autonomía. Algunas provincias los recompensan con créditos de carbono, lo que anima a los escépticos a optar por la electrificación parcial. Los proyectos piloto de hidrógeno investigan su viabilidad para tareas pesadas de servicio continuo. En conjunto, estas alternativas dibujan un futuro en el que la elección del sistema de propulsión se ajusta a las limitaciones específicas del lugar, en lugar de un diésel universal.
Por canal de venta: las ventas directas de OEM dominan, los distribuidores aceleran en ciudades de menor nivel
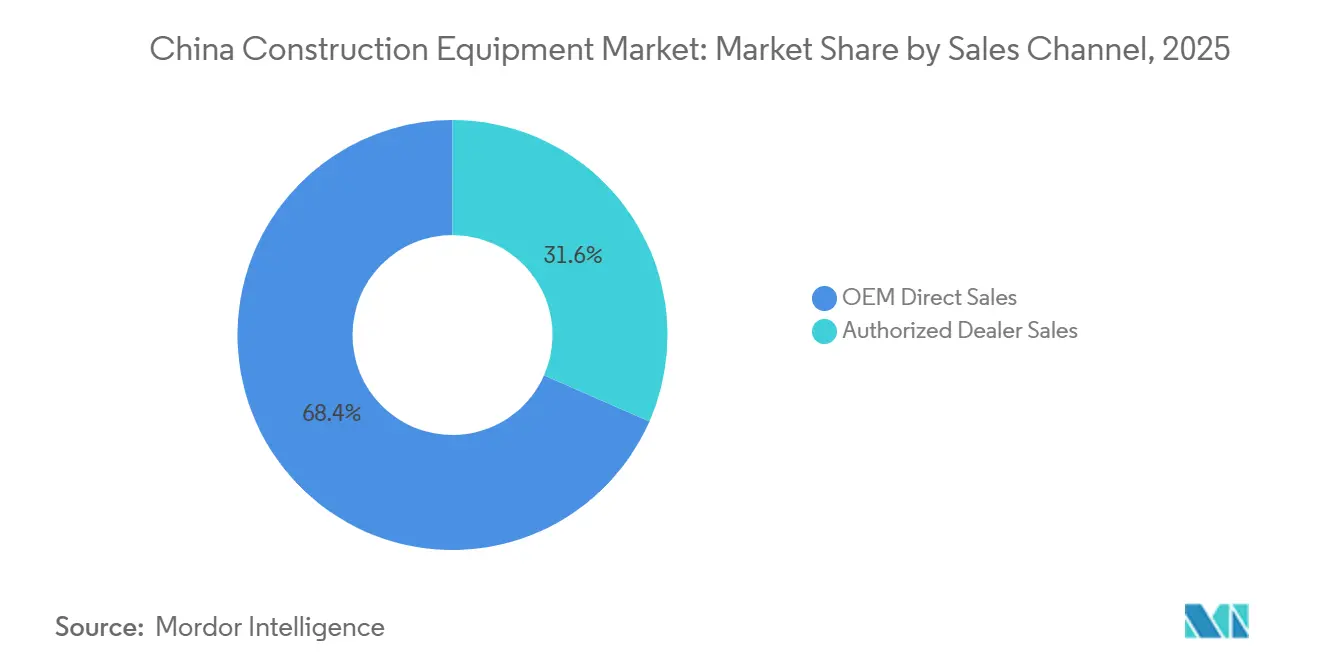
La contratación directa de fabricantes de equipos originales (OEM) representó el 68.42 % del mercado chino de equipos de construcción en 2025, lo que refleja la estrecha relación entre los grandes contratistas estatales y los principales fabricantes. Los acuerdos directos agilizan la personalización, los descuentos por volumen y los paquetes de servicios integrados. Sin embargo, la base de clientes potenciales es limitada, lo que impulsa a las marcas a explorar otras vías. Los distribuidores autorizados, con una tasa de crecimiento anual compuesta (TCAC) del 11.51 % hasta 2031, ofrecen crédito local, servicios de intercambio y entrega rápida de piezas a pequeños constructores dispersos en vastas regiones del interior. Sus relaciones locales facilitan la captación de segmentos de demanda a los que los equipos de ventas corporativos les resulta costoso acceder.
Para completar el panorama, las plataformas digitales de alquiler permiten a los contratistas reservar equipos por hora, evitando así cuantiosas inversiones. Los primeros usuarios se sienten atraídos por este modelo, que les permite probar equipos eléctricos sin el compromiso de ser propietarios. A medida que los algoritmos de precios basados en datos se perfeccionan, los operadores de plataformas mejoran sus capacidades de contratación de flotas. A largo plazo, la diversificación de la combinación de canales podría estabilizar los ingresos y reforzar el servicio posventa a nivel nacional.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: la infraestructura lidera, la energía renovable gana impulso
La construcción de infraestructura representó el 45.87 % del mercado chino de equipos de construcción en 2025, impulsada por obras públicas de larga duración que protegen al sector de la volatilidad residencial. Proyectos que abarcan desde corredores ferroviarios hasta la gestión hídrica requieren flotas diversas, manteniendo una rotación constante de equipos, tanto pesados como compactos. Una cartera de proyectos despejada permite a los fabricantes de equipos originales (OEM) programar la producción de forma más eficiente y adaptar los centros de servicio a lo largo de las rutas clave. Esta labor también favorece a las marcas nacionales familiarizadas con las normativas y el terreno locales.
Las construcciones de energías renovables, con una tasa de crecimiento anual compuesta (TCAC) del 14.48 % hasta 2031, cobran un nuevo impulso al incorporar necesidades especializadas de elevación y movimiento de tierras, propias de los parques eólicos y solares. La construcción de edificios se mantiene moderada a medida que los promotores se desapalancan, pero los parques industriales y de prefabricados ofrecen oportunidades de nicho. Los proyectos de minería y recursos mantienen un nivel de pedidos base estable, lo que consolida la demanda en las provincias ricas en materias primas. Las mejoras municipales, desde la iluminación inteligente hasta las defensas contra inundaciones, generan pedidos estables y de menor importe, ideales para las flotas de alquiler. En conjunto, estas diversas aplicaciones diversifican el riesgo y mantienen las fábricas en funcionamiento incluso cuando un segmento se enfría.
Análisis geográfico
Las provincias costeras de Guangdong, Jiangsu, Zhejiang y Shandong concentran la mayor parte de la capacidad de producción, los clústeres de proveedores y la logística de exportación para el mercado chino de equipos de construcción. Guangdong lidera la electrificación, gracias a un activo mercado regional de carbono que eleva los costos operativos del diésel. Jiangsu, con la base de XCMG en Xuzhou como punto de referencia, se beneficia de ecosistemas de componentes maduros y de su proximidad a los puertos de Shanghái, lo que acelera los tiempos de exportación.
Shandong se especializa en maquinaria pesada de movimiento de tierras que presta servicios a la actividad minera cercana, proporcionando un aislamiento anticíclico ante las fluctuaciones de las viviendas. Las regiones occidentales presentan el mayor aumento de la demanda gracias a los megaproyectos financiados por el estado. El desarrollo hidroeléctrico de Yarlung Tsangpo y el ferrocarril Xinjiang-Tíbet requieren flotas de excavadoras, cargadoras y bombas de hormigón a lo largo de varios años, lo que desplaza el flujo de maquinaria hacia el interior.
Las unidades diésel domésticas actualmente tienen un buen rendimiento en condiciones de gran altitud, mientras que los proyectos piloto exploran la viabilidad de los sistemas de hidrógeno e híbridos. Provincias centrales como Hunan albergan parques de I+D y fabricación avanzada, con Sany y Zoomlion expandiendo fábricas digitales para acortar los ciclos de prototipos e integrar la telemática en la oferta estándar. Los conglomerados urbanos de nivel 3 en Henan, Sichuan, Anhui y Hubei ofrecen una demanda de alquiler sin explotar, lo que impulsa la expansión de los concesionarios y la experimentación con plataformas.
Panorama regulatorio
China está reforzando el cumplimiento de la normativa medioambiental para la maquinaria móvil no vial bajo la supervisión del Ministerio de Ecología y Medio Ambiente (MEE). El 18 de junio de 2026, el MEE publicó un borrador para consulta pública sobre las normas de emisiones de la Fase V de China para maquinaria móvil no vial y motores. El plazo de consulta finaliza el 18 de julio de 2026, lo que indica una nueva ronda de mejoras en el tratamiento posterior y la calibración para los fabricantes de equipos originales e importadores, a medida que se aclaran los parámetros finales y los plazos de aplicación.
Paralelamente a las emisiones, la estandarización de la seguridad y el ruido avanza a través de los organismos nacionales de normalización. La norma GB 45943-2025 (requisitos comunes de seguridad para maquinaria y equipos de construcción) se publicó el 30 de junio de 2025 y entró en vigor el 1 de julio de 2026, mientras que la norma GB 48002-2026 (especificación técnica de seguridad para maquinaria de movimiento de tierras) se publicó el 28 de enero de 2026 y su implementación está prevista para el 1 de febrero de 2027. El cumplimiento de la normativa sobre ruido también se ha endurecido, ya que la norma GB 16710-2025 sustituyó a la GB 16710-2010, añadiendo una capa adicional de diseño y validación para los equipos de movimiento de tierras comercializados.
Análisis de la cadena de valor
La creación de valor en la industria china de maquinaria de construcción se basa en grandes clústeres de fabricación liderados por fabricantes de equipos originales (OEM) y sus densos ecosistemas de proveedores. El clúster de Changsha (con Sany y Zoomlion como empresas líderes) y el de Xuzhou (con XCMG como empresa líder) concentran la ingeniería, la fabricación y el suministro de componentes de nivel 1 y 2, que abarcan sistemas hidráulicos, transmisiones, piezas fundidas y acero estructural. Esto permite una rápida iteración en líneas clave de maquinaria para movimiento de tierras, como las excavadoras, que dominan el mercado nacional.
En la fase posterior, la distribución se divide entre las ventas directas de los fabricantes de equipos originales (OEM) a grandes contratistas, la expansión de la cobertura de los distribuidores a ciudades de menor tamaño y una creciente capa de plataformas de alquiler digitales que agregan flotas y optimizan su utilización. La parte de la cadena orientada a la exportación se está integrando cada vez más en la logística y se basa en alianzas estratégicas: XCMG firmó un acuerdo estratégico con COSCO SHIPPING Lines en enero de 2026 para integrar la fabricación con la logística transfronteriza y las capacidades de una cadena de suministro digital y sostenible. En la capa de componentes y capacidades, los OEM están utilizando alianzas para mejorar el rendimiento de los accesorios y la automatización (por ejemplo, Sany y Epiroc firmaron una alianza global en mayo de 2026 para martillos hidráulicos y herramientas de excavación), mientras que las colaboraciones en robótica y control inteligente (como la de Shantui con Luoshi Robot Group en junio de 2026) apuntan a una cadena de suministro que incluye cada vez más software, sensores y subsistemas de control autónomo junto con las piezas mecánicas tradicionales.
Panorama competitivo
El mercado chino de equipos de construcción se caracteriza por una rivalidad moderada e intensa. Los líderes nacionales, Sany, XCMG, Zoomlion, Shantui y LiuGong, poseen ventajas de escala, pero se enfrentan a márgenes cada vez más reducidos debido a la competencia de precios. Cada uno busca la diversificación internacional: SANY abrió un parque industrial en Sudáfrica, XCMG localizó el ensamblaje en Brasil y Arabia Saudita, y Zoomlion utiliza bonos convertibles para financiar el desarrollo de su canal de exportación.
La diferenciación tecnológica se está ampliando. Sany presentó 246 solicitudes de patente en el primer semestre de 2025, centradas en componentes bajos en carbono.[ 2 ]SANY anuncia sólidos resultados para el primer semestre de 2025, con un crecimiento rentable, Grupo SANY, sanyglobal.comXCMG comercializó camiones mineros subterráneos autónomos, y Shantui presentó la primera excavadora impulsada por IA del mundo. Las empresas internacionales establecidas, Caterpillar, Komatsu, Volvo CE, Liebherr e Hitachi, conservan su prestigio de marca, pero cedieron participación a medida que los fabricantes de equipos originales (OEM) nacionales cerraron brechas de características a precios más bajos. Se prevé una consolidación, ya que la presión del flujo de caja obliga a las empresas más débiles a fusionarse o salir.
El servicio posventa es cada vez más crucial. Los fabricantes de equipos originales (OEM) nacionales están integrando plataformas telemáticas que les permiten supervisar el tiempo de funcionamiento de los equipos y predecir las necesidades de mantenimiento, solucionando así problemas de calidad del servicio anteriores. Además, al adquirir proveedores hidráulicos europeos y forjar alianzas con fabricantes locales de baterías, estas empresas se aseguran componentes esenciales para el futuro de la electrificación y la autonomía, garantizando así la competitividad a largo plazo.
Líderes de la industria de equipos de construcción de China
-
Sany industria pesada Co. Ltd.
-
Ciencia y tecnología Co., Ltd. de la industria pesada de Zoomlion
-
Shantui Construcción Maquinaria Co., Ltd.
-
Xuzhou Construction Machinery Group Co., Ltd. (XCMG)
-
Maquinaria Co., Ltd. de Guangxi LiuGong
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Shantui Construction Machinery y Luoshi Robot Group firmaron un acuerdo de cooperación estratégica para desarrollar sistemas inteligentes de control de excavadoras, robots excavadores autónomos y líneas de producción inteligentes. Esta iniciativa refuerza la posición de Shantui en el mercado de maquinaria para movimiento de tierras con inteligencia artificial, al tiempo que busca mejorar la eficiencia de la producción para mantener la competitividad en costos ante la presión de los precios en el mercado interno.
- Agosto de 2025: Volvo Construction Equipment acordó vender su participación en la empresa china SDLG por 837 millones de dólares. Esta desinversión redefine el posicionamiento competitivo en torno a la base instalada y la red de distribución de SDLG, y crea espacio para que las empresas chinas fortalezcan sus canales y carteras de productos en segmentos donde SDLG ha sido un competidor clave.
- Noviembre de 2024: Sany presentó maquinaria de construcción inteligente y de nueva energía en Bauma China 2024, destacando una estrategia de producto centrada en la electrificación y las capacidades más avanzadas de las máquinas. El lanzamiento puso de manifiesto cómo los principales fabricantes nacionales están utilizando las principales plataformas comerciales para acelerar la adopción por parte de los clientes y reforzar el posicionamiento de sus productos para la exportación.
Alcance del informe del mercado de equipos de construcción de China
Se entiende por equipo de construcción cualquier equipo utilizado para la ejecución, terminación, construcción, operación o mantenimiento de cualquier proyecto u obra de construcción. También se utiliza en trabajos de movimiento de tierras durante la construcción de carreteras, puentes y presas. Algunos tipos de equipo de construcción, como excavadoras y cargadoras de ruedas, también se utilizan en la minería.
El mercado de equipos de construcción de China está segmentado por tipo de maquinaria, tipo de accionamiento, canal de venta y aplicación. Por tipo de maquinaria, el mercado se divide en maquinaria de movimiento de tierras (excavadoras, cargadoras y bulldozers), maquinaria de manipulación de materiales (grúas, carretillas elevadoras y manipuladores telescópicos), maquinaria de construcción de carreteras (motoniveladoras, rodillos/compactadores y pavimentadoras) y equipos de hormigón (hormigoneras y bombas de hormigón). Por tipo de accionamiento, el mercado se divide en motores de combustión interna (MCI), híbridos y totalmente eléctricos. Por canal de venta, el mercado se divide en ventas directas de OEM y ventas a distribuidores autorizados. Por aplicación, el mercado se divide en construcción de edificios, construcción de infraestructuras, energía y recursos naturales, y otros.
Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Por tipo de maquinaria
| Movimiento de tierras | Excavadores |
| las cargadoras | |
| Dozers | |
| Maquinaria de manipulación de materiales | Grúas |
| Carretillas elevadoras | |
| Manipuladores telescópicos | |
| Maquinaria para construcción de carreteras | Motoniveladoras |
| Rodillos/Compactadores | |
| Adoquines | |
| Equipo de concreto | Hormigoneras |
| Bombas de hormigón |
Por tipo de unidad
| Motor de combustión interna (diésel) |
| Híbrido |
| Completamente eléctrico |
Por canal de ventas
| Ventas directas de fabricantes de equipos originales (OEM) |
| Ventas de distribuidores autorizados |
por Aplicación
| Construcción de edificios |
| Construcción de infraestructura |
| Energía y Recursos Naturales |
| Otros |
| Por tipo de maquinaria | Movimiento de tierras | Excavadores |
| las cargadoras | ||
| Dozers | ||
| Maquinaria de manipulación de materiales | Grúas | |
| Carretillas elevadoras | ||
| Manipuladores telescópicos | ||
| Maquinaria para construcción de carreteras | Motoniveladoras | |
| Rodillos/Compactadores | ||
| Adoquines | ||
| Equipo de concreto | Hormigoneras | |
| Bombas de hormigón | ||
| Por tipo de unidad | Motor de combustión interna (diésel) | |
| Híbrido | ||
| Completamente eléctrico | ||
| Por canal de ventas | Ventas directas de fabricantes de equipos originales (OEM) | |
| Ventas de distribuidores autorizados | ||
| por Aplicación | Construcción de edificios | |
| Construcción de infraestructura | ||
| Energía y Recursos Naturales | ||
| Otros | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de equipos de construcción de China en 2026?
El mercado ascenderá a 59.62 millones de dólares en 2026 y se prevé que alcance los 80.24 millones de dólares en 2031.
¿Qué tipo de maquinaria lidera la demanda en China?
Las excavadoras aportan la mayor parte, representando el 55.28% de los ingresos de 2025.
¿Cuál es la tecnología de accionamiento de más rápido crecimiento?
Se espera que los sistemas de propulsión totalmente eléctricos se expandan a una tasa compuesta anual (CAGR) del 37.85 % hasta 2031.
¿Qué importancia tienen las exportaciones para los OEM chinos?
Las marcas líderes ya generan más de la mitad de sus ingresos en el extranjero, utilizando los proyectos de la Franja y la Ruta para absorber capacidad.
¿Por qué las plataformas de alquiler digital están ganando terreno?
Reducen las barreras de capital para los contratistas de las PYME y disminuyen el tiempo de inactividad, especialmente en las ciudades de nivel 2 y 3.


