

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 5.03 billones |
| Tamaño del mercado (2031) | USD 6.01 billones |
| Tasa de crecimiento (2026 - 2031) | 3.65% CAGR |
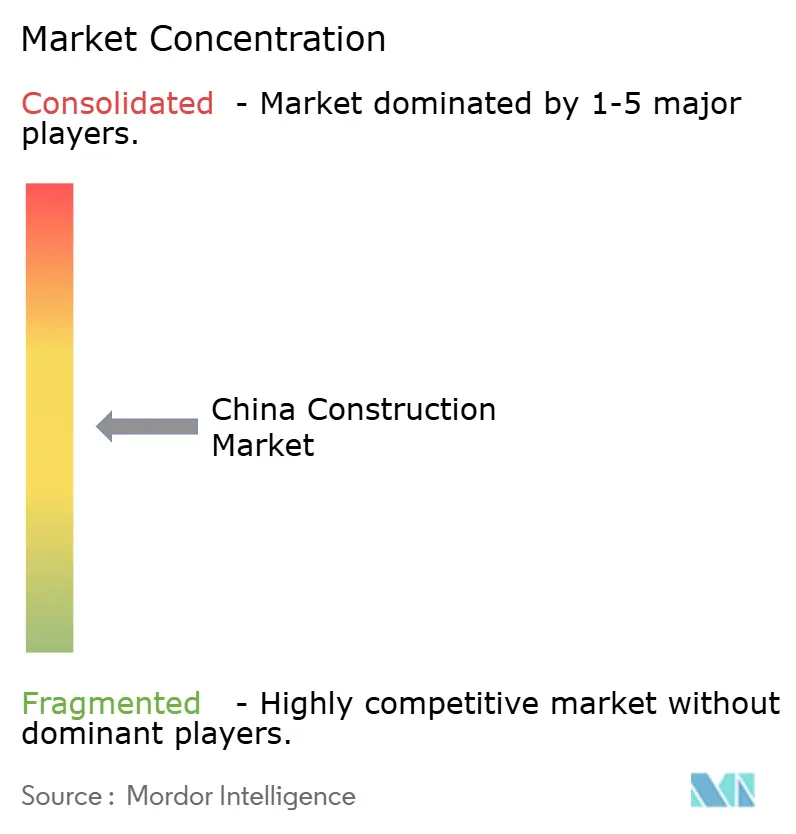
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción en China por Mordor Intelligence
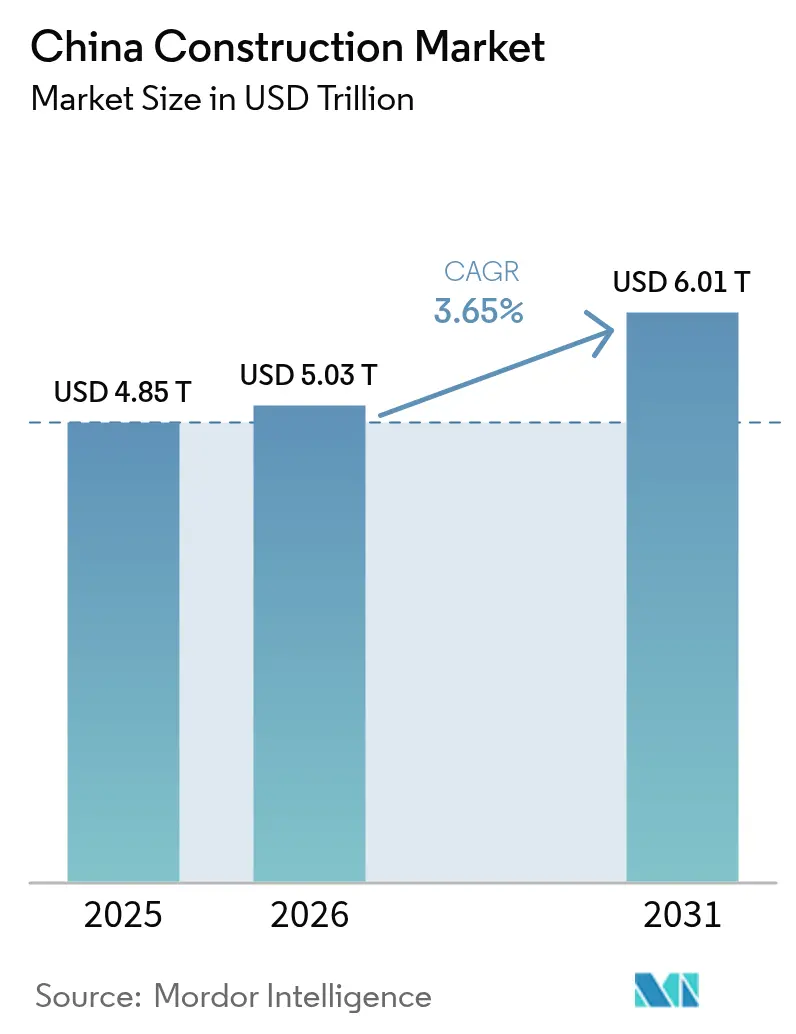
Se espera que el tamaño del mercado de la construcción en China crezca de 4.85 billones de dólares en 2025 a 5.03 billones de dólares en 2026, y se prevé que alcance los 6.01 billones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.65 % durante el período 2026-2031.
El sólido gasto público en servicios públicos subterráneos, la urbanización sostenida que atrae a millones de personas a los centros urbanos, la mayor digitalización de las aprobaciones y la demanda derivada de los corredores nacionales de la Iniciativa del Cinturón y la Ruta (BRI) mantienen activa la cartera de proyectos a pesar de la turbulencia del sector inmobiliario. Los modelos de colaboración público-privada y los fideicomisos de inversión en infraestructura facilitan la participación del capital no estatal en los programas de transporte, energía y renovación urbana. La adopción de tecnología se acelera: el modelado de información de construcción (BIM), la robótica y la fabricación modular reducen los plazos y los defectos. Al mismo tiempo, la presión sobre los costes derivada del envejecimiento de la fuerza laboral y las normas más estrictas de financiación verde obligan a los constructores a replantearse los métodos convencionales in situ en favor de la prefabricación. La actividad regional se extiende hacia el oeste a medida que el gobierno intenta equilibrar el crecimiento, mientras que los líderes del mercado se apoyan en la escala, la experiencia integrada en diseño y construcción y los vínculos gubernamentales para mantener su ventaja competitiva.
Conclusiones clave del informe
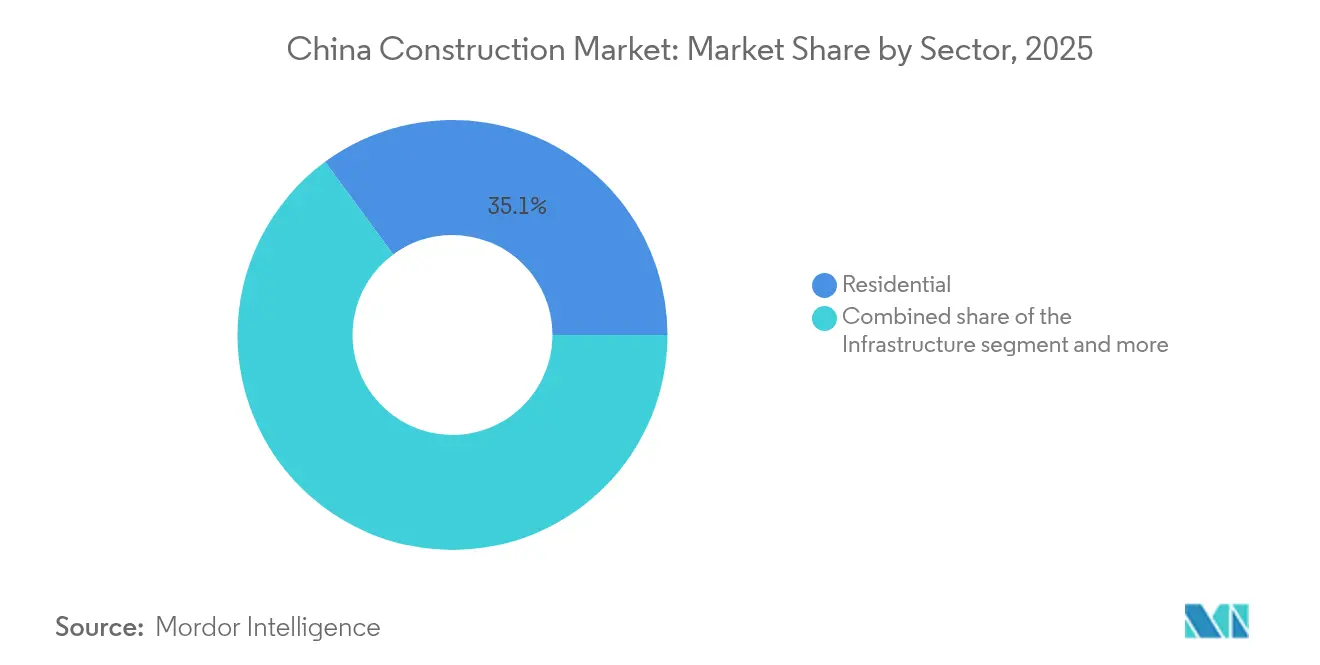
- Por sector, el residencial lideró con una participación de mercado de construcción en China con el 35.10% en 2025, mientras que se pronostica que la infraestructura se expandirá a una CAGR del 5.41% hasta 2031.
- Por tipo de construcción, la construcción nueva representó el 77.05% del tamaño del mercado de la construcción de China en 2025, mientras que la renovación avanza a una CAGR del 5.22%.
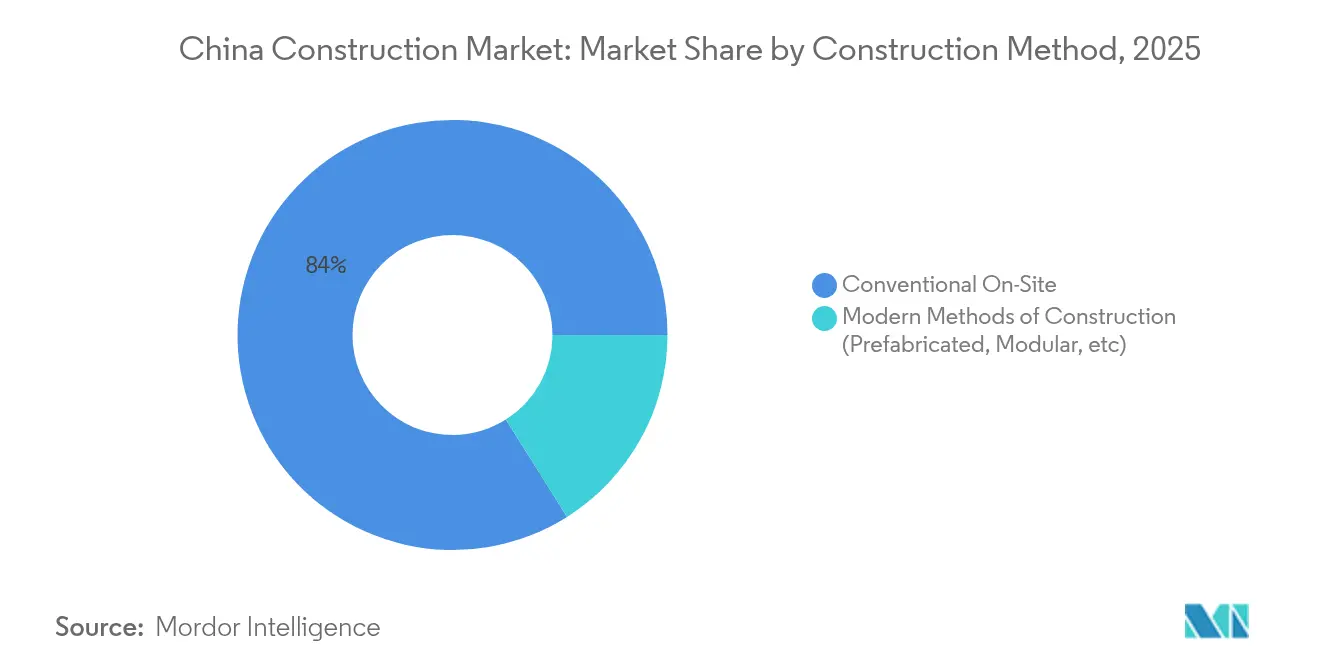
- Por método de construcción, el trabajo convencional en el sitio representó el 83.95% del tamaño del mercado de construcción de China en 2025; los enfoques prefabricados modernos están aumentando a una CAGR del 6.05%.
- Por fuente de inversión, la financiación pública representó el 62.05% del gasto en 2025, mientras que la inversión privada avanza a una CAGR del 5.45%.
- Por geografía, Jiangsu controlaba el 16.05% de la participación del mercado de construcción de China en 2025, mientras que se prevé que el grupo del Resto de China aumente a una CAGR del 5.35% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción en China
Análisis del impacto de los impulsores
| Destornillador | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Paquetes de estímulo para la infraestructura gubernamental | + 1.2% | Nacional; provincias occidentales y centrales | Mediano plazo (2-4 años) |
| Demanda de vivienda impulsada por la urbanización | + 0.8% | Ciudades de nivel 2 y 3; propagación a áreas a nivel de condado | Largo plazo (≥ 4 años) |
| Plataformas digitales de aprobación de proyectos (BIM) | + 0.6% | Las ciudades de primer nivel se expanden a capitales provinciales | Corto plazo (≤ 2 años) |
| Proyectos de desbordamiento del corredor BRI nacional | + 0.4% | Provincias fronterizas; zonas de desarrollo occidentales | Mediano plazo (2-4 años) |
| Cuotas obligatorias de prefabricación | + 0.3% | Pekín, Shanghái, Cantón, Shenzhen | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Paquetes de estímulo a la infraestructura del gobierno
China está canalizando USD 571.4 mil millones en “infraestructura oculta” como tuberías subterráneas, redes de gas y redes de calefacción. El programa enfatiza mejoras en la prevención de desastres y tecnologías de ciudades inteligentes, lo que a su vez favorece a los contratistas con capacidades avanzadas de ingeniería, BIM e IoT. Los datos de activos fijos muestran un crecimiento interanual del 5.6% en los desembolsos de infraestructura durante principios de 2025, con inversiones en conservación de agua que aumentaron un 39.1%, lo que subraya un fuerte impulso a corto plazo. Las autoridades locales deben cumplir con los códigos de construcción verde, vinculando los fondos de estímulo a las métricas de eficiencia energética y amplificando la demanda de materiales de alto rendimiento [1] Chen Rui, “Conferencia de prensa sobre tendencias de inversión en infraestructura”, Oficina de información del Consejo de Estado, scio.gov.cn.
Demanda de vivienda impulsada por la urbanización
El plan quinquenal de China apunta a una tasa de urbanización del 70%, otorgando a aproximadamente 300 millones de trabajadores migrantes acceso a los servicios de la ciudad a través de la reforma del hukou. El cambio impulsa una necesidad constante de apartamentos asequibles, además de hospitales, escuelas y transporte de apoyo. Las provincias centrales y occidentales están registrando ahora un crecimiento urbano más rápido que la costa, ampliando la demanda geográfica. Las directrices políticas priorizan viviendas inclusivas y asequibles, creando flujos de trabajo predecibles para constructores capacitados en diseños estandarizados y de bajo costo [2] Li Wei, “Plan de Acción Quinquenal para la Nueva Urbanización”, Consejo de Estado de la República Popular China, gov.cn.
Plataformas digitales de aprobación de proyectos (basadas en BIM)
Los portales de aprobación digitalizados con BIM integrados reducen los ciclos de revisión de meses a semanas, a la vez que verifican automáticamente el cumplimiento, las incompatibilidades y los objetivos de costos. Los primeros en adoptarlo consiguen licitaciones más rápido y sufren menos penalizaciones por retrabajo. A medida que los gobiernos provinciales implementan mandatos, incluso las ciudades de nivel medio requieren modelos BIM, lo que eleva los estándares tecnológicos básicos a nivel nacional. Los mismos conjuntos de datos alimentan los paneles de control de las ciudades inteligentes, convirtiendo a BIM en un eje central de una transformación digital más amplia y garantizando un respaldo estatal sostenido.
Proyectos de desbordamiento del corredor BRI nacional
Las líneas ferroviarias, los parques logísticos y la infraestructura energética que conectan China con el Sudeste Asiático y Asia Central exigen una amplia labor de preparación a nivel nacional. Las provincias fronterizas están aprovechando los corredores de la BRI para justificar carreteras de alta gama, puertos interiores y redes eléctricas, impulsando así la construcción hacia el interior. Los contratistas que cumplen con especificaciones técnicas exigentes para activos transfronterizos obtienen una ventaja reputacional que se traslada a licitaciones públicas en otros países.
Análisis del impacto de las restricciones
| Restricción | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución de los ingresos por venta de tierras de los gobiernos locales | −0.6% | Ciudades de nivel 3 y 4; provincias del noreste | Mediano plazo (2-4 años) |
| Sobreoferta residencial persistente | −0.5% | Ciudades de nivel 3 y 4, especialmente en el noreste | Largo plazo (≥ 4 años) |
| Límites a los préstamos vinculados a criterios ESG para trabajos con alto impacto en el carbono | −0.4% | Nacional; más estricto en las regiones costeras desarrolladas | Corto plazo (≤ 2 años) |
| Aumento de los costos de la mano de obra calificada | −0.3% | Nacional; agudo en los centros manufactureros costeros | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Disminución de los ingresos por venta de tierras de los gobiernos locales
Las ventas de terrenos financian hasta el 30% de los presupuestos municipales, pero la menor demanda de vivienda en las ciudades más pequeñas está reduciendo los ingresos de las subastas y limitando los fondos disponibles para nuevos proyectos. Las autoridades locales responden retrasando o reduciendo los planes de obras públicas, lo que frena las oportunidades a corto plazo para los contratistas que dependen de los pedidos municipales. Las reformas fiscales en discusión pueden diversificar las fuentes de ingresos, pero los plazos siguen siendo inciertos, lo que añade riesgo a los procesos de licitación [3] Gao Lei, “Informe de ejecución presupuestaria 2025”, Ministerio de Finanzas, mof.gov.cn.
Sobreoferta residencial persistente en ciudades de niveles inferiores
El inventario en muchos mercados de Nivel 3 y Nivel 4 supera los 18 meses de ventas, lo que hace que las nuevas construcciones sean comercialmente inviables. Los promotores se están centrando en la renovación urbana y el acondicionamiento, que ofrecen contratos con valores inferiores. La conversión de unidades no vendidas en alquileres subvencionados está en marcha, pero absorber el exceso de inventario llevará años, lo que frenará la demanda de viviendas nuevas en las regiones afectadas.
Análisis de segmento
Por sector: la infraestructura impulsa el crecimiento a largo plazo
El sector de infraestructura registró una tasa de crecimiento anual compuesta (TCAC) del 5.41%, superando a todos los demás sectores, ya que el estado prioriza las conexiones de transporte, la conservación del agua y la mejora de los servicios públicos. Dentro del mercado de la construcción en China, el sector residencial mantuvo una participación del 35.10% en 2025, gracias a los subsidios de vivienda para migrantes. Las instalaciones industriales y logísticas están en auge gracias al comercio electrónico y la localización de la cadena de suministro, mientras que las torres de oficinas tradicionales se desaceleran ante la adopción del teletrabajo.
Las inversiones gubernamentales para la autopista totalmente automatizada de 158 km y el programa de infraestructura oculta de 571.4 2 millones de dólares subrayan el compromiso con las redes resilientes. Los proyectos de redes energéticas compatibles con energías renovables y el Canal de Pinglu aumentan el volumen de construcción durante varios años. Los bloques de apartamentos siguen siendo esenciales, pero las villas de baja densidad en los suburbios de segundo nivel están ganando terreno a medida que los viajeros buscan espacios habitables más amplios. Las estrictas normas de construcción ecológica impulsan tanto los segmentos públicos como residenciales hacia un aislamiento de mayor calidad, lo que impulsa la demanda de materiales energéticamente eficientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de construcción: la renovación cobra impulso
La nueva construcción representó el 77.05 % del gasto en 2025 en el mercado de la construcción chino; sin embargo, se prevé que las renovaciones aumenten un 5.22 % anual hasta 2031, a medida que se intensifican las campañas de renovación urbana. Las renovaciones de viviendas multifamiliares mejoran el rendimiento energético y la seguridad sísmica, en consonancia con la elegibilidad para bonos verdes y la emisión de bonos para fines específicos.
Los propietarios prefieren la renovación porque las parcelas urbanas de primera clase son limitadas y la demolición conlleva costes sociales. La conversión de centros comerciales antiguos en centros comunitarios de uso mixto y la reconfiguración de oficinas a apartamentos son ejemplos de mejoras lucrativas. Desde el punto de vista fiscal, los menores costes de adquisición de terrenos y las aprobaciones más rápidas de las renovaciones se traducen en mayores márgenes de beneficio para los contratistas especializados en proyectos residenciales. Por lo tanto, el tamaño del mercado de la construcción en China para reformas a gran escala está creciendo incluso más rápido que los proyectos desde cero en áreas metropolitanas consolidadas.
Por método de construcción: la prefabricación transforma la industria
Las técnicas convencionales aún dominan el mercado de la construcción en China, con una cuota del 83.95 %, pero las construcciones modulares están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 6.05 %, impulsadas por cuotas obligatorias. La producción en fábrica reduce los residuos y reduce a la mitad la mano de obra en obra, lo que compensa la inflación de mano de obra cualificada.
El mercado de la construcción en China está experimentando nuevas empresas conjuntas entre promotores y fabricantes de acero para asegurar el suministro interno de paneles. Los obstáculos para la inversión son altos, pero una vez que las plantas alcanzan el volumen requerido, el coste por metro cuadrado se reduce por debajo del de las construcciones convencionales. El sector de compras gubernamentales está empezando a evaluar las ofertas para el uso de la prefabricación, integrando eficazmente el método en las licitaciones de obras públicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente de inversión: Aceleración del sector privado
El capital público generó el 62.05 % del valor de 2025 en el mercado de la construcción chino, mientras que la inversión privada crece un 5.45 % anual, impulsada por exenciones fiscales y modelos de rentabilidad garantizada. Los fideicomisos de inversión en infraestructura que cotizan en las bolsas nacionales permiten que los fondos de seguros y los fondos de pensiones financien autopistas de peaje, almacenes y centros de datos.
Los promotores que antes dependían de las preventas están recurriendo a asociaciones de capital con empresas industriales que buscan instalaciones estratégicas. Si bien la inversión extranjera directa se ha desacelerado, las empresas privadas nacionales están cubriendo el vacío, intensificando la competencia y fomentando la innovación en las estructuras de financiación de proyectos. Este cambio continuo está ampliando la diversidad de financiación en el mercado de la construcción chino y moderando la dependencia de los presupuestos estatales.
Análisis geográfico
Jiangsu lideró el gasto en el mercado de la construcción de China en 2025, con el 16.05%, lo que refleja su papel en el cinturón manufacturero del delta del río Yangtsé. Los proyectos abarcan parques de fabricación avanzada, centros logísticos conectados con los puertos de Shanghái y renovaciones urbanas ecológicas en Suzhou y Changzhou. La adopción temprana de plantas de prefabricación ofrece a las empresas locales una ventaja para cumplir con los códigos de rendimiento de nivel 1.
Guangdong y Zhejiang siguen siendo grandes potencias, pero ahora se centran en construcciones de alta calidad. El plan de la Gran Área de la Bahía de Guangdong incluye extensiones del metro, túneles que cruzan el puerto y expansiones del aeropuerto, lo que impulsa la demanda hasta 2030. El predominio de la empresa privada en Zhejiang genera una demanda constante de industrias y almacenes, mientras que las restauraciones del distrito patrimonial de Hangzhou demuestran la alta calidad de las habilidades de renovación.
Se proyecta que el grupo Resto de China presente la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.35 %, a medida que las directrices centrales dirigen los fondos hacia el oeste y el noreste. Las vías ferroviarias de alta velocidad, las carreteras provinciales y las plantas de tratamiento de agua a nivel de condado están despertando una demanda latente. Las zonas remotas también albergan puertos interiores y corredores energéticos vinculados a la BRI, lo que extiende la presencia del mercado de la construcción chino mucho más allá de los centros costeros históricos.
Panorama regulatorio
El marco regulatorio de la construcción en China se está volviendo más estricto en lo que respecta al cumplimiento digital, la calidad de las edificaciones y la renovación urbana. En junio de 2026, el Ministerio de Vivienda y Desarrollo Urbano-Rural (MOHURD) y la Administración Nacional de Datos emitieron una circular que promueve un Código Unificado de Construcción para las nuevas edificaciones y la gestión digital integral del ciclo de vida para 2030. Esta directriz refuerza la concesión de permisos mediante BIM, la documentación electrónica estandarizada y la trazabilidad de los datos en las fases de diseño, construcción y operación.
Los procedimientos administrativos también se están simplificando y digitalizando. Un dictamen de implementación de 2026 exige que, para octubre de ese año, los proyectos nuevos, renovados y ampliados adopten un enfoque de aceptación conjunta que incluya una única ventanilla de aceptación, una inspección conjunta y un procesamiento en red unificada. Esto resalta la importancia de que los contratistas estén preparados para inspecciones coordinadas, paquetes de entrega digitales e informes consistentes. Junto con estas reformas, el XV Plan Quinquenal (2026-2030) hace hincapié en la renovación urbana, incluyendo la renovación de 115 000 complejos residenciales urbanos antiguos, mientras que las normas de seguridad y construcción sostenible de 2026 siguen centrando la atención en el cumplimiento normativo hacia la calidad de la rehabilitación, la supervisión y las prácticas de construcción con conciencia ambiental.
Análisis de la cadena de valor
La cadena de valor de la construcción en China abarca desde la adquisición de terrenos y la originación de proyectos (gobiernos locales, plataformas estatales y promotores) hasta la financiación (presupuestos públicos, bonos especiales, estructuras de colaboración público-privada y fondos de inversión en infraestructura), pasando por la planificación y el diseño (institutos de arquitectura e ingeniería, portales de aprobación digital). La contratación se sitúa en el centro de la ejecución, con empresas estatales centrales dominantes junto a empresas estatales provinciales y especialistas privados, y la fase posterior incluye insumos como cemento, acero, áridos, equipos, sistemas electromecánicos y un ecosistema de prefabricación en expansión.
Los programas gubernamentales y los mecanismos de planificación dan forma a las señales de demanda ascendente. Se espera que las ciudades preparen planes de desarrollo de vivienda bajo la vinculación de personas-vivienda-terreno-capital, y las acciones de conservación de energía y reducción de carbono continúan impulsando envolventes de edificios de mayor rendimiento y sistemas de construcción orientados a la electrificación. En el lado de la oferta, la producción de materiales y equipos se está orientando hacia la fabricación de alta gama, inteligente y ecológica bajo la planificación de crecimiento de la industria de materiales de construcción 2025-2026. La gobernanza de la cadena de suministro también se está estandarizando a través de marcos de la industria como T/CIET 507-2024 y T/CIET 508-2024 para la gestión y evaluación de la cadena de suministro de materiales de construcción. Los cuellos de botella en la ejecución siguen concentrados en la disponibilidad de mano de obra calificada, particularmente en oficios de MEP, estructurales y de acabados en mercados de nivel 1, lo que aumenta el valor de la prefabricación, la modularización y la coordinación digital para proteger los plazos. Las grandes empresas mantienen una ventaja en los proyectos importantes gracias a su capacidad integrada de diseño y construcción y a la escala de sus adquisiciones, mientras que los contratistas más pequeños y los especialistas tienden a centrarse en la renovación, el acondicionamiento y los paquetes de infraestructura complejos, donde el cumplimiento normativo y la precisión en la entrega diferencian a los licitadores.
Panorama competitivo
Los gigantes estatales China State Construction Engineering Corporation, China Railway Group, China Railway Construction, Power Construction Corporation of China y China Communications Construction controlaron colectivamente más del 80% de las adjudicaciones de megaproyectos en 2024. La escala les brinda influencia en las adquisiciones, institutos de diseño cautivos y líneas de crédito preferenciales, lo que les permite ofrecer precios más bajos que sus rivales más pequeños en paquetes civiles llave en mano.
En el mercado de la construcción en China, la tecnología define la diferenciación. La autopista de 158 km construida por robots demostró que los drones integrados, la impresión 3D y las flotas de plantas coordinadas por IA pueden generar producción 24/7 con menos lesiones. Las empresas que invierten en la gestión de obras basada en datos y en paneles de seguimiento de emisiones de carbono obtienen préstamos vinculados a criterios ESG con diferenciales más bajos.
Las empresas privadas se concentran en nichos de mercado de alto margen, como campus de centros de datos, corredores de recarga para vehículos eléctricos y remodelaciones de fachadas. Varias se han asociado con startups tecnológicas que ofrecen gemelos digitales y módulos enchufables, lo que permite a equipos reducidos competir por zonas piloto de ciudades inteligentes. Las contratistas internacionales siguen siendo actores minoritarios debido a las estrictas normas de localización, aunque persisten las empresas conjuntas en la construcción de túneles especializados y puentes submarinos donde la experiencia local es limitada.
Líderes de la industria de la construcción en China
Ingeniería de Construcción del Estado de China (CSCEC)
Grupo Ferroviario de China (CREC)
Construcción de Ferrocarriles de China (CRCC)
Construcción de Comunicaciones de China (CCCC)
Corporación de Construcción Eléctrica (PowerChina)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: China State Construction Engineering Corporation (CSCEC) dio a conocer, a través de una filial, las mejoras digitales en construcción impulsadas por IA, que incluyen inteligencia de mercado basada en IA, revisión inteligente de contratos y herramientas de inspección de seguridad basadas en IA. Esta iniciativa refuerza el control de la ejecución y la documentación de cumplimiento a medida que se expanden las aprobaciones digitales y las inspecciones coordinadas, y respalda la capacidad de CSCEC para estandarizar la entrega en grandes programas con múltiples emplazamientos.
- Mayo de 2026: China Railway Construction Corporation (CRCC) firmó un Acuerdo Marco de Adquisición de Productos y Servicios con su empresa matriz, China Railway Construction Group (CRCG), que abarca materiales, equipos y servicios de construcción hasta diciembre de 2029. Este acuerdo plurianual respalda la continuidad de las adquisiciones y la planificación de volúmenes para grandes proyectos de infraestructura, lo que ayuda a estabilizar la disponibilidad de insumos y la coordinación de precios entre las filiales.
- Diciembre de 2024: Pekín confirmó un programa de modernización de infraestructuras ocultas por valor de 571.4 millones de dólares para el periodo 2025-2029, centrado en oleoductos y gasoductos y en la resiliencia urbana. Este compromiso respalda la demanda plurianual de rehabilitación de servicios públicos, obras subterráneas y mejoras vinculadas a ciudades inteligentes, dando prioridad a los contratistas con sólidas relaciones con los municipios y capacidades especializadas en ingeniería subterránea.


Alcance del informe sobre el mercado de la construcción en China
La construcción es la instalación, el mantenimiento y la reparación de edificios y otras estructuras estacionarias, así como la construcción de caminos e instalaciones de servicio que forman componentes fundamentales de las estructuras y son necesarios para su funcionamiento.
El mercado de la construcción de China está segmentado por sector (residencial, comercial, industrial, infraestructura - transporte, energía y servicios públicos).
El informe proporciona el tamaño del mercado y previsiones en valor (USD) para todos los segmentos anteriores.
Por sector
| Residencial | Apartamentos/Condominios |
| Villas/Casas Adosadas | |
| Comercial | Oficina |
| Venta al Por Menor | |
| Industrial y Logística | |
| Otros | |
| Infraestructura | Infraestructura de transporte (carreteras, ferrocarriles, vías aéreas, otras) |
| Energía y servicios públicos | |
| Otros |
Por tipo de construcción
| Nueva construcción |
| Renovación |
Por método de construcción
| Convencional en sitio |
| Métodos modernos de construcción (prefabricados, modulares, etc.) |
Por fuente de inversión
| Público |
| Privado |
Por geografía
| Jiangsu |
| Guangdong |
| Zhejiang |
| Beijing |
| Shanghai |
| Resto de China |
| Por sector | Residencial | Apartamentos/Condominios |
| Villas/Casas Adosadas | ||
| Comercial | Oficina | |
| Venta al Por Menor | ||
| Industrial y Logística | ||
| Otros | ||
| Infraestructura | Infraestructura de transporte (carreteras, ferrocarriles, vías aéreas, otras) | |
| Energía y servicios públicos | ||
| Otros | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación | ||
| Por método de construcción | Convencional en sitio | |
| Métodos modernos de construcción (prefabricados, modulares, etc.) | ||
| Por fuente de inversión | Público | |
| Privado | ||
| Por geografía | Jiangsu | |
| Guangdong | ||
| Zhejiang | ||
| Beijing | ||
| Shanghai | ||
| Resto de China | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de la construcción en China?
El mercado está valorado en 5.03 billones de dólares en 2026 y se prevé que alcance los 6.01 billones de dólares en 2031.
¿Qué segmento crecerá más rápido hasta 2031?
Se proyecta que los proyectos de infraestructura se expandirán a una tasa compuesta anual del 5.41 %, superando a todos los demás segmentos.
¿Qué importancia tiene la prefabricación dentro de la actividad de construcción en China?
El trabajo convencional todavía tiene una participación del 83.95%, pero los métodos prefabricados están aumentando a una CAGR del 6.05%, ayudados por las cuotas de las ciudades de nivel 1.
¿Qué provincia contribuye más al gasto en construcción?
Jiangsu lidera con una participación del 16.05% debido a su sólida base manufacturera y sus programas de renovación urbana.
¿Cómo participa el capital privado en la construcción china?
La inversión privada está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 5.45% hasta 2031, respaldada por fideicomisos de infraestructura y políticas fiscales favorables.
Última actualización de la página:



