

Tamaño y participación en el mercado del cobre de China
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
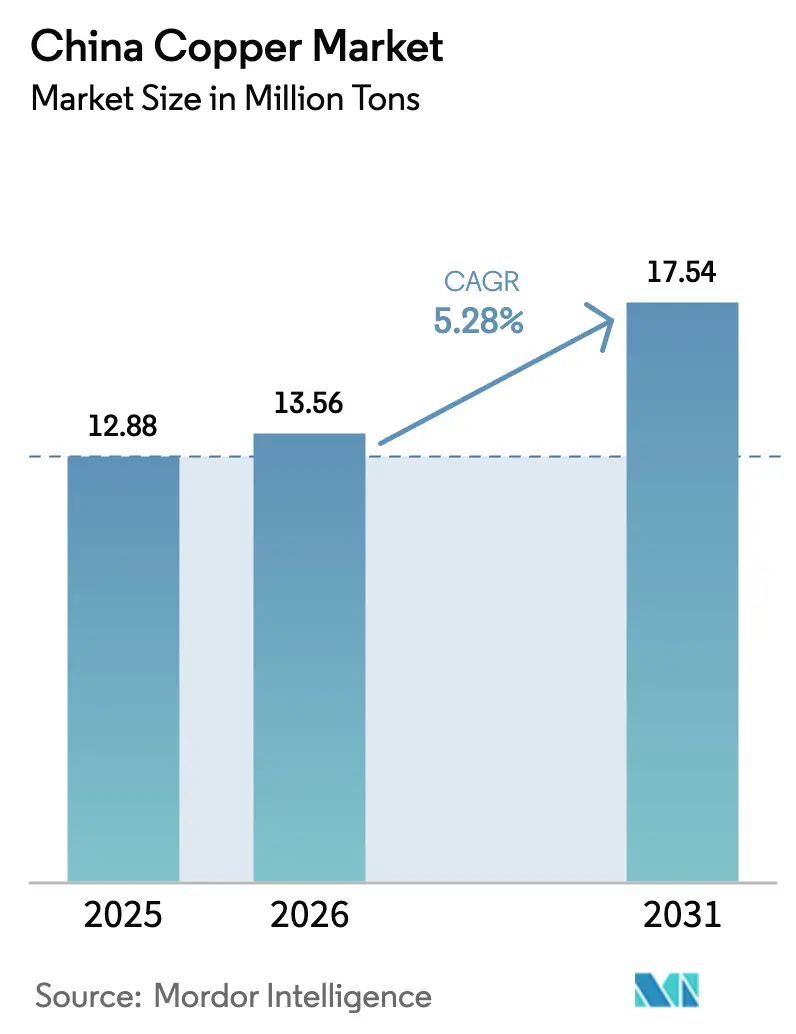
| Volumen de mercado (2026) | 13.56 millones de toneladas |
| Volumen de mercado (2031) | 17.54 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.28% CAGR |
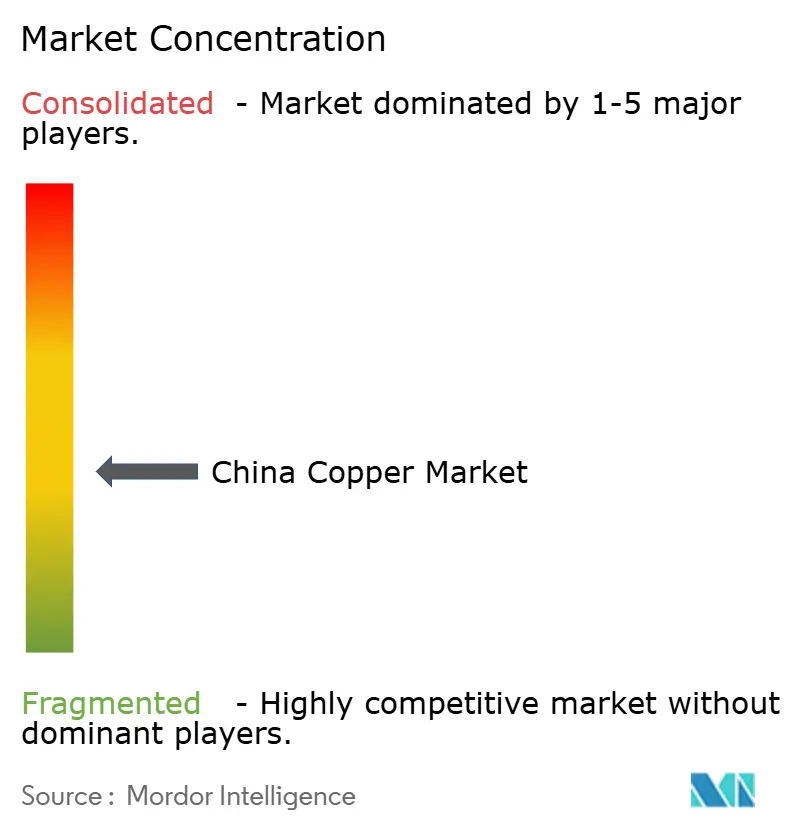
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del cobre en China por Mordor Intelligence
El tamaño del mercado de cobre de China en 2026 se estima en 13.56 millones de toneladas, creciendo desde el valor de 2025 de 12.88 millones de toneladas, con proyecciones para 2031 que muestran 17.54 millones de toneladas, creciendo a una CAGR del 5.28% durante 2026-2031. La sólida expansión de las energías renovables, la modernización de la red y la electrificación de vehículos anclan esta expansión. Las inversiones respaldadas por el estado en líneas de transmisión de ultra alto voltaje (UHV), por un valor de USD 89 mil millones para 2025, canalizan el cobre hacia la infraestructura de larga distancia, al tiempo que amortiguan las fluctuaciones cíclicas del mercado. La demanda también cobra impulso en los centros de fabricación de vehículos eléctricos (VE), donde la construcción de baterías, motores de tracción y estaciones de carga intensifica el uso del cobre. La automatización industrial en fábricas costeras y la proliferación de centros de datos preparados para inteligencia artificial (IA) refuerzan un patrón de consumo mucho menos sensible a los ciclos de construcción tradicionales. Del lado de la oferta, las adiciones de capacidad por parte de las fundiciones estatales reorganizan el poder del mercado, al tiempo que los límites más estrictos a las emisiones reducen los márgenes operativos.
Conclusiones clave del informe
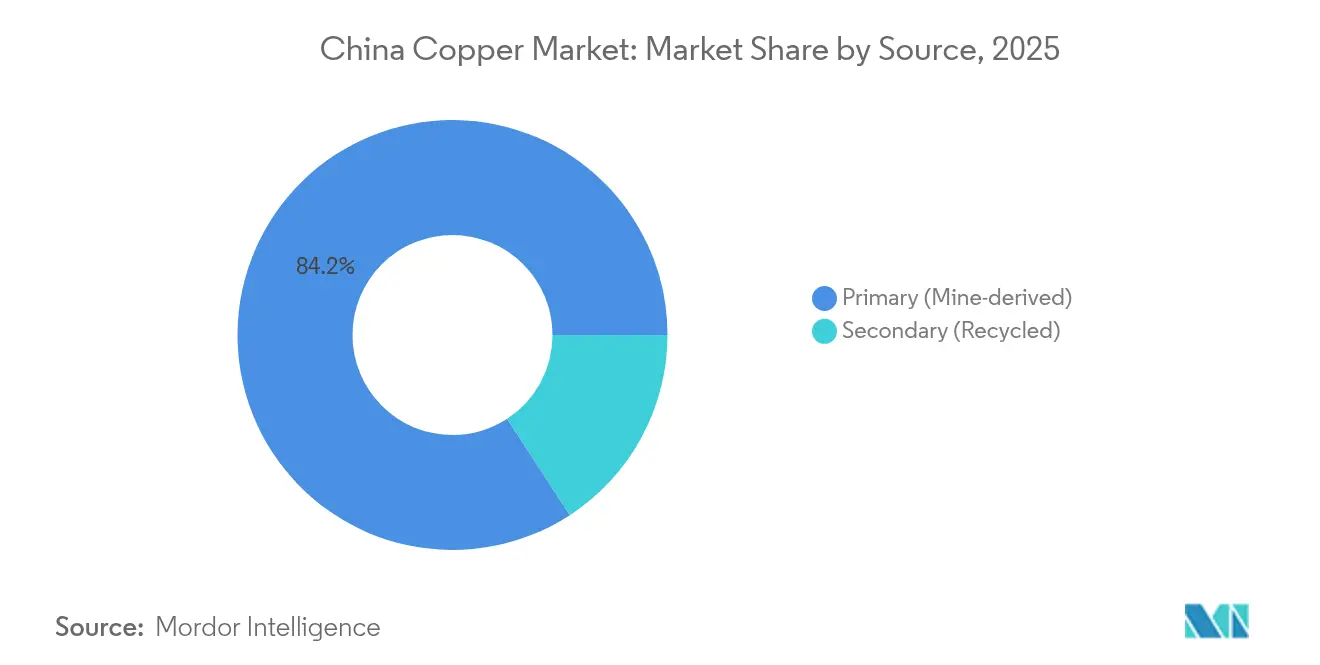
- Por fuente, el cobre primario mantuvo una participación del 84.19% del mercado de cobre de China en 2025. Sin embargo, se prevé que el cobre secundario se expanda a la CAGR más rápida del 6.35% hasta 2031.
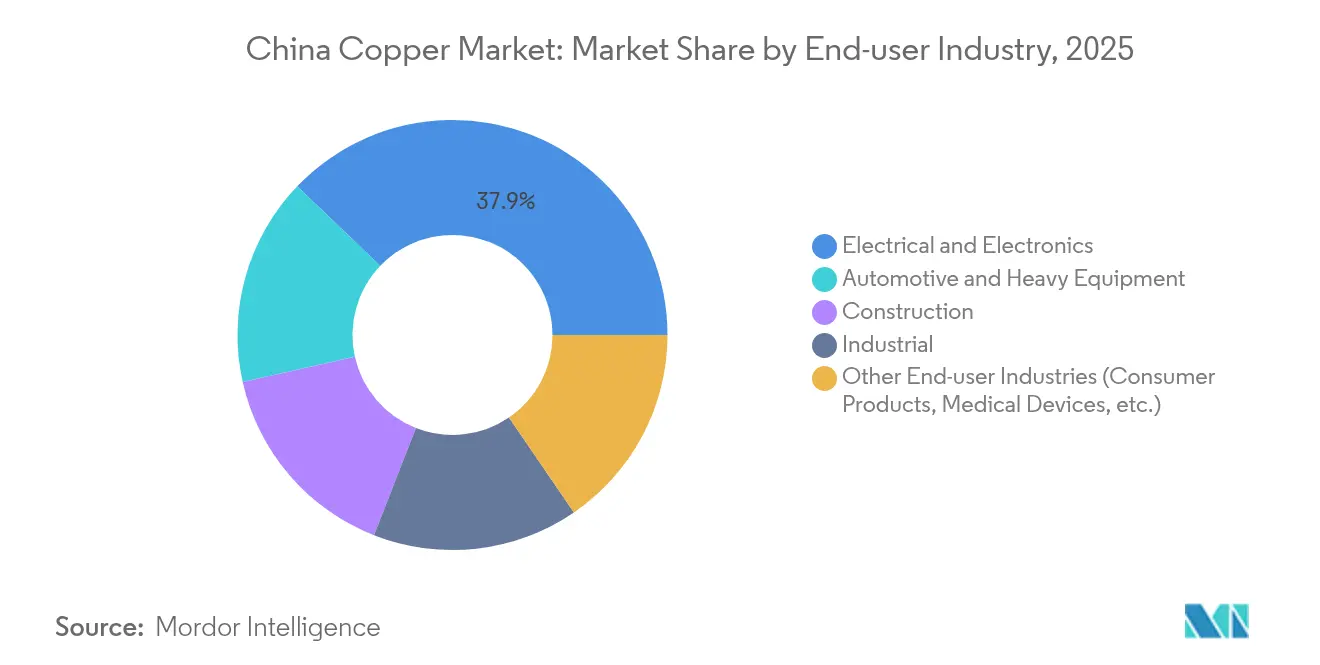
- Por industria de usuario final, los sectores eléctrico y electrónico capturaron el 37.85 % de la participación de mercado del cobre en China en 2025. Mientras tanto, se proyecta que el sector automotriz y de equipos pesados registre el mayor crecimiento, con una CAGR del 6.59 %, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del cobre en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de energías renovables y expansión de la red | + 1.8% | Enfoque nacional, bases renovables occidentales | Largo plazo (≥ 4 años) |
| Desarrollo rápido de la fabricación nacional de vehículos eléctricos y baterías | + 1.5% | Centros de producción costeros, adopción a nivel nacional | Mediano plazo (2-4 años) |
| Aceleración de la implementación de centros de datos preparados para IA | + 0.9% | Corredores económicos orientales, conglomerados de ciudades de nivel 2 | Mediano plazo (2-4 años) |
| Impulso a la infraestructura de la región occidental respaldado por el gobierno | + 0.7% | Provincias occidentales, corredores de la Franja y la Ruta | Largo plazo (≥ 4 años) |
| Ampliación de la automatización de fábricas inteligentes en las provincias costeras | + 0.6% | Zonas de fabricación de Guangdong, Jiangsu y Zhejiang | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de energías renovables y expansión de la red
Un giro nacional hacia la generación de energía limpia está colocando al cobre en el centro del despliegue de infraestructura eléctrica de China. Cada kilómetro de una nueva línea de ultra alta tensión (UHV) incorpora aproximadamente 6 toneladas de cobre refinado, y 38 de estas líneas ya estaban en servicio en abril de 2024, conectando desiertos occidentales ricos en energías renovables con centros de carga costeros. Solo el enlace Gansu-Zhejiang de ±800 kV, actualmente en curso, consume más de 14,000 toneladas de cobre y transmite 36 millones de kWh al año, más de la mitad provenientes de plantas eólicas y solares. La capacidad solar y eólica terrestre, que en conjunto aspira a alcanzar los 1,200 GW para 2030, requiere cableado, inversores, transformadores y cuadros de distribución con alto contenido de cobre que van mucho más allá de los modelos de demanda clásicos. Dado que las inversiones en la red eléctrica están garantizadas mediante planes estatales plurianuales, protegen al mercado chino del cobre de las caídas de la construcción a corto plazo, a la vez que mantienen los precios mínimos del metal refinado.
Desarrollo rápido de la fabricación nacional de vehículos eléctricos y baterías
Los vehículos eléctricos de batería consumen un promedio cercano a los 70 kg de cobre por unidad, lo que abarca arneses de cableado, rotores y conectores de baterías. Incluso si las hojas de ruta de la industria reducen la intensidad a la mitad, a 38 kg para 2030, mediante mejoras en la eficiencia del diseño, el tonelaje absoluto seguirá aumentando debido al aumento de la producción. China fabricó 958.7 millones de vehículos en 2023, un 35.8 % más que en 20, y continúa ampliando sus líneas de montaje especializadas en Shanghái, Cantón y Changzhou. Las redes de carga amplifican la demanda: cada megavatio adicional de capacidad de carga despliega de 40 a XNUMX toneladas de cobre en conductores, cuadros de distribución y circuitos de gestión térmica. La integración vertical en las cadenas de suministro de los fabricantes de automóviles garantiza que una gran parte del abastecimiento y procesamiento del cobre se mantenga a nivel nacional, lo que facilita la firma de acuerdos de compra a largo plazo para las fundiciones.
Aceleración de la implementación de centros de datos preparados para IA
Las cargas de trabajo de IA elevan los umbrales de densidad de potencia y la complejidad de la refrigeración, factores que intensifican la intensidad del cobre por megavatio de carga de TI. El consumo energético de los centros de datos chinos alcanzó los 140 2024 millones de kWh en 2035 y podría triplicarse para 2.6, lo que implica más de XNUMX millones de toneladas de cobre refinado al año para racks de servidores, barras colectoras y circuitos de agua refrigerada. Los grandes hiperescaladores están adoptando interconexiones de cobre de alta corriente en lugar de fibra para la conmutación de corto alcance y sensible a la latencia, lo que aumenta los pedidos a corto plazo para los productores de alambrón. Los nodos de demanda resultantes surgen en Jiangsu, Zhejiang y Hebei, donde convergen la tierra, el acceso a la red y las ventajas del clima frío, lo que transforma los flujos regionales de metal refinado.
Impulso a la infraestructura de la región occidental respaldado por el gobierno
La Estrategia de Desarrollo Occidental canaliza capital hacia ferrocarriles, carreteras y parques industriales en Xinjiang, el Tíbet y Mongolia Interior. Los proyectos a lo largo del Corredor Económico China-Pakistán, valorados en 60 20 millones de dólares estadounidenses, incorporan centrales eléctricas y activos de transmisión ricos en cobre. Estudios geológicos recientes en la meseta Qinghai-Xizang identificaron más de XNUMX millones de toneladas de recursos de cobre, lo que impulsó la rápida electrificación de minas y la construcción de caminos de transporte que impulsan el uso local de cobre refinado. Dado que las líneas de ultra alto voltaje conectan los generadores occidentales con los consumidores orientales, el cobre se transporta a través de extensos proyectos que abarcan la exploración, el beneficio, la fundición y la fabricación final.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ajuste de los límites de emisiones de dióxido de azufre y carbono en las fundiciones | -1.2% | Nacional, con severo impacto en las provincias industriales | Corto plazo (≤ 2 años) |
| Déficit persistente de concentrado de cobre y bajos niveles de TC/RC | -0.8% | Cadenas de suministro globales que afectan a las fundiciones nacionales | Mediano plazo (2-4 años) |
| Creciente competencia por la sustitución del aluminio en el cableado de 1 kV | -0.6% | Nacional, con foco en sectores de construcción y eléctrico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ajuste de los límites de emisiones de dióxido de azufre y carbono en las fundiciones
Las normas ambientales actualizadas restringen el SO₂ a 6.3 lb/h y endurecen los límites de partículas y plomo para las fundiciones primarias, lo que obliga a los operadores a modernizar los depuradores y precipitadores electrostáticos con un alto costo de capital [1] Registro Federal, “Estándares Nacionales de Emisión para la Fundición Primaria de Cobre”, federalregister.gov . Los reguladores provinciales también han restringido la combustión de coque de petróleo, eliminando 12 millones de toneladas de importaciones anuales de combustible y forzando un cambio a gas natural más limpio. Los plazos de cumplimiento de dos años ponen en riesgo recortes de producción a corto plazo entre las fundiciones de nivel medio, reduciendo el suministro nacional de cátodos justo cuando el consumo aumenta. Las cuotas gubernamentales sobre nueva capacidad ahora requieren que los solicitantes tengan participaciones accionariales en minas de origen, lo que ralentiza las aprobaciones de proyectos y concentra el poder de mercado entre los titulares estatales existentes.
Déficit persistente de concentrado de cobre y bajos niveles de TC/RC
La escasez global de concentrados redujo los cargos por tratamiento puntual a un solo dígito en dólares por tonelada a finales de 2024, una contracción del 90 % con respecto a los promedios del año anterior. Las adiciones de fundición chinas, de 1.25 millones de toneladas anuales, superan la oferta de nuevas minas, lo que obliga a las refinerías nacionales a negociaciones desfavorables con proveedores de Chile y Perú. Los aranceles de importación del 34 % sobre la chatarra seleccionada de origen estadounidense limitan aún más la diversidad de materias primas, lo que deja a las refinerías vulnerables a los aumentos repentinos de precios y los costos de relogística. La presión prolongada sobre los márgenes podría cerrar convertidores menos eficientes y contribuir a un déficit estructural de cobre refinado, lo que moderaría la sólida trayectoria de crecimiento del mercado del cobre chino.
Análisis de segmento
Por fuente: Dominancia primaria en medio de la aceleración secundaria
El cobre primario comandó el 84.19% del mercado de cobre de China en 2025, ya que las fundiciones aprovecharon los flujos constantes de mineral de Jiangxi Copper y Zijin Mining, así como los acuerdos de compra a largo plazo con productores chilenos y peruanos. Se espera que el tamaño del mercado de cobre de China para el material primario siga una CAGR del 5.04% hasta 2031, respaldado por proyectos de red UHV y expansiones de láminas de batería de vehículos eléctricos (EV). Aunque más pequeño, se prevé que el cobre secundario gane participación a una CAGR del 6.35%, ayudado por una reducción arancelaria de enero de 2025 en las importaciones de cobre reciclado al 0% y pilotos de recolección de chatarra a nivel de ciudad que apuntan a 400,000 toneladas de producción anual reciclada para 2025. Los crecientes mandatos de economía circular y el aumento del estrés de la carga de tratamiento alientan a las fundiciones a sustituir los concentrados con chatarra, lo que permite que los flujos secundarios diluyan el riesgo general de la materia prima. Los recicladores han invertido en líneas de desmantelamiento automatizadas que aumentan las tasas de recuperación de mazos de cables y bobinas de aire acondicionado, reduciendo la brecha de calidad con el cátodo virgen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: Liderazgo en electrónica con impulso automotriz
El sector eléctrico y electrónico representó el 37.85% de la cuota de mercado del cobre en China en 2025, gracias al amplio ensamblaje de electrónica de consumo, la producción de equipos de telecomunicaciones y la ampliación de centros de datos. Se proyecta que las ventas de este segmento crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.05%, impulsada por la creciente demanda de cables para servidores y las actualizaciones de dispositivos de borde de red. Se prevé que el sector automotriz y de maquinaria pesada, aunque de menor tamaño, supere a sus competidores con una TCAC del 6.59% hasta 2031, ya que los vehículos eléctricos puros representan más del 60% de las ventas nacionales de automóviles y cada pila de carga utiliza hasta 8 kg de cobre en barras colectoras y serpentines de refrigeración. La construcción contribuye a una demanda base estable mediante la modernización de medidores de redes inteligentes y ascensores, mientras que la automatización industrial añade picos episódicos que se sincronizan con los ciclos de actualización de las fábricas. En conjunto, estas vías de consumo refuerzan la tendencia alcista estructural del tamaño del mercado del cobre en China, incluso cuando los sectores individuales se enfrentan a pausas cíclicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Las provincias costeras orientales, Guangdong, Jiangsu y Zhejiang, absorbieron la mayor parte del metal refinado en 2025 gracias a sus clústeres de electrónica orientados a la exportación y a una logística bien desarrollada. El tamaño del mercado chino del cobre asociado a estas tres provincias superó los 5.24 millones de toneladas en 2026, lo que equivale a casi el 40 % de la demanda nacional. La región Pekín-Tianjin-Hebei registra el avance más rápido, con una tasa de crecimiento anual compuesta (TCAC) prevista del 6.84 %, a medida que proliferan los campus de centros de datos preparados para IA en los alrededores de Zhangbei y Langfang, ambos conectados a corredores de energías renovables. Provincias centrales como Hubei y Hunan sirven como centros de transbordo y fabricación, apoyando a los fabricantes de alambrón, tubos de aleación y transformadores que abastecen la costa. El oeste de China aporta un volumen emergente impulsado por la inversión en infraestructuras orientada a la gestión de recursos y la puesta en marcha de grandes parques solares y de almacenamiento. Los corredores de ultra alto voltaje, como la línea Gansu-Zhejiang de 2,370 km, conectan la generación occidental con el consumo oriental, lo que facilita la convergencia de precios regionales y profundiza los flujos de cobre a través de las rutas logísticas interiores.
Análisis de la cadena de valor
El suministro de cobre en China parte de una base de producción limitada y un amplio sistema de refinación y fabricación. La producción minera nacional cubre aproximadamente el 22 % de las necesidades de las fundiciones, por lo que las importaciones de concentrado y chatarra siguen siendo cruciales para mantener operativas las líneas de producción primaria, especialmente para grandes operadores como Jiangxi Copper, Tongling Non-ferrous Metals y Jinchuan. Los centros de fundición primaria tienden a agruparse alrededor de centros de metales no ferrosos consolidados, como Guixi/Yingtan en Jiangxi, donde los concentrados se transforman en cátodos y posteriormente en alambrón, barras, tubos y láminas de alta especificación para clientes de los sectores de la red eléctrica, la electrónica, los vehículos eléctricos y la industria.
En la fase final, los procesadores y fabricantes abastecen a las cadenas de valor de electricidad y electrónica (el mayor usuario final por cuota de mercado en 2025) y de electrificación automotriz de rápido crecimiento. El reciclaje también se está convirtiendo en un canal de suministro paralelo cada vez más importante a medida que el cobre secundario gana terreno. La recolección y el preprocesamiento de chatarra, que incluyen la clasificación, el desmantelamiento y la mejora, además de la fundición y el refinado secundarios, pueden reducir la exposición a ciclos de baja temperatura y a la escasez de concentrado importado. Aun así, la cadena sigue siendo sensible en la etapa de importación y logística, y en la etapa de fundición, donde las restricciones normativas sobre nueva capacidad y cumplimiento ambiental pueden modificar la utilización y el poder de negociación.
Panorama competitivo
El mercado del cobre en China presenta una concentración moderada. Los principales grupos estatales se benefician del apoyo político, la capacidad de fundición local y los oleoductos dedicados. Por ejemplo, Jiangxi Copper Corporation controla una cadena nacional de minería a refinación que supera los 1.2 millones de toneladas, mientras que Zijin Mining produjo 1.01 millones de toneladas de cobre en 2024 tras la expansión de la mina Qulong y las adquisiciones serbias. El Grupo CMOC está ampliando su presencia en el extranjero mediante la adquisición del proyecto Cangarejos en Ecuador por 420 millones de dólares, obteniendo un flujo anual de cobre de 41 millones de libras. Los participantes privados se centran en la refinación a base de chatarra y en las líneas de láminas de cobre de alto valor, protegiéndose contra la escasez de concentrado y los obstáculos regulatorios. Las alianzas de reciclaje entre fundiciones y fabricantes de electrodomésticos ilustran la integración vertical destinada a asegurar un flujo constante de chatarra. Las empresas conjuntas transfronterizas con socios de la Iniciativa de la Franja y la Ruta continúan, a medida que los grupos chinos se afianzan en fuentes de mineral en alta mar para compensar los déficits de suministro interno.
Líderes de la industria del cobre en China
Corporación de cobre de Jiangxi
Grupo minero Co., Ltd. de Zijin
CMOC
Tongling Grupo de metales no ferrosos Holding Co., Ltd.
Grupo Jinchuan Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: CMOC Group publicó una previsión de ganancias que indica un fuerte aumento interanual en las ganancias del primer semestre de 2026, gracias a la mayor contribución de sus operaciones de cobre y oro. La actualización destacó cómo las mineras integradas con una exposición diversificada a metales pueden financiar programas de recursos y capacidad, incluso cuando los mercados de concentrados siguen siendo ajustados para muchas fundiciones independientes.
- Abril de 2026: Zijin Mining publicó su informe del primer trimestre de 2026, en el que se detalla la producción de cobre de sus minas durante ese periodo. El informe mostró una continua expansión en un importante productor nacional, lo que respalda la disponibilidad de materia prima para las cadenas de refinación y procesamiento posteriores centradas en China.
- Febrero de 2025: China endureció las normas para las nuevas fundiciones de cobre en el marco de su plan para la industria del cobre 2025-2027, exigiendo a los solicitantes que garanticen el suministro de las minas mediante la propiedad o la participación accionaria. Esta política eleva las barreras de entrada para las nuevas fundiciones y limita la expansión gradual de las empresas ya establecidas sin acceso a la materia prima, lo que afecta el ritmo al que se puede añadir nueva capacidad de refinación.
Alcance del informe sobre el mercado del cobre en China
El cobre, un metal de color marrón rojizo, es conocido principalmente por su buena conductividad eléctrica, excelente conductividad térmica, resistencia a la corrosión, alta ductilidad, reciclabilidad y naturaleza no magnética. Las propiedades compatibles del cobre lo convierten en un metal principal para cables y cableado en la industria eléctrica y electrónica.
El mercado del cobre de China está segmentado por industria de usuario final (automoción y equipos pesados, construcción, electricidad y electrónica, industrial y otras industrias de usuario final (productos de consumo, dispositivos médicos, etc.). El informe cubre el tamaño del mercado y el pronóstico. para el mercado estudiado en términos de volumen (toneladas).
| Primario (derivado de la mina) |
| Secundario (Reciclado) |
| Automotriz y Maquinaria Pesada |
| Construcción |
| Eléctrica y electrónica |
| Industrial |
| Otras industrias de usuarios finales (productos de consumo, dispositivos médicos, etc.) |
| Por fuente | Primario (derivado de la mina) |
| Secundario (Reciclado) | |
| Por industria del usuario final | Automotriz y Maquinaria Pesada |
| Construcción | |
| Eléctrica y electrónica | |
| Industrial | |
| Otras industrias de usuarios finales (productos de consumo, dispositivos médicos, etc.) |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y la CAGR proyectada del mercado de cobre de China?
El mercado se sitúa en 13.56 millones de toneladas en 2026 y se prevé que alcance los 17.54 millones de toneladas en 2031, lo que refleja una CAGR del 5.28 %.
¿Qué segmento de usuarios finales tiene la mayor participación en la demanda de cobre de China?
El sector eléctrico y electrónico lidera con un 37.85% del consumo nacional en 2025.
¿Qué segmento de fuentes de cobre está creciendo más rápido?
Se proyecta que el cobre secundario (reciclado) se expandirá a una CAGR del 6.35 % entre 2026 y 2031.
¿Cómo afecta el desarrollo de energías renovables en China al uso del cobre?
Cada kilómetro de línea de transmisión UHV incorpora 6 toneladas de cobre, y los proyectos de red vinculados al objetivo de 1,200 GW de energía eólica y solar apuntalan la demanda a largo plazo.
¿Qué restricciones del lado de la oferta podrían limitar la disponibilidad de cobre en China?
Los estrictos límites a las emisiones de dióxido de azufre y de carbono en las fundiciones y un déficit mundial de concentrado que ha elevado los costos de tratamiento a niveles de un solo dígito en dólares estadounidenses pesan sobre la producción interna.


