

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
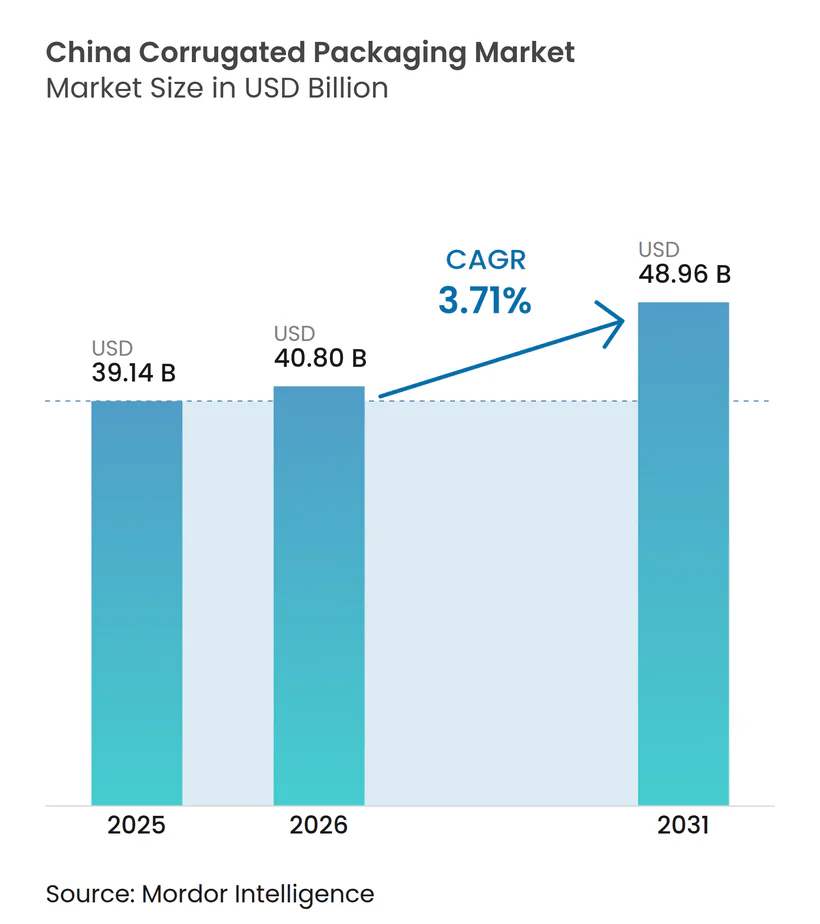
| Tamaño del mercado (2026) | USD 40.80 mil millones |
| Tamaño del mercado (2031) | USD 48.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.71% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado chino de embalaje de cartón ondulado por Mordor Intelligence
Se proyecta que el tamaño del mercado chino de embalaje de cartón ondulado alcance los 39.14 millones de dólares en 2025, los 40.80 millones de dólares en 2026 y los 48.96 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.71% entre 2026 y 2031. La demanda se ve impulsada por el crecimiento del envío de paquetes, las estrictas normativas sobre contenido reciclado y la tendencia hacia productos de mayor calidad en el envío de productos frescos y artículos de lujo para el comercio electrónico. Los principales actores están incorporando capacidad de producción de pulpa integrada para asegurar la fibra, mientras que los pequeños convertidores se diferencian mediante la impresión digital y la agilidad en tiradas cortas. Las normas ambientales que restringen las importaciones de papel recuperado están elevando los costos de los insumos, pero también refuerzan el dominio del cartón liner reciclado. Los plásticos flexibles siguen siendo una amenaza competitiva, pero su limitada reciclabilidad y las nuevas penalizaciones de la economía circular mitigan el riesgo de sustitución.
Conclusiones clave del informe
- En 2025, los centros de distribución de comercio electrónico, según el usuario final, acapararon el 23.24% de la cuota de mercado de embalajes de cartón ondulado en China.
- En cuanto al material, se prevé que el tamaño del mercado chino de embalajes de cartón ondulado para el segmento de cartón kraft virgen avance a una tasa de crecimiento anual compuesta (CAGR) del 4.77 % hasta 2031.
- Por tipo de flauta, la flauta B acaparó el 34.15% de la cuota de mercado de embalajes de cartón ondulado en China en 2025.
- Según el tipo de pared, se prevé que el mercado chino de embalajes de cartón ondulado para el segmento de triple pared crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.68 % hasta 2031.
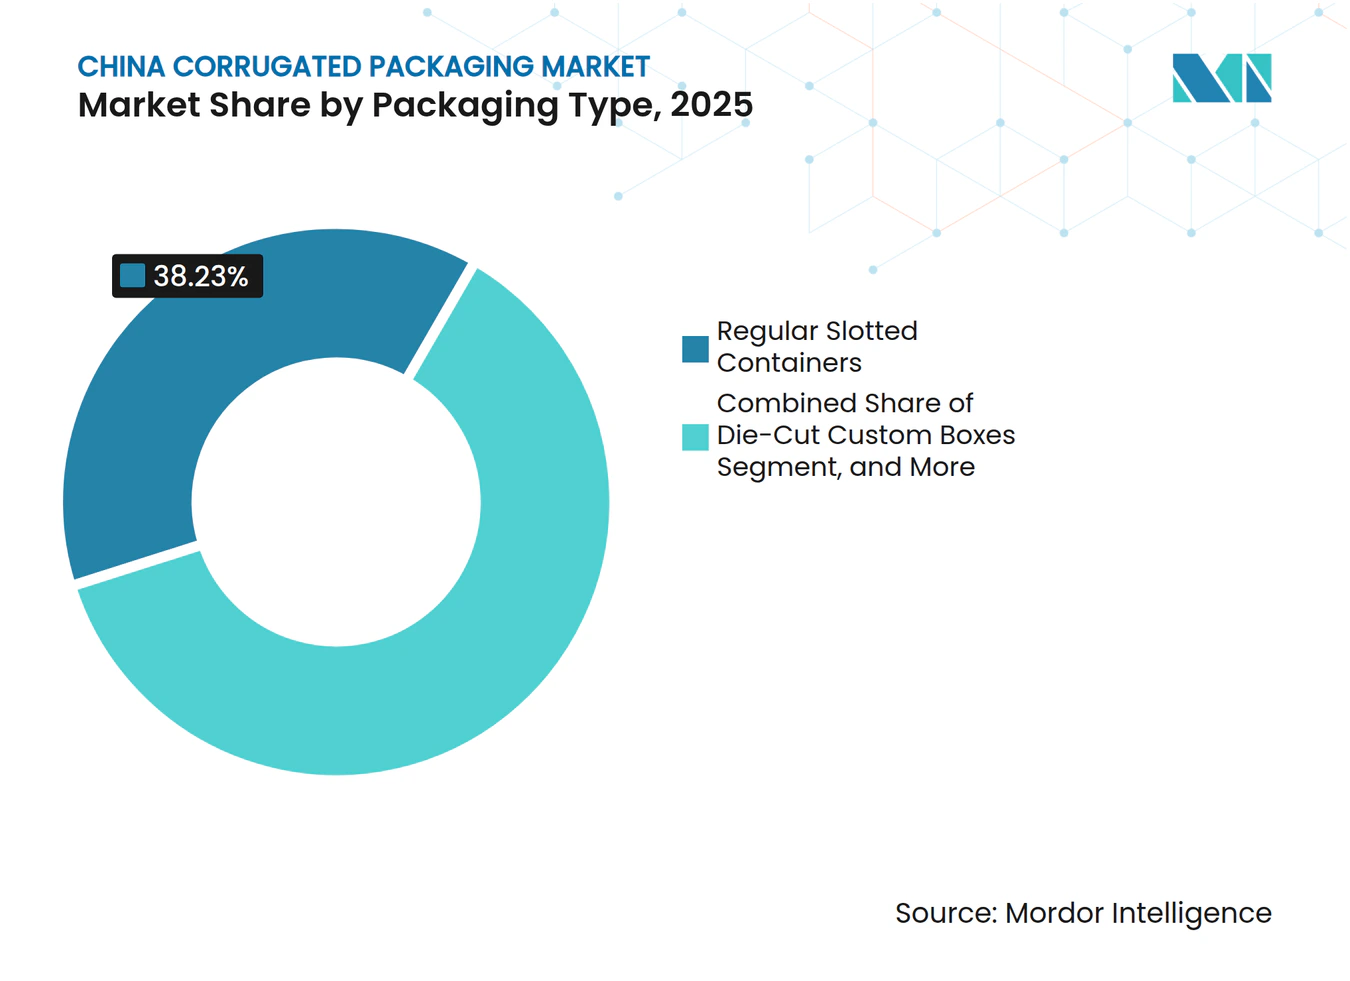
- En cuanto al formato de embalaje, los contenedores ranurados estándar representaron el 38.23% de la cuota de mercado de embalajes de cartón ondulado en China en 2025.
- En lo que respecta a la tecnología de impresión, se prevé que el tamaño del mercado chino de embalajes de cartón ondulado en el segmento de inyección de tinta digital avance a una tasa de crecimiento anual compuesta (CAGR) del 4.46 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado chino de embalaje de cartón ondulado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de cumplimiento de pedidos de comercio electrónico | + 1.10% | centros logísticos nacionales, del delta del río Yangtsé y del delta del río Perla. | Mediano plazo (2-4 años) |
| Aumento de las regulaciones ambientales que favorecen los envases reciclables. | + 0.80% | Nacional, más estricta en las ciudades de nivel 1. | Largo plazo (≥ 4 años) |
| Crecimiento en productos frescos y servicios de entrega de alimentos. | + 0.60% | A nivel nacional, se registran avances iniciales en Guangdong, Sichuan y Yunnan. | Mediano plazo (2-4 años) |
| La urbanización impulsa el consumo de bienes de consumo. | + 0.50% | Nacional, con repercusiones en ciudades de nivel 2 y 3. | Largo plazo (≥ 4 años) |
| Incentivos provinciales para la innovación en envases ligeros | + 0.30% | Zhejiang, Jiangsu, Cantón | Corto plazo (≤ 2 años) |
| Adopción de cajas de cartón corrugado con impresión digital bajo demanda por parte de las PYMES | + 0.20% | Clústeres nacionales de PYME del delta del río Yangtsé | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de cumplimiento de pedidos de comercio electrónico
China procesó 175 mil millones de paquetes en 2024, y las cajas de cartón corrugado representaron aproximadamente el 68% de ese volumen, consolidando el canal como el mayor comprador individual en el mercado de embalaje de cartón corrugado de China. [1] China Daily, “El volumen de paquetes de China alcanza los 175 mil millones”, chinadaily.com.cn Los centros de cumplimiento están cambiando de los contenedores ranurados regulares a cajas troqueladas del tamaño adecuado que reducen el llenado de huecos, lo que permite que las líneas automatizadas completen un ciclo de empaque en menos de 30 segundos. JD Logistics eliminó más de mil millones de cajas secundarias en 2024, lo que obliga a los convertidores a competir en tiempo de entrega, personalización digital y precisión de diseño en lugar de tonelaje. [2] JD Logistics, “Informe de sostenibilidad 2024”, jd.com Los vendedores transfronterizos en el Puerto de Libre Comercio de Hainan y el Área de la Gran Bahía demandan formatos de microflauta que cumplan con las reglas de peso volumétrico de la Asociación Internacional de Transporte Aéreo, lo que mantiene el crecimiento de unidades incluso cuando el peso promedio del cartón disminuye. [3] Asociación Internacional de Transporte Aéreo, “Directrices de peso volumétrico para carga aérea”, iata.org Las compras por transmisión en vivo, un canal que generó 4.9 billones de CNY (0.68 billones de USD) en valor bruto de mercancías durante 2025, han convertido el embalaje en publicidad en pantalla, lo que ha llevado a las marcas a pagar primas del 40% al 60% por los embalajes laminados litográficamente y listos para la impresión.
Aumento de las regulaciones ambientales que favorecen los envases reciclables.
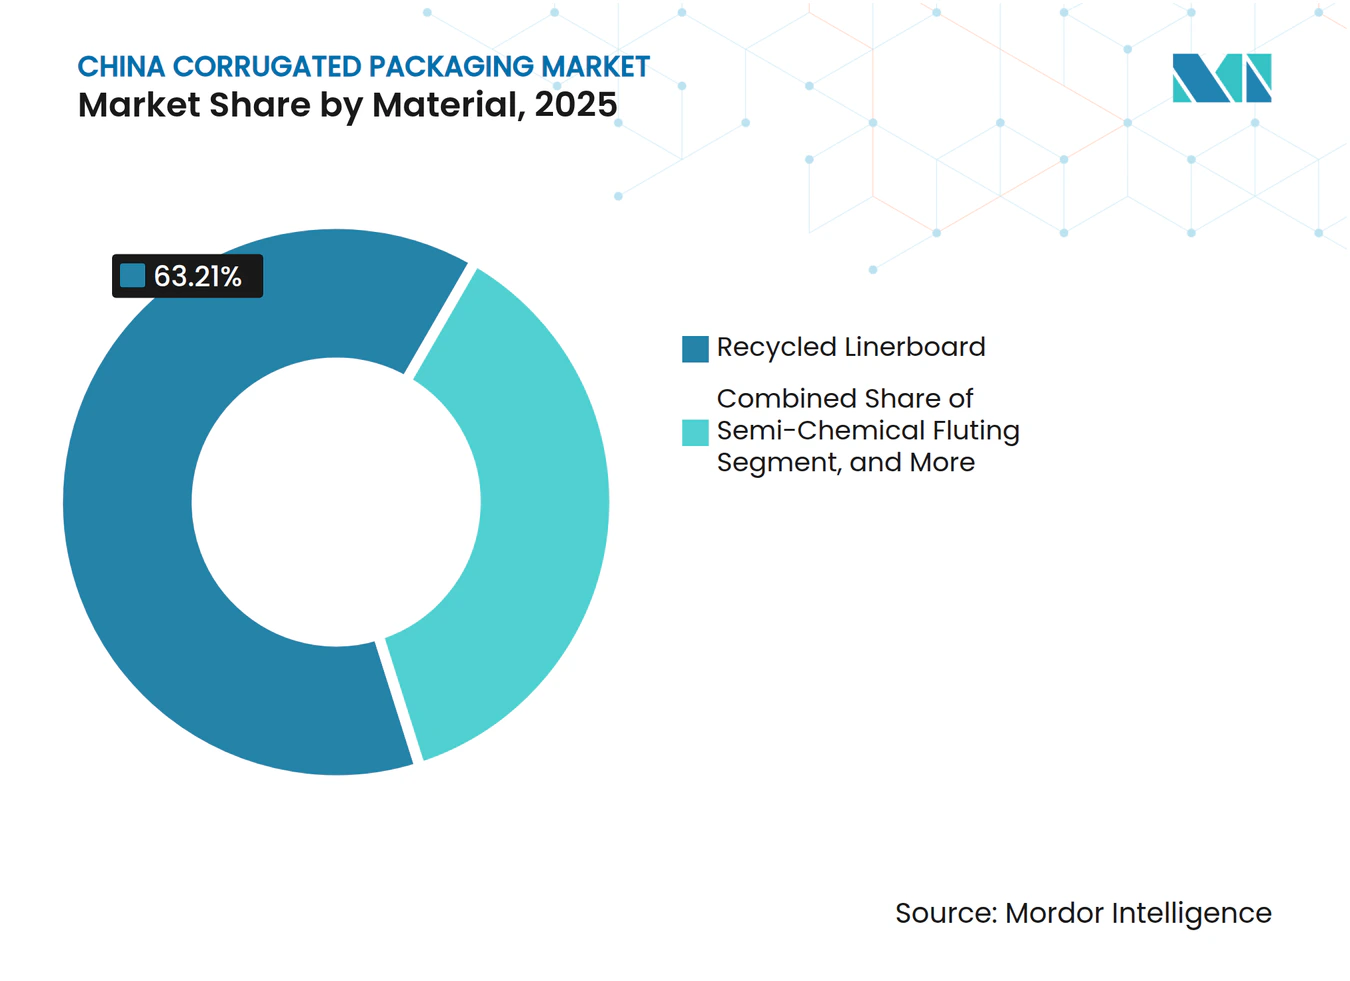
El Ministerio de Ecología y Medio Ambiente elevó el umbral de contenido reciclado para las nuevas cajas de cartón corrugado al 85% para 2027, desde una base del 70%, afianzando la participación del 63.21% del cartón liner reciclado en 2025. Las cuotas de importación que redujeron los flujos de papel recuperado a 4.2 millones de toneladas en 2025 tensaron los mercados nacionales de chatarra, elevando los precios un 12% interanual. Los pilotos provinciales de responsabilidad extendida del productor transfieren los costos de recolección a los propietarios de marcas, acelerando las pruebas de aligeramiento y fibra alternativa en Zhejiang y Jiangsu. En productos farmacéuticos, la nueva norma T/CNPPA 3029-2025 especifica una baja transmisión de vapor de humedad, creando una ventaja regulatoria para los grados kraft virgen en cajas de cartón para cadena de frío. Las grandes fábricas capitalizan la escala para absorber el capex de control de aguas residuales y COV, mientras que los convertidores regionales enfrentan una erosión de margen del 8% al 12% bajo el 14.º Plan Quinquenal.
Crecimiento en productos frescos y servicios de entrega de alimentos.
La capacidad de almacenamiento en cadena de frío alcanzó los 200 millones de m³ en 2025, expandiéndose un 15 % interanual e impulsando la demanda de cajas de triple pared y de barrera contra la humedad con alternativas a la cera que resisten la compresión a 2-8 °C. Las prohibiciones municipales del poliestireno expandido en 46 ciudades impulsaron los volúmenes de entrega de alimentos hacia tazones y bandejas de fibra, incorporando el cartón corrugado como embalaje terciario para 52 mil millones de pedidos de comidas el año pasado. El Ministerio de Agricultura tiene como objetivo reducir el deterioro por debajo del 5 % para frutas de alto valor para 2027, impulsando la adopción de cajas ventiladas que equilibran la liberación de etileno con la resistencia al apilamiento. Las plantas de envasado del interior en Yunnan y Sichuan ahora instalan corrugadoras de tiradas cortas con tiempos de entrega de 48 horas desde la cosecha hasta el envío, apoyando las exportaciones de carga aérea premium al sudeste asiático. [4] Bloomberg News, “Las compras en directo impulsan los envases premium”, bloomberg.com Los propietarios de marcas pagan recargos por barreras recubiertas de polietileno que aún pueden ser repulpadas mediante procesos acuosos, vinculando la seguridad alimentaria con los objetivos de reciclabilidad.
La urbanización impulsa el consumo de bienes de consumo.
La urbanización alcanzó el 67.3% en 2025, añadiendo alrededor de 12 millones de migrantes por año y concentrando el ingreso disponible en grupos de ciudades que favorecen los productos preenvasados almacenados en cartón corrugado secundario. Ciudades de nivel 2 y nivel 3 como Chengdu y Wuhan están superando a las megaciudades costeras en el uso de cajas per cápita a medida que los minoristas modernos desplazan los mercados tradicionales. Las aplicaciones de entrega en quince minutos impulsan los nodos de microdistribución que dependen de kits de cartón corrugado preensamblados, comprimiendo los ciclos de reabastecimiento a menos de 30 minutos. La formación de nuevos hogares en las provincias del interior se correlaciona con las primeras compras de electrodomésticos que requieren embalaje con una resistencia a la compresión de los bordes de 8 kN/m. Los vales de consumo, solo Guangdong emitió 2.8 millones de CNY (0.39 millones de USD) en 2025, lo que provocó breves picos de volumen que recompensan a los convertidores con sistemas de programación flexibles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en las políticas de importación de papel recuperado | -0.40% | Nacional, agudo en molinos costeros | Corto plazo (≤ 2 años) |
| Competencia de los envases de plástico flexible | -0.30% | Categorías nacionales de alimentos secos y bebidas | Mediano plazo (2-4 años) |
| Cuellos de botella en la estandarización de palés en la logística de última milla | -0.20% | Redes de distribución nacionales | Mediano plazo (2-4 años) |
| Nuevas alternativas de cartón ondulado de bioplástico de empresas emergentes | -0.10% | Zonas de innovación de Zhejiang y Jiangsu | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en las políticas de importación de papel recuperado
Las importaciones cayeron a 4.2 millones de toneladas en 2025 bajo un límite de contaminación del 0.3%, lo que expuso a las fábricas a picos en el mercado spot y alargó el despacho de aduanas de 7 a 18 días. Los precios nacionales del OCC aumentaron un 12%, presionando a los convertidores sin pulpa propia e impulsando a algunos compradores a cambiar a bolsas flexibles a pesar de las desventajas en la reciclabilidad. Las fábricas costeras que históricamente favorecieron la chatarra estadounidense de fibra larga están reasignando capital a la pulpa virgen, como lo demuestra el complejo Beihai de Nine Dragons de USD 4.8 millones con 1.1 millones de toneladas de pulpa química. La recolección municipal sigue fragmentada, con el 35% de los residuos de cartón ondulado urbanos todavía mezclados, lo que aumenta los costos de destintado y debilita la competitividad de las pequeñas fábricas.
Competencia de los envases de plástico flexible
Las bolsas con base plana ganaron un 8 % de cuota de mercado incremental en alimentos secos durante 2024-2025 al ofrecer barreras contra la humedad y cierres resellables que los cartones corrugados no pueden igualar sin recubrimientos costosos. La economía unitaria favorece a los plásticos entre un 20 % y un 30 %, aunque los próximos impuestos sobre la Responsabilidad Extendida del Productor (REP) y la baja reciclabilidad en la acera aumentan el riesgo a largo plazo. En bebidas, los cartones asépticos y las botellas de PET reducen la necesidad de envases secundarios de cartón corrugado, un cambio acelerado por la adquisición de Fenmei Packaging por parte de New Jufeng por 2.729 millones de HKD (0.35 millones de USD), que consolida la capacidad aséptica. JD Logistics está probando 5 millones de bolsas de plástico reutilizables para la entrega de comestibles en Pekín y Shanghái, desplazando aún más las cajas de un solo uso. Sin embargo, los plásticos se enfrentan a mayores costes de utillaje y ciclos de diseño más lentos, lo que mantiene la relevancia del cartón corrugado para una rápida rotación de promociones.
Análisis de segmento
Por material: La fibra reciclada domina, mientras que las fibras vírgenes conquistan nichos de mercado premium.
El cartón liner reciclado representó el 63.21 % del mercado chino de embalaje de cartón ondulado en 2025, reflejando el requisito obligatorio de un 85 % de contenido reciclado para los paquetes exprés para 2027. Las fábricas integradas obtienen ventajas en materia prima a través de redes nacionales de recolección de OCC, afianzando su liderazgo en costos. Se prevé que el cartón liner Kraft virgen se expanda a una CAGR del 4.77 %, superando el crecimiento general, ya que los exportadores de productos frescos y las marcas de comercio electrónico de lujo demandan mayor resistencia a la compresión anular, resistencia al desgarro y superficies de impresión más limpias. La fábrica de Beihai de Nine Dragons y las mejoras de Kraft especial de Lee and Man apuntan a esta gama premium. Los productores de medios para cartón ondulado están probando pulpas semiquímicas de bambú y paja para mitigar los riesgos de la madera blanda, aunque la sensibilidad a la humedad todavía limita estos grados a corredores logísticos de baja humedad.
Los recubrimientos de barrera de base biológica y los adhesivos de almidón se están probando a gran escala en ensayos piloto para lograr la reciclabilidad sin cera, lo que indica que el mercado chino de embalajes de cartón ondulado se dividirá en nichos de alto volumen con contenido reciclado y nichos más pequeños con fibra virgen de alto margen. Paralelamente, las normativas para el contacto con alimentos y productos farmacéuticos, según la ley T/CNPPA 3029-2025, orientan las aplicaciones críticas con control de temperatura hacia la fibra virgen, lo que garantiza un precio que compensa el aumento de los costos de las materias primas. Por lo tanto, la estrategia de los convertidores divide a los fabricantes de productos básicos que buscan la eficiencia del cartón reciclado, mientras que los especialistas en valor añadido buscan atraer a los propietarios de marcas con cartón kraft premium y recubrimientos funcionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de flauta: Las microflautas aprovechan las oportunidades de la logística ligera.
En 2025, el cartón ondulado tipo B representó el 34.15 % de la cuota de mercado de embalajes de cartón ondulado en China debido a su equilibrio entre amortiguación y coste en mercancías generales. Sin embargo, el cartón ondulado tipo F está experimentando un crecimiento acelerado del 4.15 % de CAGR hasta 2031, a medida que los vendedores transfronterizos optimizan el peso volumétrico y las marcas de cosméticos buscan gráficos de nivel offset. El calibre de 0.75-1.0 mm de este cartón permite la impresión litográfica directa, eliminando los pasos de laminación litográfica y reduciendo el volumen de inventario, lo cual es fundamental en almacenes automatizados con limitaciones de altura.
El cartón ondulado tipo E sigue siendo el formato de compromiso para expositores listos para la venta al por menor, ya que ofrece rigidez con una economía de cartón aceptable. El cartón ondulado tipo A persiste para cerámica frágil y piezas industriales pesadas debido a su grosor de 5 mm, aunque su cuota de mercado disminuye debido a las normativas de aligeramiento. Los fabricantes de máquinas corrugadoras ahora distribuyen sistemas de casete de cambio rápido que permiten a las fábricas cambiar los perfiles de cartón ondulado en menos de 15 minutos, democratizando el acceso al cartón ondulado micro para las pequeñas y medianas empresas e impulsando su adopción.
Por tipo de embalaje: Los formatos troquelados personalizados generan márgenes superiores.
Los contenedores ranurados regulares (RSC) representaron el 38.23 % del mercado chino de embalaje de cartón ondulado en 2025, gracias a su facilidad de automatización. Las cajas troqueladas personalizadas, con una proyección de crecimiento anual compuesto del 4.18 %, monetizan el momento de la apertura del paquete en el comercio electrónico en directo mediante la incorporación de pestañas, ventanas y logotipos en relieve que convierten a los espectadores en compradores. Estas estructuras generan incrementos de precio de entre el 40 % y el 60 % y permiten a los fabricantes acceder a los presupuestos de marketing en lugar de a las líneas de aprovisionamiento.
Las cajas plegables se sitúan entre el cartón ondulado y el cartón común, y se utilizan para cosméticos y medicamentos de venta libre, donde el espacio que ocupan en el estante es más importante que la amortiguación. Los expositores en el punto de venta surgen como una fuente de ingresos adicional; las marcas los financian con fondos destinados a promociones comerciales, lo que protege a los convertidores de la volatilidad del cartón para embalaje. Las cajas paletizadas se adaptan al transporte industrial pesado con laterales de triple pared y esquinas reforzadas, soportando cargas estáticas de hasta 1,000 kg y siendo reciclables. El resultado es un panorama de convertidores de dos niveles, donde los especialistas en RSC de alto volumen maximizan el tiempo de actividad, mientras que las empresas centradas en el diseño buscan tiradas personalizadas más pequeñas y con mayor margen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de pared: La triple pared gana cuota de mercado en la cadena de frío farmacéutica.
Los formatos de pared simple representaron el 51.34 % del mercado chino de embalajes de cartón ondulado en 2025, dominando el comercio electrónico y la industria ligera, donde las resistencias a la compresión de los bordes de 4-6 kN/m son suficientes. Se prevé que las cajas de triple pared, aunque de nicho, crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.68 % hasta 2031, a medida que los transportistas de productos biológicos y vacunas reemplacen el poliestireno expandido con aislamiento a base de fibra que cumpla con las penalizaciones de la economía circular para los materiales no reciclables. El nuevo estándar de cartón farmacéutico estipula una transmisión de vapor de agua de ≤5 g/m²/24 h, un umbral que cumplen las estructuras de triple pared con revestimientos especiales sin capas de polietileno.
El cartón de doble pared sigue siendo la opción intermedia para electrodomésticos y muebles, ya que equilibra la resistencia con los costos por peso volumétrico en el transporte aéreo. El cartón ondulado de una sola cara mantiene un papel limitado como envoltura protectora y relleno de huecos, brindando soporte a componentes frágiles dentro de los embalajes primarios. Las inversiones de los convertidores reflejan esta divergencia: las plantas de productos básicos instalan onduladoras de una sola pared de ultra alta velocidad (superiores a 300 m/min), mientras que las líneas especializadas adoptan máquinas de triple pared más anchas y lentas con laminación en línea para la integración de materiales de cambio de fase.
Tecnología de impresión: La inyección de tinta digital acelera la personalización de tiradas cortas.
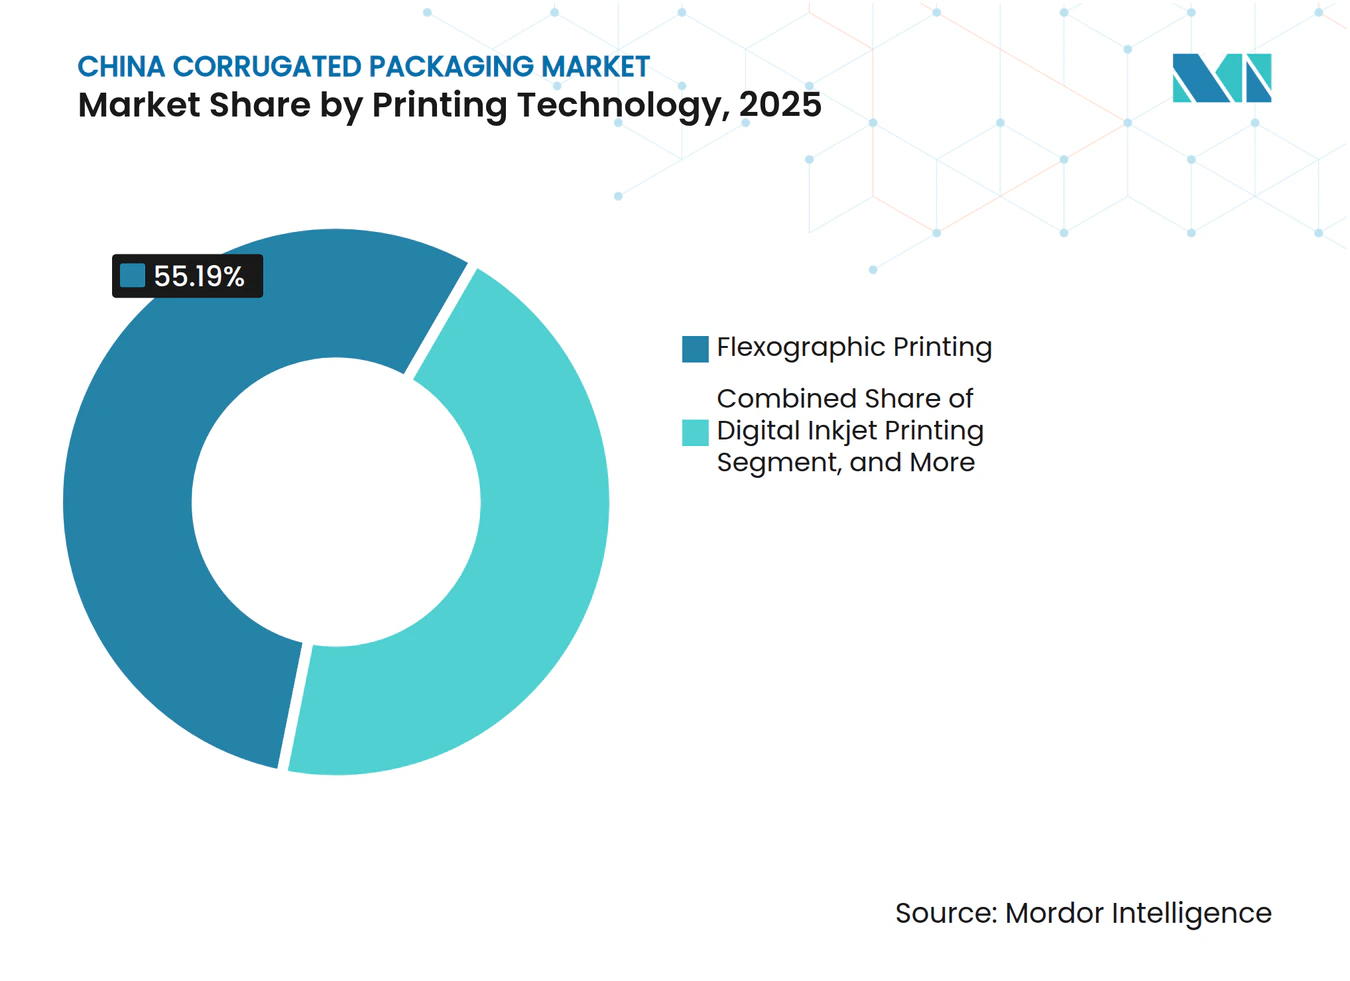
Las prensas flexográficas mantuvieron una cuota de mercado del 55.19 % en 2025, gracias a una productividad cercana a las 15 000 impresiones por hora y al cumplimiento de los límites de COV para tintas a base de agua. La impresión digital de inyección de tinta avanza a un ritmo anual compuesto del 4.46 %, ya que reduce drásticamente el tiempo de preparación de 72 horas a menos de 4, lo que permite la impresión bajo demanda de cajas para lanzamientos estacionales o impulsados por influencers. Una tirada de 500 unidades que antes tardaba 10 días ahora se envía en 48 horas, lo que libera capital circulante y reduce la obsolescencia.
La laminación litográfica sigue siendo la técnica preferida para envases cosméticos con calidad fotográfica, pero pierde terreno frente a la impresión digital directa a medida que aumenta la resolución de la inyección de tinta. La serigrafía mantiene un nicho de mercado premium para efectos metálicos y de barniz de alto relieve en estuches de regalo de lujo. La serialización reglamentaria en la industria alimentaria y farmacéutica también impulsa la adopción de la inyección de tinta térmica y la codificación láser, lo que garantiza la trazabilidad desde la etapa de conversión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por sector de usuario final: La industria farmacéutica supera al sector principal del comercio electrónico.
El sector de la logística para comercio electrónico mantuvo una cuota de mercado del 23.24 % en 2025 y sigue siendo el pilar del mercado chino de embalaje de cartón ondulado. La automatización en los grandes centros logísticos cercanos a Suzhou y Dongguan estandariza el tamaño de las cajas, reforzando el dominio de RSC, pero incrementando la demanda de insertos de ajuste de tamaño para microflautas. El sector farmacéutico, aunque actualmente más pequeño, crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.56 %, ya que los productos biológicos y las vacunas requieren embalajes aislantes de triple pared certificados para tiempos de espera de 48 horas.
Los alimentos procesados, las bebidas y los productos frescos siguen impulsando el volumen de ventas, cada uno con necesidades específicas de barrera contra la humedad y ventilación para cumplir con los objetivos de reducción de deterioro del Ministerio de Agricultura. Los productos eléctricos, cosméticos y de cuidado personal continúan utilizando cajas de cartón microfluido laminado litográfico como material publicitario en el punto de venta. La maquinaria industrial, las piezas de automóviles y los muebles mantienen la demanda de envases de cartón ondulado de doble y triple pared, lo que demuestra que el mercado chino de envases de cartón ondulado abarca desde productos básicos hasta nichos de mercado especializados.
Análisis geográfico
La concentración provincial define la economía de la producción. Guangdong, Zhejiang y Jiangsu generaron aproximadamente el 58% de la capacidad nacional de cartón para embalaje en 2025, aprovechando la manufactura orientada a la exportación y el acceso a los puertos. El delta del río Perla de Guangdong alberga la planta de Dongguan de Nine Dragons, con una capacidad de 3.5 millones de toneladas, y más de 200 convertidores que suministran paquetes transfronterizos al sudeste asiático y América del Norte. El distrito de Pinghu, en Zhejiang, logró una producción con contenido 100% reciclado bajo mandatos locales, mientras que Jinyi Jia, en Xiaoshan, invirtió 600 millones de CNY (84 millones de USD) en prensas digitales sin planchas para abastecer a minoristas multinacionales. Kunshan, en Jiangsu, atrajo la compra de ShyaHsin Packaging por parte de Blackstone por 800-900 millones de USD en 2025, lo que indica la confianza del capital privado en los segmentos de litografía de alta gama.
Las provincias del interior están aprovechando la capacidad de producción. La planta de Beihai en Guangxi, respaldada por el megacomplejo de Nine Dragons, valorado en 4.8 millones de dólares, producirá 7.95 millones de toneladas anuales una vez que alcance su plena capacidad, garantizando así la seguridad en materia de fibra mediante la integración de la pulpa química y equilibrando la sobreconcentración en las zonas costeras. El proyecto de Leshan en Sichuan utiliza fibra de bambú y energía hidroeléctrica para suministrar aislamiento eléctrico especializado y papel para bolsas de fruta, reduciendo la carga logística en las zonas frutícolas occidentales. La expansión de Jingzhou en Hubei añade 2 millones de toneladas de papel para embalaje destinadas a los principales centros automovilísticos, lo que refleja un giro estratégico hacia el interior ante el aumento de los costes laborales y de la tierra en las zonas costeras.
Los corredores logísticos fortalecen los nichos regionales. El delta del río Yangtsé concentra convertidores de microflauta e impresión digital, alineados con talleres de exportación de pymes. El delta del río Perla respalda los formatos de envío rápido RSC y paquetería internacional. Los centros emergentes del oeste se centran en la exportación de fruta y la cadena de frío, lo que exige cajas de triple pared con capacidad de cambio de fase. Este mosaico geográfico sustenta la seguridad del suministro, la optimización de costos y la respuesta rápida a los incentivos políticos locales, afianzando la resiliencia en el mercado chino de embalaje de cartón ondulado.
Panorama competitivo
La concentración del mercado es moderada. Nine Dragons, Lee and Man y Shanying International operan más de 35 millones de toneladas de capacidad de cartón para embalaje, pero aproximadamente 8,000 convertidores pequeños y medianos diluyen la participación en la fase posterior. Los actores de gran escala se integran hacia atrás en la pulpa química y hacia adelante en las plantas de cajas, lo que reduce el riesgo de la fibra y captura el margen desde el diseño hasta la entrega. El centro de Nine Dragons en Beihai subraya este modelo al reunir la pulpa, el cartón para embalaje y la conversión bajo un mismo techo. Lee and Man reportó ingresos de 25.8 millones de HKD (3.3 millones de USD) y una ganancia neta de 2.5 millones de HKD (321 millones de USD) en el año fiscal 2025, lo que refleja una disciplina en el gasto de capital y la cobertura de papel recuperado.
La divergencia tecnológica se agudiza. Las grandes fábricas implementan optimización de recorte basada en IA y sensores de humedad IoT que reducen el desperdicio entre un 3 % y un 5 %, mientras que los convertidores ágiles compran prensas de inyección de tinta digital para ganar trabajos de 500 unidades con alta variedad, donde la velocidad supera la rentabilidad unitaria. El fundador de Dreame Technology invirtió 2.282 millones de CNY (0.32 millones de USD) para adquirir una participación mayoritaria en Jia Mei Packaging, importando electrónica de consumo, precisión y conocimientos de digitalización. Las grandes empresas extranjeras como International Paper mantienen nodos de distribución, pero carecen de líneas nacionales integradas, cediendo volumen a las empresas locales establecidas, protegidas por la familiaridad con la tierra, los permisos y las políticas.
Se están abriendo nuevos mercados de valor añadido. Los transportistas farmacéuticos de cadena de frío que utilizan envases de cambio de fase, etiquetas RFID y revestimientos con barrera antihumedad obtienen márgenes que multiplican los precios de RSC. Los convertidores que se asocian con distribuidores de biotecnología están consiguiendo contratos a largo plazo que los protegen de las fluctuaciones de costes del cartón ondulado. Mientras tanto, los nuevos competidores en el sector del embalaje flexible obligan a los fabricantes de cartón ondulado a ofrecer servicios de diseño, análisis de almacenes y financiación de inventario para defender su cuota de mercado.
Líderes de la industria china del embalaje de cartón ondulado
Shanying International Holdings Co. Ltd.
Papel de nueve dragones (explotaciones) limitada
Lee & Man Paper Manufacturing Ltd.
Colgado Hing Printing Group Limited
Nueva Compañía de Embalaje de Asia Ltda.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Yutong Technology pagó 449 millones de yuanes (62.9 millones de dólares) por el 51% de Dongguan Huayan New Materials, diversificándose en componentes de precisión para dispositivos inteligentes y compensando los bajos márgenes de los envases.
- Enero de 2026: Suzhou Zhuyue Hongzhi invirtió 2.282 millones de yuanes (0.32 millones de dólares) para adquirir el 54.90% de Jia Mei Packaging, aportando su experiencia en digitalización industrial a la fabricación de latas de bebidas y cartón ondulado.
- Enero de 2025: ORG completó la adquisición de COFCO Packaging por 2.729 millones de HKD (0.35 millones de USD), creando así un líder en ingresos de 30 millones de CNY (3.84 millones de USD) en los sectores de metal y cartón ondulado.
- Enero de 2025: New Jufeng lanzó una oferta de 2.729 millones de HKD (0.35 millones de USD) por Fenmei Packaging para consolidar la capacidad de envasado aséptico.
Alcance del informe sobre el mercado de embalaje de cartón ondulado en China
El informe sobre el mercado chino de embalajes de cartón ondulado abarca un análisis exhaustivo de los materiales de cartón ondulado a base de fibra y polímero (PP) utilizados para la contención, protección y transporte de mercancías en diversos sectores industriales y minoristas. El mercado se refiere a la industria que produce cartón multicapa, que generalmente consiste en una capa intermedia ondulada intercalada entre capas de cartón liner, diseñada para proporcionar una alta relación resistencia-peso y resistencia al aplastamiento para embalajes secundarios y terciarios.
El informe del mercado chino de envases de cartón ondulado se segmenta por material (cartón Kraft virgen, cartón reciclado, medio de ondulado, ondulado semiquímico y otros materiales), tipo de ondulado (ondulación A, B, C, E y F), tipo de embalaje (contenedores ranurados regulares, cajas troqueladas personalizadas, cajas plegables, expositores para puntos de venta, cajas para palés y otros tipos de embalaje), tipo de pared (pared simple, doble, triple y cara simple), tecnología de impresión (impresión flexográfica, impresión digital de inyección de tinta, laminación litográfica, serigrafía y otras tecnologías de impresión), industria de usuario final (alimentos procesados, alimentos frescos y productos agrícolas, bebidas, productos eléctricos, cuidado personal y cosméticos, centros de distribución de comercio electrónico, productos farmacéuticos y otras industrias de usuario final). Las previsiones del mercado se proporcionan en términos de valor (USD).
Por material
| Cartón Kraft virgen |
| Cartón de revestimiento reciclado |
| Medio corrugado |
| Estriado semiquímico |
| Otros materiales |
Por tipo de flauta
| una flauta |
| Flauta B |
| Flauta C |
| Mi flauta |
| Flauta F |
Por tipo de embalaje
| Contenedores Ranurados Regulares |
| Cajas personalizadas troqueladas |
| Cartones plegables |
| Pantallas de punto de compra |
| Cajas de palet |
| Otros tipos de embalaje |
Por tipo de pared
| Pared simple |
| Pared doble |
| Triple pared |
| Una sola cara |
Por tecnología de impresión
| Impresión flexográfica |
| Impresión digital por inyección de tinta |
| Lito-laminación |
| Impresión de pantalla |
| Otras tecnologías de impresión |
Por industria del usuario final
| Alimentos procesados |
| Alimentos y productos frescos |
| Bebidas |
| Productos de papel |
| Productos Eléctricos |
| Cuidado personal y cosméticos |
| Centros de cumplimiento de comercio electrónico |
| Farmacéuticos |
| Otras industrias de usuarios finales |
| Por material | Cartón Kraft virgen |
| Cartón de revestimiento reciclado | |
| Medio corrugado | |
| Estriado semiquímico | |
| Otros materiales | |
| Por tipo de flauta | una flauta |
| Flauta B | |
| Flauta C | |
| Mi flauta | |
| Flauta F | |
| Por tipo de embalaje | Contenedores Ranurados Regulares |
| Cajas personalizadas troqueladas | |
| Cartones plegables | |
| Pantallas de punto de compra | |
| Cajas de palet | |
| Otros tipos de embalaje | |
| Por tipo de pared | Pared simple |
| Pared doble | |
| Triple pared | |
| Una sola cara | |
| Por tecnología de impresión | Impresión flexográfica |
| Impresión digital por inyección de tinta | |
| Lito-laminación | |
| Impresión de pantalla | |
| Otras tecnologías de impresión | |
| Por industria del usuario final | Alimentos procesados |
| Alimentos y productos frescos | |
| Bebidas | |
| Productos de papel | |
| Productos Eléctricos | |
| Cuidado personal y cosméticos | |
| Centros de cumplimiento de comercio electrónico | |
| Farmacéuticos | |
| Otras industrias de usuarios finales |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado chino de embalajes de cartón ondulado y cuál es su crecimiento previsto?
El mercado está valorado en 39.14 millones de dólares en 2025 y se prevé que alcance los 48.96 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 3.71% entre 2026 y 2031.
¿Qué sector de usuarios finales está creciendo más rápidamente en el mercado de cajas de cartón ondulado en China?
El sector farmacéutico lidera el crecimiento con una tasa de crecimiento anual compuesta del 4.56%, ya que los productos biológicos y las vacunas requieren contenedores de envío aislados de triple pared.
¿Cómo afectan las políticas medioambientales a los materiales de embalaje de cartón ondulado?
Las normas más estrictas sobre el contenido reciclado y las limitaciones a la importación de papel usado favorecen el cartón reciclado para revestimientos, pero elevan los precios del cartón ondulado usado (OCC), lo que impulsa a las fábricas a integrar pulpa virgen y desarrollar diseños ligeros.
¿Por qué la impresión digital de inyección de tinta está ganando cuota de mercado en el sector del cartón ondulado en China?
Reduce el tiempo de configuración a menos de cuatro horas, permite el uso de datos variables y admite pequeñas tiradas promocionales que demandan los vendedores de comercio electrónico y de transmisiones en directo.
¿Qué provincias dominan la capacidad de producción de cartón para embalaje en China?
Guangdong, Zhejiang y Jiangsu representan en conjunto aproximadamente el 58% de la capacidad nacional, mientras que Guangxi, Sichuan y Hubei se están consolidando como centros emergentes en el interior del país.
¿Qué estrategias competitivas distinguen a los principales productores chinos de cartón ondulado?
Los líderes del mercado se integran verticalmente en la producción de pulpa, implementan la automatización de la Industria 4.0 para mejorar la eficiencia y se expanden a los segmentos de valor agregado de la cadena de frío y el troquelado para amortiguar las fluctuaciones de los precios de las materias primas.


