

Tamaño y participación del mercado de servidores de centros de datos de China
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
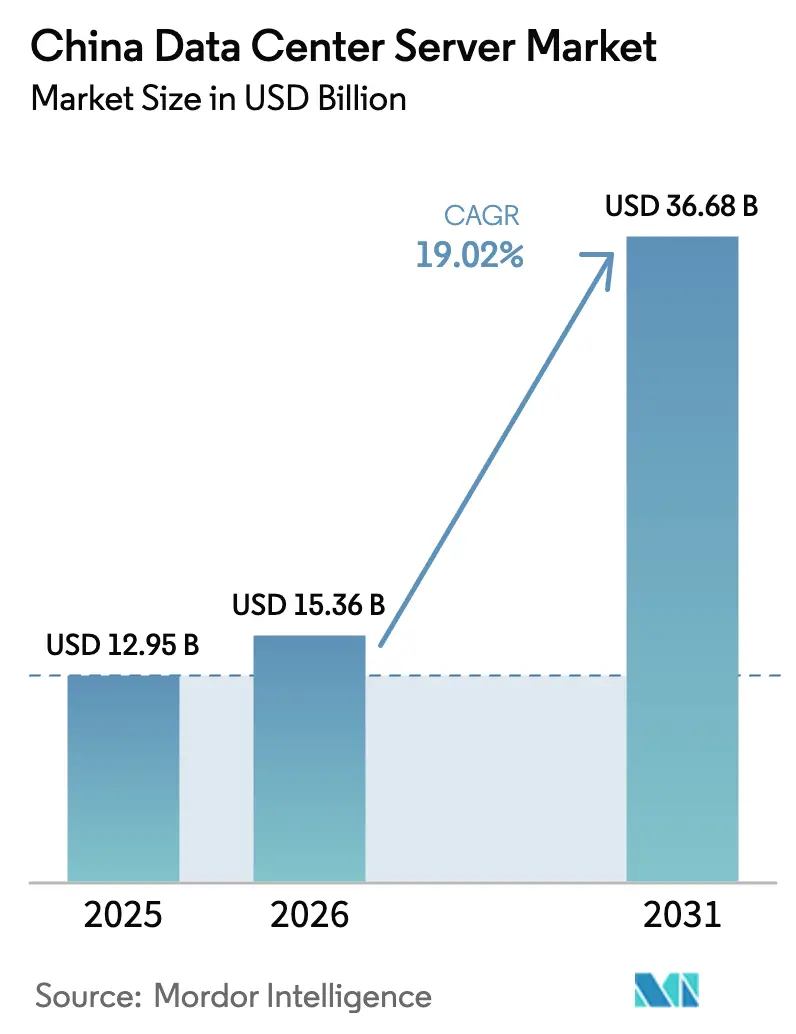
| Tamaño del mercado (2026) | USD 15.36 mil millones |
| Tamaño del mercado (2031) | USD 36.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 19.02% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servidores para centros de datos en China por Mordor Intelligence
El tamaño del mercado de servidores para centros de datos de China se valoró en 12.95 millones de dólares en 2025 y se estima que crecerá de 15.36 millones de dólares en 2026 a 36.68 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 19.02 % durante el período de pronóstico (2026-2031). El impulso de Pekín hacia la computación soberana, la creciente demanda de IA generativa y la rápida adopción de la analítica de borde están redefiniendo los criterios de adquisición, alejándose de las actualizaciones de x86 heredadas hacia sistemas con alta densidad de GPU y refrigeración líquida. Los hiperescaladores están acelerando la construcción directa de campus para controlar el diseño térmico, mientras que los operadores de coubicación invierten en expansiones de nivel 3 para captar las cargas de trabajo empresariales que migran desde salas de servidores obsoletas. Simultáneamente, las provincias occidentales atraen aplicaciones de procesamiento por lotes con tarifas eléctricas más bajas y abundante energía renovable, liberando la escasa capacidad de nivel 1 para el entrenamiento de IA sensible a la latencia. Los vientos en contra de la cadena de suministro, principalmente las limitaciones de empaquetado avanzado y las restricciones a la exportación de GPU de gama alta, continúan moderando la velocidad de los envíos a corto plazo, pero también están estimulando la adopción de procesadores autóctonos y el desarrollo de arquitecturas de enfriamiento creativas.
Conclusiones clave del informe
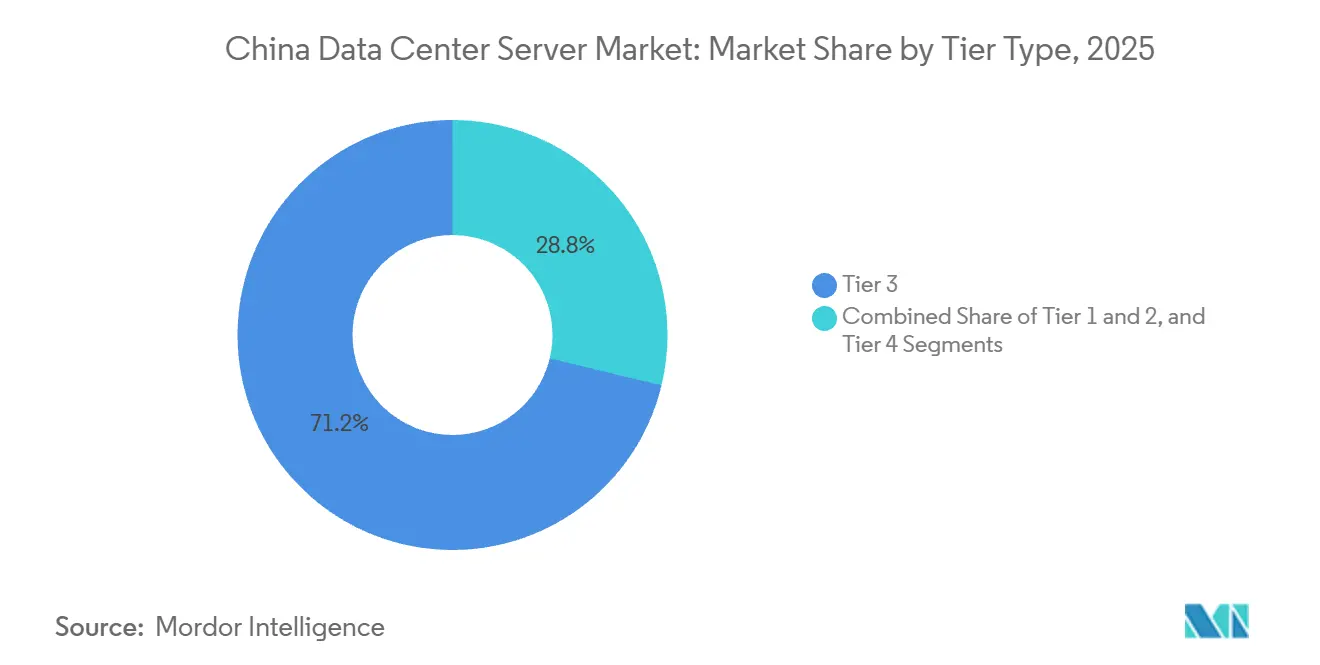
- Por tipo de nivel, las instalaciones de nivel 3 dominaron con una participación del 71.24 % en 2025, mientras que las instalaciones de nivel 4 se están expandiendo a una CAGR del 20.31 % hasta 2031.
- Por tipo de centro de datos, las implementaciones de coubicación lideraron con el 56.87 % de participación de mercado en 2025, mientras que los sitios propiedad de hiperescaladores avanzan a una CAGR del 20.65 %.
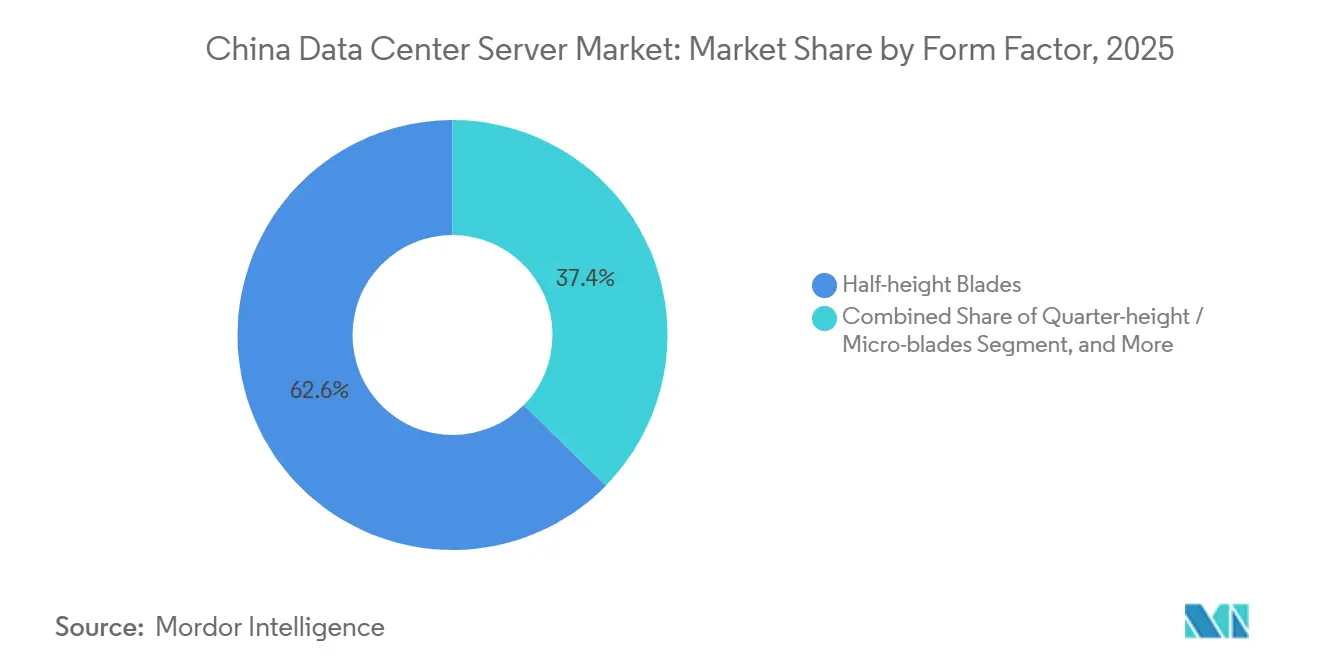
- Por factor de forma, los servidores blade de media altura capturaron el 62.65 % de la participación de mercado en 2025; los micro-blades de un cuarto de altura registran el crecimiento más rápido con una CAGR del 20.73 %.
- Por aplicación, las cargas de trabajo de inteligencia artificial y aprendizaje automático representaron el 36.76 % de la participación de mercado en 2025, pero las cargas de trabajo de virtualización y nube privada están aumentando a una CAGR del 20.82 %.
- Por tamaño de centro de datos, los campus de hiperescala tenían el 40.54 % de la participación de mercado en 2025 y están en camino de alcanzar una CAGR del 20.14 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servidores para centros de datos en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de cargas de trabajo aceleradas por GPU e IA | + 4.2% | Nacional, concentrado en Pekín, Shanghái, Shenzhen, Hangzhou | Corto plazo (≤ 2 años) |
| Aumento de la adopción de la nube empresarial y del gasto en IaaS de nube pública | + 3.8% | Nacional, liderado por las provincias orientales y el Delta del Río Perla | Mediano plazo (2-4 años) |
| El rápido despliegue de 5G cataliza la expansión de los centros de datos perimetrales | + 3.5% | Nacional, avances tempranos en Guangdong, Jiangsu y Zhejiang | Mediano plazo (2-4 años) |
| Incentivos y subsidios para infraestructura digital del gobierno | + 2.9% | Nacional, priorizando las regiones occidentales bajo East-Data-West-Computing | Largo plazo (≥ 4 años) |
| Comercialización de centros de datos submarinos para refrigeración sostenible | + 1.8% | Provincias costeras: Shanghái, Hainan, Guangdong | Largo plazo (≥ 4 años) |
| Entrega de gabinetes integrados en fábrica que acortan los plazos de implementación | + 1.6% | Nacional, con centros ODM en Shenzhen y Suzhou | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de cargas de trabajo aceleradas por GPU e IA
Los modelos de lenguaje de gran tamaño, como Tongyi Qianwen de Alibaba y ERNIE de Baidu, requieren clústeres de nodos de GPU de ocho vías conectados mediante estructuras de 400 GbE o InfiniBand, lo que eleva las densidades de rack típicas por encima de los 70 kW. Los operadores adquirieron aproximadamente un millón de GPU Nvidia H20 en 2025, combinándolas con bucles de placa fría personalizados para maximizar el rendimiento a pesar de los menores picos de caída. El Ascend 910B de Huawei, fabricado en SMIC, está ganando terreno entre las empresas estatales que priorizan la soberanía de la cadena de suministro sobre los registros de referencia brutos. El Ministerio de Industria y Tecnología de la Información informó un aumento del 45 % en las instalaciones de potencia de computación inteligente a principios de 2025, triplicando el crecimiento de los servidores de propósito general. Estas dinámicas elevan los precios de venta promedio, aceleran la adopción del almacenamiento NVMe y magnifican el impulso general del mercado de servidores para centros de datos en China.
Aumento de la adopción de la nube empresarial y del gasto en IaaS de nube pública
CAICT estimó que el 38% de las cargas de trabajo empresariales se ejecutaron en nubes públicas o híbridas para finales de 2025, frente al 29% en 2023. [1] Alibaba Cloud, “Tongyi Qianwen Technical White Paper”, ALIBABACLOUD.COM Tencent Cloud prometió USD 10 mil millones hasta 2030 para nuevos campus en Tianjin, Chongqing y Qingyuan, aumentando la demanda masiva de chasis de alta densidad. Las instancias ECS de quinta generación de Alibaba Cloud, impulsadas por chips Yitian 710 basados en ARM, redujeron el costo por VM en un 20% en relación con sus predecesores x86. [2] Academia China de Tecnología de la Información y las Comunicaciones, “Cloud Computing Development White Paper 2025”, CAICT.AC.CN Con Baidu operando más de 500,000 servidores y planeando 100,000 más en 2026, el éxito de los proveedores depende de asegurar victorias de diseño de hiperescala. Esta concentración consolida aún más el poder adquisitivo y moldea las tendencias de personalización en todo el mercado chino de servidores para centros de datos.
El rápido despliegue de 5G cataliza la expansión de los centros de datos perimetrales
Los tres operadores nacionales de telecomunicaciones habían instalado 3.6 millones de estaciones base 5G para 2025, todas ellas con requerimientos de computación en el borde (edge computing) para cargas de trabajo con latencia crítica. CAICT proyecta 50,000 sitios MEC para 2027, cada uno con 2 a 10 RU de servidores. La robusta serie FusionServer E de Huawei y el NF5180M6-Edge de Inspur presentan diseños que toleran temperaturas ambientales de -5 °C a 45 °C, funcionan con sobres de 300 W y permiten operaciones y mantenimiento remotos mediante backhaul 5G. Los objetivos regulatorios de una PUE < 1.3 en el borde aceleran la adopción de circuitos líquidos directos al chip, incluso en formatos de microservidor. En conjunto, las implementaciones en el borde amplían la cobertura geográfica y de carga de trabajo del mercado chino de servidores para centros de datos.
Incentivos y subsidios para infraestructura digital del gobierno
En el marco del programa East-Data-West-Computing, Pekín asignó 50 000 millones de yuanes (7 000 millones de dólares) en 2025 para impulsar la construcción a gran escala en Mongolia Interior, Gansu, Guizhou y Ningxia. Las tarifas eléctricas en estas zonas se reducen a 0.28 yuanes/kWh, frente a los 0.65 yuanes/kWh de Shanghái, lo que reduce el coste total de propiedad (TCO) hasta en un 30 %. La construcción de 100 MW en Hohhot, de China Telecom, ejemplifica el procesamiento por lotes con tolerancia a la latencia que se traslada al interior del país, liberando racks de nivel 1 para clústeres de IA con alta demanda de ingresos. Las políticas exigen un 50 % de energía renovable para 2027, lo que impulsa a los compradores de servidores hacia arquitecturas energéticamente eficientes con refrigeración líquida. Por lo tanto, los incentivos amplían la capacidad regional a la vez que impulsan la demanda de servidores premium en la costa, lo que refuerza los motores de crecimiento del mercado chino de servidores para centros de datos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital y escasez de terrenos y energía en centros de primer nivel | -2.7% | Pekín, Shanghái, Shenzhen, Cantón | Corto plazo (≤ 2 años) |
| Controles de exportación que limitan el acceso a GPU y CPU de vanguardia | -2.3% | Nacional, agudo en instituciones de investigación de IA y hiperescaladores | Mediano plazo (2-4 años) |
| Cuellos de botella en la capacidad de empaquetado avanzado para componentes de servidores de IA | -1.9% | Dependencias nacionales y de la cadena de suministro con respecto a Taiwán y Corea del Sur | Mediano plazo (2-4 años) |
| Restricciones en el uso del agua que dificultan la ampliación de la refrigeración líquida | -1.4% | Beijing, Shanghai, Tianjin, provincia de Hebei | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital y escasez de terrenos y energía en centros de primer nivel
El terreno en Yizhuang (Pekín) y Lingang (Shanghái) promedió 15 millones de CNY (2.1 millones de USD) por acre en 2025, mientras que los límites de energía municipales mantienen las nuevas asignaciones en 50 MW por proyecto. [3] China Real Estate Information Corporation, “Land Price Index Report Q4 2025”, CRIC.COM Shenzhen prohíbe las construcciones con PUE superior a 1.25, lo que efectivamente obliga a la refrigeración líquida y añade un 20 % al gasto inicial. Los operadores modernizan las centrales de telecomunicaciones o buscan capacidad en Chengdu y Wuhan, donde el terreno cuesta un tercio de lo que cuesta, y luego reservan racks Tier 1 para clústeres densos en GPU. La estrategia bifurcada aumenta la complejidad logística y ralentiza la expansión urbana, lo que frena la velocidad a corto plazo para el mercado de servidores de centros de datos de China.
Controles de exportación que limitan el acceso a GPU y CPU de vanguardia
Las normas estadounidenses prohíben el envío de las GPU Nvidia H100, A100 y AMD MI300, lo que obliga a los compradores chinos a depender de componentes H20 de baja calidad que prolongan los ciclos de entrenamiento de la IA entre un 40 y un 60 %. El Ascend 910B de Huawei ofrece 26 TFLOPS FP16, pero la migración de sistemas optimizados para CUDA a CANN prolonga la integración del software. Mientras tanto, las colas de empaquetado de CoWoS se ampliaron a ocho meses en 2025, lo que incrementó los precios de los servidores un 25 % y prolongó los plazos de entrega más allá de dos trimestres. Estas restricciones limitan los plazos de implementación y complican la planificación de la capacidad en el mercado chino de servidores para centros de datos.
Análisis de segmento
Por tipo de nivel: el énfasis en la tolerancia a fallas eleva el segmento premium
Las instalaciones de Nivel 3 representaron el 71.24 % de las instalaciones de 2025, lo que subraya su equilibrio entre costes y un tiempo de actividad del 99.982 %. Mientras tanto, la capacidad de Nivel 4 está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 20.31 %, ya que los operadores financieros y de nube pública protegen las operaciones de entrenamiento de IA contra interrupciones. En 2025, el Banco de Construcción de China informó de 12 sitios de Nivel 4 que albergaron cargas de trabajo de liquidación de libros distribuidos sin interrupciones imprevistas. Las aseguradoras y los hospitales siguen el ejemplo para cumplir con los mandatos de disponibilidad del 99.995 %. Los proveedores ofrecen plataformas blade con estructuras de doble ruta e intercambio en caliente de todo, lo que eleva los ASP y minimiza las penalizaciones por tiempo de inactividad.
Las pymes sensibles a los precios siguen prefiriendo los racks de coubicación de Nivel 3, que cuestan aproximadamente un 30 % menos que los gabinetes de Nivel 4, lo que impulsa la renovación resiliente de servidores refrigerados por aire con un solo suministro. Los módulos prefabricados de Nivel 3, con entrega en seis meses, se adaptan a la cultura de iteración rápida de las empresas de software chinas. En consecuencia, el mercado chino de servidores para centros de datos mantiene una combinación de dos vías, donde los nodos de Nivel 4 de alto margen crecen más rápido, pero el Nivel 3 aún mantiene el volumen de envíos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño del centro de datos: la hiperescala domina la capacidad y la innovación
Los campus de hiperescala con más de 10 000 servidores representaron el 40.54 % de las unidades instaladas en 2025 y están progresando a una tasa de crecimiento anual compuesta (TCAC) del 20.14 %, a medida que Alibaba Cloud, Tencent Cloud y Baidu Cloud incorporan nuevas instalaciones en el interior del país. Alibaba operó siete campus de este tipo en 2025 y anunció dos más en Chengdu y Wuhan, cada uno diseñado para 80 000 racks refrigerados por líquido. Las compras por volumen garantizan descuentos de hasta el 30 % sobre el precio de lista y permiten el codiseño de silicio a medida.
Las instalaciones grandes (1,000-10 000 servidores) y medianas (100-1,000) siguen siendo vitales para los proveedores de servicios de internet regionales, los gobiernos provinciales y los centros industriales que anhelan el control local pero carecen de presupuestos de gran escala. Las pequeñas salas locales están desapareciendo a medida que se consolidan los mandatos de priorizar la nube, lo que redirige la demanda de reemplazo hacia instalaciones compartidas. La polarización de escala resultante concentra el poder de negociación y define las hojas de ruta para el mercado chino de servidores para centros de datos.
Por tipo de centro de datos: la coubicación lidera, los hiperescaladores ganan participación
Los operadores de coubicación disfrutaron de una cuota de implementación del 56.87 % en 2025, alojando cargas de trabajo reguladas que requieren la propiedad del hardware del cliente, pero una gestión profesional de las instalaciones. GDS Holdings añadió 120 MW de capacidad urbana de nivel 1 a finales de 2025, lo que demuestra la persistente demanda urbana. Al mismo tiempo, los hiperescaladores están impulsando una tasa de crecimiento anual compuesta (TCAC) del 20.65 % mediante la internalización de lotes para optimizar la refrigeración y la red con un menor TCO.
Las salas de servidores empresariales siguen reduciéndose, dando paso a PoPs en el borde o servicios en la nube que satisfacen mejor las limitaciones de PUE y de personal. Las empresas de coubicación se diferencian con la refrigeración líquida como servicio (LCA) y las auditorías de cumplimiento, lo que aumenta su fidelidad incluso cuando los hiperescaladores adquieren terreno estratégico. Estas contracorrientes configuran los ciclos de adquisición y la clasificación de los proveedores en el mercado chino de servidores para centros de datos.
Por formato: las cuchillas siguen siendo populares mientras las microcuchillas se aceleran
Los blades de media altura representaron el 62.65 % de los envíos en 2025, aprovechando los recursos compartidos del chasis para mejorar la densidad. Un gabinete de 10U con capacidad para 16 blades proporciona 32 zócalos de CPU, lo que se traduce en ahorros operativos en cableado y flujo de aire. Las variantes compatibles con refrigeración líquida permiten 15 kW por blade, ajustándose a los requisitos de la GPU. Sin embargo, los microblades de un cuarto de altura se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 20.73 %, ya que los sitios MEC 5G necesitan nodos compactos y de bajo consumo.
El CH121 V5 de Huawei y el NF5180M6-Edge de Inspur son ejemplos típicos de microservidores que se adaptan a racks de telecomunicaciones y toleran altas temperaturas ambientales. A medida que los operadores trasladan las cargas de trabajo de inferencia al borde, se espera que el tamaño del mercado chino de servidores para centros de datos de microblades se multiplique, mientras que los blades GPU de altura completa siguen siendo esenciales para los clústeres de entrenamiento de IA centralizados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación y carga de trabajo: la IA lidera mientras la virtualización se recupera
Las tareas de IA, ML y análisis de datos ocuparon el 36.76 % de los ciclos de servidor en 2025, impulsadas por el entrenamiento de modelos multimodales y los motores de detección de fraude. Tongyi Qianwen, de Alibaba, requirió un clúster de 10 000 GPU y 300 millones de dólares, lo que pone de relieve la intensidad de capital de la IA de vanguardia. Sin embargo, las cargas de trabajo de virtualización y nube privada están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 20.82 %, a medida que las empresas refactorizan monolitos en microservicios en contenedores para cumplir los objetivos de transformación digital.
Las cargas de trabajo de computación y almacenamiento de alto rendimiento migran a sitios de hiperescala en el interior, donde la energía es más económica. Los servidores edge, equipados con aceleradores T4 o MLU220, proliferan en la telemetría de videojuegos móviles y vehículos autónomos. El mosaico de cargas de trabajo resultante amplía la demanda total direccionable, lo que garantiza que la cuota de mercado de servidores de centros de datos de IA en China se mantenga alta incluso con la aceleración de la renovación de las TI tradicionales.
Análisis geográfico
Provincias de la costa este, como Pekín, Shanghái, Guangdong y Zhejiang, albergaron el 55 % de la capacidad instalada en 2025, gracias a la fibra densa, el alto poder adquisitivo y la proximidad a sedes multinacionales. La zona Yizhuang de Pekín se interconecta directamente con las redes troncales de ChinaNet, lo que permite aplicaciones fintech y de juegos sensibles a la latencia. El clúster Lingang de Shanghái se especializa en desarrollos de nivel 4 para comercio de alta frecuencia, manteniendo tasas de rack que justifican inversiones con un PUE inferior a 1.1. La conexión de Guangdong con Hong Kong atrae el SaaS transfronterizo, con una tasa de vacancia de coubicación inferior al 8 % a pesar del crecimiento constante de la oferta.
En el marco del programa East-Data-West-Computing, Mongolia Interior, Gansu, Guizhou y Ningxia absorben las cargas de trabajo de procesamiento por lotes y archivo. Mongolia Interior ofrece energía eólica a 0.25 CNY/kWh, un 60 % por debajo de los niveles de Shanghái, lo que ha impulsado a China Mobile y China Unicom a poner en marcha campus de 100 MW. El clima fresco de Guizhou permite la refrigeración por aire libre durante diez meses al año, lo que mejora aún más el coste total de propiedad (TCO). Las implementaciones occidentales suelen priorizar los nodos x86 con alta densidad de almacenamiento, mientras que las ubicaciones costeras reservan los racks para clústeres de IA con alto rendimiento de GPU, lo que ilustra una combinación de hardware bifurcada en el mercado chino de servidores para centros de datos.
Ciudades de segundo nivel como Chengdu, Wuhan, Xi'an y Hangzhou emergen como ubicaciones de equilibrio, ofreciendo terrenos un 50 % más baratos que las de primer nivel, pero con una latencia de fibra inferior a 10 ms para los IXP costeros. Las construcciones a hiperescala planificadas por Alibaba en Chengdu y Wuhan ejemplifican esta tendencia. Estas ciudades también se benefician de la cantera de talento universitario y de los incentivos provinciales, lo que impulsa las implementaciones localizadas en el borde que amplían la presencia geográfica de la industria china de servidores para centros de datos.
Panorama regulatorio
La adquisición de servidores para centros de datos en China está influenciada por los requisitos nacionales de protección de datos y ciberseguridad, así como por las normativas de eficiencia energética que determinan la densidad de los servidores y las opciones de refrigeración. La Ley de Ciberseguridad, la Ley de Seguridad de Datos y la Ley de Protección de Información Personal refuerzan las necesidades de localización y cumplimiento para los operadores de infraestructuras críticas de información (ICI), lo que afecta a la cualificación del hardware, la garantía de la cadena de suministro y el despliegue de cargas de trabajo sensibles.
En lo que respecta a la infraestructura, el MIIT ha seguido impulsando el sector hacia construcciones más ecológicas y de mayor densidad, incluyendo directrices políticas sobre equipos de ahorro energético y eficiencia de los centros de datos. Estas medidas vinculan la rentabilidad de las nuevas construcciones con bajos índices de eficiencia energética (PUE) y fomentan una adopción más rápida de la refrigeración líquida. En junio de 2026, las autoridades introdujeron medidas para facilitar los modelos de conexión directa a energías renovables para parques industriales y centros de datos, complementando el marco más amplio de Intercambio de Datos entre el Este y el Oeste (East-Data-West-Computing), que canaliza el crecimiento de la capacidad hacia nodos centrales nacionales en regiones como Mongolia Interior, Gansu, Guizhou y Ningxia.
Panorama competitivo
El mercado muestra una concentración moderada, con actores como Huawei, Inspur, Lenovo, Dell Technologies, New H3C y otros. Huawei aprovecha las CPU Kunpeng y las GPU Ascend para vender servidores FusionServers integrados verticalmente, protegidos de las fluctuaciones de las exportaciones, logrando contratos con gobiernos y empresas estatales. Inspur y Lenovo implementan fábricas de personalización rápida capaces de entregar racks a medida en cuatro semanas, atendiendo a hiperescaladores que actualizan miles de nodos por pedido. Dell Technologies y Hewlett Packard Enterprise siguen siendo las preferidas por las multinacionales para la continuidad del soporte global, pero enfrentan diferencias de precio del 20-25% con respecto a sus competidores nacionales.
Fabricantes de diseño original como Foxconn aceleran el crecimiento de su cuota de mercado al enviar módulos de gabinetes listos para usar y preparados para líquidos que reducen la instalación in situ de semanas a días. Especialistas en refrigeración como CoolIT Systems colaboran con marcas de servidores para modernizar flotas instaladas, prolongando así la vida útil de los activos. Los fabricantes de chips locales Phytium, Hygon y Cambricon colaboran con fabricantes de equipos originales (OEM) en placas de referencia para cumplir con las normas de localización de ciberseguridad, creando así pilas de tecnología alternativas que diversifican el mercado chino de servidores para centros de datos.
Huawei presentó más de 1,200 patentes de gestión térmica entre 2023 y 2025, lo que podría generar regalías o disuadir a sus seguidores más rápidos. Persisten las disputas de precios, pero las tarifas de servicio para el mantenimiento de refrigerantes líquidos, las actualizaciones de firmware y la consultoría de plataformas de IA ahora impulsan la rentabilidad más que el margen de beneficio de hardware. Este panorama en constante evolución beneficia en última instancia a los proveedores capaces de integrar silicio, firmware, mecánica de racks y servicios de campo en ofertas cohesivas.
Líderes de la industria de servidores para centros de datos en China
Huawei Technologies Co., Ltd.
Lenovo Group Limited
Nuevas tecnologías H3C Co., Ltd.
supermicrocomputadora, inc.
dell technologies inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: El proceso de adquisición estatal de 40 000 servidores, valorados en hasta 11 550 millones de yuanes, avanzó, y los proveedores vinculados al ecosistema Huawei Kunpeng obtuvieron aproximadamente el 71 % del valor del contrato. Esta adquisición impulsa una adopción más rápida de servidores basados en Arm/Kunpeng y consolida el liderazgo de los proveedores nacionales y el dinamismo del ecosistema.
- Mayo de 2026: H3C presentó la serie UniPoD S80000 SuperPod, el conmutador de computación inteligente S9800 y el sistema de almacenamiento nativo para IA X20000 durante NAVIGATE 2026 en Beijing. Este lanzamiento amplía la oferta nacional de módulos integrados para centros de datos y sistemas de almacenamiento nativos para IA, y mejora la capacidad de integración de sistemas locales.
- Marzo de 2026: En el MWC Barcelona 2026, Huawei presentó sus soluciones informáticas Atlas 950 SuperPoD, TaiShan 950 SuperPoD y la serie TaiShan 200/500 para centros de datos de operadores y de IA. Este lanzamiento refuerza la plataforma Kunpeng/Ascend de Huawei y consolida su posición en el mercado de soluciones para centros de datos preparadas para la IA.
Alcance del informe sobre el mercado de servidores de centros de datos de China
Un servidor de centro de datos es básicamente una computadora de alta capacidad sin periféricos como monitores y teclados. Es una unidad de hardware instalada dentro de un bastidor, que tiene una unidad central de procesamiento (CPU), almacenamiento y otros equipos eléctricos y de red, lo que las convierte en computadoras poderosas que entregan aplicaciones, servicios y datos a los dispositivos del usuario final.
El informe del mercado de servidores para centros de datos de China está segmentado por tipo de nivel (niveles 1 y 2, nivel 3 y nivel 4), tamaño del centro de datos (pequeño, mediano, grande e hiperescala), tipo de centro de datos (coubicación, hiperescaladores/CSP, empresarial y edge), formato (blades de media altura, de altura completa y de un cuarto de altura/microblades), aplicación/carga de trabajo (virtualización y nube privada, HPC, IA/ML y análisis de datos, centrado en el almacenamiento y gateways edge/IoT). Las previsiones de mercado se expresan en valor (USD).
| Nivel 1 y 2 |
| Tier 3 |
| Tier 4 |
| Pequeño centro de datos |
| Centro de datos mediano |
| Centro de datos grande |
| Centro de datos de hiperescala |
| Centro de datos de colocación |
| Centros de datos de hiperescaladores/CSP |
| Centro de datos empresarial y perimetral |
| Cuchillas de media altura |
| Cuchillas de altura completa |
| Un cuarto de altura / Microcuchillas |
| Virtualización y nube privada |
| Computación de alto rendimiento (HPC) |
| Inteligencia artificial/aprendizaje automático y análisis de datos |
| Centrado en el almacenamiento |
| Puertas de enlace de Edge/IoT |
| Por tipo de nivel | Nivel 1 y 2 |
| Tier 3 | |
| Tier 4 | |
| Por tamaño del centro de datos | Pequeño centro de datos |
| Centro de datos mediano | |
| Centro de datos grande | |
| Centro de datos de hiperescala | |
| Por tipo de centro de datos | Centro de datos de colocación |
| Centros de datos de hiperescaladores/CSP | |
| Centro de datos empresarial y perimetral | |
| Por factor de forma | Cuchillas de media altura |
| Cuchillas de altura completa | |
| Un cuarto de altura / Microcuchillas | |
| Por aplicación/carga de trabajo | Virtualización y nube privada |
| Computación de alto rendimiento (HPC) | |
| Inteligencia artificial/aprendizaje automático y análisis de datos | |
| Centrado en el almacenamiento | |
| Puertas de enlace de Edge/IoT |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de servidores de centros de datos de China?
El mercado se valoró en 15.36 millones de dólares en 2026 y se prevé que alcance los 36.68 millones de dólares en 2031.
¿Qué tan rápido está creciendo el gasto en servidores en China?
Se proyecta que los ingresos aumentarán a una tasa compuesta anual del 19.02 % entre 2026 y 2031, liderados por plataformas refrigeradas por líquido y optimizadas con IA.
¿Qué formato de servidor es el más popular entre los operadores chinos?
Los servidores blade de media altura dominan los envíos con una participación del 62.65 % en 2025, aunque los micro-blades son la opción de más rápido crecimiento para los sitios de borde.
¿Por qué los centros de datos a hiperescala se están expandiendo hacia el interior del país?
Las provincias occidentales ofrecen terrenos más baratos, tarifas eléctricas más bajas e incentivos para las energías renovables, lo que ayuda a los operadores a cambiar cargas de trabajo tolerantes a la latencia y al mismo tiempo libera espacio de nivel 1 para clústeres de GPU.
¿Cómo afectan los controles de exportación de EE.UU. a la adquisición de servidores chinos?
Las restricciones a las GPU de gama alta extienden los tiempos de entrenamiento de la IA y obligan a los operadores a adoptar aceleradores producidos nacionalmente, lo que alarga los ciclos de implementación y aumenta los costos de los servidores.
¿Qué tecnologías de refrigeración están ganando terreno en los centros de datos de China?
Se están adoptando circuitos líquidos directos al chip, baños de inmersión y módulos submarinos piloto para cumplir con los objetivos agresivos de PUE y las cuotas de agua municipales.


