

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
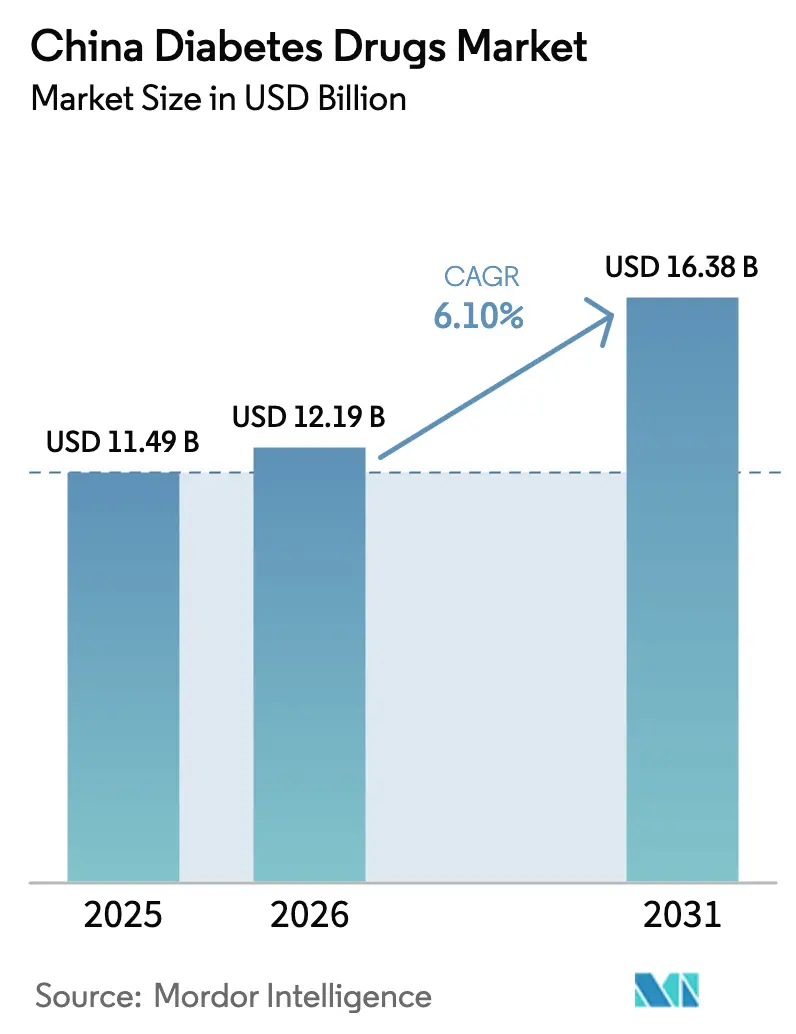
| Tamaño del mercado (2026) | USD 12.19 mil millones |
| Tamaño del mercado (2031) | USD 16.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.10% CAGR |
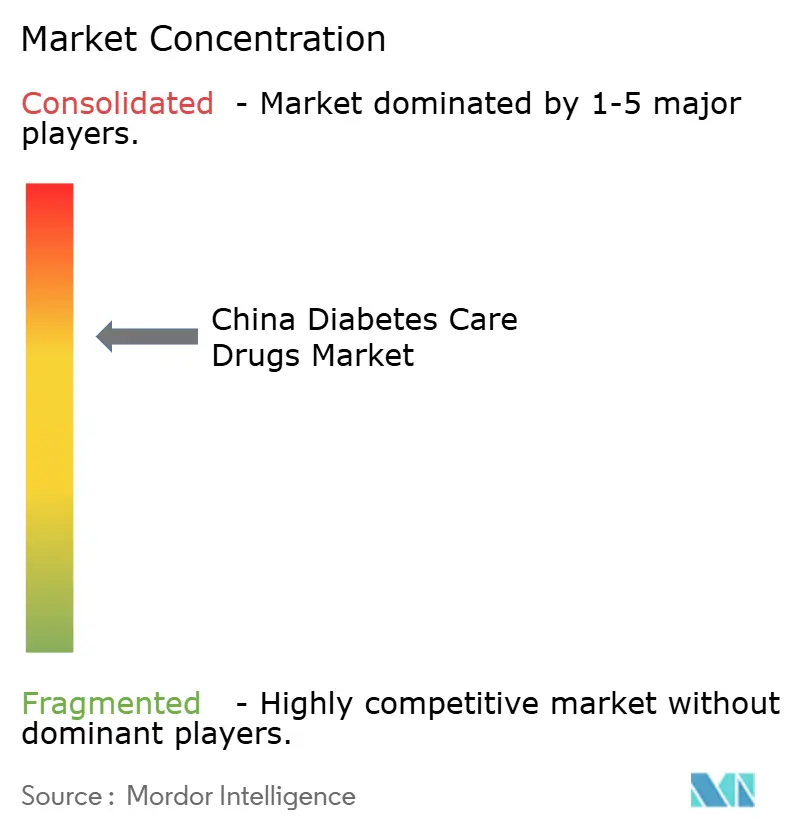
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado chino de medicamentos para la diabetes realizado por Mordor Intelligence
El tamaño del mercado chino de medicamentos para la diabetes en 2026 se estima en 12.19 millones de dólares, creciendo desde los 11.49 millones de dólares de 2025, con proyecciones para 2031 de 16.38 millones de dólares, con un crecimiento del 6.10 % CAGR entre 2026 y 2031. La confluencia del envejecimiento poblacional, el aumento de la obesidad y la aparición temprana de enfermedades está expandiendo la demanda de tratamiento, mientras que las reformas gubernamentales en materia de reembolsos y la capacidad de fabricación nacional están redefiniendo el poder de fijación de precios y la dinámica competitiva. La rápida adopción de terapias de próxima generación con GLP-1 y agonistas duales está erosionando la exclusividad de la insulina, y los canales de prescripción digital están redirigiendo el volumen desde los hospitales hacia las tiendas minoristas y en línea. La financiación de riesgo en instalaciones CDMO de péptidos, junto con una cartera de más de quince biosimilares de semaglutida, subraya cómo las ventajas de costo locales y el apoyo regulatorio están dando forma a los lanzamientos de productos. Las empresas multinacionales responden obteniendo licencias para activos chinos e invirtiendo en plantas locales, lo que indica que el mercado chino de medicamentos para la diabetes seguirá siendo un punto focal para la estrategia global.
Conclusiones clave del informe
- Por clase de medicamento, las insulinas lideraron con el 46.02% de la participación de mercado de medicamentos para la diabetes en China en 2025, mientras que las inyectables no insulínicas están avanzando a una CAGR del 10.12% hasta 2031.
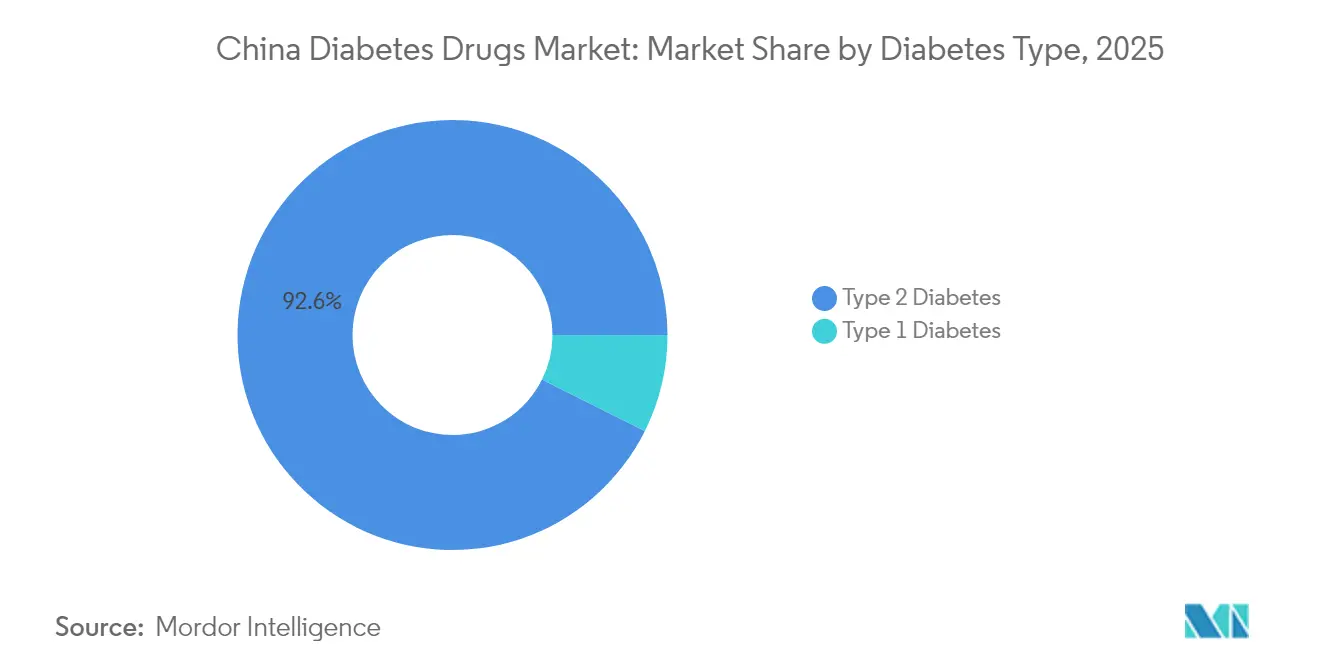
- Por tipo de diabetes, las terapias de tipo 2 capturaron el 92.64 % del tamaño del mercado de medicamentos para la diabetes de China en 2025 y se están expandiendo a una CAGR del 7.78 % hasta 2031.
- Por origen del fármaco, los agentes de marca controlaron el 71.95% del mercado en 2025, mientras que los genéricos y biosimilares están creciendo a una CAGR del 8.39%.
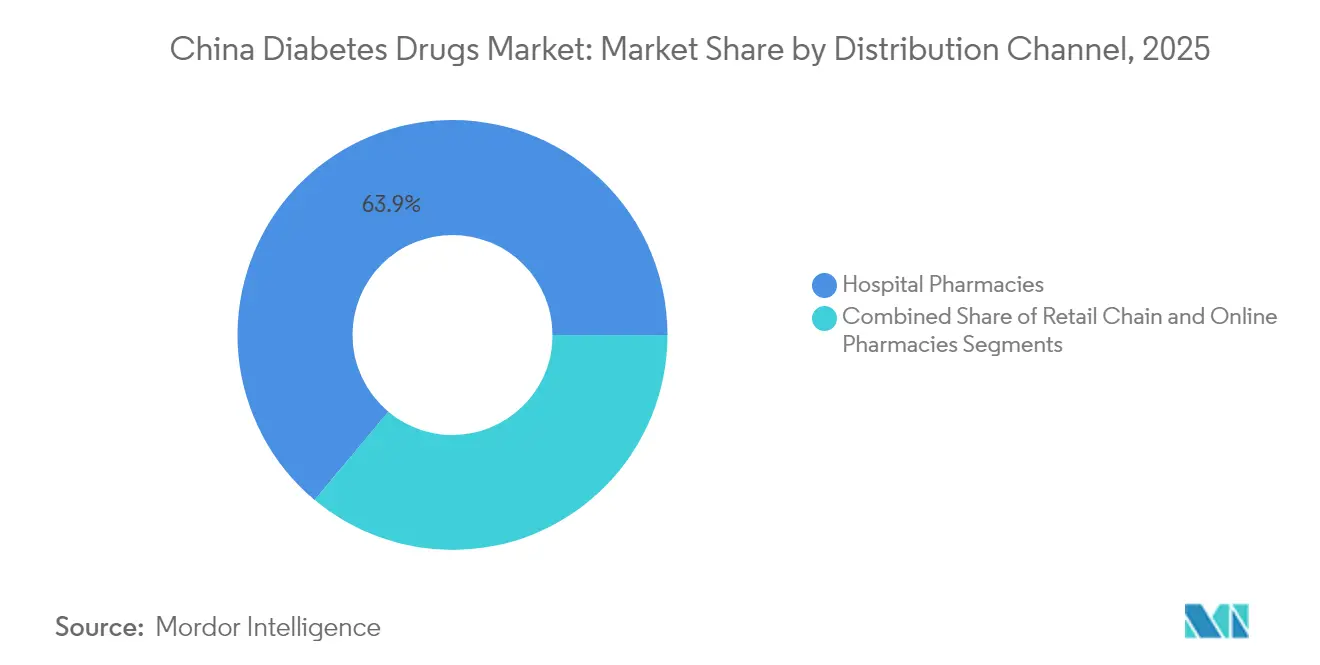
- Por canal de distribución, las farmacias hospitalarias tuvieron una participación de ingresos del 63.92 % en 2025, mientras que las plataformas en línea y O2O registraron la CAGR más rápida del 9.21 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de medicamentos para la diabetes en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento rápido de la prevalencia de la diabetes y aparición más temprana de la enfermedad | 1.8% | Nacional, con mayor impacto en los centros urbanos de Pekín, Shanghái y Tianjin. | Largo plazo (≥ 4 años) |
| Inclusión de más antidiabéticos en NRDL y adquisiciones basadas en volumen | 1.2% | Nacional, con adopción acelerada en ciudades de nivel 2 y 3 | Mediano plazo (2-4 años) |
| Aumento en los lanzamientos de GLP-1/Tirzepatida y biosimilares nacionales | 2.1% | Nacional, con adopción temprana en las principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Salida de recetas de hospitales a minoristas bajo la política de "factura dual" | 0.7% | Nacional, con mayor impacto en las provincias desarrolladas | Corto plazo (≤ 2 años) |
| Los hospitales en Internet y las plataformas de farmacias electrónicas impulsan la adherencia | 0.9% | Nacional, con mayor penetración en regiones digitalmente avanzadas | Mediano plazo (2-4 años) |
| Financiación de capital de riesgo y capital privado para capacidad de CDMO de péptidos en China | 0.5% | Concentrado en centros de fabricación farmacéutica como Jiangsu, Shanghái y Guangdong. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento rápido de la prevalencia de la diabetes y aparición más temprana de la enfermedad
La prevalencia aumentó al 15.88 % en 2023 y podría llegar al 29.1 % para 2050 si persisten los patrones actuales. [1] Yu-Chang Zhou, “La prevalencia nacional y provincial y las cargas no fatales de la diabetes en China de 2005 a 2023 con proyecciones de prevalencia para 2050”, Military Medical Research, mmrjournal.biomedcentral.com Los jóvenes urbanos están siendo diagnosticados más temprano, extendiendo la demanda de medicamentos a lo largo de la vida y reconfigurando las prioridades de la cartera hacia el control metabólico a largo plazo. Beijing, Shanghai y Tianjin reportan la mayor incidencia, sin embargo, los enclaves rurales están reduciendo la brecha a medida que convergen el estilo de vida y el cribado. Este cambio epidemiológico obliga a las empresas a ampliar el acceso más allá de los hospitales terciarios y diseñar herramientas de apoyo al paciente que abarquen décadas de terapia. El gasto médico directo ya ha alcanzado los USD 165.3 millones, lo que agudiza el enfoque de los pagadores en medicamentos que brindan un control duradero de HbA1c a precios sostenibles.
Inclusión de más antidiabéticos en NRDL y adquisiciones basadas en volumen
Las conversaciones de NRDL de 2024 aprobaron 117 medicamentos para la diabetes con una tasa de éxito del 84.6 %, reduciendo los precios medios de la insulina en un 42.08 % y desplazando la cuota hacia marcas rentables. [2] Jing Yuan, “Adquisición nacional basada en volumen (NVBP) exclusivamente para insulina: hacia un acceso asequible en China y más allá”, BMJ Global Health, gh.bmj.com El reembolso estandarizado comprime los márgenes para las importaciones premium pero impulsa simultáneamente el volumen para las moléculas incluidas en la lista al reducir los copagos de los pacientes. Los fabricantes nacionales se benefician desproporcionadamente; el 71 % de los agentes recientemente incluidos en la lista se originaron en empresas chinas. Para las multinacionales, la supervivencia depende de la diferenciación a través de mecanismos novedosos o combinaciones de dosis fijas que escapen a los límites de compra al por mayor.
Aumento en los lanzamientos de GLP-1/tirzepatida y biosimilares nacionales
La tirzepatida obtuvo la autorización de la NMPA en mayo de 2024 y se comercializó en clínicas en enero de 2025 a un precio de 1,758 CNY por caja. Las solicitudes de biosimilares de semaglutida presentadas por Hangzhou Jiuyuan, Boan Biotech y otras empresas indican una urgencia por captar la demanda una vez que las patentes expiren en 2026. El GZR18 de Gan & Lee redujo la HbA1c hasta en un 2.32 %, superando el 1.60 % de la semaglutida en datos comparativos. Los precios competitivos y el peso de la cadena de suministro local están a punto de redirigir las recetas hacia los inyectables nacionales, intensificando los ciclos de innovación para los fabricantes originales.
Salida de recetas de hospitales a minoristas bajo la política de facturación dual
Las normas de facturación uniformes permiten a los médicos transmitir recetas electrónicas a dispensarios externos, rompiendo así el control absoluto de los hospitales sobre las recetas para enfermedades crónicas. Cada vez más pacientes realizan sus pedidos en cadenas de farmacias y tiendas online, lo que impulsa a las farmacéuticas a reforzar sus relaciones con los minoristas e invertir en logística de última milla. Provincias como Guangdong y Zhejiang, donde el comercio electrónico médico está consolidado, están experimentando tasas de migración de recetas de dos dígitos. Los fabricantes con capacidad omnicanal disfrutan de una mayor adherencia a la reposición y un mayor alcance en los segmentos de autopago respaldados por seguros comerciales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reducción de márgenes debido a los sucesivos recortes de precios de NRDL | -1.4% | Nacional, con mayor impacto en las corporaciones multinacionales | Mediano plazo (2-4 años) |
| Intensificación del control de seguridad del uso a largo plazo del GLP-1 | -0.8% | Nacional, con mayor supervisión regulatoria en las principales ciudades | Largo plazo (≥ 4 años) |
| Cuellos de botella en la cadena de suministro de péptidos de grado inyectable | -0.6% | Concentrado en regiones manufactureras, lo que afecta el suministro global | Corto plazo (≤ 2 años) |
| Inercia de los médicos hacia nuevas clases de medicamentos en ciudades de niveles más bajos | -0.4% | Ciudades rurales y de nivel inferior con acceso limitado a especialistas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Reducción de márgenes debido a los sucesivos recortes de precios de NRDL
Las repetidas rondas de reembolso están impulsando una competencia desesperada, y algunos agentes extranjeros informan que están negociando su salida debido a la insostenibilidad económica. Las empresas deben localizar la producción o innovar para superar la comoditización mediante la agrupación de dispositivos, aplicaciones o regímenes combinados que justifiquen las primas. Las empresas más pequeñas, sin escala, son los principales objetivos de adquisición a medida que se acelera la consolidación.
Intensificación del control de seguridad del uso a largo plazo del GLP-1
Los informes de hepatitis colestásica y pancreatitis han dado lugar a extensas auditorías de farmacovigilancia. Los revisores de la NMPA ahora solicitan conjuntos de datos más amplios de la práctica clínica y un seguimiento más prolongado, lo que amplía el plazo de comercialización. Asimismo, los prescriptores moderan su entusiasmo, reservando los agonistas duales potentes para pacientes con menor riesgo cardiovascular o hepático.
Análisis de segmento
Por clase de fármaco: los inyectables sin insulina impulsan la innovación
Los inyectables no insulínicos representan el 31.34% de los ingresos de 2025, pero presentan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.12%, lo que refleja una sólida aceptación por parte de los pagadores una vez que se asegura la inclusión en el NRDL. La insulina aún ostenta la mayor cuota de mercado de medicamentos para la diabetes en China, con un 46.02%, pero su crecimiento de volumen de un solo dígito contrasta marcadamente con la adopción de dos dígitos de GLP-1 y agonistas duales. El precio de 1,758 CNY de la tirzepatida es inferior al de los agentes GLP-1 anteriores, a la vez que muestra una eficacia superior al 20% en la pérdida de peso, lo que la posiciona para obtener rápidamente la aprobación en los formularios. Los inhibidores orales de la DPP-4 y los agentes SGLT-2 siguen siendo importantes terapias de entrada, a menudo combinadas con inyectables de GLP-1 en casos avanzados. Las ampliaciones de la capacidad de péptidos de WuXi STA y Aurisco permiten a los proveedores nacionales reducir los costes de llenado y acabado, lo que refuerza la competitividad. Las plumas combinadas que coformulan insulina basal con análogos de GLP-1 están entrando en fase de ensayos clínicos, con la promesa de regímenes simplificados y una mayor duración de la patente. Dado que la mayoría de las nuevas aprobaciones de productos biológicos se originan localmente, las empresas nacionales ahora tienen una influencia significativa en las negociaciones del NRDL.
La innovación secuencial está transformando la práctica clínica, alejándose del control glucémico exclusivo hacia la mejora metabólica holística. Muchos endocrinólogos ahora inician el tratamiento con inyectables de GLP-1 a pacientes con sobrepeso de forma más temprana, una práctica que podría ampliar el mercado chino de medicamentos para la diabetes en productos no insulínicos en 2.62 millones de dólares adicionales hasta 2031. Mientras tanto, los fabricantes de insulina reposicionan las ventajas de la ultrarrápida y el tiempo en rango para defender su cuota de mercado. Este cambio presiona a las líneas de producción para que adapten su estrategia entre insulina humana, análogos y miméticos de incretinas con el fin de equilibrar el riesgo y mantener la utilización.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de diabetes: el predominio del tipo 2 se intensifica
Las terapias para la diabetes tipo 2 generaron el 92.64 % de las ventas en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.78 %. El inicio temprano del tratamiento y las tasas más altas de obesidad prolongan el uso del medicamento a lo largo de la vida, lo que significa que incluso mejoras mínimas en la adherencia se traducen en un aumento sustancial de los ingresos. Los pacientes con diabetes tipo 1, aunque menos numerosos, requieren regímenes diarios complejos de múltiples dosis y un monitoreo continuo de la glucosa, lo que impulsa la demanda de sistemas de administración de insulina con sensores integrados. La modernización de la planta de insulina de Tonghua Dongbao, con una inversión de 350 millones de yuanes, busca asegurar el suministro nacional para ambos grupos, protegiendo así contra las interrupciones de las importaciones.
La polifarmacia es común: quienes padecen neuropatía periférica consumen un promedio de 4.7 agentes activos, frente a los 3.77 de los pacientes sin complicaciones. Los fármacos antiplaquetarios y hipolipemiantes complementarios suelen provenir de los mismos fabricantes, lo que les otorga ventajas en la venta cruzada. A medida que el manejo de complicaciones cobra mayor relevancia, las empresas que combinan soluciones cardiometabólicas con anclas GLP-1 ampliarán su presencia en el mercado chino de medicamentos para la diabetes. Los proyectos piloto de monitorización remota a escala poblacional en Shanghái sugieren que la HbA1c puede reducirse en un 0.45 % con teleasistencia, lo que mejora los resultados tanto para pacientes con diabetes tipo 2 como para pacientes insulinodependientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por origen del fármaco: los biosimilares cobran impulso
Los medicamentos de marca aún representan el 71.95% del gasto, pero su ventaja en volumen se está reduciendo a medida que maduran las líneas de biosimilares. Se prevé que el segmento con el mayor tamaño del mercado de medicamentos para la diabetes en China ceda entre 8 y 10 puntos porcentuales a los genéricos para 2031, especialmente después del vencimiento de las patentes de semaglutida. El biosimilar de semaglutida de Hangzhou Jiuyuan, pionero en presentar su solicitud, y la copia de dulaglutida de Boan presentan plazos ajustados. La victoria de Gan & Lee en la Fase III de GZR18 sobre Ozempic catalizó la confianza de los inversores, y el medicamento ahora está posicionado para entrar en el mercado de medicamentos de referencia en el ciclo de 2026.
La presión sobre los precios acelera la erosión de la marca; los descuentos medios para las insulinas biosimilares se sitúan en el 35%, mientras que se espera que las copias de GLP-1 se lancen con un precio entre un 20% y un 30% inferior al de las etiquetas innovadoras. Para defender el valor, los fabricantes originales priorizan la comodidad del dispositivo (agujas autorretráctiles, volúmenes más pequeños), los datos cardiovasculares reales y las posibles coindicaciones para la obesidad. Los competidores nacionales aprovechan las cadenas de suministro cortas para garantizar el stock durante los lanzamientos de NRDL, lo que afianza la confianza de los prescriptores y la fidelidad de los pacientes. Con el tiempo, la penetración de los biosimilares ampliará la gama de medicamentos disponibles, pero reducirá la curva de ingresos, lo que obligará a la industria china de medicamentos para la diabetes a centrarse en activos de primera clase.
Por canal de distribución: la transformación digital se acelera
Las farmacias hospitalarias representaron el 63.92 % de la facturación en 2025; sin embargo, el sistema de facturación dual y la ley de receta electrónica están permitiendo que los sectores minorista y en línea crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.21 %. En las provincias piloto, hasta el 40 % de las recetas repetidas de análogos de GLP-1 se surten ahora a través de plataformas de farmacia electrónica con entrega al día siguiente en todo el país. Las cadenas de farmacias fortalecen su poder de negociación al integrar cabinas de telesalud, lo que permite videoconsultas presenciales que se convierten inmediatamente en ventas.
El tráfico en línea se dispara cuando se lanzan nuevos medicamentos, pero estos permanecen excluidos del seguro público; los pacientes que pagan por cuenta propia suelen descubrir los productos a través de las redes sociales y luego compran a través de canales transfronterizos hasta que se estabiliza el suministro nacional. Las aseguradoras comerciales aprovechan esta oportunidad añadiendo medicamentos de alto perfil relacionados con la obesidad a los paquetes adicionales, lo que impulsa el volumen de ventas minoristas. Para los fabricantes, el éxito omnicanal requiere una distribución coordinada de muestras, transmisiones en vivo con líderes de opinión clave (KOL) y recordatorios de adherencia basados en IA. A medida que estos elementos se sincronizan, el tamaño del mercado chino de medicamentos para la diabetes derivado de canales no hospitalarios podría duplicarse desde los 4.15 millones de dólares actuales para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los municipios de primer nivel (Pekín, Shanghái y Tianjin) concentran una cuarta parte del gasto nacional, impulsados por una mayor renta disponible y la adopción temprana de inyectables. La adquisición provincial a gran escala iguala los precios de lista, pero los formularios hospitalarios en las regiones más ricas aún priorizan los fármacos novedosos, lo que eleva las tasas de penetración. La madurez digital de la costa este fomenta el uso intensivo de hospitales con internet, donde hasta el 1 % de las titulaciones de insulina de seguimiento se realizan virtualmente. Las provincias centrales y occidentales presentan un bajo nivel de endocrinólogos, lo que se traduce en una menor adopción de fármacos GLP-60; sin embargo, la mejora de la cobertura 1G y la reducción de los precios de los dispositivos están reduciendo la brecha.
Los centros de fabricación en Jiangsu, Shanghái y Guangdong ofrecen a las empresas locales ventajas logísticas, como la reducción de los tiempos de tránsito en la cadena de frío. La modernización de Suzhou por parte de Eli Lilly, con un coste de 212 millones de dólares, y la planta de insulina de Sanofi en Pekín, con un coste de 1 millones de euros, reflejan un cambio estratégico hacia la producción "en China para China", que protege contra las crisis geopolíticas. Los cuellos de botella de los API en el interior de Sichuan limitaron brevemente la producción de péptidos en 2024, lo que pone de relieve la necesidad de redundancia en múltiples plantas.
Los programas piloto de reembolso difieren según la región: Zhejiang prueba contratos basados en resultados que retienen el 5% del pago hasta que se alcancen los objetivos de HbA1c, mientras que el Puerto de Libre Comercio de Hainan permite la importación acelerada de medicamentos extranjeros no aprobados bajo esquemas de turismo médico. Estas heterogeneidades obligan a los comercializadores a segmentar las estrategias de lanzamiento por provincia, adaptando la difusión educativa a las normas locales de los prescriptores.
Panorama regulatorio
La Administración Nacional de Productos Médicos (NMPA) se encarga de la aprobación y supervisión del ciclo de vida de los medicamentos para la diabetes en China, mientras que la Administración Nacional de Seguridad Sanitaria (NHSA) influye en los precios y el acceso a través de negociaciones del NRDL y adquisiciones basadas en el volumen. El Reglamento de Aplicación de la Ley de Administración de Medicamentos (revisiones de 2026) se publicó el 27 de enero de 2026 y entró en vigor el 15 de mayo de 2026, reforzando las vías regulatorias especiales (revisión prioritaria, aprobación condicional, terapia innovadora) que son relevantes para las incretinas de primera generación y las insulinas de acción prolongada.
El acceso al mercado se centra cada vez más en el reembolso y la evidencia. En 2026, la NHSA impulsó un enfoque de catálogo de doble vía, combinando la Lista Básica de Medicamentos Innovadores (NRDL) con un Catálogo de Medicamentos Innovadores para Seguros de Salud Comerciales, y publicó resultados preliminares durante el año, creando una vía adicional para terapias innovadoras de mayor costo fuera de la disciplina de precios estándar de la NRDL. La NMPA también puso en marcha herramientas de desarrollo clínico más rápidas, incluido un mecanismo de solicitud de ensayo clínico (IND) de 30 días para medicamentos innovadores elegibles, y endureció las expectativas en cuanto a evidencia del mundo real y farmacovigilancia, lo que se alinea con el mayor escrutinio de seguridad para el uso a largo plazo de GLP-1 observado en el contexto del mercado.
Análisis de la cadena de valor
La cadena de valor de los fármacos para la diabetes en China abarca desde el descubrimiento y el desarrollo clínico hasta la presentación de solicitudes regulatorias, la síntesis de principios activos y péptidos (para GLP-1 y otros inyectables), y posteriormente la fabricación y el envasado del producto final, incluyendo dispositivos para inyectores tipo pluma. Tras la cadena de frío y la distribución nacional, los pacientes reciben los medicamentos a través de farmacias hospitalarias, cadenas minoristas y plataformas en línea/O2O con recetas electrónicas. El reembolso por parte de la NHSA a través de la Lista Nacional de Medicamentos Reembolsables (NRDL) y otros catálogos relacionados sigue siendo la principal vía de comercialización, y la adquisición y las licitaciones traducen el estado de inclusión en la lista en cambios en el volumen de ventas.
La localización de la producción es un factor clave para reducir costes, garantizar el suministro y aumentar la competitividad en licitaciones, especialmente en el caso de péptidos inyectables y dispositivos de administración. El plan de inversión de Eli Lilly en China, valorado en 3 millones de dólares, está vinculado a la producción local, incluyendo la capacidad de fabricar dosis orales sólidas en Pekín y la expansión en Suzhou. Novo Nordisk anunció en junio de 2026 una inversión de 200 millones de yuanes en la ampliación de su planta de producción en Tianjin. Estas iniciativas refuerzan la presencia de la producción en China, reducen los plazos de entrega para terapias crónicas y facilitan la ampliación de la producción de nuevas modalidades, como los fármacos GLP-1 y los productos combinados, a medida que la adquisición y el reembolso reducen los precios unitarios.
Panorama competitivo
La competencia es moderada, pero tiende a la fragmentación. Los cinco principales fabricantes controlaron alrededor del 48% de los ingresos de 2024, frente al 53% de tres años antes. Gan & Lee se aseguró la segunda mayor participación en licitaciones de insulina al alinear los precios con los límites máximos de NRDL, a la vez que proporcionaba datos clínicos superiores a los de los análogos importados. United Laboratories licenció UBT251, un agonista de triple receptor, a Novo Nordisk por 2 millones de dólares, lo que demuestra cómo la innovación nacional está atrayendo capital global.
Las multinacionales aún dominan las líneas de I+D, pero se están asociando localmente para reducir riesgos. El acuerdo de 2 millones de dólares entre Merck y Hansoh Pharma otorga derechos de codesarrollo para un compuesto oral de GLP-1 que aprovecha la planta de Hansoh en Haimen para la producción en fase final. Mientras tanto, las CDMO chinas amplían la síntesis de péptidos, lo que respalda el lanzamiento de productos de marca y biosimilares.
El enfoque estratégico está cambiando de la eficacia farmacológica independiente a ecosistemas orientados a servicios. Las empresas combinan medidores de glucosa, aplicaciones y asesoramiento nutricional para diferenciar productos con precios elevados. Las startups con capital de riesgo exploran parches de microagujas e inyectables mensuales, con el objetivo de superar los estándares semanales actuales. La escasez de patentes, la contención de costes y las vías regulatorias aceleradas garantizan que las licencias, las fusiones y adquisiciones y los acuerdos de cocomercialización sigan siendo frecuentes a medida que las empresas compiten por una cuota de mercado en el mercado chino de medicamentos para la diabetes.
Líderes de la industria de medicamentos para la diabetes en China
Eli Lilly
Sanofi
Novo Nordisk
gan y lee
Tonghua Dong Bao
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Gan & Lee Pharmaceuticals informó resultados positivos del ensayo clínico de fase III SUPER-3 para su análogo de insulina basal de acción ultralarga y administración semanal, Insulin Ludefen (GZR4), en China. Este avance refuerza el liderazgo nacional en el mercado de la insulina y podría influir en los precios y en las consideraciones relativas a la Lista Nacional de Medicamentos Reembolsables (NRDL).
- Junio de 2026: Novo Nordisk anunció el primer lanzamiento comercial mundial de Kyinsu (insulina icodec + semaglutida) en China para adultos con diabetes tipo 2. Este lanzamiento amplía las opciones de terapia combinada de alto valor y podría mejorar la capacidad de negociación de la Lista Nacional de Medicamentos Reembolsables (NRDL) en China.
- Marzo de 2026: Novo Nordisk recibió la aprobación de la NMPA para Kyinsu (insulina icodec/semaglutida) para la diabetes tipo 2. Esta aprobación respalda la rápida expansión de la producción y la diferenciación competitiva frente a las monoterapias y los medicamentos de la competencia.
Alcance y metodología
Los medicamentos para la diabetes se usan para controlar la diabetes mellitus al reducir el nivel de glucosa en la sangre. El mercado de medicamentos para el cuidado de la diabetes de China está segmentado en medicamentos (insulina (insulinas basales o de acción prolongada, insulinas en bolo o de acción rápida, insulinas humanas tradicionales e insulinas biosimilares), medicamentos antidiabéticos orales (biguanidas, inhibidores de la alfa-glucosidasa, receptor de dopamina D2 agonista, inhibidores de SGLT-2, inhibidores de DPP-4, sulfonilureas y meglitinidas), fármacos inyectables distintos de la insulina (agonistas del receptor de GLP-1 y análogo de amilina) y fármacos combinados (combinaciones de insulina y combinaciones orales)). El informe ofrece el valor (en millones de USD) y el volumen (en millones de unidades) para los segmentos anteriores.
Por clase de droga
| Insulinas |
| Medicamentos antidiabéticos orales |
| Inyectables sin insulina (GLP-1, amilina, GIP/GLP-1) |
| Drogas combinadas |
Por tipo de diabetes
| La diabetes de tipo 1 |
| La diabetes de tipo 2 |
Por origen del fármaco
| Con marca (Branded) |
| Genérico/Biosimilar |
Por canal de distribución
| Farmacias Hospitalarias |
| Cadenas de farmacias minoristas |
| Farmacias en línea y plataformas O2O |
| Por clase de droga | Insulinas |
| Medicamentos antidiabéticos orales | |
| Inyectables sin insulina (GLP-1, amilina, GIP/GLP-1) | |
| Drogas combinadas | |
| Por tipo de diabetes | La diabetes de tipo 1 |
| La diabetes de tipo 2 | |
| Por origen del fármaco | Con marca (Branded) |
| Genérico/Biosimilar | |
| Por canal de distribución | Farmacias Hospitalarias |
| Cadenas de farmacias minoristas | |
| Farmacias en línea y plataformas O2O |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de medicamentos para la diabetes en China?
El mercado está valorado en 12.19 millones de dólares en 2026 y se proyecta que alcance los 16.38 millones de dólares en 2031.
¿Qué clase de fármaco está creciendo más rápidamente en China?
Las inyecciones sin insulina, lideradas por las terapias con GLP-1 y agonistas duales, se están expandiendo a una CAGR del 10.12 % hasta 2031.
¿Qué importancia tiene la diabetes tipo 2 en la demanda del mercado?
Las terapias de tipo 2 representan el 92.64 % de los ingresos de 2025 y están creciendo a una tasa compuesta anual del 7.78 %, lo que refleja una aparición más temprana y una creciente obesidad.
¿Cómo afectan las políticas de NRDL a los precios de los medicamentos?
Las compras basadas en volumen vinculadas al NRDL redujeron los precios medios de la insulina en un 42.08%, lo que redujo los márgenes pero impulsó el acceso.
¿Por qué los biosimilares están ganando terreno?
La expiración de patentes y la capacidad ampliada de fabricación de péptidos están permitiendo lanzamientos nacionales de biosimilares con descuentos del 20 al 35%, lo que erosiona la participación de la marca.
¿Qué papel juegan las farmacias online?
Los volúmenes hospitalarios siguen dominando, pero las farmacias electrónicas y los canales O2O están creciendo a una CAGR del 9.21 % a medida que se expanden las recetas electrónicas y la cobertura de seguros minoristas.


