

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
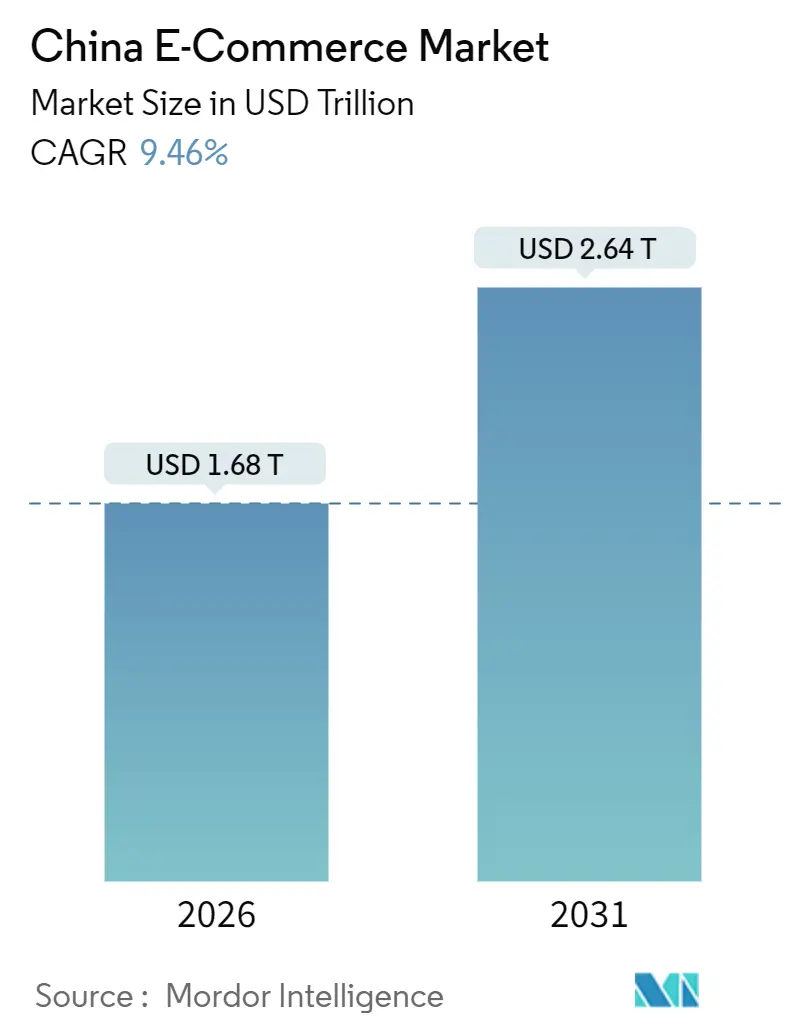
| Tamaño del mercado (2026) | USD 1.68 billones |
| Tamaño del mercado (2031) | USD 2.64 billones |
| Tasa de crecimiento (2026 - 2031) | 9.46% CAGR |
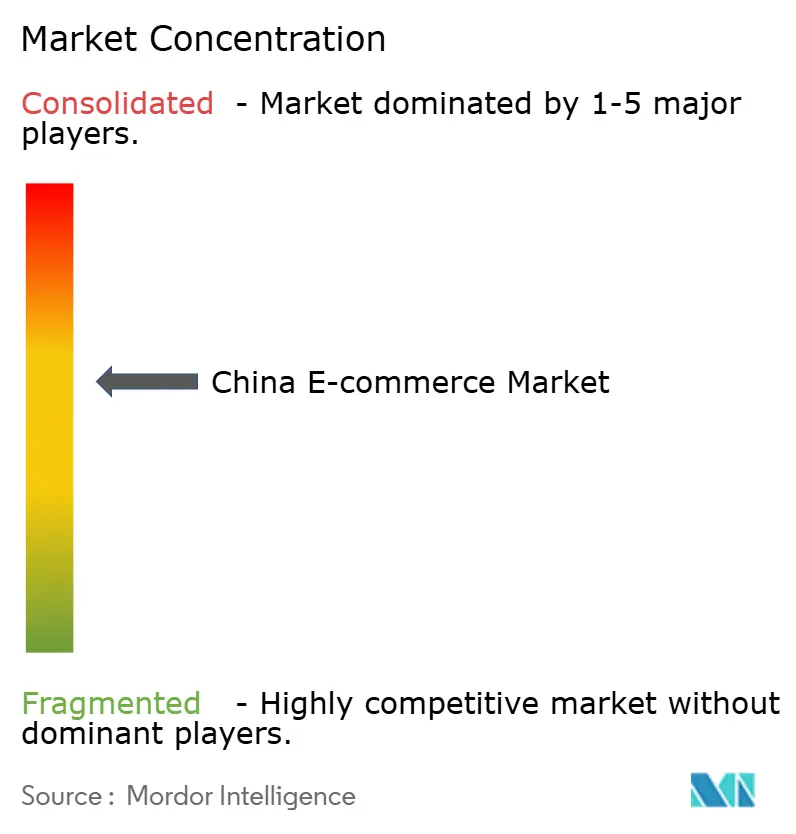
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de comercio electrónico en China por Mordor Intelligence
El mercado chino de comercio electrónico alcanzó los 1.68 billones de dólares en 2026 y se prevé que llegue a los 2.64 billones de dólares en 2031, lo que se traduce en una tasa de crecimiento anual compuesta (TCAC) del 9.46 % durante el período de previsión. Este desempeño sitúa al mercado chino de comercio electrónico entre los mercados minoristas digitales de mayor crecimiento del mundo, impulsado por las compras en directo, las exenciones arancelarias transfronterizas y la entrega de comestibles en el mismo día. El cambio de enfoque desde las grandes metrópolis de primer nivel saturadas hacia los municipios de menor tamaño está liberando recursos económicos disponibles, mientras que la inversión de las plataformas en interfaces optimizadas para móviles mantiene el crecimiento de las transacciones estrechamente vinculado a la penetración de los teléfonos inteligentes. El endurecimiento de la regulación sobre las prácticas monopolísticas está moderando el potencial de crecimiento de los márgenes, pero también está creando espacio para que los especialistas regionales y las plataformas de nicho escalen. La creciente competencia entre Alibaba, JD.com, Pinduoduo, Douyin y Kuaishou está reduciendo los márgenes de beneficio, pero también acelerando la innovación en la personalización impulsada por IA y la logística baja en carbono.
Conclusiones clave del informe
- Por modelo de negocio, las transacciones entre empresas y consumidores representaron el 87.24% de la cuota de mercado del comercio electrónico en China en 2025, mientras que las transacciones entre empresas se están expandiendo a una tasa de crecimiento anual compuesta del 11.37% hasta 2031.
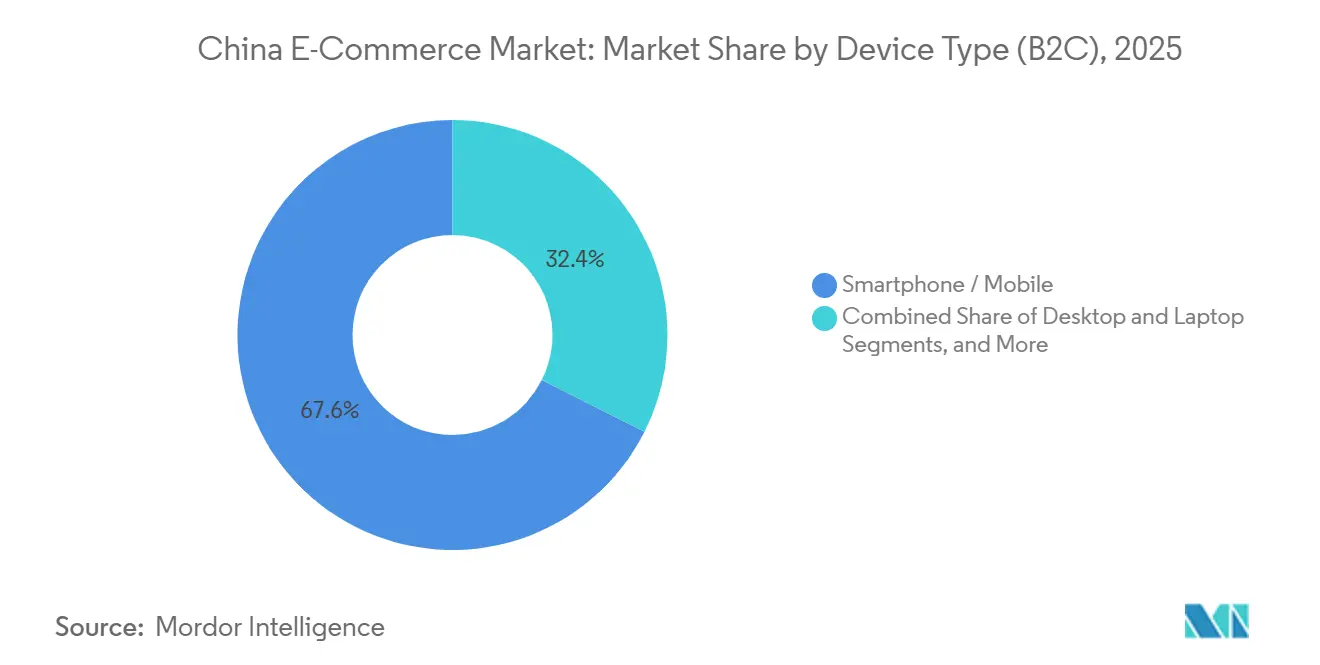
- Por tipo de dispositivo, los teléfonos inteligentes acapararon el 67.57% del mercado de comercio electrónico de China en 2025 y están creciendo a una tasa compuesta anual del 10.12% hasta 2031.
- En cuanto al método de pago, las tarjetas de crédito y débito representaron el 48.97% del mercado de comercio electrónico de China en 2025, mientras que las billeteras digitales mostraron el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 12.64%.
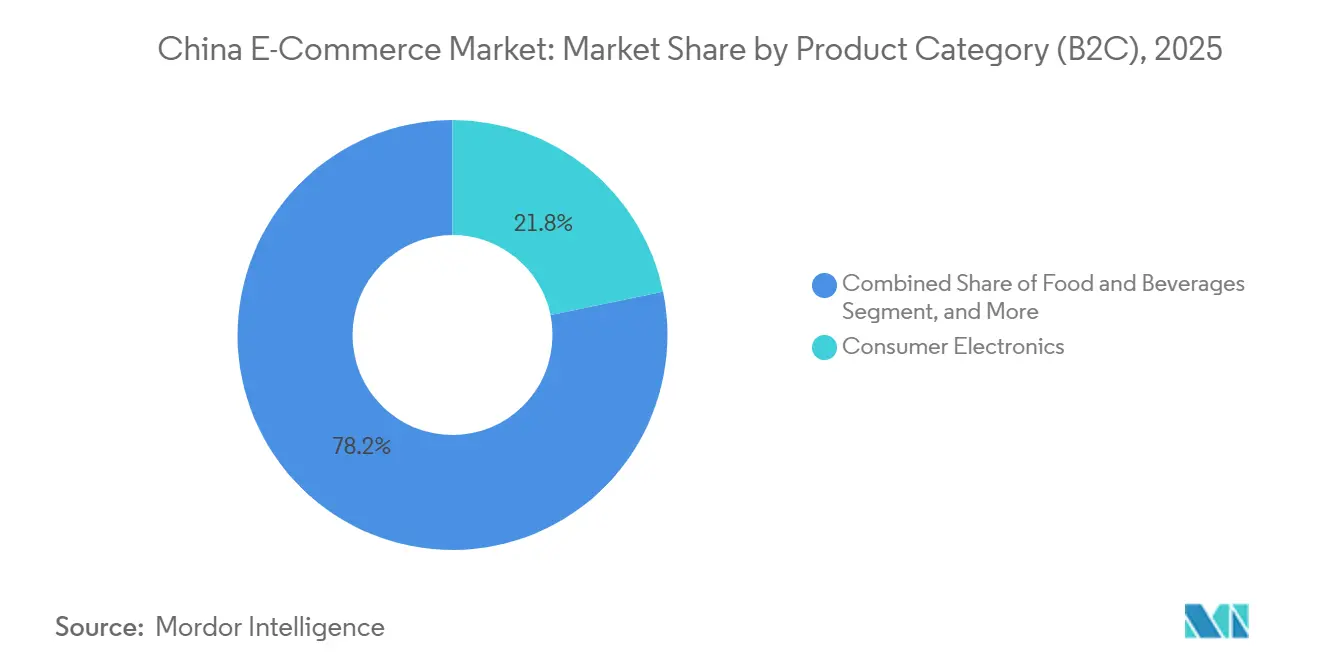
- Por categoría de producto, la electrónica de consumo lideró con una participación de ingresos del 21.78 % en 2025; se prevé que los alimentos y bebidas se expandan a una CAGR del 11.86 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de comercio electrónico en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión del comercio en vivo en ciudades de menor nivel | + 2.1% | A nivel nacional, más intenso en ciudades de nivel 3 a nivel 5 | Mediano plazo (2-4 años) |
| La logística en el mismo día permite la venta de bienes de consumo de alta rotación y productos frescos en línea | + 1.8% | Núcleos urbanos del Este, Norte y Centro-Sur | Corto plazo (≤ 2 años) |
| Miniprograma de WeChat para tráfico privado para pymes | + 1.4% | A nivel nacional, adopción temprana en el centro-sur y este | Mediano plazo (2-4 años) |
| La exención de derechos transfronterizos impulsa la importación de cosméticos | + 1.1% | Guangdong, Hainan, Shanghái, Hangzhou | Largo plazo (≥ 4 años) |
| Soluciones de tallas personalizadas impulsadas por IA que reducen las devoluciones | + 0.9% | Centros de moda de nivel 1 y 2 | Mediano plazo (2-4 años) |
| Los centros de datos alimentados con energía renovable mejoran el atractivo ESG | + 0.6% | Infraestructura nacional, proyectos piloto en Mongolia Interior, Guizhou y Ningxia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión del comercio en vivo en ciudades de bajo nivel
Las compras en vivo generaron USD 807 mil millones en valor bruto de mercancías durante 2024 y se prevé que mantengan una tasa de crecimiento anual compuesta (TCAC) del 18% hasta 2026. Más del 60% de los nuevos compradores en vivo provienen de ciudades de tercer nivel y menores. La renta disponible en estos municipios aumentó un 5.8% interanual en el primer semestre de 2024, lo que otorgó a los residentes un mayor poder adquisitivo. Plataformas como Kuaishou y Douyin utilizan creadores locales que hablan dialectos regionales, lo que fortalece la confianza y reduce la barrera del anonimato que limita la conversión en el mercado tradicional. A medida que el contenido se convierte en el escaparate, los productos agrícolas y los electrodomésticos de uso diario que antes carecían de alcance de distribución fuera de línea experimentan una nueva demanda. Se espera que las normas pendientes del Ministerio de Comercio, que exigen la divulgación en tiempo real de los segmentos patrocinados, formalicen los contratos de los influencers y aumenten la confianza de los consumidores.
Logística en el mismo día: Desbloquea los bienes de consumo de alta rotación y los alimentos frescos en línea
Los plazos de entrega en Pekín, Shanghái y Shenzhen se han reducido a menos de 30 minutos gracias a formatos híbridos de supermercado-almacén como JD 7Fresh y Alibaba Hema. Los patinetes eléctricos y los robots autónomos se encargan ahora de la última etapa, mientras que la capacidad de la cadena de frío se expandió un 22 % en 2024 gracias a los programas de subvenciones estatales. El modelo de compra colectiva comunitaria de Meituan Select se extendió a 2,800 ciudades a finales de 2024, lo que permitió agrupar la demanda y reducir los costes de la última milla. Los procedimientos aduaneros simplificados, introducidos en 2025, redujeron el tiempo de despacho de aduanas para la fruta importada de 48 a 12 horas, lo que posibilitó la entrega el mismo día de frutos rojos y mariscos de primera calidad. Estos avances transforman las compras de comestibles, pasando de las compras semanales en tiendas físicas a las compras online de alta frecuencia, lo que estabiliza los ingresos de las plataformas. [1] Administración General de Aduanas, “Procedimientos de despacho de aduanas para el comercio electrónico transfronterizo”, CUSTOMS.GOV.CN
Miniprograma de WeChat para tráfico privado para pymes
Más de 4.5 millones de miniprogramas de WeChat gestionaron 1.8 billones de yuanes (250 000 millones de dólares) en transacciones durante 2024, ofreciendo a los pequeños comerciantes una tienda digital de bajo coste sin comisiones de mercado. Al fomentar grupos de tráfico privado mediante chats grupales y programas de fidelización, las pymes disfrutan de tasas de repetición de compra entre un 30 % y un 40 % superiores a las de las plataformas públicas. La transmisión en directo integrada y los pagos con WeChat Pay condensan el proceso desde el descubrimiento hasta el pago en una sola pantalla. Las nuevas normas de gestión de la seguridad de los datos de red, vigentes a partir de enero de 2025, exigen flujos granulares de consentimiento del usuario, lo que ha llevado a Tencent a integrar paneles de privacidad que ofrecen mayor tranquilidad a los compradores. La confianza resultante está acelerando la adopción digital entre las microempresas reacias al riesgo en los sectores de fabricación y servicios.
La exención de derechos transfronterizos impulsa la importación de cosméticos
La política de importación minorista de China exime de aranceles estándar a las compras individuales inferiores a 5,000 CNY (700 USD), aplicando un impuesto consolidado más bajo del 9.1 % a los cosméticos. La cuota personal libre de impuestos de Hainan aumentó a 100 000 CNY (14 000 USD) en julio de 2025, convirtiendo a la isla en un campo de pruebas para marcas de lujo. Tmall Global y JD Worldwide informan que los cosméticos representaron el 18 % de las ventas transfronterizas en 2024, lideradas por marcas coreanas, japonesas y francesas. Los tiempos de inspección en almacenes aduaneros se redujeron de 72 a 24 horas en marzo de 2025, lo que permitió a las plataformas prometer la entrega al día siguiente incluso para productos importados. La rápida reposición es fundamental en el sector de la belleza, donde los ciclos de tendencias se mueven rápidamente y la frescura influye en la conversión. [2] Gobierno Provincial de Hainan, “Actualización de la Política de Compras Libres de Impuestos”, HAINAN.GOV.CN
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las regulaciones antimonopolio y de privacidad de datos frenan la monetización | -1.2% | Nacional, el más estricto en centros de nivel 1 | Corto plazo (≤ 2 años) |
| La débil aplicación de la propiedad intelectual disuade la presencia de marcas de lujo | -0.8% | A nivel nacional, más nítido en ciudades de nivel 2 y 3 | Largo plazo (≥ 4 años) |
| Saturación de usuarios de internet móvil en ciudades de primer nivel | -0.7% | Pekín, Shanghái, Cantón, Shenzhen | Mediano plazo (2-4 años) |
| Los aranceles transfronterizos al carbono inflan los costos de envío | -0.5% | Rutas hacia Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las regulaciones antimonopolio y de privacidad de datos frenan la monetización
Las directrices antimonopolio publicadas en noviembre de 2025 prohíben la exclusividad forzada y exigen transparencia en torno a las clasificaciones algorítmicas. Junto con las estrictas normas de privacidad de datos que entraron en vigor en enero de 2025, las plataformas han tenido que rediseñar los flujos de consentimiento y reducir el intercambio de datos con terceros. Las inversiones en cumplimiento normativo ascendieron a 2.8 millones de CNY (390 millones de USD) para Alibaba en el ejercicio fiscal de 2025, y las encuestas a comerciantes indican una disminución del 12-15 % en las tasas de clics en los espacios patrocinados desde la entrada en vigor de las nuevas normas. Si bien se observa una mayor confianza por parte de los consumidores, la monetización a corto plazo se ve afectada, lo que reduce las vías de crecimiento para las líneas de ingresos basadas en publicidad. [3] Administración Estatal para la Regulación del Mercado, “Directrices Antimonopolio para la Economía de Plataformas”, SAMR.GOV.CN
La débil aplicación de la propiedad intelectual disuade la presencia de marcas de lujo
La Administración Nacional de Propiedad Intelectual registró 1.2 millones de casos de violación de marca registrada en 2024, el 68 % de ellos en plataformas de comercio electrónico. Las marcas de lujo responden limitando la distribución a tiendas privadas como Tmall Luxury Pavilion o los miniprogramas de WeChat, que ofrecen autenticación y experiencias personalizadas, pero un alcance más limitado. El exceso de falsificaciones reduce el crecimiento del valor bruto de la mercancía en las categorías de moda de alto margen, con una tasa de crecimiento anual compuesta (TCAC) entre 2020 y 2025 inferior al promedio del mercado en 220 puntos básicos. Si bien las herramientas de eliminación de anuncios falsos mediante reconocimiento de imágenes redujeron los anuncios falsos en un 18 % desde 2023, la plena confianza en la marca requerirá una aplicación continua de las normas y una mayor integración de los vendedores.
Análisis de segmento
Por modelo de negocio: Las compras de manufactura se digitalizan a través de plataformas B2B
Las transacciones entre empresas y consumidores representaron el 87.24 % de las ventas totales en 2025, lo que subraya cómo los ecosistemas centrados en el comercio minorista, como Taobao, JD.com y Pinduoduo, dominan el mercado de comercio electrónico de China. Sin embargo, el flujo de negocio a negocio (B2B) se está expandiendo a un ritmo del 11.37 % anual, dos puntos porcentuales más rápido que el B2C, a medida que los compradores industriales migran el abastecimiento a mercados en la nube que ofrecen la búsqueda de proveedores en tiempo real. El tamaño del mercado de comercio electrónico de China para flujos B2B alcanzó los 3 billones de CNY (420 mil millones de USD) en Alibaba 1688.com en 2024, lo que destaca la profundidad de este cambio estructural. Las fábricas en Henan y Anhui ahora integran las API de adquisiciones en el software ERP, obteniendo transparencia de precios que reduce el gasto en materia prima.
Los compradores empresariales del sudeste asiático y África incrementaron la demanda B2B transfronteriza en un 14 % en 2024, gracias a códigos aduaneros unificados que redujeron el papeleo en un 40 %. El plan estratégico de internet industrial del Ministerio de Industria y Tecnología de la Información prioriza las herramientas de adquisición SaaS, canalizando subsidios hacia los pequeños fabricantes que antes dependían de agentes tradicionales. A medida que el crecimiento B2C se modera en las grandes ciudades saturadas, el mercado chino de comercio electrónico se beneficia de un segundo motor gracias a la digitalización B2B, que conlleva menores costes de marketing y mayores valores de pedido. El comercio basado en contenido en Douyin y Kuaishou capta la atención del consumidor, pero las decisiones de compra en las fábricas están cada vez más influenciadas por sistemas de cotización con IA que recalibran los precios en tiempo real, lo que sugiere una trayectoria de crecimiento divergente pero complementaria para el sector del comercio electrónico en China.
Por tipo de dispositivo (B2C): Los teléfonos inteligentes consolidan el crecimiento mientras que las computadoras de escritorio recuperan relevancia de nicho
Los smartphones generaron el 67.57 % de la facturación B2C en 2025, lo que confirma su papel como puerta de entrada por defecto al mercado chino del comercio electrónico. La cobertura 5G generalizada, los pagos mediante código QR y la omnipresencia de los miniprogramas mantienen altos los tiempos de permanencia en las aplicaciones, con un promedio de 6.2 horas diarias de uso de internet móvil por usuario en 2024. Se prevé que el tamaño del mercado chino del comercio electrónico atribuible a los smartphones crezca a una tasa compuesta anual del 10.12 % hasta 2031, a medida que las actualizaciones de los dispositivos 5G lleguen a las ciudades del interior y las tarifas con datos incluidos reduzcan los costes de navegación. [4] Ministerio de Industria y Tecnología de la Información, «Plan de Desarrollo de Internet Industrial», MIIT.GOV.CN
Las sesiones desde ordenadores de sobremesa y portátiles se estabilizaron en torno al 32 % de las transacciones, impulsadas por los compradores que prefieren pantallas grandes para comparar productos de electrónica y mobiliario. Los equipos de compras corporativas también prefieren los ordenadores de sobremesa para pedidos al por mayor, vinculando así el uso de plataformas B2B con el hardware de oficina. Los dispositivos emergentes, como los televisores inteligentes y los asistentes de voz, siguen representando menos del 5 %, pero están ganando terreno a medida que los ecosistemas de IoT, como Xiaomi Youpin, incorporan la reposición con un solo clic. La paridad en el diseño de la plataforma garantiza que las promociones se sincronicen en todas las pantallas, evitando la pérdida de atención del comprador y manteniendo la interacción multidispositivo en el mercado de comercio electrónico chino.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por método de pago (B2C): Las billeteras digitales superan a las tarjetas en el reverso del yuan digital
Las tarjetas mantuvieron una cuota del 48.97 % en los flujos de pago en 2025, mientras que las billeteras digitales se expandieron un 12.64 % anual, impulsadas por el escaneo de códigos QR sin interrupciones y la gamificación de la fidelización. El programa piloto del yuan digital, implementado en 26 ciudades, se integra directamente con los saldos de Alipay y WeChat Pay, lo que permite a los usuarios financiar sus compras sin necesidad de pasar por bancos comerciales. Como resultado, las microtransacciones inferiores a 100 CNY (14 USD) representaron el 62 % de los pagos con billetera digital en 2024, lo que demuestra cómo la frecuencia de las transacciones de bajo importe impulsa el valor bruto de la mercancía. [5] Banco Popular de China, “Expansión del programa piloto del yuan digital”, PBC.GOV.CN
Los planes de compra ahora y paga después, con un interés máximo del 24 % según las normas de 2024, captaron alrededor del 8 % del volumen, resultando atractivos para los compradores de la Generación Z. El pago contra entrega se concentra ahora principalmente en zonas rurales, mientras que las transferencias bancarias persisten para pedidos B2B de alto valor, donde la auditoría de facturas sigue siendo estricta. El auge de las billeteras digitales fortalece la fidelización de las principales aplicaciones dentro del ecosistema, consolidando el mercado chino de comercio electrónico en torno a superaplicaciones que combinan redes sociales, pagos y venta minorista. [6] Asociación China de Pagos y Compensación, “Análisis de Métodos de Pago”, PCAC.ORG.CN
Por categoría de producto (B2C): El impulso de los alimentos frescos desafía el liderazgo de la electrónica
La electrónica de consumo mantuvo el liderazgo en ingresos con un 21.78 % en 2025, gracias a las alianzas directas entre marcas que garantizan la autenticidad. Sin embargo, los alimentos y bebidas experimentaron el mayor avance, con una tasa de crecimiento anual compuesta (CAGR) del 11.86 % hasta 2031, impulsado por las redes de entrega instantánea y los consumidores urbanos que valoran la frescura por encima de los productos no perecederos. El tamaño del mercado chino de comercio electrónico, vinculado a productos básicos frescos, ahora se basa en cestas de compra semanales recurrentes, lo que suaviza la volatilidad estacional. [7] Meituan, “Informe anual 2024”, MEITUAN.COM
El sector de la belleza y el cuidado personal aprovecha los ahorros en aranceles transfronterizos y los tutoriales de influencers en Xiaohongshu, lo que traduce la atención en redes sociales en compras. El crecimiento de la moda se ralentiza debido a las tasas de devolución del 28%, lo que impulsa la inversión en predicción de tallas mediante IA, que redujo las devoluciones de ropa un 15% en los programas piloto de 2024. Los segmentos de nicho, como los juguetes, los materiales de bricolaje y los libros multimedia, avanzan lentamente a medida que los marketplaces amplían la variedad de productos, lo que subraya un cambio en la demanda, pasando de los gadgets de alto precio a los artículos de primera necesidad de uso frecuente en el mercado de comercio electrónico de China.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El este de China, con Shanghái, Jiangsu y Zhejiang como principales centros, continuó liderando el mercado de comercio electrónico chino en 2025, gracias a un PIB per cápita de 120 000 CNY (16 700 USD) y a una densa red de almacenes que permite el servicio en el mismo día a 200 millones de residentes. Las pruebas con el yuan digital en Shanghái aceleraron la adopción de las billeteras digitales, con un 85 % de las compras en línea en el municipio realizadas mediante billeteras digitales o la moneda digital del banco central a mediados de 2025. El plan de integración del delta del río Yangtsé optimiza la logística interurbana, permitiendo el traslado de inventario entre Suzhou, Hangzhou y Ningbo para lograr una velocidad óptima en la última milla.
El corredor Pekín-Tianjin, en el norte de China, muestra una vigorosa expansión B2B gracias a la digitalización de las compras por parte de los conglomerados estatales. Por su parte, Guangdong, en el centro-sur de China, gestiona la mayor parte de las importaciones transfronterizas a través de zonas francas que procesaron 800 millones de yuanes (111 millones de dólares) en 2024. Las reformas de las zonas libres de impuestos en Hainan impulsan la experimentación en el sector del lujo, combinando la reserva online con la recogida en el aeropuerto para crear un circuito omnicanal de compras libres de impuestos. Estas dinámicas ilustran cómo las políticas regionales influyen en los flujos de capital dentro del mercado chino del comercio electrónico.
El suroeste de China, con Chongqing y Chengdu a la cabeza, se beneficia de la logística de la Franja y la Ruta, que reduce los tiempos de transporte al Sudeste Asiático, impulsando la penetración del comercio electrónico en las provincias del interior. Los subsidios a la banda ancha rural en el noroeste incrementaron el acceso a las compras en línea del 18 % en 2020 al 34 % en 2024, mientras que centros del noreste como Harbin canalizan las exportaciones transfronterizas a Rusia y Corea del Sur. Esta dispersión geográfica hace que la segmentación estratégica sea indispensable para las plataformas que buscan profundizar su presencia en el sector del comercio electrónico chino.
Panorama competitivo
Alibaba, JD.com y Pinduoduo controlaban conjuntamente cerca del 70% del valor bruto de mercancías de 2025, lo que otorga al mercado chino de comercio electrónico un perfil moderadamente concentrado. La matriz de tres plataformas de Alibaba (Taobao, Tmall y 1688.com) aprovecha los datos de tráfico cruzado para perfeccionar los motores de recomendación y optimizar la ubicación de los almacenes. La red de 1,400 almacenes de JD.com garantiza una cobertura del 90% de entregas al día siguiente en ciudades de nivel 1 y 2, una ventaja logística que mantiene el flujo de productos electrónicos y alimentos frescos en plazos ajustados. El modelo de compra colectiva de Pinduoduo, que conecta a agricultores con consumidores, aprovecha la sensibilidad al precio en municipios de menor tamaño, ampliando así la demanda de productos básicos.
Las empresas emergentes que priorizan el contenido están erosionando las fortalezas de las marcas establecidas. Douyin integra videos de compra en feeds cortos, generando 1.2 millones de yuanes (167 millones de dólares) en una sola campaña de belleza con L'Oréal en septiembre de 2025. Kuaishou se conecta fluidamente con los catálogos de Taobao, multiplicando por diez la cantidad de SKU para sus 400 millones de usuarios diarios. Xiaohongshu fusiona contenido de estilo de vida con comercio, atrayendo a 300 millones de usuarios mensuales que prefieren selecciones de belleza seleccionadas. Estas estrategias diversifican los modos de descubrimiento del consumidor, obligando a las empresas consolidadas a integrar funciones de video en vivo, redes sociales y comparación de precios con mayor rapidez.
Los cambios regulatorios siguen influyendo en la competencia. Las directrices antimonopolio de noviembre de 2025 prohíben las cláusulas de exclusividad, lo que fomenta la diversificación de plataformas entre los comerciantes, quienes ahora distribuyen sus anuncios en varias para mitigar la dependencia. A medida que las herramientas de IA predicen tendencias y optimizan el inventario, las plataformas verticales más pequeñas se centran en categorías especializadas como artículos de lujo de segunda mano o ropa urbana auténtica, creando nichos de mercado defendibles. En conjunto, estas dinámicas sugieren que el mercado chino de comercio electrónico está entrando en una fase donde la innovación en los modelos de interacción es tan importante como la escala en sí.
Líderes de la industria del comercio electrónico en China
JD.com Inc.
Pinduoduo Inc.
Suning.com Co. Ltd.
Alibaba Group Holding Ltd.
Vipshop Holdings Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Diciembre de 2025: Alibaba Group comprometió 15 mil millones de yuanes (2.1 mil millones de dólares) para expandir la red logística de Cainiao en el sudeste asiático, abriendo 12 centros de clasificación que reducirán los tiempos de entrega a los consumidores de la ASEAN a tres días.
- Noviembre de 2025: JD.com y China National Petroleum Corporation comenzaron a desplegar 8,000 furgonetas eléctricas en 50 ciudades, combinadas con 200 estaciones de carga en depósitos, con el objetivo de lograr una logística neutral en carbono para 2030.
- Octubre de 2025: Pinduoduo presentó Temu Global, un mercado directo de fábrica para compradores europeos y norteamericanos que registró USD 500 millones en su mes de debut.
- Septiembre de 2025: Douyin se asoció con L'Oréal China para lanzar líneas de belleza exclusivas a través de eventos transmitidos en vivo, generando CNY 1.2 mil millones (USD 167 millones) durante el Festival del Medio Otoño.
- Agosto de 2025: Meituan invirtió 3.5 millones de yuanes (487 millones de dólares) en una participación del 20 % en Yonghui Superstores, ampliando la entrega de comestibles en el mismo día a 200 ciudades más para fines de 2026.
Alcance y metodología
El comercio electrónico se refiere a cualquier forma de transacción comercial realizada en línea o por Internet. El ejemplo más común de comercio electrónico son las compras online, que se definen como la compra y venta de bienes o servicios a través de Internet en cualquier dispositivo.
El mercado de comercio electrónico chino está segmentado por comercio electrónico B2C (belleza y cuidado personal, electrónica de consumo, moda y vestimenta, alimentos y bebidas, y muebles y hogar) y comercio electrónico B2B. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por modelo de negocio
| (B2C) |
| B2B |
Por tipo de dispositivo (B2C)
| Teléfono inteligente / Móvil |
| Computadora de escritorio y portátil |
| Otros tipos de dispositivos |
Por método de pago (B2C)
| Tarjetas de crédito y débito |
| Carteras digitales |
| Compre ahora y pague después (BNPL) |
| Otros métodos de pago |
Por categoría de producto (B2C)
| Belleza y Cuidado Personal |
| Electrónica de Consumo: |
| Moda y ropa |
| Alimentos y Bebidas |
| Muebles y Hogar |
| Juguetes, bricolaje y medios |
| Otras categorías de productos |
| Por modelo de negocio | (B2C) |
| B2B | |
| Por tipo de dispositivo (B2C) | Teléfono inteligente / Móvil |
| Computadora de escritorio y portátil | |
| Otros tipos de dispositivos | |
| Por método de pago (B2C) | Tarjetas de crédito y débito |
| Carteras digitales | |
| Compre ahora y pague después (BNPL) | |
| Otros métodos de pago | |
| Por categoría de producto (B2C) | Belleza y Cuidado Personal |
| Electrónica de Consumo: | |
| Moda y ropa | |
| Alimentos y Bebidas | |
| Muebles y Hogar | |
| Juguetes, bricolaje y medios | |
| Otras categorías de productos |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el sector minorista en línea de China en 2026?
El mercado chino de comercio electrónico alcanzó los 1.68 billones de dólares en 2026 y se prevé que llegue a los 2.64 billones de dólares en 2031, con una tasa de crecimiento anual compuesta del 9.46 %.
¿Qué modelo de negocio se está expandiendo más rápidamente?
Las transacciones entre empresas están aumentando un 11.37 % anualmente hasta 2031, superando al segmento de consumo a medida que las fábricas digitalizan las adquisiciones.
¿Qué dispositivos generan más ventas online?
Los teléfonos inteligentes representaron el 67.57% del valor de las transacciones en 2025 y su participación continúa aumentando gracias a la cobertura 5G.
¿Por qué las billeteras digitales están ganando participación?
Las billeteras crecen un 12.64% por año porque la ubicuidad del código QR y la integración del yuan digital simplifican el pago y admiten micropagos.
¿Qué categoría de productos está creciendo más rápido?
Los alimentos y bebidas registrarán la CAGR más alta, un 11.86 %, hasta 2031 gracias a las redes de entrega de comestibles en el mismo día.
¿Qué tan estricta es la competencia en el mercado?
El mercado está moderadamente concentrado, con un puntaje de concentración de 6, lo que significa que los actores líderes aún dominan, pero enfrentan una disrupción activa por parte de las plataformas que priorizan el contenido.


