

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
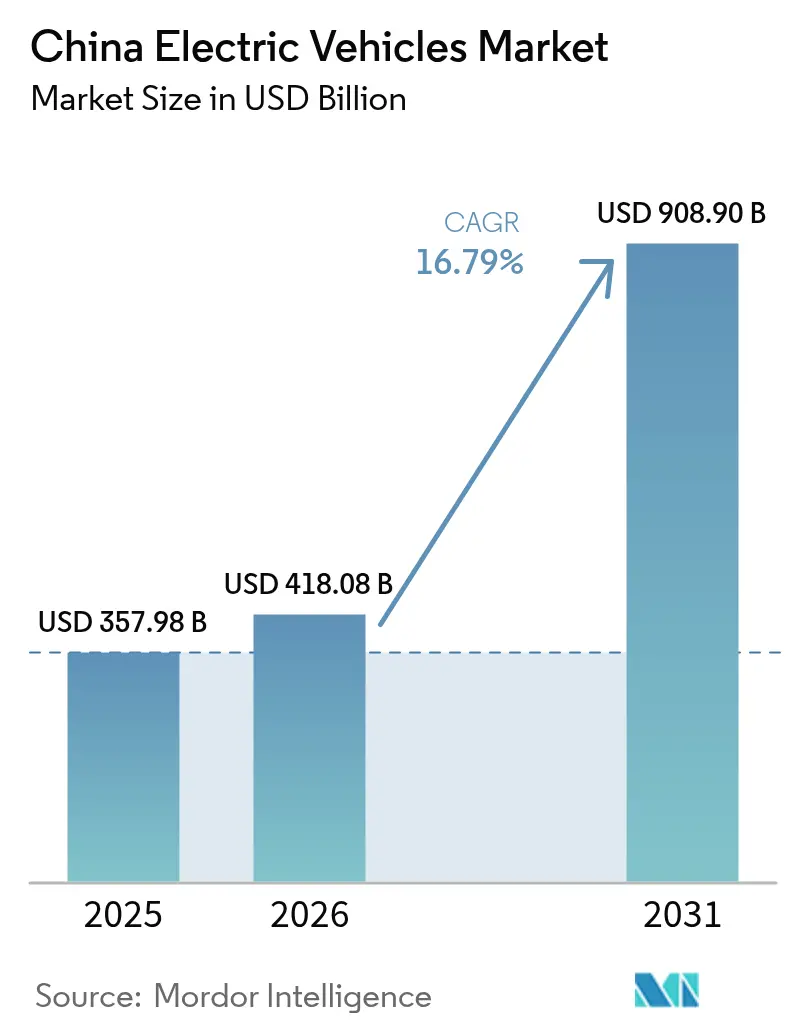
| Tamaño del mercado (2026) | USD 418.08 mil millones |
| Tamaño del mercado (2031) | USD 908.9 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.79% CAGR |
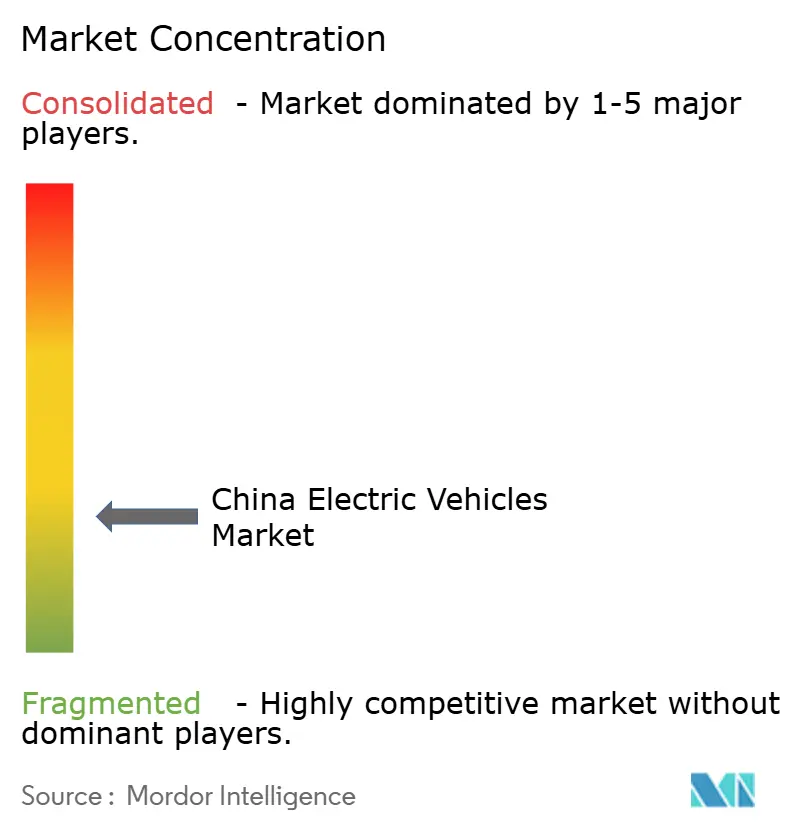
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos eléctricos de China por Mordor Intelligence
El tamaño del mercado chino de vehículos eléctricos se estima en 418.08 millones de dólares en 2026, cifra que crece desde los 357.98 millones de dólares de 2025, con proyecciones para 2031 de 908.9 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 16.79 % entre 2026 y 2031. La paridad de costes de las baterías, el desarrollo nacional de la carga y el intercambio de baterías, y el impulso de los PHEV urbanos de nivel 2 y 3 impulsan la expansión del volumen. Los fabricantes de automóviles también están acelerando la integración vertical y la innovación en la química de las baterías para asegurar la caída de los márgenes en medio de la guerra de precios. La inversión en infraestructura y las baterías LFP competitivas en costes posicionan al mercado chino de vehículos eléctricos para una mayor penetración en los segmentos rurales sensibles a los precios.
Conclusiones clave del informe
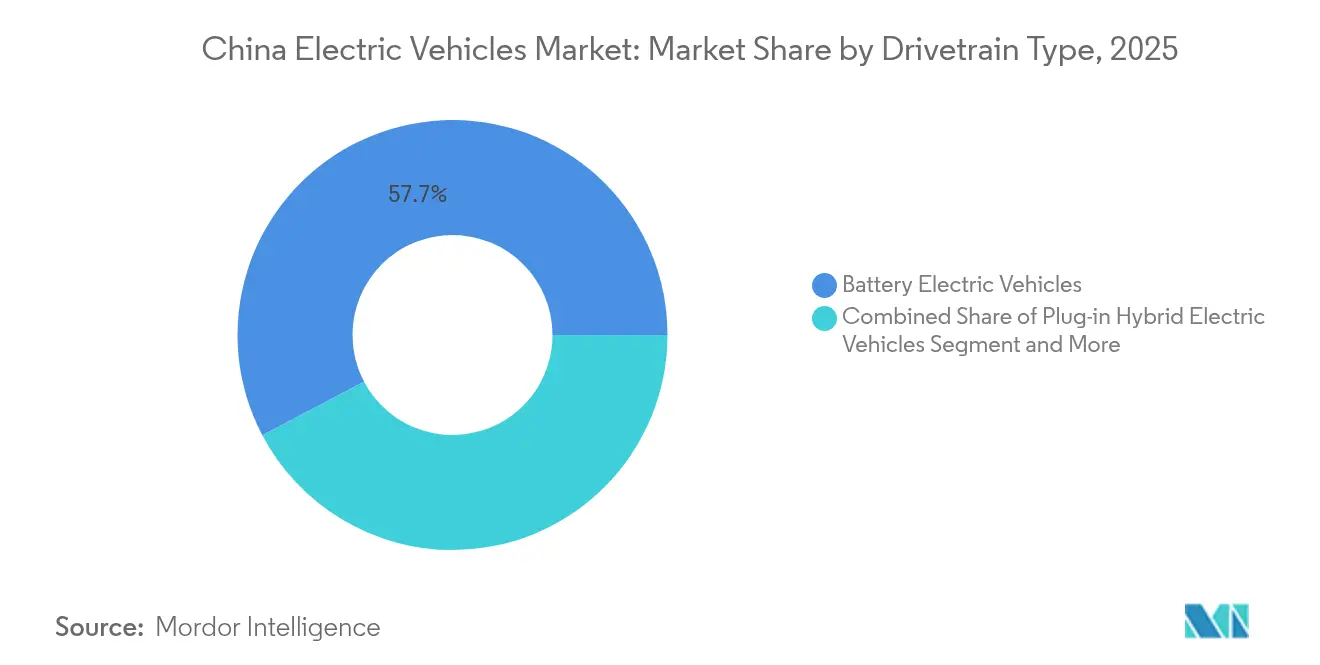
- Por tipo de transmisión, los vehículos eléctricos a batería representaron el 57.72 % de la participación de mercado de vehículos eléctricos de China en 2025, mientras que se prevé que los híbridos enchufables avancen a una CAGR del 20.88 % hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros capturaron el 87.60 % de la participación en los ingresos en 2025; los vehículos comerciales ligeros se están expandiendo a una CAGR del 18.20 % hasta 2031.
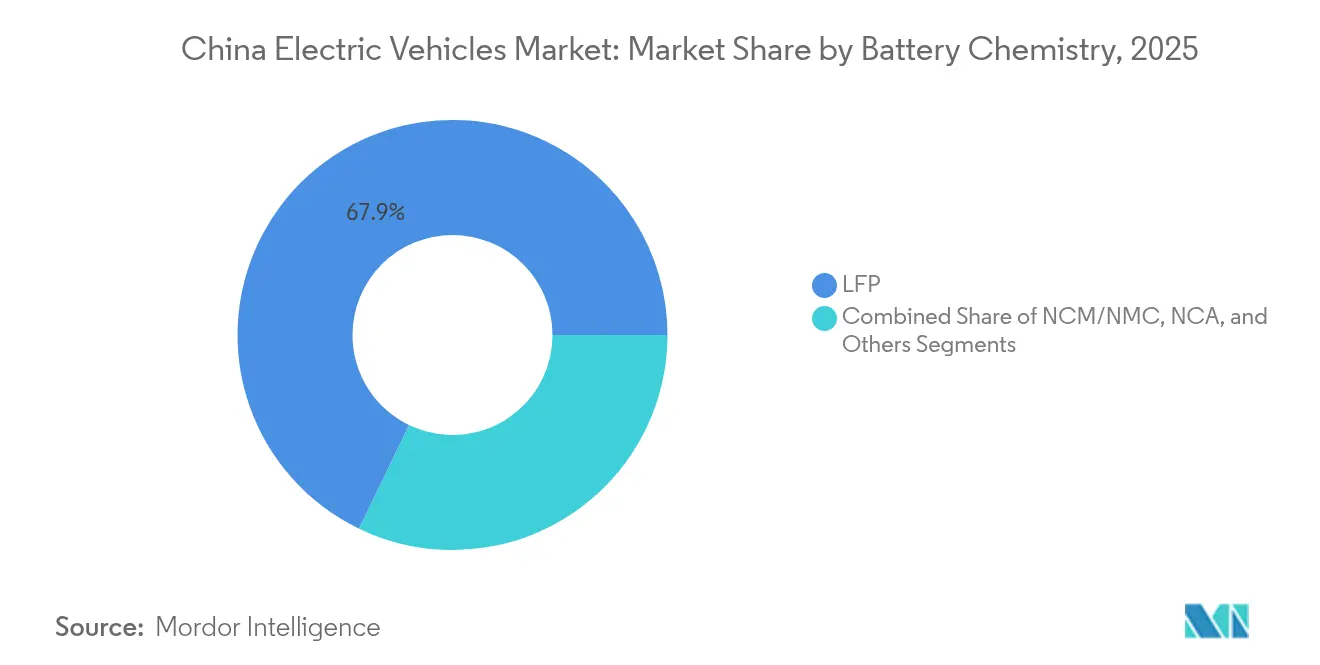
- En cuanto a la química de las baterías, LFP tuvo una participación del 67.85 % en 2025, mientras que los otros subsegmentos están en camino de lograr una CAGR del 33.20 % hasta 2031.
- Por rango de precios, el segmento de USD 10,000 a 20,000 lideró con una participación del 46.15% en 2025; se proyecta que los vehículos de más de USD 50,000 crecerán a una CAGR del 21.50% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de vehículos eléctricos de China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de los PHEV en ciudades de nivel 2 y 3 | + 4.1% | Ciudades de nivel 2/3, zonas rurales | Corto plazo (≤ 2 años) |
| Paridad de costes de la LFP con los coches pequeños de combustión interna | + 3.8% | Nacional, más fuerte en segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Exenciones fiscales para vehículos eléctricos se extienden hasta 2027 | + 3.2% | Nacional, con mayor impacto en ciudades de nivel 2 y 3 | Mediano plazo (2-4 años) |
| Ampliación del corredor de carga rápida e intercambio de baterías | + 2.8% | Nacional, concentrado en los principales corredores de transporte | Largo plazo (≥ 4 años) |
| Las cuotas de transporte electrónico impulsan la demanda de vehículos comerciales ligeros | + 1.9% | Grandes áreas metropolitanas, centros logísticos | Mediano plazo (2-4 años) |
| Las tarifas V2G liberan ingresos de la red | + 1.5% | Ciudades piloto, expandiéndose a nivel provincial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Exenciones de impuestos sobre la compra de vehículos eléctricos (NEV) extendidas hasta 2027
La exención de impuestos, con un valor de entre 1,390 y 4,175 USD por vehículo, amortigua la transición posterior a los subsidios y mantiene competitivos los precios de entrada. Los clientes de los niveles 2 y 3 reaccionan con fuerza a este ahorro, y un tercio de las ventas de vehículos eléctricos nuevos (NEV) en 2024 aprovecharon la exención y los incentivos para el intercambio. La previsibilidad de las políticas permite a los fabricantes de automóviles programar aumentos de capacidad y renovaciones a mitad de ciclo, especialmente para los crossovers de gama media que impulsan el volumen de vehículos eléctricos en China.
Desarrollo de un corredor nacional de carga rápida e intercambio de baterías
Los puntos de carga públicos aumentaron drásticamente en los últimos años, mientras que CATL y Sinopec están instalando 500 estaciones de intercambio de baterías capaces de realizar cambios en dos minutos. La cobertura de carreteras ahora abarca el 60% de las áreas de servicio, y el 57% de los cargadores permanecen concentrados en 15 ciudades, lo que indica un margen de maniobra en las provincias occidentales. La estrategia de infraestructura de doble vía aborda las necesidades de recarga de los usuarios y la demanda de tiempo de actividad de la flota, lo que refuerza la confianza en el mercado chino de vehículos eléctricos.
Aumento de los PHEV en ciudades de nivel 2 y 3 ante el llamado al ahorro de combustible
Las entregas de vehículos híbridos enchufables (PHEV) aumentaron más del 80 % en 2024, gracias a la adopción por parte de los consumidores de los precios BYD Qin L, inferiores a USD 16,700 1. La flexibilidad del sistema dual-fuel mitiga el acceso limitado a la carga y reduce el coste total de propiedad. Los estudios demuestran que los compradores fuera de las principales áreas metropolitanas priorizan el ahorro operativo por encima de los factores ambientales, lo que convierte a los PHEV en la solución ideal para la electrificación total.
Las cuotas municipales de transporte electrónico impulsan la demanda de vehículos comerciales ligeros eléctricos
Las ciudades restringen el acceso de furgonetas diésel durante las horas punta, lo que impulsa las matriculaciones de vehículos comerciales ligeros eléctricos (LCV) a más de 38,000 unidades en el primer semestre de 1. Las furgonetas con batería intercambiable aprovechan el cambio de módulo de dos minutos de CATL para maximizar la densidad de rutas. Los operadores de flotas se benefician de los contratos de batería como servicio (BAS) que transfieren el riesgo del valor residual, consolidando así el pilar comercial del mercado chino de vehículos eléctricos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La eliminación gradual de los subsidios ralentiza los ciclos de actualización | -2.7% | Nacional, mayor impacto en segmentos sensibles a los precios | Corto plazo (≤ 2 años) |
| Precio del litio y volatilidad de las exportaciones | -1.8% | Cadena de suministro global, producción nacional de baterías | Mediano plazo (2-4 años) |
| Preocupaciones sobre la calidad de NEV que afectan la lealtad | -1.6% | Nacional, mayor impacto en segmentos premium | Corto plazo (≤ 2 años) |
| Límites provinciales para cargadores infrautilizados | -1.2% | Nivel provincial, particularmente en regiones con exceso de oferta | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La eliminación gradual de los subsidios centrales ralentiza los ciclos de modernización
La finalización de los subsidios en diciembre de 2022 redujo los incentivos de compra entre 1,670 y 2,780 RMB, lo que aumentó la sensibilidad al precio en los sedanes de gama media. Los fabricantes de automóviles respondieron con descuentos y programas regionales de intercambio, pero los intervalos de reemplazo se alargaron. A medida que bajan los costos de los insumos para baterías, se espera que la dependencia de los subsidios directos disminuya, restaurando así los ritmos naturales de reemplazo en el mercado chino de vehículos eléctricos.
Precio del carbonato de litio y volatilidad del control de las exportaciones
Una caída del 80 % en el precio, hasta aproximadamente 13 000 USD/tonelada, alivió la presión sobre los costos a corto plazo, pero puso de manifiesto el riesgo de abastecimiento, dado que China importa el 83.65 % de su materia prima de litio. Las amenazas de control de exportaciones por parte de Australia y Chile complican los contratos de adquisición plurianuales, lo que impulsa a los fabricantes de celdas hacia químicas de iones de sodio y ricas en hierro, menos expuestas a las fluctuaciones del litio. [1] “Lithium-Carbonate Price & Export-Control Volatility”, Oxford Institute for Energy Studies, oxfordenergy.org
Análisis de segmento
Por tipo de transmisión: el impulso de los PHEV desafía el liderazgo de los BEV
Los vehículos eléctricos de batería lideraron las entregas en 2025 con una cuota del 57.72%, consolidando el tamaño del mercado chino de vehículos eléctricos para ese año. Sin embargo, se prevé que los híbridos enchufables registren una tasa de crecimiento anual compuesta (TCAC) del 20.88% hasta 2031, reduciendo la brecha a medida que la infraestructura se difunde en el interior del país. La flexibilidad del sistema de doble combustible convierte a los PHEV en la tecnología puente preferida para los conductores que se enfrentan a la escasez de cargadores.
La continua caída de los precios de los vehículos eléctricos (VE) mantiene el atractivo de los modelos totalmente eléctricos en flotas de subcompactos y taxis, mientras que el crecimiento de los VE híbridos enchufables (PHEV) en SUV familiares y sedanes rurales diversifica la oferta de motores. Por lo tanto, los fabricantes optan por una cobertura entre arquitecturas, mientras que los programas de estado sólido se centran en la ola de VE premium posterior a 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de vehículo: La electrificación comercial se acelera
Los turismos captaron el 87.60 % de la cuota de mercado de vehículos eléctricos en China en 2025, pero las furgonetas comerciales ligeras (LCV) están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 18.20 %. Las cuotas municipales de cero emisiones, la logística de distribución centralizada y la economía del intercambio de baterías convierten a los LCV eléctricos en un activo fiable para la flota.
Los SUV muestran una tasa de crecimiento anual compuesta (TCAC) del 14.85 % a medida que los consumidores optan por mayor espacio en la cabina y los operadores de autobuses renuevan sus flotas diésel conforme a las normativas locales de bajas emisiones. La adopción comercial refuerza la demanda de baterías y amplía el mercado chino de vehículos eléctricos más allá de la movilidad privada.
Por Battery Chemistry: Disrupción de iones de sodio a la vista
LFP mantuvo un dominio del 67.85 % en 2025, consolidando su liderazgo en costes en el mercado chino de vehículos eléctricos. Otros subsegmentos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 33.20 %, con prototipos de baterías de iones de sodio CATL que alcanzan los 160 Wh/kg. La abundancia de sodio crudo y las cadenas de suministro simplificadas protegen la exposición al litio, lo que resulta ideal para hatchbacks de gama básica y furgonetas de reparto.
La química del NCM se mantiene afianzada en los sedanes de alto rendimiento, pero enfrenta dificultades en cuanto a costos. Las hojas de ruta de estado sólido, que apuntan a 500 Wh/kg para 2027, podrían recalibrar los parámetros de densidad en los crossovers de lujo y los autocares interurbanos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por banda de precios: Fortalecimiento del mercado medio en medio de la adopción de primas
El rango de precios de USD 10,000 a USD 20,000 captó el 46.15 % del volumen total de ventas de vehículos eléctricos en 2025, lo que lo convierte en el segmento más concentrado del mercado chino de vehículos eléctricos. Mientras tanto, la categoría superior a USD 50,000 se expande a una tasa de crecimiento anual compuesta (TCAC) del 21.50 %, impulsada por la demanda de los usuarios urbanos y los programas de viajes compartidos. Los vehículos eléctricos con precios entre USD 30,000 y USD 50,000 crecen a una TCAC del 14.20 %, impulsados por el creciente interés en las funciones avanzadas de asistencia al conductor y las marcas premium.
La compresión de precios, con una caída promedio del 19% en las etiquetas de venta minorista en dos años, refleja la expansión de la capacidad y la disminución del costo de las baterías. Los fabricantes ahora ajustan cuidadosamente las escalas de equipamiento para defender la marca y, al mismo tiempo, satisfacer las necesidades de precios.
Análisis geográfico
Las provincias del este y del sur siguen siendo importantes, pero la penetración se redujo ligeramente a medida que se aceleraban las ventas en el interior. Las ciudades de primer nivel alcanzaron una penetración de vehículos eléctricos de nueva generación (NEV) superior al 1%, gracias a una infraestructura densa, cuotas restrictivas de matrículas para vehículos de combustión interna y compradores adinerados. El mercado chino de vehículos eléctricos ahora está ganando volumen en las regiones de segundo y tercer nivel, donde los PHEV cubren las brechas de carga y las campañas de promoción rurales impulsan su adopción.
La infraestructura sigue siendo desigual; el 57 % de los cargadores se concentran en 15 megaciudades. Los programas gubernamentales financian la cobertura de los corredores, y las iniciativas de intercambio de baterías a nivel de condado, implementadas por NIO, prometen disponibilidad en 2,844 condados. El acceso al tren de alta velocidad aumenta inesperadamente la confianza en los vehículos eléctricos al acortar los tiempos de viaje interurbanos que, de lo contrario, aumentan la ansiedad por la autonomía.
La manufactura para la exportación se concentra en los centros costeros, enviando 1.284 millones de vehículos eléctricos de nueva energía (NEV) a 160 mercados en 2024. Las provincias del interior buscan inversiones en la cadena de suministro, integrando plantas de baterías, motores y electrónica en la revitalización industrial local. Diversos incentivos provinciales, desde descuentos en estacionamientos hasta descuentos en electricidad, configuran las curvas de adopción local, pero en conjunto amplían el alcance del mercado chino de vehículos eléctricos a nivel nacional.
Panorama regulatorio
El marco regulatorio chino para vehículos eléctricos se está volviendo más estricto en cuanto a elegibilidad, eficiencia y cumplimiento de las normas de seguridad, al tiempo que mantiene los incentivos nacionales mediante un filtro técnico más claro. A partir del 1 de enero de 2026, los nuevos modelos de vehículos eléctricos que busquen la exención del impuesto de compra deberán cumplir con requisitos técnicos actualizados, incluidos los límites de consumo de energía para turismos a los que se hace referencia en la norma GB 36980.1-2025, y requisitos alineados con normas nacionales más recientes como GB 19578-2024, GB 20997-2024 y GB 30510-2024. Esto vincula los beneficios fiscales de forma más directa con el rendimiento medible del vehículo y el cumplimiento de las normas, en lugar de con una simple clasificación del sistema de propulsión.
En el ámbito manufacturero, el Ministerio de Industria y Tecnología de la Información (MIIT) publicó en enero de 2026 una revisión de los requisitos de acceso a empresas y productos para la producción de vehículos de carretera, con el fin de agilizar los procedimientos de acceso y, al mismo tiempo, mantener las barreras de entrada para los productos que no cumplen con la normativa. Paralelamente, las actualizaciones de las normas nacionales elevan el nivel de cumplimiento: las normas GB 18384-2025 (requisitos de seguridad para vehículos eléctricos) y GB/T 38775.9-2025 (protocolos de comunicación para sistemas de carga inalámbrica) entraron en vigor el 1 de julio de 2026. La presión regulatoria también aumenta mediante objetivos de crédito, con requisitos porcentuales de crédito para vehículos de nueva energía (VNE) fijados en el 48 % para 2026 y el 58 % para 2027, lo que refuerza la inversión en electrificación de la cartera de los fabricantes de equipos originales (OEM) y en el cumplimiento normativo.
Análisis de la cadena de valor
La cadena de valor de los vehículos eléctricos en China se caracteriza por una profunda integración vertical en los principales fabricantes de equipos originales (OEM) y fabricantes de baterías, con un denso ecosistema intermedio que abarca celdas, paquetes, motores de tracción, electrónica de potencia y paquetes de software. El suministro de baterías sigue siendo un factor determinante del costo y la disponibilidad, con LFP en el centro de la competitividad del mercado masivo, y actores importantes como BYD (FinDreams) y CATL manteniendo posiciones dominantes en baterías de potencia y módulos de electrificación relacionados. A nivel de componentes, las clasificaciones de instalación de proveedores hasta enero-noviembre de 2025 muestran un aumento del autoabastecimiento de los OEM, con fabricantes de automóviles como Tesla y Leapmotor apareciendo entre los principales proveedores en categorías de electrificación seleccionadas, lo que señala un cambio continuo en la captura de valor desde los proveedores de nivel 1 hacia diseños controlados por los OEM.
En la fase final, la distribución y la infraestructura están cada vez más entrelazadas con la propuesta del vehículo a través de corredores de carga rápida e intercambio de baterías, lo que respalda tanto la adopción por parte de los consumidores como el tiempo de actividad comercial. La logística de exportación y el desarrollo de canales en el extranjero también están transformando la cadena: China produjo alrededor del 70 % de los autos eléctricos del mundo y más del 80 % de la producción mundial de celdas de batería en 2025, y la CAAM informó que las exportaciones mensuales de vehículos superaron el millón de unidades por primera vez en 2026, con los vehículos eléctricos representando más de la mitad (1 523,000 unidades). Las políticas y las condiciones de costos también influyen en la cadena, incluido el anuncio de abril de 2026 de una reducción en los reembolsos de impuestos a la exportación, lo que afecta la economía de las exportaciones y fomenta una mayor eficiencia de fabricación, la localización de insumos clave y configuraciones de mayor valor agregado (por ejemplo, sistemas de propulsión eléctrica integrados y arquitecturas de carga avanzadas).
Panorama competitivo
Aproximadamente 90 marcas compiten en el mercado, pero las 10 principales acaparan la mayoría de las ventas, lo que indica una presión moderada de consolidación. BYD lidera desde la vanguardia, aprovechando la integración integral de la batería con el vehículo y descuentos promocionales del 30 % para defender su cuota de mercado. SAIC-GM-Wuling mantiene el liderazgo en microvehículos eléctricos, Tesla mantiene una presencia premium, y la estrategia de plataforma de Huawei permite a múltiples socios implementar rápidamente el software de cabina Harmony.
Tres estrategias predominan. En primer lugar, empresas integradas verticalmente como BYD gestionan internamente celdas, paquetes y semiconductores. En segundo lugar, las alianzas tecnológicas (Huawei-Seres y Xiaomi-BAIC) comparten componentes electrónicos, lo que acorta el plazo de lanzamiento. En tercer lugar, las plataformas modulares de vehículos permiten a fabricantes tradicionales como Geely amortizar la I+D entre sus submarcas.
Los márgenes se han reducido al 5%, el nivel más bajo en una década, lo que aumenta la presión sobre la supervivencia. La diferenciación se basa en avances en la carga rápida, el intercambio de baterías en 2 minutos y la estandarización de la asistencia al conductor de nivel 2+. El aumento de las tasas de defectos, señalado por JD Power, impulsa las inversiones en control de calidad, lo que beneficia a las empresas con una gestión de la cadena de suministro consolidada. Choco-Swap, el estándar abierto de intercambio de baterías de CATL, en colaboración con 100 socios, ilustra cómo los ecosistemas pueden generar nuevas fuentes de ingresos más allá de las ventas de unidades e influir en la estructura futura del mercado chino de vehículos eléctricos. [3] “Choco-Swap Ecosystem Launch,” Contemporary Amperex Technology Co. Limited, catl.com
Líderes de la industria de vehículos eléctricos de China
BYD Company Ltd
SAIC Motor Corporation Limited
Grupo Auto Geely
Tesla Inc.
Automóvil Changan
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: BYD anunció una reestructuración de sus operaciones de marca en el extranjero, consolidando Dynasty y Ocean bajo la marca BYD, a la vez que integraba Denza y Fang Cheng Bao en operaciones compartidas y mantenía a Yangwang como marca independiente. Esta medida simplifica la estrategia de comercialización en todas las regiones y optimiza las economías de escala en marketing, ventas minoristas y servicio posventa, dado que los fabricantes chinos de vehículos eléctricos priorizan las exportaciones y la presencia internacional.
- Abril de 2025: CATL y Sinopec iniciaron la construcción de 500 estaciones de intercambio de baterías diseñadas para realizar cambios en dos minutos. Esta expansión amplía la disponibilidad de intercambio para casos de uso que requieren alta disponibilidad, como flotas y logística, fortaleciendo la rentabilidad del modelo de batería como servicio y consolidando el intercambio como una vía de recarga paralela a la carga rápida.
- Diciembre de 2024: CATL presentó el ecosistema Choco-Swap con casi 100 socios, con el objetivo de alcanzar los 30 000 puntos de intercambio para 2030. Al promover un estándar abierto y un despliegue liderado por los socios, la iniciativa fomenta la interoperabilidad y acelera los efectos de red que pueden influir en la elección de plataformas de vehículos y en las estimaciones del valor residual.
Alcance del informe sobre el mercado de vehículos eléctricos de China
Un vehículo eléctrico (EV) funciona con un motor eléctrico en lugar de un motor de combustión interna que genera energía quemando una mezcla de combustible y gases. Es probable que el aumento de la contaminación, el calentamiento global y el agotamiento de los recursos naturales vean a este vehículo como un posible reemplazo de los automóviles de la generación actual en todo el país.
El mercado chino de vehículos eléctricos está segmentado por tipo de vehículo y tipo de transmisión. Según el tipo de vehículo, el mercado está segmentado en turismos y vehículos comerciales. Según el tipo de tren motriz, el mercado está segmentado en vehículos eléctricos híbridos enchufables y eléctricos a batería. Para cada segmento, se han realizado pronósticos y dimensionamiento del mercado en función del valor (miles de millones de USD).
Por tipo de transmisión
| Vehículos eléctricos con batería |
| Vehículos eléctricos híbridos enchufables |
| Vehículos eléctricos de pila de combustible |
Por tipo de vehículo
| Carros pasajeros | Hatchback |
| Sedán | |
| SUV | |
| MPV | |
| Vehículos Comerciales | Vehículos comerciales ligeros |
| Autobuses y autocares | |
| Camiones medianos y pesados |
Por química de la batería
| LFP |
| NCM/NMC |
| NCA |
| Otros |
Por banda de precios
| Menos de USD 10,000 |
| 10,000-20,000 USD |
| 20,000-30,000 USD |
| 30,000-50,000 USD |
| Más de USD 50,000 |
| Por tipo de transmisión | Vehículos eléctricos con batería | |
| Vehículos eléctricos híbridos enchufables | ||
| Vehículos eléctricos de pila de combustible | ||
| Por tipo de vehículo | Carros pasajeros | Hatchback |
| Sedán | ||
| SUV | ||
| MPV | ||
| Vehículos Comerciales | Vehículos comerciales ligeros | |
| Autobuses y autocares | ||
| Camiones medianos y pesados | ||
| Por química de la batería | LFP | |
| NCM/NMC | ||
| NCA | ||
| Otros | ||
| Por banda de precios | Menos de USD 10,000 | |
| 10,000-20,000 USD | ||
| 20,000-30,000 USD | ||
| 30,000-50,000 USD | ||
| Más de USD 50,000 | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de vehículos eléctricos chino?
El mercado chino de vehículos eléctricos fue de 418.08 mil millones de dólares en 2026 y se proyecta que alcance los 908.9 mil millones de dólares en 2031.
¿Qué segmento de transmisión está creciendo más rápidamente?
Se espera que los vehículos eléctricos híbridos enchufables registren una CAGR del 20.88 % hasta 2031, la más alta entre los sistemas de propulsión.
¿Qué tan dominante es BYD en el panorama de vehículos eléctricos de China?
BYD tuvo la mayoría de las ventas nacionales de vehículos eléctricos en 2024, liderando un grupo de los cinco primeros que, en conjunto, controla aproximadamente la mayoría del mercado.
¿Qué papel juegan las estaciones de intercambio de baterías?
Las redes de intercambio de baterías de CATL, NIO y sus socios prometen intercambios de dos minutos que minimizan el tiempo de inactividad, lo que es especialmente valioso para las flotas logísticas.
¿Por qué los PHEV son populares en las ciudades de nivel 2 y 3?
Ofrecen ahorros de combustible y flexibilidad de largo alcance donde la carga pública sigue siendo escasa, alineándose con los compradores conscientes de los costos fuera de las principales áreas metropolitanas.


