

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
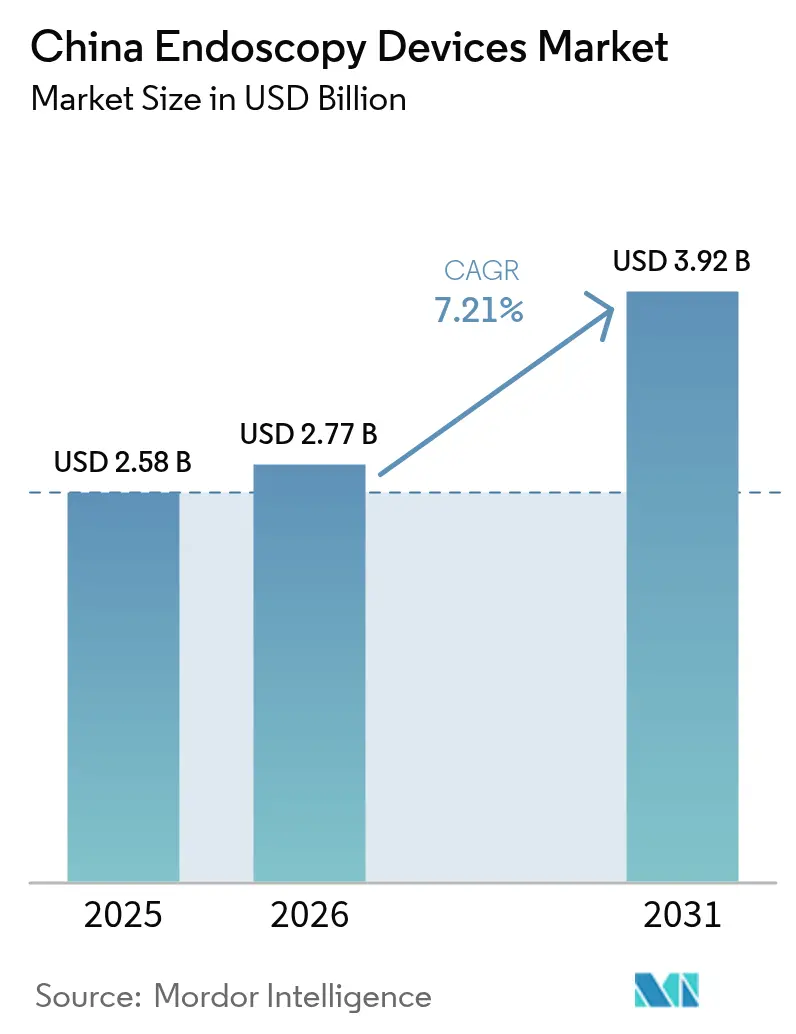
| Tamaño del mercado (2026) | USD 2.77 mil millones |
| Tamaño del mercado (2031) | USD 3.92 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.21% CAGR |
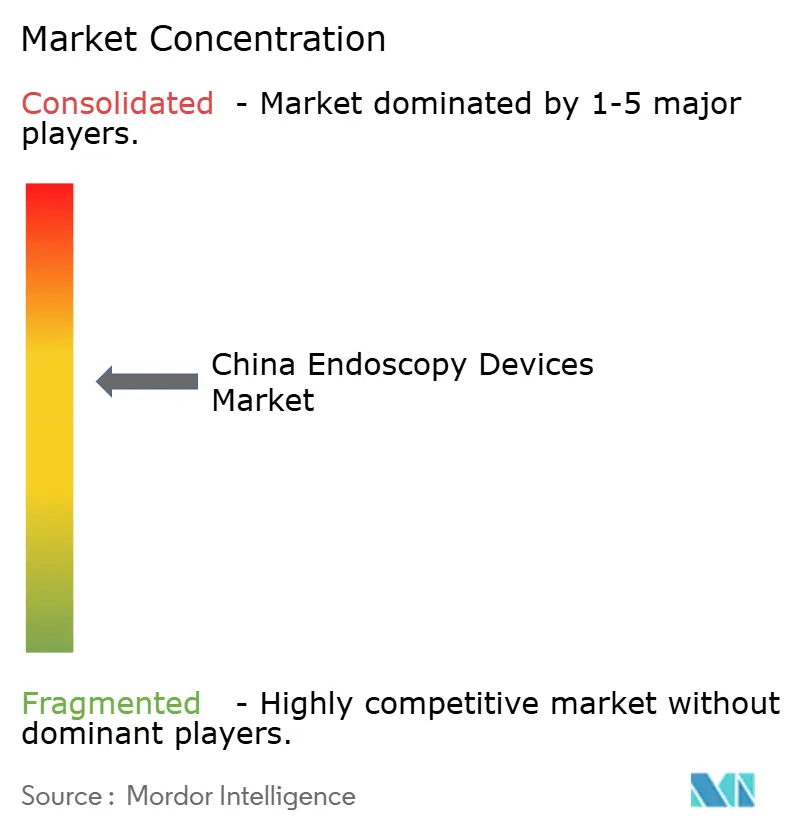
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de endoscopia en China por Mordor Intelligence
El tamaño del mercado de dispositivos de endoscopia en China se valoró en USD 2.58 millones en 2025 y se estima que crecerá de USD 2.77 millones en 2026 a USD 3.92 millones para 2031, con una CAGR del 7.21% durante el período de pronóstico (2026-2031). El crecimiento se sustenta en el envejecimiento de la población (el 26% de los ciudadanos tendrá al menos 65 años para 2050), junto con los objetivos nacionales de control del cáncer que exigen una detección más temprana y un acceso más amplio a los procedimientos. La rápida adopción de plataformas de visualización 4K/3D/IA, la transición hacia endoscopios de un solo uso y una mayor cobertura de seguros para técnicas mínimamente invasivas están reforzando la demanda. Los innovadores nacionales están ampliando la producción bajo el objetivo de localización "Hecho en China 2025", erosionando el dominio de larga data de los modelos importados. Las inversiones paralelas en capacidad hospitalaria terciaria y centros de capacitación especializados están aliviando los cuellos de botella en los procedimientos, mientras que la Administración Nacional de Productos Médicos (NMPA) está acelerando las aprobaciones de sistemas de alta tecnología. En conjunto, estas fuerzas están creando oportunidades multifacéticas en hardware, software y servicios posventa dentro del mercado chino de dispositivos de endoscopia.
Conclusiones clave del informe
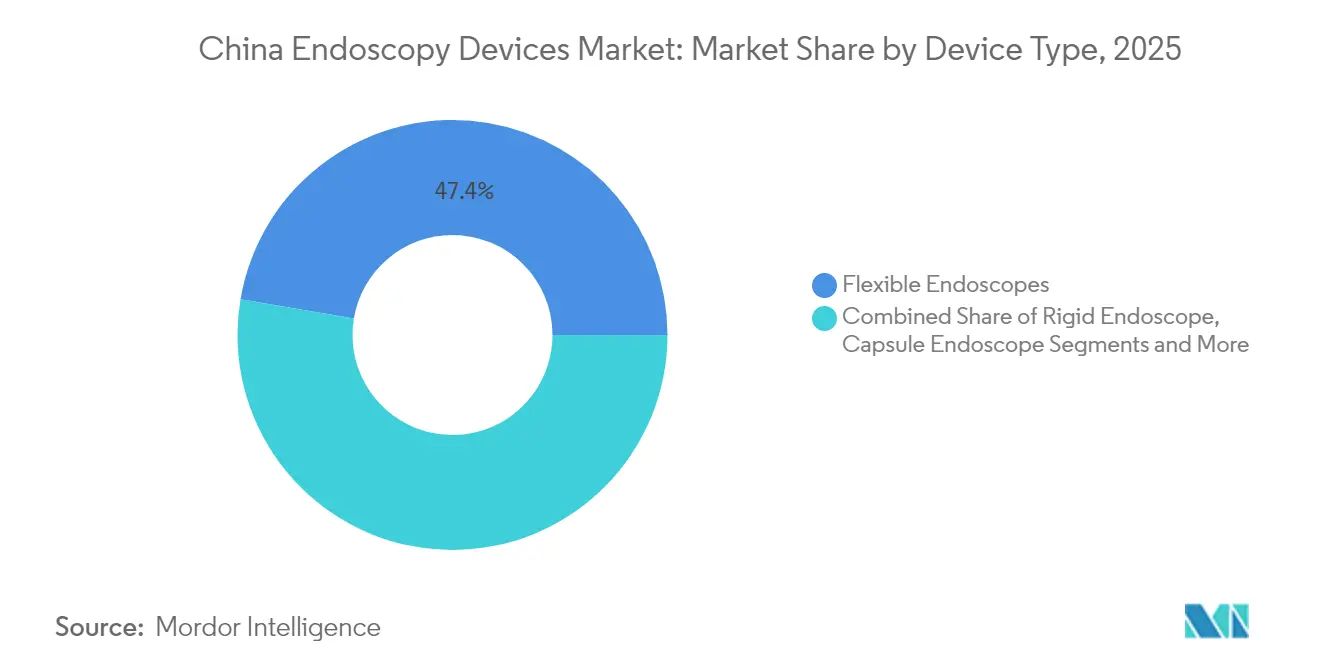
- Por tipo de dispositivo, los endoscopios flexibles lideraron con el 47.35% de la participación de mercado de dispositivos de endoscopia en China en 2025; se proyecta que las plataformas asistidas por robot crecerán a una CAGR del 14.10% hasta 2031.
- Por aplicación, la gastroenterología tuvo una participación en los ingresos del 41.55% en 2025, mientras que se prevé que la neumología se expanda a una CAGR del 9.85% hasta 2031.
- Por usuario final, los hospitales de Clase III representaron el 72.25% del tamaño del mercado de dispositivos de endoscopia de China en 2025; los centros de cirugía ambulatoria están avanzando a una CAGR del 9.10%.
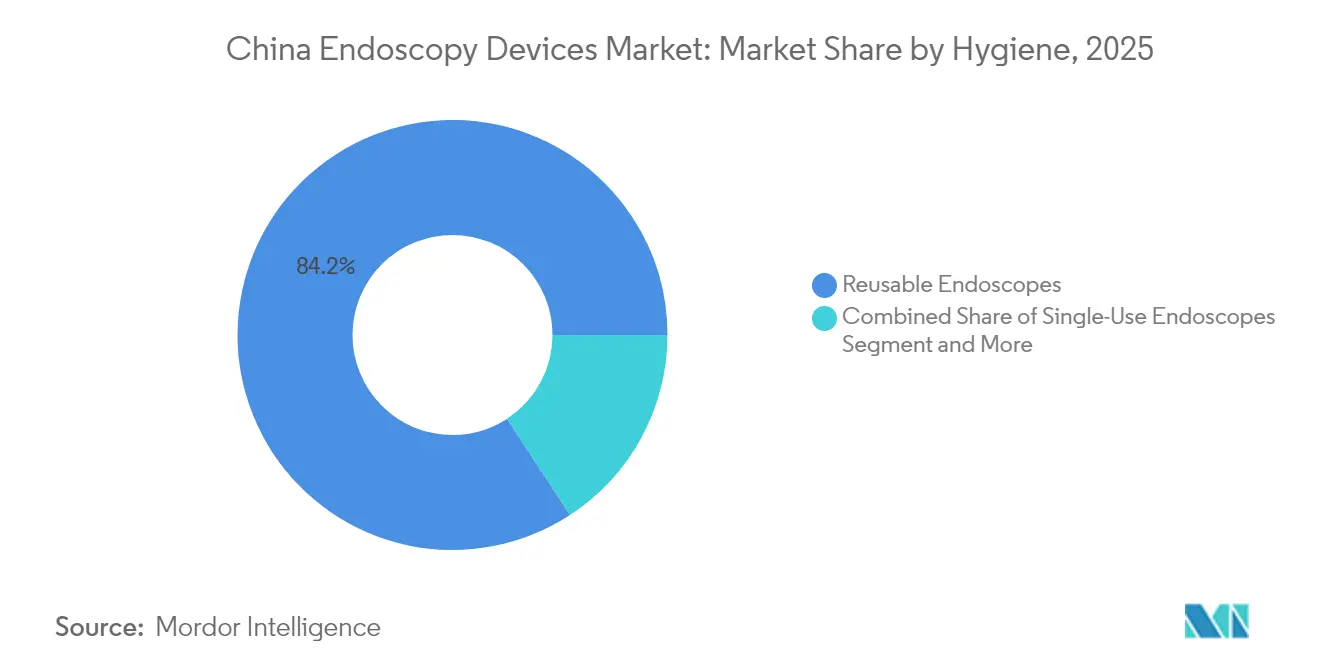
- Por categoría de higiene, los sistemas reutilizables capturaron el 84.20% de la participación en 2025, aunque se prevé que los modelos de un solo uso aumenten a una CAGR del 13.90% hasta 2031.
- Por nivel de tecnología, las plataformas HD dominaron con una participación del 62.10 % del valor total en 2025, mientras que las soluciones 4K/3D/IA aumentarán a una CAGR del 13.70 % durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de dispositivos de endoscopia en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de enfermedades gastrointestinales junto con el creciente envejecimiento de la población | + 2.1% | Nacional, con mayor impacto en centros urbanos y provincias orientales | Largo plazo (≥ 4 años) |
| Avances tecnológicos en equipos de endoscopia | + 1.8% | Nacional, con concentración inicial en ciudades de primer nivel | Mediano plazo (2-4 años) |
| Expansión de la infraestructura sanitaria y el turismo médico | + 1.4% | Nacional, con énfasis en las regiones costeras orientales y las principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales y apoyo a los dispositivos médicos | + 1.6% | Nacional, con mayor influencia en regiones priorizadas en los planes de desarrollo de salud | Mediano plazo (2-4 años) |
| Creciente adopción de procedimientos mínimamente invasivos | + 0.7% | Nacional, con mayor penetración en hospitales de Clase III | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de enfermedades gastrointestinales junto con el creciente envejecimiento de la población
Los trastornos gastrointestinales están aumentando paralelamente al cambio demográfico de China hacia una mayor morbilidad en la vejez. Entre los ciudadanos de 80 años o más, la multimorbilidad ya afecta al 40.2 % de las personas [1] Yaoda Hu et al., “Prevalence and Patterns of Multimorbidity in China during 2002-2022,” Ageing Research Reviews, onlinelibrary.wiley.com . Los programas piloto de cribado financiados por el gobierno muestran ratios incrementales de coste-efectividad tan bajos como 1,343 USD por AVAC, lo que confirma la viabilidad fiscal para despliegues a gran escala. Estos factores económicos, combinados con campañas de concienciación pública, impulsan un flujo constante de pacientes en las salas de colonoscopia y endoscopia digestiva alta dentro del mercado chino de dispositivos de endoscopia.
Avances tecnológicos en equipos de endoscopia
Los motores de inteligencia artificial ahora reducen el tiempo de revisión de la cápsula en un 89.3 %, a la vez que aumentan la detección de lesiones al 95.9 % en comparación con las lecturas manuales. Los sistemas de broncoscopia robótica, como la plataforma MONARCH, amplían el alcance de los nódulos periféricos, ampliando las indicaciones terapéuticas. Las unidades de fluorescencia 3D 4K integradas combinan percepción de profundidad, ultraalta definición y evaluación de la perfusión en tiempo real para mejorar los márgenes oncológicos. Los endoscopios experimentales con tecnología Raman prometen información a nivel histológico sin biopsias, lo que marca la próxima frontera en el diagnóstico de precisión. Estos avances, en conjunto, elevan las expectativas clínicas y aceleran los ciclos de reemplazo de equipos en todo el mercado chino de dispositivos de endoscopia.
Expansión de la infraestructura sanitaria y el turismo médico
Los centros terciarios están añadiendo salas de endoscopia dedicadas, mientras que Olympus ha abierto campus de formación en Shanghái, Pekín y Guangzhou para paliar la escasez nacional de operadores cualificados: solo 2.2 endoscopistas por cada 100 000 personas frente a 25 en Japón [2] “Mercado chino con alto potencial de crecimiento”, Informe integrado 2024, olympus-global.com . El crecimiento paralelo de los centros de cirugía ambulatoria refleja la preferencia de los pagadores y los pacientes por estancias más cortas y un menor riesgo de infección. Los seminarios internacionales, a menudo coordinados en el marco de las alianzas académicas de la Iniciativa de la Franja y la Ruta, están posicionando a China como destino para becas avanzadas de gastroenterología. Por lo tanto, la expansión de la infraestructura alimenta los volúmenes de procedimientos y los flujos de transferencia de habilidades, reforzando las ventajas de escala del mercado chino de dispositivos de endoscopia.
Iniciativas gubernamentales y apoyo a los dispositivos médicos
El borrador de la Ley de Administración de Dispositivos Médicos de 2024 elimina los requisitos de autorización previa del país de origen, reduciendo meses el plazo regulatorio. Las cuotas de adquisición complementarias buscan que el 70 % de los equipos de alta gama sean de origen nacional. La supervisión del ciclo de vida, los incentivos para I+D y los presupuestos de actualización específicos en el marco del "Plan de Acción para Promover Renovaciones de Equipos a Gran Escala" reducen las barreras de entrada para los fabricantes locales [3] "NMPA 2025 Regulatory Opinion", Administración Nacional de Productos Médicos, english.nmpa.gov.cn . El entorno normativo resultante acelera la innovación, amplía la escala de producción y reconfigura las jerarquías competitivas dentro del mercado chino de dispositivos de endoscopia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de los sistemas de endoscopia avanzados | -0.9% | Nacional, con mayor impacto en ciudades de niveles más bajos y zonas rurales | Mediano plazo (2-4 años) |
| Procesos de certificación y aprobaciones regulatorias rigurosas | -0.6% | Nacional, con aplicación uniforme en todas las regiones | Corto plazo (≤ 2 años) |
| Políticas de reembolso limitadas y baja cobertura de seguro | -0.7% | Nacional, con mayor impacto en regiones menos desarrolladas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los sistemas de endoscopia avanzados
Los costos de capital para unidades robóticas y de fluorescencia siguen siendo elevados. Un robot quirúrgico multipuerto líder, ahora con descuento para impulsar su adopción, registró una reducción de casi un 30% en sus instalaciones anuales. Los contratos de servicio anuales, los gastos de reparación y la capacitación intensiva añaden gastos generales invisibles, lo que desalienta a los hospitales con presupuestos limitados. Los precios competitivos de los nuevos proveedores locales están reduciendo la barrera, pero la convergencia total con las estructuras de costos internacionales aún está a varios años de distancia en el mercado chino de dispositivos de endoscopia.
Procesos de certificación y aprobaciones regulatorias rigurosas
Los dispositivos de Clase III deben presentar datos clínicos locales y sistemas de calidad auditados, lo que alarga los plazos y las necesidades de financiación. Las nuevas disposiciones que cubren las transferencias de certificados y las responsabilidades de las entidades legales locales exigen mayor flexibilidad en el cumplimiento normativo. Si bien se están expandiendo las vías rápidas para las tecnologías urgentes, los desarrolladores más pequeños aún se enfrentan a cuellos de botella de recursos al gestionar las revisiones de expedientes multicapa. Esta complejidad continúa frenando el impulso de instalación a corto plazo en el mercado chino de dispositivos de endoscopia.
Análisis de segmento
Por tipo de dispositivo: Las plataformas asistidas por robot redefinen la precisión
Los instrumentos flexibles representaron una participación del 47.35% en los ingresos en 2025, consolidando el mercado chino de dispositivos de endoscopia para el trabajo rutinario gastrointestinal, bronquial y otorrinolaringológico. Sin embargo, los sistemas asistidos por robot representan la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 14.10% hasta 2031, impulsada por la demanda de control submilimétrico y navegación con IA integrada. Las imágenes de alta definición, la retroalimentación háptica y el análisis en la nube están convirtiendo prototipos, antes experimentales, en activos de uso diario, especialmente para nódulos pulmonares periféricos y lesiones urológicas complejas.
Los fabricantes están integrando fluorescencia, visualización 3D y predicción de patología mediante aprendizaje profundo directamente en brazos robóticos, lo que reduce los ciclos de diagnóstico y tratamiento. También se están evaluando robots flexibles de un solo uso para el manejo de las vías respiratorias, que combinan las ventajas del control de infecciones con la estabilidad mecánica. Con el desarrollo de estas innovaciones, se prevé que el mercado chino de dispositivos de endoscopia para plataformas robóticas supere el de las categorías tradicionales, aunque los ecosistemas de endoscopios desechables seguirán siendo indispensables en las clínicas respiratorias con un alto volumen de pacientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: la neumología impulsa la diversificación
Las indicaciones gastrointestinales representaron el 41.55 % del valor de 2025 y siguen siendo la columna vertebral del mercado chino de dispositivos de endoscopia. Sin embargo, la atención respiratoria muestra la curva más pronunciada, con un aumento previsto del 9.85 % de la tasa de crecimiento anual compuesta (TCAC) para los dispositivos de neumología, debido a las exigencias de detección de la EPOC y el cáncer de pulmón inducidas por la contaminación atmosférica. Los hospitales están ampliando sus capacidades de broncoscopia y adoptando catéteres de ablación por microondas que se basan en la guía endoscópica para tumores periféricos.
Los centros ortopédicos están ampliando sus programas de medicina deportiva artroscópica, mientras que la cardiología intervencionista está experimentando con microendoscopios para la inspección de válvulas. Las clínicas de otorrinolaringología mantienen una demanda constante de laringoscopios ante la creciente concienciación sobre los trastornos de la voz. La ginecología y la neurocirugía siguen siendo nichos más pequeños, pero de alta complejidad, donde las vistas 4D 3K son cruciales. Esta diversificación de la cartera de productos refuerza la resiliencia del mercado chino de dispositivos de endoscopia en todos los ciclos clínicos.
Por el usuario final: Los centros ambulatorios cobran impulso
Los hospitales de referencia de clase III atrajeron el 72.25 % de los ingresos por procedimientos en 2025 gracias a sus UCI integrales, unidades de oncología y cirujanos de primer nivel. Su volumen genera economías de escala para servidores de IA, salas robóticas y sistemas ópticos de alta gama, lo que los mantiene en una posición central en el mercado chino de dispositivos de endoscopia. Sin embargo, los centros de cirugía ambulatoria están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9.10 %, lo que refleja los cambios en las políticas de las aseguradoras y la preferencia de los pacientes por el alta hospitalaria el mismo día.
Las instalaciones comunitarias de Clase II y las clínicas especializadas están cambiando gradualmente de fibra óptica a plataformas digitales a medida que se amplían las opciones de financiamiento. Los diseños de torres portátiles y los modelos de servicio en la nube reducen las barreras de personal, lo que permite a los proveedores rurales implementar gradualmente imágenes avanzadas sin una infraestructura completa. Esta diversidad de usuarios finales obliga a los proveedores a adaptar los paquetes de ventas, capacitación y posventa a cada área.
Por la higiene: la revolución de los productos de un solo uso transforma la práctica
Los modelos reutilizables aún representan el 84.20% de las unidades en 2025 debido a los flujos de trabajo de reprocesamiento integrados y al alto costo inicial de los desechables. Sin embargo, los endoscopios de un solo uso están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 13.90%, gracias a las garantías de cero contaminación y la eliminación del tiempo de inactividad por reparación. Los especialistas nacionales informan que los ingresos individuales por endoscopios desechables superan los 100 millones de yuanes en líneas de productos específicas, lo que indica una rápida aceptación por parte de los médicos.
Las soluciones de esterilización siguen dando servicio a la gran base instalada, pero la complejidad del canal físico en duodenoscopios y broncoscopios dificulta una limpieza perfecta. Los administradores hospitalarios consideran cada vez más el riesgo de litigios y el tiempo del personal en las ecuaciones de costo total, lo que a menudo inclina a los comités de compras hacia los desechables. La financiación de riesgo, como la Serie B de 14 millones de dólares cerrada por MacroLux Medical, refuerza la confianza en el impulso de los dispositivos de un solo uso. Estas dinámicas están cambiando la asignación de ingresos dentro del mercado chino de dispositivos de endoscopia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: la integración de IA impulsa la revolución del diagnóstico
Las torres HD mantuvieron una cuota de mercado del 62.10% en 2025, pero se enfrentan a una rápida canibalización, ya que los paquetes 4K/3D/IA registran una tasa de crecimiento anual compuesta (TCAC) del 13.70%. Las superposiciones de aprendizaje profundo detectan pólipos en tiempo real y generan puntuaciones de caracterización tisular, lo que proporciona a los profesionales mayor confianza y tiempos quirúrgicos más cortos. Los módulos de fluorescencia visualizan los vasos linfáticos y la perfusión, lo que reduce las tasas de conversión a cirugía abierta en oncología mínimamente invasiva. A medida que bajan los precios de los componentes, los hospitales en ciudades secundarias están adelantando las actualizaciones incrementales de HD y migrando directamente a suites 4K compatibles con IA, lo que redefine la demanda en el mercado chino de dispositivos de endoscopia.
Análisis geográfico
Las provincias costeras orientales (Shanghái, Jiangsu, Zhejiang, Guangdong y Pekín) representaron aproximadamente el 59.40 % del valor de mercado en 2025 gracias a la densidad de las redes de Clase III, el aumento de los ingresos familiares y las subvenciones provinciales para la modernización de equipos. Estos centros suelen ser pioneros en la adopción de sistemas de imagenología de fluorescencia y broncoscopia robótica, lo que refuerza un ciclo virtuoso de complejidad de casos y oportunidades de formación.
Las provincias centrales y occidentales muestran un crecimiento de dos dígitos a partir de una base más pequeña, ya que los subsidios específicos del programa de renovación de equipos de gran tamaño canalizan la inversión de capital hacia equipos de detección oncológica. Los fabricantes nacionales están penetrando en estas regiones con torres 4K a precios competitivos y contratos de servicios combinados, en consonancia con los objetivos de las políticas de reducción de las disparidades entre la costa y el interior.
Los distritos rurales aún enfrentan la menor densidad de dispositivos y la menor proporción de profesionales. Los programas piloto de teleendoscopia conectan a los hospitales de condado con expertos urbanos para consultas en vivo, mientras que las unidades móviles llevan la gastroscopia a los cinturones de cáncer de esófago con alta incidencia. El objetivo de China Saludable 2030 de una mejora del 15 % en las tasas de supervivencia al cáncer a cinco años está impulsando a los gobiernos provinciales a equipar las clínicas municipales con carros de endoscopia básicos, integrando gradualmente a las poblaciones desatendidas en el mercado chino de dispositivos de endoscopia.
Panorama regulatorio
Los dispositivos de endoscopia en China están regulados por la Administración Nacional de Productos Médicos (NMPA). Los sistemas endoscópicos de mayor riesgo suelen gestionarse mediante las vías de Clase II o Clase III, que incluyen el registro, las pruebas de tipo y la evidencia clínica local, cuando corresponda. Los requisitos técnicos y de seguridad obligatorios incluyen normas nacionales como la GB 9706.218-2021 para la seguridad básica y el rendimiento esencial, junto con otras normas del sector que se aplican durante la verificación del diseño del producto y las pruebas de registro.
Los requisitos reglamentarios se están actualizando mediante diversas acciones de la NMPA en 2025-2026 que afectan a los expedientes y renovaciones relacionados con la endoscopia. El Anuncio n.º 63 (2025) de la NMPA hizo hincapié en la optimización de la regulación del ciclo de vida completo y en los procedimientos de revisión especiales que respaldan la innovación de dispositivos de alta gama, mientras que las actualizaciones de abril de 2026 incluyeron nuevas directrices finales que abarcan categorías de dispositivos como sistemas de endoscopios de cápsula y endoscopios de corte electroquirúrgico. La NMPA también publicó su Plan de Revisión de las Directrices para Dispositivos Médicos de 2026 (27 de abril de 2026), que abarca 56 dispositivos de Clase III y 219 de Clase II, y avanzó en el endurecimiento del cumplimiento de la fabricación con requisitos actualizados de Buenas Prácticas de Fabricación (BPF) para Dispositivos Médicos, que entrarán en vigor el 1 de noviembre de 2026.
Panorama competitivo
Marcas multinacionales tradicionales como Olympus, Medtronic y Cook Medical históricamente acaparaban la mayoría de los envíos de unidades, pero los competidores nacionales aumentaron su participación colectiva. Mindray ha aprovechado su presencia en cuidados intensivos para la venta cruzada de torres de visualización, mientras que Aohua Endoscopy escala sistemas 4K de bajo costo. La alianza de distribución de Scivita Medical con Medtronic amplía su alcance a redes terciarias, y EndoFresh obtuvo la aprobación de la FDA para su sistema gastrointestinal totalmente desechable, lo que valida el potencial de exportación.
La inversión en plataformas integradas que fusionan IA, visión 3D y fluorescencia se está intensificando. El sistema X1 todo en uno 3D 4K de Bosom Medical obtuvo la aprobación a principios de 2024, lo que demuestra la rapidez con la que los proveedores locales pueden igualar o superar los estándares globales. Los flujos de financiación se mantienen sólidos, y especialistas en robótica como Wiseking Surgical obtuvieron la aprobación de la NMPA para sistemas laparoscópicos de cuatro brazos en 2025, lo que abre canales de adyacencia para la endoscopia flexible.
La competencia de precios es más intensa en las ciudades de menor nivel, donde los comités de compras evalúan las alternativas nacionales frente a los endoscopios importados, que anteriormente gozaban de un estatus casi monopolístico. El servicio posventa y los rápidos ciclos de actualización de software se han convertido en factores diferenciadores decisivos. En conjunto, estos cambios están recalibrando los conjuntos de valores en todo el mercado chino de dispositivos de endoscopia.
Líderes de la industria de dispositivos de endoscopia en China
Cocinar médico
Olympus Corporation
medtronic plc
Boston Scientific Corporation
Johnson & Johnson (Ethicon y Auris)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: La NMPA publicó su Plan de Revisión de las Directrices para Dispositivos Médicos (27 de abril de 2026), que abarca 56 dispositivos de Clase III y 219 de Clase II. Esta actualización indica una regulación más estricta del ciclo de vida y un avance en el cumplimiento de la fabricación con los nuevos requisitos de Buenas Prácticas de Fabricación (BPF) que entrarán en vigor el 1 de noviembre de 2026. Los expedientes y renovaciones relacionados con la endoscopia se encuentran entre las áreas afectadas, lo que refuerza la preparación regulatoria para las plataformas de imágenes avanzadas y mínimamente invasivas.
- Noviembre de 2025: Olympus Suzhou Medical Device Co. recibió el registro de la NMPA para el procesador de video CV-1500-C del sistema de endoscopia EVIS X1. Esta aprobación amplía la fabricación local al acceso a un mercado regulado para plataformas de imagenología de vanguardia, lo que facilita la participación en la adquisición de productos a nivel nacional y reduce los plazos de entrega para instalaciones de alta gama.
- Mayo de 2024: Hisense Medical obtuvo la autorización para un endoscopio de fluorescencia 4K que combina imágenes de ultra alta definición con visualización por fluorescencia para la delimitación de los márgenes tumorales. Esta autorización amplió las opciones de imágenes avanzadas disponibles localmente, lo que aumentó la presión competitiva sobre los sistemas de visualización importados en las salas de endoscopia de alta complejidad.


Alcance del informe sobre el mercado de dispositivos de endoscopia en China
Según el alcance del informe, los dispositivos de endoscopia son mínimamente invasivos y pueden insertarse en aberturas naturales del cuerpo para observar en detalle un órgano interno o un tejido. Las cirugías endoscópicas se realizan para procedimientos de imagen y cirugías menores. El mercado de dispositivos de endoscopia de China está segmentado por tipo de dispositivo (endoscopios (endoscopio rígido, endoscopio flexible, endoscopio de cápsula, endoscopio asistido por robot), dispositivo operativo endoscópico (sistema de irrigación/succión, dispositivo de acceso, protector de heridas, dispositivo de insuflación, instrumento manual operativo, y otros dispositivos operativos endoscópicos), equipos de visualización (cámara endoscópica, sistema de visualización SD, sistema de visualización HD)), aplicaciones (gastroenterología, neumología, cirugía ortopédica, cardiología, cirugía otorrinolaringológica, ginecología, neurología y otras aplicaciones). El informe ofrece el valor (en USD) para los segmentos anteriores.
Por tipo de dispositivo
| Endoscopios | Endoscopio flexible |
| Endoscopio rígido | |
| Endoscopio de cápsula | |
| Endoscopio asistido por robot | |
| Endoscopio desechable/de un solo uso | |
| Dispositivos operativos endoscópicos | Sistemas de energía y hemostasia |
| Dispositivos de acceso y cierre | |
| Sistemas de insuflación | |
| Equipo de visualización | Cámaras endoscópicas |
| Sistemas HD | |
| Sistemas 4K/3D/habilitados para IA | |
| Accesorios y dispositivos de reprocesamiento |
por Aplicación
| Gastroenterología |
| Neumología |
| Cirugía Ortopédica |
| Cardiología |
| Cirugía ENT |
| Ginecología |
| Neurología |
| Endoscopia pediátrica |
Por usuario final
| Hospitales de clase III |
| Hospitales de clase II y I |
| Centros de Cirugía Ambulatoria (ASC) |
| Clínicas Especializadas |
Por higiene
| Endoscopios reutilizables |
| Endoscopios de un solo uso |
| Sistemas de reprocesamiento y esterilización |
por Tecnología
| Imágenes HD |
| Imágenes 4K/3D |
| Imágenes asistidas por IA (NBI, TXI, CADx) |
| Por tipo de dispositivo | Endoscopios | Endoscopio flexible |
| Endoscopio rígido | ||
| Endoscopio de cápsula | ||
| Endoscopio asistido por robot | ||
| Endoscopio desechable/de un solo uso | ||
| Dispositivos operativos endoscópicos | Sistemas de energía y hemostasia | |
| Dispositivos de acceso y cierre | ||
| Sistemas de insuflación | ||
| Equipo de visualización | Cámaras endoscópicas | |
| Sistemas HD | ||
| Sistemas 4K/3D/habilitados para IA | ||
| Accesorios y dispositivos de reprocesamiento | ||
| por Aplicación | Gastroenterología | |
| Neumología | ||
| Cirugía Ortopédica | ||
| Cardiología | ||
| Cirugía ENT | ||
| Ginecología | ||
| Neurología | ||
| Endoscopia pediátrica | ||
| Por usuario final | Hospitales de clase III | |
| Hospitales de clase II y I | ||
| Centros de Cirugía Ambulatoria (ASC) | ||
| Clínicas Especializadas | ||
| Por higiene | Endoscopios reutilizables | |
| Endoscopios de un solo uso | ||
| Sistemas de reprocesamiento y esterilización | ||
| por Tecnología | Imágenes HD | |
| Imágenes 4K/3D | ||
| Imágenes asistidas por IA (NBI, TXI, CADx) | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de dispositivos de endoscopia de China para 2031?
Se espera que las ventas alcancen los USD 3.92 millones para 2031, respaldadas por una CAGR del 7.21%.
¿Qué segmento está creciendo más rápido dentro del mercado de dispositivos de endoscopia de China?
Las plataformas asistidas por robot encabezan el ranking de crecimiento con una CAGR del 14.10 % hasta 2031.
¿Por qué están ganando popularidad los endoscopios de un solo uso?
La garantía de cero contaminación, los menores costos de reparación y la logística simplificada impulsan una CAGR del 13.90 % para los modelos desechables.
¿Cómo influyen las políticas gubernamentales en los fabricantes locales?
La cuota “Hecho en China 2025” tiene como objetivo el 70% de abastecimiento nacional, mientras que las aprobaciones simplificadas de la NMPA aceleran el ingreso al mercado de dispositivos innovadores.
¿Qué regiones representan la mayor parte del volumen de procedimientos?
Las provincias costeras orientales (Shanghai, Beijing, Guangdong y áreas vecinas) representan alrededor del 59.40% del valor del mercado debido a sus densas redes de hospitales terciarios.
Última actualización de la página:



