

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
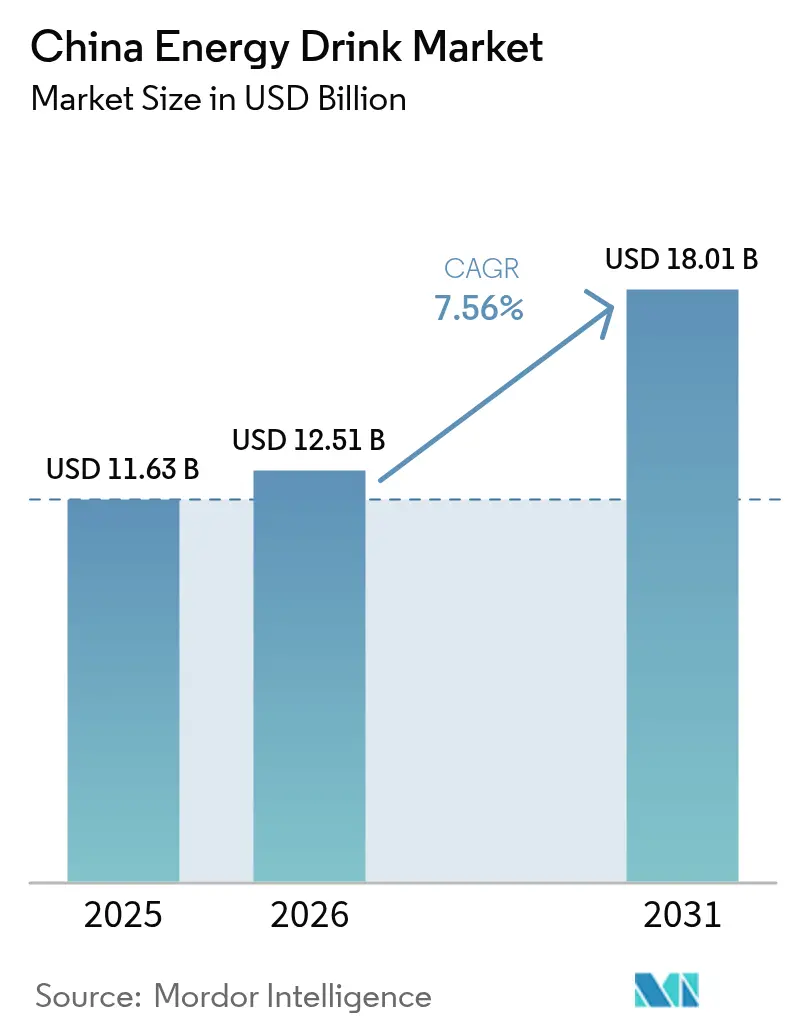
| Tamaño del mercado (2026) | USD 12.51 mil millones |
| Tamaño del mercado (2031) | USD 18.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.56% CAGR |
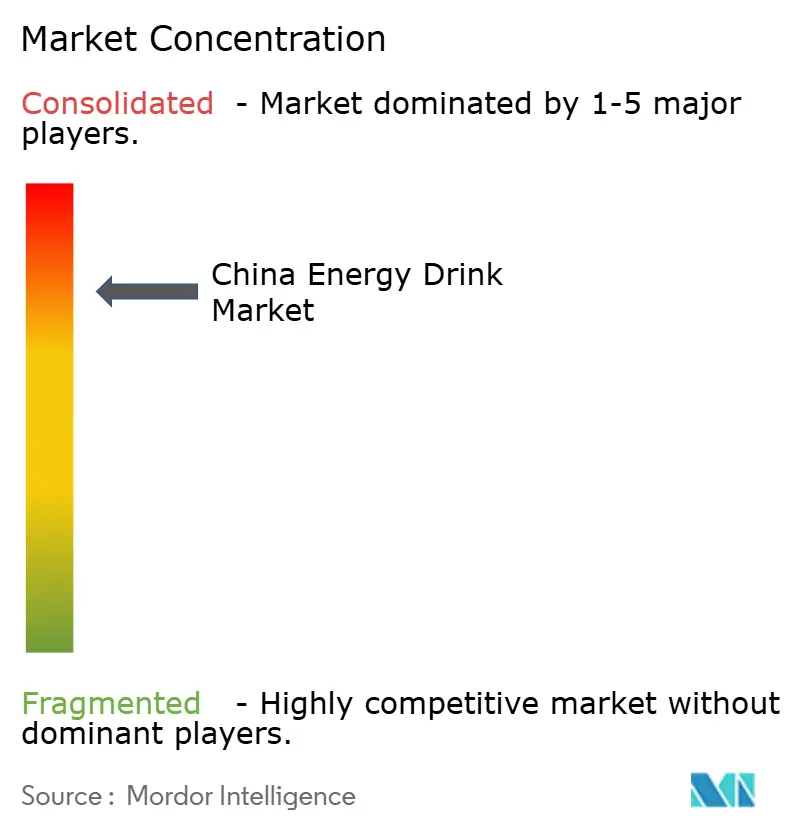
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas energéticas de China por Mordor Intelligence
Se espera que el mercado chino de bebidas energéticas crezca de 11.63 millones de dólares en 2025 a 12.51 millones de dólares en 2026, y se prevé que alcance los 18.01 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.56% durante el período 2026-2031. Este crecimiento representa una TCAC del 8.10% durante el período de previsión. La expansión del mercado está impulsada por la creciente demanda de los consumidores de bebidas funcionales que proporcionan energía instantánea y un mejor rendimiento. Factores como el aumento de los ingresos disponibles, la urbanización y una población cada vez más preocupada por la salud están impulsando aún más la adopción de bebidas energéticas en todo el país. Además, se espera que la introducción de sabores y envases innovadores por parte de los principales actores atraiga a una base de consumidores más amplia, contribuyendo a la sólida trayectoria de crecimiento del mercado. La creciente prevalencia de estilos de vida ajetreados, particularmente entre los jóvenes y los profesionales, ha amplificado la demanda de soluciones prácticas para aumentar la energía, posicionando a las bebidas energéticas como una opción preferida. Además, la creciente penetración de las plataformas de comercio electrónico ha mejorado la accesibilidad a los productos, permitiendo a los fabricantes llegar a un público más amplio. El mercado también está experimentando una tendencia hacia las bebidas energéticas sin azúcar y elaboradas con ingredientes naturales, en consonancia con las preferencias cambiantes de los consumidores preocupados por su salud. Los principales actores del mercado están invirtiendo activamente en campañas de marketing y en el respaldo de celebridades e influencers para fortalecer la visibilidad de la marca y la interacción con el consumidor.
Conclusiones clave del informe
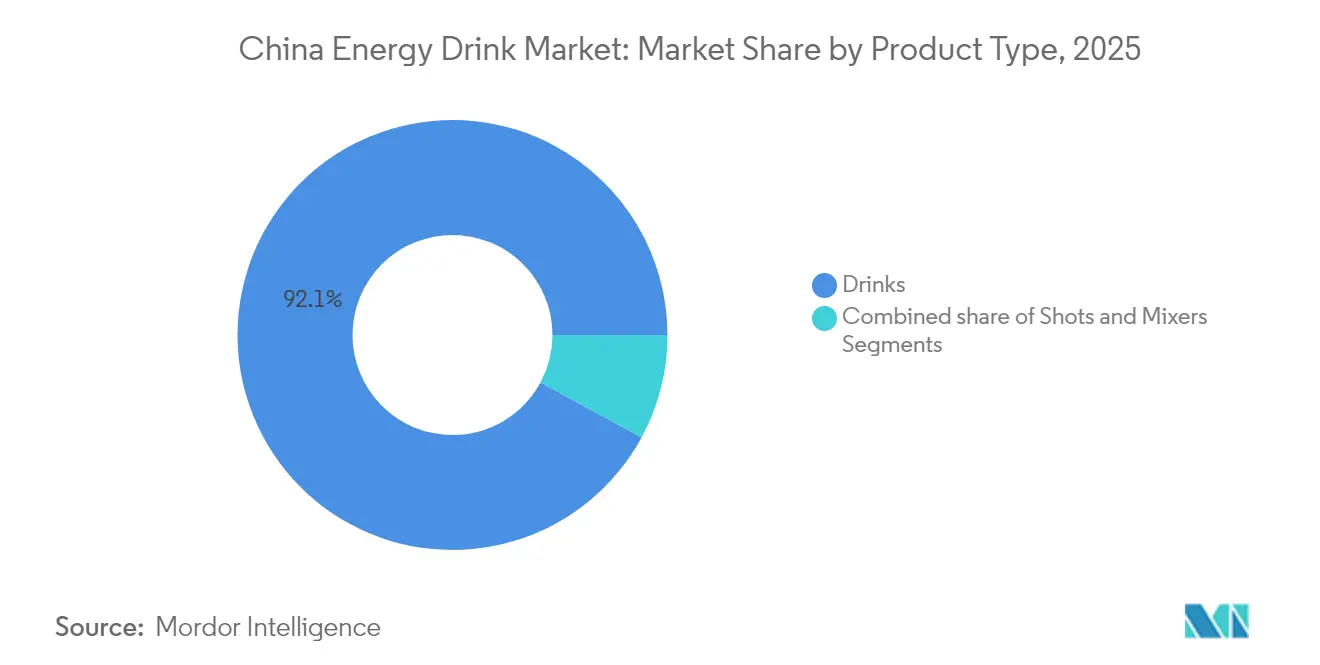
- Por tipo de producto, las bebidas lideraron con una participación de ingresos del 92.10 % en 2025, mientras que se prevé que los shots se expandan a una CAGR del 8.09 % hasta 2031.
- Por embalaje, las latas representaron el 76.75% de la participación de mercado de bebidas energéticas de China en 2025; se proyecta que las botellas de PET/vidrio crecerán a una CAGR del 8.21%.
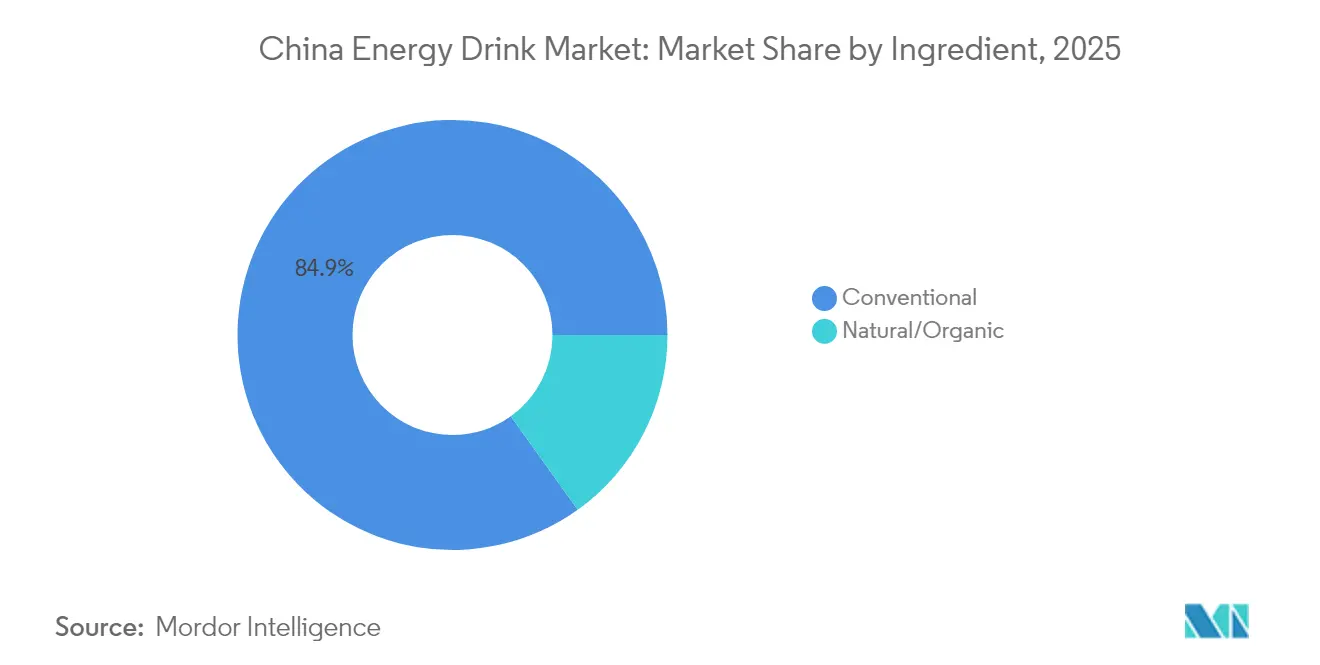
- Por ingredientes, las formulaciones convencionales representaron el 84.90 % del tamaño del mercado de bebidas energéticas de China en 2025; las variantes naturales/orgánicas exhibieron una CAGR del 8.62 % hasta 2031.
- Por canal de distribución, el off-trade representó el 87.25% del mercado de bebidas energéticas de China en 2025, mientras que se prevé que el on-trade aumente a una CAGR del 7.98%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bebidas energéticas en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Innovación de productos en cuanto a sabor e ingredientes | + 1.5% | Nacional, con avances tempranos en ciudades de primer nivel | Mediano plazo (2-4 años) |
| La creciente influencia de los patrocinios y el marketing en redes sociales | + 1.8% | Nacional, concentrado en los mercados urbanos | Corto plazo (≤ 2 años) |
| Fuerte demanda de consumidores preocupados por su bienestar físico | + 1.2% | Principalmente ciudades de nivel 1 y nivel 2 | Mediano plazo (2-4 años) |
| Creciente demanda de bebidas saludables para llevar | + 1.1% | Centros urbanos con alta movilidad | Corto plazo (≤ 2 años) |
| La rápida urbanización impulsa el crecimiento del mercado | + 0.9% | Expansión de ciudades de nivel 2 y 3 | Largo plazo (≥ 4 años) |
| Aumento de la población juvenil | + 0.6% | Cambio demográfico nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Innovación de productos en cuanto a sabor e ingredientes
En el mercado chino de bebidas energéticas, la innovación en sabores e ingredientes es un factor clave. Los fabricantes se centran cada vez más en la introducción de sabores únicos y locales para satisfacer las diversas preferencias gustativas de los consumidores chinos. Por ejemplo, los sabores inspirados en ingredientes tradicionales chinos, como las bayas de goji, el ginseng y el crisantemo, están ganando popularidad. Además, se pone cada vez más énfasis en la incorporación de ingredientes funcionales, como vitaminas, minerales, aminoácidos y extractos naturales, para satisfacer la creciente demanda de bebidas saludables y que mejoran el rendimiento. Estos ingredientes funcionales no solo proporcionan energía, sino que también ofrecen beneficios adicionales para la salud, como una mejor concentración, hidratación y recuperación, que se adaptan a las cambiantes preferencias de los consumidores. Asimismo, la tendencia de los productos de etiqueta limpia está influyendo en el mercado, ya que los consumidores buscan cada vez más bebidas sin aditivos artificiales, conservantes ni un contenido excesivo de azúcar. Esto ha llevado a los fabricantes a explorar edulcorantes naturales, como la stevia y el fruto del monje, así como ingredientes orgánicos y de origen vegetal para mejorar el atractivo de sus productos.
Fuerte demanda de consumidores preocupados por su bienestar físico
La creciente conciencia sobre la salud y el bienestar físico entre los consumidores chinos está impulsando significativamente la demanda de bebidas energéticas. Con un número creciente de personas adoptando estilos de vida activos y priorizando el bienestar físico, las bebidas energéticas se han convertido en una opción popular para apoyar sus objetivos de fitness. Estas bebidas suelen comercializarse como productos que aumentan los niveles de energía, mejoran el rendimiento y facilitan la recuperación, lo que las hace muy atractivas para los consumidores preocupados por su bienestar físico. Además, el aumento de las membresías en gimnasios, la participación en deportes y otras actividades físicas ha impulsado aún más el consumo de bebidas energéticas en el país. La creciente prevalencia de tendencias de fitness, como el yoga, el aeróbic y el entrenamiento a intervalos de alta intensidad (HIIT), también ha contribuido a la creciente demanda de bebidas energéticas, ya que se percibe que estas bebidas proporcionan la resistencia y la hidratación necesarias para dichas actividades. Asimismo, la influencia de las redes sociales y los influencers de fitness ha desempeñado un papel crucial en la promoción de las bebidas energéticas como parte esencial de un estilo de vida saludable y activo.
La rápida urbanización impulsa el crecimiento del mercado
La rápida urbanización en China está impulsando significativamente el crecimiento del mercado de bebidas energéticas. Según datos del Banco Mundial, la población urbana de China representaba el 66 % en 2024, lo que pone de relieve la importante migración de la población de las zonas rurales a las urbanas. [ 1 ]Fuente: Banco Mundial, "Población urbana (% de la población total) - China", data.worldbank.orgA medida que las áreas urbanas se expanden y la población se concentra en las ciudades, aumenta la demanda de bebidas prácticas y funcionales, como las energéticas. El ritmo de vida acelerado en las zonas urbanas ha generado una creciente necesidad de energías rápidas, convirtiendo las bebidas energéticas en la opción preferida de los consumidores. Además, el aumento de la renta disponible y la evolución de las preferencias de los consumidores en las zonas urbanas contribuyen al crecimiento del mercado. El creciente número de profesionales y estudiantes en activo en las ciudades, que a menudo buscan bebidas energéticas para mejorar su concentración y productividad, también desempeña un papel crucial en el impulso de la demanda. Asimismo, la urbanización ha facilitado la expansión de canales minoristas modernos, como supermercados, hipermercados y tiendas de conveniencia, lo que ha hecho que las bebidas energéticas sean más accesibles a un público más amplio. Se prevé que esta tendencia continúe, impulsando aún más el crecimiento del mercado de bebidas energéticas en China durante el período de pronóstico.
Aumento de la población juvenil
El aumento de la población juvenil está impulsando positivamente el crecimiento del mercado. Con un número creciente de jóvenes, hay una creciente demanda de bebidas energéticas, ya que estos productos a menudo se comercializan como bebidas de estilo de vida que satisfacen las preferencias activas y dinámicas de este grupo demográfico. El segmento juvenil, caracterizado por una mayor inclinación hacia el fitness, los deportes y el consumo sobre la marcha, está contribuyendo a la expansión de la base de consumidores de bebidas energéticas. Además, la apertura de la generación más joven a experimentar con nuevos sabores y marcas impulsa aún más el crecimiento del mercado. Se espera que este cambio demográfico juegue un papel fundamental en la configuración del mercado de bebidas energéticas en China durante el período de pronóstico. Según la Comisión Económica y Social para Asia y el Pacífico, el porcentaje de la población masculina y femenina de 15 a 35 años en China se observó en 53.7 % y 47.3 %, respectivamente, en 2023 [2] Fuente: Comisión Económica y Social para Asia y el Pacífico, “China - Indicadores clave de población, 2023”, population-trends-asiapacific.org . Esta importante proporción de la población juvenil pone de manifiesto el enorme potencial que tienen los fabricantes de bebidas energéticas para dirigirse eficazmente a este grupo de edad. La población juvenil en China también se ve cada vez más influenciada por las tendencias globales, incluida la adopción de bebidas energéticas como medio para mejorar el rendimiento físico, aumentar la concentración y combatir la fatiga.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de salud sobre los ingredientes químicos | -0.8% | Nacional, intensificado en mercados urbanos educados | Mediano plazo (2-4 años) |
| Inclinación del consumidor hacia los productos de jugo fresco | -0.5% | Ciudades de primer nivel con posicionamiento premium | Corto plazo (≤ 2 años) |
| Intensa competencia en el mercado | -0.4% | Nacional, concentrado en zonas urbanas | Corto plazo (≤ 2 años) |
| Aumenta la concienciación contra el azúcar | -0.3% | Áreas urbanas con consumidores preocupados por la salud | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud sobre los ingredientes químicos
La preocupación por la salud relacionada con los ingredientes químicos utilizados en las bebidas energéticas constituye un importante obstáculo al mercado chino de bebidas energéticas. Los consumidores son cada vez más conscientes de los posibles efectos adversos asociados al consumo de aditivos sintéticos, edulcorantes artificiales y el alto contenido de cafeína, común en las bebidas energéticas. Esta creciente concienciación está provocando un cambio en las preferencias de los consumidores hacia alternativas más saludables y naturales. Además, los organismos reguladores están imponiendo directrices más estrictas y supervisando el uso de ingredientes químicos en las bebidas energéticas, lo que repercute aún más en el mercado. Los fabricantes se enfrentan a retos a la hora de reformular sus productos para satisfacer las cambiantes demandas de los consumidores y las normas regulatorias, lo que frena el potencial de crecimiento del mercado. Asimismo, la creciente prevalencia de problemas de salud como la obesidad, la diabetes y las enfermedades cardiovasculares, a menudo relacionados con el consumo excesivo de bebidas energéticas, está agravando estas preocupaciones.
Aumenta la concienciación contra el azúcar
En el mercado chino de bebidas energéticas, la creciente concienciación sobre los efectos adversos para la salud del consumo excesivo de azúcar actúa como una importante limitación del mercado. Los consumidores son cada vez más conscientes del vínculo entre la alta ingesta de azúcar y problemas de salud como la obesidad, la diabetes y las enfermedades cardiovasculares. Según el Instituto Nacional de Salud, se proyecta que la prevalencia de la diabetes en adultos chinos de entre 20 y 79 años aumente del 8.2 % al 9.7 % durante el período 2020-2030 [3] Fuente: Instituto Nacional de Salud, «Proyección de un rápido crecimiento de la carga de la enfermedad de la diabetes y la carga económica en China: un estudio espacio-temporal de 2020 a 2030», pmc.ncbi.nlm.nih.gov . Esta alarmante tendencia ha aumentado aún más la concienciación de los consumidores y ha modificado sus preferencias hacia alternativas más saludables o bebidas energéticas sin azúcar. Además, las regulaciones y campañas gubernamentales destinadas a reducir el consumo de azúcar también influyen en el mercado. Estas iniciativas incluyen la imposición de impuestos a las bebidas azucaradas y la obligatoriedad de un etiquetado claro del contenido de azúcar, lo que influye en las decisiones de compra. Como resultado, los fabricantes del mercado de bebidas energéticas se enfrentan al reto de equilibrar el sabor, la funcionalidad y las demandas de los consumidores preocupados por la salud, lo que podría frenar el crecimiento del mercado durante el período previsto.
Análisis de segmento
Por tipo de producto: Las bebidas dominan la escala de distribución
En el mercado chino de bebidas energéticas, las bebidas energéticas tradicionales dominan con una cuota de mercado sustancial del 92.10 % en 2025. Este dominio pone de manifiesto la sólida infraestructura de distribución del segmento y la marcada preferencia de los consumidores por los formatos convencionales de bebidas energéticas. Estas bebidas se benefician de su amplia disponibilidad en diversos canales minoristas, como supermercados, tiendas de conveniencia y plataformas online, lo que garantiza un fácil acceso para los consumidores. Su consolidada presencia de marca, sumada a extensas campañas de marketing, ha consolidado su posición como la solución energética de referencia para una base de consumidores diversa. Las bebidas energéticas tradicionales se dirigen a un amplio grupo demográfico, como deportistas, estudiantes y profesionales, que confían en ellas para obtener un impulso de energía rápido y fiable.
Por el contrario, el segmento de shots se perfila como la categoría de mayor crecimiento en el mercado, con una impresionante tasa de crecimiento anual compuesta (TCAC) del 8.09 % proyectada hasta 2031. Este crecimiento se debe a la creciente demanda de soluciones energéticas compactas y concentradas que ofrezcan comodidad y una dosificación precisa. Los shots energéticos son especialmente atractivos para los consumidores urbanos con un ritmo de vida acelerado, ya que ofrecen los mismos beneficios energéticos que las bebidas tradicionales, pero en cantidades más pequeñas y fáciles de transportar. Estos productos suelen comercializarse como productos premium, con fórmulas innovadoras que incluyen ingredientes naturales, nutrientes añadidos o beneficios funcionales, como una mejor concentración o resistencia. La disposición de los consumidores a pagar precios unitarios más altos por estos atributos refleja una creciente tendencia hacia productos energéticos funcionales y para llevar en China.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: Las latas lideran a pesar de las presiones de sostenibilidad
En 2025, las latas dominaron el mercado chino de bebidas energéticas, con una cuota de mercado significativa del 76.75 %. Este dominio se atribuye a su superior estabilidad en almacenamiento, que garantiza una mayor vida útil del producto y una calidad constante. Además, las latas ofrecen una excelente visibilidad de marca, lo que las convierte en la opción preferida de los fabricantes que buscan captar la atención del consumidor en los lineales. Marcas globales como Red Bull y Monster han desempeñado un papel fundamental en la asociación de las latas con experiencias premium de bebidas energéticas, consolidando aún más su posición en el mercado. La ligereza y el reciclaje de las latas también contribuyen a su amplia adopción, en consonancia con la creciente atención a la comodidad y las consideraciones medioambientales.
Por el contrario, las botellas de PET y vidrio se están consolidando como el segmento de mayor crecimiento en el mercado chino de bebidas energéticas, con una sólida tasa de crecimiento anual compuesta (TCAC) del 8.21 % proyectada hasta 2031. Este crecimiento se debe principalmente a la creciente concienciación de los consumidores sobre la sostenibilidad y el impacto ambiental de los materiales de envasado. Las botellas de PET y vidrio se perciben como opciones más ecológicas, especialmente cuando se combinan con los avances en las tecnologías de reciclaje. Además, su diseño resellable permite múltiples ocasiones de consumo, adaptándose a los cambiantes estilos de vida de los consumidores que prefieren beber sobre la marcha y con porciones controladas. Estos factores, sumados a la creciente demanda de envases premium y personalizables, están impulsando la adopción de las botellas de PET y vidrio en el mercado.
Por ingrediente: Lo natural/orgánico cobra impulso a pesar del dominio de lo convencional
En 2025, los ingredientes convencionales dominarán el mercado chino de bebidas energéticas, con una cuota de mercado del 84.90 %. Este dominio se atribuye a su rentabilidad y a la existencia de cadenas de suministro sólidas y consolidadas que garantizan una amplia disponibilidad. Estos ingredientes permiten a los fabricantes producir bebidas energéticas a gran escala, manteniendo una calidad constante, lo que atrae a una amplia base de consumidores. Además, la familiaridad y la fiabilidad de los ingredientes convencionales los convierten en la opción preferida de muchos consumidores, especialmente para aquellos que priorizan la asequibilidad y la accesibilidad sobre la innovación en ingredientes.
Por otro lado, los ingredientes naturales y orgánicos representan el segmento de mayor crecimiento en el mercado chino de bebidas energéticas, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.62 % hasta 2031. Este crecimiento se debe a un número creciente de consumidores preocupados por su salud que exigen mayor transparencia en el abastecimiento y la formulación de los ingredientes. Estos consumidores buscan activamente opciones de bebidas energéticas que se ajusten a sus estilos de vida centrados en el bienestar, priorizando los componentes naturales y orgánicos. La creciente concienciación sobre los posibles beneficios para la salud asociados a estos ingredientes, sumada a la creciente preferencia por productos sostenibles y de etiqueta limpia, impulsa aún más la adopción de bebidas energéticas naturales y orgánicas en el mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el dominio del comercio minorista se enfrenta a la recuperación del comercio minorista
En 2025, los canales de venta al público dominarán el mercado chino de bebidas energéticas con una cuota de mercado del 87.25%, lo que pone de relieve su papel fundamental para garantizar una amplia accesibilidad al consumidor. Las tiendas de conveniencia, los supermercados y las plataformas de venta online son los principales impulsores de este dominio, ofreciendo a los consumidores un fácil acceso a las bebidas energéticas a precios competitivos. La creciente penetración de las plataformas de comercio electrónico, sumada a la creciente preferencia por los servicios de entrega a domicilio, ha consolidado aún más la posición de los canales de venta al público. Además, la comodidad de comprar bebidas energéticas junto con otros productos básicos en supermercados y tiendas de conveniencia sigue atrayendo a una amplia base de consumidores, especialmente en las zonas urbanas.
Por otro lado, se espera que los canales de hostelería en China presenten un potencial de crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.98 % hasta 2031. Este crecimiento se debe principalmente a la recuperación del sector de la restauración y a la creciente tendencia a la premiumización del consumo de bebidas energéticas. Restaurantes, bares y locales de ocio incorporan cada vez más bebidas energéticas a sus ofertas, satisfaciendo la creciente demanda de bebidas premium e innovadoras. El cambio en las preferencias de los consumidores hacia el consumo social y experiencial, especialmente entre los jóvenes, está impulsando aún más la relevancia de los canales de hostelería.
Análisis geográfico
El mercado chino de bebidas energéticas refleja patrones de consumo regionales, determinados por distintos niveles de desarrollo económico, urbanización y matices culturales. En ciudades de primer nivel como Pekín, Shanghái, Cantón y Shenzhen, los residentes son los que más gastan en bebidas energéticas. Esta tendencia se ve impulsada por un estilo de vida acelerado, mayores ingresos disponibles y un mayor conocimiento de las marcas internacionales y las tendencias de bienestar. Estas grandes ciudades actúan como centros de pruebas para innovaciones, donde las fórmulas premium y los nuevos productos cobran impulso antes de llegar a mercados más amplios. La concentración de consumidores adinerados y la avanzada infraestructura minorista en estas ciudades impulsan la introducción de productos de alta gama y ofertas experimentales.
Mientras tanto, las ciudades de segundo y tercer nivel emergen como las principales fronteras para el crecimiento de las bebidas energéticas. Estas áreas, que experimentan una rápida urbanización y avances en infraestructura, cuentan con una clase media en ascenso con un mayor poder adquisitivo. Esta evolución no solo abre nuevas oportunidades de consumo, sino que también mejora la accesibilidad al comercio minorista. Los consumidores en estos mercados en auge se inclinan por productos de valor añadido y marcas de confianza con un historial de seguridad consolidado. Esto representa una excelente oportunidad para que los líderes del mercado amplíen sus redes de distribución, manteniendo al mismo tiempo una posición privilegiada en las ciudades de primer nivel más prósperas. Además, la creciente penetración de canales comerciales modernos y plataformas de comercio electrónico en estas regiones facilita aún más la expansión del mercado.
A medida que las marcas se desenvuelven en este panorama, su estrategia de distribución geográfica se vuelve crucial para obtener una ventaja competitiva. El éxito depende de la adaptación de los enfoques para satisfacer las demandas únicas de cada región, manteniendo al mismo tiempo una identidad de marca unificada y una calidad de producto consistente. Los gustos regionales dictan las preferencias en cuanto a perfiles de sabor, estilos de empaque y precios. Esto no solo facilita la innovación local de productos, sino que también supone un desafío para los fabricantes que buscan economías de escala ante la diversidad de demandas del mercado. Las empresas deben equilibrar la necesidad de personalización con la eficiencia operativa para captar eficazmente la cuota de mercado en estos diversos segmentos geográficos.
Panorama regulatorio
Las bebidas energéticas comercializadas como bebidas comunes en China deben cumplir con el marco nacional de seguridad alimentaria para bebidas, incluida la norma GB 7101-2022, que rige los requisitos básicos de seguridad y composición para los productos de bebidas. Cuando las marcas buscan hacer afirmaciones funcionales o relacionadas con la salud, se aplican vías de cumplimiento adicionales bajo el sistema de registro/archivo de alimentos saludables de la Administración Estatal para la Regulación del Mercado (SAMR), lo que crea una división práctica entre el cumplimiento estándar de las bebidas y la justificación al estilo de los alimentos saludables para un posicionamiento funcional más sólido.
En lo que respecta a las importaciones, la Administración General de Aduanas (GACC) actualizó su régimen de registro de fabricantes de alimentos en el extranjero mediante el Decreto n.° 280, vigente a partir del 1 de junio de 2026, que sustituye al marco del Decreto 248 anterior y refuerza la gestión del registro basada en el riesgo para las instalaciones que exportan alimentos a China. Junto con las normas nacionales obligatorias, las normas voluntarias del sector, como T/CIET 408-2024 y T/CEAC 023-2024, proporcionan especificaciones técnicas adicionales para la calidad de las bebidas energéticas y pueden afectar a los requisitos de adquisición, control de calidad y aceptación por parte de los minoristas, aunque no sean jurídicamente vinculantes.
Panorama competitivo
El mercado chino de bebidas energéticas opera en un panorama competitivo altamente consolidado, lo que pone de relieve su naturaleza oligopólica, donde unos pocos actores clave dominan la industria. Estas empresas consolidadas se benefician de un importante poder de mercado, lo que les permite influir en los precios, la oferta de productos y las tendencias generales del mercado. Su dominio se ve reforzado por su capacidad para invertir fuertemente en marketing, investigación e innovación de productos, lo que crea importantes barreras para nuevos participantes y competidores más pequeños. La alta concentración también refleja la capacidad de estos actores para adaptarse a las cambiantes preferencias de los consumidores y a los requisitos regulatorios, consolidando aún más su posición.
Uno de los principales factores que contribuyen al dominio de estas empresas es su extensa red de distribución. Estas redes les permiten garantizar una amplia disponibilidad de sus productos en zonas urbanas y rurales, atendiendo a una base de consumidores diversa. Además, sus sólidas relaciones con minoristas y distribuidores les otorgan una ventaja competitiva para asegurar un espacio de primera calidad en los anaqueles y mantener una visibilidad constante de sus productos. Esta ventaja estratégica les permite llegar eficazmente a su público objetivo y mantener su posición en el mercado. Asimismo, la capacidad de aprovechar las plataformas de comercio electrónico ha ampliado su alcance, especialmente entre los consumidores más jóvenes y expertos en tecnología, que constituyen una parte significativa del público objetivo del mercado de bebidas energéticas.
El reconocimiento de marca también desempeña un papel crucial para mantener el dominio del mercado de estos actores clave. A lo largo de los años, estas empresas han invertido significativamente en construir identidades de marca sólidas mediante campañas publicitarias, patrocinios y promociones, especialmente en los sectores del deporte y el entretenimiento. Esto ha generado una alta fidelidad y confianza del consumidor, lo que dificulta la competencia de nuevos participantes. Además, estas marcas suelen introducir productos y sabores de edición limitada para mantener el interés del consumidor e impulsar la repetición de compras.
Líderes de la industria de bebidas energéticas de China
-
Corporación Monster Beverage
-
Compañía Coca-Cola
-
PepsiCo, Inc.
-
Grupo de bebidas Eastroc Co., Ltd.
-
Red Bull GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Monster Beverage anunció que aprovechará el sistema de distribución de The Coca-Cola Company para expandir su presencia de bebidas energéticas en China, incluyendo una estrategia a través de canales universitarios. Esto fortalece su alcance comercial y facilita una implementación más rápida en puntos de venta urbanos de alto tránsito, lo que aumenta la presión competitiva en cuanto al espacio en los estantes y la intensidad de las promociones.
- Enero de 2026: Eastroc Beverage inició su cotización en la bolsa de Hong Kong y recaudó 10.14 millones de HKD, destinando los fondos a la expansión de la capacidad de producción y la modernización de la cadena de suministro. Esta financiación permite una rápida expansión de la fabricación y la logística, reforzando la ventaja de las grandes empresas nacionales en un mercado altamente consolidado.
- Noviembre de 2024: TCP Group anunció una hoja de ruta de crecimiento que incluía la inauguración de una tercera planta de fabricación en Guangxi a principios de 2025. La expansión de capacidad prevista tiene como objetivo reforzar el suministro local y ampliar la cobertura de distribución, lo que contribuirá a una posición competitiva a medida que las marcas añadan referencias y opciones de embalaje para diferentes zonas urbanas.
Alcance del informe sobre el mercado de bebidas energéticas de China
Una bebida energética contiene compuestos estimulantes, generalmente cafeína, comercializada como estimulante mental y físico. Pueden ser carbonatadas o no y contener azúcar, otros edulcorantes, extractos de hierbas, taurina y aminoácidos. El mercado chino de bebidas energéticas está segmentado por tipo de producto, tipo de envase, ingrediente y canal de distribución. Según el tipo de producto, el mercado se segmenta en bebidas, shots y mezcladores. Según el tipo de envase, el mercado se segmenta en botellas de PET/vidrio, latas y otros tipos de envases. Según el ingrediente, el mercado se segmenta en convencional y natural. Según el canal de distribución, en hostelería y comercio minorista, dentro del comercio minorista, el mercado se segmenta en supermercados/hipermercados, tiendas de conveniencia, tiendas minoristas en línea y otros canales de distribución. El informe ofrece el tamaño del mercado y las previsiones de valor (en millones de USD) para las bebidas energéticas de todos los segmentos mencionados.
Por tipo de producto
| Bebidas |
| Shots |
| Mezcladores |
Por tipo de embalaje
| Botellas de PET/vidrio |
| latas |
| Otros tipos de embalaje |
por ingrediente
| Convencional |
| Natural / orgánico |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Tiendas de conveniencia/Tiendas de comestibles |
| Supermercados / Hipermercados | |
| Tiendas minoristas en línea | |
| Otros canales de distribución |
| Por tipo de producto | Bebidas | |
| Shots | ||
| Mezcladores | ||
| Por tipo de embalaje | Botellas de PET/vidrio | |
| latas | ||
| Otros tipos de embalaje | ||
| por ingrediente | Convencional | |
| Natural / orgánico | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Tiendas de conveniencia/Tiendas de comestibles | |
| Supermercados / Hipermercados | ||
| Tiendas minoristas en línea | ||
| Otros canales de distribución | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de bebidas energéticas de China?
El mercado tendrá un valor de USD 12.51 millones en 2026 y se prevé que alcance los USD 18.01 millones en 2031.
¿Qué tan rápido se espera que crezca el mercado de bebidas energéticas de China?
Se proyecta que se expandirá a una tasa compuesta anual del 7.56 % durante 2026-2031, impulsada por la innovación de productos y la creciente demanda orientada a la salud.
¿Qué segmento de productos está creciendo más rápido?
Las bebidas energéticas se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 8.09 % hasta 2031, lo que refleja el apetito de los consumidores por formatos concentrados y portátiles.
¿Por qué son importantes los ingredientes naturales y orgánicos?
Los consumidores preocupados por la salud prefieren cada vez más las bebidas de etiqueta limpia, lo que otorga a las fórmulas naturales u orgánicas una ventaja de CAGR del 8.62 %.


