

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
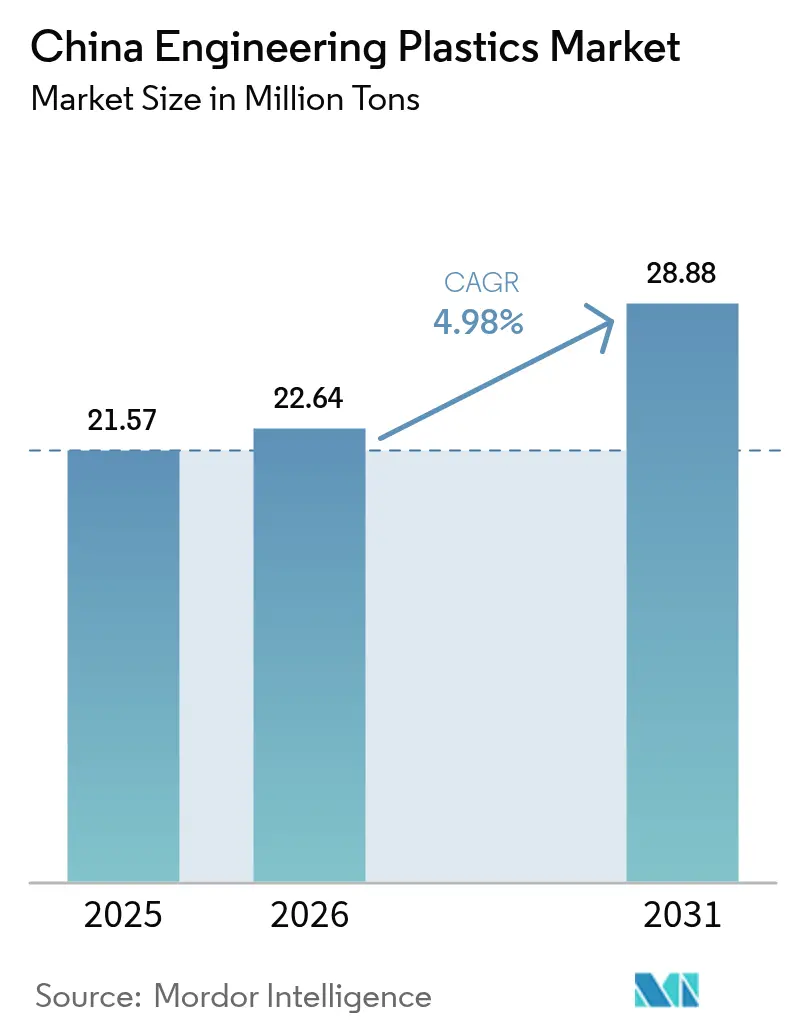
| Volumen de mercado (2026) | 22.64 millones de toneladas |
| Volumen de mercado (2031) | 28.88 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.98% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de plásticos de ingeniería en China por Mordor Intelligence
El mercado chino de plásticos de ingeniería alcanzó un valor de 21.57 millones de toneladas en 2025 y se estima que crecerá de 22.64 millones de toneladas en 2026 a 28.88 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.98% durante el período de pronóstico (2026-2031). Esta expansión constante refleja la combinación de políticas de Beijing, que incluye la modernización industrial, la soberanía tecnológica y los mandatos de economía circular, los cuales impulsan la demanda de resinas de alto rendimiento en sectores de rápido crecimiento como los vehículos eléctricos, la infraestructura 5G y la fabricación de precisión. El crecimiento del mercado, basado en el volumen, también destaca una clara migración de polímeros básicos hacia grados de ingeniería de mayor margen que cumplen con estrictos requisitos de rendimiento en cuanto a resistencia al calor, estabilidad dieléctrica y resistencia mecánica. La creciente competencia local está acelerando la innovación de productos, ya que tanto los licenciatarios multinacionales como los nuevos participantes nacionales deben combinar la disciplina de precios con la diferenciación técnica para defender su cuota de mercado. La capacidad que entró en funcionamiento entre 2024 y 2025, incluyendo el complejo industrial Zhanjiang Verbund de BASF y varios proyectos de Sinopec, está mejorando la seguridad del suministro; sin embargo, el mercado chino de plásticos de ingeniería todavía depende de las importaciones para ciertos grados de fluoropolímeros, LCP y resinas de alta temperatura.
Conclusiones clave del informe
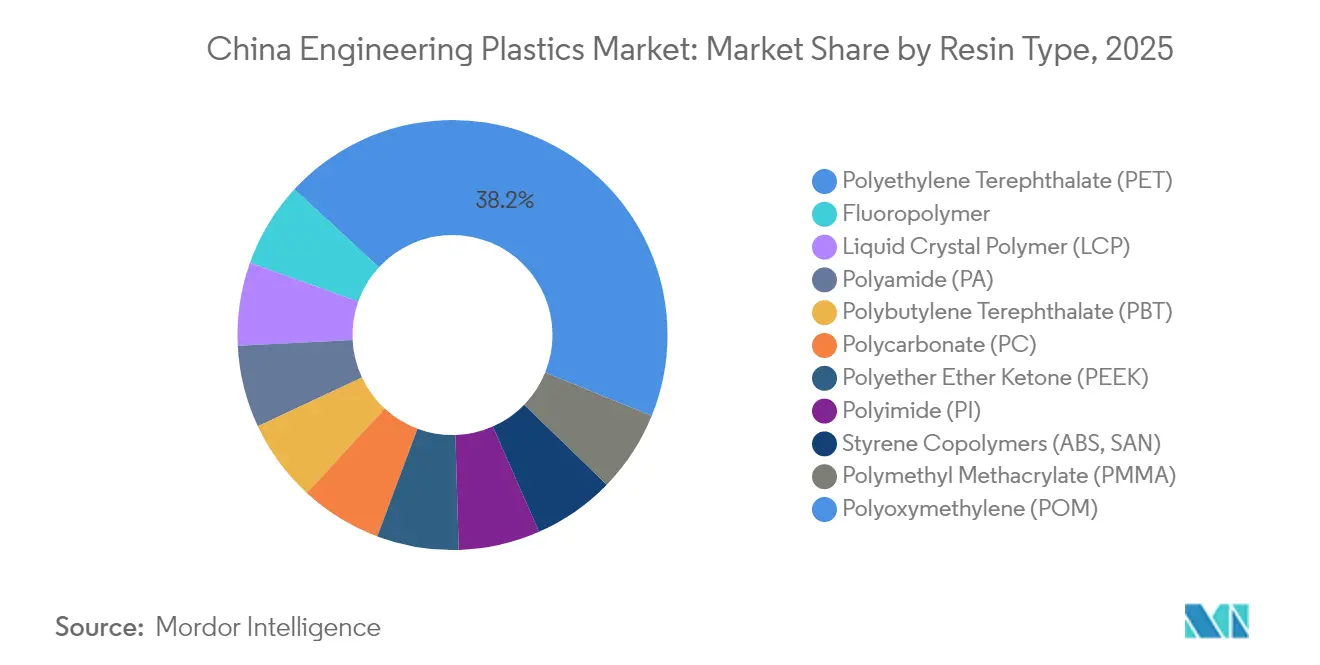
- Por tipo de resina, el tereftalato de polietileno capturó el 38.15% de la participación de mercado de plásticos de ingeniería de China en 2025, mientras que se proyecta que los fluoropolímeros registren la CAGR más rápida del 9.04% hasta 2031.
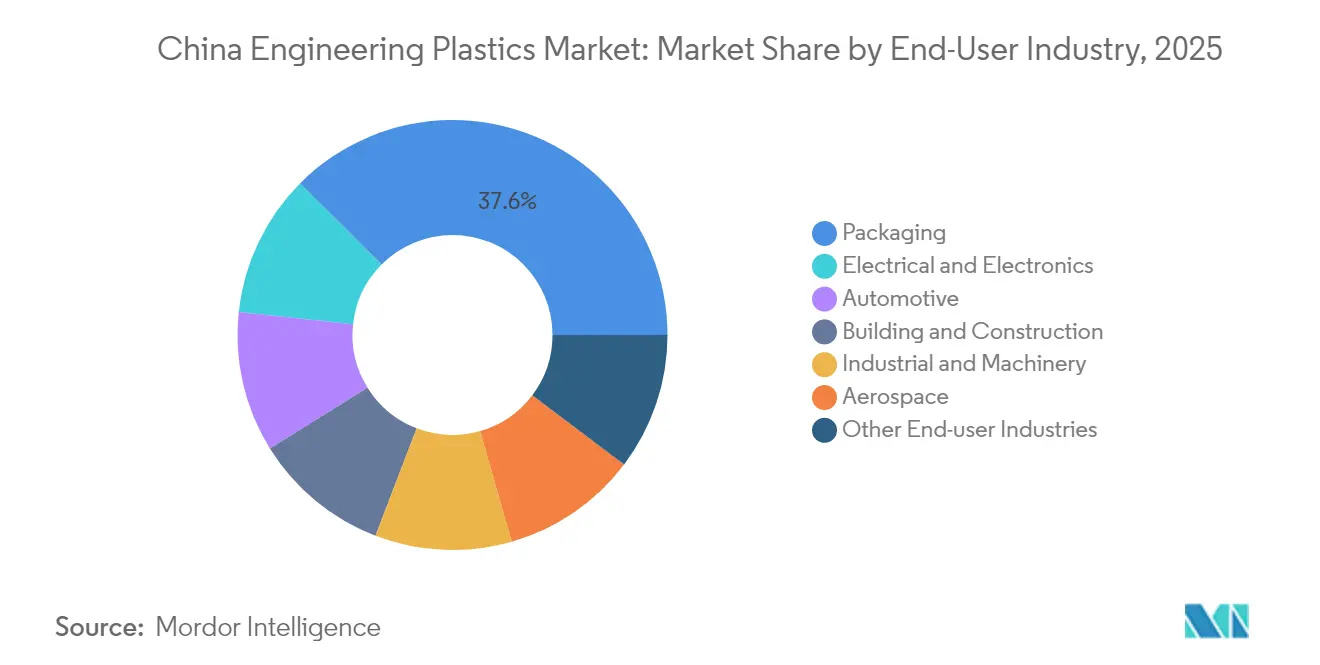
- Por industria de usuario final, el embalaje representó una porción del 37.55% del tamaño del mercado de plásticos de ingeniería de China en 2025, mientras que se espera que los productos eléctricos y electrónicos crezcan más rápido con una CAGR del 7.02% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de plásticos de ingeniería en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del aligeramiento impulsado por los vehículos eléctricos | + 1.20% | Guangdong, Jiangsu, Shanghái | Mediano plazo (2-4 años) |
| Demanda de 5G y electrónica miniaturizada | + 0.80% | Shenzhen, Pekín, Shanghái | Corto plazo (≤ 2 años) |
| Localización aeroespacial y ferroviaria de alta velocidad | + 0.60% | Beijing-Tianjin-Hebei, delta del río Yangtze | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para fabricantes de robots de servicio | + 0.40% | Ciudades piloto de nivel 1 | Mediano plazo (2-4 años) |
| Impulso de localización de película LCP de sustrato IC | + 0.30% | Regional, concentrado en centros de electrónica de Jiangsu y Guangdong | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Auge del aligeramiento impulsado por los vehículos eléctricos
El aumento vertiginoso de la producción de vehículos eléctricos es un catalizador innegable para el mercado chino de plásticos de ingeniería porque los fabricantes de equipos originales (OEM) especifican polímeros más ligeros y resistentes para extender la autonomía y reducir los costos de ensamblaje. Los paquetes de baterías, las carcasas estructurales y los revestimientos de la cabina sustituyen cada vez más el acero y el aluminio con policarbonato reforzado con fibra de vidrio, poliamida reforzada con fibra de carbono y PC/ABS ignífugo. La mezcla de PC/ABS libre de PFAS de LG Chem, que integra un 50 % de material reciclado posconsumo, demuestra cómo la sostenibilidad y el rendimiento ahora convergen en las decisiones de abastecimiento para los cargadores de vehículos eléctricos. Celanese está codesarrollando polioximetileno de ultrabajas emisiones para Li Auto, lo que indica que los estándares de emisiones dentro de las cabinas de los vehículos importan tanto como el ahorro de peso [1] Celanese Corporation, “Celanese y Li Auto colaboran para impulsar la innovación de ultrabajas emisiones en vehículos de nueva energía”, celanese.com . Esta misma tendencia está ampliando el campo de aplicación de los fluoropolímeros, ya que los circuitos de refrigeración y el cableado de alta tensión requieren una rigidez dieléctrica y una estabilidad térmica superiores. Los subsidios para vehículos de nuevas energías aprobados hasta 2027 garantizan una demanda estructural de resinas de grado industrial, lo que afianza un largo camino para el mercado chino de plásticos de ingeniería.
Demanda de 5G y electrónica miniaturizada
El rápido despliegue de la tecnología 5G reduce la huella de los componentes y amplía los límites de rendimiento dieléctrico, lo que aumenta la demanda de polímeros de cristal líquido (LCP), sulfuro de polifenileno y otras resinas de alta frecuencia. Zenite LCP 16236(N) de Celanese proporciona un flujo entre un 30 % y un 40 % mayor para moldear conectores con un paso más fino, lo que permite un mayor número de elementos de antena por milímetro cuadrado. Los ensambladores de electrónica por contrato de Shenzhen están homologando PEEK y policarbonato modificado para marcos de disipadores de calor dentro de módulos de ondas milimétricas, un cambio de diseño que refuerza los precios premium para los grados especiales. La política de capacidad nacional de sustratos de circuitos integrados refuerza aún más la demanda de LCP, vinculando los ciclos de inversión en telecomunicaciones y semiconductores en un único vector de mercado. En consecuencia, el mercado chino de plásticos de ingeniería experimenta un sólido aumento de volumen a corto plazo, a pesar de la desaceleración cíclica del mercado de teléfonos inteligentes, ya que el hardware de infraestructura absorbe gran parte del tonelaje adicional de resina.
Localización aeroespacial y ferroviaria de alta velocidad
La ampliación de la red ferroviaria de alta velocidad de 42,000 km de China y el programa de aviones comerciales COMAC C919 imponen estrictos umbrales de toxicidad por llama y humo que los polímeros convencionales no pueden cumplir. Por ello, la polieteretercetona y la poliimida se están adoptando cada vez más en paneles interiores, revestimientos de cables y componentes bajo el vehículo que deben resistir vibraciones, humedad y grandes oscilaciones de temperatura. Si bien las variantes de PEEK de origen biológico prometen menores emisiones durante su ciclo de vida, el proceso de certificación aeroespacial plurianual está ralentizando su velocidad de sustitución. Los fabricantes nacionales de resinas están invirtiendo en monómeros clave para reducir la dependencia de intermediarios importados, en consonancia con el mandato de localización de Pekín. Los contratos de producción a largo plazo con fabricantes de material rodante ofrecen visibilidad de precios, lo que permite a los proveedores amortizar el capital para nuevas líneas de compuestos. En general, el impulso de la localización impulsa una demanda duradera en el mercado chino de plásticos de ingeniería, en particular de grados resistentes al fuego y a altas temperaturas.
Incentivos gubernamentales para fabricantes de robots de servicio
Los créditos fiscales y las cuotas de adquisición para plataformas de robots de servicio están transformando la demanda de materiales en dispositivos médicos, hoteleros y de atención a personas mayores. Los diseñadores prefieren los policarbonatos y las poliamidas de alto impacto que ofrecen una tolerancia dimensional estricta, un acabado superficial agradable y biocompatibilidad. Las subvenciones municipales en Shanghái y Pekín reembolsan hasta el 20 % del gasto en I+D en robótica cualificada, lo que motiva a los fabricantes locales de compuestos de plásticos a cumplir simultáneamente los objetivos de inflamabilidad UL 94 V-0 y biocompatibilidad ISO 10993. La preferencia por el abastecimiento nacional reduce la exposición a riesgos geopolíticos para los fabricantes de equipos originales (OEM) de robots y, a su vez, impulsa el volumen de contratos para los fabricantes chinos de resinas capaces de certificarse según las normas internacionales. Este programa añade un volumen incremental, aunque persistente, al mercado chino de plásticos de ingeniería, ya que las piezas posventa y los ciclos de actualización de diseño reordenan continuamente grados especiales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas | -0.90% | Nacional, afectando a todas las regiones de producción | Corto plazo (≤ 2 años) |
| Sobrecapacidad doméstica de ABS y PC | -0.60% | Regional, concentrado en el delta del río Yangtze y el delta del río Perla | Mediano plazo (2-4 años) |
| Certificación aeroespacial lenta para bio-PEEK | -0.20% | Nacional, que afecta a los centros de fabricación aeroespacial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas
Las fluctuaciones bruscas en los costos de la nafta y el benceno ligados al crudo pueden reducir los márgenes, ya que las materias primas a menudo representan dos tercios de los gastos de conversión de polímeros. Los picos de precios del BPA en 2024 sorprendieron a los convertidores de policarbonato y obligaron a recortes temporales de producción a pesar de las fuertes solicitudes de productos derivados. Las fluctuaciones del tipo de cambio añaden complejidad cuando se importan monómeros especializados con facturación en dólares estadounidenses. En respuesta, Sinopec y varias refinerías privadas buscan una mayor integración regresiva en las cadenas de C4 y aromáticos para asegurar barriles de insumos a un costo ventajoso. Los procesadores más grandes cubren su exposición al petróleo con futuros a largo plazo, pero los fabricantes de compuestos más pequeños carecen de solidez financiera, lo que genera un comportamiento de transferencia desigual que dificulta la visibilidad de los precios en el mercado chino de plásticos de ingeniería.
Sobrecapacidad doméstica de ABS y PC
Más de 3 millones de toneladas anuales de capacidad nominal de ABS y policarbonato entraron en funcionamiento entre 2020 y 2024, superando con creces el crecimiento del consumo interno y desencadenando fuertes descuentos de precios. Los productores más pequeños, con una sola línea de producción, tienen dificultades para superar el 60% de su capacidad de producción en sus plantas, lo que genera dificultades de liquidez y motiva conversaciones sobre cierres o fusiones. Los canales de exportación no pueden absorber completamente el excedente debido a que los aranceles antidumping limitan el volumen en Norteamérica y la Unión Europea. Las multinacionales de primer nivel defienden nichos premium mediante ofertas diferenciadas de retardantes de llama y grado óptico, pero los grados de uso general ahora se comercializan a un costo cercano al variable en efectivo. Por lo tanto, el exceso de oferta reduce el capital circulante y podría postergar nuevas inversiones, lo que supone un ligero freno al mercado chino de plásticos de ingeniería hasta que se racionalice la capacidad.
Análisis de segmento
Por tipo de resina: el dominio del PET se une a la innovación de los fluoropolímeros
El tereftalato de polietileno (TEP) ocupó una importante cuota de mercado del 38.15% en plásticos de ingeniería en China en 2025, y su omnipresente papel en envases de bebidas y refuerzos de fibra para automóviles mantuvo la resiliencia de los volúmenes a pesar de la desaceleración del gasto de los consumidores. Este segmento también capta la creciente demanda de contenido reciclado, ya que el rPET apto para botellas puede refundirse en carcasas moldeadas por inyección para electrónica de consumo. Mientras tanto, se prevé que los fluoropolímeros registren una tasa de crecimiento anual compuesta (TCAC) del 9.04% hasta 2031, la más alta de todas las categorías de resinas, ya que las tuberías de proceso húmedo para semiconductores, los bidones químicos de alta pureza y los tubos de refrigeración de baterías requieren una resistencia química y térmica extrema. Estos casos de uso especializados tienen precios superiores que protegen a los productores de las fluctuaciones de precios de las materias primas que afectan a otras resinas.
El tamaño del mercado chino de plásticos de ingeniería para fluoropolímeros es pequeño en tonelaje, pero grande en valor, lo que impulsa tanto a las grandes empresas globales como a las ágiles empresas nacionales a planificar nuevas líneas de dispersión y compuestos cerca de los centros de electrónica en Jiangsu y Guangdong. El polímero de cristal líquido también mantiene un crecimiento de dos dígitos, impulsado por las necesidades de miniaturización de antenas 5G; sin embargo, la escasez de suministro persiste porque solo un puñado de licenciantes controlan recetas clave de oligómeros. El policarbonato y la poliamida enfrentan presión sobre las ganancias debido al exceso de capacidad explicado anteriormente, pero su papel en el acristalamiento ligero de vehículos y las cubiertas de motor aún genera una demanda base estable. Como resultado, la cartera de resinas muestra un claro patrón de dos velocidades: el PET de alto volumen ancla el tonelaje base, mientras que las resinas de nicho de alto rendimiento ofrecen un margen de beneficio descomunal y liderazgo tecnológico dentro del mercado chino de plásticos de ingeniería.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: el liderazgo del embalaje se ve desafiado por el auge de la electrónica
Los envases contribuyeron con el 37.55 % del tamaño del mercado chino de plásticos de ingeniería en 2025, ya que las marcas siguieron optando por envases más ligeros y resistentes que se transportan eficientemente a través de las extensas redes logísticas nacionales. El estricto cumplimiento normativo en materia de contacto con alimentos y la iniciativa nacional para reducir los plásticos de un solo uso intensificaron la I+D en PET monomaterial y recubrimientos de alta barrera que mejoran la reciclabilidad. Por el contrario, el sector eléctrico y electrónico registró la trayectoria más pronunciada, con una tasa de crecimiento anual compuesta (TCAC) del 7.02 % durante el período previsto, gracias a la implementación del 5G, la construcción de centros de datos y la expansión de las fábricas de semiconductores nacionales. Los ingenieros de diseño sustituyen cada vez más los chasis metálicos tradicionales por poliftalamida de alta resistencia a la fluencia y mezclas de policarbonato con disipación térmica, lo que impulsa aún más la demanda.
Las aplicaciones automotrices siguen siendo un pilar de crecimiento secundario y confiable, ya que los fabricantes de equipos originales (OEM) buscan reducir el peso de los módulos interiores y del sistema de propulsión. Las aplicaciones de construcción, en particular los perfiles de aislamiento térmico y los canales de cableado ignífugos, siguen la evolución de la actividad de reurbanización urbana y se basan cada vez más en los códigos de construcción ecológica. El sector aeroespacial sigue siendo un nicho en cuanto a tonelaje, pero lucrativo; los umbrales obligatorios de toxicidad por humo y los rigurosos ciclos de calificación de piezas mantienen las barreras altas, protegiendo a los proveedores actuales. En conjunto, estos patrones diversifican el mercado chino de plásticos de ingeniería, reduciendo la dependencia de un único usuario final y suavizando las fluctuaciones cíclicas vinculadas a la demanda del consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La producción de plásticos de ingeniería está geográficamente concentrada, pero se está expandiendo gradualmente hacia el interior. El delta del río Yangtsé, con Shanghái, Jiangsu y Zhejiang como puntos focales, sigue siendo el epicentro de los grados de alto valor gracias a su talento investigador, sus centros de fabricación de obleas y sus líneas de alimentación petroquímicas integradas. El policarbonato, el LCP y el nylon especial fluyen desde esta zona hacia fábricas de electrónica de precisión y dispositivos médicos ubicadas en un radio de un día de transporte por carretera. El delta del río Perla de Guangdong prioriza la producción de compuestos a gran escala y con un enfoque en los costos, que alimenta las líneas de exportación de electrodomésticos, juguetes y automóviles; su proximidad a los puertos de Hong Kong agiliza la tramitación de los documentos de exportación y ofrece atractivas opciones de financiación para el capital circulante.
El corredor Pekín-Tianjin-Hebei está creciendo rápidamente en respuesta a los planes del gobierno central para descongestionar las megaciudades costeras y fomentar la manufactura avanzada en el norte. Las líneas de PEEK con certificación aeroespacial y las unidades de película de poliimida de alta temperatura, puestas en servicio en 2024-2025, aprovechan los institutos de investigación agrupados en torno a Pekín, lo que garantiza una mano de obra cualificada y un fácil acceso a laboratorios de certificación. Centros del interior como Chongqing y Sichuan combinan menores costos de tierra con crecientes conexiones de transporte, lo que los convierte en opciones viables para la expansión de segunda fase de los fabricantes de resinas que buscan penetrar en las provincias occidentales.
A pesar de la multiplicación de los nodos logísticos, el mercado chino de plásticos de ingeniería aún presenta un sesgo costero, ya que los proveedores internacionales importan productos intermedios de alta pureza a través de las terminales de Shanghái y Ningbó. Sin embargo, el auge del transporte ferroviario de mercancías de alta velocidad entre países ha reducido los tiempos de tránsito desde la costa hasta las ciudades del interior a menos de 48 horas, eliminando así los obstáculos de costos previos. Los gobiernos regionales compiten mediante exenciones fiscales y cuotas de electricidad verde, con la esperanza de atraer plantas que puedan generar ecosistemas de procesamiento de polímeros más amplios. Esta creciente diversificación geográfica, en última instancia, mitiga el riesgo de la cadena de suministro y posiciona al mercado para un crecimiento nacional más equilibrado.
Panorama competitivo
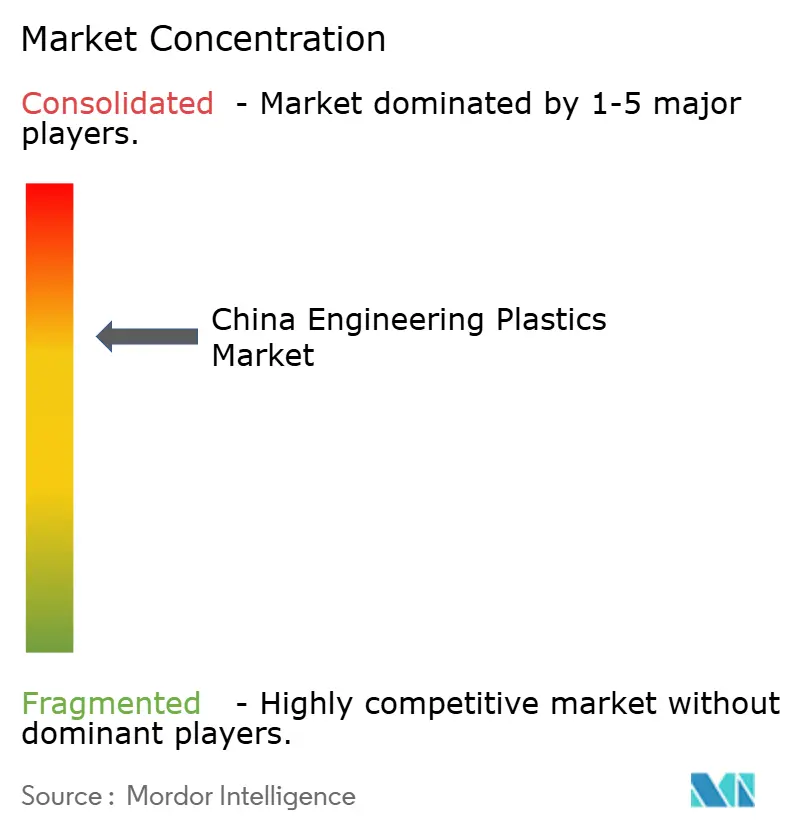
El mercado chino de plásticos de ingeniería presenta una concentración moderadamente fragmentada. Las multinacionales establecidas —BASF, SABIC, LG Chem, Celanese y LyondellBasell— se basan en catalizadores patentados y la confianza de marca para defender nichos premium, especialmente en los canales de automoción y semiconductores. Fabricantes nacionales como Sinopec, Chang Chun Group y Kingfa se centran en el liderazgo en costes y un servicio al cliente ágil para ganar cuota de mercado frente a los convertidores sensibles al precio. Los modelos de empresas conjuntas son comunes, lo que permite a los licenciantes extranjeros mantenerse cerca de la demanda y, al mismo tiempo, cumplir con los requisitos regulatorios en materia de seguridad de datos y cumplimiento medioambiental.
La sostenibilidad es ahora un eje competitivo obligatorio. La demostración comercial de LG Chem de ácido acrílico 100% de origen vegetal la posiciona para captar formuladores de cosméticos y adhesivos que deben alcanzar objetivos ambiciosos de reducción de carbono. Celanese lanzó gamas de POM con contenido reciclado y LCP de materia prima renovable que permiten a los OEM cumplir con sus compromisos de circularidad sin comprometer el rendimiento. El sitio verbund de BASF integra activos de craqueo, monómeros y compuestos con electricidad renovable, reduciendo las emisiones de la cuna a la puerta para plásticos de ingeniería clave hasta en un 30% [2] BASF SE, “Material Investments and Portfolio Measures – BASF Report 2024,” basf.com . En conjunto, estas acciones indican que la innovación técnica es inseparable de las credenciales ambientales para ganar contratos de suministro a largo plazo.
Las inversiones estratégicas favorecen la integración upstream y la proximidad regional. LyondellBasell licenció la tecnología Hostalen ACP a China Energy Group para la producción de poliolefinas compuestas destinadas a tuberías de alta presión, aislamiento de edificios y tanques de refrigerante para vehículos eléctricos. Sinopec está ampliando su capacidad de anilina y MDI para asegurar insumos para policarbonato y poliuretanos, reduciendo así la dependencia de las importaciones. Mientras tanto, las empresas privadas de compuestos se especializan en grados con igualación de color, soldables por láser y con protección contra interferencias electromagnéticas que los productores convencionales pasan por alto. En este contexto, el mercado chino de plásticos de ingeniería premia tanto las economías de escala como la fuerte especialización, lo que garantiza un flujo de negocios activo en alianzas, participaciones minoritarias y licencias de tecnología en el futuro previsible.
Líderes de la industria de plásticos de ingeniería de China
CHIMEI
Corporación de Petróleo y Productos Químicos de China
Covestro AG
Grupo Formosa Plastics
Compañía Petrochina limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2024: DOMO Chemicals inauguró sus nuevas instalaciones en Haiyan, Jiaxing, Zhejiang, China. La planta ocupa una superficie de 40,000 metros cuadrados y tiene una capacidad de producción de 35 kilotones de grados de poliamida TECHNYL.
- Abril de 2024: Celanese presentó sus materiales de ingeniería avanzados en CHINAPLAS 2024, incluido Vectra LCP ECO-B con 60% de contenido renovable y nailon de alto rendimiento Zytel, que ofrecen una reducción de peso del 30% para aplicaciones de electrónica de consumo.
Alcance del informe sobre el mercado de plásticos de ingeniería en China
Aeroespacial, Automotriz, Edificación y Construcción, Electricidad y Electrónica, Industrial y Maquinaria, Embalaje se clasifican por industria del usuario final. Fluoropolímero, Polímero de Cristal Líquido (LCP), Poliamida (PA), Tereftalato de Polibutileno (PBT), Policarbonato (PC), Poliéter Éter Cetona (PEEK), Tereftalato de Polietileno (PET), Poliimida (PI), Polimetilmetacrilato (PMMA), Polioximetileno (POM) y Copolímeros de Estireno (ABS y SAN) se clasifican por tipo de resina.Por tipo de resina
| Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de resinas secundarias | |
| Polímero de cristal líquido (LCP) | |
| Poliamida (PA) | Aramida |
| Poliamida (PA) 6 | |
| Poliamida (PA) 66 | |
| Poliftalamida | |
| Tereftalato de polibutileno (PBT) | |
| Policarbonato (PC): | |
| Poliéter éter cetona (PEEK) | |
| Tereftalato de polietileno (PET) | |
| Poliamida (PI) | |
| Metacrilato de polimetilo (PMMA) | |
| Polioximetileno (POM) | |
| Copolímeros de estireno (ABS, SAN) |
Por industria del usuario final
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Por tipo de resina | Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | ||
| Politetrafluoroetileno (PTFE) | ||
| Fluoruro de polivinilo (PVF) | ||
| Fluoruro de polivinilideno (PVDF) | ||
| Otros tipos de resinas secundarias | ||
| Polímero de cristal líquido (LCP) | ||
| Poliamida (PA) | Aramida | |
| Poliamida (PA) 6 | ||
| Poliamida (PA) 66 | ||
| Poliftalamida | ||
| Tereftalato de polibutileno (PBT) | ||
| Policarbonato (PC): | ||
| Poliéter éter cetona (PEEK) | ||
| Tereftalato de polietileno (PET) | ||
| Poliamida (PI) | ||
| Metacrilato de polimetilo (PMMA) | ||
| Polioximetileno (POM) | ||
| Copolímeros de estireno (ABS, SAN) | ||
| Por industria del usuario final | Aeroespacial | |
| Motorium | ||
| Maquinaria de construcción usada | ||
| Eléctrica y electrónica | ||
| Industriales y Maquinaria | ||
| Embalaje | ||
| Otras industrias de usuarios finales | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Industria del usuario final - Embalaje, electricidad y electrónica, automoción, edificación y construcción, y otras son las industrias de usuarios finales consideradas en el mercado de plásticos de ingeniería.
- Resina - Bajo el alcance del estudio, se considera el consumo de resinas vírgenes como fluoropolímero, policarbonato, tereftalato de polietileno, tereftalato de polibutileno, polioximetileno, metacrilato de polimetilo, copolímeros de estireno, polímero de cristal líquido, poliéter éter cetona, poliimida y poliamida en las formas primarias. El reciclaje se ha proporcionado por separado en su capítulo individual.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




