

Tamaño y participación del mercado de baterías para vehículos eléctricos en China
Visión general del mercado
| Periodo de estudio | 2017 - 2029 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2029 |
| Tamaño del mercado (2025) | USD 56.89 mil millones |
| Tamaño del mercado (2029) | USD 69.19 mil millones |
| Tasa de crecimiento (2025 - 2029) | 5.02% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de baterías para vehículos eléctricos en China por Mordor Intelligence
Se estima que el tamaño del mercado de baterías para vehículos eléctricos de China será de 56.89 mil millones de dólares en 2025, y se espera que alcance los 69.19 mil millones de dólares en 2029, creciendo a una CAGR del 5.02 % durante el período de pronóstico (2025-2029).
La industria de baterías para vehículos eléctricos de China está experimentando una profunda transformación impulsada por la innovación tecnológica y la escala de fabricación. La estructura del mercado demuestra una clara preferencia por las soluciones de paquetes de baterías para vehículos eléctricos: los vehículos eléctricos de batería (BEV) representaron aproximadamente el 70 % de las ventas totales de vehículos eléctricos en 2022, mientras que los vehículos eléctricos híbridos enchufables (PHEV) representaron el 28 %. Esta distribución refleja la maduración del ecosistema de vehículos eléctricos puros, aunque los PHEV siguen ganando terreno, como lo demuestra su crecimiento del 32 % en 2022. La evolución de la industria se caracteriza además por la aparición de tecnologías avanzadas de sistemas de gestión de baterías y procesos de fabricación sofisticados que están remodelando el panorama competitivo.
El panorama de la tecnología de baterías está dominado por componentes químicos y factores de forma específicos que han demostrado ser los más eficaces para el mercado chino. Las baterías de fosfato de hierro y litio (LFP) se han convertido en la química predominante, representando aproximadamente el 80 % del consumo total de baterías en 2022, principalmente debido a su relación costo-beneficio y características de seguridad. En términos de configuración física, las celdas prismáticas se han establecido como el estándar de la industria, capturando una participación de mercado del 87 % entre todas las formas de batería en 2022, debido a su uso eficiente del espacio y su escalabilidad de fabricación. La demanda de soluciones de baterías para automóviles eléctricos sigue aumentando, impulsada por estos avances tecnológicos.
El panorama de la fabricación sigue evolucionando con importantes expansiones de capacidad y avances tecnológicos. Los principales fabricantes están invirtiendo fuertemente en nuevas instalaciones de producción, como lo demuestra el anuncio de BMW en 2023 de invertir 1.4 millones de dólares en una nueva planta de fabricación de baterías en China. Tesla China también ha realizado movimientos estratégicos al solicitar autorización para ampliar su planta de Shanghái para incluir la producción de celdas de batería tipo bolsa, lo que demuestra el cambio de la industria hacia la diversificación de los factores de forma de los paquetes de baterías para vehículos eléctricos y el aumento de las capacidades de producción nacional.
Los avances estratégicos en 2023 ponen de relieve el enfoque de la industria en la innovación y la expansión del mercado. La introducción por parte de Polestar de un nuevo SUV eléctrico con una autonomía de 315 millas demuestra el impulso de la industria hacia los vehículos de autonomía extendida. El lanzamiento por parte de BYD del Qin Plus EV, tanto en variantes puramente eléctricas como híbridas enchufables, muestra el compromiso de la industria de ofrecer diversas opciones de motorización. El segmento de los híbridos enchufables ha mostrado un impulso particular, con un crecimiento del 23 % registrado en marzo de 2023, lo que indica la evolución de las preferencias de los consumidores y la madurez tecnológica en el espacio híbrido. La expansión del mercado de baterías para automóviles es un testimonio de estos avances estratégicos.
Tendencias y perspectivas del mercado de baterías para vehículos eléctricos en China
IMPULSANDO LA REVOLUCIÓN ELÉCTRICA, BYD LIDERA EL MERCADO CHINO DE BATERÍAS PARA VEHÍCULOS, SEGUIDO POR TESLA, WULING, TOYOTA GROUP Y GAC AION
- El mercado de vehículos eléctricos en China es enorme y lo gestionan muchos vendedores, pero está impulsado en gran medida por cinco empresas importantes, que poseían más del 50% del mercado en 2022. Estas empresas incluyen BYD, Tesla, Wuling, Toyota Group, y GAC Aion. BYD fue el mayor vendedor de vehículos eléctricos en China y representó alrededor del 25.27% de las ventas de vehículos eléctricos. La empresa tiene sólidas capacidades de I+D con un buen posicionamiento financiero. Está captando clientes a través de una excelente estrategia de precios y una amplia red de ventas y servicios en toda China.
- Tesla tenía una cuota de mercado de alrededor del 9.72%, lo que la convertía en el segundo mayor vendedor de vehículos eléctricos en China. La empresa se centra en innovaciones de vanguardia y tiene sólidas alianzas estratégicas con productores de varias piezas de vehículos eléctricos, incluidas baterías. La empresa también cuenta con una sólida red de ventas en toda China. Wuling registró la tercera cuota de mercado más alta, un 8.47%, en las ventas de vehículos eléctricos. La compañía opera como una subsidiaria de Liuzhou Wuling Automobile Industry Co. Ltd. Tiene un fuerte control entre los clientes de China debido a su amplia cartera de productos que ofrece vehículos eléctricos para diversos tipos de clientes.
- El cuarto actor más importante en las ventas de vehículos eléctricos en China fue el Grupo Toyota, que representa alrededor del 7.06% de la cuota de mercado. La empresa tiene una imagen de marca confiable entre sus clientes y vende sus productos en China a través de una red de cadena de suministro bien establecida. El quinto actor más grande que opera en el mercado chino de paquetes de baterías para vehículos eléctricos fue GAC Aion, manteniendo su participación de mercado en alrededor del 3.71%. Otros actores que venden vehículos eléctricos en China son Chery, Changan, Neta, Li-Auto y Fengshen.

EN 2022, TESLA, BYD Y WULING TENÍAN MÁS DEL 50% DEL MERCADO DE TURISMOS DE CHINA, IMPULSANDO LA PRINCIPAL DEMANDA DE PAQUETES DE BATERÍAS
- China es uno de los mercados de vehículos eléctricos más grandes del mundo y la demanda de vehículos eléctricos ha crecido significativamente en los últimos años. El país tiene una variedad de compradores de vehículos eléctricos, pero los hatchbacks y los SUV son algunos de los segmentos más vendidos. La conducción económica, los precios asequibles y la facilidad de aparcamiento son los principales factores que explican la creciente demanda del hatchback, y el gran espacio para la cabeza y las piernas, la gran capacidad de asientos y la conducción cómoda en diversas carreteras gracias a la gran distancia al suelo son algunos de los factores que favorecen las ventas del Los SUV eléctricos del país.
- El país ha sido testigo de buenas ventas del hatchback ya que la gente prefiere la asequibilidad. Wuling Hongguang MINIEV registró un crecimiento significativo de las ventas en 2022, ya que es uno de los coches totalmente eléctricos muy asequibles con buena autonomía y velocidad máxima limitada. También ofrece una versión descapotable, que está atrayendo a los consumidores. La población de China está mostrando una respuesta positiva a varias marcas, como Tesla, debido a la buena imagen de marca y la amplia oferta de productos de vehículos eléctricos. La empresa opera como una de las marcas destacadas en China y registró buenas ventas de los modelos Y y 3 en 2022.
- La mayor parte del mercado de vehículos eléctricos está acaparado por marcas chinas. Song también ha sido uno de los BYD más vendidos entre los consumidores chinos, debido a su sistema de propulsión totalmente eléctrico con una gran capacidad de asientos. El mercado chino de baterías para vehículos eléctricos también presenta una variedad de SUV y hatchbacks eléctricos de varias marcas. Uno de los automóviles más comunes es el BYD Dolphin y el Yuan Plus, que registraron buenas ventas en 2022. Otros automóviles en el mercado chino de baterías para vehículos eléctricos incluyen Qin PLUS DM-I, Han DM y Tang DM.

OTRAS TENDENCIAS CLAVE DE LA INDUSTRIA CUBIERTAS EN EL INFORME
- Las iniciativas gubernamentales y las fuertes inversiones de los fabricantes de equipos originales impulsan un rápido crecimiento de las ventas de vehículos eléctricos en China
- El descenso del coste de las baterías de iones de litio impulsa la demanda de vehículos eléctricos en China
- Los avances tecnológicos, las economías de escala y la eficiencia de la cadena de suministro reducirán los precios de la química de las baterías en China entre 2023 y 2029, lo que permitirá la adopción de vehículos eléctricos y la integración de energías renovables
- El lanzamiento de nuevos vehículos eléctricos chinos impulsa la demanda de baterías
- Hay un predominio de las baterías LFP y una creciente demanda de baterías NMC
- El rápido crecimiento de los vehículos eléctricos en China impulsa la demanda de materiales para baterías, y las baterías LFP dominan el mercado
- China lidera la adopción de vehículos eléctricos y los avances tecnológicos en baterías
Análisis de segmentos: tipo de cuerpo
Segmento de vehículos de pasajeros en el mercado de baterías para vehículos eléctricos de China
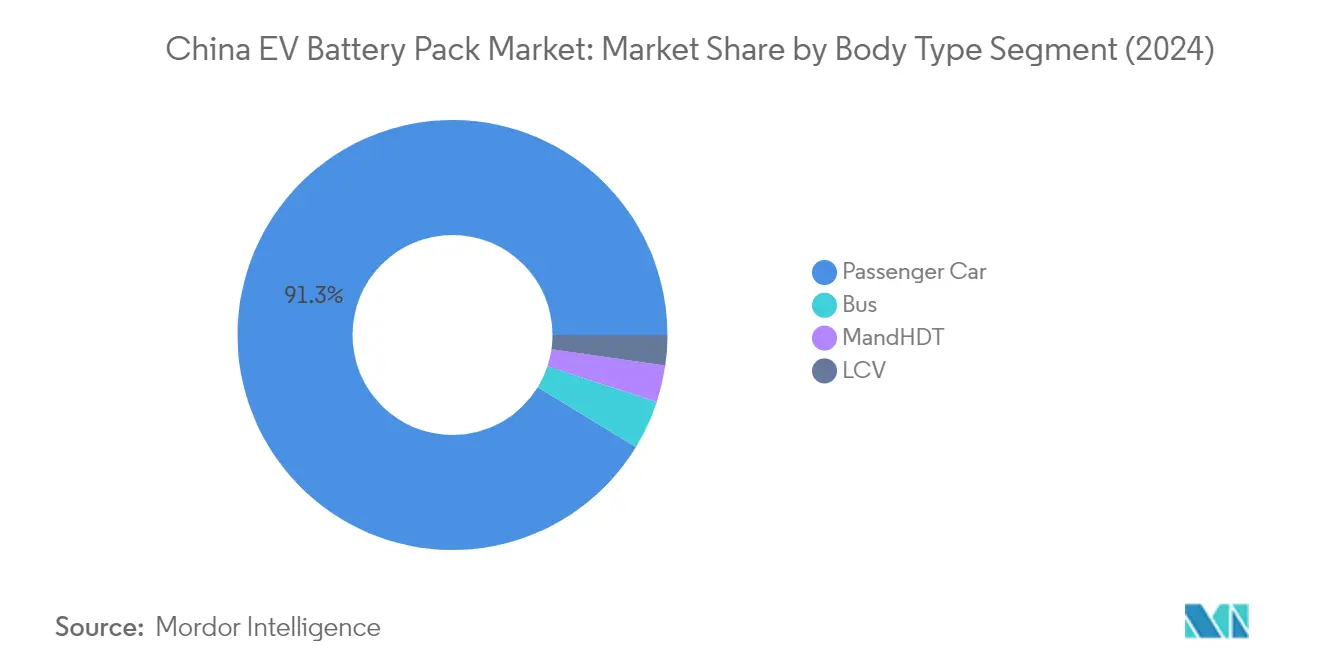
El segmento de vehículos de pasajeros sigue dominando el mercado de baterías para vehículos eléctricos de China, con una cuota de mercado de aproximadamente el 91 % en 2024. Este dominio abrumador está impulsado por la fuerte adopción de vehículos eléctricos de pasajeros por parte de los consumidores, el amplio apoyo gubernamental a través de subsidios e incentivos y una red de infraestructura de carga bien desarrollada en las principales ciudades chinas. El crecimiento del segmento se ve respaldado además por la creciente variedad de modelos de vehículos eléctricos de pasajeros que ofrecen los fabricantes nacionales e internacionales, que van desde coches urbanos asequibles hasta vehículos de lujo premium. Los principales fabricantes de automóviles chinos como BYD, Wuling y actores internacionales como Tesla han contribuido significativamente a la expansión de este segmento a través de continuos lanzamientos de productos e innovaciones tecnológicas en la tecnología de celdas de batería para vehículos eléctricos.
Segmento de autobuses en el mercado de baterías para vehículos eléctricos de China
El segmento de los autobuses se está convirtiendo en el segmento de más rápido crecimiento en el mercado de baterías para vehículos eléctricos de China, y se prevé que experimente un crecimiento notable de aproximadamente el 54 % de CAGR entre 2024 y 2029. Esta trayectoria de crecimiento excepcional está impulsada principalmente por las agresivas iniciativas gubernamentales para electrificar los sistemas de transporte público en las principales ciudades chinas. La expansión del segmento se ve respaldada además por el aumento de las regulaciones ambientales, los compromisos municipales para reducir la contaminación del aire urbano y los avances tecnológicos en sistemas de baterías de tracción de alta capacidad diseñados específicamente para autobuses eléctricos. Los ambiciosos objetivos de las ciudades chinas de realizar la transición de todas sus flotas de transporte público a vehículos eléctricos, junto con políticas de apoyo y desarrollo de infraestructura, están creando un entorno de crecimiento sólido para este segmento.
Segmentos restantes en el tipo de cuerpo
Los segmentos de vehículos comerciales ligeros (LCV) y camiones medianos y pesados (M&HDT) representan nichos importantes en el mercado de baterías para vehículos eléctricos de China, cada uno de los cuales atiende distintas necesidades de transporte comercial e industrial. El segmento de vehículos comerciales ligeros (LCV) está ganando terreno en aplicaciones de logística urbana y entrega de última milla, impulsado por el aumento de las actividades de comercio electrónico y las regulaciones de emisiones urbanas. Mientras tanto, el segmento de M&HDT está mostrando un desarrollo prometedor en aplicaciones especializadas como operaciones portuarias, minería y transporte regional de carga, con fabricantes enfocándose en desarrollar soluciones de módulos de baterías para vehículos eléctricos de alta capacidad para satisfacer los exigentes requisitos de las aplicaciones de servicio pesado. Ambos segmentos se están beneficiando de las mejoras tecnológicas en curso en la densidad energética de la batería y las capacidades de carga.
Análisis de segmentos: tipo de propulsión
Segmento de vehículos eléctricos (BEV) en el mercado de baterías para vehículos eléctricos de China
Los vehículos eléctricos de batería (VEB) dominan el mercado de baterías para vehículos eléctricos de China, con aproximadamente el 97 % de la participación total del mercado en 2024. Este dominio abrumador se puede atribuir a varios factores, incluido el fuerte impulso del gobierno chino a los vehículos eléctricos puros a través de subsidios e incentivos, la expansión de la red de infraestructura de carga en todo el país y la creciente confianza de los consumidores en la tecnología de los VEB. Los principales fabricantes de automóviles en China se están centrando principalmente en la producción de VEB, y empresas como BYD y Tesla lideran el mercado con sus amplias carteras de VEB. El crecimiento del segmento se ve respaldado además por los avances en la tecnología del sistema de gestión de baterías, lo que da como resultado capacidades de autonomía mejoradas y tiempos de carga reducidos, lo que hace que los VEB sean cada vez más atractivos para los consumidores. Además, la disminución de los costos de producción de baterías y el creciente énfasis en la sostenibilidad ambiental han contribuido a la sólida posición de mercado de los VEB en China.
Segmento PHEV en el mercado de baterías para vehículos eléctricos de China
El segmento de vehículos eléctricos híbridos enchufables (PHEV) está surgiendo como el segmento de más rápido crecimiento en el mercado de baterías para vehículos eléctricos de China, con una tasa de crecimiento proyectada de aproximadamente el 15 % entre 2024 y 2029. Este crecimiento acelerado está impulsado por la creciente preferencia de los consumidores por vehículos que ofrecen opciones de combustible tanto eléctrico como convencional, abordando de manera efectiva las preocupaciones sobre la autonomía. El segmento está presenciando avances tecnológicos significativos en la gestión térmica de la batería y los sistemas de propulsión híbridos, lo que hace que los PHEV sean más atractivos para los consumidores que buscan flexibilidad en sus opciones de conducción. Los fabricantes de automóviles chinos están ampliando su oferta de PHEV, presentando nuevos modelos con autonomías eléctricas mejoradas y mayor eficiencia de combustible. El crecimiento del segmento también está respaldado por las políticas gubernamentales que promueven los vehículos de nueva energía y la creciente conciencia entre los consumidores sobre los beneficios de la tecnología híbrida, incluidas las emisiones más bajas y el consumo de combustible reducido.
Análisis de segmentos: química de la batería
Segmento LFP en el mercado de baterías para vehículos eléctricos de China
Las baterías de fosfato de hierro y litio (LFP) se han convertido en la química dominante en el mercado de baterías para vehículos eléctricos de China, con una cuota de mercado de aproximadamente el 72 % en 2024. Este importante liderazgo en el mercado se puede atribuir a varias ventajas clave que ofrecen las baterías LFP, como menores costes de producción, características de seguridad mejoradas, estabilidad térmica mejorada y un mayor rendimiento del ciclo de vida. El crecimiento del segmento se ve reforzado por los principales fabricantes chinos de vehículos eléctricos, como BYD y Wuling, que utilizan predominantemente baterías LFP en su gama de vehículos. El creciente enfoque en soluciones de baterías rentables y fiables, junto con las sólidas capacidades de fabricación de China en tecnología LFP, ha consolidado la posición de este segmento. Además, el segmento se beneficia de la extensa cadena de suministro nacional de materiales y componentes de baterías LFP dentro de China, lo que lo convierte en una opción preferida tanto para los fabricantes como para los consumidores.
Segmento NMC en el mercado de baterías para vehículos eléctricos de China
El segmento de baterías de níquel, manganeso y cobalto (NMC) está experimentando un crecimiento notable en el mercado de baterías para vehículos eléctricos de China, con una tasa de crecimiento proyectada de aproximadamente el 17 % entre 2024 y 2029. Este crecimiento acelerado está impulsado por la creciente demanda de vehículos eléctricos de alto rendimiento que requieren una densidad energética superior y una autonomía de conducción extendida. La expansión del segmento está respaldada por los continuos avances tecnológicos en la química de NMC, lo que conduce a un mejor rendimiento y eficiencia de las baterías. Los fabricantes de baterías chinos están invirtiendo fuertemente en el desarrollo de tecnología NMC y la expansión de la capacidad de producción para satisfacer la creciente demanda de los fabricantes de vehículos eléctricos premium. El segmento también se está beneficiando de la tendencia más amplia de la industria hacia baterías de mayor densidad energética, particularmente en los segmentos de vehículos de lujo y de alto rendimiento, donde la autonomía de conducción y el rendimiento son factores críticos.
Segmentos restantes en la química de la batería
Los segmentos restantes de la química de las baterías en el mercado de baterías para vehículos eléctricos de China incluyen NCA (níquel, cobalto y aluminio) y otras químicas emergentes. Estos segmentos desempeñan un papel especializado en atender nichos de mercado y aplicaciones específicos dentro de la industria de los vehículos eléctricos. Las baterías NCA son particularmente valoradas por su alta densidad energética y características de rendimiento, lo que las hace adecuadas para vehículos eléctricos de primera calidad y aplicaciones especializadas. Se están desarrollando y probando otras químicas de baterías emergentes para abordar necesidades específicas del mercado, como capacidades de carga ultrarrápida o rendimiento a temperaturas extremas. Estos segmentos continúan evolucionando a través de esfuerzos de investigación y desarrollo en curso, lo que contribuye a la diversificación general de las soluciones de baterías en el mercado chino.
Análisis de segmentos: forma de la batería
Segmento prismático en el mercado de baterías para vehículos eléctricos de China
El segmento de baterías prismáticas sigue dominando el mercado de baterías para vehículos eléctricos de China, con una cuota de mercado de aproximadamente el 87 % en 2024. Esta importante posición en el mercado se puede atribuir a varias ventajas clave que ofrecen las baterías prismáticas, entre ellas, los bajos costes de producción, la facilidad de fabricación y las características de seguridad mejoradas para las celdas de la batería. El gran tamaño de las celdas prismáticas reduce la cantidad de celdas necesarias para la formación de la batería, lo que simplifica el proceso de producción y mejora la eficiencia general. Los fabricantes chinos prefieren las celdas prismáticas debido a su mayor densidad energética por volumen y su rentabilidad superior en comparación con otras formas de batería. El crecimiento del segmento se ve respaldado además por importantes inversiones en la expansión de la capacidad de fabricación y los avances tecnológicos de los principales fabricantes de baterías en China.
Segmento de bolsas en el mercado de baterías para vehículos eléctricos de China
El segmento de baterías tipo bolsa se está convirtiendo en el segmento de más rápido crecimiento en el mercado de baterías para vehículos eléctricos de China, con una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 10 % entre 2024 y 2029. Esta notable trayectoria de crecimiento está impulsada por varias ventajas clave que ofrecen las baterías tipo bolsa, como la utilización eficiente del espacio, un excelente rendimiento de seguridad y una alta ductilidad. La expansión del segmento se ve respaldada además por el aumento de las inversiones en capacidades de fabricación de baterías tipo bolsa en toda China. Los principales fabricantes de automóviles están mostrando un creciente interés en las baterías tipo bolsa debido a su flexibilidad en el diseño y su capacidad para maximizar la densidad energética en espacios limitados. El segmento está siendo testigo de importantes avances tecnológicos, en particular en áreas de gestión térmica e integridad estructural, que se espera que aceleren aún más su adopción en los próximos años.
Segmentos restantes en forma de batería
La forma cilíndrica de las baterías representa otro segmento importante en el mercado de baterías para vehículos eléctricos de China, ya que ofrece ventajas únicas en términos de eficiencia de fabricación y gestión térmica. Las celdas cilíndricas son particularmente valoradas por su consistencia superior y sus capacidades de proceso de fabricación automatizado. Estas baterías han establecido una fuerte presencia en aplicaciones específicas donde su factor de forma proporciona beneficios de rendimiento óptimos. El segmento continúa evolucionando con innovaciones constantes en el diseño de celdas y los procesos de fabricación, lo que contribuye a la diversidad y competitividad generales del mercado de baterías. El formato cilíndrico mantiene su importancia en ciertas aplicaciones de vehículos donde sus características específicas se alinean bien con los requisitos de rendimiento.
Análisis de segmentos: método
Segmento láser en el mercado de baterías para vehículos eléctricos de China
El método de soldadura láser se ha convertido en la tecnología dominante en el mercado de baterías para vehículos eléctricos de China, con una cuota de mercado de aproximadamente el 52 % en 2024. Esta tecnología avanzada ha ganado una tracción significativa debido a su precisión superior, su fiabilidad y su capacidad para crear conexiones de alta calidad entre las celdas de la batería. La soldadura láser ofrece numerosas ventajas, entre las que se incluyen una mayor resistencia de las uniones, una menor resistencia eléctrica y unas capacidades de gestión térmica mejoradas, lo que la hace especialmente adecuada para aplicaciones de baterías de alta potencia. La prominencia del segmento se ve reforzada aún más por su sólida trayectoria de crecimiento, con proyecciones que indican una impresionante tasa de crecimiento de casi el 24 % entre 2024 y 2029. Este importante crecimiento está impulsado por la creciente adopción de vehículos eléctricos, los avances tecnológicos en los sistemas de soldadura láser y la capacidad del método para satisfacer los exigentes requisitos de la fabricación de conjuntos de baterías modernas. La expansión también cuenta con el apoyo de los principales fabricantes de baterías chinos, que están invirtiendo cada vez más en equipos de soldadura láser para mejorar sus capacidades de producción y satisfacer la creciente demanda de baterías de alta calidad.
Segmento de cables en el mercado de baterías para vehículos eléctricos de China
La unión por cable representa un método tradicional pero confiable en el panorama de fabricación de paquetes de baterías para vehículos eléctricos de China, particularmente favorecido en aplicaciones de potencia baja a media. Este método sigue manteniendo su importancia debido a su rentabilidad, confiabilidad comprobada y flexibilidad para conectar varios tipos de celdas de batería. El atractivo de la unión por cable radica en su implementación sencilla, adaptabilidad a diferentes tipos de cables y capacidad para crear conexiones confiables a través de técnicas de unión por ultrasonidos o termocompresión. La presencia establecida del método en el mercado está respaldada por su uso generalizado en vehículos eléctricos de pasajeros, que constituyen una parte significativa del mercado de vehículos eléctricos de China. Los fabricantes aprecian la unión por cable por sus menores costos de equipo, requisitos de mantenimiento más simples y capacidad para adaptarse a varios volúmenes de producción. La relevancia continua de la tecnología también se atribuye a su compatibilidad con los procesos de fabricación existentes y su capacidad para cumplir con los requisitos específicos de ciertos diseños de paquetes de baterías donde la soldadura láser podría no ser óptima.
Análisis de segmentos: componentes
Segmento de cátodos en el mercado de baterías para vehículos eléctricos de China
El segmento de cátodos domina el mercado de componentes de baterías para vehículos eléctricos de China, y representa aproximadamente el 69 % de la participación de mercado en 2024. Los cátodos representan uno de los materiales de batería más caros, ya que representan alrededor del 52 % de todos los componentes de las celdas de batería. Esta importante posición en el mercado se debe a que los cátodos son el factor principal que influye en el rendimiento, la autonomía y la seguridad térmica de la batería. Muchos fabricantes de automóviles en China han aumentado el uso de cátodos debido a su papel fundamental en la determinación de la eficiencia general de la batería. El dominio del segmento se ve reforzado aún más por los avances tecnológicos continuos en los materiales de los cátodos y los procesos de fabricación. Los principales fabricantes están invirtiendo mucho en instalaciones de producción de cátodos para satisfacer la creciente demanda de los fabricantes de vehículos eléctricos. El establecimiento de nuevas instalaciones de producción y centros de investigación centrados en el desarrollo de cátodos sigue respaldando el liderazgo de mercado de este segmento.
Segmento separador en el mercado de baterías para vehículos eléctricos de China
El segmento de separadores está surgiendo como el componente de más rápido crecimiento en el mercado de baterías para vehículos eléctricos de China, con una tasa de crecimiento proyectada de aproximadamente el 5 % entre 2024 y 2029. Este crecimiento está impulsado principalmente por la creciente demanda de separadores de baterías de alto rendimiento que mejoren la seguridad y la eficiencia de las baterías. El segmento está siendo testigo de importantes avances tecnológicos en los materiales de los separadores y los procesos de fabricación, lo que conduce a un mejor rendimiento y confiabilidad de las baterías. Las empresas están invirtiendo en la expansión de sus capacidades de producción de separadores para satisfacer la creciente demanda de los fabricantes de vehículos eléctricos. El crecimiento se ve respaldado además por innovaciones en el diseño de separadores que contribuyen a una mejor gestión térmica y una mayor vida útil de la batería. Varios fabricantes están desarrollando tecnologías avanzadas de separadores con propiedades mejoradas, como una mejor porosidad y resistencia mecánica. La expansión del segmento también se ve reforzada por el aumento de las inversiones en actividades de investigación y desarrollo centradas en materiales separadores de próxima generación.
Segmentos restantes en el mercado de componentes
Los segmentos de ánodo y electrolito desempeñan papeles cruciales en el mercado general de baterías para vehículos eléctricos en China. El segmento de ánodo es esencial para determinar la velocidad y la capacidad de carga de la batería, y los fabricantes se centran en el desarrollo de materiales avanzados para ánodos para mejorar el rendimiento de la batería. Los ánodos suelen representar alrededor del 12 % del costo total de la batería y son cruciales para las capacidades de carga rápida y la vida útil prolongada de la batería. El segmento de electrolito, si bien representa una parte menor del costo de la batería, aproximadamente el 4 %, es vital para el transporte de iones y la funcionalidad general de la batería. Ambos segmentos continúan viendo avances e innovaciones tecnológicas, y los fabricantes exploran nuevos materiales y composiciones para mejorar la eficiencia y el rendimiento de la batería. Estos componentes funcionan en conjunto con cátodos y separadores para crear sistemas de baterías de alto rendimiento que satisfacen las demandas cambiantes de la industria de vehículos eléctricos.
Análisis de segmentos: tipo de material
Segmento de grafito natural en el mercado de baterías para vehículos eléctricos de China
El grafito natural se ha convertido en el segmento de material dominante en el mercado de baterías para vehículos eléctricos de China, con una participación de mercado de aproximadamente el 31 % en 2024. La importancia de este material se puede atribuir a su papel crucial en la fabricación de ánodos de batería, donde sirve como componente principal en todos los tipos de baterías, incluidas LFP, NMC, NCM y NCA. Las propiedades superiores del material, incluida la alta densidad energética y la excelente conductividad, lo hacen indispensable para la producción de baterías para vehículos eléctricos. Los fabricantes chinos están favoreciendo cada vez más el grafito natural debido a su rentabilidad y sus características de rendimiento confiables. El crecimiento del segmento se ve respaldado además por la sólida infraestructura de la cadena de suministro del país y las importantes capacidades nacionales de procesamiento de grafito. Los principales fabricantes de baterías en China están expandiendo continuamente sus capacidades de producción y optimizando su utilización de grafito para satisfacer la creciente demanda del sector de vehículos eléctricos.
Segmento de níquel en el mercado de baterías para vehículos eléctricos de China
El segmento del níquel está demostrando un potencial de crecimiento notable en el mercado de baterías para vehículos eléctricos de China, que se proyecta que crecerá aproximadamente un 17 % durante 2024-2029. Esta trayectoria de crecimiento excepcional está impulsada por la creciente adopción de químicas de cátodos ricas en níquel en baterías para vehículos eléctricos, particularmente en vehículos eléctricos de alto rendimiento. La expansión del segmento está respaldada por los avances tecnológicos en materiales para baterías a base de níquel, que ofrecen una densidad energética mejorada y capacidades de autonomía mejoradas. Los fabricantes de baterías chinos están invirtiendo fuertemente en el desarrollo de tecnología de baterías a base de níquel, reconociendo su potencial para satisfacer las demandas cambiantes de los segmentos de vehículos eléctricos premium. El crecimiento se acelera aún más por el enfoque cada vez mayor en la reducción del contenido de cobalto en las baterías, lo que convierte al níquel en un componente cada vez más importante en las formulaciones de baterías de próxima generación.
Segmentos restantes en el tipo de material
Otros materiales importantes en el mercado de baterías para vehículos eléctricos de China son el litio, el manganeso y otros materiales como el aluminio y el cobre. El litio sigue siendo un componente fundamental en todas las composiciones químicas de las baterías y desempeña un papel fundamental en las formulaciones de los cátodos y los electrolitos. El manganeso es un elemento esencial en diversas composiciones químicas de los cátodos, en particular en las baterías NMC, y ofrece un equilibrio entre los beneficios de costo y rendimiento. Otros materiales, como el aluminio para la gestión térmica y el cobre para los colectores de corriente, desempeñan papeles de apoyo cruciales en la construcción de las baterías. Cada uno de estos materiales contribuye de forma única al rendimiento y la eficiencia generales de las baterías para vehículos eléctricos, y su demanda está estrechamente vinculada a los requisitos cambiantes de las distintas composiciones químicas y diseños de baterías.
Panorama competitivo
Principales empresas del mercado de baterías para vehículos eléctricos de China
El mercado chino de baterías para vehículos eléctricos se caracteriza por una intensa innovación y actividades de expansión estratégica entre actores clave como CATL, FinDreams Battery, EVE Energy y CALB. Las empresas están invirtiendo fuertemente en investigación y desarrollo para mejorar el rendimiento de las baterías, la densidad energética y las capacidades de carga, al mismo tiempo que expanden sus capacidades de producción a través de nuevas instalaciones de fabricación. Las asociaciones estratégicas con los fabricantes de automóviles se han vuelto cada vez más comunes, lo que permite a los fabricantes de baterías asegurar acuerdos de suministro a largo plazo y colaborar en soluciones personalizadas. La industria ha sido testigo de un fuerte enfoque en el desarrollo de químicas avanzadas para baterías, particularmente en tecnologías LFP y NCM, al mismo tiempo que invierte en líneas de producción automatizadas y capacidades de fabricación inteligente para mejorar la eficiencia y el control de calidad. Las empresas también están haciendo hincapié en las estrategias de integración vertical, estableciendo el control sobre las cadenas de suministro de materias primas y las operaciones de reciclaje para garantizar un crecimiento sostenible y una ventaja competitiva en el sector de los sistemas de baterías para automóviles.
Los actores nacionales dominan el mercado chino de baterías
El mercado chino de baterías para vehículos eléctricos presenta una estructura relativamente concentrada, dominada por fabricantes nacionales que han logrado posiciones sólidas gracias a su experiencia tecnológica y al apoyo gubernamental. Estos actores locales han aprovechado su profundo conocimiento del mercado nacional, han establecido relaciones con los fabricantes de automóviles chinos y se han beneficiado de políticas gubernamentales de apoyo para mantener su liderazgo en el mercado. La industria ha visto una participación limitada de actores internacionales, aunque algunos fabricantes de automóviles globales han formado empresas conjuntas con fabricantes de baterías locales para asegurar sus cadenas de suministro y acceder al mercado chino.
El mercado ha experimentado una importante consolidación a medida que los actores más grandes adquieren competidores más pequeños para expandir sus capacidades tecnológicas y de producción. Esta tendencia de consolidación ha sido impulsada por la necesidad de economías de escala, acceso a tecnologías avanzadas y los altos requisitos de capital para establecer operaciones competitivas de fabricación de baterías. Si bien siguen surgiendo nuevos participantes, en particular en componentes químicos especializados para baterías de vehículos eléctricos o aplicaciones de nicho, las barreras de entrada siguen siendo altas debido a los intensos requisitos de capital, la experiencia tecnológica necesaria y la importancia de establecer relaciones con los fabricantes de automóviles.
La innovación y la escala impulsan el éxito futuro
El éxito en el mercado chino de baterías para vehículos eléctricos depende cada vez más de la capacidad de las empresas para equilibrar la innovación tecnológica con capacidades de producción en masa rentables. Los líderes del mercado se están centrando en desarrollar tecnologías de baterías de próxima generación y, al mismo tiempo, optimizar sus procesos de fabricación para reducir los costes y mejorar la eficiencia. La capacidad de asegurar suministros estables de materias primas, establecer asociaciones estratégicas con los fabricantes de automóviles y mantener estándares de alta calidad al tiempo que se reducen los costes de producción será crucial para mantener la ventaja competitiva. Las empresas también deben demostrar sólidas credenciales medioambientales e invertir en prácticas sostenibles para cumplir con los requisitos normativos cada vez más estrictos.
Para los nuevos participantes y los actores más pequeños, el éxito dependerá de la identificación y explotación de segmentos de mercado de nicho o aplicaciones especializadas en las que puedan diferenciarse de los competidores más grandes. Esto podría incluir centrarse en químicas específicas de baterías, desarrollar tecnologías innovadoras de sistemas de gestión de baterías o apuntar a segmentos o aplicaciones de vehículos particulares. Establecer relaciones sólidas con los fabricantes de automóviles, en particular las marcas emergentes de vehículos eléctricos, será esencial para asegurar participación de mercado. Además, las empresas deben prepararse para posibles cambios regulatorios, en particular en torno a las normas de seguridad de las baterías y los requisitos ambientales, al tiempo que mantienen la flexibilidad para adaptarse a las cambiantes demandas del mercado y los avances tecnológicos en la industria de los sistemas de energía para vehículos eléctricos.
Líderes de la industria de baterías para vehículos eléctricos en China
China Aviation Battery Co. Ltd. (CALB)
Contemporáneo Amperex Technology Co. Ltd. (CATL)
EVE Energía Co. Ltd.
FinDreams Batería Co. Ltd.
SVOLT Energy Technology Co. Ltd. (SVOLT)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- de junio 2023 : CATL anunció la firma de un acuerdo marco de cooperación estratégica con el Gobierno Popular Municipal de Shenzhen. Las dos partes se centrarán en campos clave como el intercambio de baterías de vehículos de nueva energía, barcos eléctricos, almacenamiento de nueva energía, parques verdes, servicios financieros y comercio para una cooperación integral.
- 2023 de mayo: Changan Auto reveló recientemente que la empresa conjunta (JV) de celdas de batería entre ella y CATL completará el registro en la primera mitad de 2023. La empresa conjunta se dedicará principalmente a la producción y fabricación de celdas de baterías eléctricas y se espera que entre en funcionamiento dentro de 2023, con una capacidad anual de hasta 25 GWh.
- 2023 de mayo: CATL anunció la celebración de una ceremonia de firma del acuerdo de cooperación estratégica entre bancos y empresas con el Banco Agrícola de China (ABC). Con el acuerdo firmado, las dos partes profundizarán la cooperación para innovar continuamente modelos de cooperación en campos como el negocio de intercambio de baterías, negocios nacionales y extranjeros, y negocios de electricidad y almacenamiento de energía verdes.
Alcance del informe sobre el mercado de baterías para vehículos eléctricos en China
Autobús, LCV, M&HDT, Turismo se clasifica por tipo de carrocería. BEV, PHEV se clasifica por tipo de propulsión. LFP, NCA, NCM, NMC y otros se clasifica por composición química de la batería. De 15 kWh a 40 kWh, de 40 kWh a 80 kWh, superior a 80 kWh y inferior a 15 kWh se clasifica por capacidad. Cilíndrico, bolsa y prismático se clasifica por forma de batería. Láser y cable se clasifica por método. Ánodo, cátodo, electrolito y separador se clasifica por componente. Cobalto, litio, manganeso, grafito natural y níquel se clasifica por tipo de material.| Autobús |
| LCV |
| M&HDT |
| Carro de pasajeros |
| BEV |
| PHEV |
| LFP |
| NCA |
| NCM |
| NMC |
| Otros |
| 15 kWh a 40 kWh |
| 40 kWh a 80 kWh |
| Más de 80 kWh |
| Menos de 15 kWh |
| Cilíndrica |
| Bolsos |
| Prismático |
| Láser |
| Cable |
| Ánodo |
| Catódicos |
| Electrolito |
| Separador |
| Cobalto |
| Litio |
| Manganeso |
| Grafito natural |
| Níquel |
| Otros materiales |
| Tipo de Cuerpo | Autobús |
| LCV | |
| M&HDT | |
| Carro de pasajeros | |
| Tipo de propulsión | BEV |
| PHEV | |
| Química de la batería | LFP |
| NCA | |
| NCM | |
| NMC | |
| Otros | |
| CAPACIDAD | 15 kWh a 40 kWh |
| 40 kWh a 80 kWh | |
| Más de 80 kWh | |
| Menos de 15 kWh | |
| Forma de batería | Cilíndrica |
| Bolsos | |
| Prismático | |
| Método | Láser |
| Cable | |
| Componente | Ánodo |
| Catódicos | |
| Electrolito | |
| Separador | |
| Tipo De Material | Cobalto |
| Litio | |
| Manganeso | |
| Grafito natural | |
| Níquel | |
| Otros materiales |
Definición de mercado
- Química de la batería - Varios tipos de química de baterías considerados en este segmento incluyen LFP, NCA, NCM, NMC y otros.
- Forma de batería - Los tipos de formas de baterías que se ofrecen en este segmento incluyen cilíndricas, de bolsa y prismáticas.
- Tipo de Cuerpo - Los tipos de carrocería considerados en este segmento incluyen turismos, LCV (vehículos comerciales ligeros), M&HDT (camiones de servicio mediano y pesado) y autobuses.
- CAPACIDAD - Varios tipos de capacidades de batería incluidas en este segmento son de 15 kWh a 40 kWh, de 40 kWh a 80 kWh, superiores a 80 kWh y menos de 15 kWh.
- Componente - Varios componentes cubiertos en este segmento incluyen ánodo, cátodo, electrolito y separador.
- Tipo De Material - Varios materiales cubiertos en este segmento incluyen cobalto, litio, manganeso, grafito natural, níquel y otros materiales.
- Método - Los tipos de métodos cubiertos en este segmento incluyen láser y alambre.
- Tipo de propulsión - Los tipos de propulsión considerados en este segmento incluyen BEV (vehículos eléctricos con batería) y PHEV (vehículo eléctrico híbrido enchufable).
- Tipo de tabla de contenido - TdC 1
- Tipo de vehiculo - Los tipos de vehículos considerados en este segmento incluyen vehículos de pasajeros y vehículos comerciales con diversos sistemas de propulsión EV.
| Palabra clave | Definición |
|---|---|
| Vehículo eléctrico (VE) | Vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, autobuses y camiones. Este término incluye vehículos totalmente eléctricos o vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que se puede cargar externamente y generalmente incluye todos los vehículos eléctricos, así como los vehículos eléctricos enchufables y los híbridos enchufables. |
| Batería como servicio | Un modelo de negocio en el que la batería de un vehículo eléctrico se puede alquilar a un proveedor de servicios o cambiarla por otra batería cuando se agota. |
| Celdas de batería | Unidad básica del paquete de baterías de un vehículo eléctrico, normalmente una celda de iones de litio, que almacena energía eléctrica. |
| Módulo | Subsección de un paquete de baterías de vehículos eléctricos, que consta de varias celdas agrupadas, que a menudo se utiliza para facilitar la fabricación y el mantenimiento. |
| Sistema de gestión de baterías (BMS) | Un sistema electrónico que administra una batería recargable protegiéndola para que no funcione fuera de su área operativa segura, monitoreando su estado, calculando datos secundarios, reportando datos, controlando su entorno y equilibrándolo. |
| Densidad de energia | Una medida de cuánta energía puede almacenar una celda de batería en un volumen determinado, generalmente expresada en vatios-hora por litro (Wh/L). |
| Densidad de poder | La velocidad a la que la batería puede entregar energía, a menudo se mide en vatios por kilogramo (W/kg). |
| Ciclo de vida | Número de ciclos completos de carga y descarga que una batería puede realizar antes de que su capacidad caiga por debajo de un porcentaje específico de su capacidad original. |
| Estado de carga (SOC) | Medida, expresada como porcentaje, que representa el nivel actual de carga de una batería en comparación con su capacidad. |
| Estado de salud (SOH) | Un indicador del estado general de una batería, que refleja su rendimiento actual en comparación con cuando era nueva. |
| Sistema de Gestión Térmica | Un sistema diseñado para mantener temperaturas de funcionamiento óptimas para el paquete de baterías de un vehículo eléctrico, a menudo utilizando métodos de refrigeración o calefacción. |
| con carga rápida | Un método para cargar la batería de un vehículo eléctrico a un ritmo mucho más rápido que la carga estándar y que normalmente requiere equipo de carga especializado. |
| Frenado regenerativo | Un sistema en vehículos eléctricos e híbridos que recupera la energía que normalmente se pierde durante la frenada y la almacena en la batería. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos sus informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y se construye el modelo en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de demanda por el precio medio ponderado del paquete de baterías (por kWh). La estimación y el pronóstico del precio de los paquetes de baterías tienen en cuenta varios factores que afectan al ASP, como las tasas de inflación, los cambios en la demanda del mercado, los costos de producción, los desarrollos tecnológicos y las preferencias de los consumidores, proporcionando estimaciones tanto de datos históricos como de tendencias futuras.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




