

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
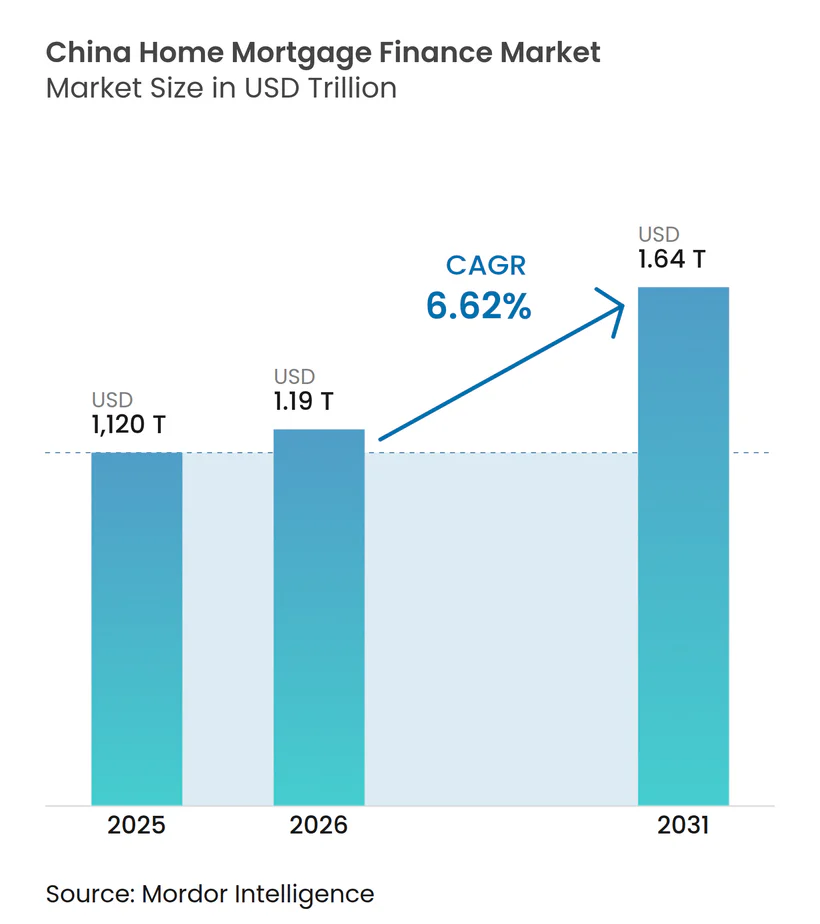
| Tamaño del mercado (2026) | USD 1.19 billones |
| Tamaño del mercado (2031) | USD 1.64 billones |
| Tasa de crecimiento (2026 - 2031) | 6.62% CAGR |
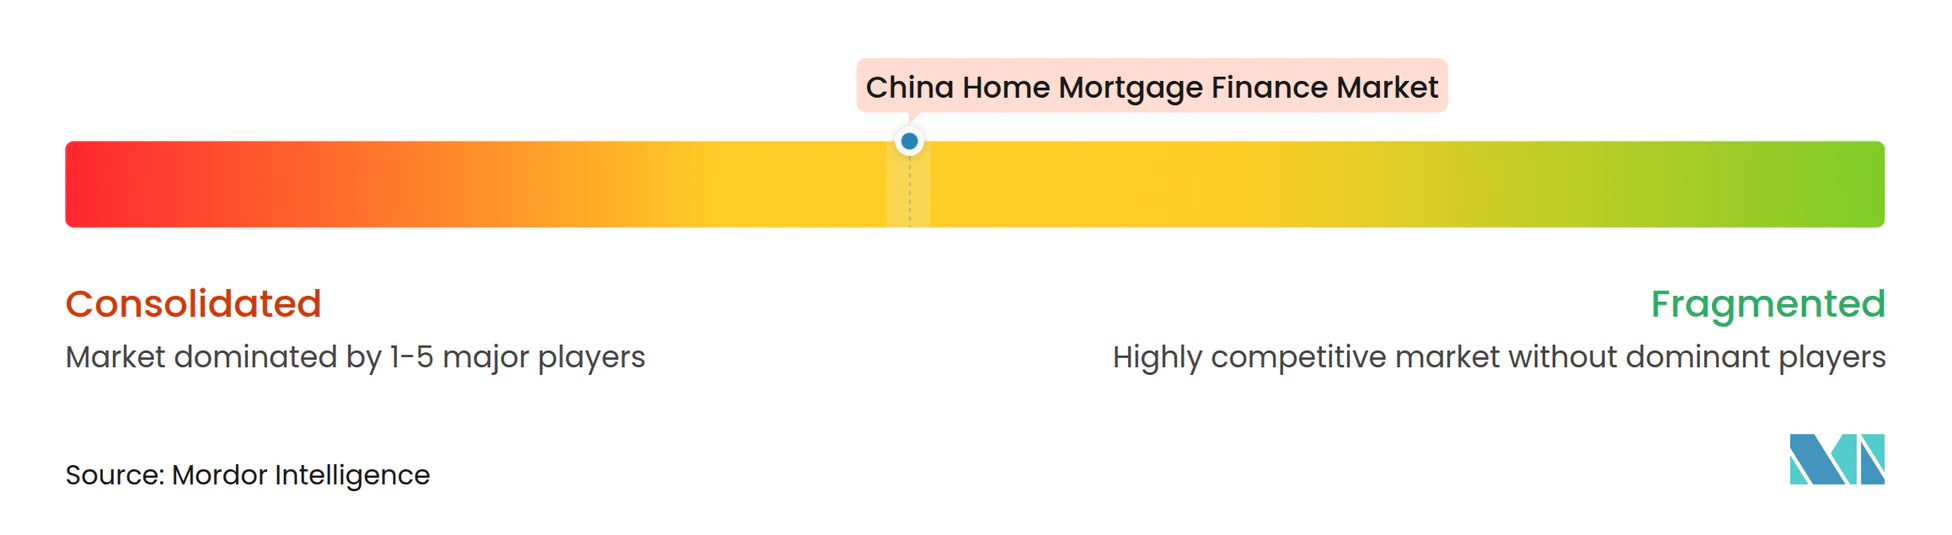
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de financiación hipotecaria de viviendas en China por Mordor Intelligence
El tamaño del mercado chino de financiación hipotecaria para viviendas se valoró en 1120 mil millones de USD en 2025 y se estima que crecerá de 1194.14 mil millones de USD en 2026 a alcanzar 1644.98 mil millones de USD para 2031, con una CAGR del 6.62% durante el período de pronóstico (2026-2031). La trayectoria de crecimiento actual destaca la resiliencia del mercado, ya que los responsables políticos utilizan recortes de tasas específicos y flexibilización de pagos iniciales para estabilizar la demanda. Las tasas preferenciales de préstamos más bajas, la eliminación de los tipos mínimos de las tasas hipotecarias a nivel nacional y una reducción única de 50 puntos básicos aplicada a las hipotecas pendientes han aumentado la asequibilidad para más de 50 millones de hogares [1] Gobierno de China, “Informe del Consejo de Estado sobre la estabilización del mercado inmobiliario”, gov.cn. La demanda también se está diversificando hacia préstamos para mejoras del hogar, productos hipotecarios verdes y paquetes de refinanciación, creciendo más rápido que los préstamos de compra tradicionales a medida que los propietarios de viviendas se inclinan por mejorar las propiedades existentes. Simultáneamente, los canales de originación digitales operados por los principales bancos y empresas fintech están reduciendo los tiempos de procesamiento, mejorando la fijación de precios de riesgo y ampliando el acceso al crédito hipotecario. Las perspectivas a largo plazo del mercado siguen siendo positivas a pesar de la presión demográfica, ya que las entidades crediticias están redistribuyendo el capital liberado a través de valores respaldados por hipotecas residenciales (RMBS) y el Fondo de Previsión para la Vivienda (HUF) está incrementando los préstamos en condiciones favorables.
Conclusiones clave del informe
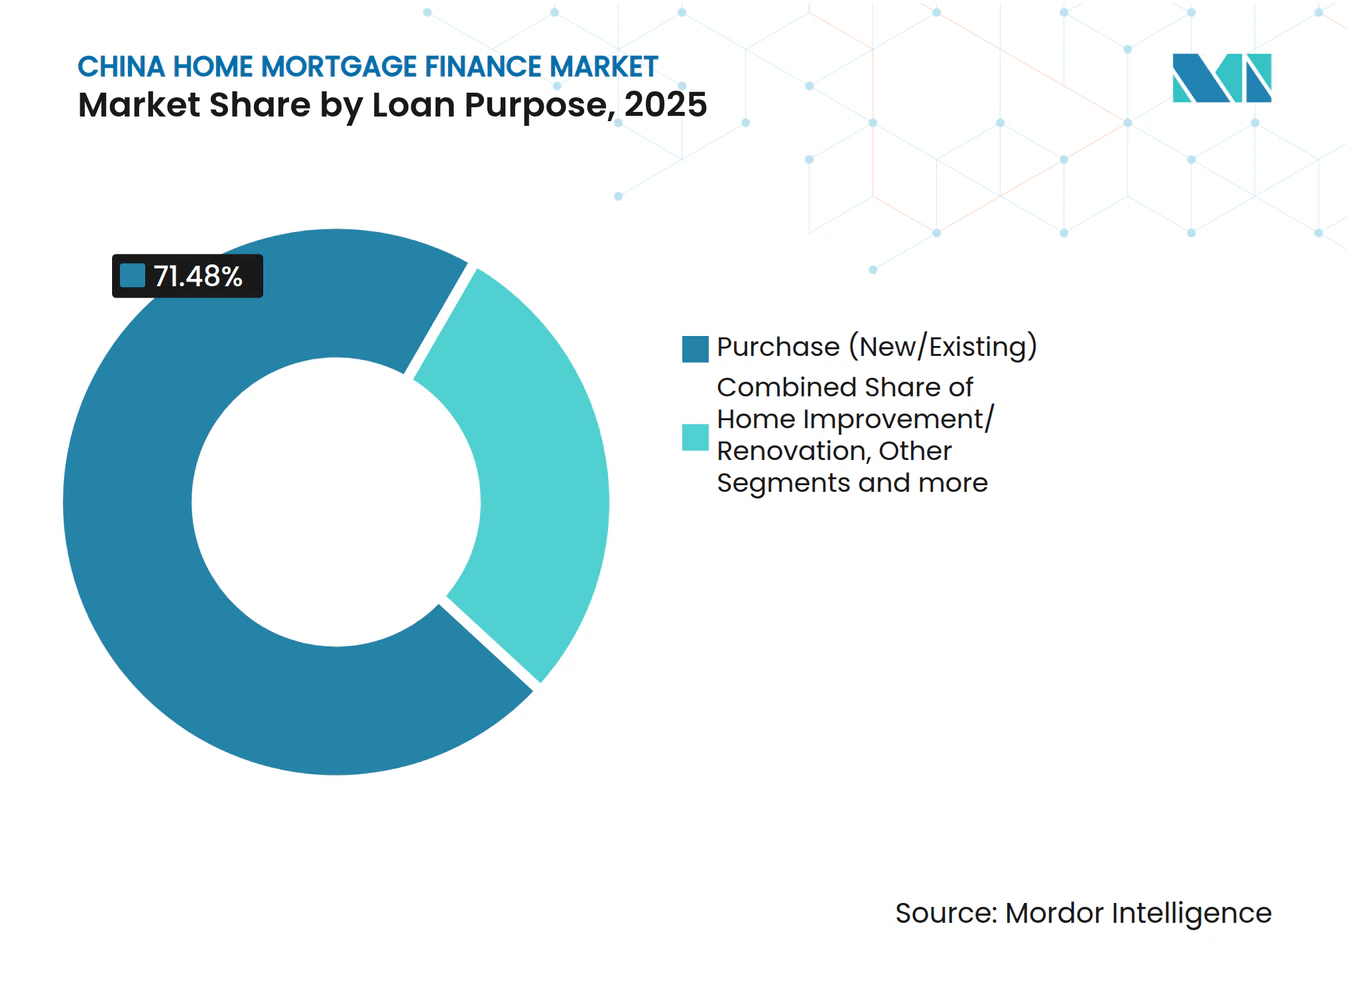
- Por propósito del préstamo, las hipotecas de compra de viviendas nuevas y existentes representaron el 71.48% de la participación de mercado de financiamiento hipotecario de vivienda de China en 2025, mientras que los préstamos para mejoras y renovaciones del hogar registraron la CAGR más rápida del 8.52% hasta 2031.
- Por proveedor, los bancos dominaron con una participación del 84.00% del mercado de financiamiento hipotecario de vivienda de China en 2025; el segmento “otros”, liderado por prestamistas digitales, registra la CAGR proyectada más alta del 13.1%.
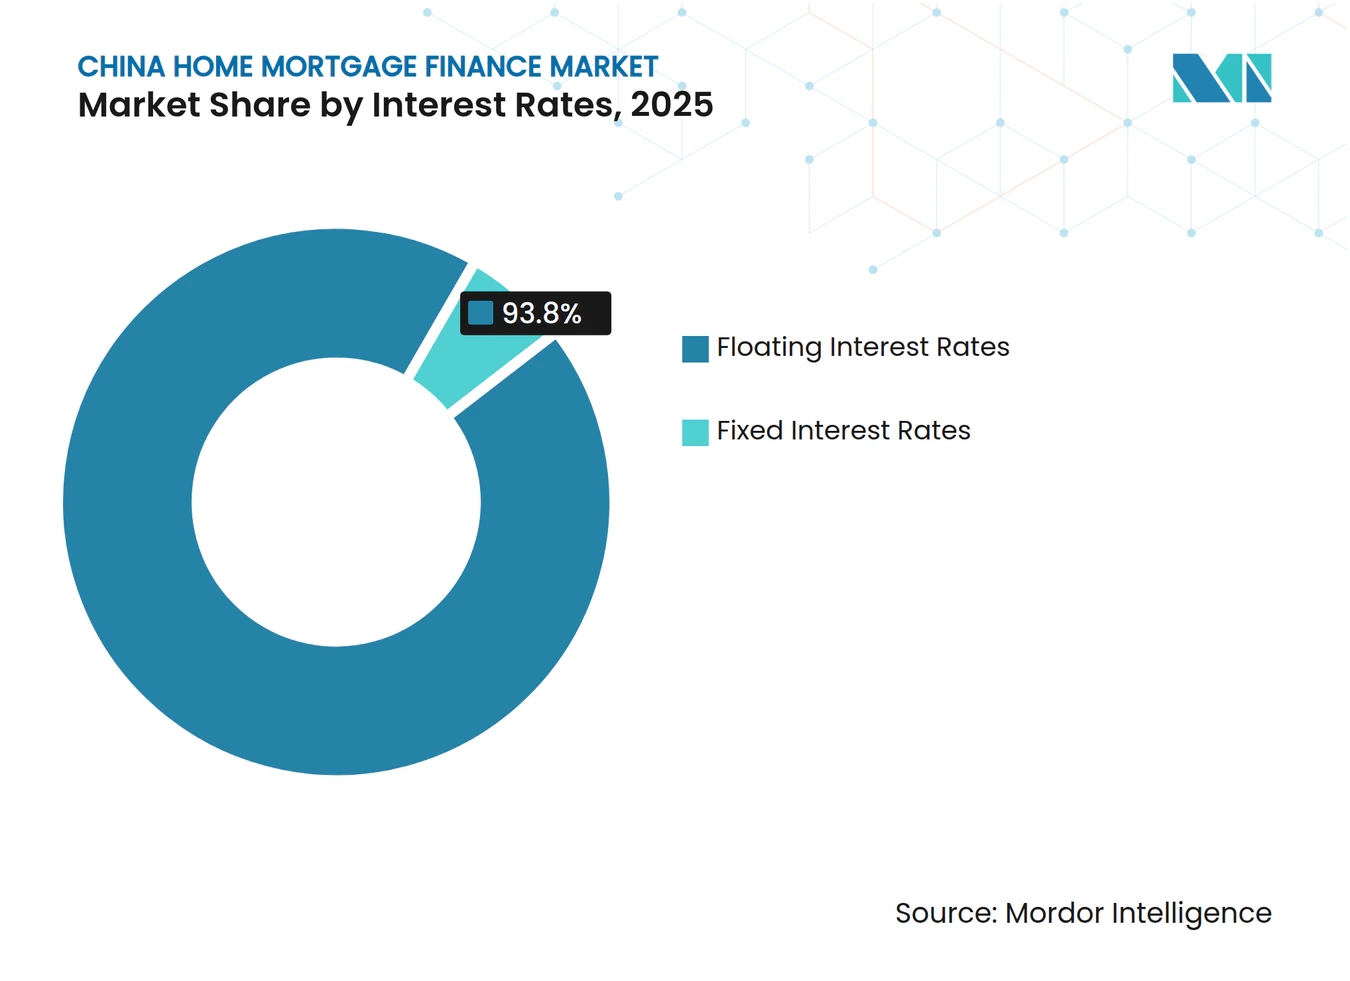
- Por tipo de tasa de interés, las hipotecas a tasa flotante representaron una participación del 93.80% del tamaño del mercado de financiamiento hipotecario de vivienda de China en 2025; se espera que los productos a tasa fija crezcan a una CAGR del 10.05%.
- Por plazo de préstamo, las hipotecas a más de 20 años capturaron el 49.05% del tamaño del mercado de financiamiento hipotecario de vivienda de China en 2025 y están avanzando a una CAGR del 8.22%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de financiación hipotecaria en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Flexibilización de la política gubernamental sobre tasas hipotecarias y pagos iniciales | + 1.8% | Nacional; efectos más fuertes en ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Ampliación de la capacidad de préstamo del Fondo de Previsión de Vivienda | + 1.2% | Nacional; concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Demanda impulsada por la urbanización en ciudades de nivel inferior | + 0.9% | Ciudades de nivel 3 y nivel 4 | Largo plazo (≥ 4 años) |
| Originación de hipotecas digitales de extremo a extremo por parte de los principales bancos | + 0.7% | Nacional; adopción temprana en las principales ciudades | Mediano plazo (2-4 años) |
| Aparición de productos hipotecarios verdes vinculados a la eficiencia de los edificios | + 0.5% | Nacional; enfoque en nuevas áreas de construcción | Largo plazo (≥ 4 años) |
| Titulización respaldada por hipotecas: liberación de capital bancario | + 0.4% | Nacional; beneficia a los grandes bancos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Política gubernamental de flexibilización de las tasas hipotecarias y los pagos iniciales
Una directiva de septiembre de 2024 del Banco Popular de China redujo los cupones hipotecarios existentes en 50 puntos básicos, recortando los pagos anuales en 150 mil millones de CNY (21.3 mil millones de USD) y reduciendo los pagos iniciales mínimos para primeras y segundas viviendas al 15% [2] Banco Popular de China, “Ajuste de la tasa hipotecaria para préstamos existentes”, pbc.gov.cn. Al eliminar el mínimo nacional de la tasa hipotecaria, las autoridades permitieron a los prestamistas competir agresivamente en precios, creando un doble estímulo para la originación de nuevos préstamos y la refinanciación. Estas medidas coordinadas respaldan los flujos de efectivo de los prestatarios y fortalecen la confianza en un momento de ventas de propiedades moderadas. Los bancos ahora recalibran las estrategias de financiamiento para equilibrar los menores rendimientos de los activos con las ganancias de volumen, lo que destaca el papel fundamental de la política en la configuración del mercado chino de financiamiento hipotecario para viviendas.
Ampliación de la capacidad de préstamo del Fondo de Previsión de Vivienda
Los saldos pendientes en el Fondo de Previsión de Vivienda han aumentado significativamente, mientras que los activos totales del fondo también han crecido sustancialmente, lo que proporciona al esquema subsidiado una amplia capacidad para ofrecer hipotecas a largo plazo por debajo del mercado [3] Ministerio de Vivienda y Desarrollo Urbano-Rural, “Informe del Fondo de Previsión de Vivienda 2024”, mohurd.gov.cn . Los cambios recientes en las reglas aumentaron los límites de endeudamiento individual y ampliaron la elegibilidad, lo que permite al fondo aliviar el segmento de la banca comercial durante períodos de estrés de los desarrolladores. Debido a que los préstamos tienen un precio de 100 a 150 puntos básicos por debajo del mercado, el programa cataliza la demanda de los hogares de ingresos medios y estabiliza los volúmenes de originación en el mercado de financiamiento hipotecario de vivienda de China.
Demanda impulsada por la urbanización en ciudades de nivel inferior
Más del 60% del PIB y el parque inmobiliario de China se concentran en ciudades de nivel 3 y 4, que también concentran el 78% de la actividad de construcción de nuevas viviendas. La urbanización acelerada, la reubicación industrial y el desarrollo de infraestructuras sustentan el interés hipotecario en estas localidades, incluso a medida que las principales áreas metropolitanas maduran. Las entidades crediticias se diversifican geográficamente para aprovechar estos nichos de crecimiento, pero deben tener en cuenta los elevados niveles de inventario y el menor crecimiento de los ingresos, que pueden aumentar la volatilidad del riesgo crediticio con el tiempo.
Originación digital de hipotecas de extremo a extremo por parte de los principales bancos
WeBank y plataformas similares han demostrado que la suscripción basada en aprendizaje automático puede reducir los costos de procesamiento hasta en un 70%, acortando el ciclo de aprobación de solicitudes de semanas a días. Los bancos tradicionales se están moviendo rápidamente para lanzar experiencias móviles comparables, integrando calificación crediticia en tiempo real, reconocimiento óptico de caracteres para la carga de documentos y herramientas de firma electrónica. La digitalización integral mejora la experiencia del prestatario, reduce los errores de cumplimiento y diferencia a los primeros en adoptarla en el mercado de financiación hipotecaria de vivienda en China.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La prolongada crisis de los promotores inmobiliarios está deprimiendo la confianza de los compradores | -2.1% | Nacional; grave en ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Los vientos demográficos en contra están reduciendo la formación de hogares | -1.4% | Nacional; pronunciado en regiones envejecidas | Largo plazo (≥ 4 años) |
| El aumento de los reembolsos anticipados reduce los márgenes de interés netos de los bancos | -0.8% | Nacional; afecta a todos los principales prestamistas | Corto plazo (≤ 2 años) |
| Medidas regulatorias enérgicas contra los préstamos al consumo cuasifiscales | -0.6% | Nacional; enfoque en la actividad bancaria paralela | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La prolongada crisis de los promotores inmobiliarios está mermando la confianza de los compradores
Aproximadamente la mitad de los promotores privados siguen con dificultades financieras, lo que deja un alto inventario de unidades sin terminar y desalienta las compras sobre plano, el modelo histórico de venta de viviendas nuevas. Un mecanismo gubernamental de "lista blanca" ha canalizado financiación bancaria para seleccionar proyectos; sin embargo, los consumidores aún evalúan cuidadosamente el riesgo de ejecución, lo que prolonga los ciclos de transacción y modera la trayectoria de crecimiento del mercado hipotecario chino.
Los vientos demográficos en contra reducen la formación de hogares
Las proyecciones oficiales indican que la población de China caerá por debajo de los 1.39 millones para 2035, debido a la disminución de la fertilidad y el envejecimiento acelerado que reducirán las tasas de formación de nuevos hogares. Esta disminución de nuevos hogares se traduce en una demanda base estructuralmente menor de vivienda principal y, por consiguiente, de hipotecas. Por lo tanto, las entidades crediticias están recurriendo a la financiación para reformas, las mejoras ecológicas y los productos de liberación de capital para compensar la disminución prevista del volumen de negocio.
Análisis de segmento
Por propósito del préstamo: expansión de los préstamos enfocados en la mejora
Los préstamos para la compra de viviendas nuevas o existentes representaron el 71.48 % del mercado hipotecario chino en 2025, lo que subraya su papel central en las transacciones inmobiliarias de los hogares. Sin embargo, los préstamos para mejoras del hogar registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.52 %, ya que los propietarios prefieren los proyectos de mejora a la reubicación en un contexto de leve apreciación de los precios. La demanda se ve impulsada por las subvenciones que apoyan las renovaciones energéticas y las subvenciones para la renovación urbana, lo que impulsa a las entidades crediticias a diseñar productos que combinan la financiación de renovaciones con la certificación del rendimiento de los edificios. Los préstamos con garantía hipotecaria atienden las necesidades de liquidez comercial, mientras que los préstamos puente para la construcción y los paquetes de refinanciación se adaptan a los prestatarios que buscan optimizar los tipos de interés en el actual entorno de tipos bajos.
El impulso de crecimiento en la categoría de mejoras indica una maduración de los patrones de consumo de vivienda. Los bancos ahora suscriben saldos promedio más altos, dado el aumento de los costos de los materiales y las renovaciones con alto consumo de tecnología. Para controlar el riesgo crediticio, las instituciones incorporan colchones para el valor de las propiedades y programas de desembolso por etapas vinculados a la finalización verificada de las obras. Estas prácticas protegen la calidad de las garantías a la vez que impulsan la expansión continua del mercado hipotecario chino.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por proveedor: El desafío de las fintech para los bancos tradicionales
Los bancos dominaron el 84.00 % del mercado chino de financiación hipotecaria en 2025, beneficiándose de las ventajas de la financiación con depósitos y la familiaridad regulatoria. Sin embargo, los bancos comerciales urbanos y por acciones se enfrentan a una compresión de márgenes, lo que los impulsa a asociarse con proveedores de tecnología para digitalizar la incorporación y reducir los gastos operativos por préstamo. Otros proveedores están ganando terreno con una tasa de crecimiento anual compuesta (TCAC) del 13.1 % al priorizar interfaces móviles fluidas, ciclos de aprobación rápidos y modelos de calificación crediticia basados en datos.
Las autoridades reguladoras fomentan la innovación responsable, otorgando entornos de prueba controlados por bancos digitales ("sandboxes regulatorios") para pilotar la gestión de garantías basada en contratos inteligentes. La competencia resultante acelera la diversificación de productos, mejora la experiencia del cliente y redistribuye gradualmente los volúmenes dentro del mercado chino de financiación hipotecaria.
Por las tasas de interés: Creciente preferencia por la certeza de las tasas
Las hipotecas a tipo variable aún controlaban el 93.80 % del mercado hipotecario chino en 2025. Sin embargo, se prevé que los productos a tipo fijo se expandan a una sólida tasa de crecimiento anual compuesta (TCAC) del 10.05 % entre 2026 y 2031, a medida que los prestatarios aprovechen cupones históricamente bajos para estabilizar sus desembolsos mensuales. Los bancos ofrecen plazos fijos de 3, 5 y 10 años, además de hipotecas híbridas que cambian a tipo variable tras un período introductorio, ampliando así las opciones en el mercado hipotecario chino.
Los diferenciales fijos-flotantes más ajustados reducen la prima de seguro para la certeza de pago. Las entidades crediticias utilizan swaps de tipos de interés y depósitos estructurados para gestionar la creciente proporción de activos a tipo de interés fijo en sus balances.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por plazo del préstamo: los plazos de pago más largos aumentan la asequibilidad
Las hipotecas a más de 20 años representaron el 49.05 % del mercado hipotecario chino en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.22 %. Los plazos extendidos reducen los pagos mensuales, lo que facilita la adquisición de vivienda incluso en áreas metropolitanas de alto costo como Pekín y Shenzhen. Los productos con un plazo de 11 a 20 años están dirigidos a personas de ingresos medios que buscan un equilibrio entre la comodidad de pago y el interés total. Los plazos inferiores a 10 años resultan atractivos principalmente para prestatarios adinerados que consolidan sus pasivos a corto plazo o aprovechan las oportunidades de reducción de tipos para liquidar rápidamente su deuda hipotecaria.
Para mitigar la exposición al riesgo crediticio a largo plazo, las entidades crediticias integran la verificación dinámica de ingresos y la reevaluación periódica de las garantías durante el ciclo de vida del préstamo. En combinación con las alianzas de seguros de crédito, estas salvaguardias preservan la calidad de los activos y, al mismo tiempo, respaldan los objetivos de asequibilidad que sustentan el crecimiento continuo del mercado hipotecario chino.
Análisis geográfico
La originación de hipotecas sigue concentrándose en ciudades de primer nivel, donde prevalecen importantes saldos de préstamos y mercados secundarios líquidos. Las rebajas de tipos de interés de abril de 1 redujeron los cupones para compradores primerizos en Pekín al 2025%, lo que impulsó una leve recuperación del volumen de transacciones. A pesar de las elevadas relaciones precio-ingreso, la densidad de empleo y la afluencia migratoria sustentan la demanda base, lo que permite a las entidades crediticias comercializar servicios de asesoría premium junto con hipotecas estándar.
Los centros urbanos de segundo nivel, como Hangzhou y Nanjing, captan la demanda incremental generada por la flexibilización de las restricciones de compra y los programas de subsidios específicos. Los bancos regionales aprovechan su conocimiento detallado de las normas de zonificación locales y la reputación de los promotores para competir eficazmente con las entidades crediticias nacionales. La venta cruzada de servicios financieros integrados (gestión patrimonial, seguros y pagos minoristas) consolida aún más las relaciones con los clientes en este segmento del mercado hipotecario chino.
Las ciudades de menor nivel asumen la responsabilidad del crecimiento a mediano plazo, ya que la reubicación industrial y los corredores de infraestructura siguen atrayendo a migrantes rurales. Los índices de penetración hipotecaria aún son inferiores a los de las áreas metropolitanas costeras, lo que ofrece margen para una expansión responsable. Sin embargo, las entidades crediticias aplican límites de préstamo a valor más estrictos y precios ajustados al riesgo para adaptarse a la mayor volatilidad idiosincrásica derivada de las salidas demográficas y la sensibilidad al macrociclo.
Panorama regulatorio
El financiamiento hipotecario en China opera bajo la supervisión del Banco Popular de China (PBOC) para la transmisión de la política monetaria y crediticia, y de la Administración Nacional de Regulación Financiera (NFRA) para la supervisión prudencial de los bancos y la conducta crediticia al consumo. La flexibilización de la política monetaria ha influido directamente en la asequibilidad de las hipotecas en los últimos ciclos, incluyendo la directiva del PBOC de septiembre de 2024 que redujo los cupones de las hipotecas existentes en 50 puntos básicos y disminuyó el pago inicial mínimo para primeras y segundas viviendas al 15%, junto con la eliminación previa del tipo de interés mínimo hipotecario a nivel nacional. En 2025, el PBOC y la NFRA también extendieron el plazo para las políticas de "prórroga razonable" que cubren los préstamos para desarrollo inmobiliario y fideicomisos hasta el 31 de diciembre de 2026, manteniendo abiertos los canales de refinanciamiento y financiamiento para la finalización de proyectos. Este apoyo refuerza indirectamente la confianza en el mercado hipotecario al reducir el riesgo de ejecución hipotecaria.
En 2026, la regulación avanzó hacia la modernización del sistema y una calibración más detallada a nivel municipal. El 5 de junio de 2026, el Ministerio de Vivienda y Desarrollo Urbano (MOHURD) publicó un borrador de revisión del reglamento del Fondo de Previsión para la Vivienda (HPF), la primera revisión importante desde 1999, con el objetivo de actualizar las normas de gobernanza y uso del canal de hipotecas subsidiadas. Por otra parte, a partir del 17 de enero de 2026, se aplicó un porcentaje mínimo de pago inicial de no menos del 30 % para los préstamos de propiedades comerciales (incluidas las propiedades comerciales y residenciales), y las sucursales locales fueron facultadas para establecer detalles específicos según las condiciones locales, lo que refleja una gestión diferenciada a nivel municipal. El llamado a estabilizar el mercado inmobiliario en la reunión del Politburó del 28 de abril de 2026 reforzó un marco político que mantiene las hipotecas, los préstamos del HPF y la financiación de proyectos de desarrolladores estrechamente coordinados.
Análisis de la cadena de valor
La cadena de valor de la financiación hipotecaria en China comienza con la captación y precalificación de prestatarios (sucursales bancarias, canales de promotores y, cada vez más, plataformas digitales), seguida de la evaluación crediticia y la fijación de precios (verificación de ingresos, calificación crediticia y valoración de la propiedad), el registro de garantías y los procesos de legalización notarial, el desembolso y la administración del préstamo, y el seguimiento continuo del riesgo (gestión de la morosidad y de los pagos anticipados). La financiación está dominada por bancos financiados con depósitos, donde los grandes prestamistas estatales proporcionan escala en la originación y administración, mientras que los prestamistas nativos digitales apoyan flujos de trabajo más rápidos y la toma de decisiones alternativa basada en datos para segmentos de clientes específicos. La transmisión de políticas a través de la tasa preferencial de préstamos y la orientación sobre las tasas hipotecarias sigue siendo un insumo clave en la fase inicial de las decisiones de precios, y los pagos anticipados de los prestatarios influyen en los márgenes de interés netos y el diseño de productos de los prestamistas.
En la fase posterior, la optimización del balance y el reciclaje de capital vinculan las hipotecas con la titulización y los mercados de capitales a través de valores respaldados por hipotecas residenciales (RMBS), lo que permite a las grandes instituciones reinvertir capital en nuevos préstamos. El sistema del Fondo de Previsión para la Vivienda (HPF) funciona como un canal de concesión paralelo y un estabilizador; en el primer semestre de 2026, 26 ciudades clave reportaron una tasa promedio de utilización de préstamos individuales del HPF del 65%, dentro del rango comúnmente mencionado del 60% al 80%. Los principales bancos estatales siguen siendo nodos centrales en toda la cadena, mientras que los proveedores de tecnología respaldan el OCR/firma electrónica, los modelos de valoración automatizados y las herramientas de cumplimiento que reducen el tiempo de procesamiento y las tasas de error en la originación y el servicio.
Panorama competitivo
El panorama competitivo del mercado chino de financiación hipotecaria está moderadamente consolidado. Los "Cuatro Grandes" bancos estatales —Banco Industrial y Comercial de China, Banco de Construcción de China, Banco Agrícola de China y Banco de China— controlan la mayoría de los saldos pendientes gracias a su extensa red de sucursales y al apoyo explícito de la deuda soberana. Su escala garantiza ventajas en los costes de financiación, pero también los expone a una compresión de márgenes en todo el mercado a medida que disminuye la tendencia de los tipos preferenciales de los préstamos. Para proteger la rentabilidad, estos bancos tradicionales se orientan hacia la venta cruzada basada en comisiones, plataformas centralizadas de análisis de riesgos y operaciones administrativas optimizadas.
Los bancos por acciones y regionales ocupan un punto intermedio crucial, combinando la proximidad al mercado local con una creciente competencia digital. Las alianzas estratégicas con fintechs proporcionan interfaces modernas, datos crediticios alternativos y modelos de valoración automatizados, lo que ayuda a estas entidades a defender nichos dentro del mercado hipotecario chino. Por ejemplo, Ping An Bank aprovecha el ecosistema integrado de finanzas y salud de su matriz para integrar soluciones de bienestar y seguros para la propiedad, lo que refuerza la fidelización de los clientes.
Las empresas nativas digitales, en particular WeBank, implementan arquitecturas nativas de la nube y conectividad de interfaz de programación de aplicaciones (API) para suscribir a escala, manteniendo estructuras de costos ajustadas. La iteración continua basada en análisis de clientes casi en tiempo real facilita la personalización de productos, algo que a los bancos tradicionales les resulta difícil replicar rápidamente. El respaldo regulatorio a esta innovación, junto con una estricta supervisión prudencial, garantiza la estabilidad del sector ante la intensificación de la competencia.
Líderes de la industria de financiación hipotecaria de viviendas en China
China Construction Bank
Banco Industrial y Comercial de China
Agricultural Bank of China
Bank of China
Bank of Communications
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: El Banco de Construcción de China (CCB) publica ajustes en los contratos de préstamos y en las condiciones relacionadas con las hipotecas para reflejar los cambios en las políticas. Estas modificaciones actualizan la valoración y la fijación de precios de los préstamos para alinearlas con dichos cambios. Esta medida reorienta las prácticas de originación y la fijación de precios de riesgo en el sector.
- Abril de 2026: Sector bancario nacional: Los nuevos préstamos en yuanes experimentaron una contracción de 10 millones de yuanes, lo que refleja una caída generalizada del mercado inmobiliario que afecta a la demanda. Esto pone de manifiesto el endurecimiento de las condiciones crediticias que repercuten en la financiación de la vivienda. Esta situación indica que las entidades financieras están ajustando su tolerancia al riesgo ante la menor demanda de vivienda.
- Marzo de 2026: El Banco Agrícola de China informa sobre la estabilización de las tasas de interés de los préstamos hipotecarios personales y de consumo de nueva emisión. Esta estabilización contribuye a un entorno financiero más estable para los hogares y coincide con las previsiones de financiación hipotecaria para 2026.
Alcance del informe sobre el mercado de financiación hipotecaria de viviendas en China
El financiamiento de hipotecas para viviendas respaldará un préstamo para comprar una casa con una garantía, también llamada garantía. Se utilizan para comprar una casa o pedir dinero prestado contra el valor de su casa. Un banco, compañía hipotecaria o institución financiera para comprar una residencia principal, una residencia secundaria o una residencia de inversión.
El mercado de financiación hipotecaria de China está segmentado por tipo de prestamista (bancos y House Provident Fund [HPF]), por opciones de financiación (préstamo personal para vivienda nueva, préstamo personal para vivienda de segunda mano y préstamo personal del Fondo de Previsión para Vivienda [HPF]), y por tipo de hipoteca (fija y variable). El informe ofrece el tamaño del mercado y las previsiones para el mercado de financiación de hipotecas hipotecarias de China en valor (millones de dólares estadounidenses) para todos los segmentos anteriores.
Por propósito del préstamo
| Compra (Nueva/Existente) |
| Mejoras/Renovaciones del Hogar |
| Préstamo contra la propiedad |
| Otros (Construcción, Refinanciamiento, etc.) |
Por proveedor
| Bancos |
| Compañías de Financiamiento de Vivienda |
| Otros |
Por tasas de interés
| Tasas de interés fijas |
| Tasas de interés flotantes |
Por plazo del préstamo
| ≤ 10 años |
| 11 20 - Años |
| Más de 20 Años |
| Por propósito del préstamo | Compra (Nueva/Existente) |
| Mejoras/Renovaciones del Hogar | |
| Préstamo contra la propiedad | |
| Otros (Construcción, Refinanciamiento, etc.) | |
| Por proveedor | Bancos |
| Compañías de Financiamiento de Vivienda | |
| Otros | |
| Por tasas de interés | Tasas de interés fijas |
| Tasas de interés flotantes | |
| Por plazo del préstamo | ≤ 10 años |
| 11 20 - Años | |
| Más de 20 Años |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de financiación hipotecaria de vivienda en China?
Se sitúa en 1.19 billones de dólares en 2026 y se proyecta que alcance 1.64 billones de dólares en 2031, lo que refleja una CAGR del 6.62%.
¿Cómo han afectado las recientes políticas del Banco Popular de China a la asequibilidad de las hipotecas?
Un recorte de 50 puntos básicos en los préstamos existentes y la eliminación de las tasas mínimas a nivel nacional redujeron los pagos mensuales de más de 50 millones de hogares, lo que aumentó la asequibilidad en el corto plazo.
¿Qué segmento de destino de préstamos está creciendo más rápidamente?
Las hipotecas para mejoras y renovaciones del hogar se expanden a una tasa de crecimiento anual compuesta (CAGR) del 8.52 % a medida que los propietarios priorizan las mejoras sobre la compra de casas nuevas.
¿Por qué las hipotecas a tipo fijo están ganando terreno en China?
Los prestatarios valoran cada vez más la certeza de los pagos y están fijando cupones históricamente bajos; los productos con tasa fija ahora crecen a una CAGR del 10.05%.
¿Qué papel juega el Fondo de Previsión de Vivienda en la financiación hipotecaria?
Los saldos pendientes en el Fondo de Previsión de Vivienda han aumentado significativamente, mientras que los activos totales del fondo también han crecido, lo que proporciona al plan subsidiado una amplia capacidad para ofrecer hipotecas a largo plazo por debajo del mercado.
¿Cómo impactan los bancos exclusivamente digitales a la competencia?
Plataformas como WeBank utilizan suscripción automatizada e interfaces móviles para reducir los costos de originación y atraer a prestatarios conocedores de la tecnología, impulsando a los operadores tradicionales a acelerar la transformación digital.


