

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
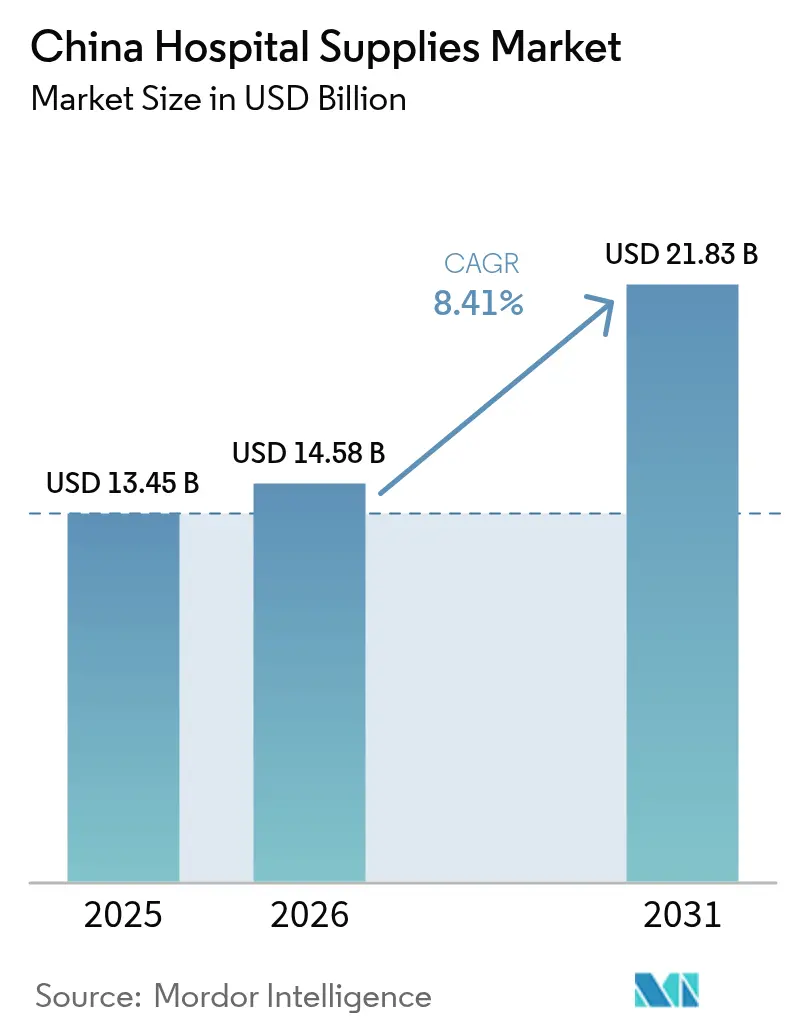
| Tamaño del mercado (2026) | USD 14.58 mil millones |
| Tamaño del mercado (2031) | USD 21.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.41% CAGR |
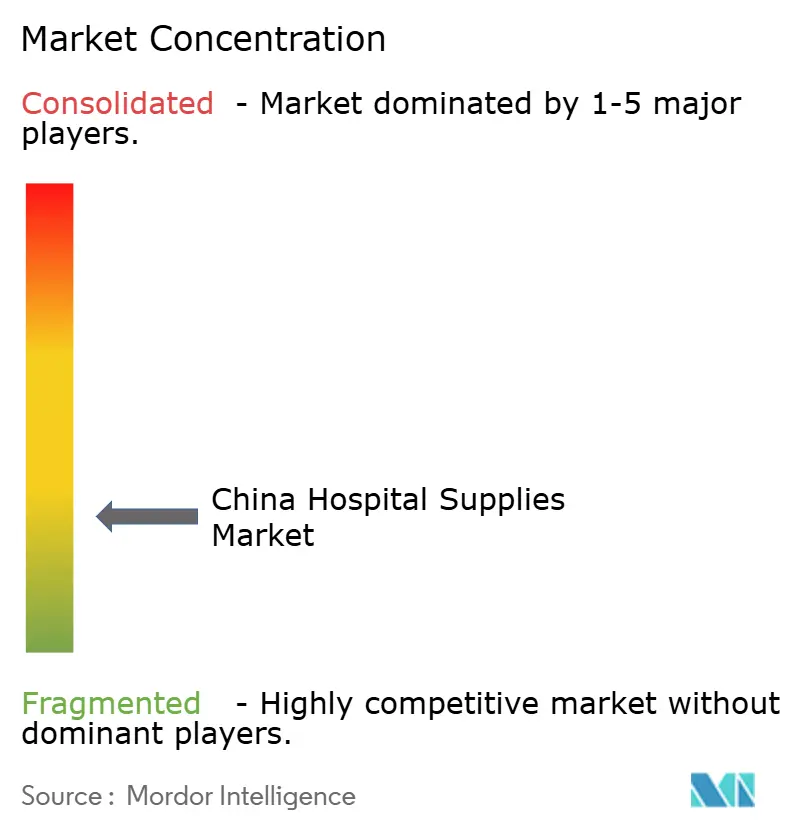
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de suministros hospitalarios de China por Mordor Intelligence
El tamaño del mercado de suministros hospitalarios de China se valoró en USD 13.45 mil millones en 2025 y se estimó que crecerá de USD 14.58 mil millones en 2026 para alcanzar USD 21.83 mil millones en 2031, a una CAGR de 8.41% durante el período de pronóstico (2026-2031).
La expansión de la infraestructura hospitalaria, la intensificación de los protocolos de control de infecciones y las políticas de localización que priorizan a los fabricantes nacionales están configurando colectivamente los patrones de demanda. Los suministros desechables siguen dominando las listas de compras porque los artículos de un solo uso minimizan el riesgo de infección y agilizan los flujos de trabajo, mientras que las soluciones de esterilización despiertan un mayor interés a medida que los hospitales abordan las tasas de infecciones intrahospitalarias. Los mecanismos de compra centralizados han aumentado la previsibilidad del volumen, pero también han intensificado la competencia de precios, lo que impulsa a los proveedores a equilibrar la eficiencia de costos con las garantías de calidad. Estos factores convergen para redistribuir la ventaja competitiva hacia las empresas locales que pueden cumplir con los límites de precios de las licitaciones sin sacrificar el cumplimiento normativo.
Conclusiones clave del informe
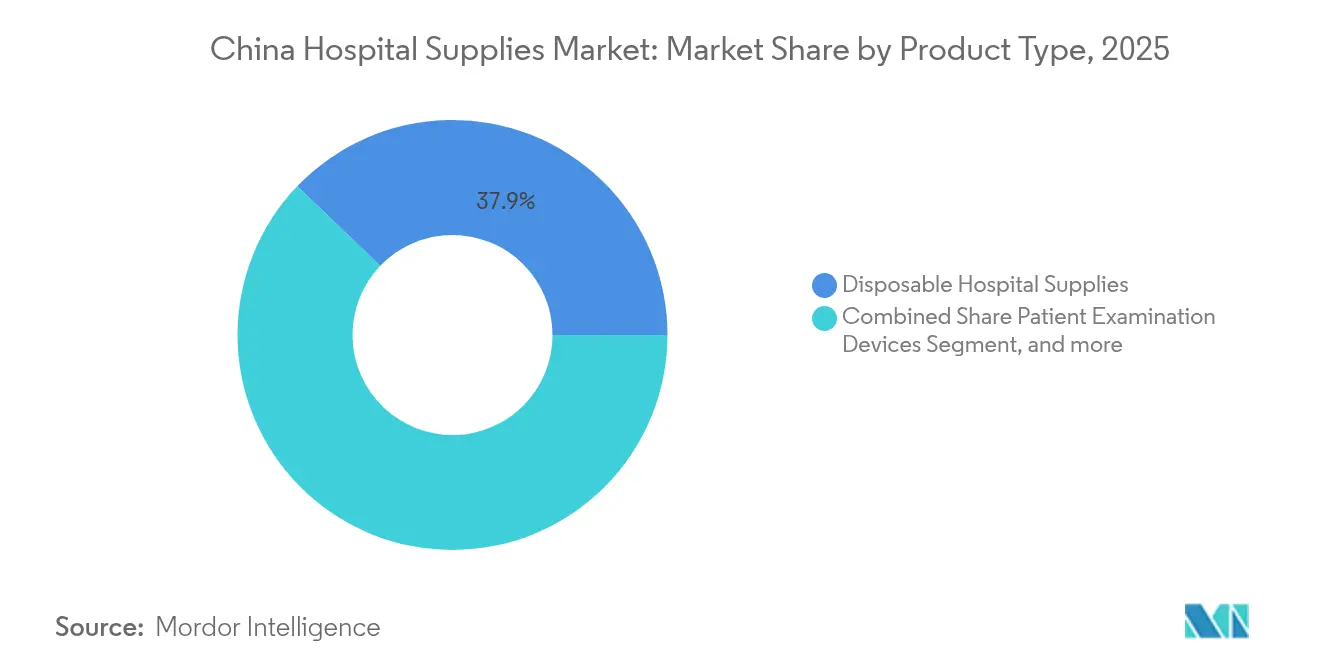
- Por tipo de producto, los suministros hospitalarios desechables representaron el 37.85% de la participación de mercado de suministros hospitalarios de China en 2025, mientras que se proyecta que los equipos de esterilización y desinfección registren la CAGR más rápida del 9.16% hasta 2031.
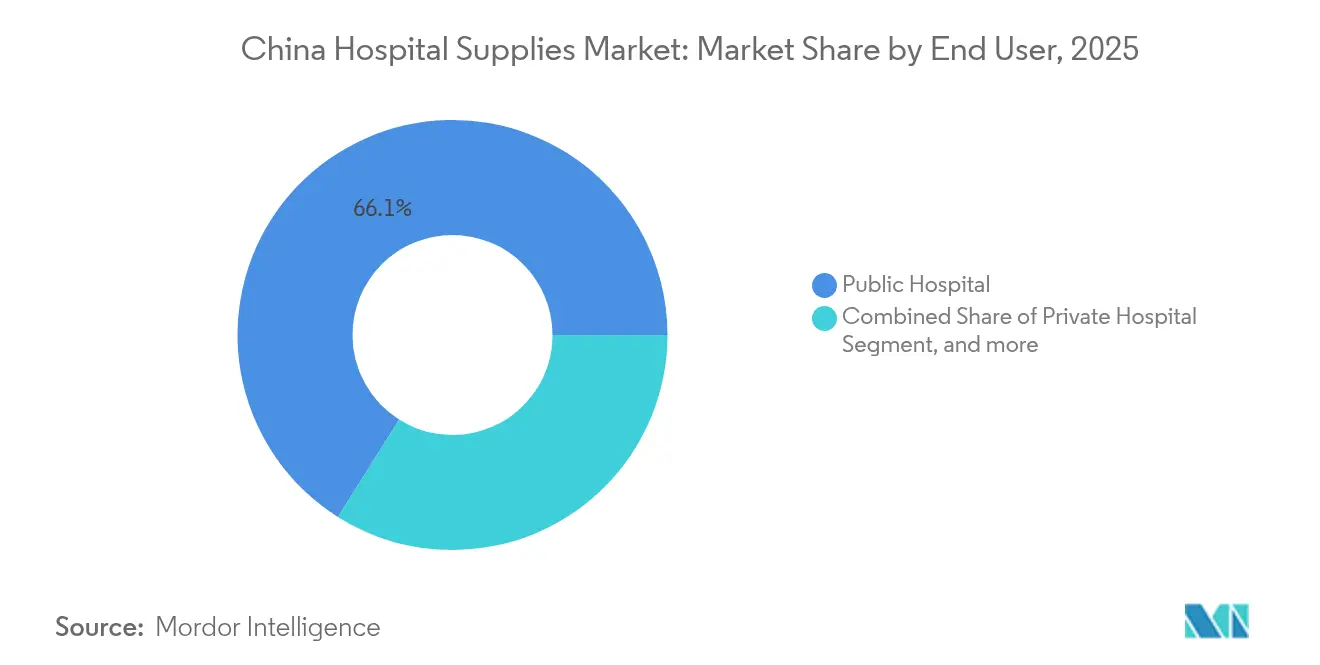
- Por usuario final, los hospitales públicos tenían una participación del 66.05% del tamaño del mercado de suministros hospitalarios de China en 2025, mientras que se espera que el segmento de hospitales privados registre la CAGR más alta del 10.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de suministros hospitalarios de China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la infraestructura sanitaria nacional y mejoras de capacidad | + 2.3% | A nivel nacional; más fuerte en ciudades de nivel 2 y 3 | Mediano plazo (2-4 años) |
| La creciente carga de enfermedades crónicas y el envejecimiento de la población incrementan el volumen de procedimientos | + 3.1% | Provincias costeras y centros urbanos | Largo plazo (≥4 años) |
| Crecimiento del gasto público mediante las iniciativas “China Saludable 2030” | + 2.5% | Nacional; impulso temprano en los centros urbanos | Mediano plazo (2-4 años) |
| Concientización sobre el control de infecciones después de la COVID-19 | + 1.2% | A escala nacional | Corto plazo (≤2 años) |
| Crecimiento de las adquisiciones en hospitales públicos | + 1.6% | A nivel nacional; red de hospitales públicos | Mediano plazo (2-4 años) |
| Adopción de atención médica digital y hospitales inteligentes | + 1.4% | Instalaciones terciarias urbanas | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la infraestructura sanitaria nacional y mejoras de capacidad
China reportó 39,000 hospitales y 10.37 millones de camas hospitalarias en 2024, lo que indica la mayor expansión de capacidad en la historia del país. [1] Oficina Nacional de Estadística, “Anuario Estadístico de China 2024”, stats.gov.cn Las instalaciones nuevas y renovadas en ciudades de nivel 2 y nivel 3 requieren inventarios clínicos completos que abarcan desde desechables básicos hasta sistemas de diagnóstico avanzados. Las subvenciones gubernamentales vinculadas a programas de centros médicos regionales obligan a los administradores de hospitales a adquirir suministros estandarizados y de alta calidad que se ajusten a las listas de licitación nacionales. El crecimiento de camas también estimula la adquisición estable de artículos para el cuidado del paciente, como equipos de infusión, apósitos para heridas y catéteres. Los fabricantes locales que pueden garantizar un cumplimiento rápido y precios competitivos están bien posicionados para captar pedidos adicionales a medida que los proyectos de construcción se acercan a su finalización.
La creciente carga de enfermedades crónicas y el envejecimiento de la población incrementan el volumen de procedimientos
Los adultos mayores ya representan el 66.3 % de los casos de enfermedades crónicas, y el 33.7 % experimenta multimorbilidad, lo que ejerce una presión constante sobre las salas de cuidados intensivos. [2] Frontiers in Public Health Editorial Board, “Health Care for Older Adults in China”, frontiersin.org Los volúmenes de procedimientos para los servicios de cardiología, oncología y diálisis están aumentando, lo que crea una demanda posterior de consumibles que van desde campos quirúrgicos hasta dispositivos implantables. Los hospitales también deben almacenar mayores cantidades de equipos de monitorización para gestionar las comorbilidades crónicas durante las estancias hospitalarias. El estrés financiero asociado con los costos promedio de hospitalización de bolsillo de USD 1,199.24 ha llevado a los gerentes de compras a favorecer los artículos de producción nacional rentables sobre los equivalentes importados.
Crecimiento del gasto público mediante las iniciativas “China Saludable 2030”
El objetivo del gobierno de elevar la cobertura general del seguro de salud por encima del 95 % para 2025 y de trasladar el 70 % de los pagos por hospitalización a modelos DRG ha incrementado directamente el uso hospitalario de consumibles estandarizados. Los mandatos de adquisición centralizada que cubren el 80 % de los dispositivos médicos consumibles garantizan grandes volúmenes de pedidos, pero imponen precios máximos estrictos. Los proveedores que pueden cumplir con estos precios sin comprometer la calidad obtienen flujos de ingresos predecibles y menores costos de marketing. Paralelamente, el gasto sanitario previsto, que se aproxima a los 2.5 billones de dólares para 2035, refuerza el consumo a largo plazo de equipos de esterilización, equipos de protección personal y sistemas de monitorización avanzados. [3] Bayer, “Healthy China 2030: Health‐care spend trajectory,” bayer.com
Concientización sobre el control de infecciones después de la COVID-19
Las infecciones intrahospitalarias aún afectan al 3.64 % de los pacientes hospitalizados en centros de rehabilitación especializados, lo que mantiene un fuerte enfoque en los protocolos de prevención de infecciones. Se han priorizado las asignaciones presupuestarias para apósitos antimicrobianos, kits quirúrgicos de un solo uso y desinfectantes de alto nivel en las licitaciones anuales. La demanda también está cambiando hacia productos con recubrimientos antimicrobianos y sistemas automatizados de desinfección UV-C. Las oficinas provinciales de salud aprovechan los programas de financiación pospandemia para instalar departamentos de esterilización centralizados en hospitales secundarios, acelerando la adquisición de esterilizadores de plasma de baja temperatura e indicadores biológicos rápidos. Si bien el gasto total sigue sujeto a límites de licitación, los productos para el control de infecciones son menos sensibles al precio debido a su relación directa con las métricas de seguridad del paciente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El endurecimiento normativo y las largas aprobaciones de la NMPA ralentizan el lanzamiento de nuevos productos | -1.8% | A nivel nacional; lo mejor en productos importados | Corto plazo (≤2 años) |
| Surgimiento de los servicios de atención domiciliaria | -0.9% | Ciudades de nivel 1 | Largo plazo (≥4 años) |
| Productos falsificados y variabilidad de la calidad | -0.7% | Seleccione mercados de nivel bajo | Corto plazo (≤2 años) |
| Disparidades en la atención sanitaria entre zonas urbanas y rurales | -1.1% | Provincias centrales y occidentales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El endurecimiento normativo y las largas aprobaciones de la NMPA ralentizan el lanzamiento de nuevos productos
El proyecto de Ley de Administración de Dispositivos Médicos amplía la vigilancia poscomercialización y aumenta las sanciones por incumplimiento. Mientras que los innovadores nacionales se benefician de vías aceleradas, las empresas multinacionales se enfrentan a ciclos de revisión más largos y requisitos documentales adicionales, lo que retrasa los plazos comerciales. Por lo tanto, los hospitales posponen la adopción de nuevos dispositivos importados, lo que mantiene su dependencia de las referencias de producto (SKU) existentes. El nuevo marco legal también obliga a los fabricantes a aumentar la inversión en evidencia real para respaldar las solicitudes de renovación, lo que incrementa los costos de cumplimiento. A pesar de las limitaciones, las empresas que completen evaluaciones clínicas localizadas podrían eventualmente obtener espacios preferenciales en las iniciativas provinciales de compras basadas en el valor.
Surgimiento de los servicios de atención domiciliaria
En China, el 90% de los adultos mayores prefiere quedarse en casa, lo que ha llevado a municipios como Shanghái a ampliar los programas de hospitalización domiciliaria. La atención domiciliaria ha desplazado las prioridades de compra hacia monitores portátiles, bombas de infusión compactas y jeringas precargadas. Las cadenas de suministro deben adaptarse a lotes más pequeños y a la logística directa al paciente, lo que supone un reto para los canales de distribución tradicionales centrados en los hospitales. Las políticas públicas de reembolso siguen favoreciendo la atención institucional, por lo que el crecimiento sigue siendo gradual; sin embargo, las ciudades de primer nivel están implementando programas piloto de pagos agrupados que incluyen seguimientos domiciliarios, lo que podría desviar ciertos volúmenes de los hospitales a largo plazo.
Análisis de segmento
Por tipo de producto: Los desechables apuntalan el liderazgo en volumen, la esterilización se acelera
Los suministros hospitalarios desechables representaron el 37.85 % de la cuota de mercado de suministros hospitalarios en China en 2025 y siguen experimentando un crecimiento constante en volumen, ya que los artículos de un solo uso reducen el riesgo de contaminación cruzada y simplifican los protocolos de gestión de residuos. Se prevé que el tamaño del mercado de suministros hospitalarios de China para jeringas, guantes y campos quirúrgicos desechables se expanda a la par con el aumento de procedimientos en pacientes de edad avanzada y con enfermedades crónicas. Las marcas importadas aún dominan las categorías de catéteres premium, pero las empresas locales suministran cada vez más productos desechables a precios que cumplen con los límites de licitación provinciales. Las mejoras tecnológicas, como los paquetes quirúrgicos con etiquetas RFID, facilitan una trazabilidad más precisa, en consonancia con las nuevas obligaciones de información regulatoria.
Se prevé que los equipos de esterilización y desinfección registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.16 %, entre 2026 y 2031, impulsada por los objetivos de control de infecciones hospitalarias y las mejoras en los departamentos centrales de servicios de esterilización. Los hospitales urbanos están sustituyendo sus antiguos sistemas de óxido de etileno por unidades de plasma de peróxido de hidrógeno de baja temperatura que reducen los tiempos de ciclo y mejoran la seguridad laboral. El mercado chino de suministros hospitalarios para lavadoras-desinfectantes automatizadas está en expansión a medida que los hospitales terciarios avanzan hacia el cumplimiento total de la norma ISO 13485. Los fabricantes nacionales han ascendido en la cadena de valor con esterilizadores a precios competitivos, con servicio local e integrados en paneles de control de IoT, lo que ha reducido la prima histórica que disfrutaban los proveedores multinacionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Los hospitales públicos dominan los volúmenes, los operadores privados superan el crecimiento
Los hospitales públicos representaron el 66.05 % de la cuota de mercado de suministros hospitalarios en China en 2025, lo que refleja su papel fundamental en la gestión de episodios de atención complejos y emergencias. La alta ocupación de camas garantiza una demanda estable y recurrente de consumibles, desechables de alto uso y soluciones de esterilización multicanal. La contratación centralizada a nivel provincial agrupa esta demanda, lo que obliga a las instituciones públicas a aceptar las ofertas más bajas, manteniendo al mismo tiempo los estándares de calidad de la NMPA. El tamaño del mercado de suministros hospitalarios en China, atribuido a los centros públicos, se ve respaldado además por programas plurianuales de inversión que priorizan la digitalización de quirófanos y la creación de laboratorios de diagnóstico de alto rendimiento.
Se proyecta que los hospitales privados, si bien tienen un volumen absoluto menor, alcanzarán una tasa de crecimiento anual compuesta (TCAC) del 10.12 % hasta 2031, lo que los convierte en el grupo de usuarios finales de más rápido crecimiento. Los inversores reconocen las oportunidades para atender a las poblaciones urbanas adineradas que buscan tiempos de espera más cortos y una oferta de servicios diferenciada. Estas instituciones suelen seleccionar consumibles de mayor margen e implantes de marca para respaldar modelos de atención premium. El índice de coordinación entre hospitales públicos y privados mejoró a "parcialmente codesarrollado", lo que permite una mayor colaboración con los proveedores de ambos sectores. Los centros de especialidades y rehabilitación conforman un subsegmento emergente que utiliza consumibles específicos, como colchones antiescaras y electrodos de neurorrehabilitación, para apoyar sus estrategias de tratamiento específicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las provincias costeras orientales representan los mayores centros de compras, liderados por Jiangsu, Zhejiang y Guangdong, donde los hospitales terciarios gestionan pedidos al por mayor de suministros quirúrgicos y de diagnóstico sofisticados. Estas regiones suelen implementar plataformas nacionales de licitación, lo que facilita la adopción más rápida de estrategias de adquisición basadas en el valor que favorecen a los licitadores nacionales competitivos. El tamaño del mercado chino de suministros hospitalarios en las ciudades costeras se beneficia de redes logísticas consolidadas que acortan los plazos de entrega y reducen los costos de mantenimiento de inventario.
Las provincias centrales y occidentales, como Sichuan y Shaanxi, registran un crecimiento porcentual de dos dígitos gracias a que las transferencias fiscales del programa China Saludable 2030 reducen las disparidades históricas en el acceso a los servicios de salud. Las ampliaciones hospitalarias financiadas por el gobierno aumentan la demanda de monitores de gama media, quirófanos modulares y consumibles multiparámetro para pacientes. Los proveedores dispuestos a ofrecer estructuras de precios diferenciados y paquetes de capacitación integral cobran impulso, dada la relativa escasez de personal especializado en estas áreas.
Municipios del norte, como Pekín y Tianjin, se centran en mejoras tecnológicas de vanguardia, como la imagenología asistida por IA y los sistemas quirúrgicos robóticos. Si bien su contribución al volumen nacional es menor, estas ciudades establecen estándares de cumplimiento normativo avanzado, lo que incentiva a los proveedores a posicionar innovaciones de alta calidad para su posterior implementación en los mercados provinciales. La dinámica geográfica combinada ilustra cómo el mercado chino de suministros hospitalarios continúa diversificándose, lo que requiere estrategias de comercialización matizadas que se ajusten a los niveles de reembolso locales y a los flujos de trabajo clínicos.
Panorama regulatorio
Los suministros hospitalarios en China se rigen principalmente por el marco regulatorio de la Administración Nacional de Productos Médicos (NMPA) para dispositivos médicos, que abarca el registro, la calidad de fabricación y la vigilancia posterior a la comercialización. Un referente de cumplimiento a corto plazo es la revisión de las Buenas Prácticas de Fabricación (BPF) para dispositivos médicos, publicada por la NMPA en noviembre de 2025 y que entrará en vigor el 1 de noviembre de 2026. Esto genera expectativas para los fabricantes y productores subcontratados que participan en licitaciones hospitalarias.
La reciente actividad regulatoria también apunta a estándares más estrictos y a una supervisión integral del ciclo de vida. En octubre de 2025, la Medida n.° 63 de la NMPA impulsó la regulación integral del ciclo de vida para dispositivos médicos de alta gama, y en marzo de 2026, la NMPA emitió 26 estándares industriales nuevos y revisados, incluido el YY/T 0297-2026 sobre requisitos generales para la calidad de los ensayos clínicos de dispositivos médicos. Estos cambios aumentan la importancia de la documentación, la trazabilidad y la generación de evidencia clínica para los proveedores que compiten en los ciclos de adquisición centralizada y de demanda de los hospitales públicos.
Panorama competitivo
La intensidad competitiva ha aumentado a medida que los fabricantes nacionales aprovechan los subsidios estatales y las preferencias en las licitaciones públicas para penetrar en los segmentos de tecnología media y alta. La cartera Intelli-Digital de Mindray demuestra la transición de la producción de productos básicos a ecosistemas interconectados y ricos en datos, aunque la compañía registró una desaceleración de los ingresos en el tercer trimestre de 3 debido al aplazamiento de los plazos de construcción de hospitales. Jiangsu Yuyue ha ampliado la inversión en I+D para impulsar los dispositivos inteligentes de oxigenoterapia, en consonancia con las peticiones del gobierno de sustituir las importaciones de consumibles para cuidados críticos.
Las corporaciones multinacionales siguen siendo influyentes en implantes premium y consumibles de imagenología sofisticados, pero están localizando cada vez más la producción. Philips instaló una línea de ensamblaje de esterilizadores adicional en Suzhou para satisfacer los requisitos de compra por volumen, mientras que Medtronic abrió un centro de innovación en Shanghái que desarrolla conjuntamente kits quirúrgicos mínimamente invasivos con socios clínicos locales. Estas estrategias de localización mitigan los riesgos de licitación y acortan los plazos de entrega, lo que ayuda a los proveedores extranjeros a mantener su participación en el mercado chino de suministros hospitalarios a pesar de las dificultades políticas.
Las fusiones y alianzas estratégicas se están convirtiendo en la vía preferida para ampliar la cartera de productos y mejorar la competitividad en las licitaciones. La adquisición de Beijing Resistomed por parte de Shenzhen Winner en agosto de 2024 consolidó la experiencia nacional en suministros para el cierre de heridas, lo que le permitió presentar ofertas para contratos provinciales más importantes. Los fondos de capital privado también están activos, centrándose en fabricantes especializados en productos químicos para la esterilización y catéteres especializados, lo que indica confianza en la continua expansión del mercado y las oportunidades de consolidación.
Líderes de la industria de suministros hospitalarios de China
3M
Johnson & Johnson
Medtronic
cardenal salud inc.
B.Braun Melsungen AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Johnson & Johnson MedTech colaboró con el Hospital Anzhen en Pekín para impulsar la atención cardiovascular, fortaleciendo la participación clínica a nivel hospitalario en procedimientos complejos. Esta colaboración respalda la adopción de suministros especializados para procedimientos y programas de capacitación en un importante hospital público, reforzando el papel de las alianzas junto con el suministro de productos en entornos de licitación.
- Febrero de 2025: La Comisión Nacional de Desarrollo y Reforma publicó su informe de 2024, en el que hizo hincapié en la inversión en servicios de salud pública, incluyendo la construcción de centros médicos regionales y hospitales a nivel de condado. La continua ampliación de la capacidad hospitalaria sigue impulsando la demanda de insumos y equipos esenciales a medida que se habilitan nuevas camas y departamentos.
- Agosto de 2024: Shenzhen Winner adquirió Beijing Resistomed, consolidando así su capacidad nacional en el suministro de productos para el cierre de heridas. Esta operación amplió la cartera de productos de Winner para las licitaciones provinciales y aumentó su capacidad para competir por contratos de suministro hospitalario más amplios y agrupados, bajo mecanismos de compra centralizados.
Alcance del informe del mercado de suministros hospitalarios de China
Según el alcance del informe, los suministros hospitalarios incluyen todos los productos de utilidad médica que sirven tanto al paciente como al profesional médico con infraestructura hospitalaria y mejoran la red y el transporte entre hospitales. Estos incluyen equipos hospitalarios, ayuda para pacientes, equipos de movilidad y suministros hospitalarios desechables para esterilización.
Por tipo de producto
| Dispositivos de examen de pacientes |
| Equipo de quirófano |
| Ayudas para la movilidad y equipos de transporte |
| Equipos de esterilización y desinfección |
| Suministros hospitalarios desechables |
| Otros tipos de productos |
Por usuario final
| Hospital público |
| Hospital privado |
| Centros de especialidad y rehabilitación |
| Por tipo de producto | Dispositivos de examen de pacientes |
| Equipo de quirófano | |
| Ayudas para la movilidad y equipos de transporte | |
| Equipos de esterilización y desinfección | |
| Suministros hospitalarios desechables | |
| Otros tipos de productos | |
| Por usuario final | Hospital público |
| Hospital privado | |
| Centros de especialidad y rehabilitación |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de suministros hospitalarios de China?
El mercado está valorado en USD 14.58 millones en 2026 y se prevé que alcance los USD 21.83 millones en 2031 con una CAGR del 8.41%.
¿Qué segmento de productos lidera el mercado de suministros hospitalarios de China?
Los suministros hospitalarios desechables lideran con una participación del 37.85 % en 2025, lo que refleja fuertes prioridades de control de infecciones.
¿Qué categoría de usuarios finales se está expandiendo más rápidamente?
Se proyecta que los hospitales privados registrarán una CAGR del 10.12 % entre 2026 y 2031, la más rápida entre todos los usuarios finales.
¿Cómo afectan los cambios regulatorios al lanzamiento de nuevos productos?
Los proyectos de reforma aumentan la documentación y las sanciones, lo que ralentiza las aprobaciones de dispositivos importados y acelera la innovación nacional.
¿Qué regiones geográficas impulsan el crecimiento futuro?
La rápida construcción de hospitales y la inversión en las provincias centrales y occidentales están impulsando un crecimiento de dos dígitos en esas regiones.
¿Qué importancia tendrá el gasto en control de infecciones después de la COVID-19?
Las infecciones adquiridas en el hospital siguen siendo una prioridad, y se prevé que los equipos de esterilización y desinfección crezcan a una tasa compuesta anual del 9.16 % hasta 2031.


