

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
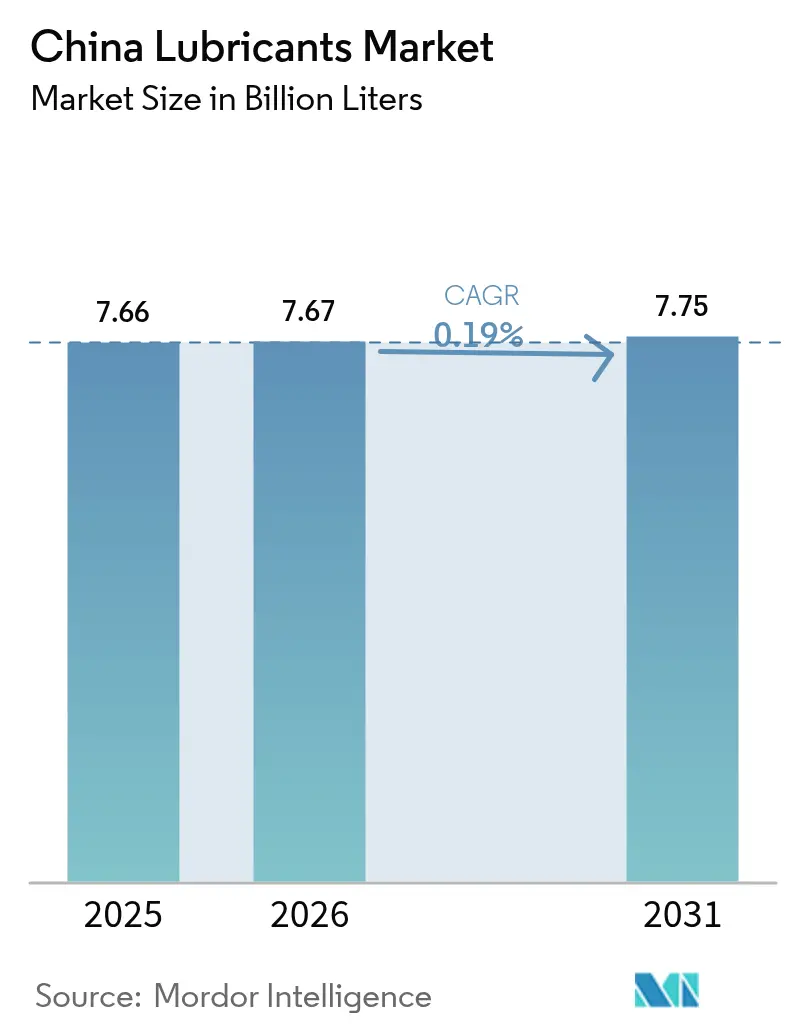
| Volumen de mercado (2026) | 7.67 mil millones de litros |
| Volumen de mercado (2031) | 7.75 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 0.19% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes en China por Mordor Intelligence
El mercado chino de lubricantes alcanzó un valor de 7.66 millones de litros en 2025 y se estima que crecerá de 7.67 millones de litros en 2026 a 7.75 millones de litros en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 0.19% durante el período de pronóstico (2026-2031). El crecimiento del mercado chino de lubricantes se mantiene estancado debido a que la rápida adopción de vehículos eléctricos reduce los volúmenes de aceite para motores de gasolina, incluso cuando el gasto en infraestructura respalda la demanda de fluidos industriales y para uso pesado. La presión competitiva aumenta a medida que las refinerías estatales integran la producción de aceites base con la distribución, mientras que las grandes empresas globales impulsan los sintéticos premium. Las extensiones de garantía de los fabricantes de equipos originales (OEM), los intervalos de cambio de aceite más largos y las regulaciones de doble carbono aceleran la penetración de los productos sintéticos. El comercio electrónico amplía el alcance geográfico, pero aumenta los riesgos de falsificación, lo que impulsa a los propietarios de marcas a invertir en tecnologías de trazabilidad.
Conclusiones clave del informe
- Por tipo de producto, el aceite para motores de automóviles lideró con una participación en los ingresos del 45.05% en 2025, mientras que se proyecta que los fluidos de transmisión registren una tasa de crecimiento anual compuesta (TCAC) del 1.03% hasta 2031.
- Por sector de usuario final, el segmento de Automoción representó el 57.90% de la cuota de mercado de lubricantes de China en 2025; se prevé que el segmento de Maquinaria Pesada crezca a una tasa de crecimiento anual compuesta (TCAC) del 1.10% hasta 2031.
- Por tipo de base, los fluidos a base de aceite mineral representaron el 70.85% del tamaño del mercado de lubricantes de China en 2025, y los lubricantes sintéticos avanzan a una tasa de crecimiento anual compuesta (TCAC) del 1.34% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de lubricantes en China
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Recuperación del parque de camiones diésel en la logística post-COVID | + 0.3% | Nacional, con concentración en corredores industriales | Corto plazo (≤ 2 años) |
| La reanudación de los proyectos nacionales de petróleo base mejora la estabilidad del suministro | + 0.2% | Nacional, particularmente del noreste y este de China | Mediano plazo (2-4 años) |
| La extensión de la garantía del OEM impulsa la demanda de sintéticos premium de drenaje prolongado | + 0.15% | Nacional, con enfoque en el segmento premium en ciudades de primer nivel. | Mediano plazo (2-4 años) |
| Explosión de los canales de comercio electrónico para HDMO y PCMO | + 0.1% | Nacional, con aceleración de la penetración rural | Corto plazo (≤ 2 años) |
| La política acelerada de "doble carbono" impulsa la adopción de biolubricantes | + 0.1% | A nivel nacional, con programas piloto en zonas industriales clave. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La recuperación del parque de camiones diésel estabiliza la demanda de lubricantes comerciales
Los registros de camiones diésel de servicio pesado aumentaron a principios de 2025 a medida que la actividad logística volvió a la normalidad, lo que respaldó la demanda constante de aceites de motor de alta viscosidad y fluidos de transmisión [1] Editorial de Base Oils Report, “Tendencias de importación de China febrero de 2025”, Base Oils Report, baseoilsreport.com . Los proyectos de infraestructura aumentaron las importaciones de aceite base de Singapur en un 15 % en febrero de 2025, lo que destaca la correlación positiva entre la actividad de construcción y el consumo de lubricantes. Sin embargo, la adopción de camiones de GNL en el transporte de carga de larga distancia reduce los volúmenes de lubricantes diésel convencionales porque los motores de gas requieren formulaciones diferentes e intervalos de servicio más largos. La división resultante anima a los proveedores a desarrollar fluidos adaptados tanto para trenes motrices diésel como de combustible alternativo. Los propietarios de flotas priorizan el costo total de propiedad, favoreciendo los sintéticos que permiten cambios de aceite más prolongados y un tiempo de inactividad reducido.
El reinicio de la producción nacional de aceites base reduce la dependencia de las importaciones
Las refinerías propiedad de PetroChina y Sinopec reiniciaron sus unidades de aceite base, que habían estado inactivas durante 2020-2022, reduciendo su dependencia de las importaciones de Singapur y Corea del Sur [2] Energy Intelligence Desk, “China Restarts Base-Oil Units”, Energy Intelligence, energyintel.com . La materia prima de crudo nacional ofrece ventajas de costos y acorta las cadenas de suministro para los mezcladores locales. La utilización promedio de refinería cayó al 75% en 2024, lo que paradójicamente mejoró los márgenes del aceite base porque una menor competencia por la materia prima alivió la presión de precios. Una mayor estabilidad del suministro permite a los mezcladores chinos reducir los requisitos de capital de trabajo asociados con los inventarios importados. Los menores costos internos pueden hacer que los aceites base chinos sean competitivos en el sudeste asiático, abriendo nuevas vías de exportación.
Las extensiones de garantía de los fabricantes de equipos originales aceleran la adopción de lubricantes sintéticos.
Los fabricantes de automóviles han extendido los periodos de garantía a entre 8 y 10 años, exigiendo el uso de aceites sintéticos para minimizar las reclamaciones. Los aceites premium PAO y a base de ésteres ahora permiten intervalos de cambio de aceite de 15 000 a 20 000 kilómetros, superando significativamente los 5,000 a 7,500 kilómetros que suelen ofrecer los aceites minerales. Shell desarrolló fluidos electrónicos derivados del GTL para vehículos eléctricos, que satisfacen las necesidades térmicas y eléctricas de los nuevos sistemas de propulsión. Los intervalos de cambio más prolongados reducen la sensibilidad al precio por parte del consumidor, lo que ayuda a los proveedores a obtener mayores márgenes por litro vendido. Las crecientes exigencias de las normas nacionales británicas refuerzan esta tendencia al especificar objetivos de rendimiento que solo se pueden alcanzar con formulaciones sintéticas.
La penetración del comercio electrónico transforma la distribución al tiempo que facilita la falsificación.
Las plataformas en línea permiten a las marcas de lubricantes llegar directamente a mecánicos rurales y consumidores que realizan sus propias reparaciones, reduciendo así los márgenes de los distribuidores. Sin embargo, los productos falsificados proliferan en los canales de venta en línea, perjudicando el valor de la marca y reduciendo los precios de los productos auténticos. Los proveedores legítimos utilizan la trazabilidad mediante códigos QR y sellos de seguridad para proteger a los consumidores. Equilibrar el alcance y el riesgo requiere una gestión sólida de los canales de distribución y la educación del consumidor. Los organismos reguladores se encuentran rezagados con respecto a la transformación digital del comercio minorista, lo que genera lagunas en la aplicación de la ley que son aprovechadas por sofisticadas redes de falsificación.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La rápida penetración de los vehículos eléctricos reduce el nivel de aceite de los motores de combustión interna. | -0.4% | Nacional, con aceleración en ciudades de primer nivel y regiones costeras | Mediano plazo (2-4 años) |
| Los intervalos de drenaje más prolongados del fabricante reducen los volúmenes de llenado para mantenimiento. | -0.25% | Nacional, afectando a los segmentos automotrices premium y a los mercados urbanos | Corto plazo (≤ 2 años) |
| Las fluctuaciones volátiles del crudo reducen los márgenes de las mezcladoras | -0.15% | Nacional, con especial repercusión en las empresas de mezcla independientes. | Corto plazo (≤ 2 años) |
| La persistencia de las falsificaciones socava el poder de fijación de precios de las marcas. | -0.1% | Nacional, concentrado en canales de comercio electrónico y mercados rurales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La adopción de vehículos eléctricos acelera la destrucción de la demanda de lubricantes para motores de combustión interna.
A principios de 2025, los vehículos eléctricos de batería superaron el 40 % de las ventas de coches nuevos, reduciendo el consumo anual de aceite de motor entre 4 y 5 litros por vehículo y disminuyendo las previsiones de demanda de gasolina. El consumo de productos refinados se redujo un 1.7 % en 2024, lo que indica un cambio estructural más que una caída cíclica [SINOLUB.COM]. Las grandes petroleras respondieron transformando las estaciones de servicio en centros de energía mixta con puntos de recarga para vehículos eléctricos, pero este cambio no puede compensar la pérdida de volumen de lubricantes. La menor producción de gasolina también reduce la oferta de aceites base para otros sectores, lo que influye en la dinámica de precios en el mercado chino de lubricantes.
Los intervalos de drenaje prolongados comprimen los volúmenes del mercado de servicios.
Las formulaciones sintéticas que permiten intervalos de cambio de aceite de 15 000 a 20 000 kilómetros reducen la necesidad anual de lubricante por vehículo hasta en un 50 %. Los centros de cambio rápido de aceite, que dependen de un flujo constante de clientes, se enfrentan a una presión sobre sus ingresos, lo que impulsa la consolidación hacia cadenas más grandes. Los diseños de motores avanzados con tolerancias más ajustadas reducen las fugas de aceite y la contaminación, lo que disminuye aún más la necesidad de rellenar el lubricante. Los proveedores deben reorientar su enfoque, pasando de los aceites minerales de alta rotación a los sintéticos de menor volumen y mayor margen, para equilibrar sus ingresos. Las regulaciones sobre emisiones fomentan el uso de aceites de baja viscosidad, que mejoran el ahorro de combustible y refuerzan la tendencia a extender los intervalos de cambio de aceite.
Análisis de segmento
Por tipo de producto: Transición de aceites de motor a fluidos especializados
En 2025, el aceite para motores de automóviles representaba el 45.05 % del mercado de lubricantes en China, pero se enfrenta a un descenso debido al aumento de la adopción de vehículos de nueva energía (VNE). Se prevé que los fluidos de transmisión crezcan a una tasa de crecimiento anual compuesta (TCAC) del 1.03 %, impulsados por la mayor adopción de cajas de cambios automáticas y fluidos específicos para ejes eléctricos. Los fluidos y grasas hidráulicas se utilizan en maquinaria de construcción, que se beneficia de los programas de infraestructura. Los líquidos de frenos muestran una demanda estable tanto en vehículos de combustión interna como en vehículos eléctricos, aunque los intervalos de cambio más largos limitan el crecimiento del volumen. El aceite para engranajes se beneficia de la minería y de los equipos pesados que requieren formulaciones de extrema presión.
Los sistemas de propulsión eléctrica por batería requieren gestión térmica y fluidos dieléctricos, en lugar de aceite de motor, lo que está orientando la gama de productos hacia sintéticos especializados. El aceite de motor industrial está destinado a la generación de energía y a los motores marinos, donde la electrificación aún es limitada. Los aceites de proceso y los fluidos para el mecanizado de metales se correlacionan con la producción manufacturera y registran aumentos moderados a medida que China moderniza su capacidad industrial. Los aceites para turbinas y transformadores se benefician de las instalaciones de energías renovables. La evolución de la cartera de productos indica cómo el tamaño del mercado de lubricantes en China se está redistribuyendo, pasando de la disminución de los aceites de motor para turismos a fluidos industriales y para vehículos eléctricos especializados.
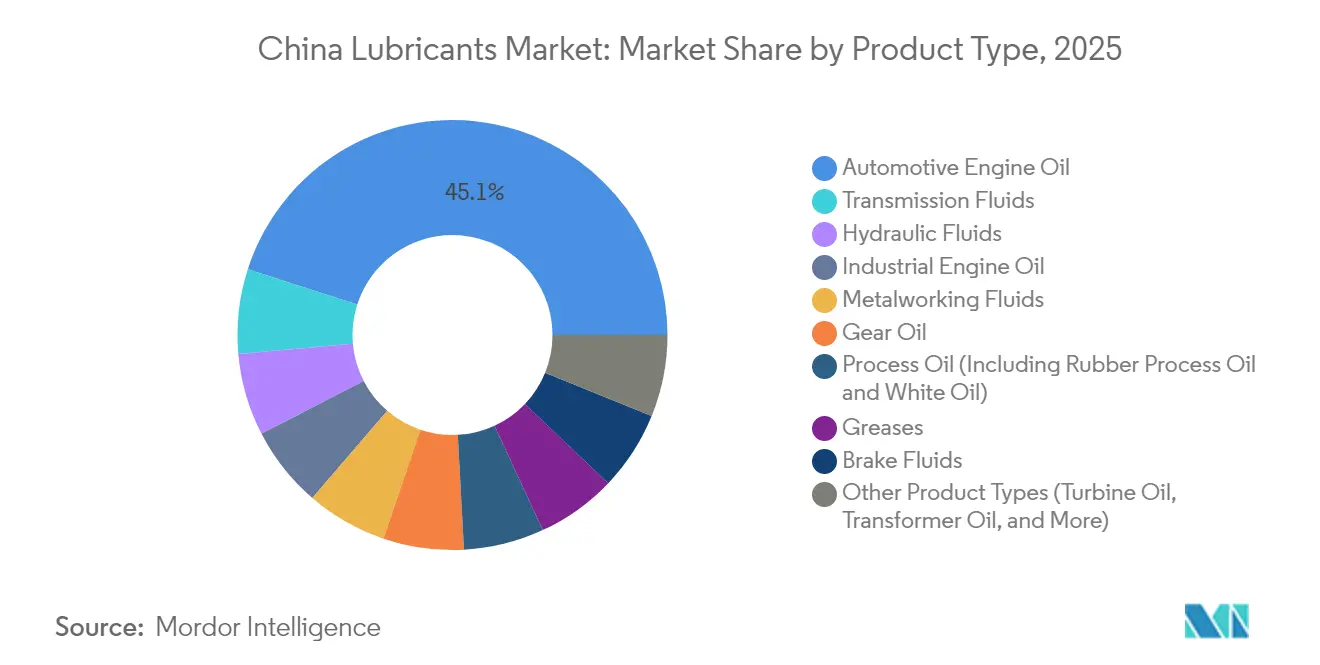
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por sector de usuario final: La maquinaria pesada se convierte en un pilar del crecimiento
En 2025, el sector automotriz representó el 57.90 % del mercado chino de lubricantes, pero su volumen se contrae a medida que aumenta la penetración de los vehículos eléctricos. Se prevé que el sector de maquinaria pesada crezca a una tasa de crecimiento anual compuesta (TCAC) del 1.10 % hasta 2031, impulsado por las inversiones en infraestructura y la extracción de recursos. La demanda del sector marítimo crece de forma constante, con la construcción naval y los proyectos de energía eólica marina que requieren aceites para cilindros y engranajes. El consumo del sector aeroespacial se expande con la recuperación de la aviación comercial y las nuevas iniciativas espaciales que necesitan grasas de alta temperatura.
Los usuarios industriales en la generación de energía, la metalurgia y el petróleo y el gas mantienen una demanda constante de lubricantes, al estar protegidos del impacto directo de la electrificación. Los equipos mineros requieren fluidos de extrema presión y contribuyen a un consumo estable de aceites base. Los proyectos de ferrocarril urbano y de alta velocidad incrementan el uso de fluidos hidráulicos en la maquinaria de construcción. En conjunto, estas tendencias posicionan a los sectores de maquinaria pesada e industrial como los principales estabilizadores del volumen del mercado de lubricantes en China.
Por tipo de material base: Los sintéticos capturan un valor superior
En 2025, los productos a base de aceite mineral aún dominaban el 70.85 % del mercado de lubricantes en China debido a su rentabilidad. Los lubricantes sintéticos registraron la mayor tasa de crecimiento anual compuesto (TCAC) del 1.34 %, impulsada por las estrictas especificaciones de los fabricantes de equipos originales (OEM) y los incentivos para la doble reducción de emisiones de carbono. Los fluidos semisintéticos ofrecen una buena relación costo-rendimiento para los segmentos sensibles al precio. Los lubricantes de base biológica, aunque de pequeña escala, están ganando terreno gracias a las exenciones fiscales prorrogadas hasta 2027.
Los requisitos de rendimiento, como la baja volatilidad, la alta estabilidad a la oxidación y las propiedades dieléctricas, impulsan la adopción de materiales sintéticos en vehículos eléctricos y automatización industrial. Los aceites base PAO y éster permiten intervalos de cambio de aceite más prolongados, mayor estabilidad a altas temperaturas y eficiencia energética. Los aceites base reciclados, con el apoyo de exenciones fiscales, crean un suministro circular nacional que mejora la sostenibilidad. A medida que se generaliza el uso de materiales sintéticos, el volumen de aceites minerales disminuirá, pero las diversas aplicaciones en maquinaria pesada e industrias de procesos mantienen una demanda básica.
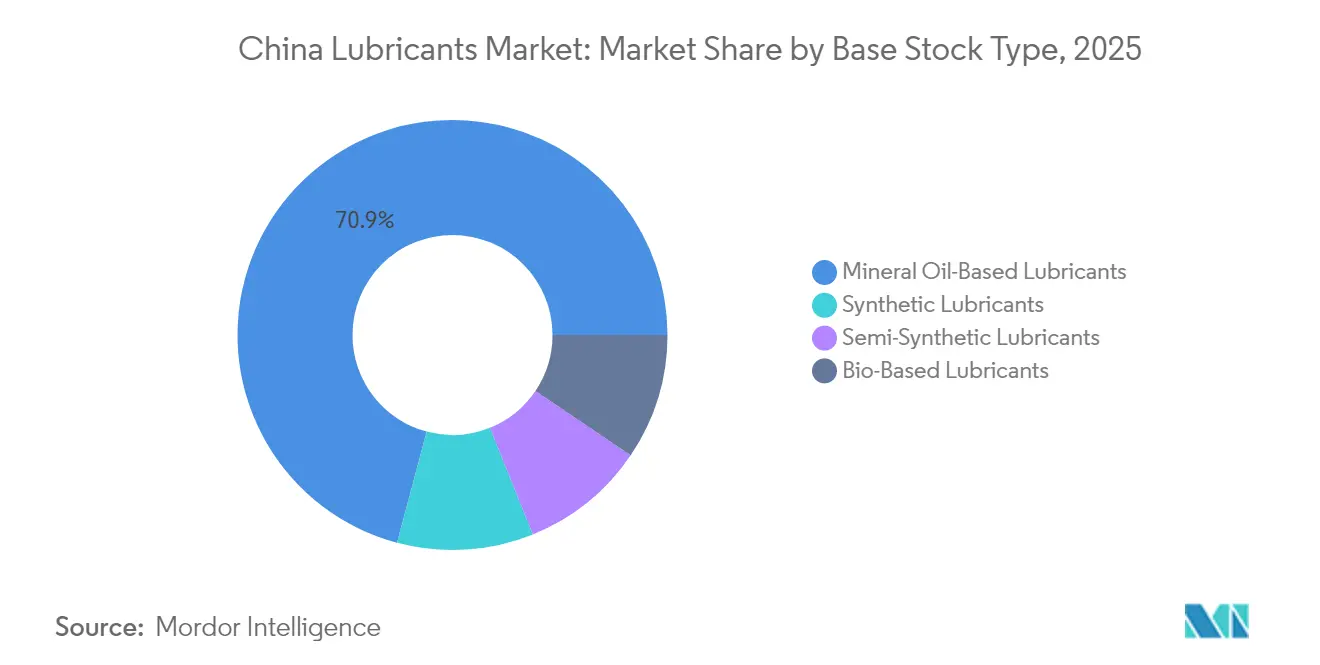
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las provincias orientales, Jiangsu, Zhejiang y Guangdong, generan la mayor parte del mercado chino de lubricantes, impulsadas por la presencia de densos centros manufactureros que consumen aceites industriales y fluidos para el mecanizado de metales. Los centros del norte, como Hebei y Shanxi, dependen del acero y la energía, lo que impulsa la demanda de aceites para turbinas y engranajes. Las regiones occidentales, incluidas Xinjiang y Mongolia Interior, experimentan mayores tasas de crecimiento debido a que los proyectos mineros y de infraestructura utilizan aceites hidráulicos y de motor de alta resistencia.
Las ciudades costeras de primer nivel adoptan los vehículos eléctricos de batería (BEV) con mayor rapidez, lo que ha provocado una disminución en las ventas de aceite para motores de turismos en Shanghái, Pekín y Shenzhen. Las ciudades más pequeñas del interior y los condados rurales aún dependen de los vehículos de combustión interna (ICE), lo que mantiene la demanda de lubricantes automotrices convencionales. Los puertos del sur abastecen de lubricantes marinos a través de las rutas marítimas y el desarrollo de la energía eólica marina, que requieren aceites para engranajes e hidráulicos. Los corredores logísticos de la Franja y la Ruta, desde Yunnan hasta el sudeste asiático, impulsan el tráfico transfronterizo de camiones, lo que sostiene la demanda de aceites diésel para vehículos pesados.
Las variaciones en las políticas regionales influyen en la gama de productos. Las regulaciones ambientales costeras exigen aditivos con bajo contenido de azufre y fósforo, lo que favorece las formulaciones sintéticas y de base biológica. Las provincias del interior priorizan el costo y, por lo tanto, mantienen su dominio en el sector de los aceites minerales. Las refinerías nacionales de aceites base, concentradas en Liaoning y Shandong, acortan las cadenas de suministro para los mercados del noreste, mientras que las provincias del suroeste dependen de las importaciones de aceites del Grupo III a través de terminales costeras. El comercio electrónico crece más rápidamente en las ciudades pequeñas, creando nuevos centros de distribución para las marcas de lubricantes.
El tamaño del mercado de lubricantes en China presenta distintas sensibilidades regionales: las regiones costeras experimentan una disminución en el volumen de aceite de motor, pero un aumento en la demanda de sintéticos especiales, mientras que las regiones del interior mantienen un consumo constante de aceite mineral a granel. Los mercados del delta del río Perla se orientan hacia los fluidos térmicos para vehículos eléctricos, mientras que las bases petroquímicas de la bahía de Bohai amplían su capacidad de producción de lubricantes de los grupos II y III. Las zonas económicas emergentes a lo largo del río Yangtsé impulsan iniciativas de fabricación sostenible que incentivan el uso de lubricantes con bajas emisiones de carbono. Este panorama pone de manifiesto la necesidad de que los proveedores adopten estrategias adaptadas a cada región.
Panorama regulatorio
El mercado chino de lubricantes opera dentro de un marco de cumplimiento cada vez más centrado en la seguridad y en la aplicación de normas, con la Administración Estatal para la Regulación del Mercado (SAMR) y su sistema de estandarización (SAC) desempeñando un papel fundamental. Un punto de inflexión clave en el sector de los aceites para motores es la entrada en vigor, el 1 de julio de 2026, de las normas nacionales actualizadas GB 11121-2025 (aceites para motores de gasolina) y GB 11122-2025 (aceites para motores diésel). Estas normas sustituyen a las versiones de 2006 y endurecen los requisitos de rendimiento y formulación tanto para los grados de consumo masivo como para los de alta gama.
Los requisitos de gestión de productos químicos también están adquiriendo mayor relevancia en las cadenas de suministro de lubricantes y aditivos. La Ley de la República Popular China sobre la Seguridad de los Productos Químicos Peligrosos entró en vigor el 1 de mayo de 2026, trasladando la seguridad de los productos químicos peligrosos de las normas administrativas a la legislación nacional, con supervisión interdepartamental y un mayor énfasis en la gestión integral de la seguridad en la mezcla, el almacenamiento, el transporte y la distribución. Paralelamente, el Ministerio de Ecología y Medio Ambiente emitió medidas reforzadas de supervisión integral de la cadena de suministro para sustancias controladas, vigentes a partir del 1 de marzo de 2026, lo que eleva las expectativas de cumplimiento en torno a la química específica de los aditivos y los controles de inventario utilizados en las formulaciones de lubricantes.
Análisis de la cadena de valor
La cadena de valor de los lubricantes en China comienza con el suministro de aceites base y materias primas por parte de refinerías estatales integradas, donde PetroChina y Sinopec operan como productores de aceites base y distribuidores principales a través de redes nacionales. El valor añadido se genera en la fase intermedia mediante la formulación, las pruebas, el envasado y el control de calidad, procesos cada vez más vinculados a las normas nacionales GB para aceites de motor y a las especificaciones de los fabricantes de equipos originales (OEM), que favorecen los fluidos sintéticos y especiales.
En la fase posterior, la distribución abarca la venta minorista en estaciones de servicio, las ventas directas industriales, los talleres, las cuentas de flotas y los canales de comercio electrónico que amplían el alcance al tiempo que aumentan las exigencias de lucha contra la falsificación y la trazabilidad. Las recientes alianzas apuntan a una mayor integración entre los proveedores de aditivos, los proveedores de aceites base y los ecosistemas de OEM o de servicios: Infineum y Rianlon (enero de 2026) alinearon la fabricación de componentes aditivos con la red de suministro global de Infineum, mientras que ExxonMobil (China) Investment y BYD (enero de 2026) acordaron codesarrollar lubricantes para motores híbridos enchufables. En cuanto a los aceites base, FUCHS Lubricants (China) y Sinopec (marzo de 2025) ampliaron la cooperación en torno a los aceites base y aditivos del Grupo III, y los flujos de exportación se han convertido en un mecanismo de equilibrio, ya que las exportaciones chinas de aceites base y lubricantes alcanzaron un nivel récord en mayo de 2026, respaldadas por una amplia capacidad nacional y disponibilidad de materia prima.
Panorama competitivo
El mercado chino de lubricantes está moderadamente consolidado, con las cinco principales empresas controlando una cuota de mercado significativa. Este mercado presenta una estructura dual, combinando el dominio de las refinerías estatales en la producción con la competencia de las grandes empresas globales en el mercado de productos premium. PetroChina y Sinopec controlan la mayor parte de la producción de aceites base y las redes nacionales de estaciones de servicio, lo que les otorga una importante ventaja logística y de escala. Su modelo integrado permite precios competitivos en los grados básicos, a la vez que promueve la venta cruzada de lubricantes a través de puntos de venta minoristas y contratos de suministro industrial. Las empresas internacionales se diferencian por su tecnología y la solidez de sus marcas en fluidos sintéticos y especiales. Las empresas nacionales independientes invierten en investigación y desarrollo para producir lubricantes de alto rendimiento para aplicaciones industriales específicas. Estas empresas aprovechan el conocimiento local y la agilidad operativa para obtener contratos en los sectores minero y de la construcción. Las marcas líderes combaten la falsificación mediante la trazabilidad con códigos QR y la colaboración con plataformas de venta online para garantizar su cumplimiento. El mayor control regulatorio sobre emisiones y carbono impulsa a todos los participantes a ampliar sus portafolios de lubricantes de baja viscosidad y de base biológica, diferenciándose mediante declaraciones de sostenibilidad.
Líderes de la industria de lubricantes de China
Compañía Petrochina limitada
Sinopec (Corporación Petroquímica de China)
Shell plc
ExxonMobil Corporation
PETROQUÍMICA DE ZHONGTIAN
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: PetroChina Lubricant Company validó el aceite para compresores de aire Kunlun KUC22, de tipo éter-éster, para 8,000 horas de uso en compresores centrífugos Ingersoll Rand. Esta certificación respalda la sustitución de lubricantes para compresores de alta gama importados y refuerza la posición de PetroChina en la lubricación de equipos industriales y energéticos, donde la fiabilidad y la larga vida útil son factores decisivos.
- Abril de 2026: Sinopec Lubricant Company anunció un incremento interanual del 24 % en las ventas internacionales de lubricantes durante el primer trimestre de 2026 y destacó un aumento significativo en las ventas en el extranjero durante el 14.º Plan Quinquenal. Esta actualización subraya el impulso de Sinopec para expandir su presencia en el mercado de exportación y su red de distribución internacional, lo que puede transformar la competencia entre los proveedores que atienden a clientes del sector marítimo e industrial transfronterizo.
- Octubre de 2024: Chevron Oronite anunció una inversión para ampliar su capacidad de producción de aditivos para lubricantes en China. Esta iniciativa respalda formulaciones de mayor rendimiento que cumplen con los requisitos más estrictos de los fabricantes de equipos originales (OEM) y acelera la localización del suministro de aditivos para aceites de motor sintéticos y lubricantes especiales.
Alcance del informe sobre el mercado de lubricantes de China
Por tipo de producto
| Aceite de motor automotriz |
| Aceite de motor industrial |
| Fluidos de transmisión |
| Aceite para engranajes |
| Líquidos de frenos |
| Fluidos Hidraulicos |
| grasas |
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) |
| Fluidos para metalurgia |
| Aceite de turbina |
| Aceite del transformador |
| Otros tipos de productos |
Por industria del usuario final
| Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | |
| De dos ruedas | |
| Marine | |
| Aeroespacial | |
| Equipamiento pesado | Construcción |
| Minería | |
| Agricultura | |
| Industrial | Generación de energía |
| Metalurgia y Metalmecánica | |
| Textiles | |
| Petróleo y Gas | |
| Otras industrias de uso final |
Por tipo de material base
| Lubricantes a base de aceites minerales |
| Lubricantes Sintéticos |
| Lubricantes semisintéticos |
| Lubricantes de base biológica |
| Por tipo de producto | Aceite de motor automotriz | |
| Aceite de motor industrial | ||
| Fluidos de transmisión | ||
| Aceite para engranajes | ||
| Líquidos de frenos | ||
| Fluidos Hidraulicos | ||
| grasas | ||
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) | ||
| Fluidos para metalurgia | ||
| Aceite de turbina | ||
| Aceite del transformador | ||
| Otros tipos de productos | ||
| Por industria del usuario final | Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | ||
| De dos ruedas | ||
| Marine | ||
| Aeroespacial | ||
| Equipamiento pesado | Construcción | |
| Minería | ||
| Agricultura | ||
| Industrial | Generación de energía | |
| Metalurgia y Metalmecánica | ||
| Textiles | ||
| Petróleo y Gas | ||
| Otras industrias de uso final | ||
| Por tipo de material base | Lubricantes a base de aceites minerales | |
| Lubricantes Sintéticos | ||
| Lubricantes semisintéticos | ||
| Lubricantes de base biológica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el volumen actual del mercado de lubricantes de China?
El tamaño del mercado de lubricantes de China alcanzó los 7.67 millones de litros en 2026 y se prevé que alcance los 7.75 millones de litros en 2031.
¿Qué tan rápido se espera que crezca el mercado?
El mercado registra una tasa de crecimiento anual compuesto (CAGR) muy baja del 0.19% entre 2026 y 2031, ya que la adopción de vehículos eléctricos compensa las ganancias industriales.
¿Qué categoría de productos crecerá más rápidamente?
Se prevé que los fluidos de transmisión aumenten a una tasa de crecimiento anual compuesta (TCAC) del 1.03%, impulsados por las transmisiones automáticas y los requisitos de los ejes eléctricos.
¿Qué industria de usuarios finales muestra el mayor potencial de crecimiento?
El segmento de maquinaria pesada es el de usuarios finales de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 1.10%, impulsada por la inversión en infraestructura y la minería.
¿Qué impulsa el cambio hacia los lubricantes sintéticos?
Las garantías más extensas de los fabricantes de equipos originales (OEM), las regulaciones de doble carbono y las necesidades de rendimiento impulsan los lubricantes sintéticos a una tasa de crecimiento anual compuesto (CAGR) del 1.34 % hasta 2031.
¿Cómo afecta la adopción de vehículos eléctricos a la demanda de lubricantes?
Cada vehículo eléctrico de batería (BEV) elimina entre 4 y 5 litros de aceite de motor necesarios anualmente, lo que conlleva una disminución de los volúmenes de lubricantes para automóviles a pesar de las nuevas oportunidades que ofrecen los fluidos especiales.


