

Tamaño y participación en el mercado de MLCC de China
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
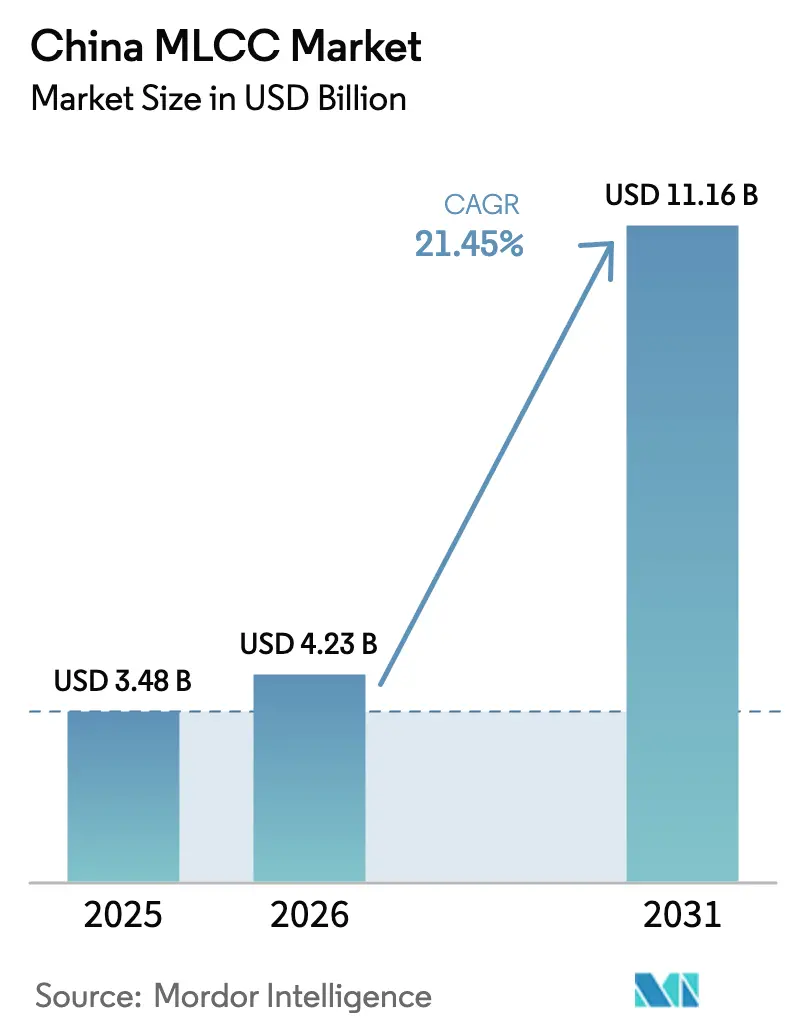
| Tamaño del mercado (2026) | USD 4.23 mil millones |
| Tamaño del mercado (2031) | USD 11.16 mil millones |
| Tasa de crecimiento (2026 - 2031) | 21.45% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de MLCC en China por Mordor Intelligence
El mercado chino de MLCC alcanzó un valor de 3480 millones de dólares en 2025 y se estima que crecerá de 4230 millones de dólares en 2026 a 11 160 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 21.45 % durante el período de pronóstico (2026-2031). El despliegue acelerado de la tecnología 5G, la rápida adopción de vehículos eléctricos y la instalación de servidores de IA sustentan esta perspectiva de alto crecimiento y refuerzan el objetivo político de China de lograr la autosuficiencia en componentes electrónicos. Los líderes mundiales aprovechan su escala técnica para defender nichos de mercado premium, mientras que los proveedores nacionales se centran en segmentos de volumen medio para capitalizar la demanda local. Los incentivos gubernamentales reducen los costos de capital para las nuevas fábricas y fomentan la actualización de equipos para cerrar las brechas tecnológicas. Al mismo tiempo, las fluctuaciones en los precios de las materias primas y los ciclos de sobreoferta generan volatilidad en las ganancias a corto plazo para los actores más pequeños.
Conclusiones clave del informe
- Por tipo de dieléctrico, la Clase I tenía una participación de mercado de MLCC en China del 62.05 % en 2025; se prevé que la Clase II se expanda a una CAGR del 23.20 % hasta 2031.
- Por tamaño de caso, 201 representó el 55.90% del tamaño del mercado de MLCC de China en 2025, mientras que se proyecta que 402 registre una CAGR del 22.95% hasta 2031.
- Por voltaje, las piezas de bajo voltaje ≤100 V capturaron el 58.80 % del tamaño del mercado de MLCC de China en 2025 y están avanzando a una CAGR del 23.05 % hasta 2031.
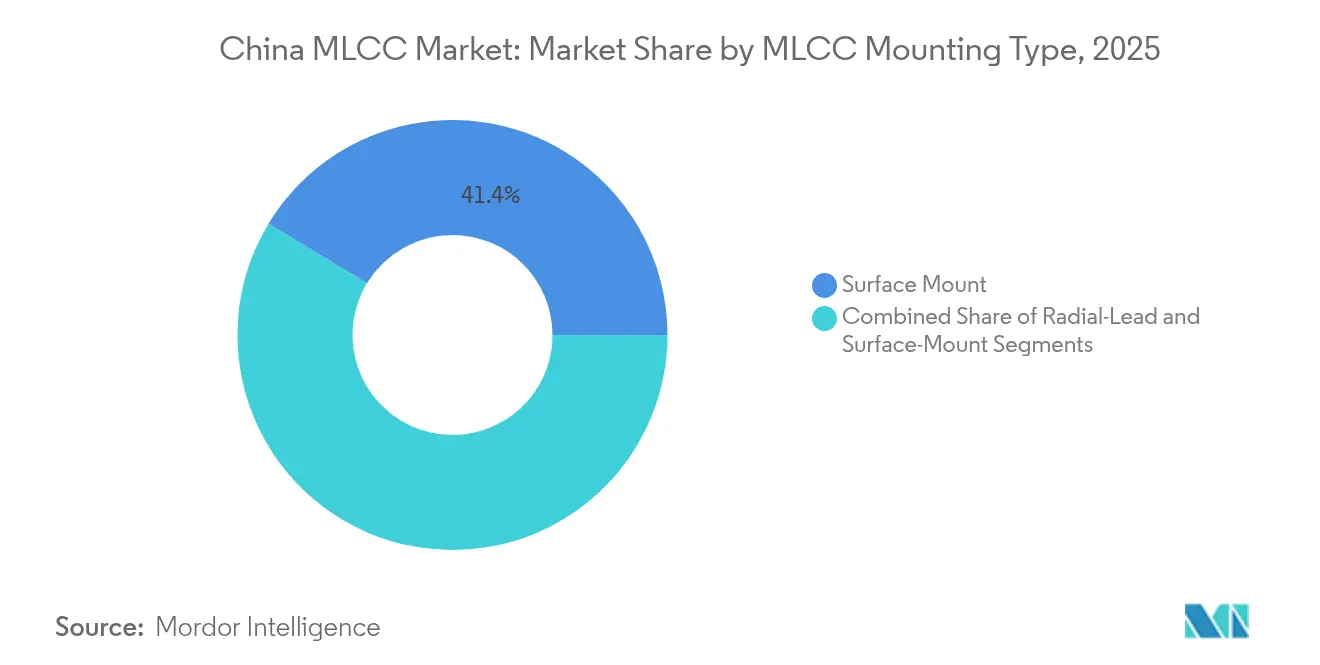
- Por tipo de montaje MLCC, los diseños de montaje superficial tuvieron una participación de mercado de MLCC en China del 41.35 % en 2025; los formatos con tapa metálica registran la CAGR más rápida del 22.50 % hasta 2031.
- Por aplicación para el usuario final, la electrónica de consumo lideró con una participación en los ingresos del 50.85 % en 2025, mientras que se prevé que la demanda de MLCC automotriz crezca a una CAGR del 22.90 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de MLCC en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Miniaturización y demanda de mayor capacidad en teléfonos inteligentes/IoT | + 4.2% | Centros de electrónica de Shenzhen y Guangzhou | Mediano plazo (2-4 años) |
| La electrificación y los ADAS impulsan el contenido MLCC en los vehículos | + 5.8% | Clústeres automotrices de Shanghái, Shenzhen y Guangzhou | Largo plazo (≥ 4 años) |
| Aumento de la capacidad de la infraestructura de servidores 5G/IA | + 6.1% | Ciudades de nivel 1 y zonas industriales nacionales | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para la capacidad nacional de MLCC | + 3.4% | A nivel nacional con variaciones de financiación regionales | Largo plazo (≥ 4 años) |
| Fábricas avanzadas de MLCC de película fina para implantes y dispositivos portátiles | + 1.9% | Regiones costeras orientadas a la exportación | Mediano plazo (2-4 años) |
| Cobertura del precio del níquel y adopción de precios basados en el valor añadido | + 0.7% | Cadenas de suministro globales con sede en China | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la capacidad de la infraestructura de servidores 5G/IA
China opera 4.25 millones de estaciones base 5G y planea superar los 4.5 millones para 2025, y cada sitio requiere significativamente más condensadores que sus equivalentes 4G. Los servidores de IA consumen entre 3,000 y 4,000 MLCC cada uno, en comparación con menos de 1,000 en las unidades tradicionales, por lo que la expansión de los centros de datos a hiperescala multiplica la demanda de componentes de clase I y II de voltaje medio. [1] Machine Yearning, “Silicon Vanguard: Ranking China's Domestic Chip Leaders”, machineyearning.io Los proveedores nacionales ubicados cerca de los clústeres de OEM de telecomunicaciones capturan pedidos de entrega rápida, mientras que los proveedores extranjeros establecidos suministran grados de alta capacitancia con referencias de confiabilidad automotriz establecidas. Los pilotos de computación de borde respaldados por políticas amplían aún más la huella de implementación. Los ciclos de vida cortos de los componentes en las radios 5G acortan los intervalos de reemplazo, agregando una capa de ingresos recurrentes. Este círculo virtuoso de demanda subraya el papel central que juega el mercado chino de MLCC en las cadenas de suministro globales de componentes pasivos.
La electrificación y los ADAS impulsan el contenido MLCC en los vehículos
Los vehículos eléctricos utilizan entre 12,000 y 18,000 condensadores, en comparación con los 3,000 a 10,000 de los modelos de combustión, lo que aumenta los valores de la lista de materiales de MLCC por automóvil. [2] Samsung Electro-Mechanics, “Samsung amplía el suministro de MLCC para automóviles a BYD”, kedglobal.com Las ventas de automóviles de nueva energía superaron los 7.76 millones de unidades en 2023, lo que equivale al 35.7 % de las entregas nacionales de pasajeros, y siguen en una pendiente ascendente. Los trenes de transmisión de alto voltaje, los inversores de carburo de silicio y los módulos ADAS requieren grados X7R y C0G robustos que exigen una prima de precio tres veces mayor que la de las piezas estándar. Samsung Electro-Mechanics ha obtenido recientemente contratos de suministro multimillonarios de BYD para MLCC específicos para LiDAR, lo que señala una ampliación de las oportunidades de ganar diseños. Las autoridades locales combinan créditos fiscales con subsidios para la reubicación de plantas, lo que anima a los fabricantes de condensadores a establecer líneas cerca de los centros automotrices. Las continuas actualizaciones de las funciones ADAS garantizan un crecimiento constante del volumen a largo plazo.
Miniaturización y mayor demanda de capacitancia en teléfonos inteligentes/IoT
Los teléfonos insignia integran casi 1,000 MLCC, y cada generación exige tamaños más pequeños sin comprometer la capacitancia. El dispositivo de Murata de 006003 pulgadas mide tan solo 0.16 mm por 0.08 mm, pero almacena 47 µF, lo que ejemplifica el ritmo de la compresión del factor de forma. Los sensores IoT, los wearables y las puertas de enlace para hogares inteligentes siguen una trayectoria similar, ampliando la diversidad de aplicaciones para los diminutos condensadores de Clase II. Los fabricantes de equipos originales (ODM) chinos de teléfonos móviles en el delta del río Perla adoptan estas piezas rápidamente, acortando los ciclos de calificación para los proveedores locales. Los dispositivos pasivos integrados reducen los requisitos de espacio en la placa, lo que permite a los fabricantes de equipos originales (OEM) instalar baterías más grandes y nuevas antenas de RF. En consecuencia, el mercado chino de MLCC experimenta una creciente presión para ofrecer tolerancias dimensionales más estrictas y una mayor eficiencia volumétrica.
Incentivos gubernamentales para la capacidad nacional de MLCC
El plan de industrias del futuro de Pekín prioriza los componentes pasivos, lo que facilita deducciones fiscales, terrenos subvencionados y préstamos a bajo interés para las fábricas de condensadores. El paquete de renovación de equipos para 2025 amplía el apoyo a las herramientas de producción de MLCC, acortando los plazos de amortización de la inversión de capital para las empresas medianas. Los fondos comunes de financiación también financian la investigación sobre polvo dieléctrico en universidades de vanguardia, lo que facilita el acceso a formulaciones patentadas. Los gobiernos provinciales compiten por albergar proyectos clave, a menudo combinando descuentos en las tarifas eléctricas y becas para talento. Estos incentivos permiten a las empresas nacionales escalar líneas piloto a un volumen de producción en masa y obtener calificaciones de fiabilidad más altas con mayor rapidez que en décadas anteriores. Con el tiempo, el impulso político debería reducir la dependencia de las importaciones de condensadores críticos para telecomunicaciones y automoción, reforzando la resiliencia de la cadena de suministro.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclos persistentes de exceso de oferta y erosión de precios | -2.8% | Dinámica del mercado global que afecta a las fábricas chinas | Corto plazo (≤ 2 años) |
| Volatilidad en los costos de las materias primas de níquel y cobre | -1.6% | Los mercados de materias primas influyen en los costos de producción de China | Mediano plazo (2-4 años) |
| Capacidades limitadas de fabricación de alta gama entre los productores nacionales | -1.3% | A nivel nacional, la mayor agudeza se encuentra fuera de los corredores tecnológicos costeros | Mediano plazo (2-4 años) |
| Ciclos de calificación prolongados para MLCC automotrices/de alta confiabilidad | -1.1% | Los estándares OEM globales impactan a los proveedores chinos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ciclos persistentes de exceso de oferta y erosión de precios
La industria de los MLCC fluctúa entre la escasez y el excedente. Las piezas básicas X5R y X7R sufrieron fuertes correcciones de precios spot en 2019 y de nuevo tras el pico de demanda de la pandemia en 2022. Los líderes mundiales priorizan ahora las calidades automotrices de alto margen, dejando los segmentos de entrada saturados por proveedores centrados en el precio. Los productores chinos con reservas de capital limitadas se enfrentan a una reducción de márgenes cuando los plazos de entrega se normalicen. Los usuarios finales, conscientes de los riesgos de sobreoferta, negocian precios trimestrales, lo que reduce la visibilidad de los ingresos. Esta naturaleza cíclica limita el crecimiento a corto plazo del mercado chino de MLCC, incluso cuando la demanda secular se mantiene intacta.
Volatilidad en los costos de las materias primas de níquel y cobre
El níquel y el cobre representan una parte significativa de los gastos en pasta de electrodos, y ambos metales experimentaron cambios de precios de dos dígitos en el ciclo pasado. [3] TTI Inc., “Tendencias de costos de materia prima para MLCC”, ttiinc.com La integración vertical limitada expone a muchas empresas locales de MLCC a la volatilidad del mercado spot, mientras que los competidores japoneses se cubren con contratos a largo plazo y líneas de polvo cautivas. Las fluctuaciones de costos comprimen los márgenes brutos, retrasando las decisiones de capex para nodos de producción de próxima generación. Los proveedores más pequeños luchan por adoptar fórmulas de precios basadas en índices que transfieren los costos del metal a los clientes. Hasta que las cadenas de suministro de polvo nacionales maduren, el riesgo de las materias primas seguirá afectando la rentabilidad del mercado chino de MLCC.
Análisis de segmento
Por tipo dieléctrico: la dominancia de clase I impulsa las aplicaciones de precisión
Los condensadores de clase I representaron el 62.05 % de la cuota de mercado de MLCC en China en 2025, impulsados por la estabilidad de los pedidos de circuitos de temporización 5G y módulos de control de motores para vehículos. Este segmento se beneficia de una mínima deriva de capacitancia ante fluctuaciones de temperatura, una característica muy valorada por los fabricantes de equipos originales (OEM) de la industria aeroespacial y de automatización industrial. Los equipos de ingeniería especifican componentes C0G/NP0 para filtros de RF porque los altos factores Q mantienen la integridad de la señal. El fabricante nacional Dalian Dalicap se centra en estos grados de alta frecuencia, una tendencia en consonancia con la densificación de las estaciones base de telecomunicaciones. La demanda también aumenta en los escáneres de imágenes médicas, donde la linealidad es fundamental.
En cambio, se prevé que los dispositivos de Clase II crezcan a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 23.20 % hasta 2031, ya que los teléfonos inteligentes, los wearables y los servidores de IA requieren mayor capacidad en espacios reducidos. Los fabricantes combinan cerámica refinada de titanato de bario con electrodos de níquel para obtener ganancias volumétricas. Las empresas globales líderes en tecnología, pero las locales invierten en apilamiento de capas finas para reducir la brecha. Las subvenciones gubernamentales para I+D compensan los costes de utillaje, lo que permite el desarrollo de líneas piloto para X7R con más de 100 capas. A medida que la capacidad continúa aumentando, es probable que el mercado chino de MLCC mantenga su liderazgo en Clase I en términos de valor, mientras que la Clase II impulsa el crecimiento unitario.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de caso: la miniaturización acelera la adopción de 402
El omnipresente formato 201 capturó el 55.90 % del mercado chino de MLCC en 2025, gracias a su amplia adopción en teléfonos móviles y portátiles. Su relación coste-rendimiento es ideal para placas base de consumo masivo. Sin embargo, las piezas de 402 superan a todos los tamaños con una tasa de crecimiento anual compuesta (TCAC) del 22.95 %, a medida que los fabricantes de equipos originales (OEM) comprimen cada vez más productos electrónicos en volúmenes limitados. El condensador 0402 de 47 µF de Murata valida la viabilidad técnica, impulsando a los fabricantes de equipos originales (ODM) a rediseñar los rieles de alimentación. Las placas base para servidores con IA siguen el mismo ejemplo: condensadores de desacoplamiento más pequeños, capas de enrutamiento libre y un flujo de aire mejorado.
Los proveedores chinos ven oportunidades, pero deben dominar la fundición de cintas dieléctricas ultrafinas y la laminación sin defectos. Las pérdidas de rendimiento tienen un impacto mayor en los costos en tamaños diminutos, por lo que los controles de proceso se vuelven decisivos. Los proveedores extranjeros aprovechan décadas de experiencia en lechadas cerámicas para garantizar la fiabilidad. A medida que aumentan los volúmenes, las economías de aprendizaje deberían reducir las barreras de costos, lo que permitirá a los nuevos participantes locales reducir la dependencia de las importaciones. En general, la miniaturización refuerza el peso estratégico del mercado chino de MLCC en las redes de suministro globales.
Por voltaje: Las aplicaciones de bajo voltaje mantienen su liderazgo en el mercado
Los dispositivos de bajo voltaje (≤100 V) representaron el 58.80 % del mercado chino de MLCC en 2025, lo que refleja la creciente demanda de teléfonos, portátiles y radios 5G. Los diseñadores prefieren estas piezas para rieles de nivel lógico, donde los valores de ESR y ESL afectan significativamente la calidad de la señal. La transición a la memoria DDR5 eleva los umbrales de voltaje de desacoplamiento a 25 V, pero muchas placas base se mantienen por debajo de 12 V, lo que permite mantener altas tasas de ejecución.
Los dispositivos de media tensión (100–500 V) y alta tensión, como cargadores de a bordo, inversores solares y variadores industriales, se dirigen a aquellos que se benefician de una alta tolerancia a la corriente de rizado. La electrificación automotriz está popularizando los paquetes de baterías ≥800 V, lo que impulsa a los proveedores a certificar variantes dieléctricas X8R. Los proveedores nacionales aún dependen del polvo de níquel de alta pureza importado para electrodos gruesos, pero las plantas de polvo de empresas conjuntas en construcción podrían cambiar la situación. Por lo tanto, el mercado chino de MLCC equilibra las ventas de baja tensión, impulsadas por el volumen, con extensiones de alta tensión de alto margen.
Por tipo de montaje MLCC: la tecnología de montaje superficial impulsa la integración
Los condensadores de montaje superficial representaron una cuota de mercado del 41.35 % en el mercado chino de MLCC en 2025, lo que refleja el uso casi universal de líneas SMT en fabricantes subcontratados. La automatización de cintas y carretes acorta los tiempos de ciclo y reduce los gastos de mano de obra, beneficios que se magnifican en el enorme ecosistema EMS de Shenzhen. Las piezas de paso radial y axial permanecen en los inventarios de mantenimiento, reparación y operaciones, donde la resistencia de los orificios pasantes sigue siendo importante.
Se espera que los estilos de tapa metálica registren una tasa de crecimiento anual compuesta (TCAC) del 22.50 % hasta 2031, impulsada por la demanda de una robusta resistencia a las vibraciones y una disipación térmica superior en los sistemas de propulsión de vehículos eléctricos y convertidores industriales. Las empresas coreanas y japonesas utilizan tapas patentadas a base de cobre y terminaciones soldables por reflujo. Las empresas chinas están explorando acabados químico-químicos de níquel-paladio-oro para cumplir con sus límites de fatiga térmica. A medida que las densidades de potencia siguen aumentando, es probable que el volumen de tapas metálicas se acelere, lo que enriquecerá la oferta de productos del mercado chino de MLCC.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación para el usuario final: El liderazgo en electrónica de consumo se enfrenta al desafío de la automoción
La electrónica de consumo representó el 50.85 % de la cuota de mercado de MLCC en China en 2025, gracias a los constantes ciclos de actualización de smartphones y a una amplia gama de electrodomésticos. Los clústeres de ODM en Dongguan y Huizhou favorecen la adquisición local, lo que permite a las marcas nacionales un margen de maniobra para reservar durante las fases de asignación. Los envíos de wearables generan un crecimiento incremental de unidades, aunque con precios de venta promedio más bajos.
La demanda de MLCC para automoción crece con mayor rapidez, con una tasa de crecimiento anual compuesta (TCAC) del 22.90 %, a medida que se dispara el volumen de vehículos eléctricos de batería y se profundiza la penetración de los sistemas ADAS. Cada actualización de autonomía de nivel 2 incorpora módulos de radar, LiDAR y cámara que, en conjunto, albergan miles de condensadores. La infraestructura de telecomunicaciones, la automatización industrial y los equipos médicos diversifican las fuentes de ingresos y reducen el riesgo cíclico. Esta creciente demanda de aplicaciones refuerza la relevancia del mercado chino de MLCC en diversas estrategias tecnológicas.
Análisis geográfico
La producción de condensadores se concentra en torno al delta del río Perla, donde Guangdong Viiyong ostenta un liderazgo, aprovechando la logística de Hong Kong para el despacho de exportaciones. La vecina Shenzhen alberga fabricantes de equipos originales (ODM) de teléfonos móviles que consumen grandes volúmenes, lo que garantiza circuitos de suministro cortos. La provincia de Jiangsu se alinea con gigantes multinacionales; Murata opera varias plantas en Wuxi, y Samsung Electro-Mechanics mantiene una línea en Tianjin, lo que facilita la polinización cruzada de tecnologías. Estos centros costeros disfrutan de cadenas de suministro consolidadas para láminas de cobre, polvos cerámicos e impresoras serigráficas de alta precisión.
El delta del río Yangtsé está cobrando impulso gracias al ecosistema de vehículos eléctricos de Shanghái, atrayendo pedidos de MLCC premium de grado automotriz. Los gobiernos locales financian programas de talento que conectan a empresas de condensadores con investigadores en propulsión eléctrica, acelerando así la innovación en materiales. El clúster de Dalian, en el norte de China, se especializa en productos de clase I de grado RF, con el apoyo de laboratorios universitarios especializados en cerámica de microondas. Sus instalaciones portuarias también agilizan la importación de polvo de níquel, crucial para los electrodos de metales base.
Las provincias occidentales, históricamente subdesarrolladas en electrónica, están empezando a atraer nuevas fábricas gracias a que las autoridades ofrecen descuentos en la electricidad vinculados a proyectos de energía renovable. La reubicación reduce el riesgo de sobreconcentración costera y aprovecha la mano de obra del interior. La construcción de estaciones base 5G a nivel nacional distribuye la demanda de MLCC de forma más equitativa, reduciendo el coste del transporte para las instalaciones del interior. Las regulaciones ambientales influyen en la selección de la ubicación: las provincias con normativas estrictas sobre aguas residuales incentivan los sistemas de lodos de circuito cerrado que aumentan la producción. Por lo tanto, la geografía define la estructura de costos y los patrones de adopción de tecnología, lo que refuerza la estrecha relación entre las iniciativas regionales y la trayectoria del mercado chino de MLCC.
Panorama competitivo
Principales empresas del mercado chino de MLCC
El mercado chino de MLCC se mantiene moderadamente concentrado en la cima, con Murata dominando una cuota global del 34%, Samsung Electro-Mechanics con el 24% y Taiyo Yuden con el 14%, abarcando en conjunto el 72% de los ingresos. Su ventaja competitiva reside en líneas de polvo integradas verticalmente, aleaciones de electrodos patentadas y alianzas con fabricantes de equipos originales (OEM) de varias décadas de duración. Las empresas locales poseen en conjunto una cuota de mercado de alrededor del 7%, pero se expanden con mayor rapidez en términos de unidades al centrarse en contratos de adquisición que agrupan productos básicos y regiones.
La estrategia pasa de una estrategia centrada únicamente en los costes a la especialización en aplicaciones. Samsung Electro-Mechanics amplía las piezas de tamaño 1005 específicas para LiDAR que superan los requisitos de calificación estándar, asegurando así las plazas de diseño de BYD. Dalian Dalicap se posiciona para grados de microondas de alta calidad, cortejando a los productores de células pequeñas 5G. Guangdong Viiyong amplía líneas de capacidad media subsidiadas por subvenciones provinciales para equipos, con el objetivo de impulsar la industria nacional. Las multinacionales responden localizando más capas de producción, como la sinterización de polvo, la laminación y el envasado, lo que evita los riesgos arancelarios. Las fusiones y adquisiciones se intensifican en campos pasivos adyacentes; la mayor oferta de Yageo para los sensores Shibaura confirma una mayor convergencia de la cartera.
La intensidad competitiva impulsa la miniaturización continua, una mayor eficiencia volumétrica y objetivos de fiabilidad automotriz más estrictos. Las empresas que no estén dispuestas a reinvertir en la producción en masa de 0402 corren el riesgo de reducir sus márgenes a medida que los precios promedio de venta (ASP) disminuyen en tamaños de caja más grandes. Mientras tanto, los ciclos de calificación de clientes se extienden hasta 18 meses para los grados AEC-Q200, lo que crea barreras de entrada. El panorama resultante combina gigantes consolidados, líderes regionales agresivos y una serie de innovadores de nicho, lo que sustenta el dinámico perfil de crecimiento del mercado chino de MLCC.
Líderes de la industria de MLCC en China
Corporación de componentes AVX de Kyocera
Compañía Maruwa, Ltd.
Murata Manufacturing Co.,Ltd.
Corporación Nippon Chemi-Con
Samsung Electromecánica Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2025: Murata comenzó la primera producción en masa del mundo de un MLCC de 47 µF en tamaño 0402, reduciendo el área de montaje en un 60 % para servidores de IA.
- Mayo de 2025: Yageo aumentó su oferta de licitación para Shibaura Electronics para fortalecer su línea de sensores, tras el éxito de la integración de TOKIN.
- Abril de 2025: Samsung Electro-Mechanics obtuvo contratos multimillonarios de MLCC automotrices con BYD, lo que refuerza su enfoque en vehículos eléctricos en China.
- Febrero de 2025: Samsung Electro-Mechanics presentó una familia MLCC de 25 V para reguladores de memoria DDR5, con el buque insignia 0805 X6S 22 µF
Alcance del informe del mercado de MLCC en China
Clase 1, Clase 2 están cubiertas como segmentos por Tipo Dieléctrico. 0 201, 0 402, 0 603, 1 005, 1 210, Otros están cubiertos como segmentos por Tamaño de Caja. 500V a 1000V, Menos de 500V, Más de 1000V están cubiertos como segmentos por Voltaje. 100µF a 1000µF, Menos de 100µF, Más de 1000µF están cubiertos como segmentos por Capacitancia. Tapa Metálica, Cable Radial, Montaje en Superficie están cubiertos como segmentos por Tipo de Montaje Mlcc. Aeroespacial y Defensa, Automotriz, Electrónica de Consumo, Industrial, Dispositivos Médicos, Energía y Servicios Públicos, Telecomunicaciones, Otros están cubiertos como segmentos por Usuario Final.| Clase 1 |
| Clase 2 |
| 201 |
| 402 |
| 603 |
| 1005 |
| 1210 |
| Otros tamaños de caja |
| Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) |
| Alto voltaje (por encima de 500 V) |
| Tapa de metal |
| Plomo radial |
| Montaje en superficie |
| Aeroespacial y Defensa |
| Motorium |
| Electrónica de Consumo: |
| Industrial |
| Dispositivos médicos |
| Energía y utilidades |
| Telecomunicación |
| Otras aplicaciones de usuario final |
| Por tipo de dieléctrico | Clase 1 |
| Clase 2 | |
| Por tamaño de caja | 201 |
| 402 | |
| 603 | |
| 1005 | |
| 1210 | |
| Otros tamaños de caja | |
| Por voltaje | Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) | |
| Alto voltaje (por encima de 500 V) | |
| Por tipo de montaje MLCC | Tapa de metal |
| Plomo radial | |
| Montaje en superficie | |
| Por aplicación de usuario final | Aeroespacial y Defensa |
| Motorium | |
| Electrónica de Consumo: | |
| Industrial | |
| Dispositivos médicos | |
| Energía y utilidades | |
| Telecomunicación | |
| Otras aplicaciones de usuario final |
Definición de mercado
- MLCC (Condensador cerámico multicapa) - Un tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, utilizadas para el almacenamiento y filtrado de energía en circuitos electrónicos.
- VOLTIOS - El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V).
- Capacidad - La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador.
- Diametro - Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto.
| Palabra clave | Definición |
|---|---|
| MLCC (Condensador cerámico multicapa) | Tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, que se utiliza para el almacenamiento y filtrado de energía en circuitos electrónicos. |
| Capacidad | La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador. |
| Voltaje | El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V). |
| ESR (resistencia de serie equivalente) | La resistencia total de un condensador, incluida su resistencia interna y sus resistencias parásitas. Afecta la capacidad del condensador para filtrar el ruido de alta frecuencia y mantener la estabilidad en un circuito. |
| Material dieléctrico | El material aislante utilizado entre las capas conductoras de un condensador. En los MLCC, los materiales dieléctricos comúnmente utilizados incluyen materiales cerámicos como titanato de bario y materiales ferroeléctricos. |
| SMT (tecnología de montaje en superficie) | Un método de ensamblaje de componentes electrónicos que implica montar componentes directamente sobre la superficie de una placa de circuito impreso (PCB) en lugar de montarlos mediante orificios pasantes. |
| Solderabilidad | La capacidad de un componente, como un MLCC, de formar una unión de soldadura confiable y duradera cuando se somete a procesos de soldadura. Una buena soldabilidad es crucial para el ensamblaje y la funcionalidad adecuados de los MLCC en PCB. |
| RoHS (Restricción de Sustancias Peligrosas) | Directiva que restringe el uso de ciertos materiales peligrosos, como plomo, mercurio y cadmio, en equipos eléctricos y electrónicos. El cumplimiento de RoHS es esencial para los MLCC de automoción debido a las normativas medioambientales |
| Diametro | Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto. |
| Agrietamiento flexible | Un fenómeno en el que los MLCC pueden desarrollar grietas o fracturas debido a la tensión mecánica causada por la flexión o flexión de la PCB. El agrietamiento por flexión puede provocar fallas eléctricas y debe evitarse durante el ensamblaje y manipulación de PCB. |
| Envejecimiento | Los MLCC pueden experimentar cambios en sus propiedades eléctricas con el tiempo debido a factores como la temperatura, la humedad y el voltaje aplicado. El envejecimiento se refiere a la alteración gradual de las características de MLCC, que puede afectar el rendimiento de los circuitos electrónicos. |
| ASP (precios de venta promedio) | El precio promedio al que se venden las MLCC en el mercado, expresado en millones de dólares. Refleja el precio medio por unidad. |
| VOLTIOS | La diferencia de potencial eléctrico a través de un MLCC, a menudo categorizada en voltaje de rango bajo, voltaje de rango medio y voltaje de rango alto, indica diferentes niveles de voltaje. |
| Cumplimiento de MLCC RoHS | Cumplimiento de la directiva de Restricción de Sustancias Peligrosas (RoHS), que restringe el uso de ciertas sustancias peligrosas, como plomo, mercurio, cadmio y otras, en la fabricación de MLCC, promoviendo la protección y seguridad ambiental. |
| Tipo de montaje | El método utilizado para conectar MLCC a una placa de circuito, como montaje en superficie, tapa metálica y cable radial, que indica las diferentes configuraciones de montaje. |
| Tipo dieléctrico | El tipo de material dieléctrico utilizado en los MLCC, a menudo clasificado en Clase 1 y Clase 2, que representa diferentes características dieléctricas y rendimiento. |
| Voltaje de rango bajo | MLCC diseñados para aplicaciones que requieren niveles de voltaje más bajos, generalmente en el rango de bajo voltaje |
| Voltaje de rango medio | MLCC diseñados para aplicaciones que requieren niveles de voltaje moderados, generalmente en el rango medio de requisitos de voltaje |
| Voltaje de alto rango | MLCC diseñados para aplicaciones que requieren niveles de voltaje más altos, generalmente en el rango de alto voltaje |
| Capacitancia de rango bajo | MLCC con valores de capacitancia más bajos, adecuados para aplicaciones que requieren un almacenamiento de energía más pequeño |
| Capacitancia de rango medio | MLCC con valores de capacitancia moderados, adecuados para aplicaciones que requieren almacenamiento de energía intermedio |
| Capacitancia de alto rango | MLCC con valores de capacitancia más altos, adecuados para aplicaciones que requieren un mayor almacenamiento de energía |
| Montaje en superficie | MLCC diseñados para montaje directo en superficie en una placa de circuito impreso (PCB), lo que permite una utilización eficiente del espacio y un montaje automatizado. |
| Dieléctrico Clase 1 | MLCC con material dieléctrico Clase 1, caracterizados por un alto nivel de estabilidad, bajo factor de disipación y bajo cambio de capacitancia con respecto a la temperatura. Son adecuados para aplicaciones que requieren estabilidad y valores de capacitancia precisos. |
| Dieléctrico Clase 2 | MLCC con material dieléctrico Clase 2, caracterizados por un alto valor de capacitancia, alta eficiencia volumétrica y estabilidad moderada. Son adecuados para aplicaciones que requieren valores de capacitancia más altos y son menos sensibles a los cambios de capacitancia a través de la temperatura. |
| RF (radiofrecuencia) | Se refiere al rango de frecuencias electromagnéticas utilizadas en comunicaciones inalámbricas y otras aplicaciones, generalmente de 3 kHz a 300 GHz, que permiten la transmisión y recepción de señales de radio para diversos dispositivos y sistemas inalámbricos. |
| Tapa de metal | Una cubierta metálica protectora utilizada en ciertos MLCC (condensadores cerámicos multicapa) para mejorar la durabilidad y proteger contra factores externos como la humedad y el estrés mecánico. |
| Plomo radial | Una configuración de terminal en MLCC específicos donde los cables eléctricos se extienden radialmente desde el cuerpo cerámico, lo que facilita la inserción y soldadura en aplicaciones de montaje con orificios pasantes. |
| Estabilidad de la temperatura | La capacidad de los MLCC para mantener sus valores de capacitancia y características de rendimiento en un rango de temperaturas, lo que garantiza un funcionamiento confiable en diferentes condiciones ambientales. |
| ESR baja (resistencia en serie equivalente) | Los MLCC con valores bajos de ESR tienen una resistencia mínima al flujo de señales de CA, lo que permite una transferencia de energía eficiente y pérdidas de energía reducidas en aplicaciones de alta frecuencia. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes MLCC.
- Paso 1: identificar puntos de datos: En este paso, identificamos puntos de datos clave cruciales para comprender el mercado de MLCC. Esto incluía cifras de producción históricas y actuales, así como métricas críticas de dispositivos como la tasa de conexión, las ventas, el volumen de producción y el precio de venta promedio. Además, estimamos los volúmenes de producción futuros y las tasas de conexión de MLCC en cada categoría de dispositivo. También se determinaron los plazos de entrega, lo que ayudó a pronosticar la dinámica del mercado al comprender el tiempo requerido para la producción y la entrega, mejorando así la precisión de nuestras proyecciones.
- Paso 2: Identificar variables clave: En este paso, nos centramos en identificar variables cruciales esenciales para construir un modelo de pronóstico sólido para el mercado MLCC. Estas variables incluyen plazos de entrega, tendencias en los precios de las materias primas utilizadas en la fabricación de MLCC, datos de ventas de automóviles, cifras de ventas de electrónica de consumo y estadísticas de ventas de vehículos eléctricos (EV). A través de un proceso iterativo, determinamos las variables necesarias para un pronóstico de mercado preciso y procedimos a desarrollar el modelo de pronóstico basado en estas variables identificadas.
- Paso 3: construir un modelo de mercado: En este paso, utilizamos datos de producción y variables clave de tendencias de la industria, como el precio promedio, la tasa de embargos y los datos de producción pronosticados, para construir un modelo integral de estimación del mercado. Al integrar estas variables críticas, desarrollamos un marco sólido para pronosticar con precisión las tendencias y dinámicas del mercado, facilitando así la toma de decisiones informadas dentro del panorama del mercado de MLCC.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataforma de suscripción




