

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 21.54 mil millones |
| Tamaño del mercado (2031) | USD 99.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 35.80% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pagos móviles en China por Mordor Intelligence
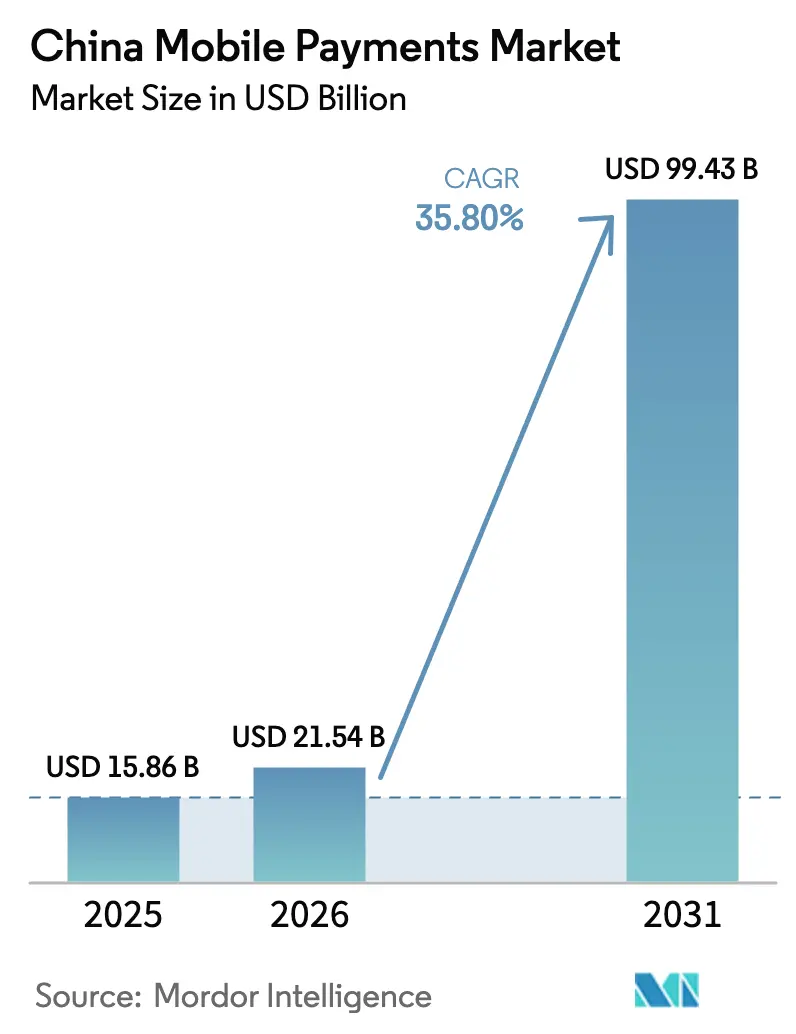
Se estima que el mercado de pagos móviles en China alcanzará los 21.54 millones de dólares en 2026, tras haber alcanzado los 15.86 millones de dólares en 2025. Las proyecciones para 2031 muestran un valor de 99.43 millones de dólares, con una tasa de crecimiento anual compuesta (CAGR) del 35.80% entre 2026 y 2031. Este crecimiento continuo refleja la posición del país como referente mundial en el comercio móvil, gracias a la creciente disposición de los consumidores a realizar transacciones digitales, la rápida incorporación de comercios y un entorno regulatorio favorable que agiliza las transacciones diarias. La ampliación de los límites de gasto para visitantes extranjeros, la unificación de los estándares de códigos de barras y los proyectos piloto en curso sobre el yuan digital contribuyen a aumentar el volumen de transacciones y a reducir las dificultades tanto para los usuarios nacionales como para los extranjeros. [1] John Doe, “Los visitantes extranjeros obtienen un límite de pago móvil mayor en China”, chinabriefing.com Los líderes de pagos móviles aprovechan los ecosistemas QR arraigados, los bucles de interacción de superaplicaciones y la aceptación casi universal de los comercios para defender sus posiciones, mientras que la diversificación de plataformas en NFC, BNPL y billeteras transfronterizas sustenta la siguiente etapa de crecimiento. La vigilancia regulatoria sigue siendo un arma de doble filo: las normas de seguridad de datos y suficiencia de capital añaden obstáculos de cumplimiento, pero también eliminan a los actores con escaso capital, canalizando así el tráfico hacia redes sofisticadas que pueden convertir la escala en eficiencia de costos. La confluencia de estos impulsores estructurales coloca al mercado de pagos móviles de China en un camino de monetización rápida, mayor penetración en ciudades de menor nivel y una integración más amplia en logística, transporte y flujos de trabajo de la cadena de suministro B2B.
Conclusiones clave del informe
- Por tipo de pago, los pagos de proximidad lideraron con una participación en los ingresos del 69.35 % en 2025, mientras que se proyecta que los pagos remotos se expandirán a una CAGR del 42.60 % hasta 2031.
- Por tipo de transacción, los puntos de venta en tiendas controlaron el 34.60 % de la participación de mercado de pagos móviles de China en 2025; se prevé que el pago de persona a comerciante crezca un 40.90 % anual hasta 2031.
- Por aplicación, el comercio minorista y el comercio electrónico representaron el 37.80 % del tamaño del mercado de pagos móviles de China en 2025, mientras que se prevé que el transporte y la logística se aceleren a una CAGR del 43.10 %.
- Por usuario final, los usuarios personales generaron el 89.60 % del volumen de transacciones de 2025, aunque la adopción empresarial está avanzando a una CAGR del 43.40 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pagos móviles en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ubicuidad de los ecosistemas de códigos QR y aceptación casi universal por parte de los comerciantes | + 8.5% | Nacional, con mayor penetración en ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Impulso gubernamental a una sociedad sin efectivo y la integración del yuan digital | + 7.2% | Nacional, con programas piloto en las principales ciudades | Mediano plazo (2-4 años) |
| Ecosistemas de estilo de vida basados en superaplicaciones que impulsan la frecuencia de pagos diarios | + 6.8% | Nacional, más fuerte en los centros urbanos | Corto plazo (≤ 2 años) |
| Expansión de la aceptación del transporte sin contacto NFC/QuickPass | + 4.9% | Centros urbanos, en expansión hacia ciudades de nivel 2 y 3 | Mediano plazo (2-4 años) |
| Las características del microcrédito de BNPL impulsan el crecimiento del gasto de la Generación Z | + 5.3% | Nacional, concentrado en centros de comercio electrónico | Corto plazo (≤ 2 años) |
| La interoperabilidad unificada de códigos de barras del Banco Popular de China reduce la fricción | + 3.8% | Implementación nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ubicuidad de los ecosistemas de códigos QR y aceptación casi universal por parte de los comerciantes
Los códigos QR gozan de una penetración del 92.7 %, transformándose en la interfaz predeterminada para todo, desde puestos de comida callejera hasta boutiques de lujo. [2] Jane Smith, “Los códigos QR dominan los pagos minoristas en China”, thebanker.com La interoperabilidad regional ha permitido a los viajeros chinos que salen del país realizar compras en el sudeste asiático y Japón, reforzando aún más la utilidad de la tecnología en su país. Con el volumen de pagos móviles de visitantes extranjeros cuadruplicándose en el primer semestre de 2024, los comerciantes perciben la aceptación de QR como esencial para retener el flujo de clientes y eliminar los costos de manejo de efectivo. El efecto de red resultante afianza la lealtad a la plataforma, aumenta la frecuencia de pago diaria y eleva el fondo promedio de comisiones sin un aumento equivalente en el gasto en marketing.
El gobierno impulsa una sociedad sin efectivo y la integración del yuan digital
El yuan digital procesó 250 2023 millones de dólares estadounidenses a mediados de 11.3, lo que confirma la ambición del Estado de integrar el dinero programable en los sistemas de pago minoristas. Los desembolsos salariales en e-CNY en ciudades piloto muestran nuevos casos de uso en el sector público, aunque la conversión inmediata de efectivo por parte de algunos beneficiarios pone de manifiesto la persistente falta de confianza y de intereses. Al implementar un sistema paralelo respaldado por el Estado, el Banco Popular de China presiona a las billeteras privadas para que aumenten su cumplimiento, a la vez que promueve el acceso universal para el XNUMX % de los adultos sin acceso a servicios bancarios.
Los ecosistemas de estilo de vida de las superaplicaciones impulsan la frecuencia de pagos diarios
Los 1.4 millones de usuarios activos mensuales de WeChat inician pagos dentro de la mensajería, los feeds sociales y los mini programas, lo que permite a un solo usuario realizar múltiples transacciones de bajo monto cada día. [3] Rebecca Chen, “New Capital Minimum Hits China FinTechs”, cnbc.com Alibaba imita el modelo al integrar el comercio, el entretenimiento y los servicios financieros en Alipay. Debido a que las superaplicaciones monetizan la interacción en lugar de las transacciones únicas, optimizan el uso repetido, la venta adicional y la personalización basada en datos, todo lo cual expande el valor total de las transacciones direccionables.
Expansión de la aceptación del transporte sin contacto NFC/QuickPass
QuickPass de UnionPay y "Tap Once" de Alipay se han implementado en las puertas del metro, autobuses y tiendas de conveniencia en más de 50 ciudades, reduciendo el tiempo de espera y mejorando la experiencia del usuario durante los viajes frecuentes. Para los operadores, el rendimiento sin contacto reduce la congestión y los costos laborales, mientras que los usuarios se benefician de la velocidad y la disponibilidad sin conexión cuando la cobertura celular falla.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El endurecimiento regulatorio de los gigantes de la tecnología financiera aumenta los costos de cumplimiento | -4.2% | Nacional, con mayor impacto en las principales plataformas | Corto plazo (≤ 2 años) |
| Ley de Protección de Información Personal que Refuerza las Limitaciones en el Uso de Datos | -3.1% | Implementación nacional | Mediano plazo (2-4 años) |
| Los límites de la tasa de descuento para comerciantes (MDR) reducen los márgenes de los PSP | -2.8% | Nacional, que afecta a todos los proveedores de servicios de pago | Corto plazo (≤ 2 años) |
| La brecha digital entre las personas mayores y las rurales dificulta su plena adopción | -1.9% | Zonas rurales y centros de población envejecidos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El endurecimiento regulatorio sobre los gigantes de FinTech aumenta los costos de cumplimiento
Las normas de capital registrado mínimo de 1 millones de RMB (139 millones de USD) triplican las barreras de entrada, obligando a los proveedores de servicios de pago de pequeña escala a salir o fusionarse. Incluso los líderes actuales han registrado resultados trimestrales volátiles a medida que los presupuestos de remediación se disparan, desviando recursos de la I+D de productos a la auditoría y el control de riesgos.
Ley de Protección de Información Personal que aumenta las limitaciones en el uso de datos
Los amplios mandatos de gobernanza de datos reducen el alcance de la elaboración de perfiles de comportamiento y la venta cruzada dirigida, una de las principales palancas de monetización de las superaplicaciones. El cumplimiento normativo introduce costosas gestiones de consentimiento, la localización de servidores y evaluaciones de riesgos obligatorias, lo que obliga a las plataformas a modernizar los marcos de consentimiento y los protocolos de anonimización.
Análisis de segmento
Por tipo de pago: Los pagos remotos impulsan la escala transfronteriza
Los Pagos Remotos alcanzaron una tasa de crecimiento anual compuesta (TCAC) prevista del 42.60 % al aprovechar el auge del comercio electrónico saliente en China y la red de aceptación de Alipay+, que conecta a 88 millones de comerciantes en 57 países. El segmento prospera gracias a un proceso de pago sin complicaciones, una conversión de divisas dinámica y un proceso de reembolso unificado que reduce el riesgo de contracargos para los comerciantes. La alineación estratégica con la recuperación del turismo permite a las plataformas monetizar el gasto más allá de China, a la vez que recopilan datos para perfeccionar los programas de fidelización.
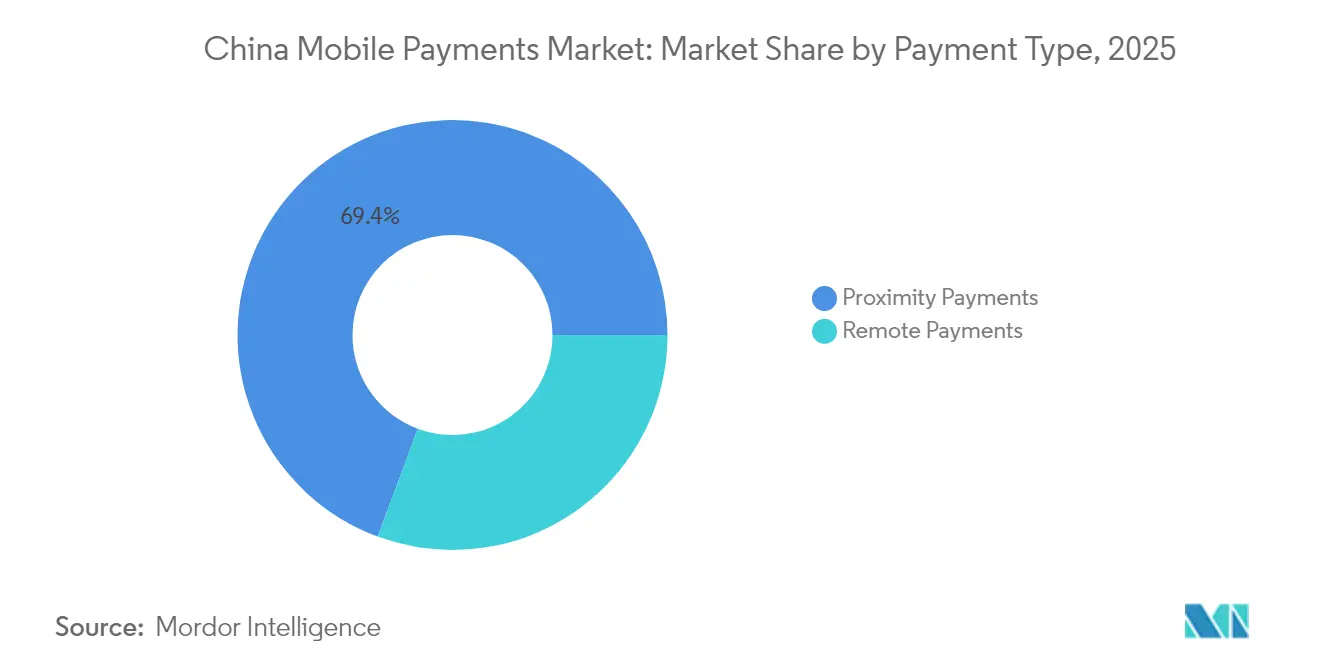
Los pagos de proximidad mantienen una posición dominante del 69.35 % gracias a la ubicuidad de los códigos QR y al bajo coste del hardware. Sin embargo, los márgenes se reducen a medida que las plataformas globales reducen las comisiones de las tarjetas extranjeras al 1.5 %. La apuesta de Alipay por la tecnología NFC busca asegurar el futuro del segmento, prometiendo velocidades de toque inferiores a un segundo que superan el escaneo de códigos QR en centros de transporte concurridos. Los ingresos futuros dependen de la integración de servicios de valor añadido como el marketing integrado en la aplicación, la emisión instantánea de facturas y la integración de programas de fidelización en el mercado chino de pagos móviles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de transacción: El pago P2M impulsa el comercio minorista instantáneo
El proceso de pago de persona a comerciante (P2M) se encamina a una tasa de crecimiento anual compuesta (TCAC) del 40.90 %, impulsado por modelos de compra grupal y entrega hiperlocal que agrupan los pedidos para una mayor eficiencia en la última milla. La integración de las tarjetas American Express en Alipay amplía las opciones del consumidor, eliminando una barrera clave para los viajeros con alto gasto.
Los puntos de venta en tiendas físicas mantienen una cuota del 34.60 %, impulsada por terminales NFC consolidadas y sistemas de tarjetas universitarias que fomentan el uso habitual de la tarjeta entre los estudiantes. Las transferencias entre pares siguen siendo fundamentales en los grupos de WeChat para el fraccionamiento de facturas y los regalos sociales, mientras que los pagos de facturas de servicios públicos y del sector público se benefician de la implementación del yuan digital, que reduce los gastos generales de gestión de efectivo para las agencias municipales.
Por aplicación: La logística lidera la aceleración
Se proyecta que el sector de Transporte y Logística crecerá a una tasa de crecimiento anual compuesta (TCAC) del 43.10 %, a medida que los mercados de mensajería y las flotas de transporte de pasajeros integran el pago con un solo clic y la conciliación en tiempo real. El programa piloto de taxis del Banco de China, que utiliza teléfonos NFC de consumo como dispositivos de aceptación, ilustra cómo el hardware de bajo coste amplía la cobertura de los comercios en la movilidad con parquímetro. La liquidación fluida permite precios dinámicos y modelos de incentivos para propinas, consolidando la preferencia de los usuarios por las billeteras digitales en el mercado de pagos móviles de China.
El comercio minorista y el comercio electrónico siguen representando la mayor parte del crecimiento, con un 37.80 %, gracias a las promociones algorítmicas de Alibaba, que impulsan la expansión del tamaño de la cesta y la frecuencia de repetición de compras. El sector hotelero adopta la función "Tap Once" para reducir las colas de pedidos, mejorar la rotación de mesas y reducir la carga de trabajo de los cajeros. Las aplicaciones del sector público se benefician de la digitalización de las nóminas, aunque su adopción masiva depende de la confianza ciudadana en las carteras públicas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: Las cuentas empresariales aceleran la digitalización
Los usuarios empresariales registran una tasa de crecimiento anual compuesta (TCAC) del 43.40 %, ya que las plataformas de la cadena de suministro emiten anualmente certificados de cuentas por cobrar electrónicos por valor de hasta 10 billones de RMB (1.39 billones de USD), automatizando así los flujos de liquidez para las pymes. El prototipo de moneda estable de JD.com para liquidaciones transfronterizas subraya la creciente demanda de compensación instantánea, disponible las 24 horas, los 7 días de la semana, que los sistemas bancarios tradicionales no pueden satisfacer.
Los usuarios particulares mantienen una cuota de mercado del 89.60 % gracias a la integración con estilos de vida, aunque el crecimiento gradual se desplaza de los nuevos usuarios hacia mayores volúmenes de tickets y renovaciones de suscripciones. La adopción en zonas rurales, que ya alcanza los 904 millones de usuarios, amplía los beneficios de inclusión, como la reducción de los costos de las remesas y el acceso a microseguros, mitigando las crisis de ingresos para los hogares con bajos recursos. La dinámica de doble segmento posiciona a las superaplicaciones para la polinización cruzada de servicios para consumidores y empresas dentro del mercado de pagos móviles de China, fomentando ecosistemas más sólidos.
Análisis geográfico
La adopción alcanza su punto máximo en los corredores de nivel 1, donde convergen la penetración de teléfonos inteligentes, la cobertura 5G y la digitalización de los comercios. El éxito de la tecnología NFC en los campus de Pekín demuestra cómo las grandes densidades de población aceleran la expansión de las pruebas de concepto antes de los despliegues a nivel nacional. Los proyectos piloto de Shenzhen, desde la tecnología NFC para taxis hasta las nóminas en yuanes digitales, aprovechan la agilidad municipal para poner a prueba los estándares de última generación. Los enclaves transfronterizos, especialmente Hong Kong, actúan como puntos de acceso para las billeteras electrónicas extranjeras, con Alipay+ permitiendo que 14 billeteras electrónicas realicen transacciones locales, impulsando la recuperación del gasto turístico.
En ciudades de menor nivel, los subsidios de QuickPass y los procesos simplificados de KYC amplían la aceptación entre los microcomerciantes, en consonancia con los objetivos estatales de reducir la brecha de pago entre zonas rurales y urbanas. Los residentes rurales disfrutan de beneficios sociales tangibles, ya que los pagos digitales reducen el tiempo de traslado a las sucursales bancarias y facilitan la calificación crediticia para préstamos de insumos agrícolas. El gobierno equilibra la inclusión con la autonomía al exigir la aceptación de efectivo para las personas mayores y garantizar avisos de pago por SMS gratuitos para los usuarios de teléfonos básicos.
A nivel internacional, las billeteras chinas exportan estándares QR a los mercados de la ASEAN, lo que permite a los turistas extranjeros pagar en la aplicación mientras el comerciante liquida en moneda local. Esta estrategia fortalece las ventajas competitivas de la plataforma, capta los diferenciales cambiarios y refuerza la influencia del mercado chino de pagos móviles sobre los estándares regionales. La futura expansión territorial dependerá de los acuerdos bilaterales para reconocer las firmas electrónicas chinas y los protocolos KYC, lo que agilizará el cumplimiento normativo para los comerciantes en el extranjero.
Panorama regulatorio
La regulación de los pagos móviles en China se basa en el Reglamento del Consejo de Estado sobre la Supervisión y Administración de las Entidades de Pago No Bancarias, vigente desde el 1 de mayo de 2024. El Banco Popular de China (PBOC) emitió normas de implementación complementarias que refuerzan los controles de licencias, gobernanza y riesgos para las entidades de pago. En cuanto a la infraestructura, el PBOC y la Administración Nacional de Regulación Financiera (NFRA) actualizaron las Medidas para la Administración de las Entidades de Compensación de Tarjetas Bancarias, que entraron en vigor el 1 de noviembre de 2025, reforzando los requisitos operativos para la compensación de tarjetas y las redes relacionadas.
La seguridad y la inclusión se han reforzado mediante nuevas medidas de cumplimiento. El Anuncio n.º 8 del Banco Popular de China (publicado el 2 de abril de 2026) modifica las Directrices de Pago Electrónico (n.º 1) y entra en vigor el 15 de mayo de 2026, elevando los estándares de autenticación y controles de seguridad, incluido un mayor uso de certificados digitales y firmas electrónicas, para las actividades de pago electrónico de mayor riesgo. Paralelamente, las iniciativas políticas lideradas por el Banco Popular de China junto con el Ministerio de Comercio y la Administración Estatal de Finanzas y Comercio (SAFE) en 2025 hicieron hincapié en la optimización de los servicios de pago en entornos comerciales, con especial atención a la mejora de la usabilidad para visitantes extranjeros y personas mayores en los principales puntos de venta.
Análisis de la cadena de valor
La cadena de valor de los pagos móviles en China comienza con las fuentes de financiación y la emisión de cuentas (bancos comerciales y sistemas de monederos electrónicos), y continúa a través de las capas de iniciación de pagos (monederos de superaplicaciones y monederos de fabricantes de equipos originales), la aceptación (señalización mediante código QR, terminales NFC y aceptación mediante dispositivos móviles para microcomercios) y las operaciones comerciales (integración con puntos de venta, gestión de pedidos y reembolsos, y conciliación). La compensación y la liquidación dependen de la infraestructura bancaria y de red, con las instituciones de compensación de tarjetas bancarias regidas por el marco del Banco Popular de China (PBOC) y la Autoridad Nacional de Finanzas (NFRA), mientras que los monederos electrónicos y las instituciones de pago no bancarias operan bajo el decreto del Consejo de Estado vigente desde el 1 de mayo de 2024 y las posteriores normas de implementación del PBOC.
Entre los principales facilitadores y puntos de control de la cadena se incluyen los proveedores de servicios de adquisición y para comercios (incorporación, KYC/AML, administración de MDR, gestión de disputas), las infraestructuras de red y los mecanismos de interoperabilidad (aceptación de códigos QR y NFC entre plataformas), así como los servicios de gestión de riesgos y seguridad de datos que respaldan los controles de fraude y el cumplimiento de la privacidad según los requisitos de gobernanza de datos de China. Las limitaciones surgen cuando las obligaciones de cumplimiento aumentan los costos fijos, incluidos los requisitos de capital y continuidad operativa para las instituciones de pago no bancarias, y los requisitos de seguridad que impulsan las mejoras en la autenticación, la criptografía y la monitorización de transacciones tanto en las plataformas de monederos digitales como en los puntos de aceptación de comercios.
Panorama competitivo
Alipay y WeChat Pay dominan con un control combinado del 90%, formando un oligopolio que traduce la escala de la red en poder de negociación con comerciantes y reguladores. Para diversificar los ingresos, Ant Group dividió Alipay en las unidades de Pagos Digitales y de Negocios de Alipay, con el objetivo de comercializar el tráfico a través de servicios comerciales, comercio local y venta cruzada de gestión patrimonial. Tencent contrarresta este problema integrando miniprogramas para minoristas y motores de publicidad en WeChat para aumentar los ingresos por servicios de marketing en un 20% interanual.
Los nuevos participantes se inclinan por nichos verticales —P2M transfronterizo, financiación a pymes y pagos con wearables— donde la diferenciación se centra en API especializadas e innovación en hardware. La patente de antena NFC transparente de UnionPay para dispositivos de muñeca marca el inicio de una carrera hacia la convergencia de hardware y software. Las redes extranjeras están ganando terreno: American Express ahora procesa RMB local y vincula tarjetas a monederos electrónicos de Alipay, mientras que las reducciones de comisiones de Visa y Mastercard buscan recuperar el gasto turístico perdido por el dominio de los códigos QR.
La regulación sigue siendo la principal variable estratégica. Los umbrales de capital eliminan a los proveedores de servicios de pago (PSP) con bajo capital, pero también aumentan el coste de la innovación. Los líderes con flujos de ingresos diversificados e infraestructura de cumplimiento normativo pueden absorber los gastos generales de auditoría y destinar capital a I+D, lo que les otorga mayor resistencia frente a competidores que se centran en un solo producto. La topología del mercado resultante es concentrada pero dinámica, lo que favorece a los operadores tradicionales que integran nuevas tecnologías (NFC, e-CNY, BNPL) sin canibalizar los volúmenes principales de QR dentro del mercado de pagos móviles de China.
Líderes de la industria de pagos móviles de China
paypal inc.
Alipay (Ant Group Co., Ltd.)
Corporación 99Bill
Huawei Technologies Co., Ltd. (Huawei Pay)
Apple Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Ant Group inició una importante renovación de la aplicación Alipay, introduciendo un asistente virtual con inteligencia artificial (Abao) diseñado para realizar tareas como reservar transporte y gestionar el patrimonio dentro de la aplicación. Este cambio transforma a Alipay, alejándola de ser simplemente un punto de entrada para pagos y acercándola a un flujo de trabajo comercial gestionado por agentes, lo que aumenta la importancia de los servicios integrados con la billetera digital y las integraciones con socios.
- Febrero de 2025: American Express se asoció con Alipay para permitir que los titulares de tarjetas de todo el mundo vinculen sus tarjetas a la billetera Alipay, ampliando así el uso de esta función en China. Esta vinculación facilita el uso por parte de viajeros con mayor gasto y fortalece la aceptación de Alipay para visitantes internacionales, aprovechando al mismo tiempo la capacidad de compensación de RMB de American Express en China.
- Diciembre de 2024: Ant Group reestructuró Alipay en las unidades de Pago Digital y Alipay Business para optimizar el enfoque en el producto y monetizar el tráfico del ecosistema más allá de las comisiones por pago. Esta división organizativa pone de manifiesto un giro hacia la comercialización de servicios para comercios y servicios locales, dado que las plataformas operan bajo condiciones de cumplimiento normativo y márgenes más estrictos.
Alcance del informe sobre el mercado de pagos móviles en China
Los pagos móviles se refieren a las transacciones que se llevan a cabo bajo el ámbito de varios organismos reguladores que utilizan dispositivos móviles como parte de iniciativas para digitalizar los pagos en todo el mundo. Los pagos mediante dispositivos móviles actúan como alternativas al efectivo, los cheques o las tarjetas de crédito físicas.
El alcance del informe incluye los pagos de proximidad y remotos que se realizan a través de dispositivos móviles. El estudio considera el impacto de COVID-19 en el mercado.
Por tipo de pago
| Pagos de proximidad |
| Pagos Remotos |
Por tipo de transacción
| Peer-to-Peer (P2P) |
| Punto de venta (POS) en tienda |
| De persona a comerciante (P2M/caja) |
| Otros tipos de transacciones |
por Aplicación
| Comercio minorista y comercio electrónico |
| Transporte y Logística |
| Hostelería y servicios de alimentación |
| Gobierno y sector público |
| Otras aplicaciones (educación, salud) |
Por usuario final
| Personal |
| Empresa |
| Por tipo de pago | Pagos de proximidad |
| Pagos Remotos | |
| Por tipo de transacción | Peer-to-Peer (P2P) |
| Punto de venta (POS) en tienda | |
| De persona a comerciante (P2M/caja) | |
| Otros tipos de transacciones | |
| por Aplicación | Comercio minorista y comercio electrónico |
| Transporte y Logística | |
| Hostelería y servicios de alimentación | |
| Gobierno y sector público | |
| Otras aplicaciones (educación, salud) | |
| Por usuario final | Personal |
| Empresa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de pagos móviles en China?
El mercado está valorado en 21.54 millones de dólares en 2026 y se proyecta que alcance los 99.43 millones de dólares en 2031.
¿Qué tipo de pago está creciendo más rápido?
Los pagos remotos lideran con una CAGR prevista del 42.60 % a medida que las billeteras chinas se expanden a través de las fronteras.
¿Qué tan dominantes son Alipay y WeChat Pay?
Juntos controlan más del 90% del volumen total de transacciones, lo que indica una alta concentración del mercado.
¿Por qué es importante el segmento de Transporte y Logística?
Se pronostica una CAGR del 43.10%, impulsada por los servicios de transporte, las plataformas de entrega y la adopción del transporte NFC.
¿Qué papel juega el yuan digital?
El e-CNY procesó 250 mil millones de dólares a mediados de 2023, ofreciendo alternativas respaldadas por el Estado y fomentando la inclusión financiera.
¿Cómo están impactando los reguladores al mercado?
Las normas de adecuación de capital y las leyes de protección de datos aumentan los costos de cumplimiento, beneficiando a los operadores tradicionales bien capitalizados y recortando a los operadores marginales.


