

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 37.89 mil millones |
| Tamaño del mercado (2031) | USD 64.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.34% CAGR |
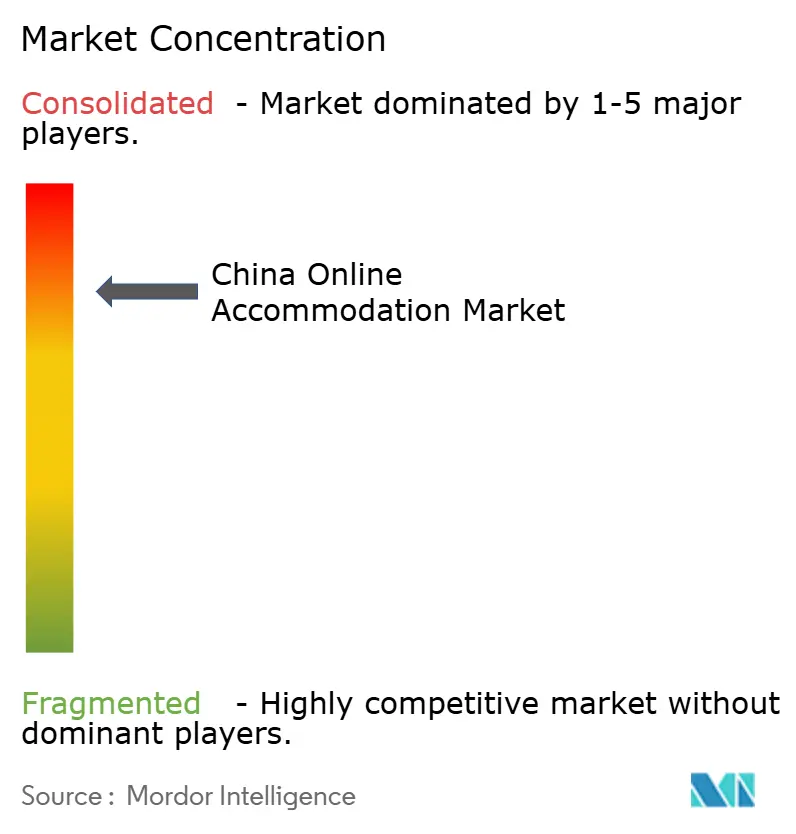
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
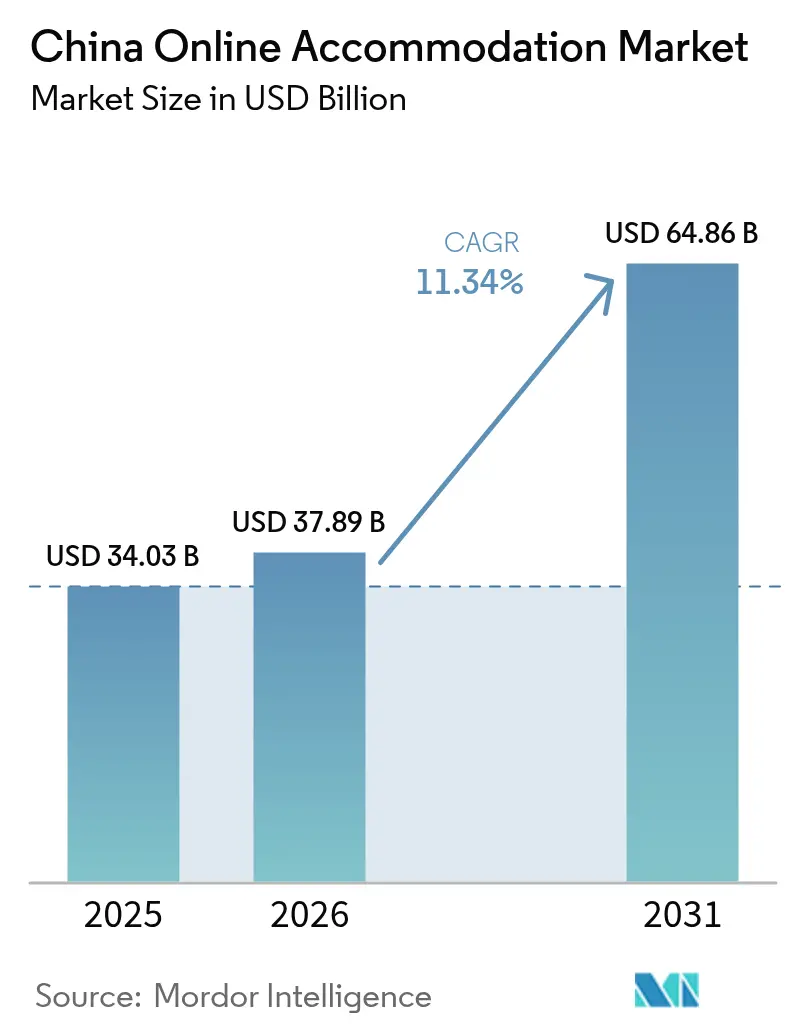
Análisis del mercado de alojamiento online en China por Mordor Intelligence
El mercado chino de alojamiento online alcanzó un valor de 34.03 millones de dólares en 2025 y se estima que crecerá de 37.89 millones de dólares en 2026 a 64.86 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 11.34% durante el periodo de previsión (2026-2031). Este impulso proviene de la recuperación del turismo nacional, con 4.891 millones de viajes realizados en 2023, y de una mayor penetración digital que sitúa las reservas móviles en el centro de cada viaje. Las plataformas están intensificando las inversiones en personalización basada en IA y en alojamiento rural para captar a consumidores que buscan experiencias únicas. La claridad regulatoria sobre los flujos de datos transfronterizos, junto con los programas gubernamentales que canalizan capital hacia los nodos de transporte, sustenta la confianza a largo plazo. Sin embargo, los hoteles independientes, sensibles a los precios, siguen enfrentándose a crecientes comisiones de las agencias de viajes online (OTA) y a costes de cumplimiento de la ciberseguridad, lo que impulsa la experimentación con canales de reserva directa.
Conclusiones clave del informe
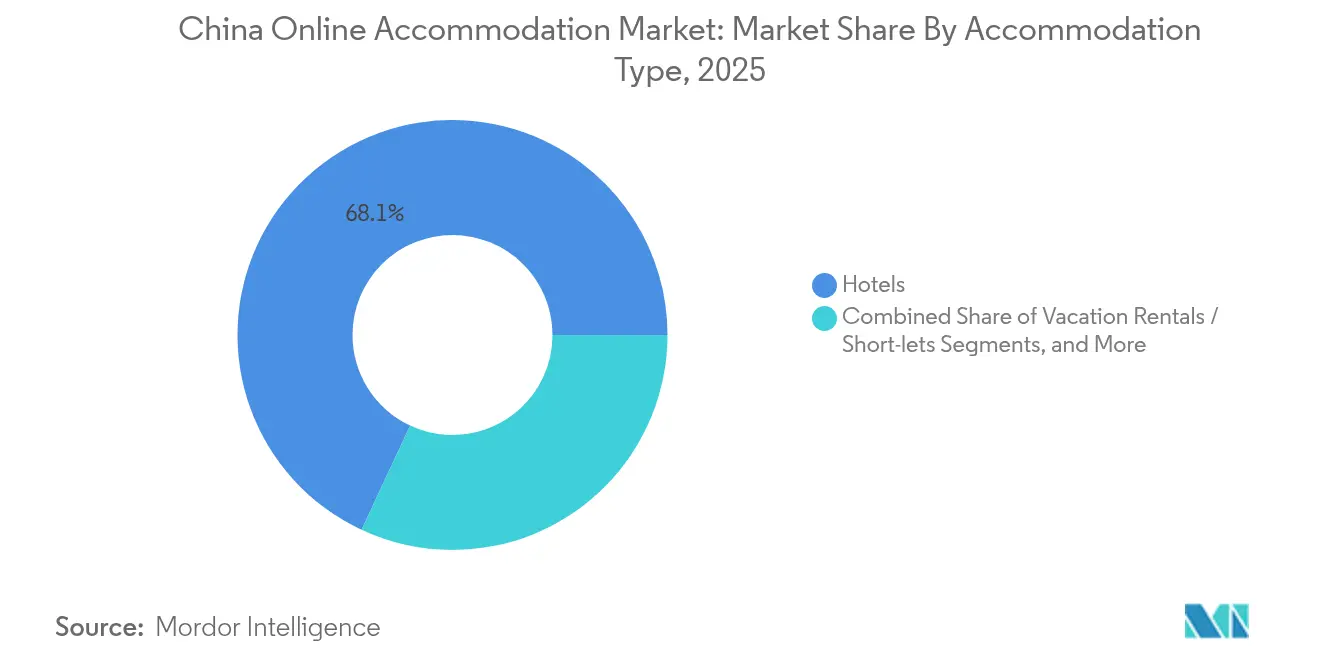
- Por tipo de alojamiento, los hoteles lideraron con una participación en los ingresos del 68.05 % en 2025; se prevé que los alquileres vacacionales y los alquileres a corto plazo se expandan a una CAGR del 14.03 % hasta 2031 en el mercado de alojamiento en línea de China.
- Por dispositivo de reserva, las aplicaciones móviles capturaron el 81.75% de la participación del mercado de alojamiento en línea de China en 2025, mientras que el mismo canal avanza a una CAGR del 17.12% hasta 2031.
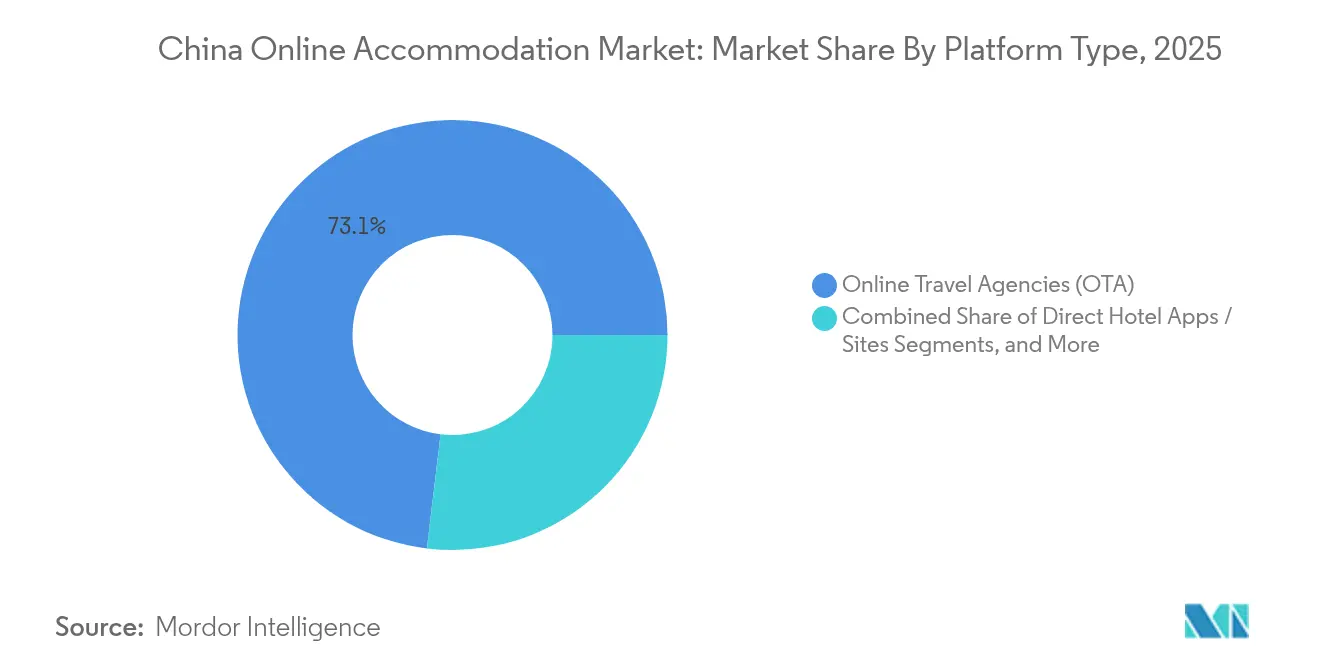
- Por tipo de plataforma, las agencias de viajes en línea tenían el 73.10% de la participación del mercado de alojamiento en línea de China en 2025; se prevé que los ecosistemas de superaplicaciones crezcan a una CAGR del 12.55% entre 2026 y 2031.
- Por tipo de cliente, los viajeros de ocio representaron una participación del 63.88% del tamaño del mercado de alojamiento en línea de China en 2025, mientras que las reservas de estadías prolongadas y reubicación muestran la CAGR proyectada más alta, del 15.39% hasta 2031.
- Por región, el este de China representó el 33.22 % del tamaño del mercado de alojamiento en línea de China en 2025; el centro-sur de China es la región de más rápido crecimiento, con una CAGR del 13.05 % esperada entre 2026 y 2031.
- El mercado de alojamiento online de China sigue estando moderadamente concentrado: Trip.com Group, Meituan, Tongcheng Travel, Fliggy y Booking.com controlan colectivamente la mayoría de las noches de alojamiento online.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alojamiento online en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Repunte del turismo interno tras la pandemia | + 2.8% | Nacional, con mayor impacto en el este y centro-sur de China | Mediano plazo (2-4 años) |
| El auge de los viajes basados en la experiencia | + 2.1% | Centros urbanos y destinos de turismo cultural a nivel nacional | Largo plazo (≥ 4 años) |
| Crecimiento de las OTA y las superaplicaciones | + 3.2% | Nacional, con mayor penetración en ciudades de nivel 1 y 2 | Corto plazo (≤ 2 años) |
| Apoyo gubernamental y claridad regulatoria | + 1.4% | Nacional, con beneficios focalizados en zonas turísticas designadas | Largo plazo (≥ 4 años) |
| Alta penetración de Internet y teléfonos inteligentes | + 1.8% | Nacional, con impacto acelerado en ciudades de menor nivel | Corto plazo (≤ 2 años) |
| Urbanización y expansión de niveles | + 2.2% | Ciudades de nivel 2, nivel 3 y emergentes de nivel 4 | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Repunte del turismo interno tras la pandemia
Los periodos vacacionales de 2024 mantuvieron ese ritmo, con 474 millones de viajes registrados tan solo durante el Festival de Primavera, donde la ocupación hotelera de lujo superó el 80 %. Los viajeros se inclinaron por las experiencias locales, lo que desplazó el volumen de reservas del mercado internacional al nacional y generó una mayor demanda en destinos rurales. Casi 800 millones de visitantes exploraron atracciones rurales durante el primer trimestre de 1, lo que impulsó a las plataformas a acelerar la publicación de anuncios en condados periféricos. Este auge impulsó la construcción de nuevos alojamientos fuera de los núcleos urbanos y amplió la presencia del mercado de alojamiento online en China.
El auge de los viajes basados en la experiencia
Los millennials y la generación Z ahora priorizan las estancias inmersivas: el 77 % de sus viajes se reservan con menos de un mes de antelación, favoreciendo las escapadas de fin de semana espontáneas. La tendencia de "viajar desde casa" (jóvenes residentes que se alojan en hoteles de sus ciudades de origen) impulsó las reservas locales durante las festividades principales. Hoteles, hostales y alquileres vacacionales están incorporando decoración regional y talleres artesanales en sus paquetes para satisfacer el anhelo de autenticidad. Los creadores de vídeos cortos de Douyin amplifican este cambio vinculando contenido viral a páginas de reserva instantánea, un proceso que acelera la conversión de estancias boutique. A medida que la inmersión cultural se generaliza, el inventario de experiencias aumenta los precios promedio diarios (ADR) en ciudades secundarias, lo que fortalece la oferta de larga cola en las principales plataformas.
Crecimiento de las OTA y las superaplicaciones
Las principales OTA procesaron en conjunto más de 700 97.58 millones de RMB (4.5 623 millones de USD) en reservas brutas durante el último semestre prepandemia y, desde entonces, han seguido creciendo gracias a la mayor adopción de smartphones. Los miniprogramas de WeChat integran la reserva de habitaciones con un solo clic en un entorno de mensajería de uso diario, lo que reduce la fricción al descubrir nuevas opciones y fomenta las compras impulsivas. Trip.com Group registró 1 millones de RMB (2024 millones de USD) en ingresos por alojamiento en el primer trimestre de 29, un XNUMX % más interanual, lo que demuestra una mayor frecuencia de transacciones y una oferta de productos más completa. A medida que las OTA se expanden hacia ciudades de tercer y cuarto nivel, la simplicidad del diseño móvil y los métodos de pago alternativos siguen siendo factores clave para captar nuevos usuarios.
Apoyo gubernamental y claridad regulatoria
Una directiva de mayo de 2024 hizo obligatoria la aceptación a nivel nacional de huéspedes extranjeros en todos los hoteles, eliminando las barreras de licencias heredadas que limitaban la demanda internacional [1] Fuente: Ministerio de Comercio de la República Popular China, “Aviso sobre la optimización adicional de los servicios para viajeros entrantes”, mofcom.gov.cn. .Esfuerzos paralelos del Ministerio de Comercio y la Asociación China de Hoteles proporcionan capacitación en inglés, mejorando la consistencia del servicio en propiedades independientes. Las nuevas reglas de flujo de datos transfronterizos, vigentes en marzo de 2024, proporcionan plantillas de cumplimiento más claras, lo que permite que tanto las plataformas nacionales como internacionales inviertan con confianza en análisis de datos y gestión de la fidelización. La financiación de infraestructuras, que abarca desde trenes de alta velocidad hasta corredores turísticos rurales, refuerza los estímulos de la demanda, preparando el terreno para una expansión estable y respaldada por políticas del mercado chino de alojamiento en línea.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La presión de las comisiones de las OTA sobre los márgenes de los hoteles | -1.8% | Nacional, con mayor impacto en hoteles independientes | Corto plazo (≤ 2 años) |
| Regulaciones de ciberseguridad y privacidad de datos (PIPL) | -1.2% | Nacional, con costos de cumplimiento que afectan a todas las plataformas digitales | Mediano plazo (2-4 años) |
| Disminución de la oferta de hoteles económicos urbanos | -1.5% | Ciudades de nivel 1 y grandes centros urbanos | Mediano plazo (2-4 años) |
| Medidas drásticas de paridad de precios entre plataformas | -0.9% | Nacional, con mayor impacto en las principales plataformas OTA | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La presión de la Comisión de las OTA sobre los márgenes de los hoteles
Las grandes OTA cobran comisiones de hasta el 20%, lo que erosiona la rentabilidad de los operadores de bajo presupuesto y de gama media. El gasto continuo en adquisición de clientes por parte de las plataformas eleva las comisiones, y los hoteles independientes carecen de la capacidad para negociar una reducción. Para compensar el aumento de los costes, los hoteles implementan aplicaciones de reserva directa y programas de fidelización de socios; sin embargo, los gastos de marketing en la web abierta merman su eficacia. Se espera que este desequilibrio impulse las franquicias con pocos activos y los modelos monárquicos, ya que ofrecen una combinación de notoriedad de marca y resiliencia de márgenes.
Reglamento de ciberseguridad y privacidad de datos (PIPL)
La Ley de Protección de Información Personal de China y el nuevo Reglamento sobre Gestión de la Seguridad de Datos en Red, vigente a partir del 1 de enero de 2025. Las plataformas que manejan datos de más de 10 millones de usuarios deben establecer unidades de seguridad especializadas, almacenar registros de auditoría durante tres años e informar todos los incidentes dentro de las 24 horas [2] Fuente: Oficina Nacional de Información de Internet de China, “Reglamento sobre Gestión de la Seguridad de Datos en Red (Borrador)”, niio.gov.cn. . El reglamento también impone restricciones a las transferencias de datos transfronterizas, lo que podría limitar la capacidad de las plataformas internacionales para integrar las operaciones chinas con los sistemas globales. Los costos de cumplimiento son particularmente onerosos para las plataformas más pequeñas y los proveedores de alojamiento, lo que podría acelerar la consolidación del mercado, ya que solo los actores con recursos suficientes pueden permitirse una infraestructura integral de protección de datos.
Análisis de segmento
Por tipo de alojamiento: Los hoteles mantienen su dominio en medio del aumento de alquileres vacacionales
Los hoteles captaron el 68.05% de los ingresos del mercado de alojamiento online de China en 2025, lo que demuestra el arraigo de los programas de fidelización y la sólida distribución a través de las principales agencias de viajes online (OTA). Sin embargo, se proyecta que los alquileres vacacionales y los alquileres de corta duración crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.03%, impulsados por el interés de los viajeros por comodidades hogareñas en los nuevos centros de ocio. Tujia cuenta con más de 2.3 millones de unidades en venta, lo que le otorga aproximadamente el 60% del nicho de mercado e indica que la gestión de inventario de marca está desplazando a los anfitriones informales. La diversificación está en aumento: los apartamentos con servicios ganan terreno entre los profesionales que se mudan, mientras que las casas rurales se expanden con el auge del agroturismo. Los hoteles cápsula siguen atrayendo a huéspedes de la Generación Z que buscan valor, pero la premiumización en el mercado de alojamiento online de China limita su potencial a largo plazo.
La preferencia por la autenticidad alimenta una cartera de modelos híbridos que fusionan servicios hoteleros con diseños residenciales. Los operadores están probando paquetes de suscripción que ofrecen acceso a piscinas y espacios de coworking, en línea con los hábitos de los nómadas digitales. Los REIT nacionales incluyen carteras de alojamiento familiar que cumplen con las normativas, lo que refleja la confianza de los inversores en una demanda basada en la experiencia. Por lo tanto, se espera que el mercado sea testigo de una mayor competencia entre los grupos hoteleros con grandes activos y las plataformas de alquiler con pocos activos, cada una compitiendo por ampliar la oferta sin comprometer la calidad del servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por dispositivo de reserva: el dominio de las aplicaciones móviles se acelera
Las aplicaciones móviles controlaban el 81.75 % del mercado de alojamiento online en China en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 17.12 % hasta 2031, a medida que las superaplicaciones integran las funciones de reserva en las herramientas diarias. Con monederos integrados y puntos de fidelidad, los usuarios pueden reservar, pagar y opinar desde una única interfaz, simplificando el proceso de compra en segundos. El mercado de alojamiento online en China premia la velocidad: la tasa de abandono de carritos de compra se reduce drásticamente cuando los atajos de pago biométricos rellenan automáticamente la información de los huéspedes.
Los sitios web móviles basados en navegador conservan su valor para una investigación exhaustiva, especialmente entre los grupos de mayor edad que prefieren fuentes más grandes, pero reducen el tráfico a medida que se perfecciona la experiencia de usuario (UX) de la aplicación. El uso de las plataformas de escritorio ahora se concentra en los mostradores de viajes corporativos, donde los flujos de trabajo con múltiples viajeros son cruciales. La implementación continua de chatbots de IA, salas de exhibición con transmisión en vivo y vistas previas de salas con realidad aumentada mantiene la atención del usuario, lo que garantiza que los dispositivos móviles sigan siendo el campo de batalla clave para la diferenciación de la plataforma.
Por tipo de plataforma: las OTA lideran mientras las superaplicaciones ganan impulso
Las OTA representaron el 73.10 % de las reservas del mercado de alojamiento online en China en 2025, beneficiándose de un amplio inventario, potentes motores de venta cruzada y amplios programas de fidelización. Las superaplicaciones, encabezadas por los miniprogramas de WeChat, registran una tasa de crecimiento anual compuesta (TCAC) del 12.55 % hasta 2031, ya que la comodidad del consumidor supera la navegación independiente. WeChat canaliza la influencia social hacia la compra de viajes al permitir que los amigos exploren conjuntamente los tipos de habitación y dividan las facturas, lo que amplifica el boca a boca. Los hoteles responden con ventas flash específicas dentro de estos ecosistemas para reducir la dependencia de las OTA.
Las aplicaciones de las marcas hoteleras se están acelerando gracias a beneficios exclusivos, mejoras de habitación gratuitas y multiplicadores de puntos. Cadenas como IHG integran el check-in digital, la reserva de salas de reuniones y la venta adicional de cupones de comida y bebida, impulsando a los viajeros corporativos hacia los canales directos. Agregadores y proveedores ahora coexisten en una combinación omnicanal, lo que obliga a los gestores de ingresos a compaginar los costes del canal. La futura ventaja competitiva reside en la conectividad API en tiempo real, que unifica los datos de inventario, precios y perfiles de huéspedes en todos los puntos de contacto del sector del alojamiento online en China.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cliente: Dominio del ocio con auge de estancias prolongadas
Los viajes de ocio y de fin de semana representaron el 63.88 % del tamaño del mercado de alojamiento online en China en 2025, impulsados por la flexibilidad horaria familiar y el aumento de los ingresos disponibles. Paralelamente, las estancias largas y la reubicación demandan una tasa de crecimiento anual compuesta (TCAC) del 15.39 %, impulsada por la aceptación del teletrabajo y la migración urbana de jóvenes profesionales. Los contratos de alquiler corporativos de apartamentos con servicios se alargan a medida que las empresas recalibran sus presupuestos de movilidad, lo que ofrece a los operadores la oportunidad de garantizar la ocupación base. Los huéspedes de ocio combinan cada vez más trabajo y vacaciones, creando patrones de "bleisure" que prolongan la duración media de la estancia e impulsan los ingresos complementarios.
La recuperación de los viajes de negocios sigue siendo desigual; la sustitución de las videoconferencias frena los viajes cortos frecuentes, incluso con la reanudación de los eventos MICE en los principales centros de convenciones. Los viajes en grupo cobran impulso cuando las empresas organizan viajes de incentivo a ciudades de tercer nivel, expandiendo la demanda a nuevos destinos y distribuyendo las reservas excedentes a cadenas hoteleras más pequeñas. Los paquetes personalizados —que combinan estancias con entradas a parques temáticos o pases a aguas termales— siguen ampliando el atractivo del mercado de alojamiento online en China más allá de las escapadas urbanas tradicionales.
Análisis geográfico
El mercado hotelero del este de China se beneficia de los vínculos internacionales sostenidos a través de los aeropuertos de Pudong y Xiaoshan. La continua integración ferroviaria de alta velocidad integra las ciudades más pequeñas en radios de viajes de fin de semana, lo que amplía la demanda. La ocupación promedio en los hoteles premium de Shanghái se mantuvo por encima del 70 % en 2024, lo que impulsó a las marcas globales a buscar oportunidades de reposicionamiento en edificios patrimoniales. Los operadores hoteleros de la región se centran en experiencias gastronómicas e interiores con temática artística para diferenciarse en medio de la creciente homogeneidad de productos.
El centro-sur de China se está convirtiendo en el motor del crecimiento del mercado de alojamiento en línea de China. La oficina de turismo de Chongqing reportó un aumento de visitantes de varios dígitos tras la inauguración de su última atracción de salto de puente colgante, mientras que Wuhan aprovechó sus terminales de cruceros del río Yangtsé para atraer a los turistas costeros. Las agresivas expansiones de los aeropuertos y la modernización de las redes de metro reducen la fricción en los viajes; los hoteleros responden con propiedades de gama media que satisfacen las expectativas de la clase media, en crecimiento, aunque aún sensible a los precios.
En el norte, suroeste, noreste y noroeste de China, diversos catalizadores configuran la oferta hotelera local. Las subvenciones para deportes de invierno reactivan la demanda en las estaciones de esquí de Jilin, los circuitos patrimoniales de la Ruta de la Seda impulsan la apertura de albergues en Gansu, y las políticas transfronterizas de visado electrónico aumentan la afluencia a Xinjiang. Los proyectos piloto de ecoturismo, respaldados por el gobierno, en las reservas de pandas de Sichuan fomentan alianzas entre grupos hoteleros internacionales y promotores turísticos enfocados en la conservación. En conjunto, estos cambios refuerzan la diversificación geográfica, protegiendo al mercado nacional de las crisis regionales.
Panorama regulatorio
El sector del alojamiento online en China se rige por un marco interinstitucional liderado por el Ministerio de Cultura y Turismo, cuyas funciones de supervisión abarcan el Ministerio de Comercio (optimización de servicios para el turismo receptivo y conducta de las plataformas), la Administración Estatal para la Regulación del Mercado (competencia entre plataformas y aplicación de las normas comerciales) y las autoridades de ciberseguridad y protección de datos en virtud de la Ley de Protección de Datos Personales. Un aviso del Ministerio de Comercio de mayo de 2024, que exige a los hoteles aceptar huéspedes extranjeros en todo el país y prohíbe a las plataformas utilizar requisitos de cualificación para restringir las reservas de personal extranjero, afecta directamente a las normas de comercialización de las plataformas y a las prácticas de incorporación de alojamientos para la demanda receptiva.
La estandarización y el cumplimiento de la seguridad de los datos han endurecido los requisitos operativos para las agencias de viajes en línea (OTA) y los ecosistemas de superaplicaciones. La norma LB/T 094-2025 (Especificación del servicio de reserva de alojamiento para plataformas de viajes en línea), vigente desde el 19 de agosto de 2025, formaliza los requisitos de servicio en materia de reservas, cambios/cancelaciones, divulgación de información y responsabilidades de la plataforma, reforzando así la coherencia de los procesos orientados al consumidor a gran escala. Paralelamente, el Reglamento sobre la gestión de la seguridad de los datos de red, vigente desde el 1 de enero de 2025, incrementa las cargas de gobernanza para las grandes plataformas (incluida la notificación de incidentes y la retención de registros de auditoría), lo que aumenta la ventaja en materia de cumplimiento normativo de los operadores con mayores recursos, al tiempo que impulsa a los operadores más pequeños hacia herramientas estandarizadas y alianzas con otras plataformas.
Análisis de la cadena de valor
La oferta comienza con hoteles, apartamentos con servicios, hostales/operadores de cápsulas y alquileres a corto plazo legalmente registrados que crean inventario de habitaciones, establecen límites de precios y operan sistemas de gestión de propiedades (PMS) y gestores de canales. La distribución está dominada por las OTA y los ecosistemas de superaplicaciones que agregan inventario, realizan búsquedas y recomendaciones, gestionan pagos y brindan servicio al cliente, con facilitadores de apoyo que incluyen sistemas de pago (Alipay/WeChat Pay), pilas de nube e IA, servicios de mapas/ubicación, verificación de identidad y ecosistemas de reseñas/contenido (incluido el descubrimiento basado en videos cortos). La conversión y la entrega abarcan el marketing (anuncios de rendimiento, transmisión en vivo, tráfico de miniprogramas), la reserva y el pago, los mensajes de confirmación y la gestión de reseñas y reembolsos posteriores a la estancia.
La cadena se define cada vez más por la conectividad a nivel de API y las alianzas con el ecosistema que amplían tanto la oferta como la disponibilidad de tarifas en tiempo real. Fliggy amplió su conectividad de alojamiento mediante alianzas tecnológicas como Amadeus Value Hotels para diversificar los tipos de propiedades y las tarifas en vivo, mientras que las integraciones del lado de la oferta incorporan cadenas internacionales y grupos multimarca a los embudos de descubrimiento orientados a China (por ejemplo, Minor Hotels integra más de 80 000 habitaciones de ocho marcas en la plataforma Global Discovery de Fliggy). En el lado de la plataforma, se están incorporando capas de IA al proceso de reserva para aumentar la retención y reducir la fricción: Fliggy y el asistente de IA Qwen se expandieron a un ecosistema de más de 80 socios (incluidos Hyatt Hotels Corp y varios grupos hoteleros chinos), lo que indica un cambio hacia la planificación asistida por IA que influye en cómo se empaqueta, clasifica y convierte el inventario.
Panorama competitivo
El mercado de alojamiento online en China se mantiene moderadamente concentrado: Trip.com Group, Meituan, Tongcheng Travel, Fliggy y Booking.com controlan conjuntamente la mayoría de las reservas de alojamiento online. Trip.com registró 17.3 millones de RMB (2.4 millones de USD) en ingresos por alojamiento en 2023, un 133 % más interanual, lo que subraya la recuperación de la plataforma tras la pandemia. Meituan realiza ventas cruzadas de cupones de hotel a sus usuarios de comida a domicilio, captando reservas impulsivas a través de saldos en la misma app. Tongcheng aprovecha los datos de los billetes de transporte para ofrecer habitaciones junto a estaciones de tren, impulsando la conversión mediante una segmentación precisa.
H World Group aboga por una estrategia de activos ligeros: los hoteles franquiciados y gestionados contribuyeron con 2.500 millones de RMB (344 millones de USD) de ingresos en el primer trimestre de 2025, con un crecimiento del 21 % [3] Fuente: Hilton Worldwide, “Comunicado de prensa de la Cumbre de Inversión de Hilton Garden Inn 2025”, hilton.com. . Las cadenas globales, incluidas Marriott, Accor y Hilton, adoptan la localización a través de empresas conjuntas que agilizan las aprobaciones de uso de suelo y aprovechan las influencias del diseño local. El disruptor de alquileres vacacionales Tujia fortalece su liderazgo al incorporar administradores de propiedades profesionales y superponer garantías de servicio, aumentando la confianza del consumidor en el inventario de estancias privadas.
La tecnología es el eje de la competitividad. Los agentes de chat basados en IA agilizan las consultas previas a la llegada, reduciendo los costes laborales y mejorando los índices de satisfacción. Los motores de precios dinámicos procesan señales de demanda de múltiples fuentes para refinar el RevPAR, y los proyectos piloto de blockchain confirman la autenticidad de los contratos para las asignaciones corporativas. La convergencia de los viajes con los ecosistemas de superaplicaciones sugiere que los futuros ganadores serán aquellos que integren el alojamiento en las aplicaciones de la vida diaria, aprovechando los efectos de red que trascienden los embudos clásicos de búsqueda y reserva.
Líderes de la industria del alojamiento en línea en China
Grupo Trip.com (Ctrip + Qunar)
Meituan
Viaje a Tongcheng
Fliggy (Alibaba)
Booking.com
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Las autoridades chinas concluyeron la investigación antimonopolio contra Trip.com Group, iniciada en enero de 2026. El debate en el mercado giraba en torno a una posible multa multimillonaria. El caso intensificó el escrutinio sobre la conducta de las plataformas y las normas de los proveedores, influyendo en cómo las principales agencias de viajes online gestionan las condiciones comerciales, las prácticas de precios y la competencia.
- Junio de 2026: Los reguladores citaron a importantes plataformas de viajes, como Trip.com, Meituan, Tongcheng Travel, Qunar y Fliggy, por presuntas prácticas engañosas en la venta de billetes de tren y por problemas relacionados con el cumplimiento de la normativa sobre datos y marketing. Esta medida aceleró los ajustes necesarios para cumplir con la normativa en los flujos de ventas complementarios y reforzó la supervisión de la información divulgada por las plataformas en relación con la conversión de alojamientos.
- Mayo de 2025: H World Group amplió su red hotelera, incrementando su inventario en agencias de viajes online (OTA) y ecosistemas de superaplicaciones. Este crecimiento intensifica la competencia entre plataformas por el inventario y la adquisición de noches de habitación rentables, lo que refuerza la importancia de las alianzas escalables de incorporación y distribución.
Alcance y metodología
El alojamiento en línea se refiere al alojamiento reservado en línea por los viajeros para su estadía. Los viajeros pueden elegir entre los diversos alojamientos disponibles, como hoteles, hostales, resorts, alquileres de vacaciones, etc. El alojamiento se puede reservar a través de varias fuentes, que incluyen agencias de viajes en línea, sitios web de hoteles, reservas a través de agentes y reservas directas. El mercado de alojamiento en línea de China está segmentado por tipo de plataforma (aplicación móvil, sitio web) y por modo de tipo de reserva (portales en línea de terceros, portales directos/cautivos).
Por tipo de alojamiento
| Hoteles |
| Alquileres vacacionales / Alquileres de corta duración |
| Hostales y hoteles cápsula |
| Apartamentos con servicio |
Por dispositivo de reserva
| Aplicación Movil |
| Mobile Web |
| Escritorio / Laptop |
Por tipo de plataforma
| Agencias de viajes online (OTA) |
| Aplicaciones y sitios web de hoteles directos |
| Ecosistemas de superaplicaciones (miniprogramas de WeChat) |
Por tipo de cliente
| Ocio / FIT |
| Viaje de negocios |
| Grupo y MICE |
| Estancia prolongada / Reubicación |
Por región
| Este de China |
| Norte de china |
| noreste de china |
| China centro-sur |
| suroeste de china |
| Noroeste de China |
| RAE de Hong Kong y Macao |
| Región de Taiwán |
| Por tipo de alojamiento | Hoteles |
| Alquileres vacacionales / Alquileres de corta duración | |
| Hostales y hoteles cápsula | |
| Apartamentos con servicio | |
| Por dispositivo de reserva | Aplicación Movil |
| Mobile Web | |
| Escritorio / Laptop | |
| Por tipo de plataforma | Agencias de viajes online (OTA) |
| Aplicaciones y sitios web de hoteles directos | |
| Ecosistemas de superaplicaciones (miniprogramas de WeChat) | |
| Por tipo de cliente | Ocio / FIT |
| Viaje de negocios | |
| Grupo y MICE | |
| Estancia prolongada / Reubicación | |
| Por región | Este de China |
| Norte de china | |
| noreste de china | |
| China centro-sur | |
| suroeste de china | |
| Noroeste de China | |
| RAE de Hong Kong y Macao | |
| Región de Taiwán |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de alojamiento en línea en China?
El tamaño del mercado de alojamiento en línea de China alcanzó los 37.89 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado?
Se proyecta que el mercado se expandirá a una tasa compuesta anual del 11.34% y alcanzará los 64.86 millones de dólares en 2031.
¿Qué dispositivo de reserva domina las reservas online?
Las aplicaciones móviles representan el 81.75% de todas las reservas de habitaciones en línea y están creciendo a una CAGR del 17.12%.
¿Qué región registra el crecimiento más rápido en la demanda de alojamiento en línea?
La región centro-sur de China muestra la tasa de crecimiento anual compuesta (CAGR) prevista más alta, del 13.05 % entre 2026 y 2031.
¿Cuál es el mayor desafío para los hoteles al trabajar con OTA?
El aumento de las comisiones, que pueden superar el 20% de los ingresos por habitaciones, comprimen los márgenes de los hoteles independientes.
¿Qué segmento de alojamiento está ganando terreno más allá de los hoteles tradicionales?
Se proyecta que los alquileres vacacionales y los alquileres a corto plazo crezcan a una tasa compuesta anual del 14.03 % a medida que los viajeros buscan experiencias hogareñas.


