

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 91.31 mil millones |
| Tamaño del mercado (2031) | USD 172.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.58% CAGR |
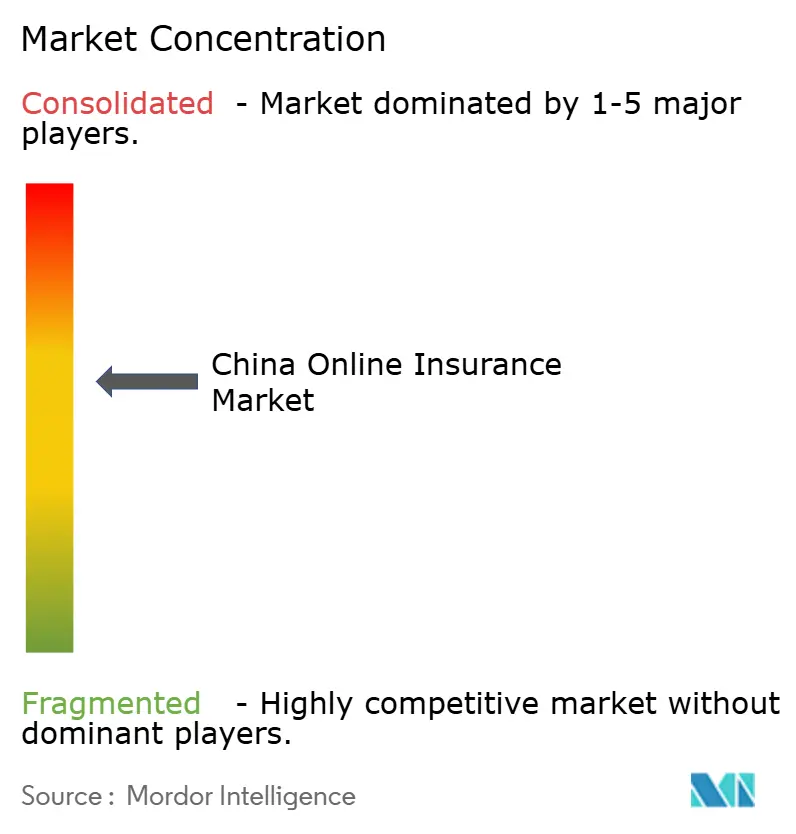
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros en línea de China por Mordor Intelligence
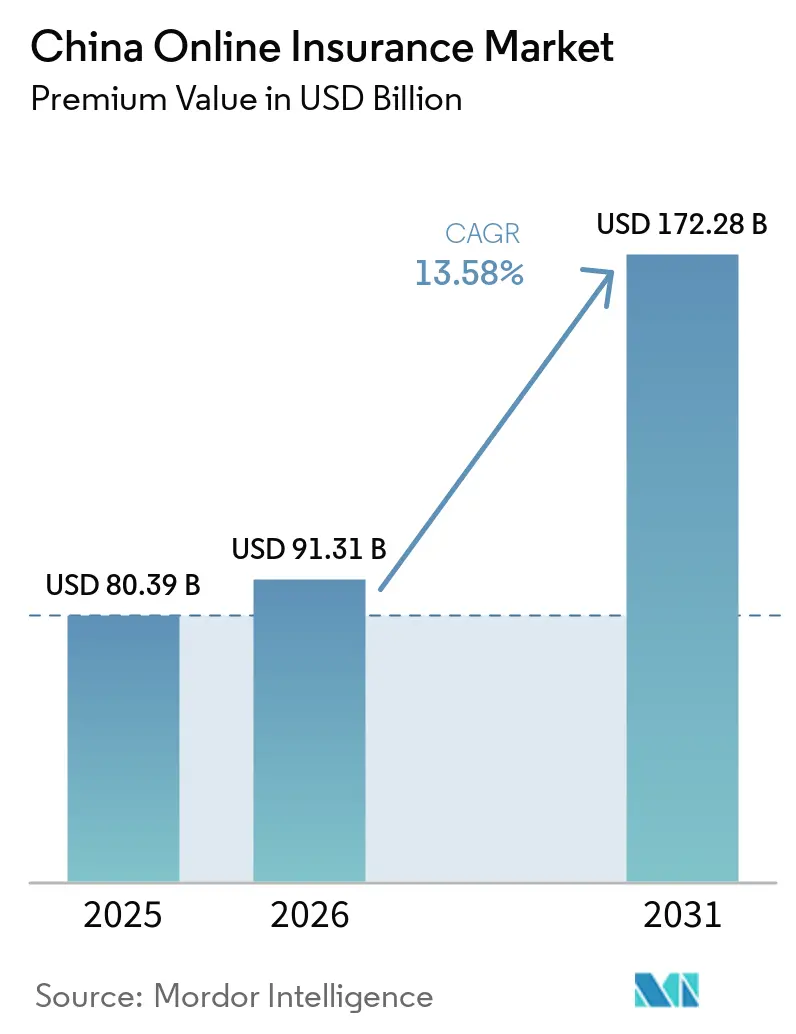
Se espera que el tamaño del mercado chino de seguros en línea, en términos de valor de las primas, crezca de 80.39 millones de dólares en 2025 a 91.31 millones de dólares en 2026, y se prevé que alcance los 172.28 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 13.58% durante el período 2026-2031.
El creciente respaldo regulatorio, la distribución de superaplicaciones y las operaciones habilitadas por IA refuerzan el crecimiento de dos dígitos del mercado de seguros en línea de China. Los productos de seguros generales lideran la digitalización, ya que la cobertura obligatoria para automóviles ahora se emite, renueva y liquida completamente en línea. Los compradores minoristas dominan el volumen de pólizas, pero la demanda de las pequeñas empresas se está acelerando a medida que las pymes buscan cobertura de ciberseguridad y responsabilidad profesional. La competencia se intensifica a medida que los gigantes estatales modernizan sus plataformas para defender su cuota de mercado frente a las aseguradoras puramente digitales, mientras que el aumento de los costos de cumplimiento y las comisiones de las plataformas reducen los márgenes.
Conclusiones clave del informe
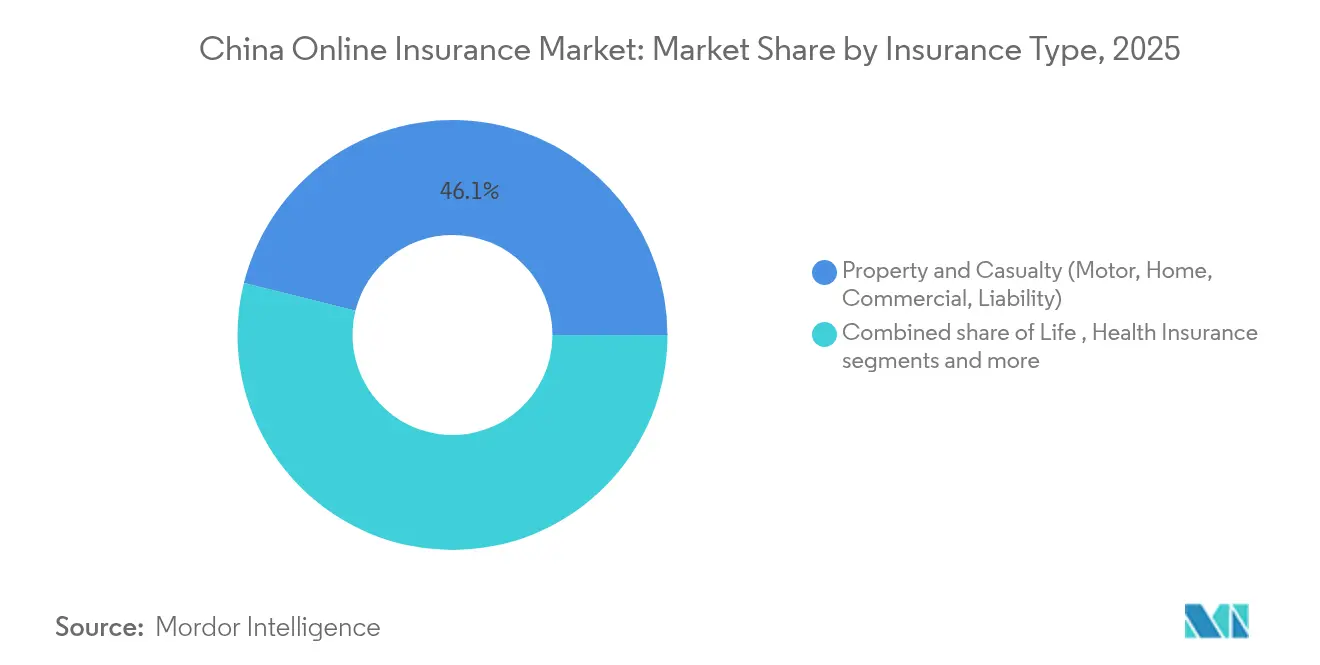
- Por tipo de seguro, los seguros de propiedad y accidentes representaron el 46.12 % de la participación del mercado de seguros en línea de China en 2025, mientras que se proyecta que las líneas especializadas registren una CAGR del 8.05 % hasta 2031.
- Por segmento de clientes, el comercio minorista capturó el 69.45 % de la participación en los ingresos en 2025, y se prevé que las cuentas de pymes y comerciales crezcan a una CAGR del 7.21 % hasta 2031.
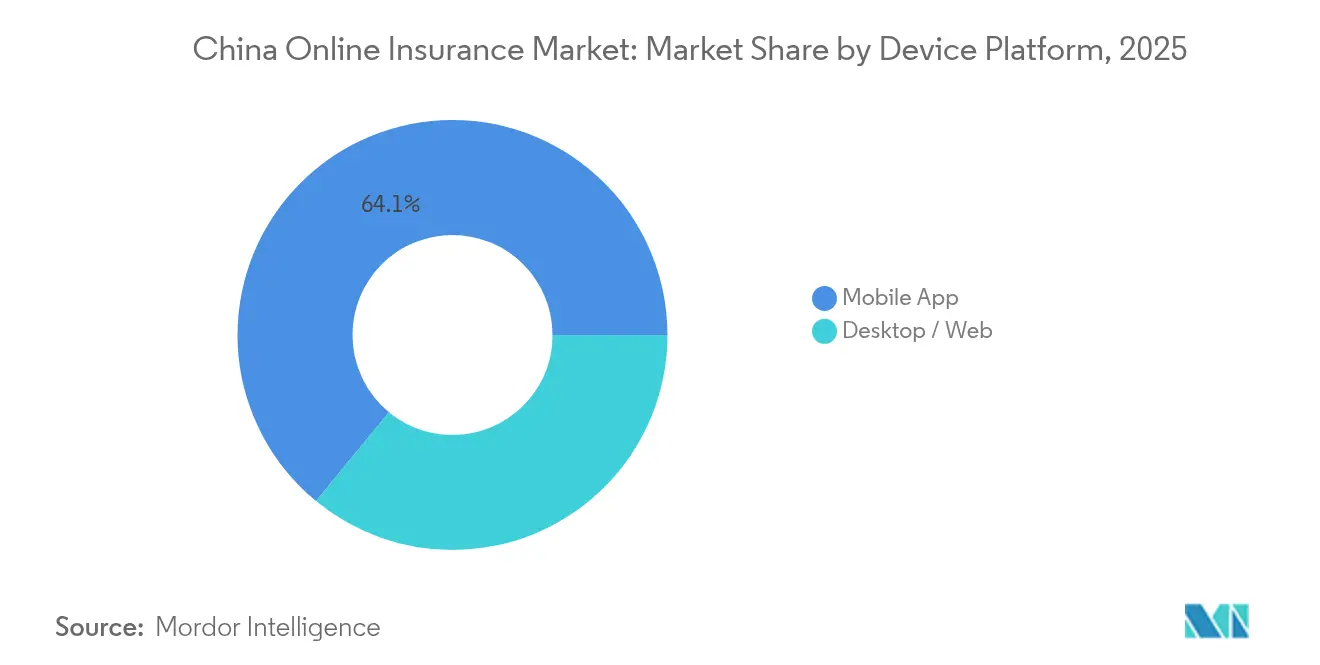
- Por plataforma de dispositivo, las aplicaciones móviles contribuyeron con el 64.05 % del valor de las transacciones en 2025 y continúan registrando la CAGR más alta del 8.68 % durante el período de la perspectiva.
- Por geografía, las ciudades de nivel 1 y nivel 2 generaron el 34.62% de las primas en 2025, mientras que se prevé que las provincias centrales y occidentales sean el grupo de más rápida expansión, con una CAGR de dos dígitos hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de seguros en línea de China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Licencias de seguros exclusivamente digitales | + 2.8% | A nivel nacional, avances tempranos en ciudades de primer nivel | Mediano plazo (2-4 años) |
| Creciente demanda de la clase media | + 3.2% | Nacional, concentrado en centros urbanos | Largo plazo (≥ 4 años) |
| Aumento de la conversión de superaplicaciones | + 2.1% | Nacional, el más fuerte en la demografía que prioriza los dispositivos móviles | Corto plazo (≤ 2 años) |
| Suscripción y reclamaciones impulsadas por IA | + 1.9% | Nacional, liderado por centros insurtech | Mediano plazo (2-4 años) |
| Cobertura de motor basada en el uso | + 1.6% | Centros urbanos con alta penetración de vehículos eléctricos | Mediano plazo (2-4 años) |
| Reformas de datos transfronterizos de Hainan | + 0.8% | Hainan, propagación al continente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de licencias de seguros exclusivamente digitales ordenada por el gobierno
El marco NFRA 2025 otorga licencias digitales simplificadas, reduciendo los obstáculos de capital y permitiendo que las empresas nativas de la tecnología ingresen rápidamente al mercado de seguros en línea de China [1] Norton Rose Fulbright, “China's Digital-Only Insurance Licenses: Regulatory Update 2025,” nortonrosefulbright.com . Los solicitantes se centran en productos cibernéticos, para mascotas y de automóviles basados en el uso que las empresas establecidas históricamente han pasado por alto. Las reglas de conducta uniformes ahora obligan a las aseguradoras digitales a una mayor divulgación, pero las operaciones virtuales ágiles aún brindan ventajas de costos que se traducen en precios competitivos. La política fomenta explícitamente la distribución integrada a través de superaplicaciones y exige una gobernanza transparente del modelo de IA. En consecuencia, más participantes intensifican la innovación de productos y amplían la elección del consumidor, manteniendo el impulso de crecimiento en todo el mercado de seguros en línea de China.
Creciente demanda de productos de protección por parte de la clase media
El aumento de la renta disponible urbana y las mejoras en el estilo de vida impulsan el interés por una cobertura integral de salud, vida y propiedad en el mercado chino de seguros en línea. El 80% de los hogares en áreas metropolitanas prefiere la gestión móvil de sus seguros, lo que impulsa la adopción digital. Las pólizas de salud comerciales crecen rápidamente a medida que las prestaciones financiadas por los empleadores se convierten en un imán para el talento. El aumento de la propiedad de viviendas y vehículos impulsa la adopción de seguros de automóvil, hogar y responsabilidad civil, mientras que los viajes transfronterizos impulsan la demanda de pólizas de viaje y marítimas. La disposición de este grupo demográfico a compartir datos para obtener precios personalizados acelera la penetración de productos basados en el uso a medio plazo.
Ecosistemas de superaplicaciones que impulsan la conversión de seguros
WeChat y Alipay integran ofertas de microseguros en los pagos diarios, impulsando el mercado de seguros en línea de China hacia procesos de compra sin fricciones. Las tasas de conversión superan el 15%, muy por encima de los anuncios publicitarios tradicionales, porque los activadores contextuales alinean la cobertura con las acciones del usuario en tiempo real [2] Ant Group, “WeSure Growth Metrics 2025”, antgroup.com . Los miniprogramas eliminan los pasos de registro, mientras que los pagos nativos automatizan la recaudación de primas y el pago de reclamaciones. La venta cruzada de pólizas de viajes, dispositivos y bienestar dentro de estos ecosistemas fortalece la retención y aumenta las métricas de póliza por cliente. A medida que las superaplicaciones perfeccionan los motores de recomendación de IA, se espera que los seguros integrados profundicen la penetración en el mercado, especialmente entre los usuarios de la Generación Z.
Suscripción y reclamaciones instantáneas impulsadas por IA
Ping An y ZhongAn implementan motores de aprendizaje automático que suscriben el 90% de las propuestas estándar en menos de 30 minutos y resuelven la mayoría de los reclamos de automóviles dentro de 3 horas [3] Ping An Group, “Informe anual 2025”, pingan.com . El reconocimiento de imágenes y los datos telemáticos mejoran la precisión de los precios de riesgo, reducen el fraude y mejoran los índices de pérdida, haciendo que la IA sea central para la economía operativa del mercado de seguros en línea chino. Los asistentes virtuales impulsados por el procesamiento del lenguaje natural reducen las cargas de trabajo del servicio humano en un 60%, pero brindan soporte 24/7. Los reguladores ahora exigen registros de auditoría para los algoritmos, lo que impulsa a las aseguradoras a invertir en IA explicable y marcos de detección de sesgos que salvaguardan los intereses del consumidor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Déficit de confianza del consumidor | -1.4% | Mercados nacionales, especialmente rurales y de personas mayores | Corto plazo (≤ 2 años) |
| Normas de capital de solvencia más estrictas | -0.9% | Nacional, golpea más fuerte a las aseguradoras más pequeñas | Mediano plazo (2-4 años) |
| Presión de margen impulsada por la plataforma | -1.2% | Nacional, centrado en clústeres urbanos que priorizan la movilidad | Mediano plazo (2-4 años) |
| Costos de ciberseguridad y localización de datos | -0.8% | Nacional, intensa en operaciones transfronterizas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Déficit de confianza del consumidor tras casos de venta fraudulenta
Los reguladores multaron a varias aseguradoras por publicidad engañosa y mal uso de datos en 2024, lo que afectó negativamente la percepción entre los consumidores mayores y rurales [4] DLA Piper, “China Consumer Protection Enforcement Review 2024-2025,” dlapiper.com . Las nuevas normas prohíben las revisiones impulsadas por incentivos y hacen cumplir los períodos de reflexión, lo que alarga los ciclos de venta y aumenta los costos de cumplimiento. Las aseguradoras responden con un texto transparente de las pólizas, paneles de quejas en tiempo real y divulgación de educación financiera para reconstruir la confianza. El crecimiento a corto plazo se ralentiza, pero se espera que la adhesión sostenida a las normas de protección al consumidor restablezca las tasas de adopción en todo el mercado de seguros en línea de China para 2027.
Normas de capital de solvencia más estrictas del CBIRC
Las medidas de julio de 2025 reclasifican las ponderaciones de riesgo de los activos y exigen pruebas de estrés trimestrales, lo que restringe las reservas de capital en el mercado chino de seguros en línea. Los pequeños operadores regionales se enfrentan a una presión desproporcionada, lo que desencadena escenarios de salida o fusión que reconfiguran la dinámica competitiva. Algunas aseguradoras pausan la captación de nuevos negocios o se deshacen de productos de alto capital, lo que modera la expansión de las primas a corto plazo. Los líderes del mercado, bien capitalizados, aprovechan la inestabilidad, utilizando la solidez de sus balances para captar la cuota de mercado vacante.
Análisis de segmento
Por tipo de seguro: la escala digital de seguros generales lidera mientras que las líneas especializadas se aceleran
El segmento de seguros generales representó el 46.12% del total de primas en 2025 dentro del mercado de seguros en línea de China, beneficiándose de los certificados obligatorios de vehículos eléctricos y la rápida digitalización de riesgos comerciales. El segmento de vehículos sigue siendo el subgrupo más grande, con 320 millones de vehículos registrados que renuevan su cobertura en línea, gracias a las reclamaciones basadas en imágenes que acortan los ciclos de liquidación. Los propietarios de viviendas en torres urbanas contratan cada vez más paquetes de contenido y protección contra terremotos a través de aplicaciones para teléfonos inteligentes. La demanda de seguros generales y de responsabilidad civil aumenta a medida que los exportadores buscan una cobertura de la cadena de suministro alineada con los estándares globales. Mientras tanto, los ramos especializados registran una tasa de crecimiento anual compuesta (TCAC) prevista del 8.05%, lo que los convierte en el segmento de mayor crecimiento del mercado de seguros en línea de China hasta 2031. Las brechas cibernéticas, la adopción de mascotas, la logística marítima y los viajes pospandémicos impulsan la adopción, con productos de microduración y basados en eventos entregados a través de superaplicaciones. Los entornos de pruebas regulatorios en Shanghái y Shenzhen impulsan la experimentación, acelerando la comercialización de coberturas de nicho.
Las API de los corredores digitales simplifican la cotización, mientras que la IA en la suscripción reduce los índices de siniestralidad, posicionando a las aseguradoras especializadas para la rentabilidad a largo plazo. Las alianzas entre ZhongAn y las plataformas logísticas automatizan la protección de la carga marítima, garantizando la evaluación de riesgos en tiempo real a partir de los datos de tránsito. Las aseguradoras de mascotas se asocian con cadenas veterinarias para agrupar servicios médicos, integrando las pólizas en la caja. Esta trayectoria de alto crecimiento atrae a reaseguradoras extranjeras que ofrecen capacidad y experiencia actuarial. Los ciclos continuos de actualización de productos y los bucles de retroalimentación de datos granulares impulsan la innovación y consolidan el mercado chino de seguros en línea como un banco de pruebas para las coberturas de próxima generación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por segmento de clientes: el dominio minorista se mantiene, las pymes emergen como catalizadores del crecimiento
Los clientes minoristas representaron el 69.45 % de las primas en 2025, lo que confirma el enfoque centrado en el consumidor del mercado chino de seguros en línea. Productos más sencillos, precios transparentes y emisión instantánea se adaptan al comportamiento de navegación en smartphones, mientras que los programas de bienestar gamificados generan fidelidad. Las ofertas digitales de seguros de vida a término y enfermedades graves ganan terreno entre los millennials, recelosos de las pólizas a largo plazo. Las coberturas de bienes personales y dispositivos móviles monetizan el estilo de vida de los chinos, dominado por los gadgets, con extensiones de un solo clic en el punto de venta. La automatización de las compras repetidas y las renovaciones aumenta el valor de vida, compensando los costes de comisión de la plataforma. Sin embargo, se proyecta que las pymes superen al sector minorista con una tasa de crecimiento anual compuesta (TCAC) del 7.21 %, alcanzando una cuota considerable del mercado chino de seguros en línea para 2031. Las interrupciones en la cadena de suministro, las ciberamenazas y las responsabilidades laborales impulsan a las pequeñas empresas a adoptar coberturas que antes estaban reservadas a las grandes corporaciones.
Las aseguradoras introducen paquetes modulares que permiten a los propietarios ajustar los límites a medida que crece el negocio. La suscripción digital reduce la documentación, lo que permite a las pymes vincular pólizas en minutos. Los créditos vinculados al análisis de comportamiento seguro reducen las primas, incentivando mejoras en la gestión de riesgos. Los portales de contratación pública ahora aceptan fianzas financieras electrónicas, lo que impulsa una nueva demanda. A medida que las pymes se expanden hacia el oeste, las aseguradoras se asocian con fintechs regionales para profundizar su penetración y garantizar una cartera equilibrada en el mercado chino de seguros en línea.
Por plataforma de dispositivo: la supremacía móvil moldea la experiencia, la web sigue siendo fundamental para las portadas complejas
Las aplicaciones móviles generaron el 64.05 % del valor de las pólizas en 2025 y registraron la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.68 %, lo que les garantiza su liderazgo en el mercado de seguros en línea de China. Los ecosistemas de superapps permiten a los usuarios contratar coberturas de viaje al reservar el billete y renovar las pólizas de automóvil mediante recordatorios automáticos vinculados a la matriculación del vehículo. La carga de fotos para las reclamaciones, la validación de accidentes por GPS y el inicio de sesión biométrico aumentan la comodidad. Los pagos sin interrupciones aceleran el cobro de primas, lo que reduce las tasas de caducidad.
Las API regulatorias integradas en las aplicaciones garantizan la divulgación precontractual y los registros de consentimiento, en cumplimiento con las normas de la NFRA. A pesar del predominio de los dispositivos móviles, los portales de escritorio siguen siendo importantes para las cuentas empresariales y las comparaciones de pólizas que requieren una visualización más amplia. Las empresas aprovechan los paneles de control de carga masiva para la gestión de flotas y beneficios para empleados. El diseño web adaptable garantiza la continuidad multiplataforma, permitiendo a los usuarios iniciar y finalizar transacciones en teléfonos y PC, lo que mejora la interacción en el mercado de seguros en línea de China.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los clústeres de primer nivel, Pekín, Shanghái, Cantón y Shenzhen, aportaron en conjunto el 34.62% de las primas en 2025, lo que refleja la alta saturación de internet, la población adinerada y la concentración de empresas. Estos centros implementan bots de IA para reclamaciones, lanzamientos conjuntos de finanzas integradas y NFT de seguros, impulsando innovaciones que posteriormente se ampliaron a nivel nacional. La densidad de pólizas es mayor entre los jóvenes profesionales, cuyo uso de billeteras digitales supera el 95%, lo que sustenta el reciclaje de primas en el mercado chino de seguros en línea. Los reguladores provinciales de estas zonas también implementan entornos de prueba, lo que facilita las pruebas de productos y acelera los ciclos de aprobación.
Los cinturones industriales del delta del río Yangtsé y del delta del río Perla sustentan un sólido crecimiento en las líneas de seguros generales comerciales. Los exportadores garantizan instalaciones de carga, crédito y fabricación a través de plataformas en línea que se sincronizan con los registros aduaneros. Las pólizas de seguro basadas en el uso de vehículos eléctricos prosperan a medida que aumenta la adopción de vehículos eléctricos, especialmente en Shenzhen, donde los subsidios municipales impulsan la expansión de la flota de vehículos eléctricos. Las provincias occidentales y centrales presentan ahora la frontera de mayor crecimiento, impulsada por la inversión pública en infraestructura y la implementación del 5G. Las empresas fintech locales cooperan con las aseguradoras nacionales para integrar a los consumidores rurales mediante tutoriales de miniprogramas y subsidios para seguros agrícolas. A medida que la banda ancha llega a las aldeas, las pólizas agrícolas y ganaderas distribuidas a través del comercio electrónico amplían la base de clientes del mercado chino de seguros en línea.
Sin embargo, la penetración rural va a la zaga de la urbana debido a una menor alfabetización digital y a la falta de confianza. Las aseguradoras colaboran con cooperativas locales y bancos postales para ofrecer un servicio omnicanal, combinando la inscripción en línea con encuestas de siniestros in situ. Los matices culturales requieren contenido en mandarín y dialectos, junto con elementos visuales simplificados. La teledetección y los drones verifican las pérdidas de cultivos, agilizando los pagos en zonas propensas a desastres. Con el tiempo, se espera que el aumento de los ingresos rurales y la posesión de teléfonos inteligentes reduzcan la brecha entre las zonas urbanas y rurales, lo que permitirá una distribución geográfica equilibrada de las primas en el mercado chino de seguros en línea.
Panorama competitivo
En 2024, las cinco principales aseguradoras dominan una cuota de mercado significativa, lo que indica un panorama de competencia moderada. Ping An, aprovechando su ecosistema de banca universal, realiza con destreza la venta cruzada de pólizas que abarcan gestión patrimonial, préstamos y servicios de salud. ZhongAn, líder en la distribución puramente online, implementa rápidamente coberturas de microduración en cuestión de días gracias a su arquitectura nativa en la nube. Ant Insurance Services, aprovechando la vasta base de mil millones de usuarios de Alipay, impulsa el mercado chino de seguros online hacia un enfoque en productos contextuales y basados en eventos. Mientras tanto, potencias tradicionales como PICC y China Pacific, en un intento por salvaguardar su cuota de mercado, están modernizando sus sistemas heredados en colaboración con socios de IA. Las compañías extranjeras, AIA y Allianz, se están posicionando estratégicamente en líneas comerciales de vida y especialidades de alto valor, aprovechando su experiencia global en suscripción y la confianza consolidada en la marca.
Las alianzas estratégicas son fundamentales para definir la dinámica del sector. En una colaboración destacada, Ping An se asocia con FAW Hongqi para desarrollar pólizas de conducción inteligente, aprovechando el potencial de la telemetría vehicular. Cheche Technology, en colaboración con Nio, está perfeccionando los precios de la telemática para vehículos eléctricos, estableciendo nuevos estándares para los seguros de movilidad sostenible. Las reaseguradoras Munich Re y Swiss Re apoyan a las insurtechs nacionales con su capacidad y análisis, especialmente a aquellas especializadas en coberturas de riesgos cibernéticos y de pandemias. Estas alianzas impulsan la innovación y establecen nuevos estándares en el mercado.
A medida que se endurecen las regulaciones de solvencia, las aseguradoras más pequeñas se ven afectadas, lo que genera una ola de consolidación. Los grupos más grandes, aprovechando la oportunidad, están adquiriendo licencias para ampliar su presencia geográfica. De cara al futuro, la trayectoria del mercado chino de seguros en línea estará determinada por la destreza tecnológica, la gobernanza de datos y un compromiso inquebrantable con la experiencia del cliente. Estos factores desempeñarán un papel crucial en la evolución de la cuota de mercado durante el período de pronóstico.
Líderes de la industria de seguros en línea de China
Ping An Insurance
Seguros generales en línea de ZhongAn
Servicios de seguros Ant
Tencent WeSure
PICC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2025: Ant Group presentó la aplicación de atención médica AQ impulsada por IA que integra seguros con telemedicina y amplía la distribución de seguros de salud digitales entre las familias urbanas.
- Diciembre de 2024: Zhibao Technology se asoció con PICC y Munich Re para lanzar productos médicos basados en IA adaptados a las necesidades de la clase media, combinando datos locales con capacidad de reaseguro global.
- Octubre de 2024: AXA rebautizó su división de reaseguros china para centrar sus recursos en canales digitales y líneas especializadas.
- Junio de 2024: Cheche Technology se alió con una subsidiaria de Nio para desarrollar conjuntamente políticas de motores basadas en el uso impulsadas por telemática de vehículos eléctricos.
Alcance del informe sobre el mercado de seguros en línea de China
El seguro en línea permite al cliente comprar un producto de seguro a través de medios en línea desde su hogar sin problemas para presentar documentos físicos. Comprar un seguro en línea es conveniente, rápido y rentable.
El informe del mercado de seguros en línea de China tiene como objetivo proporcionar un análisis detallado del mercado de seguros en línea en China. Se centra en la dinámica del mercado, las tendencias recientes y la información sobre el mercado de seguros en línea en China. También analiza los principales actores y el panorama competitivo. El mercado de seguros en línea de China está segmentado por tipo de producto y tipo de proveedor. Por producto, el mercado se segmenta aún más en seguros de vida y seguros distintos de los de vida. Por tipo de proveedor, el mercado se segmenta aún más en compañías de seguros, administradores externos y corredores.
El informe ofrece el tamaño del mercado y previsiones para el mercado de seguros en línea de China en valor (USD) para todos los segmentos anteriores.
Por tipo de seguro (valor)
| Seguro de discapacidad a corto y largo plazo |
| Seguro de salud |
| Propiedad y accidentes (automóvil, hogar, comercial, responsabilidad civil) |
| Líneas especializadas (cibernéticas, mascotas, marítimas, viajes) |
Por segmento de clientes (valor)
| Minorista / Particular |
| PYME / Comercial |
| Gran empresa/corporación |
Por plataforma de dispositivo (valor)
| Aplicación Movil |
| Escritorio / Web |
| Por tipo de seguro (valor) | Seguro de discapacidad a corto y largo plazo |
| Seguro de salud | |
| Propiedad y accidentes (automóvil, hogar, comercial, responsabilidad civil) | |
| Líneas especializadas (cibernéticas, mascotas, marítimas, viajes) | |
| Por segmento de clientes (valor) | Minorista / Particular |
| PYME / Comercial | |
| Gran empresa/corporación | |
| Por plataforma de dispositivo (valor) | Aplicación Movil |
| Escritorio / Web |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de seguros en línea de China en 2026?
El tamaño del mercado de seguros en línea de China será de USD 91.31 mil millones en 2026.
¿Cuál es la tasa de crecimiento esperada hasta el año 2031?
Se proyecta que las primas aumentarán a una tasa compuesta anual del 13.58 % para alcanzar los 153 530 millones de dólares en 2031.
¿Qué línea de seguros lidera actualmente las ventas digitales?
Los productos de propiedad y accidentes, en particular la cobertura de automóviles, tienen la mayor participación, con un 46.12 % de las primas en 2025.
¿Por qué las superaplicaciones son fundamentales en la distribución de seguros?
WeChat y Alipay integran ofertas de seguros contextuales, lo que aumenta las tasas de conversión por encima del 15% y representa dos tercios de las transacciones móviles.
¿Cómo afectarán las normas de solvencia más estrictas a las aseguradoras más pequeñas?
Los mayores colchones de capital incrementan los costos de cumplimiento, lo que probablemente acelere la consolidación a medida que las aerolíneas regionales subcapitalizadas buscan fusiones o salidas.
¿Qué segmento de clientes muestra el mayor crecimiento previsto?
Se espera que las PYMES y los clientes comerciales amplíen la adopción de políticas a una tasa compuesta anual del 7.21 % entre 2026 y 2031.


